
Taille et parts du marché des neuroprothèses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.72 Milliards de dollars |
| Taille du Marché (2032) | 14.83 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.81 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
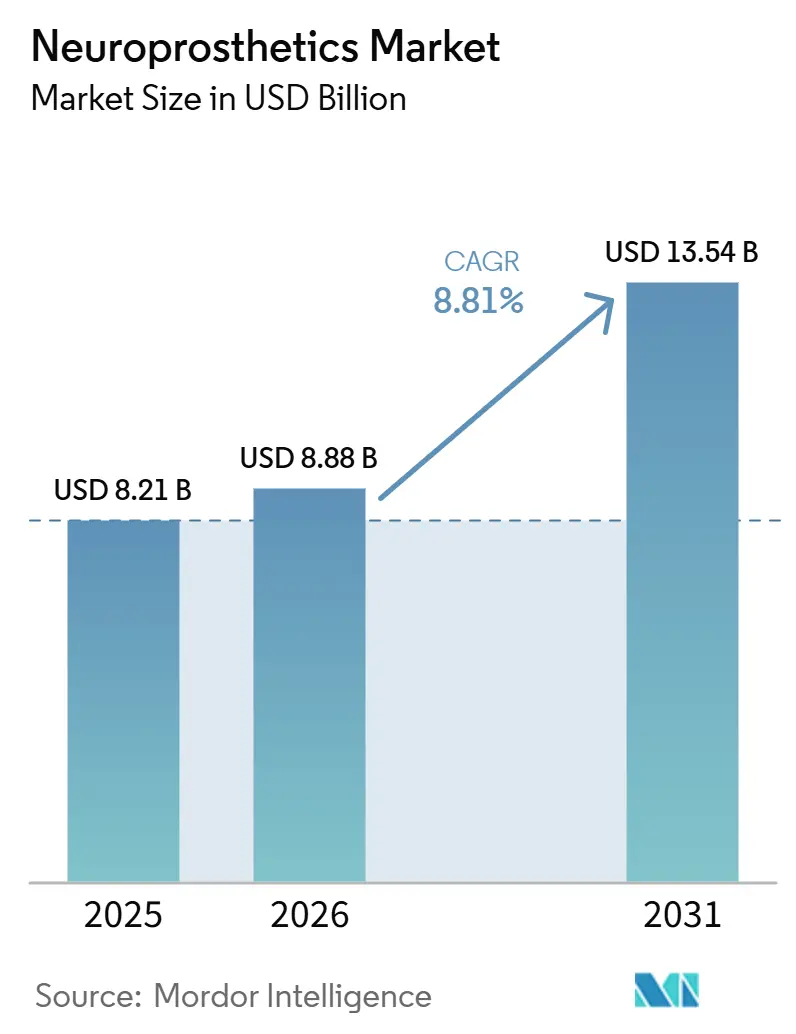
Analyse du marché des neuroprothèses par Mordor Intelligence
La taille du Marché des Neuroprothèses est estimée à 9,72 milliards USD en 2027 et devrait atteindre 14,83 milliards USD d'ici 2032, avec un CAGR de 8,81 % de 2027 à 2032.
Cette expansion rapide reflète la transition des systèmes de stimulation en boucle ouverte vers des plateformes adaptatives en boucle fermée qui affinent la thérapie en temps réel. L'électronique miniaturisée, les biomatériaux flexibles et les algorithmes d'intelligence artificielle embarqués fusionnent désormais pour produire des implants durables qui surpassent les générations précédentes tout en réduisant les taux de révision chirurgicale. L'augmentation des désignations de dispositifs révolutionnaires par la FDA depuis 2024, l'élargissement de la couverture Medicare pour les procédures de neuromodulation et la multiplication des preuves cliniques dans les indications motrices, sensorielles et psychiatriques favorisent davantage l'adoption. Les flux de capital-risque, en moyenne de 1,4 milliard USD par an depuis 2023, continuent de financer de nouvelles interfaces cerveau-ordinateur ciblant des besoins non satisfaits en matière de paralysie et de dépression sévère, renforçant la demande à long terme sur le marché des Neuroprothèses.
Principaux enseignements du rapport
- Par type, les neuroprothèses de sortie détenaient 61,41 % de la part du marché des Neuroprothèses en 2026, tandis que les systèmes adaptatifs en boucle fermée progressent à un CAGR de 9,84 % jusqu'en 2032.
- Par composant, les dispositifs implantables représentaient 66,26 % de la taille du marché des Neuroprothèses en 2026 ; les algorithmes logiciels devraient se développer à un CAGR de 9,88 % jusqu'en 2032.
- Par technique, la stimulation corticale et des nerfs périphériques était en tête avec 41,63 % de la taille du marché des Neuroprothèses en 2026, tandis que la stimulation cérébrale profonde (DBS) progresse à un CAGR de 9,21 % entre 2027 et 2032.
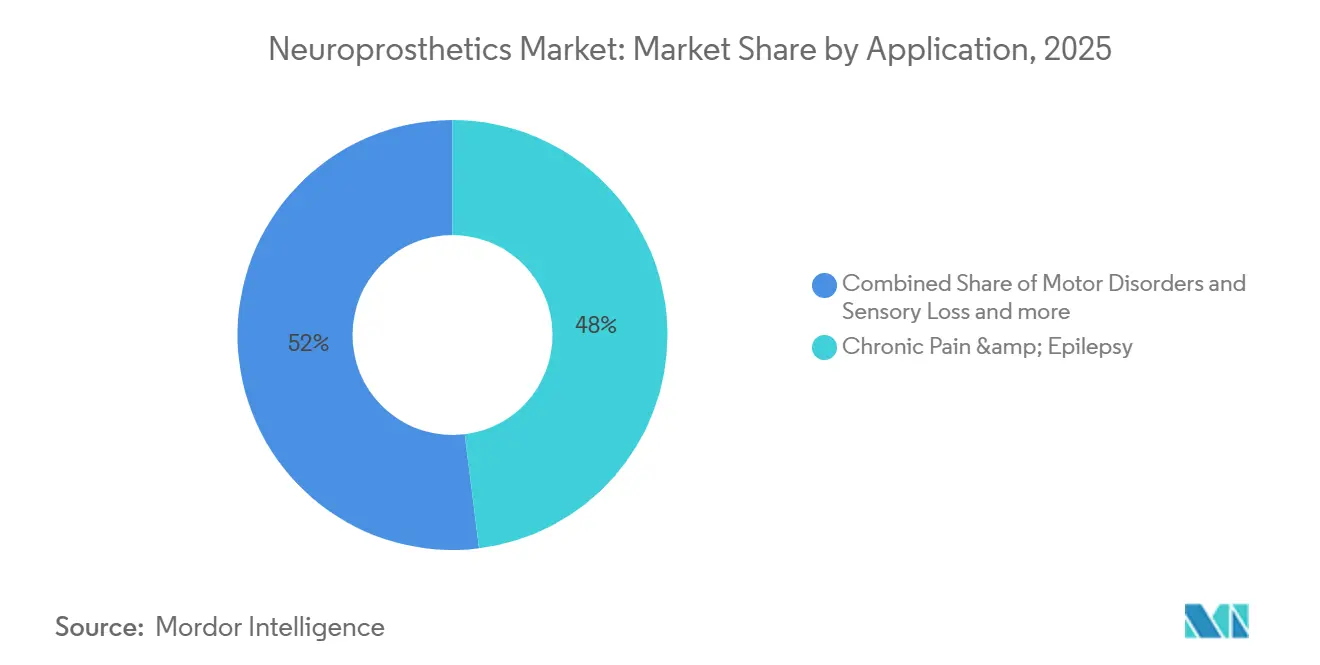
- Par application, la douleur chronique et l'épilepsie représentaient 48,03 % de la part du marché des Neuroprothèses en 2026, tandis que les traitements des troubles moteurs devraient croître à un CAGR de 9,27 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux géraient 57,58 % de la taille du marché des Neuroprothèses en 2026, mais les environnements de soins à domicile et ambulatoires affichent la dynamique la plus rapide à un CAGR de 9,25 % jusqu'en 2032.
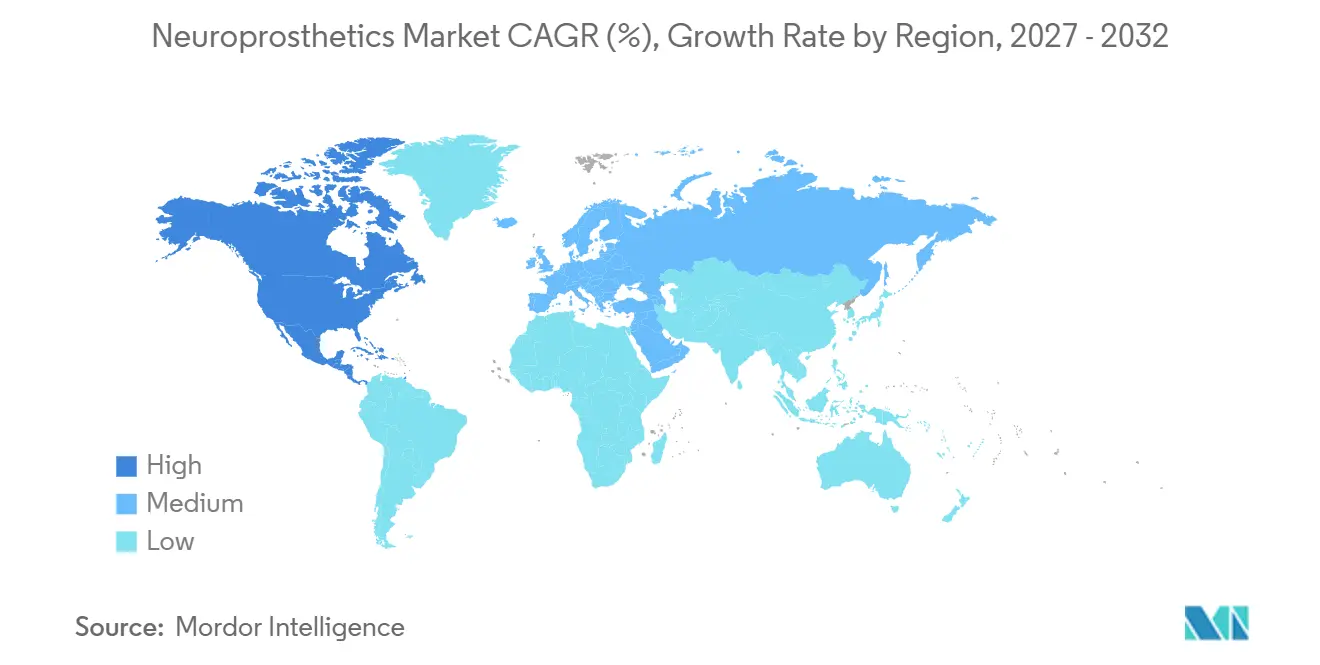
- Sur le plan régional, l'Amérique du Nord représentait 44,92 % des revenus en 2026 ; l'Asie-Pacifique est la zone géographique à la croissance la plus rapide avec un CAGR de 9,18 % pour le marché des Neuroprothèses jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des troubles neurologiques | +2.1% | Mondial, avec une concentration dans les populations vieillissantes d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Incidence croissante de la perte auditive neurosensorielle | +1.8% | Mondial, en particulier les marchés en développement en Asie-Pacifique | Moyen terme (2-4 ans) |
| Miniaturisation technologique et avancées en biomatériaux | +2.3% | Amérique du Nord et UE en tête de l'innovation, échelle de fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Élargissement du remboursement des implants de neuromodulation | +1.9% | Amérique du Nord en premier, adoption secondaire dans l'UE | Court terme (≤ 2 ans) |
| Interfaces neurales bio-hybrides entrant dans les pipelines cliniques | +1.4% | Centres de recherche en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Financement militaire et des agences spatiales pour l'augmentation homme-machine | +1.2% | Amérique du Nord, avec des programmes émergents en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles neurologiques
L'incidence des accidents vasculaires cérébraux et de la maladie de Parkinson continue d'augmenter dans les populations de plus de 65 ans, suscitant une demande soutenue pour des thérapies neuroprothétiques multimodales [1]. Les tendances liées à l'âge concernant les accidents vasculaires cérébraux et la maladie de Parkinson augmentent les charges de cas annuelles et suscitent une demande soutenue pour des thérapies neuroprothétiques multimodales qui traitent simultanément les déficits moteurs, cognitifs et sensoriels. Les données de suivi sur six ans concernant la neurostimulation réactive montrent une réduction médiane des crises de 82 % dans l'épilepsie résistante au traitement, soulignant l'efficacité chronique. Les modèles d'économie de la santé démontrent que la longévité des dispositifs au-delà de huit ans compense les dépenses initiales plus élevées, positionnant les neuroprothèses comme des options de première intention plutôt que de dernier recours sur le marché des neuroprothèses.
Incidence croissante de la perte auditive neurosensorielle
L'exposition au bruit urbain et l'industrialisation accélèrent l'adoption des implants cochléaires, tandis que les réseaux d'électrodes bilatérales de nouvelle génération équipés de conducteurs en graphène préservent l'audition résiduelle et améliorent la perception spatiale du son [2]. Les programmes d'implantation précoce pédiatrique allongent les cycles individuels de mise à niveau des dispositifs, élargissant le pool de valeur à vie au sein du marché des neuroprothèses. Les logiciels de traitement du son liés aux smartphones personnalisent désormais les profils acoustiques, différenciant les systèmes cochléaires haut de gamme.
Miniaturisation technologique et avancées en biomatériaux
Les électrodes à motif kirigami et les couches de graphène ultra-minces permettent la capture de signaux neuronaux 3D avec un traumatisme tissulaire minimal. Les modules d'alimentation sans fil prolongent les durées de vie fonctionnelles au-delà de 15 ans, réduisant les chirurgies de remplacement de batterie. Les puces neuromorphiques fonctionnant sur des microwatts permettent des analyses continues embarquées sans dommages thermiques, offrant une stimulation de précision et des informations riches en données qui améliorent la prise de décision clinique sur le marché des neuroprothèses.
Élargissement du remboursement des implants de neuromodulation
Les taux de remboursement du CMS, allant de 6 700 à 34 000 USD pour les procédures de stimulation de la moelle épinière et de stimulation cérébrale profonde, légitiment les modèles de paiement basés sur la valeur qui lient le paiement aux gains fonctionnels. Les assureurs privés reflètent ces politiques, augmentant la pénétration des vies couvertes. Le programme de dispositifs révolutionnaires de la FDA comprime davantage les délais d'approbation, offrant des vents favorables commerciaux aux entreprises lançant des systèmes en boucle fermée sur le marché des neuroprothèses.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'acquisition et chirurgicaux élevés des implants | -1.8% | Mondial, particulièrement prononcé dans les marchés en développement | Court terme (≤ 2 ans) |
| Disponibilité d'alternatives pharmacologiques et de rééducation physique | -1.4% | Amérique du Nord et UE où les thérapies alternatives sont bien établies | Moyen terme (2-4 ans) |
| Pénurie de talents spécialisés en neurochirurgie fonctionnelle | -1.6% | Mondial, avec des pénuries aiguës en Asie-Pacifique et dans les marchés émergents | Long terme (≥ 4 ans) |
| Obstacles éthiques et réglementaires liés à l'amélioration cognitive élective | -1.1% | Juridictions réglementaires d'Amérique du Nord et de l'UE, cadres en développement en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'acquisition et chirurgicaux élevés des implants
Les générateurs d'impulsions implantables dont le prix est compris entre 24 000 et 60 000 USD et les factures de procédures dépassant 100 000 USD restreignent l'accès, en particulier là où les centres de neurochirurgie restent rares. Seuls 200 établissements dans le monde disposent de l'expertise multidisciplinaire requise, créant un goulot d'étranglement dans la diffusion du marché des neuroprothèses vers les régions à faibles revenus jusqu'à ce que de nouvelles options de paiement par crédit-bail ou de partage des risques se développent.
Disponibilité d'alternatives pharmacologiques et de rééducation physique
Les nouveaux médicaments neurologiques, la physiothérapie par réalité virtuelle et la stimulation magnétique transcrânienne offrent aux cliniciens des options réversibles que de nombreux patients tentent avant de consentir à des implants permanents. Les plateformes de thérapie cognitivo-comportementale par télésanté retardent davantage l'adoption des dispositifs, limitant la croissance à court terme dans certains segments du marché des neuroprothèses jusqu'à ce que des données comparatives directes prouvent des ratios coût-utilité supérieurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
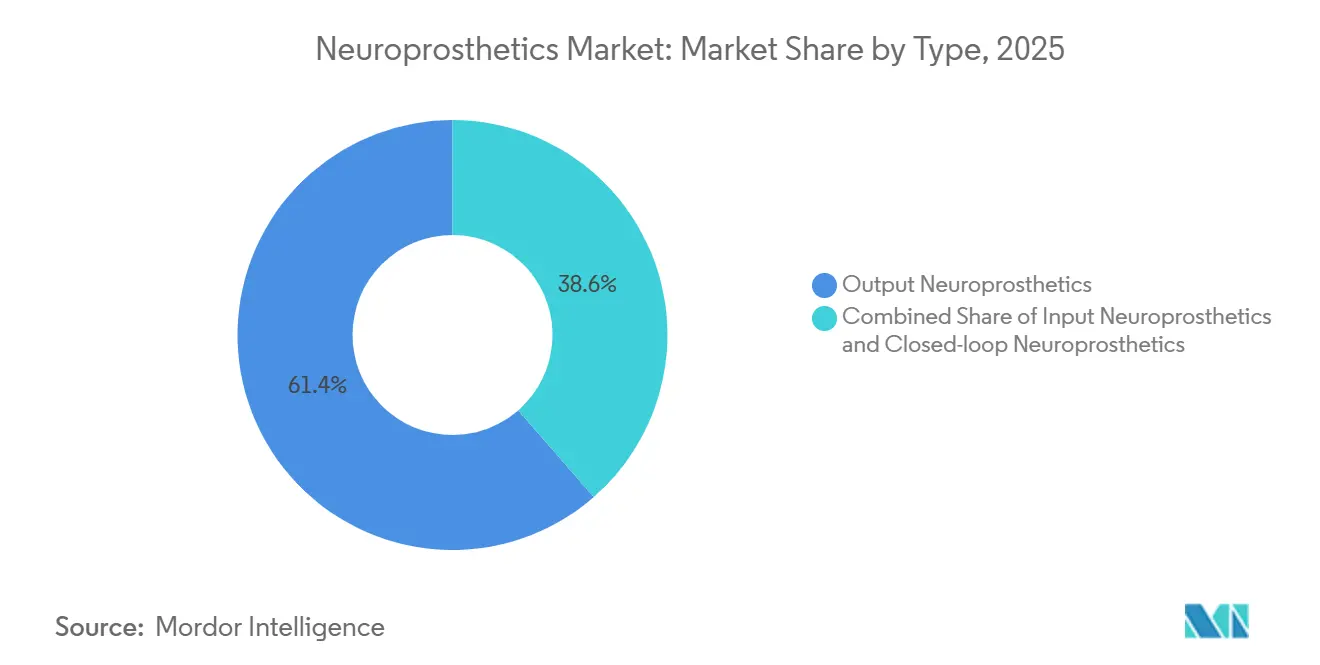
les systèmes adaptatifs stimulent la précision thérapeutiqueLes dispositifs de sortie contrôlaient encore 61,41 % du marché des Neuroprothèses en 2026, grâce aux gammes matures de stimulation cérébrale profonde, médullaire et cochléaire. Les interfaces d'entrée qui décodent l'intention corticale relient désormais les utilisateurs paralysés à la robotique externe, élargissant la base adressable du marché des Neuroprothèses. L'amélioration continue des algorithmes réduit les visites en clinique et favorise de meilleurs résultats à long terme, faisant des plateformes adaptatives le moteur de croissance stratégique sur la période de prévision.
Les dispositifs de sortie contrôlaient encore % du marché des Neuroprothèses en 2026 grâce aux gammes matures de stimulation cérébrale profonde, médullaire et cochléaire. Les interfaces d'entrée qui décodent l'intention corticale relient désormais les utilisateurs paralysés à la robotique externe, élargissant la base adressable du marché des Neuroprothèses. L'amélioration continue des algorithmes réduit les visites en clinique et favorise de meilleurs résultats à long terme, faisant des plateformes adaptatives le moteur de croissance stratégique sur la période de prévision. Influence sur l'expansion globale du marché des Neuroprothèses.

Par composant :
l'intelligence logicielle transforme les plateformes matériellesLe matériel implantable a capté 66,26 % des revenus en 2026, mais les modules logiciels pilotés par l'IA progressent à mesure que les fabricants superposent des analyses d'apprentissage automatique aux dispositifs existants. Les dispositifs portables externes traitent des enregistrements corticaux à large bande passante, réduisant la complexité des implants tout en maintenant la fidélité du signal. Les tableaux de bord de maintenance prédictive signalent l'épuisement des batteries et la dérive d'impédance, réduisant les rendez-vous cliniques non planifiés sur le marché des Neuroprothèses.
Les cadres réglementaires permettent désormais des mises à jour logicielles post-commercialisation sans révisions chirurgicales coûteuses, prolongeant les cycles de vie des produits. Les analyses de crises liées au cloud de NeuroPace illustrent le pivot vers des offres différenciées numériquement ; les prochaines directives de la FDA sur les dispositifs médicaux à apprentissage automatique devraient consolider davantage les abonnements logiciels en tant que canaux de revenus récurrents au sein du marché des Neuroprothèses.
Par technique :
les approches périphériques défient la dominance centraleLa stimulation corticale et des nerfs périphériques se développe à mesure que les électrodes-stents minimalement invasives et les sondes percutanées réduisent le risque chirurgical. Les interfaces cerveau-ordinateur endovasculaires déployées via les veines cérébrales évitent entièrement les craniotomies, ouvrant le marché des neuroprothèses aux hôpitaux dépourvus de services de neurochirurgie avancée.
Les programmes périphériques ciblant les nerfs vague et tibial élargissent les cas d'usage à la dépression, à l'inflammation et au dysfonctionnement vésical, diversifiant les sources de revenus. Les régimes multi-cibles associant sites cérébraux et périphériques suscitent un intérêt clinique croissant pour les troubles complexes, signalant une ère où les paradigmes hybrides remodèlent les algorithmes thérapeutiques sur le marché des neuroprothèses.
Par application :
les indications psychiatriques remodèlent les paradigmes de traitementLes essais sur la dépression résistante au traitement utilisant des implants corticaux en boucle fermée révèlent un soulagement des symptômes robuste et rapide, poussant les régulateurs à rédiger des orientations d'extension d'indication. Les prothèses cochléaires et les prothèses rétiniennes émergentes continuent de dominer les revenus liés aux pertes sensorielles, tandis que les stimulateurs hippocampiques de soutien à la mémoire entrent en études de Phase II visant la maladie d'Alzheimer, créant de nouveaux vecteurs de demande au sein du marché des neuroprothèses.
Les agences militaires et aérospatiales financent des recherches sur l'augmentation visant à améliorer la cognition des opérateurs et l'intégration homme-machine. Bien que l'augmentation élective reste éthiquement controversée, ces subventions accélèrent la maturation des plateformes, bénéficiant indirectement aux segments thérapeutiques du marché des neuroprothèses par des retombées technologiques.
Par utilisateur final :
les soins à domicile transforment les modèles de prestationLes hôpitaux représentaient 57,58 % des ventes en 2026, car l'implantation chirurgicale et la programmation initiale s'effectuent dans des centres tertiaires. Pourtant, les plateformes de soins à distance et les applications patients supervisées par des cliniciens favorisent les environnements à domicile et ambulatoires. Les tableaux de bord mobiles sécurisés permettent aux utilisateurs d'ajuster la stimulation dans des limites prédéfinies, réduisant la charge de suivi en clinique et diminuant les coûts globaux de soins sur le marché des Neuroprothèses.
Les cliniques de réadaptation utilisent des casques d'interface cerveau-ordinateur portables pour la récupération après un AVC à domicile, en captant les remboursements pour les séances de thrapie numérique. À mesure que les payeurs approuvent les contrats basés sur les résultats, les modèles décentralisés combinant télémétrie, télésanté et coaching guidé par l'IA capteront une part croissante du marché des Neuroprothèses.
Analyse géographique
Marché des Neuroprothèses en Amérique du Nord
L'Amérique du Nord a généré 44,92 % des revenus mondiaux de 2026, soutenue par des réseaux denses de neurochirurgie fonctionnelle, la couverture de paiement Medicare pour les stimulateurs en boucle fermée et les voies de dispositifs révolutionnaires de la FDA qui raccourcissent le délai de commercialisation. Les groupes hospitaliers des États-Unis négocient désormais des contrats de partage des risques qui lient les tranches de paiement à des objectifs objectifs de mobilité ou de réduction des crises, accélérant la génération de preuves en conditions réelles et alimentant la croissance continue du marché des Neuroprothèses.
Marché des Neuroprothèses en Europe
L'Europe suit avec des normes strictes du Règlement sur les Dispositifs Médicaux qui renforcent la sécurité des utilisateurs tout en préservant une voie de mise sur le marché par marquage CE à l'échelle panrégionale. Des pays tels que l'Allemagne appliquent des filtres d'évaluation des technologies de santé qui récompensent les implants offrant des gains de qualité de vie vérifiables ; cette approche centrée sur les preuves favorise des courbes d'adoption durables. Les consortiums Horizon Europe financés par l'UE investissent dans des électrodes biodégradables et des interfaces corticales adaptatives, garantissant que les innovations indigènes alimentent directement les pipelines régionaux du marché des Neuroprothèses.
Marché des Neuroprothèses en Asie-Pacifique
L'Asie-Pacifique est le groupe à la croissance la plus rapide, projeté à un CAGR de 9,18 % jusqu'en 2032. La National Medical Products Administration de Chine pilote des codes de remboursement de 902 USD pour les placements invasifs d'interfaces cerveau-ordinateur, tandis que le ministère de l'Industrie et des Technologies de l'Information classe les interfaces neurales comme une industrie émergente stratégique. Le Japon et la Corée du Sud transforment leurs chaînes d'approvisionnement avancées en semi-conducteurs en une fabrication d'implants rentable, tandis que l'Inde développe des centres de neuro-réadaptation qui étendent l'accès aux dispositifs au-delà des villes de premier rang. Ensemble, ces évolutions soutiennent un paysage du marché des Neuroprothèses plus démocratisé d'ici la fin de la décennie.
Paysage réglementaire
Aux États-Unis, les fabricants de neuroprothèses opèrent selon les voies réglementaires de la FDA (510(k), De Novo et PMA) tout en gérant une surveillance renforcée des systèmes qualité pour les implants neurologiques intégrant des fonctions de détection, de connectivité et de thérapie pilotée par logiciel. La FDA a publié la règle finale du Quality Management System Regulation (QMSR) en février 2024, alignant le 21 CFR Part 820 sur la norme ISO 13485 et poussant les fabricants mondiaux vers une documentation harmonisée, un contrôle des fournisseurs et une gestion des risques sur tout le cycle de vie pour les plateformes de neurostimulation implantable et de prothèses sensorielles. Le contrôle des modifications de produits se poursuit également via des suppléments PMA pour les systèmes implantables, notamment l'approbation par la FDA d'un supplément PMA (P230020/S002) en mai 2025 pour le système de stimulation électrique directe des nerfs Altius de Neuros Medical, couvrant des mises à jour de conception et de composants.
En Europe, la conformité au règlement européen sur les dispositifs médicaux (MDR) reste centrale pour les neuroprothèses implantables et de classe III, avec des ajustements réglementaires en 2026 axés sur la charge administrative et les exigences en matière de preuves cliniques pour les technologies bien établies. La Commission européenne a adopté le règlement délégué (UE) 2026/1451 en mars 2026, élargissant la liste des dispositifs implantables et de classe III pouvant être exemptés d'investigations cliniques obligatoires en vertu de l'article 61(6)(b) du MDR, et a adopté le règlement délégué (UE) 2026/1359 pour mettre à jour les exemptions concernant les exigences d'évaluation de la documentation technique des dispositifs implantables de classe IIb. Par ailleurs, la FDA s'est éloignée de la technique d'inspection des systèmes qualité (QSIT) en février 2026 au profit de nouveaux processus d'inspection, renforçant la nécessité de préparation aux inspections, de surveillance post-commercialisation et de gouvernance des modifications logicielles à mesure que les neuroprothèses évoluent vers des plateformes en boucle fermée et adaptatives.
Analyse de la chaîne de valeur
La chaîne de valeur des neuroprothèses va de la recherche en neurosciences et de la génération de propriété intellectuelle (universités et centres cliniques) à la conception et à la vérification des dispositifs (traitement du signal, algorithmes de stimulation et facteurs humains), puis à la fabrication combinant électronique de qualité médicale et matériaux implantables. Les dépendances en amont incluent des fonderies de semi-conducteurs spécialisées pour les ASIC biocompatibles, la fabrication de réseaux d'électrodes de haute précision (production à faible volume et à tolérances strictes), ainsi que l'assemblage en salle blanche certifiée ISO 13485 et la validation de la stérilisation, ce qui peut allonger les délais de développement de 12 à 24 mois. Le choix de la voie réglementaire (510(k) contre PMA/De Novo/IDE) influence la séquence des contrôles de conception, de la génération de preuves cliniques et de la commercialisation, et l'élan récent dans les nouvelles catégories d'interfaces corticales inclut Precision Neuroscience, qui a obtenu l'autorisation 510(k) de la FDA (K242618) en mars 2025 pour son interface corticale Layer 7-T.
En aval, la distribution et l'adoption dépendent des centres de neurochirurgie fonctionnelle et de neuromodulation, où la formation des cliniciens, l'infrastructure de programmation et les modèles de service à long terme façonnent les décisions d'achat. Aux États-Unis et en Allemagne, les achats hospitaliers évoluent vers des contrats dégroupés séparant l'acquisition du dispositif des services récurrents tels que l'optimisation des paramètres, la surveillance à distance et la maintenance, favorisant un revenu centré sur le logiciel tout en renforçant les attentes en matière de disponibilité et de support post-implantation. La profondeur régionale de la chaîne d'approvisionnement évolue également : la Chine a intégré les interfaces cerveau-machine dans son 15e plan quinquennal (2026-2030) en mars 2026, et d'ici juin 2026, le contexte de la NMPA faisait état de cinq produits d'interface cerveau-machine approuvés, signalant une translation clinique coordonnée et une montée en puissance de la fabrication susceptibles d'affecter l'approvisionnement en composants, la disponibilité des sites d'essai et les empreintes de production locales.
Paysage concurrentiel
Les géants établis tels que Medtronic, Abbott et Boston Scientific ancrent des franchises historiques, tirant parti de relations cliniciennes vieilles de plusieurs décennies et d'archives de sécurité post-commercialisation. Leurs revenus combinés dépassent encore la moitié du marché des neuroprothèses, mais l'agilité logicielle et la concentration sur des indications de niche permettent aux entreprises émergentes de peser au-delà de leur poids. Le robot de couture peu invasif de Neuralink et le stent d'électrodes endovasculaires de Synchron ont obtenu des exemptions de dispositifs expérimentaux de la FDA en 2024, prouvant que les start-ups peuvent naviguer dans la réglementation américaine stricte.
La consolidation stratégique est en cours : l'acquisition de Nevro par Globus Medical pour 250 millions USD en 2025 achète la technologie de douleur spinale en boucle fermée et la vend de manière croisée via le canal de chirurgie spinale de Globus. Boston Scientific a élargi son portefeuille de stimulation avec l'autorisation FDA du WaveWriter SCS en février 2024, soulignant la prime accordée aux moteurs de thérapie adaptative. Les analyses de brevets révèlent les dépôts les plus denses autour des conducteurs en graphène flexibles et de la télémétrie d'alimentation sans fil, des domaines où des spin-offs universitaires comme Blackrock Neurotech et Paradromics concèdent des savoir-faire clés à l'industrie au sens large, enrichissant la tapisserie concurrentielle du marché des neuroprothèses.
À plus long terme, l'avantage gravitera vers les fournisseurs qui couplent la détection multi-sites, l'IA en périphérie et les analyses cloud dans des écosystèmes à prix d'abonnement. Ces capacités créent un verrouillage des données et ouvrent la voie à des contrats de paiement basés sur la valeur, positionnant les acteurs intégrés numérique-matériel pour sécuriser des parts de marché des neuroprothèses supplémentaires alors que les systèmes de santé pivotent vers des achats liés aux résultats.
Leaders de l'industrie des neuroprothèses
-
Medtronic PLC
-
LivaNova PLC
-
Cochlear Limited
-
Boston Scientific Corp.
-
Abbott Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Neuroprothèses Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Blackrock Neurotech
- BlueWind Medical
- Boston Scientific
- Cochlear
- Cognixion
- Cortigent, Inc. (Vivani Medical, Inc.)
- Demant
- LivaNova
- MED-EL
- Medtronic
- Mobia Medical
- Neuralink Corporation
- Neuroelectrics
- NeuroPace
- Nevro
- Paradromics
- Pixium Vision SA (Science Corporation)
- Sonova
- Synchron
Opportunités de marché et perspectives d'avenir
Les opportunités de commercialisation s'élargissent à mesure que les programmes d'interfaces cerveau-machine et de neurostimulation adaptative passent des études de faisabilité aux filières cliniques réglementées et aux premières procédures commerciales. En Chine, Neuracle Medical Technology (Shanghai) a reçu l'approbation de la NMPA pour le système NEO en mars 2026 en tant que dispositif médical implantable de classe III de type interface cerveau-machine, suivie d'une première prescription commerciale et d'une intervention chirurgicale d'implantation rapportées à l'hôpital Huashan de Shanghai en juillet 2026. Cela fournit un modèle clair pour la prescription en milieu hospitalier, les services de programmation post-implantation et une participation plus large aux appels d'offres pour les interfaces neuronales implantables, tout en incitant les concurrents mondiaux à accélérer la localisation en matière de fabrication, de preuves cliniques et de formation des chirurgiens.
Aux États-Unis et en Europe, le principal espace blanc porte sur les plateformes d'implants chroniques à haut débit et la couche numérique nécessaire pour faire évoluer en toute sécurité les algorithmes de détection et d'IA. Des actions de la FDA telles que le guide sur le Predetermined Change Control Plan (PCCP) de décembre 2024 soutiennent une évolution structurée post-commercialisation des fonctions de dispositifs médicaux dotés d'IA, s'alignant sur l'évolution vers une thérapie en boucle fermée et définie par logiciel. L'Europe met également à jour son infrastructure technique et d'évaluation de la conformité, notamment la mise à jour de janvier 2026 des normes harmonisées pour les implants neurochirurgicaux (incluant la norme EN ISO 7197:2024) et le règlement d'exécution (UE) 2026/977 de mai 2026 standardisant les exigences, délais et tarifs des organismes notifiés dans le cadre du MDR et de l'IVDR. L'activité des entreprises renforce les canaux d'adoption à court terme, notamment Paradromics qui a ouvert le recrutement pour son étude IDE Connexus à l'University of Michigan en février 2026 et a réalisé une première implantation humaine pour la restauration de la parole en juin 2026, et ABILITY Neurotech qui a obtenu l'approbation IMDD néerlandaise en mai 2026 pour lancer une première étude d'implantation chronique de son BCI sans fil à UMC Utrecht.
Développements industriels récents dans Marché des Neuroprothèses
- Juillet 2026 : Cochlear Limited a annoncé l'autorisation par la FDA du processeur sonore Cochlear Osia 3, intégrant une batterie lithium-ion offrant jusqu'à 30 heures d'audition par charge et une capacité de puissance haute fréquence améliorée. Cette autorisation renforce le positionnement de Cochlear dans les solutions auditives adjacentes aux implants et favorise les mises à niveau de l'écosystème via de nouveaux processeurs sans modifier le composant implanté.
- Mars 2026 : Boston Scientific a finalisé l'acquisition de Nalu Medical pour 600 millions USD, ajoutant une plateforme de stimulation nerveuse périphérique sans batterie à son portefeuille de neuromodulation. Cet accord élargit la portée de Boston Scientific au-delà des segments traditionnels de la SCS et de la DBS et accroît la pression concurrentielle dans les segments de douleur chronique miniaturisés et à forte intensité de service.
- Février 2025 : Medtronic a reçu l'approbation de la FDA américaine pour la stimulation cérébrale profonde adaptative BrainSense (aDBS) destinée aux patients atteints de la maladie de Parkinson, permettant à la thérapie de s'ajuster en temps réel en fonction de l'activité cérébrale. Cette approbation fait progresser l'évolution vers une neuromodulation en boucle fermée dotée de capteurs et relève la barre en matière de différenciation clinique grâce aux algorithmes adaptatifs.
Marché des Neuroprothèses Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les dispositifs de neuroprothèse qui se connectent au système nerveux central ou périphérique pour restaurer, remplacer ou moduler la fonction motrice, sensorielle ou cognitive, et comprend les systèmes implantables et portés sur le corps.
Exclusions du périmètre : Nous excluons les outils de neuromodulation non invasifs tels que la stimulation magnétique transcrânienne et les casques EEG portables grand public.
Aperçu de la Segmentation
- Par type
- Neuroprothèses d'entrée
- Neuroprothèses de sortie
- Neuroprothèses en boucle fermée et adaptatives
- Par composant
- Dispositif implantable
- Unité portable externe
- Logiciels et algorithmes
- Par technique
- Stimulation cérébrale profonde (SCP)
- Stimulation de la moelle épinière (SME)
- Stimulation du nerf vague (SNV)
- Stimulation corticale et des nerfs périphériques
- Par application
- Troubles moteurs (maladie de Parkinson, tremblement essentiel, etc.)
- Perte sensorielle (auditive, visuelle)
- Affections cognitives et psychiatriques (maladie d'Alzheimer, dépression, syndrome de stress post-traumatique)
- Douleur chronique et épilepsie
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées et de rééducation
- Environnements de soins à domicile et ambulatoires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire a commencé par la cartographie de la demande et du parcours de soins sous-jacents à l'adoption des neuroprothèses, puis par leur traduction en données de modélisation. Nous nous sommes appuyés sur des sources publiques telles que les bases de données de dispositifs de la FDA américaine et les communications de sécurité, les références de paiement et de codification des Centers for Medicare and Medicaid Services américains, ainsi que les publications de l'Organisation mondiale de la Santé sur la charge de morbidité et le handicap, afin d'aligner les données sur ce qui est traité, où le traitement a lieu et la justification clinique utilisée dans les rapports.
Pour ancrer les hypothèses, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse réputée concernant les lancements de dispositifs et la dynamique régionale, ce qui a permis de vérifier les prix implicites et les évolutions de mix. Les bases de données de brevets ont été utilisées de manière sélective pour repérer les zones de concentration de l'innovation, par exemple la stimulation en boucle fermée et les améliorations d'interface. Les sources mentionnées ci-dessus sont données à titre illustratif uniquement, et nous avons également utilisé des références de données publiques et payantes supplémentaires pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Le travail primaire a été utilisé pour vérifier les aspects de l'histoire de l'adoption que la recherche documentaire ne pouvait pas expliquer entièrement, notamment les volumes d'implants au fil du temps, le comportement de remplacement et les mouvements de prix pratiques par type de dispositif. Nous avons échangé avec un ensemble de fabricants, de partenaires en composants et en sous-traitance, de cliniciens et de contacts en approvisionnement hospitalier dans les principales régions, puis nous avons revérifié les données par des questions de suivi lorsque le modèle faisait apparaître des valeurs aberrantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 12 % | APAC : 45 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 37 % |
| Acteurs plus petits : 21 % | Responsables : 52 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les volumes de procédures et de patients ont été reconstitués à partir de statistiques de santé publiées et de signaux de couverture, puis filtrés à travers l'éligibilité aux dispositifs et les taux d'adoption pour estimer la demande annuelle en unités. Les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, notamment des prix par implant échantillonnés et des recoupements de volumes issus de conversations avec les fournisseurs, de vérifications de canaux et de la dynamique d'expédition discutée publiquement. Cela a permis d'ajuster les totaux lorsque le résultat descendant semblait trop optimiste.
Quelques données pratiques ont porté l'essentiel du poids dans le modèle, telles que les volumes de procédures de neurostimulation implantée, la candidature et la pénétration des implants cochléaires, la base installée et le cycle de remplacement, les fourchettes de prix de vente moyens par classe de dispositif et la stabilité de la couverture de remboursement dans les principaux marchés. Lorsque les données granulaires au niveau national étaient insuffisantes, nous avons utilisé des indicateurs de substitution tels que la densité des centres spécialisés et le soutien relatif des payeurs, tout en maintenant les lacunes visibles afin que leur impact puisse être testé.
Pour les prévisions, une analyse de scénarios a été utilisée pour soumettre les variables clés à des tests de résistance, et la trajectoire finale a été ancrée au consensus des experts sur l'adoption, la tarification et le rythme réglementaire. Lorsque les hypothèses évoluaient ensemble de manière irréaliste, elles étaient séparées et ré-estimées afin que les prévisions restent explicables et reproductibles.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés en plusieurs étapes, en commençant par des vérifications de cohérence unité-valeur, puis en comparant les taux de croissance avec des signaux indépendants tels que la croissance des procédures, les changements de remboursement et les nouvelles approbations d'indication. Lorsqu'une région ou un type de dispositif affichait une forte progression, nous avons retracé le facteur jusqu'à une hypothèse spécifique, et les répondants ont été recontactés si les preuves documentaires ne soutenaient pas le changement.
Avant la validation finale, le modèle et le récit font l'objet d'une révision par les pairs afin que la logique de calcul, les données et les conversions soient vérifiées une seconde fois. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des approbations réglementaires majeures ou des variations de prix abruptes. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du Dimensionnement du Marché des Neuroprothèses par Mordor Intelligence avec d'Autres Estimations Publiées
Les valeurs publiées pour les neuroprothèses ne concordent pas toujours, même lorsque le nom du sujet semble identique, car les limites des dispositifs et les règles de comptage peuvent varier d'une étude à l'autre. Des différences apparaissent également lorsque les entreprises choisissent des années de base différentes, des calendriers de change différents et selon qu'elles considèrent ou non certaines technologies adjacentes comme faisant partie du marché.
Les écarts les plus importants proviennent généralement des choix de périmètre et de mesure, par exemple si la neuromodulation non invasive est incluse, si les revenus de services et de suivi sont mélangés aux ventes de dispositifs, et à quelle vitesse la tarification est supposée augmenter à mesure que des systèmes plus récents et de meilleure spécification gagnent des parts. La fréquence d'actualisation est également importante, car la reprise des procédures, les mises à jour de remboursement et le calendrier des approbations peuvent modifier rapidement le rythme à court terme.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 14,99 milliards USD (2026) | |
| Éditeur de Recherche Sectorielle A | 16,80 milliards USD (2025) | Utilise une année de base différente et semble appliquer un cadre de revenus plus large, ce qui peut gonfler les totaux lorsque davantage de revenus en aval et une progression de prix plus rapide sont supposés. |
| Éditeur de Recherche Mondial B | 11,63 milliards USD (2025) | Reflète souvent une définition des revenus plus stricte et des hypothèses d'adoption en début de cycle, ce qui peut réduire la base d'unités implicite dans les catégories d'implants à coût élevé. |
En suivant les indicateurs d'adoption liés aux procédures et en actualisant chaque année les hypothèses de tarification et de cycle de remplacement, Mordor Intelligence maintient le total lié aux systèmes de neuroprothèses implantables et portés sur le corps au lieu de mélanger les outils adjacents non invasifs. L'écart dans le tableau s'explique principalement par le choix de l'année de base et la façon dont les revenus sont comptabilisés, de sorte que l'approche ici reste plus facile à auditer et à reproduire à partir de données claires.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des neuroprothèses ?
La taille du marché des Neuroprothèses s'élève à 8,93 milliards USD en 2026 et devrait atteindre 14,83 milliards USD d'ici 2032 avec un CAGR de 8,81 %.
Quel segment connaît la croissance la plus rapide sur le marché des neuroprothèses ?
Les systèmes adaptatifs en boucle fermée constituent le segment de type à la croissance la plus rapide, projeté à un CAGR de 9,84 % jusqu'en 2032 en raison de leurs capacités de rétroaction en temps réel.
Qui sont les acteurs clés du marché des neuroprothèses ?
Medtronic PLC, LivaNova PLC, Abbott Laboratories, Boston Scientific Corp. et Cochlear Limited sont les principales entreprises opérant sur le marché des neuroprothèses.
Quelle est la région à la croissance la plus rapide sur le marché des neuroprothèses ?
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé sur la période de prévision (2027-2032).
Quelle est la dominance de la stimulation cérébrale profonde par rapport aux techniques émergentes ?
La stimulation cérébrale profonde représentait 15,77 % des revenus de 2026, mais la stimulation corticale et des nerfs périphériques se développe plus rapidement à un CAGR de 8,76 % à mesure que les méthodes mini-invasives arrivent à maturité.