
Taille et parts du marché de la viande biologique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 23.59 Milliards de dollars |
| Taille du Marché (2031) | 34.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.86 % |
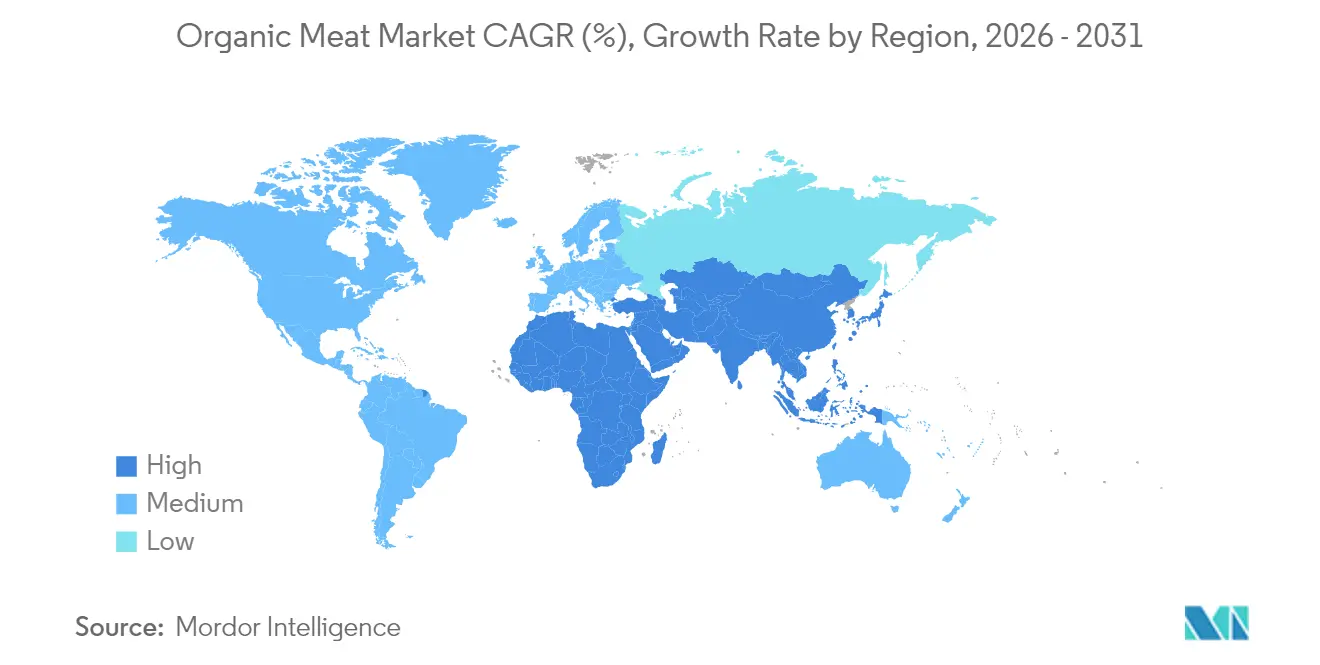
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
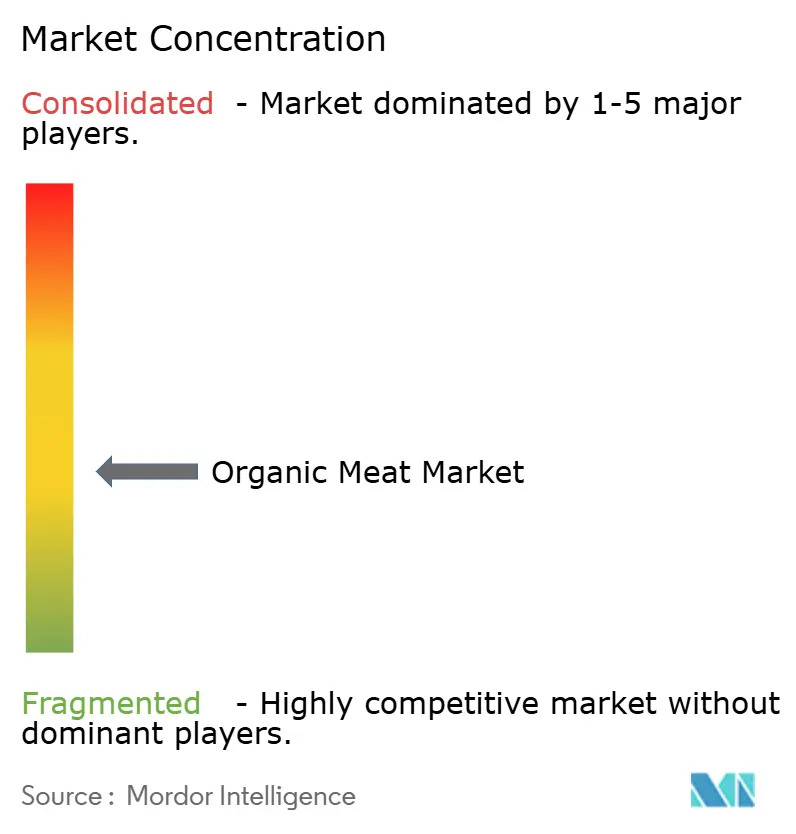
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la viande biologique par Mordor Intelligence
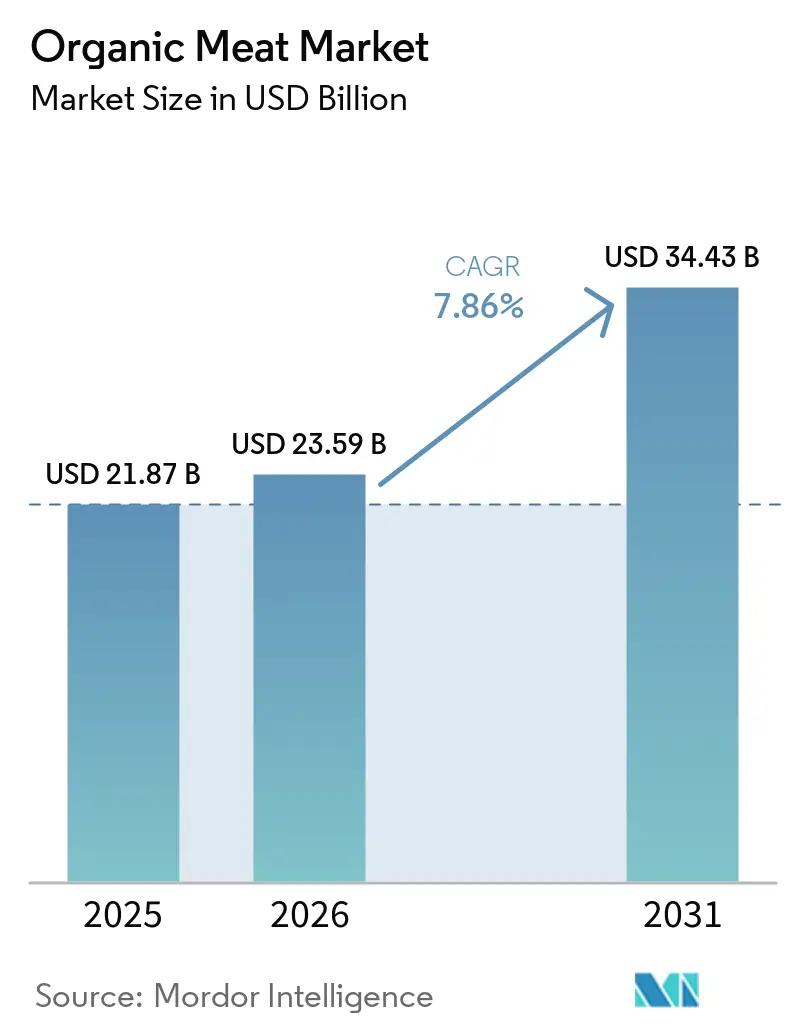
La taille du marché de la viande biologique était évaluée à 21,87 milliards USD en 2025 et devrait croître de 23,59 milliards USD en 2026 pour atteindre 34,43 milliards USD d'ici 2031, à un CAGR de 7,86 % durant la période de prévision (2026-2031). Cette croissance est portée par une sensibilisation accrue à la santé, l'expansion des populations urbaines à hauts revenus et l'application de normes de certification biologique plus strictes. Ces facteurs poussent les consommateurs vers des options protéinées premium offrant des profils d'ingrédients plus sains et respectant des pratiques vérifiables en matière de bien-être animal. L'adoption de solutions de traçabilité basées sur la technologie, telles que les projets pilotes blockchain menés par les principaux transformateurs, permet aux marques de maintenir des primes de prix sur un marché fragmenté mais très dynamique. Par ailleurs, les investisseurs financent activement des projets d'expansion des capacités en Amérique du Nord et en Asie-Pacifique, où la demande continue de dépasser l'offre. Dans l'Union européenne, des mesures politiques incitent les producteurs à convertir davantage de terres agricoles à l'agriculture biologique, soutenant ainsi la croissance du marché.
Principaux enseignements du rapport
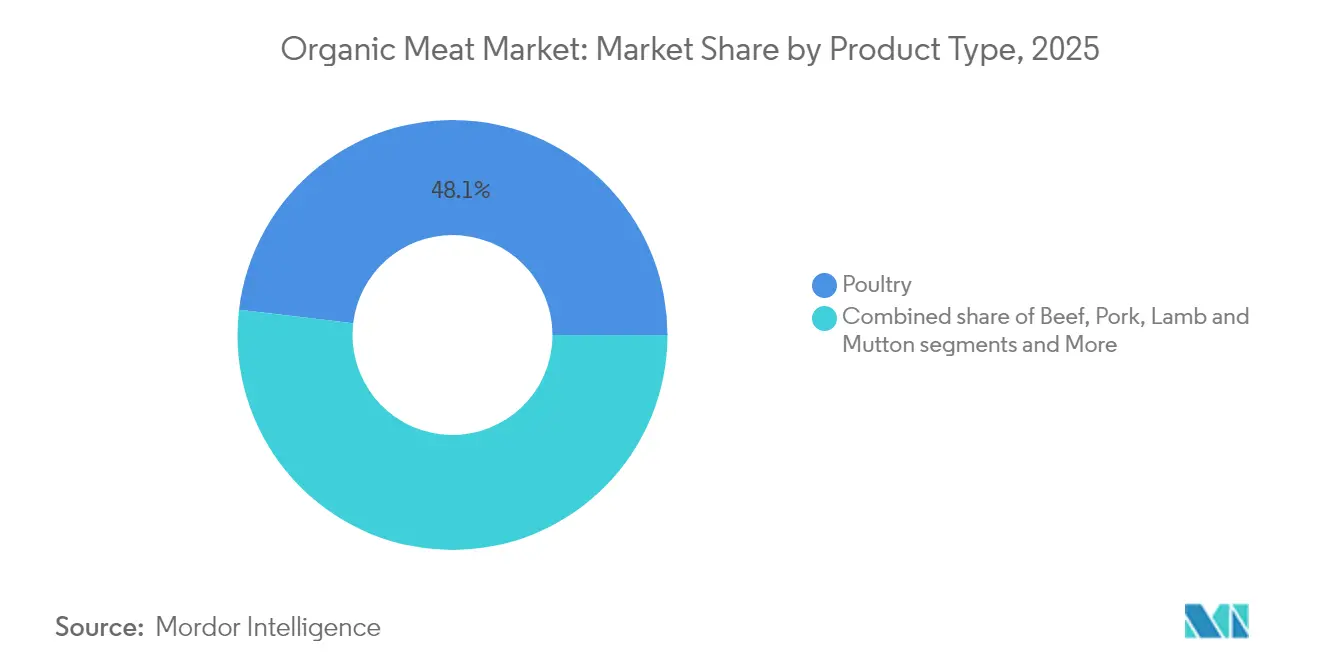
- Par type de produit, la volaille a dominé avec une part de revenus de 48,12 % en 2025 ; l'agneau et le mouton devraient progresser à un CAGR de 11,92 % jusqu'en 2031.
- Par forme de produit, les produits frais et réfrigérés ont capté 61,05 % de la part du marché de la viande biologique en 2025, tandis que les produits surgelés devraient croître à un CAGR de 10,05 % jusqu'en 2031.
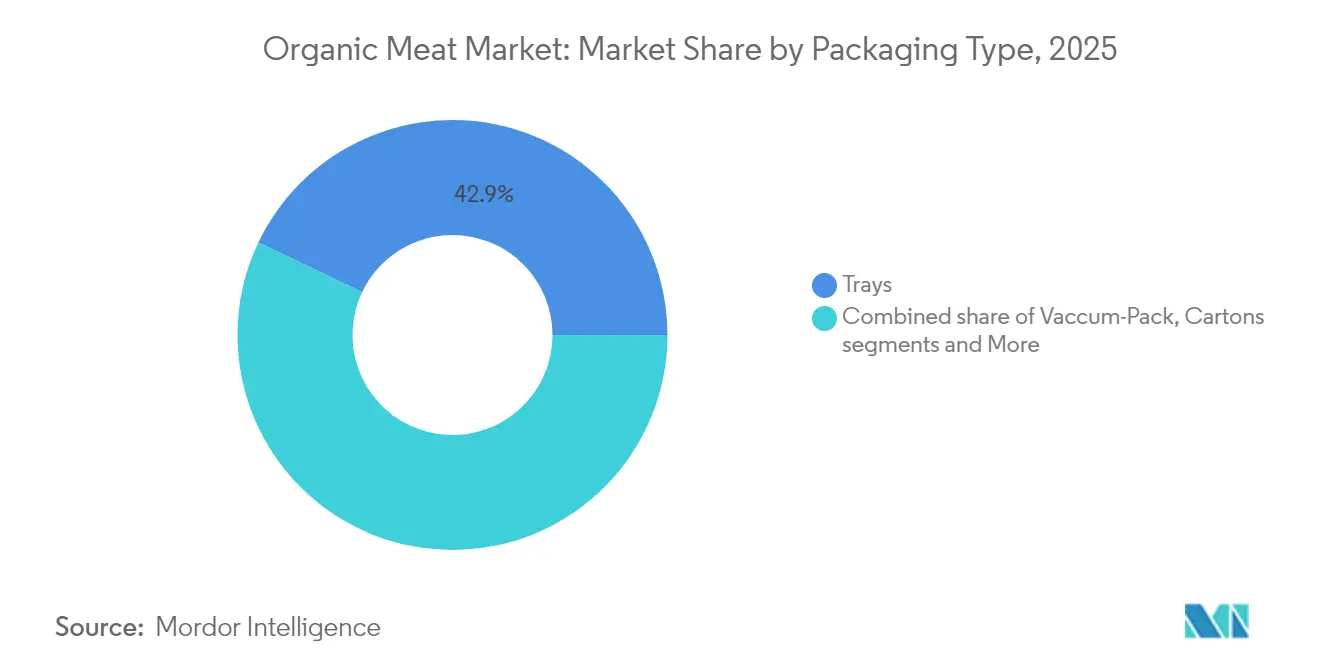
- Par type d'emballage, les formats en barquette détenaient 42,93 % de la taille du marché de la viande biologique en 2025 ; les sachets devraient se développer à un CAGR de 10,02 % entre 2026 et 2031.
- Par canal de distribution, le circuit hors domicile a conservé 66,02 % de la part du marché de la viande biologique en 2025, tandis que les circuits sur place devraient afficher un CAGR de 10,44 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 38,74 % de la part du marché de la viande biologique en 2025, tandis que l'Asie-Pacifique devrait enregistrer la croissance la plus rapide avec un CAGR de 9,87 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les bénéfices pour la santé orientent la préférence des consommateurs vers les produits de viande biologique | +2.1% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| La durabilité environnementale accroît la demande de production d'élevage biologique | +1.8% | Mondial, particulièrement fort dans l'Union européenne et en Asie-Pacifique | Long terme (≥ 4 ans) |
| La sensibilisation au bien-être animal accélère la croissance du marché de la viande biologique | +1.3% | Amérique du Nord et Union européenne en cœur de cible, expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Le positionnement premium des produits de viande biologique attire les consommateurs axés sur la qualité | +1.7% | Mondial, concentré dans les centres urbains | Court terme (≤ 2 ans) |
| Le cadre réglementaire et le soutien gouvernemental stimulent la production de viande biologique | +1.4% | Union européenne et Amérique du Nord principalement, expansion mondiale | Long terme (≥ 4 ans) |
| L'évolution des modes de vie et l'urbanisation stimulent la demande de produits biologiques premium | +1.2% | Asie-Pacifique en cœur de cible, débordement vers les centres urbains mondiaux | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Les bénéfices pour la santé orientent la préférence des consommateurs vers les produits de viande biologique
Alors que la conscience sanitaire des consommateurs continue de croître, la viande biologique a consolidé sa position sur le marché de la viande biologique en tant que source de protéines privilégiée, reconnue pour être exempte d'hormones de synthèse, d'antibiotiques et de résidus chimiques. L'Organic Trade Association souligne que les agriculteurs biologiques américains respectent des normes rigoureuses, notamment l'élevage du bétail sans antibiotiques ni hormones de croissance synthétiques, l'utilisation d'une alimentation 100 % biologique et la garantie d'environnements de vie propres et sans cages. Ces pratiques mettent non seulement l'accent sur le bien-être animal, mais s'inscrivent également dans la demande croissante de transparence et de durabilité dans la production alimentaire. Les consommateurs des générations Millennials et Z, en particulier, stimulent cette demande sur le marché de la viande biologique, manifestant une volonté de payer des prix premium pour des produits qu'ils perçoivent comme plus sains et issus de sources éthiques. L'attrait de la viande biologique est encore renforcé par des études scientifiques établissant un lien entre sa consommation et un risque réduit de maladies chroniques, telles que les maladies cardiovasculaires et certains cancers. Ces données renforcent la confiance des consommateurs et créent un cycle auto-entretenu dans lequel les acheteurs soucieux de leur santé propulsent la croissance du marché tout en validant les stratégies de tarification premium.
La durabilité environnementale accroît la demande de production d'élevage biologique
Les considérations environnementales sont passées de préoccupations de niche à des moteurs significatifs des décisions d'achat. La production de viande biologique offre des avantages distincts en matière de durabilité par rapport aux méthodes conventionnelles. Selon The Organic Center, les pratiques liées à la viande biologique soutiennent activement la biodiversité en éliminant l'utilisation de pesticides synthétiques nocifs et en favorisant des habitats diversifiés. Le pâturage géré, composante essentielle de l'agriculture biologique, améliore la qualité des sols et réduit la dépendance aux engrais synthétiques, contribuant ainsi à la durabilité agricole à long terme. Le Plan d'action biologique de l'UE, qui vise à convertir 25 % des terres agricoles à l'agriculture biologique d'ici 2030, reflète un soutien fort au niveau des politiques en faveur des bénéfices environnementaux de l'agriculture biologique[1]. Cette impulsion réglementaire devrait créer des conditions favorables à l'expansion du marché de la viande biologique. Par ailleurs, les engagements des entreprises en matière de durabilité stimulent la demande sur le marché, les opérateurs de restauration collective et les détaillants accordant une priorité croissante à la viande biologique pour atteindre leurs objectifs environnementaux, sociaux et de gouvernance (ESG) tout en répondant aux attentes évolutives des consommateurs. Pour les consommateurs soucieux du climat, l'achat de viande biologique est bien plus qu'un choix alimentaire — il est perçu comme une forme d'activisme environnemental.
La sensibilisation au bien-être animal accélère la croissance du marché de la viande biologique
Les préoccupations relatives au bien-être animal ont évolué, passant de discussions militantes de niche à une influence significative sur le comportement des consommateurs grand public. La certification biologique joue désormais un rôle central sur le marché de la viande biologique en tant que garantie tierce des normes de traitement humain, répondant à la demande croissante des consommateurs pour des pratiques éthiques. Les normes finalisées du USDA relatives à l'élevage biologique et à la volaille fournissent des lignes directrices claires, notamment des exigences spécifiques en matière d'espace intérieur et extérieur, un accès obligatoire à l'extérieur tout au long de l'année et l'interdiction des pratiques à faible niveau de bien-être telles que la mise en cage des truies reproductrices. Ces mises à jour réglementaires visent à éliminer la confusion des consommateurs concernant les normes biologiques tout en répondant à leurs attentes. Les enquêtes soulignent systématiquement le bien-être animal comme l'un des principaux facteurs d'achat pour les consommateurs de viande biologique, soulignant son importance dans la prise de décision. Les détaillants répondent à cette évolution sur le marché de la viande biologique, Whole Foods Market montrant la voie en élargissant ses normes de bien-être animal de référence dans le secteur et en intégrant des certifications tierces pour différencier ses offres biologiques. Cette attention portée au bien-être crée un lien émotionnel fort entre les consommateurs et les produits, permettant aux marques de pratiquer des prix premium tout en favorisant une fidélité à long terme.
Le positionnement premium des produits de viande biologique attire les consommateurs axés sur la qualité
La tendance à la premiumisation sur les marchés des protéines génère d'importantes opportunités de croissance pour le marché de la viande biologique, permettant aux acteurs de pratiquer des prix premium plus élevés tout en maintenant une demande consommateur soutenue. Les recherches montrent systématiquement que des attributs tels que la fraîcheur, le goût, la sécurité et la tendreté sont déterminants dans la formation des préférences des consommateurs. La certification biologique est devenue un marqueur de qualité essentiel, renforçant la confiance des consommateurs et validant les stratégies de tarification premium. Les partenariats avec les détaillants illustrent davantage cette approche sur le marché de la viande biologique, Verde Farms élargissant son offre de bœuf biologique nourri à l'herbe auprès de grands détaillants tels que Target, Publix et d'autres. Ces produits sont stratégiquement positionnés à des prix nettement supérieurs aux alternatives conventionnelles, soulignant leur proposition de valeur premium. L'accent mis sur la qualité va au-delà de la simple sécurité alimentaire pour inclure des profils gustatifs supérieurs, une densité nutritionnelle accrue et une plus grande polyvalence culinaire, séduisant à la fois les passionnés de gastronomie et les consommateurs soucieux de leur santé. Ce positionnement premium différencie non seulement les marques biologiques, mais crée également des barrières à l'entrée significatives pour les producteurs conventionnels, favorisant un avantage concurrentiel durable.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le coût élevé de la viande biologique limite son accessibilité selon les niveaux de revenus | -1.9% | Mondial, le plus prononcé dans les marchés émergents | Court terme (≤ 2 ans) |
| La courte durée de conservation due à l'absence de conservateurs freine la croissance | -1.1% | Mondial, affectant particulièrement l'efficacité de la distribution | Moyen terme (2 à 4 ans) |
| L'absence d'étiquetage standardisé crée de la confusion chez les consommateurs et nuit à la confiance | -0.8% | Mondial, avec des cadres réglementaires régionaux variables | Moyen terme (2 à 4 ans) |
| Une chaîne d'approvisionnement sous-développée entraîne des retards | -0.7% | Marchés émergents et zones rurales à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le coût élevé de la viande biologique limite son accessibilité aux consommateurs de différents niveaux de revenus
La sensibilité aux prix demeure le principal obstacle à l'adoption sur le marché de la viande biologique, les prix de détail des options biologiques étant considérablement plus élevés que ceux des alternatives conventionnelles. Cette disparité de prix limite la pénétration du marché dans différentes tranches de revenus. Les pressions économiques, notamment en période d'inflation, aggravent encore ce problème. Les consommateurs privilégient souvent les dépenses essentielles, ce qui conduit beaucoup d'entre eux à opter pour des sources de protéines moins chères malgré une préférence pour les produits biologiques. Le rapport de situation sur les produits biologiques 2025 du USDA met en évidence une baisse des primes de prix pour les produits biologiques, due à l'intensification de la concurrence et à l'essor d'étiquettes alternatives telles que l'agriculture régénératrice[2]. Cette tendance suggère que les producteurs pourraient avoir besoin de comprimer leurs marges pour rendre la viande biologique plus accessible à un public plus large. Du côté de la production, des structures de coûts élevées présentent des défis supplémentaires sur l'ensemble du marché de la viande biologique. Les dépenses liées aux primes sur l'alimentation biologique et aux processus de certification limitent la capacité des producteurs à baisser les prix sans compromettre la rentabilité. Ces contraintes structurelles de coûts constituent un obstacle majeur à l'adoption de masse de la viande biologique, soulignant la nécessité d'interventions stratégiques pour équilibrer accessibilité et rentabilité sur le marché de la viande biologique.
La courte durée de conservation des produits de viande biologique due à l'absence de conservateurs freine la croissance
Les producteurs font face à d'importants défis logistiques sur le marché de la viande biologique en raison de l'interdiction des conservateurs synthétiques, ce qui augmente les coûts et entrave l'efficacité de la distribution. Ces problèmes sont particulièrement prononcés pour les petits producteurs qui n'ont pas accès à une infrastructure avancée de chaîne du froid. Cependant, les avancées technologiques offrent des solutions prometteuses à ces contraintes. Des chercheurs de l'Université du Maryland ont développé une technologie de « chauffage éclair », qui permet de conserver la viande à température ambiante pendant jusqu'à 5 jours sans aucune perte de valeur nutritionnelle. De même, IXON Food Technology a introduit une innovation révolutionnaire avec sa technologie brevetée d'emballage aseptique sous vide, permettant de conserver la viande à température ambiante pendant jusqu'à 2 ans sans réfrigération ni conservateurs. Ces défis de conservation affectent de manière disproportionnée les petits producteurs biologiques sur le marché de la viande biologique, car ils manquent souvent des ressources nécessaires pour investir dans des systèmes d'emballage et de distribution avancés. Cette disparité crée un avantage concurrentiel pour les acteurs de plus grande taille disposant de capacités sophistiquées en matière de chaîne d'approvisionnement. Les partenariats avec les détaillants amplifient encore ce problème, car ils exigent des chaînes d'approvisionnement fiables et une disponibilité constante des produits. Par conséquent, la durée de conservation limitée de la viande biologique constitue un obstacle majeur pour les petits producteurs souhaitant obtenir des emplacements premium en grande distribution.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination de la volaille stimule l'expansion du marchéLa volaille occupe la première place avec une part dominante de 48,12 % du marché de la viande biologique en 2025, soulignant un glissement des consommateurs vers des protéines biologiques abordables. Cette tendance est soutenue par une chaîne d'approvisionnement bien établie garantissant une disponibilité constante en grande distribution. Les avancées technologiques et les mises à jour réglementaires ont propulsé la production de volaille biologique. Notamment, les normes révisées du USDA relatives à l'élevage biologique et à la volaille mettent désormais l'accent sur l'espace et l'enrichissement environnemental, faisant écho aux exigences des consommateurs en matière de bien-être animal accru. Tandis que le bœuf se taille une présence notable sur le marché grâce à des stratégies premium, le porc se heurte à des obstacles culturels et alimentaires sur les marchés émergents. Pourtant, l'avantage du porc réside dans les innovations de transformation qui le distinguent.
Des segments tels que l'agneau et le mouton sont sur une trajectoire ascendante, affichant un CAGR prévisionnel de 11,92 % jusqu'en 2031. Cette progression sur le marché de la viande biologique est largement attribuée aux préférences culturelles sur les marchés émergents du Moyen-Orient et d'Asie du Sud, où la certification biologique obtient une prime. À mesure que l'urbanisation et les revenus disponibles augmentent, l'appétit pour les protéines premium croît également, en particulier dans les régions où l'agneau est culturellement valorisé. Le segment bénéficie d'un avantage concurrentiel en raison des défis d'approvisionnement limité et de réseaux d'exportation solides reliant les producteurs biologiques à des marchés mondiaux lucratifs. Par ailleurs, d'autres viandes biologiques, telles que le gibier et les protéines de spécialité, se taillent leur niche. Elles s'appuient sur une image artisanale et des ventes en circuit direct au consommateur, contournant les obstacles traditionnels de la grande distribution. Dans l'ensemble, les avancées dans la production d'alimentation biologique et la gestion des pâturages réduisent les coûts de production, améliorent les marges, tout en maintenant les normes d'intégrité biologique.

Par forme de produit :
la domination du frais face à l'innovation du surgeléLes produits de viande biologique frais et réfrigérés dominent le marché de la viande biologique avec une part de 61,05 % en 2025, portés par les préférences des consommateurs pour une qualité supérieure et une flexibilité culinaire, qui justifient des stratégies de tarification premium. Cette domination s'aligne sur l'évolution des tendances de la grande distribution, où le commerce expérientiel et la préparation des repas à domicile ont gagné du terrain, notamment à la suite des changements de mode de vie induits par la pandémie. Les consommateurs recherchent de plus en plus des ingrédients de haute qualité pour cuisiner à la maison, renforçant la demande de produits frais. Les partenariats avec les détaillants illustrent davantage cette tendance, Verde Farms élargissant considérablement son offre de bœuf biologique frais auprès de grandes chaînes de supermarchés telles que Target, Publix et Albertsons, réalisant une croissance notable de sa distribution grâce à une stratégie de positionnement premium sur le frais. Les produits frais bénéficient de chaînes d'approvisionnement plus courtes, ce qui contribue à réduire les coûts de transport et à maintenir l'intégrité des produits, permettant une tarification compétitive par rapport aux alternatives surgelées.
Les produits de viande biologique surgelés connaissent une croissance robuste sur le marché de la viande biologique, avec un CAGR projeté de 10,05 % jusqu'en 2031. Cette croissance est alimentée par une demande croissante de commodité et des avancées technologiques qui préservent la valeur nutritionnelle tout en prolongeant la durée de conservation. Les produits surgelés facilitent également l'expansion géographique du marché, surmontant les limitations de distribution auxquelles font face les produits frais. Cela est particulièrement avantageux pour les petits producteurs biologiques cherchant à accéder aux marchés nationaux. De plus, les viandes biologiques surgelées séduisent les consommateurs sensibles aux prix en offrant les avantages du biologique à des prix plus abordables, car elles affichent généralement des primes inférieures à celles des alternatives fraîches. Les technologies d'emballage avancées, telles que la mise sous vide et l'emballage sous atmosphère modifiée, améliorent la qualité des produits surgelés, minimisent les brûlures de congélation et préservent l'intégrité biologique sur de longues périodes de stockage, renforçant ainsi la confiance des consommateurs et stimulant l'adoption sur le marché.
Par type d'emballage :
la commodité des barquettes face à l'innovation des sachetsEn 2025, l'emballage en barquette, représentant 42,93 % de la part de marché, est privilégié pour son adéquation avec les besoins d'exposition en grande distribution et la demande croissante des consommateurs pour des produits prêts à cuisiner et en portions contrôlées. Les supermarchés sont attirés par les barquettes non seulement pour leur attrait visuel et leur empilabilité, mais aussi pour la commodité qu'elles offrent, notamment pour les produits de viande biologique fraîche. Les barquettes correspondent aux tendances contemporaines de planification des repas et de restauration familiale, un sentiment partagé par les consommateurs soucieux de leur santé. Cependant, à mesure que l'attention portée à la durabilité environnementale s'intensifie, les formats de barquettes traditionnels font l'objet d'un examen critique. Cela a stimulé les innovations vers des matériaux recyclables et biodégradables, visant à équilibrer l'efficacité en grande distribution avec une empreinte environnementale réduite.
Les sachets gagnent rapidement en popularité, s'imposant comme le format d'emballage à la croissance la plus rapide, avec un CAGR prévisionnel de 10,02 % jusqu'en 2031. Leur conception légère et flexible se traduit par des économies significatives de coûts et d'espace dans la production, le stockage et la distribution. Les consommateurs urbains, en particulier ceux ayant des préoccupations écologiques, sont attirés par les sachets pour leur commodité, leur fraîcheur et leur portabilité. C'est particulièrement vrai pour les produits de viande biologique en portion individuelle ou à consommer en déplacement. À mesure que les producteurs de viande biologique se tournent de plus en plus vers les ventes numériques et directes aux consommateurs, les sachets deviennent le format d'emballage de prédilection, aptes à préserver la qualité des produits tout en s'alignant sur les objectifs de durabilité.
Par canal de distribution :
la stabilité du circuit hors domicile face à l'accélération du circuit sur placeEn 2025, les circuits hors domicile représentent 66,02 % de la part de marché, soulignant la solidité des infrastructures de distribution établies et des habitudes des consommateurs qui se tournent vers les épiceries traditionnelles et les magasins spécialisés pour leurs achats de viande biologique. Les supermarchés et les hypermarchés, avec leurs rayons biologiques dédiés et leur positionnement premium, non seulement justifient des marges plus élevées, mais cultivent également la confiance des consommateurs grâce à la notoriété des marques. Whole Foods Market illustre cette stratégie, présentant une gamme de viandes biologiques, de Force of Nature Meats à diverses options nourries à l'herbe, alliant qualité des produits et savoir-faire commercial. Les magasins spécialisés, quant à eux, exploitent des marchés de niche, offrant des sélections soigneusement choisies et des conseils d'experts aux consommateurs exigeants à la recherche de variétés spécifiques de viande biologique. Pendant ce temps, les canaux de vente en ligne gagnent rapidement du terrain, s'appuyant sur des modèles de vente directe aux consommateurs et des services d'abonnement qui mettent l'accent sur la commodité et favorisent des relations clients solides pour les achats récurrents.
Les circuits sur place sont positionnés pour une croissance significative, projetée à un CAGR de 10,44 % jusqu'en 2031. Cette progression est largement attribuée à l'adoption des protéines biologiques par le secteur de la restauration, en phase avec la demande croissante des consommateurs pour une restauration durable. Les restaurants et les acteurs de la restauration collective proposent de plus en plus de viandes biologiques, non seulement pour enrichir leurs menus, mais aussi pour attirer des convives soucieux de l'environnement qui sont prêts à payer un supplément pour une restauration éthique. Cette dynamique dans le secteur sur place reflète une évolution plus large de l'industrie vers la transparence et la durabilité, résonnant particulièrement auprès des convives plus jeunes qui accordent la priorité à la responsabilité des entreprises. Avec des chefs qui défendent les viandes biologiques et mettent en avant leurs qualités gustatives et culinaires supérieures, une demande croissante soutient la tarification premium.
Analyse géographique
Marché de la viande biologique en Amérique du Nord
En 2025, l'Amérique du Nord détient une part de marché dominante de 38,74 %, portée par ses infrastructures biologiques bien établies et ses cadres réglementaires en constante évolution, renforcés depuis la création du Programme national biologique (National Organic Program) de l'USDA. L'avantage concurrentiel de la région repose sur ses systèmes de certification complets et les récentes avancées réglementaires. L'USDA a considérablement augmenté le financement du Programme national biologique et introduit de nouvelles normes biologiques pour l'élevage et la volaille, entrées en vigueur en janvier 2024, comme le souligne la Coalition nationale biologique (National Organic Coalition). Le Canada joue un rôle central dans cette croissance, grâce à l'expansion de ses opérations d'élevage et à l'exploitation des dispositions de l'ALENA pour renforcer la distribution transfrontalière de viande biologique. Les circuits de vente directe aux consommateurs de la région ont atteint leur maturité au-delà de la poussée induite par la pandémie, les plateformes de commerce électronique permettant aux producteurs ruraux d'accéder aux marchés urbains haut de gamme tout en préservant l'intégrité biologique tout au long de la chaîne d'approvisionnement.
Marché de la viande biologique en Asie-Pacifique
L'Asie-Pacifique se positionne comme la région à la croissance la plus rapide, avec un CAGR projeté de 9,87 % jusqu'en 2031. Cette croissance est alimentée par un développement économique rapide et une évolution culturelle vers une consommation de protéines haut de gamme dans les zones urbaines. Le secteur alimentaire biologique indien affiche un potentiel immense, avec des métropoles telles que Mumbai, Pune et Delhi en tête des recherches sur les aliments biologiques, tandis que les zones non métropolitaines connaissent également une adoption accélérée. Les investissements dans les infrastructures avicoles à travers la région facilitent l'intégration de la viande biologique en Asie du Sud et en Asie du Sud-Est. Cette croissance est soutenue par un accent mis sur la production locale afin de renforcer la sécurité alimentaire. Par ailleurs, les préférences alimentaires culturelles et les croyances médicinales traditionnelles qui considèrent l'alimentation comme un remède s'alignent naturellement avec le positionnement de la viande biologique, permettant l'acceptation de prix premium dans des segments de revenus diversifiés.
Marché de la viande biologique en EMEA et en Amérique du Sud
L'Europe maintient une forte présence sur le marché, soutenue par le Plan d'action biologique ambitieux de l'UE, qui vise à porter l'agriculture biologique à 25 % des terres agricoles d'ici 2030, contre 8,5 % actuellement. L'introduction de nouvelles réglementations biologiques de l'UE en janvier 2025 imposera des exigences de conformité plus strictes, présentant des défis pour les petits producteurs, mais renforçant l'intégrité globale du marché et la confiance des consommateurs. La région bénéficie de normes de certification harmonisées entre les États membres, qui facilitent le commerce transfrontalier et créent des économies d'échelle dans la production et la distribution de viande biologique. Parallèlement, le Moyen-Orient et l'Afrique émergent comme des régions en croissance, portées par les préférences culturelles pour l'agneau et le mouton. L'Amérique du Sud, quant à elle, tire parti de ses capacités de production animale établies et de ses réseaux d'exportation en expansion pour répondre à la demande croissante de protéines biologiques traçables sur les marchés développés.
Paysage réglementaire
La production et le commerce de viande biologique sont régis par des normes biologiques obligatoires couvrant l'alimentation, le bien-être animal, les intrants et la certification, avec un renforcement des contrôles sur la documentation et l'étiquetage. Aux États-Unis, l'USDA AMS supervise le National Organic Program (7 CFR Part 205), et les Organic Livestock and Poultry Standards (OLPS) ont fait évoluer le secteur vers des exigences de bien-être plus claires et auditables, la plupart des exploitations devant se conformer d'ici le 2 janvier 2025.
En Europe, les règles biologiques de l'UE relevant du règlement (UE) 2018/848 continuent d'évoluer par des révisions ciblées. Un point d'ancrage à court terme est le risque de rupture lié à la reconnaissance d'équivalence des pays tiers, qui court actuellement jusqu'au 31 décembre 2026, et qui a suscité des négociations actives autour d'un cadre de prolongation. Le Royaume-Uni a mis en œuvre The Organic Production (Amendment) Regulations 2025, effectif au 1er janvier 2026, incluant des exemptions à durée limitée (par exemple, des tolérances spécifiques pour les poulettes non biologiques et un usage limité d'aliments protéinés non biologiques pour les porcelets et la volaille) jusqu'au 31 décembre 2026, ce qui affecte l'approvisionnement, la planification à la ferme et la préparation aux audits pour les opérateurs approvisionnant le marché britannique.
Analyse de la chaîne de valeur
La chaîne de valeur de la viande biologique commence par des intrants certifiés (aliments biologiques, pâturage, pratiques approuvées de santé et de bien-être animal) et se poursuit à travers des exploitations d'élevage certifiées, l'abattage et la transformation sous contrôles de manutention biologique, l'emballage, la logistique de la chaîne du froid, et la distribution via les détaillants hors commerce, les magasins spécialisés, les canaux en ligne et la restauration. Par rapport à la viande conventionnelle, l'offre biologique est contrainte par des périodes d'élevage plus longues, une intensité de main-d'œuvre plus élevée et une productivité système plus faible, avec des écarts de rendement d'environ 20 à 40 % couramment cités dans la production d'élevage biologique en raison des restrictions sur des intrants tels que les additifs synthétiques et les composants d'alimentation liés aux OGM.
La certification, la traçabilité et la capacité de transformation dédiée constituent des goulots d'étranglement récurrents. Aux États-Unis, l'initiative Strengthening Organic Enforcement a introduit des certificats biologiques normalisés avec une conformité obligatoire à partir du 19 mars 2024, relevant le niveau d'exigence pour la documentation de chaîne de traçabilité des transformateurs, importateurs et manutentionnaires. Dans l'Union européenne, les mises à jour proposées du règlement (UE) 2018/848, y compris la proposition de la Commission européenne publiée en décembre 2025, comprennent des ajustements liés au commerce concernant les délais d'équivalence et des clarifications techniques pour les règles d'élevage, renforçant la nécessité de modèles opérationnels à double conformité pour la viande biologique commercialisée à l'échelle mondiale. En aval, les détaillants et les opérateurs de restauration imposent des exigences élevées en matière de cohérence et de durée de conservation, faisant de l'exécution de la chaîne du froid et des formats à valeur ajoutée (frais/réfrigéré, congelé et transformé) des leviers clés pour développer la disponibilité au-delà des réseaux locaux et régionaux.
Paysage concurrentiel
Le marché de la viande biologique présente une faible fragmentation, avec des acteurs internationaux et des acteurs émergents qui s'efforcent d'obtenir des parts de marché plus importantes dans le secteur de la viande biologique. Parmi les principaux acteurs figurent Tyson Foods, Inc., JBS S.A., Perdue Farms, Inc., Cargill Incorporated et Danish Crown A.m.b.a (Danpo), entre autres. Ces entreprises ciblent des marchés dans les pays en développement et les pays développés pour leur expansion commerciale, soit en investissant dans une nouvelle unité de production, soit en acquérant des entreprises établies dans le segment de la viande biologique.
Pour maintenir un avantage concurrentiel, les entreprises se tournent vers des stratégies telles que les acquisitions, l'innovation produit et l'expansion sur de nouveaux marchés. Par exemple, Tyson et Perdue ne se contentent pas de lancer de nouveaux produits, mais adoptent également des technologies de production avancées pour améliorer l'efficacité et répondre aux préférences évolutives des consommateurs. Les marques diversifient leurs offres, proposant des découpes uniques, des viandes aromatisées et des produits à valeur ajoutée tels que des viandes biologiques marinées ou pré-assaisonnées. Perdue Farms en est un exemple, ayant lancé des nuggets de poulet biologique légèrement panés et sans gluten, ciblant spécifiquement les consommateurs soucieux de leur santé à la recherche de commodité.
Les marques soulignent leur engagement envers l'agriculture durable, le bien-être animal et l'approvisionnement local. Tyson Foods se distingue en mettant en avant ses initiatives visant à réduire l'impact environnemental et à améliorer le bien-être animal dans ses campagnes marketing. En adoptant des méthodes et des technologies innovantes, les marques non seulement élèvent leur niveau de qualité, mais défendent également la durabilité. Par exemple, Tyson Foods exploite des technologies logistiques avancées et des technologies de chaîne du froid, garantissant la fraîcheur des produits, minimisant les déchets et maintenant une qualité constante.
Leaders du secteur de la viande biologique
-
Tyson Foods, Inc.
-
Perdue Farms, Inc.
-
JBS S.A.
-
Woolworths Group Limited
-
Hormel Foods Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la viande biologique Entreprises couvertes dans ce rapport
- Tyson Foods Inc.
- JBS S.A.
- Woolworths Group Limited
- Perdue Farms Inc.
- Meyer Natural Foods LLC
- Scandi standard AB
- Foster Poultry Farms, LLC
- Verde Farms, LLC
- Eversfield Organic Ltd
- Les Viandes du Breton Inc.
- Cleaver's Organic (Hewitt Foods)
- Farmer Focus
- Hormel Foods Corporation (Applegate)
- OBE Organics Australia
- Swillington Organic Farm
- Valens Farms
- Corpp Cooperative
- Bell & Evans
- Waitrose Limited
- Yorkshire Valley Farms
Opportunités de marché et perspectives d'avenir
Un des espaces blancs les plus clairs réside dans l'expansion de l'offre domestique sur les marchés fortement dépendants du bœuf biologique importé, soutenue par des programmes actifs reliant la certification biologique aux pratiques régénératives. Aux États-Unis, les rapports de l'Organic Trade Association montrent une croissance des ventes de bœuf biologique en 2025 (plus de 1,4 milliard USD, en hausse de 44,3 % en glissement annuel), et Niman Ranch a lancé un programme domestique de bœuf certifié Regenerative Organic Certified (ROC) en février 2026, faisant état par la suite d'une couverture de 105 000 acres répartis entre le Nebraska, le Dakota du Sud et le Montana en date de mai 2026. Ces initiatives soutiennent les efforts de recrutement et de conversion des éleveurs et permettent des allégations premium différenciées dans le cadre des règles biologiques plutôt que des labels adjacents.
Les opportunités s'étendent également aux formats à valeur ajoutée et pratiques qui aident à répondre aux contraintes de durée de conservation et de distribution de la viande biologique tout en préservant l'intégrité biologique grâce à des ingrédients conformes et des pratiques de manutention validées. Avec la conformité USDA OLPS en vigueur pour la plupart des exploitations depuis le 2 janvier 2025 (et certaines exigences d'infrastructure avicole reportées à 2029), les marques et transformateurs disposent d'une base de conformité plus claire pour développer des gammes biologiques axées sur le bien-être animal dans la distribution et la restauration. Parallèlement, les investissements dans la capacité de transformation et les capacités de chaîne du froid, y compris les mises à niveau chez les grands opérateurs multi-protéines, ainsi que la traçabilité assistée par la technologie soutenue par des normes de documentation motivées par l'application réglementaire, offrent des voies pratiques pour réduire les frictions dans le développement des gammes de produits biologiques à travers les canaux hors commerce, en ligne et de vente au détail.
Développements industriels récents dans Marché de la viande biologique
- Juin 2026 : Tyson Foods a élargi sa gamme Tyson Chicken Cups avec de nouvelles saveurs, notamment Ail et Herbes, BBQ et Harissa. Ce déploiement renforce l'orientation vers des offres pratiques et axées sur les protéines, qui aident les entreprises de viande de marque à défendre leur espace en rayon et à soutenir un positionnement premium dans les occasions de plats préparés et de collations.
- Mars 2026 : JBS S.A. a annoncé un plan d'investissement de 1,4 milliard USD pour 2026, axé sur l'expansion de la capacité de production dans plusieurs installations, y compris les usines Pilgrim's Pride et un site de transformation de bœuf au Texas. Le programme signale une allocation continue de capital au débit et à l'efficacité, ce qui peut renforcer la fiabilité de l'approvisionnement pour les clients de marque et de marque de distributeur dans les catégories de protéines qui se recoupent avec les besoins d'approvisionnement et de manutention biologiques.
- Octobre 2025 : Perdue Farms a marqué son 10ᵉ Annual Animal Care Summit, mettant en avant sa position dans la production de poulet biologique certifié USDA et son programme plus large de bien-être animal. L'accent public continu sur le bien-être et la croissance biologique soutient la confiance des détaillants et de la restauration dans l'intégrité des programmes, à mesure que les normes se renforcent et que le contrôle des consommateurs sur les allégations de production s'intensifie.
Marché de la viande biologique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de la viande biologique couvre la valeur de la viande vendue comme biologique selon des normes reconnues. En pratique, cela signifie que les animaux sont élevés sur des terres certifiées, nourris avec une alimentation biologique et ne reçoivent ni antibiotiques ni hormones de croissance ajoutées.
Exclusions du périmètre : Nous excluons la viande conventionnelle et naturelle (non certifiée), ainsi que les produits de la mer vendus dans le cadre de programmes biologiques ou de durabilité distincts.
Aperçu de la segmentation
- Par type
- Volaille
- Bœuf
- Porc
- Agneau et mouton
- Autres viandes biologiques
- Par forme de produit
- Frais/Réfrigéré
- Surgelé
- Par type d'emballage
- Sous vide
- Barquettes
- Cartons
- Autres
- Par canal de distribution
- Hors domicile
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Boutiques en ligne
- Autres canaux de distribution
- Sur place
- Hors domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire constitue le fondement du bassin de demande et de la logique de tarification avant la conduite de tout entretien. Nous examinons les données publiques sur l'agriculture et l'alimentation, notamment les mises à jour du Service de recherche économique du USDA, les statistiques agricoles de la Commission européenne, les séries de production de la FAOSTAT et les orientations des programmes nationaux biologiques qui précisent ce qui est qualifié de biologique.
Pour maintenir des hypothèses réalistes, nous recueillons également des signaux complémentaires provenant de sources telles que les statistiques douanières et commerciales lorsque cela est pertinent, des revues à comité de lecture qui suivent les pratiques d'élevage biologique, et des publications d'associations professionnelles sur les tendances des ventes biologiques. Les dépôts de documents d'entreprises et les présentations aux investisseurs sont utilisés pour comprendre les évolutions du mix marques et canaux, tandis qu'une base de données par abonnement payant pour les données financières des entreprises et une autre pour les contrôles des importations et exportations au niveau des expéditions sont utilisées de manière sélective pour recouper les totaux. Ces sources documentaires ne sont pas exhaustives, et des références supplémentaires ont été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens primaires et enquêtes
Les entretiens primaires et les enquêtes sont utilisés pour tester sous pression ce que nous avons observé lors de la recherche documentaire et pour combler les lacunes que les sources publiques ne peuvent pas résoudre, telles que les primes de prix biologiques par type de viande, le mix au niveau des canaux et le rythme de conversion de l'offre. Nous nous entretenons avec un panel diversifié de parties prenantes, notamment des transformateurs, des propriétaires de marques, des détaillants, des distributeurs, des organismes de certification et des participants du côté agricole. La couverture des principales régions de consommation contribue à garantir que le dimensionnement final n'est pas excessivement influencé par une seule géographie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 14 % | APAC : 44 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 34 % |
| Acteurs de plus petite taille : 14 % | Responsables : 54 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une reconstruction descendante de la valeur de la viande biologique en reliant les indicateurs de production et de ventes de bétail biologique à une conversion réaliste en valeur de détail, puis en filtrant par répartitions par canal et par géographie. Nous maintenons le modèle ancré à des indicateurs mesurables tels que les effectifs de bétail biologique certifié et les délais de conversion, la disponibilité et les mouvements de prix de l'alimentation biologique, les primes de prix biologiques observées par rapport à la viande conventionnelle, les signaux de capacité de la chaîne du froid et de transformation, et la pénétration en grande distribution de la viande étiquetée biologique.
Une fois le bassin de demande défini, les résultats sont corroborés par des approximations ascendantes sélectives. Les volumes échantillonnés et les prix de vente moyens sont agrégés pour les principaux types de viande et les principaux canaux, puis ajustés pour tenir compte des lacunes de couverture. Lorsque les informations divulguées sont limitées, nous utilisons des fourchettes conservatrices convenues avec les données des entretiens. L'écart est traité en appliquant le ratio de marché comparable le plus proche, tel que la part biologique au sein d'une catégorie de viande, plutôt qu'en forçant des agrégations exactes par entreprise.
Pour les prévisions, une analyse de scénarios est utilisée pour refléter comment les changements dans le rythme de certification, la compression des primes de prix et la sensibilité aux revenus peuvent modifier la croissance. Ces scénarios sont ancrés au consensus d'experts recueilli lors des entretiens. Les mouvements à court terme sont recoupés avec les tendances récentes de prix et de volumes afin que la courbe ne progresse pas de manière irréaliste d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation est effectuée par le biais de multiples vérifications afin que le chiffre final reste cohérent avec les signaux réels du marché. Nous comparons les résultats du modèle à des indicateurs indépendants tels que les tendances des dépenses alimentaires biologiques, l'expansion des assortiments des détaillants, l'activité de certification et les mouvements commerciaux lorsque cela est pertinent. Toute variance inhabituelle est examinée et retravaillée.
Avant la validation finale, le travail fait l'objet de révisions analytiques étape par étape portant sur les hypothèses, la cohérence des unités et les conversions de devises. Lorsqu'un changement majeur est détecté, tel qu'une modification réglementaire, une perturbation de l'approvisionnement ou un mouvement de prix important, l'équipe procède à de nouveaux contacts avec les experts pour confirmer la direction et l'ampleur. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements significatifs. Une vérification finale avant livraison est également effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Comparaison du dimensionnement du marché de la viande biologique par Mordor Intelligence avec d'autres estimations publiées
Il est courant de voir différentes valeurs de marché pour la viande biologique, car chaque éditeur trace la ligne différemment sur ce qui est considéré comme biologique, quel stade de la chaîne de valeur est mesuré et comment les primes de prix sont traitées selon les régions. Le calendrier joue également un rôle, car les prix de la viande et le mix de distribution peuvent évoluer rapidement, et un chiffre qui n'est pas actualisé peut s'éloigner des conditions actuelles.
L'écart principal provient de la question de savoir si les produits de la mer et les valeurs au départ de l'usine sont intégrés dans le total. En revanche, Mordor Intelligence ne comptabilise que les catégories de viande biologique certifiée et modélise la valeur plus près des canaux de consommation, avec des hypothèses de primes de prix actualisées par type de viande et par région.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 21,87 milliards USD (2025) | |
| Rapport de marché mondial A | 17,65 milliards USD (2024) | Utilise des valeurs au départ de l'usine et un ensemble plus large de protéines animales incluant les poissons et les crustacés, ce qui peut éloigner le total de la valeur du canal consommateur pour la viande biologique seule. |
| Éditeur sectoriel B | 22,96 milliards USD (2024) | Rapporte une année antérieure et semble appliquer une majoration de prix plus large sans réconcilier clairement les différences de primes régionales ni gérer les évolutions du mix de canaux qui modifient la valeur réalisée. |
Le tableau montre que l'écart s'explique en grande partie par le point de la chaîne de valeur et les inclusions de catégories, et non uniquement par les anticipations de croissance. En maintenant le périmètre limité à la viande biologique certifiée et en vérifiant les primes et le mix de canaux avec les données des entretiens, l'estimation reste traçable à des variables claires qui peuvent être reproduites et mises à jour chaque année.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la viande biologique ?
La taille du marché de la viande biologique a atteint 21,87 milliards USD en 2025, est estimée à 23,59 milliards USD en 2026 et devrait atteindre 34,43 milliards USD d'ici 2031 à un CAGR de 7,86 %.
Quelle région est en tête du marché de la viande biologique ?
L'Amérique du Nord représente la plus grande part régionale avec 38,74 %, soutenue par des systèmes de certification matures et des consommateurs prêts à payer des primes pour des normes vérifiées de bien-être animal.
Quel type de viande connaît la croissance la plus rapide ?
L'agneau et le mouton devraient enregistrer un CAGR de 11,92 % jusqu'en 2031, reflétant une demande croissante dans les villes du Moyen-Orient et d'Asie du Sud où ces protéines ont une importance culturelle.
Pourquoi les viandes biologiques surgelées gagnent-elles du terrain ?
Les formats surgelés bénéficient de technologies de conservation améliorées qui préservent les nutriments, réduisent les déchets et élargissent la portée de la distribution, soutenant un CAGR prévisionnel de 10,05 %.