
Taille et Part du Marché des Aliments et Boissons Biologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 185.05 Milliards de dollars |
| Taille du Marché (2031) | 240.78 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
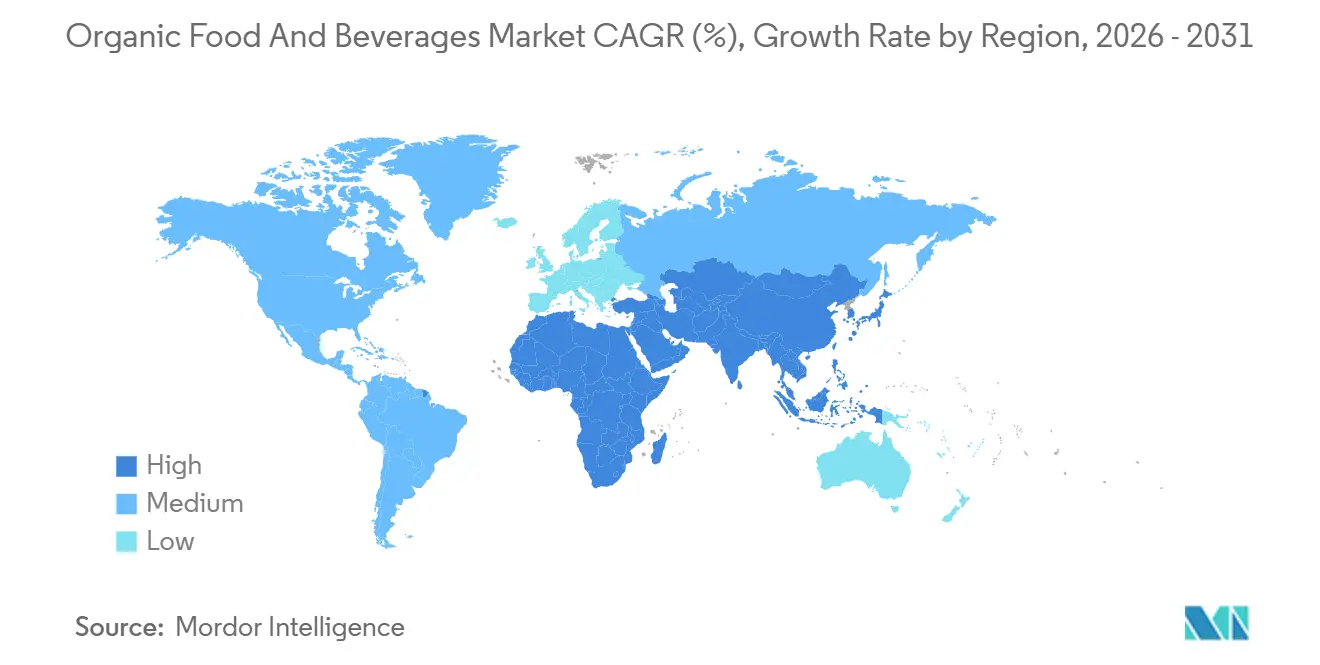
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
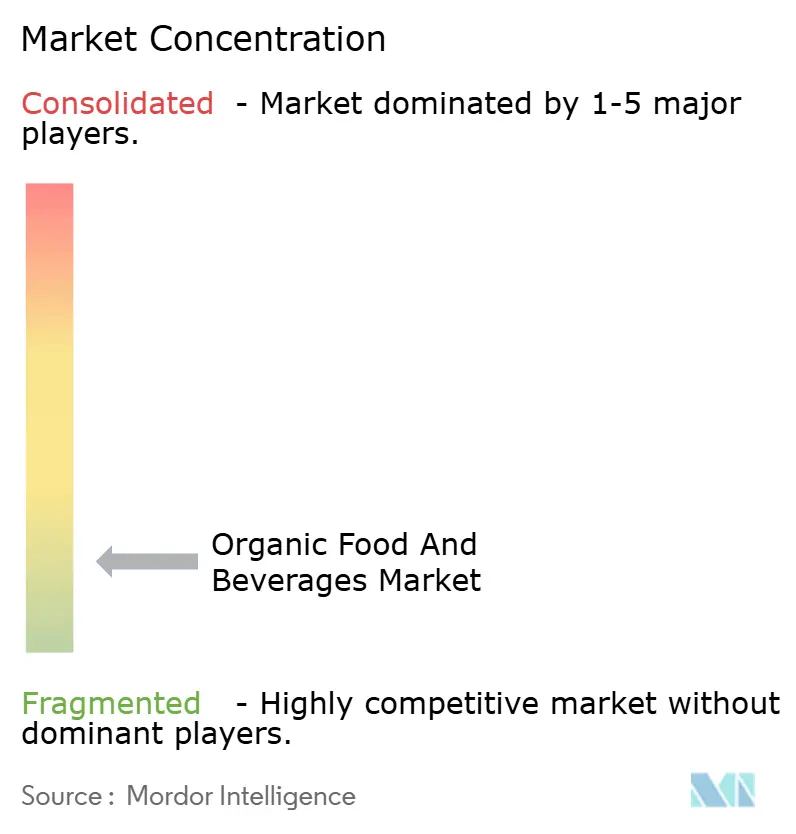
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Aliments et Boissons Biologiques par Mordor Intelligence
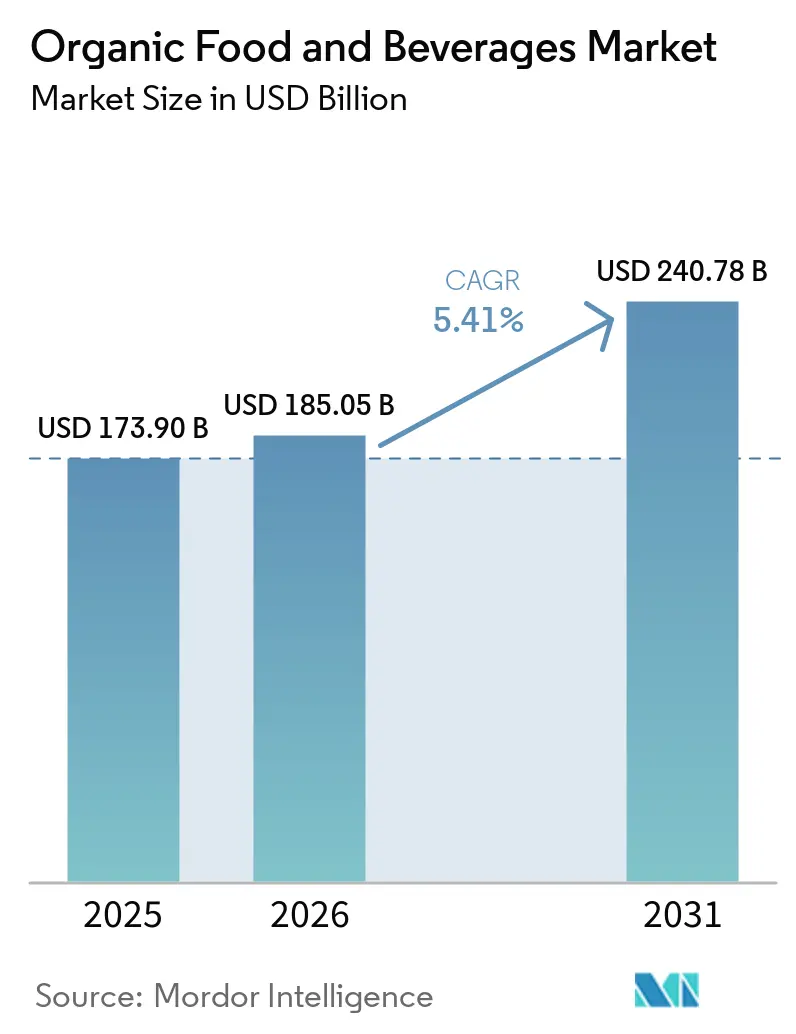
Le marché mondial des aliments et boissons biologiques devrait atteindre 185,05 milliards USD en 2026 et est projeté pour croître jusqu'à 240,78 milliards USD d'ici 2031, enregistrant un taux de croissance annuel composé (CAGR) de 5,41 %. Cette croissance reflète une trajectoire d'expansion robuste et soutenue. La croissance du marché est principalement portée par un changement significatif du comportement des consommateurs, les choix alimentaires étant de plus en plus influencés par des considérations de santé à long terme, des préférences pour les étiquettes claires et la responsabilité environnementale, plutôt que par des tendances alimentaires à court terme. Les produits biologiques sont largement considérés comme plus sûrs et plus fiables en raison de l'absence de pesticides de synthèse, d'engrais chimiques, d'organismes génétiquement modifiés et d'additifs artificiels, ce qui en fait un élément incontournable de la consommation quotidienne plutôt que des articles premium occasionnels. Par ailleurs, la prise de conscience croissante du changement climatique, de la dégradation des sols et de la perte de biodiversité stimule la demande de pratiques agricoles biologiques et régénératives, positionnant les aliments et boissons biologiques comme partie intégrante d'une transformation du système alimentaire axée sur la durabilité.
Principaux enseignements du rapport
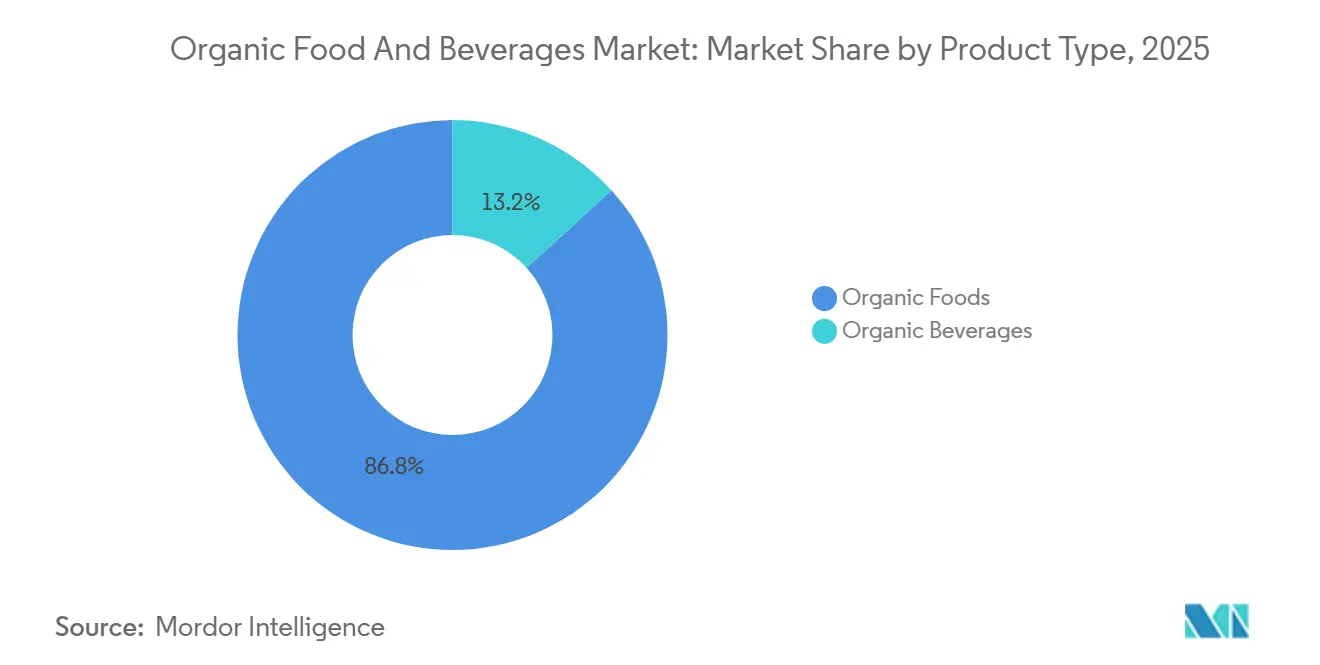
- Par type de produit, les aliments biologiques ont représenté 86,76 % de la part des revenus en 2025, tandis que les boissons biologiques devraient croître à un CAGR de 6,62 % jusqu'en 2031.
- Par forme, les produits frais et réfrigérés détenaient 63,04 % de la part du marché des aliments et boissons biologiques en 2025, et les produits surgelés progressent à un CAGR de 6,98 % jusqu'en 2031.
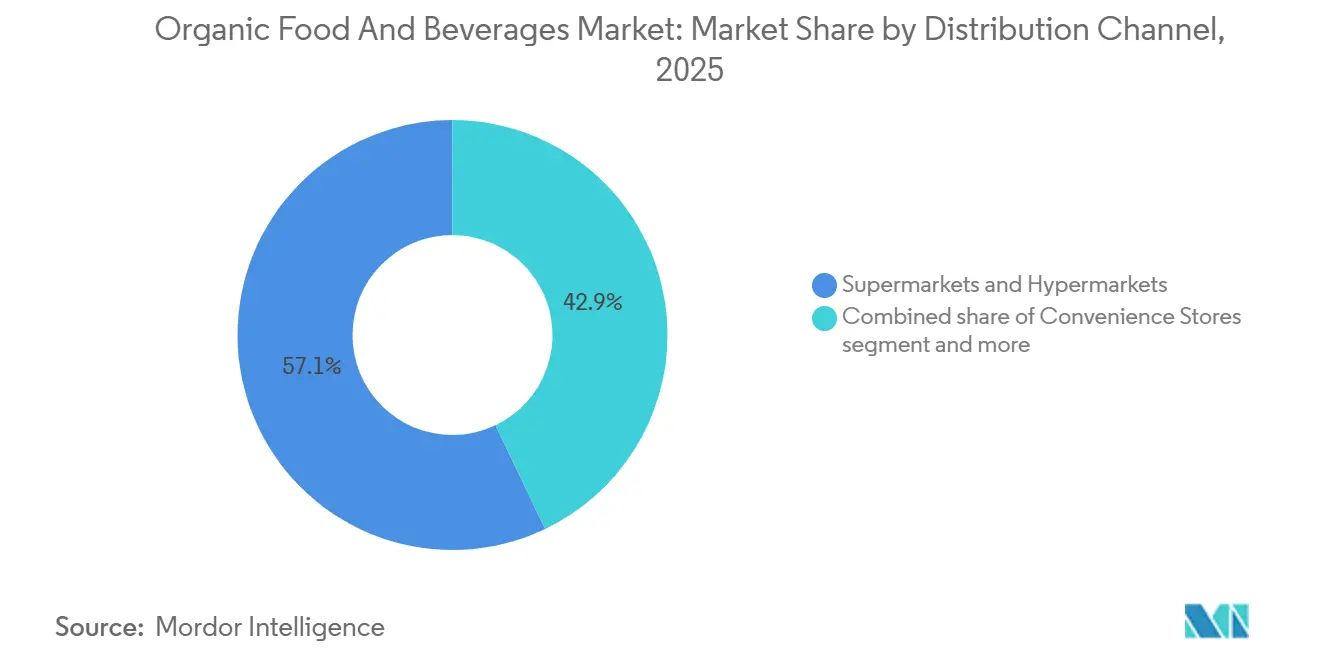
- Par canal de distribution, les supermarchés et hypermarchés ont capté 57,09 % des ventes en 2025 ; le commerce en ligne devrait afficher un CAGR de 7,82 % jusqu'en 2031.
- Par zone géographique, l'Amérique du Nord était en tête avec 43,39 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 6,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Priorité accordée à la santé et au bien-être | +1.0% | Mondial, avec une concentration en Amérique du Nord, en Europe occidentale et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Attentes en matière d'étiquetage clair et de transparence des ingrédients | +0.8% | Amérique du Nord et Europe, en expansion vers les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Innovation produit stimulant la croissance du marché | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe avec adoption en Asie-Pacifique | Moyen terme (2-4 ans) |
| Dynamique de durabilité environnementale et d'agriculture régénérative | +0.6% | Europe et Amérique du Nord en tête, avec des retombées en Amérique latine et en Océanie | Long terme (≥ 4 ans) |
| Perception du bien-être animal et des meilleures pratiques d'élevage | +0.5% | Europe occidentale et Amérique du Nord, émergent dans les segments aisés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Accent sur la sécurité alimentaire et la traçabilité | +0.4% | Mondial, aigu sur les marchés ayant connu des scandales alimentaires récents (Chine, Inde) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Priorité accordée à la santé et au bien-être
La priorité accordée à la santé et au bien-être est devenue un moteur structurel significatif du marché mondial des aliments et boissons biologiques, car l'accent mis sur la prévention des maladies chroniques est passé d'un choix de mode de vie aspirationnel à une approche de gestion des risques chez les consommateurs. La sensibilisation croissante aux maladies liées à l'alimentation a conduit les consommateurs à réévaluer leurs choix alimentaires quotidiens, en se concentrant sur des produits perçus comme plus sûrs, plus propres et nutritionnellement supérieurs. Les aliments biologiques sont de plus en plus considérés comme une mesure préventive pratique en raison de leur exclusion des pesticides de synthèse, des additifs artificiels, des organismes génétiquement modifiés (OGM) et de l'utilisation systématique d'antibiotiques dans l'élevage. Cela renforce leur rôle dans le maintien de la santé à long terme plutôt que d'être associés à des tendances alimentaires à court terme. Ce changement comportemental est évident sur les marchés matures. Par exemple, le marché des aliments biologiques aux États-Unis a atteint 71,6 milliards USD en 2024, selon l'Organic Trade Association [1]. La solidité soutenue des ventes biologiques dans un environnement de vente au détail déflationniste souligne que les achats biologiques sont de plus en plus motivés par l'atténuation des risques sanitaires plutôt que par les dépenses discrétionnaires, en particulier dans les catégories à haute fréquence telles que les produits frais, les produits laitiers, les aliments pour bébés et les produits de base fonctionnels.
Attentes en matière d'étiquetage clair et de transparence des ingrédients
L'étiquetage clair et la transparence des ingrédients sont devenus des moteurs clés de la croissance du marché mondial des aliments et boissons biologiques, car les consommateurs examinent de plus en plus le contenu et les méthodes de production de leurs aliments. On observe un glissement notable à l'écart des produits contenant des conservateurs artificiels, des colorants de synthèse, des stabilisants chimiques et de longues listes d'ingrédients. Au lieu de cela, les consommateurs optent pour des aliments et boissons biologiques avec des ingrédients simples, reconnaissables et peu transformés. Cette tendance met en évidence une demande croissante d'étiquetage alimentaire clair et honnête, la certification biologique servant d'indicateur fiable du respect de normes de production strictes et de la qualité des ingrédients. La transparence concernant l'approvisionnement, les pratiques agricoles et les méthodes de transformation renforce davantage la confiance des consommateurs, en particulier dans des segments tels que les aliments pour bébés, les produits laitiers, les boissons et les produits de base conditionnés. Les marques biologiques utilisent de plus en plus des outils d'étiquetage numérique, des codes QR et des allégations en face avant pour fournir des informations sur l'origine, la certification et la formulation, favorisant la confiance et encourageant les achats répétés.
Innovation produit stimulant la croissance du marché
L'innovation produit joue un rôle significatif dans la stimulation de la croissance au sein du marché mondial des aliments et boissons biologiques. Les marques vont au-delà des produits biologiques traditionnels pour introduire des produits axés sur les fonctions et orientés vers le mode de vie, répondant aux préférences évolutives des consommateurs pour l'énergie naturelle, le bien-être et la stimulation propre. Les innovations récentes mettent l'accent sur la combinaison de la certification biologique avec des avantages fonctionnels, tels que des sources naturelles de caféine, des ingrédients adaptogènes et des formulations multi-ingrédients qui excluent les additifs de synthèse tout en offrant des avantages mesurables. Par exemple, en octobre 2025, Uncle Matt's Organic a lancé le premier thé énergétique au maté biologique. Ce produit est brassé à partir de feuilles de maté biologique, de jus de citron biologique et de caféine de thé vert biologique, fournissant 100 mg de caféine d'origine naturelle par portion. Il est positionné comme une alternative à étiquette claire aux boissons énergisantes conventionnelles qui utilisent de la caféine de synthèse et des ingrédients artificiels. Ce lancement illustre comment les marques biologiques pénètrent les segments de boissons fonctionnelles à forte croissance en intégrant l'intégrité biologique avec des avantages de performance tels que l'énergie soutenue et la vigilance mentale.
Dynamique de durabilité environnementale et d'agriculture régénérative
La durabilité environnementale et l'accent croissant sur l'agriculture régénérative sont des moteurs significatifs du marché mondial des aliments et boissons biologiques. Les consommateurs, les régulateurs et les marques accordent la priorité aux systèmes alimentaires qui protègent les écosystèmes tout en favorisant la résilience agricole à long terme. La production alimentaire biologique s'aligne sur les principes de durabilité, notamment l'amélioration de la santé des sols, la préservation de la biodiversité, la réduction du ruissellement chimique et la diminution de la dépendance aux intrants de synthèse, la positionnant comme un bénéficiaire clé de cette tendance. L'agriculture régénérative complète ces principes en se concentrant sur la séquestration du carbone, la conservation de l'eau, la rotation des cultures et les pratiques holistiques de gestion des terres, séduisant les consommateurs soucieux de l'environnement. Les grandes entreprises alimentaires soutiennent cette transition par des engagements mesurables. Par exemple, Danone et General Mills se sont engagés à s'approvisionner en 30 % de leurs ingrédients auprès de fermes régénératives d'ici 2030, reflétant un changement structurel dans les stratégies d'approvisionnement au sein de l'industrie alimentaire. Ces engagements stimulent non seulement la demande de matières premières cultivées biologiquement et de manière régénérative, mais positionnent également les produits biologiques comme des solutions viables aux défis climatiques et de durabilité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité limitée de matières premières biologiques certifiées | -0.5% | Mondial, aigu en Asie-Pacifique et sur les marchés émergents avec une infrastructure de certification sous-développée | Court terme (≤ 2 ans) |
| Processus de certification complexes et chronophages | -0.4% | Mondial, particulièrement contraignant dans les régions avec des cadres réglementaires fragmentés | Moyen terme (2-4 ans) |
| Vulnérabilité accrue à la variabilité des rendements agricoles | -0.3% | Mondial, plus sévère dans les régions à forte volatilité climatique (Asie du Sud, Afrique subsaharienne, Méditerranée) | Moyen terme (2-4 ans) |
| Risque de contamination et de décertification | -0.3% | Mondial, accru dans les régions à forte agriculture conventionnelle adjacente | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité limitée de matières premières biologiques certifiées
La disponibilité limitée de matières premières biologiques certifiées constitue un défi significatif pour le marché mondial des aliments et boissons biologiques, entravant la scalabilité et ralentissant la croissance du marché malgré une demande croissante. L'agriculture biologique exige le respect de normes de certification strictes, notamment des périodes de conversion des terres sur plusieurs années, une utilisation contrôlée des intrants et des audits de conformité réguliers. Ces exigences limitent la vitesse à laquelle les terres agricoles conventionnelles peuvent passer à la production biologique certifiée. Par conséquent, la croissance de l'offre ne parvient souvent pas à suivre le rythme de la demande de matières premières clés telles que les céréales biologiques, les fruits, les légumes, les intrants laitiers et les protéines végétales, créant des goulots d'étranglement pour les fabricants cherchant à élargir leurs gammes de produits ou à pénétrer de nouveaux marchés. La variabilité saisonnière, la sensibilité climatique et un risque plus élevé de pertes de récoltes intensifient davantage les contraintes d'approvisionnement, en particulier dans les régions disposant d'une infrastructure d'agriculture biologique sous-développée. De plus, la nécessité d'une manipulation, d'un stockage et d'un transport séparés des matières premières biologiques augmente la complexité opérationnelle et le risque de contamination ou de décertification, décourageant les petits agriculteurs de passer à l'agriculture biologique.
Processus de certification complexes et chronophages
Les processus de certification complexes et chronophages constituent un frein significatif au marché mondial des aliments et boissons biologiques en créant des barrières à l'entrée et en entravant la croissance du côté de l'offre. L'obtention d'une certification biologique exige le respect de normes strictes, notamment les pratiques agricoles, l'utilisation des intrants, la traçabilité, la transformation, le stockage et l'étiquetage. De plus, les terres agricoles doivent subir une période de conversion de deux à trois ans, pendant laquelle les producteurs doivent se conformer aux protocoles biologiques sans pouvoir commercialiser leurs produits comme biologiques certifiés. Cette phase de transition décourage la participation, en particulier parmi les petits et moyens agriculteurs et transformateurs. Le processus de certification implique également des inspections récurrentes, une documentation extensive, des frais d'audit et des exigences de renouvellement, ajoutant à la complexité administrative et aux défis opérationnels. Pour les fabricants opérant dans plusieurs régions, l'absence de normes biologiques uniformes et les règles d'équivalence de certification variables compliquent davantage l'approvisionnement transfrontalier et la standardisation des produits.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les boissons dépassent les aliments malgré une base plus petiteLes aliments biologiques ont représenté une part significative de 86,76 % du chiffre d'affaires total du marché en 2025, établissant ce segment comme le principal moteur de croissance et de valeur au sein du marché mondial des aliments et boissons biologiques. Cette part substantielle est largement due à la nature de consommation quotidienne des produits alimentaires, où les attributs biologiques sont très valorisés et systématiquement intégrés dans les régimes alimentaires des consommateurs. Les consommateurs associent les aliments biologiques à une exposition réduite aux pesticides de synthèse, aux engrais chimiques, aux organismes génétiquement modifiés (OGM) et aux additifs artificiels, favorisant la confiance, les achats répétés et l'intégration alimentaire à long terme. Cette solidité structurelle est évidente sur les marchés biologiques établis. Par exemple, selon la Fédération allemande des producteurs d'aliments biologiques (BÖLW), les revenus des aliments biologiques en Allemagne ont atteint 16,99 milliards EUR, reflétant une forte confiance des consommateurs et une adoption généralisée des aliments biologiques dans la consommation quotidienne [2].
Les boissons biologiques devraient croître à un taux de croissance annuel composé (CAGR) de 6,62 % jusqu'en 2031, ce qui en fait le segment à la croissance la plus rapide au sein du marché mondial des aliments et boissons biologiques et un contributeur clé à l'expansion future du marché. Cette croissance est portée par l'évolution des modes de vie des consommateurs qui privilégient une nutrition pratique et nomade, ainsi qu'une préférence croissante pour les boissons à étiquette claire et fonctionnelles. Les consommateurs sont particulièrement attirés par les boissons biologiques offrant des bénéfices fonctionnels tels que la santé digestive, le soutien immunitaire, l'hydratation et l'énergie naturelle, tout en évitant les conservateurs, colorants et édulcorants de synthèse. Le segment est en outre soutenu par des innovations dans les formulations à faible teneur en sucre, les boissons à base de fermentation et les ingrédients d'origine végétale certifiés biologiques, améliorant à la fois les bénéfices pour la santé et les profils gustatifs.
Par forme :
les surgelés progressent avec l'expansion de la chaîne du froidLes produits biologiques frais et réfrigérés ont représenté 63,04 % de la part totale du marché en 2025, soulignant leur position dominante sur le marché mondial des aliments et boissons biologiques. Cette domination met en évidence l'importance de la fraîcheur dans la consommation biologique. Le leadership de ce segment est principalement attribué à la forte perception des consommateurs selon laquelle la valeur des produits biologiques est la plus authentique et la plus évidente dans les formats frais, notamment les fruits et légumes, les produits laitiers frais, la viande, les œufs et les aliments prêts à consommer réfrigérés. Les consommateurs ont tendance à privilégier la certification biologique lors de l'achat de produits périssables, motivés par des préoccupations concernant les résidus de pesticides, les antibiotiques, les hormones et les additifs artificiels. De plus, ce segment bénéficie d'une fréquence d'achat élevée et d'une consommation domestique routinière, ce qui soutient un volume de rotation constant et des achats répétés. La prise de conscience croissante des bénéfices sanitaires et environnementaux associés aux produits biologiques frais renforce encore leur attrait, en faisant un élément incontournable dans de nombreux foyers.
Les produits biologiques surgelés croissent à un taux de croissance annuel composé (CAGR) de 6,98 % jusqu'en 2031, les positionnant comme l'un des segments à la croissance la plus rapide sur le marché mondial des aliments et boissons biologiques. Cette croissance est alimentée par l'intersection des habitudes alimentaires soucieuses de la santé et des modes de vie axés sur la commodité. Les formats surgelés offrent aux consommateurs un accès à des aliments biologiques avec une durée de conservation prolongée tout en maintenant la valeur nutritionnelle, le goût et la sécurité alimentaire. Les avancées dans les technologies de congélation, telles que les méthodes de congélation rapide individuelle (IQF), ont considérablement amélioré la texture, la couleur et la préservation des nutriments des produits biologiques surgelés. Ces améliorations ont renforcé la confiance des consommateurs dans les fruits, légumes, plats préparés et snacks biologiques surgelés. De plus, la disponibilité croissante de diverses options biologiques surgelées et l'adoption croissante de solutions d'emballage durables stimulent davantage la croissance de ce segment.
Par canal de distribution :
le commerce électronique érode le pouvoir de fixation des prix de la vente au détailLes supermarchés et hypermarchés ont représenté 57,09 % du total des ventes en 2025, maintenant leur position de principal canal de distribution sur le marché mondial des aliments et boissons biologiques. Leur domination est attribuée à leur capacité à offrir un large assortiment de produits, une disponibilité constante et la commodité d'un achat en un seul endroit. Ces facteurs revêtent une importance particulière pour les aliments biologiques, qui sont souvent achetés dans le cadre de courses alimentaires habituelles. Les grandes surfaces allouent un espace en rayon considérable aux produits frais biologiques, aux produits laitiers, aux aliments biologiques emballés et aux boissons. Cela est complété par une segmentation claire en magasin, des gammes de produits biologiques sous marque propre et un étiquetage transparent, qui renforcent la confiance des consommateurs. De plus, leurs capacités avancées en matière de chaîne d'approvisionnement, notamment dans la gestion de la chaîne du froid, garantissent la manipulation fiable des produits biologiques frais, réfrigérés et surgelés, renforçant ainsi la confiance des consommateurs dans la qualité et la sécurité des produits.
Les boutiques de vente en ligne connaissent une croissance à un taux de croissance annuel composé (CAGR) de 7,82 % jusqu'en 2031, ce qui en fait le canal de distribution à la croissance la plus rapide sur le marché mondial des aliments et boissons biologiques. Cette croissance est portée par la demande croissante des consommateurs en matière de commodité, de transparence des produits et d'une sélection plus large, notamment pour les produits biologiques de niche et haut de gamme dont la disponibilité peut être limitée dans les magasins physiques. Les plateformes de commerce électronique fournissent des descriptions détaillées des produits, une visibilité des certifications, des informations sur les ingrédients et l'origine, autant de facteurs déterminants dans les décisions d'achat de produits biologiques. Par ailleurs, les plateformes en ligne permettent aux marques d'interagir directement avec les consommateurs grâce à un marketing ciblé, des recommandations personnalisées et des contenus pédagogiques mettant en avant les avantages des produits biologiques et leurs atouts en matière de durabilité.

Analyse géographique
Marché des Aliments et Boissons Biologiques en Amérique du Nord
En 2025, l'Amérique du Nord représentait 43,39 % du chiffre d'affaires mondial des aliments et boissons biologiques, reflétant la maturité de la région et la forte confiance des consommateurs envers les produits biologiques certifiés. Les États-Unis et le Canada dominent le marché régional, soutenus par des systèmes de certification biologique bien établis et une pénétration étendue dans le commerce de détail. La consommation de produits biologiques en Amérique du Nord est profondément intégrée dans les régimes alimentaires quotidiens, notamment dans des catégories telles que les produits frais, les produits laitiers, les denrées de base conditionnées et les aliments pour bébés. Ces catégories bénéficient de l'association, dans l'esprit des consommateurs, des attributs biologiques avec la sécurité alimentaire, les préférences pour les étiquettes claires et le développement durable. L'innovation continue des produits, des systèmes de traçabilité robustes et une forte sensibilisation des consommateurs ont permis à l'Amérique du Nord de maintenir sa position de leader et de servir de référence pour le développement du marché mondial des aliments et boissons biologiques.
Marché des Aliments et Boissons Biologiques en Asie-Pacifique
La région Asie-Pacifique connaît un taux de croissance annuel composé (CAGR) de 6,89 % jusqu'en 2031, ce qui en fait le marché régional à la croissance la plus rapide pour les aliments et boissons biologiques. Cette croissance est portée par une sensibilisation accrue à la santé, des préoccupations relatives à la sécurité alimentaire et l'expansion rapide des réseaux de production et de distribution biologiques certifiés. En Chine, il existe une forte demande pour les produits biologiques de base, les aliments pour bébés et les aliments fonctionnels, les consommateurs privilégiant la qualité, la traçabilité et une production sans produits chimiques. En Inde, la croissance du marché est soutenue par des initiatives de certification et d'exportation menées par le gouvernement, notamment le Programme national pour la production biologique (NPOP). Ce programme a considérablement augmenté le nombre de producteurs certifiés et renforcé l'acceptation mondiale des produits biologiques indiens.
Marché des Aliments et Boissons Biologiques en Europe
L'Europe représente un marché en croissance régulière pour les aliments et boissons biologiques, avec des pays tels que l'Allemagne, la France et le Royaume-Uni qui tirent la croissance régionale. Le marché se caractérise par une réglementation stricte, une forte sensibilisation des consommateurs aux enjeux de durabilité et une confiance généralisée envers les systèmes de certification biologique. Les consommateurs européens associent de plus en plus les produits biologiques à la gestion environnementale, au bien-être animal et aux bénéfices à long terme pour la santé, ce qui soutient la demande dans les catégories de produits frais, réfrigérés et conditionnés. La solidité de l'écosystème de certification est manifeste au Royaume-Uni, où, selon le gouvernement du Royaume-Uni, 5 133 producteurs et transformateurs étaient enregistrés auprès d'organismes de certification biologique en 2024 [3]. Cela met en évidence l'ampleur et l'institutionnalisation de la production biologique. Le soutien continu des politiques publiques et les engagements des distributeurs renforcent davantage la croissance du marché.
Paysage réglementaire
Les produits alimentaires et boissons biologiques sont façonnés par des exigences de certification, d'étiquetage et de traçabilité qui influencent la conversion des exploitations agricoles, les intrants de transformation et le commerce transfrontalier. Aux États-Unis, l'USDA Agricultural Marketing Service administre le National Organic Program (7 CFR Part 205), et la règle finale Strengthening Organic Enforcement (SOE) a atteint son jalon de mise en œuvre de deux ans le 19 mars 2026, renforçant la responsabilité de la chaîne d'approvisionnement pour les opérateurs certifiés et les importateurs.
Dans l'Union européenne, la production, l'étiquetage et les contrôles biologiques sont encadrés par le règlement (UE) 2018/848. L'activité politique en 2026 se concentre sur des révisions ciblées couvrant les règles de production, d'étiquetage et de commerce. En mai 2026, le Conseil de l'Union européenne a convenu d'un mandat de négociation sur les règles biologiques, et en juillet 2026 la commission AGRI du Parlement européen a adopté une position incluant le relèvement du seuil de chiffre d'affaires d'exemption pour les petits opérateurs de 20 000 EUR à 25 000 EUR par an. Par ailleurs, le cadre d'importation de l'UE est sous pression temporelle car les accords d'équivalence existants avec 11 pays tiers expirent le 31 décembre 2026, ce qui accroît les exigences de conformité et de documentation pour les fournisseurs mondiaux vendant vers l'Europe.
Paysage concurrentiel
Le marché mondial des aliments et boissons biologiques est modérément fragmenté, avec un mélange de grandes multinationales et de nombreux spécialistes biologiques régionaux et de niche. Les principales multinationales telles que Danone S.A., Nestlé S.A., General Mills Inc. et CROPP Cooperative influencent significativement la structure du marché grâce à une forte valeur de marque, des réseaux d'approvisionnement mondiaux et des canaux de distribution étendus. Ces entreprises ont intégré des produits biologiques dans leurs portefeuilles plus larges, notamment les produits laitiers, les aliments pour bébés, les céréales, les snacks, les boissons et les produits végétaux, permettant la mise à l'échelle de la consommation biologique via les points de vente au détail grand public. Simultanément, le marché reste très concurrentiel en raison de la présence de marques biologiques certifiées qui mettent l'accent sur l'approvisionnement local, le positionnement artisanal et la spécialisation dans des catégories telles que les produits frais, les alternatives laitières et les produits de base conditionnés.
Les opportunités se développent dans des segments tels que la nutrition infantile biologique et les aliments pour animaux de compagnie biologiques, portées par des préoccupations accrues en matière de sécurité, un examen minutieux des ingrédients et des considérations de santé à long terme. Les parents et les propriétaires d'animaux de compagnie font preuve d'une moindre sensibilité aux prix et d'exigences de confiance plus élevées, faisant de la certification biologique un différenciateur clé dans ces catégories. Par conséquent, les multinationales et les innovateurs plus petits se concentrent sur des formulations à étiquette claire, des recettes sans allergènes et des modèles d'approvisionnement traçables pour capturer ces segments à marges élevées. De plus, des sous-segments premium tels que les aliments biologiques fonctionnels, les boissons enrichies et les produits biologiques régénératifs émergent comme des domaines de croissance stratégiques. Ces segments permettent aux marques d'aller au-delà des offres biologiques de type commodité et d'établir des propositions de valeur différenciées.
L'adoption des technologies au sein du marché des aliments et boissons biologiques varie considérablement, créant un paysage concurrentiel diversifié. Les acteurs leaders ont introduit des systèmes de traçabilité basés sur la blockchain et des solutions d'étiquetage numérique avancées pour améliorer la transparence et la crédibilité de la chaîne d'approvisionnement. Cependant, de nombreux producteurs biologiques de taille moyenne et plus petits continuent de s'appuyer sur des méthodes traditionnelles de certification et de documentation. Cette disparité entrave la standardisation à l'échelle de l'industrie de la traçabilité en temps réel, mais offre également une opportunité aux marques technologiquement avancées de se démarquer. Ces marques peuvent tirer parti d'une narration améliorée sur la provenance, d'un accès aux données au niveau de la ferme et d'outils de vérification destinés aux consommateurs pour se différencier sur le marché.
Leaders du Secteur des Aliments et Boissons Biologiques
-
Danone S.A.
-
Nestlé S.A.
-
General Mills Inc.
-
The Hain Celestial Group
-
CROPP Cooperative
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Aliments et Boissons Biologiques Entreprises couvertes dans ce rapport
- Danone S.A. (WhiteWave)
- Nestle S.A. (Sweet Earth)
- General Mills Inc.
- The Hain Celestial Group
- Amy's Kitchen Inc.
- CROPP Cooperative (Organic Valley)
- Tata Consumer Products Ltd
- Kellanova
- Conagra Brands Inc.
- SunOpta Inc.
- Nature's Path Organic Foods Inc.
- Mondel?z International (Clif Bar)
- Eden Foods, Inc.
- Belvoir Farm Drinks Ltd
- Newman's Own, Inc.
- Nourish Organics Foods Private Limited
- Unilever Plc
- Flowers Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Frontier Natural Products Co-op
Lire l’analyse des entreprises de aliments et boissons biologiques
Opportunités de marché et perspectives d'avenir
Les investissements dans la transformation créent de la place pour des formats biologiques à débit plus élevé, à conservation prolongée et adaptés au grignotage, permettant aux entreprises d'étendre la distribution au-delà de l'approvisionnement frais local. En juin 2026, SunOpta a inauguré une ligne de production de collations aux fruits biologiques nouvellement agrandie dans son usine d'Omak, Washington, un investissement de 25 millions USD qui a augmenté la capacité de 25 %, soulignant l'industrialisation continue de la transformation des ingrédients et des produits finis biologiques. Une montée en puissance similaire côté fabrication apparaît dans les annonces de juin 2026 de Top Seedz, qui prévoit d'ajouter une deuxième ligne de production et des fours supplémentaires. En juillet 2026, Edible Garden a mandaté E2 Building Group pour diriger l'exécution de la construction d'un pôle de fabrication prévu de 400 000 pieds carrés à Webster City, Iowa, conçu pour des boissons nutritionnelles conformes aux normes biologiques.
Les programmes publics réduisent également certains obstacles de coût et de capacité pour l'approvisionnement certifié, soutenant l'expansion des exploitations et des transformateurs. Les programmes de l'USDA pour 2025 et 2026 couvrent jusqu'à 75 % des coûts éligibles de certification biologique via l'Organic Certification Cost Share Program (date limite de dépôt : 31 décembre 2026). L'Organic Agriculture Research and Extension Initiative a mis à disposition environ 66 millions USD pour l'exercice 2026 pour la recherche et la vulgarisation soutenant les producteurs et transformateurs travaillant selon les normes biologiques. En Europe, les révisions des règles biologiques et la transition hors des dispositifs d'importation basés sur l'équivalence, avec une échéance clé fin 2026, offrent aux opérateurs disposant d'une documentation, d'une traçabilité et d'une préparation à la certification multi-marchés plus solides la possibilité de se différencier dans le commerce transfrontalier et l'acceptation au détail.
Développements industriels récents dans Marché des Aliments et Boissons Biologiques
- Juillet 2026 : Edible Garden AG Incorporated a mandaté E2 Building Group pour diriger l'exécution de la construction de son pôle de fabrication prévu de 400 000 pieds carrés à Webster City, Iowa, axé sur des boissons nutritionnelles à conservation prolongée conformes aux normes biologiques. Le projet signale un investissement continu dans une infrastructure de transformation conforme et à grande échelle pouvant soutenir une distribution géographique plus large et des opportunités de marque privée ou de co-fabrication.
- Septembre 2025 : Nespresso (Nestlé) a annoncé qu'elle sera la première marque de café à s'approvisionner en café certifié régénératif Rainforest Alliance, avec des produits apparaissant sur le marché à partir de 2026. Cet accord d'approvisionnement lie le café premium à des normes régénératives, resserrant les exigences en amont tout en offrant aux acteurs de marque une voie pour différencier leurs justificatifs de durabilité dans les segments de boissons proches du biologique.
- Juillet 2025 : Danone a finalisé l'acquisition d'une participation majoritaire dans Kate Farms, un fabricant américain de produits nutritionnels biologiques à base de plantes pour usage médical et quotidien. Cette acquisition a élargi le portefeuille nutritionnel spécialisé et positionné bio de Danone et renforcé sa capacité à étendre la distribution via des canaux de santé et de vente au détail établis.
Marché des Aliments et Boissons Biologiques Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur des produits alimentaires et des boissons biologiques certifiés vendus via les circuits de détail et les circuits similaires, où la certification est conforme aux normes biologiques reconnues. Il comprend les formats emballés et frais, et comptabilise les revenus au point de vente aux acheteurs finaux.
Exclusions du périmètre : Les articles commercialisés comme naturels ou à étiquette claire sans certification biologique, les compléments alimentaires et les produits conventionnels ne contenant que des ingrédients biologiques mineurs sont exclus.
Aperçu de la Segmentation
- Par type de produit
- Aliments biologiques
- Fruits et légumes
- Viande, poisson et volaille
- Produits laitiers
- Aliments surgelés et transformés
- Autres aliments
- Boissons biologiques
- Jus de fruits et légumes
- À base de produits laitiers
- Café
- Thé
- Autres boissons
- Aliments biologiques
- Par forme
- Frais/Réfrigéré
- En conserve
- Surgelé
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Magasins en ligne
- Autres canaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour la recherche documentaire, nous avons construit une vue claire de l'offre, de la demande et des règles de certification qui déterminent ce qui peut être comptabilisé comme biologique dans chaque pays. Des sources publiques, telles que les ressources de l'USDA Organic (NOP), les pages de réglementation biologique de la Commission européenne, les séries de production alimentaire de la FAOSTAT et les statistiques commerciales d'UN Comtrade, ont été utilisées pour ancrer les définitions de catégories et les flux transfrontaliers.
Pour maintenir la praticité des données, nous avons également examiné les présentations aux investisseurs et les rapports annuels des entreprises alimentaires et de boissons cotées, ainsi que les mises à jour des associations du commerce biologique et de la presse économique réputée. L'analyse des bases de données de brevets a été utilisée comme vérification légère de l'activité d'innovation dans les revendications de transformation et d'emballage biologiques, et une base de données de niveaux d'expédition import/export a été consultée de manière sélective pour vérifier les principaux mouvements de produits là où les codes douaniers étaient informatifs. Ces sources documentaires ne sont pas exhaustives, et des références publiques supplémentaires ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la confirmation de la manière dont les allégations biologiques se traduisent en disponibilité réelle en rayon, en prix et en mix de canaux, ce qui est difficile à déduire des seules bases de données publiques. Nous avons échangé avec des acteurs du secteur parmi les fournisseurs de produits alimentaires et de boissons de marque, les opérateurs d'ingrédients, les prestataires de services adjacents à la certification, ainsi que les parties prenantes de la distribution et du commerce de détail, couvrant l'APAC, l'EMEA et les Amériques pour refléter les différences dans la mise en œuvre des normes et l'adoption du biologique.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 12 % | APAC : 50 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 60 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante où les bassins de demande par catégorie sont reconstitués à l'aide de signaux de consommation alimentaire et de boissons, de balances commerciales et de la pénétration biologique attendue dans chaque grande zone géographique. Une fois les totaux régionaux établis, ils sont répartis entre les aliments biologiques et les boissons biologiques, puis ajustés en fonction du mix de canaux typique entre supermarchés, magasins spécialisés, commerce de proximité et commerce en ligne.
Pour maintenir les hypothèses ancrées dans la réalité, nous nous sommes appuyés sur un ensemble restreint d'indicateurs qui tendent à faire évoluer ce marché de manière visible, notamment la disponibilité des terres agricoles et de la production biologiques certifiées, la dépendance aux importations pour certaines catégories, les primes de prix biologiques par format (frais par rapport aux surgelés ou en conserve), l'expansion des marques propres dans le commerce moderne et les évolutions de la part en ligne pour les articles à achats répétés. Lorsque les données publiques sont insuffisantes au niveau des sous-catégories, les lacunes ont été traitées par des plages délimitées, puis affinées grâce aux retours d'entretiens sur le mix et les prix. Les prévisions ont utilisé une analyse de scénarios soutenue par un ajustement simple des tendances sur les principaux facteurs, et la trajectoire finale a été vérifiée par rapport à la capacité de certification et à l'espace de rayon en commerce de détail pouvant réalistement se développer d'année en année.
Validation des Données et Cycle de Mise à Jour
La validation a utilisé la triangulation entre des signaux indépendants, de sorte que les résultats du modèle ont été comparés aux indicateurs de certification et de production, à la direction des échanges commerciaux et aux tendances de croissance au niveau des canaux avant la validation finale. Lorsqu'un chiffre semblait trop élevé ou trop bas, nous avons d'abord revérifié les facteurs, puis utilisé des appels de suivi pour confirmer si le changement était réel ou causé par un décalage de périmètre.
Avant la publication, le travail passe par des révisions analytiques en plusieurs étapes où les hypothèses, les conversions de devises et l'alignement des années sont vérifiés de manière cohérente entre les régions et les groupes de produits. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des changements réglementaires, des fluctuations d'inflation importantes qui modifient les primes biologiques, ou des reconfigurations majeures des canaux de distribution. Juste avant la livraison, nous effectuons une dernière vérification afin que le résultat final reflète les dernières données publiques et primaires disponibles.
Taille du Marché des Aliments et Boissons Biologiques selon Mordor Intelligence par Rapport aux Autres Estimations Publiées
Les tailles de marché publiées pour les aliments et boissons biologiques ne concordent pas toujours car chaque éditeur délimite le marché à sa manière, puis applique des hypothèses de prix et de volume différentes. Des différences apparaissent également lorsque les années de base ne sont pas alignées, lorsque l'inflation et le calendrier des devises sont traités différemment, ou lorsque les définitions de certification sont appliquées de manière approximative.
En suivant les règles d'inclusion basées sur la certification et en actualisant les hypothèses de prime de prix par catégorie, Mordor Intelligence maintient le modèle ancré à ce qui est réellement vendu comme biologique certifié dans les aliments et boissons, au lieu de comptabiliser les catégories naturelles ou bien-être adjacentes. Certaines estimations appliquent également des taux de croissance agressifs sur de courtes fenêtres temporelles, puis les extrapolent, ce qui peut gonfler le point de départ et la courbe. Un autre écart courant concerne la couverture des canaux, où la restauration hors domicile et le commerce de détail sont combinés sans point de transition clair, ce qui peut entraîner un double comptage ou une pondération géographique inégale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 185,05 milliards USD (2026) | |
| Groupe d'Analyse Sectorielle A | 231,52 milliards USD (2023) | Utilise une année de base antérieure et une fenêtre de croissance différente, et la description du périmètre est moins explicite sur le comptage exclusif par certification, ce qui peut intégrer des ventes biologiques adjacentes plus larges. |
| Cabinet de Conseil Mondial B | 320,43 milliards USD (2025) | Applique des perspectives de croissance plus élevées sur un long horizon de prévision et semble inclure des regroupements de processus et de canaux plus larges, ce qui peut gonfler les totaux lorsque les primes de prix et le calendrier de conversion ne sont pas revérifiés par catégorie. |
L'écart dans le tableau s'explique principalement par l'alignement des années, la rigueur avec laquelle les limites de certification sont appliquées et la manière dont les primes de prix sont projetées selon les formats et les canaux. Notre approche reste reproductible car chaque étape est ancrée à des facteurs observables, puis revue avec les retours d'entretiens afin que le total final ne s'éloigne pas des contraintes réelles des catégories.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des aliments et boissons biologiques en 2026 et quelle croissance est attendue ?
Le marché s'établit à 185,05 milliards USD en 2026 et devrait atteindre 240,78 milliards USD d'ici 2031, reflétant un CAGR de 5,41 %.
Quelle catégorie de produits connaît la croissance la plus rapide ?
Les boissons biologiques devraient croître à un CAGR de 6,62 % jusqu'en 2031, portées par le café fonctionnel, le kombucha et les boissons laitières d'origine végétale.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique est positionnée pour un CAGR de 6,89 % jusqu'en 2031, portée par l'expansion de la demande de la classe moyenne et des politiques de certification favorables en Chine et en Inde.
Pourquoi les aliments biologiques surgelés gagnent-ils en popularité ?
L'expansion des infrastructures de chaîne du froid préserve les nutriments et prolonge la durée de conservation, permettant une distribution nationale et alimentant un CAGR prévu de 6,98 % pour les offres surgelées.