
Taille et part du marché européen des aliments et boissons biologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 72.15 Milliards de dollars |
| Taille du Marché (2026) | 75.28 Milliards de dollars |
| Taille du Marché (2031) | 85.91 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.27 % |
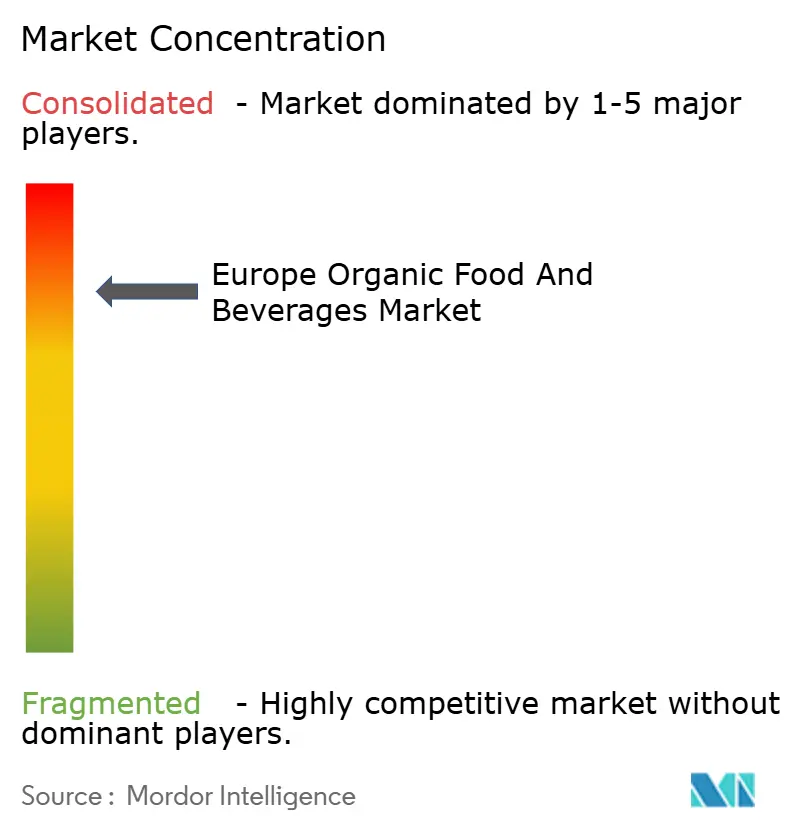
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des aliments et boissons biologiques par Mordor Intelligence
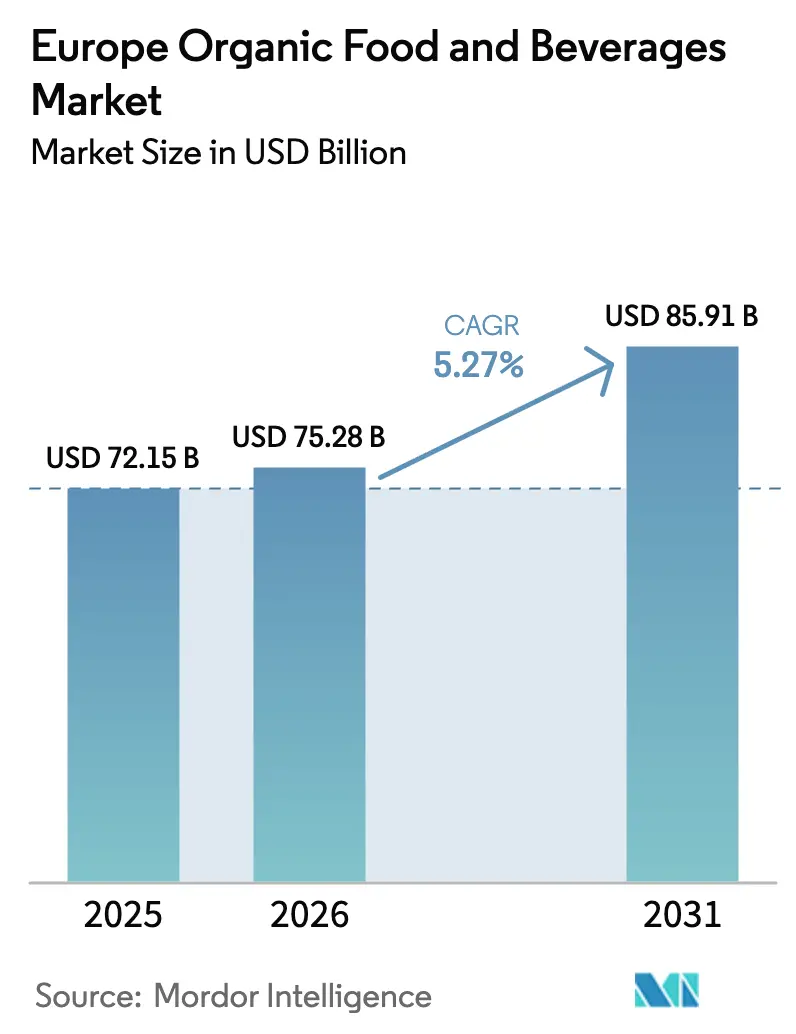
La taille du marché européen des aliments et boissons biologiques est évaluée à 75,28 milliards USD en 2026, en progression par rapport à la valeur de 72,15 milliards USD de 2025, et devrait atteindre 85,91 milliards USD d'ici 2031, progressant à un CAGR de 5,27 %. La dynamique est portée par une sensibilisation croissante à la santé, la premiumisation des catégories à forte valeur ajoutée et l'essor rapide du commerce numérique qui réduit les frictions liées aux achats à prix premium. Les multinationales sécurisent des approvisionnements certifiés via des contrats d'agriculture régénératrice, tandis que des acteurs de niche exploitent l'innovation fonctionnelle pour capter la demande des millennials urbains. Les technologies de prolongation de la durée de conservation, le renforcement de la réglementation biologique de l'UE et les objectifs de décarbonation de portée 3 des entreprises renforcent davantage la résilience de la demande. Les chocs du côté de l'offre liés à la volatilité climatique et aux contrôles post-Brexit sont absorbés grâce à un approvisionnement localisé, à la mise en conserve par injection d'azote et à des stratégies de remise des détaillants qui préservent les volumes tout en protégeant la croissance de la valeur.
Points clés du rapport
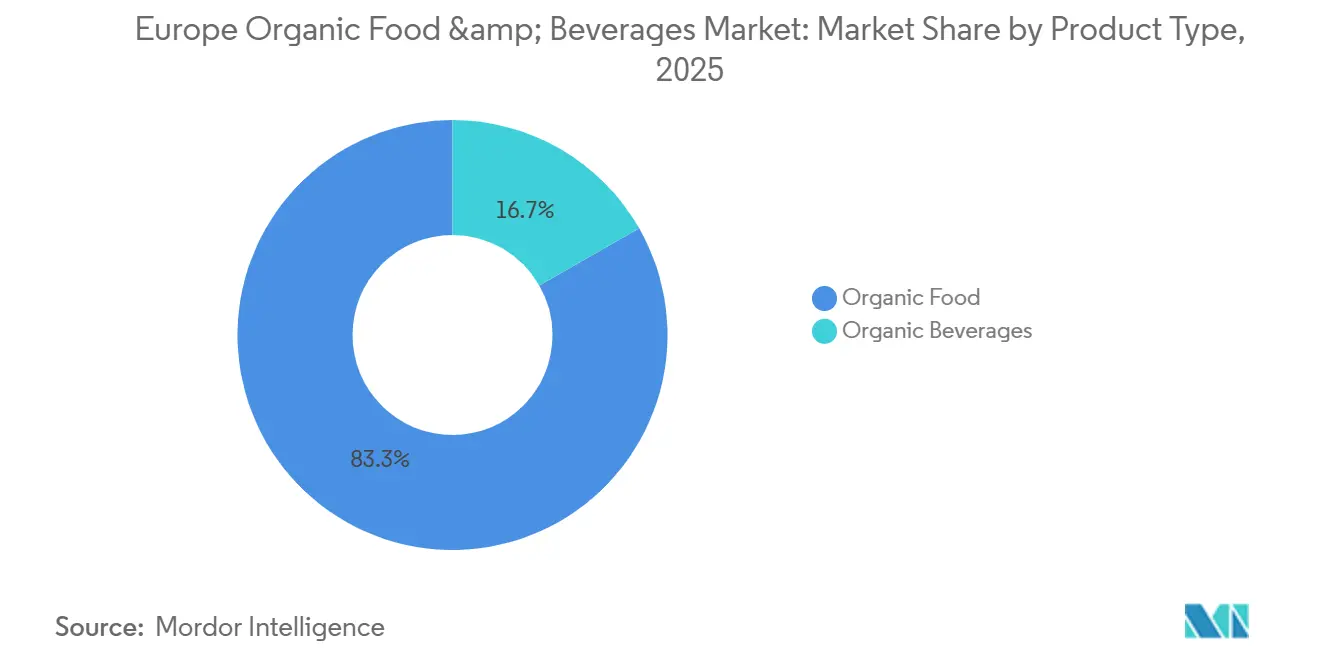
- Par type de produit, les aliments biologiques ont dominé avec une part de revenus de 83,26 % en 2025, tandis que les boissons biologiques devraient progresser à un CAGR de 6,78 % jusqu'en 2031.
- Par forme, les produits frais/réfrigérés représentaient 67,75 % de la part du marché européen des aliments et boissons biologiques en 2025, tandis que les formats en conserve devraient se développer à un CAGR de 7,18 % jusqu'en 2031.
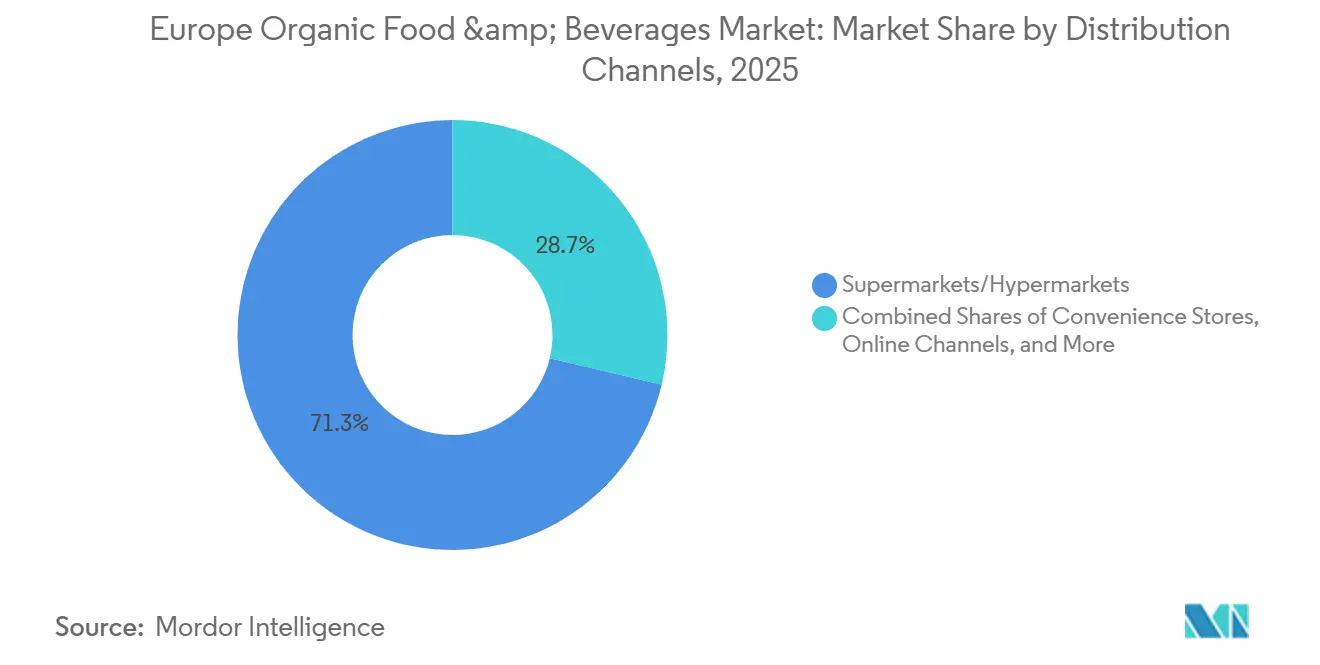
- Par canal de distribution, les supermarchés/hypermarchés ont capté 71,28 % de la valeur de 2025, tandis que les canaux de vente au détail en ligne devraient afficher un CAGR de 6,85 %, le plus rapide parmi tous les canaux.
- Par géographie, l'Allemagne détenait 35,31 % des ventes régionales en 2025, tandis que la Pologne est positionnée pour la croissance la plus rapide avec un CAGR de 7,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen des aliments et boissons biologiques
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La sensibilisation croissante à la santé stimule la demande de produits à étiquette propre, sans pesticides ni additifs | +1.2% | Mondial, avec la plus forte intensité en Allemagne, aux Pays-Bas et en France | Moyen terme (2 à 4 ans) |
| La tendance végétale stimule les alternatives biologiques aux produits laitiers et les boissons véganes | +1.0% | Europe occidentale (Allemagne, Royaume-Uni, Pays-Bas), en expansion vers la Pologne et l'Espagne | Court terme (≤ 2 ans) |
| Les millennials urbains privilégient le biologique pour l'immunité et le bien-être | +0.8% | Zones métropolitaines en Allemagne, France, Royaume-Uni, Pays-Bas et Belgique | Moyen terme (2 à 4 ans) |
| Les certifications de durabilité s'alignent sur les objectifs d'émissions de portée 3 | +0.7% | Allemagne, France, Pays-Bas, Royaume-Uni (axe sur les achats d'entreprise) | Long terme (≥ 4 ans) |
| Cadre réglementaire solide via le règlement biologique de l'UE | +0.6% | États membres de l'UE-27, avec des répercussions sur le Royaume-Uni dans le cadre des discussions post-Brexit | Long terme (≥ 4 ans) |
| Premiumisation des catégories à forte pénétration | +0.9% | Allemagne, France, Royaume-Uni, Pays-Bas (marchés à revenus disponibles élevés) | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La tendance végétale stimule les alternatives biologiques aux produits laitiers et les boissons véganes
En 2024 et 2025, la demande de lait d'avoine en Allemagne et au Royaume-Uni devrait connaître une croissance significative, avec des ventes projetées en hausse à deux chiffres. Cette croissance est portée par des fabricants qui améliorent les formulations pour atteindre une stabilité de mousse de qualité barista et enrichissent les produits en calcium et en B12 pour correspondre étroitement au profil nutritionnel des produits laitiers. La décision stratégique d'Oatly en 2024 de s'approvisionner en avoine localement auprès de fermes britanniques a non seulement réduit les émissions liées à la logistique d'environ 15 %, mais a également atténué les risques associés à la volatilité climatique en Europe de l'Est. Cette démarche s'est bien alignée avec les objectifs de durabilité des détaillants du Royaume-Uni, en particulier ceux axés sur la réalisation des objectifs de réduction du carbone de portée 3. Cependant, les options végétales continuent de gagner du terrain auprès des consommateurs flexitariens, qui privilégient souvent le bien-être animal plutôt que l'empreinte carbone seule. Par ailleurs, le segment des boissons fonctionnelles connaît une innovation rapide. Des marques telles que Minor Figures lancent des boissons à base d'avoine biologique infusées d'adaptogènes et de nootropiques, ciblant les performances cognitives et le bien-être mental. Ces produits à valeur ajoutée sont positionnés comme des offres premium, leur permettant d'afficher des primes de prix de 40 à 60 % par rapport au lait d'avoine standard.
Les millennials urbains privilégient le biologique pour l'immunité et le bien-être
À Berlin, Paris, Amsterdam et Londres, les consommateurs urbains perçoivent de plus en plus les aliments biologiques comme un investissement proactif dans leur santé plutôt que comme un simple choix de mode de vie. Selon des données d'enquête de 2025, 62 % des millennials urbains identifient le soutien immunitaire comme leur principale motivation d'achat de produits biologiques, dépassant les préoccupations environnementales. Cette catégorie démographique montre une forte préférence pour les produits biologiques à scores ORAC élevés — tels que les myrtilles, le chou frisé et le curcuma — et démontre une volonté de payer une prime de 35 à 50 % pour des systèmes de chaîne du froid qui préservent la teneur en phytonutriments de ces produits. Les détaillants dotés d'une logistique du dernier kilomètre robuste ont considérablement bénéficié de ce comportement, car il s'aligne sur la demande des consommateurs en matière de qualité et de fraîcheur. Les plateformes de commerce électronique ont efficacement exploité cette tendance en regroupant des produits biologiques de base avec des services à valeur ajoutée, notamment des consultations de télésanté et des plans nutritionnels personnalisés. Cette approche a réussi à convertir des acheteurs ponctuels en clients fidèles par abonnement, qui affichent une valeur à vie 70 % supérieure à celle des acheteurs traditionnels en magasin.
Les certifications de durabilité s'alignent sur les objectifs d'émissions de portée 3
Les opérateurs multinationaux de restauration collective et les chaînes de distribution intègrent de plus en plus la certification biologique dans leurs tableaux de bord fournisseurs. Ce changement stratégique sert de substitut aux réductions de carbone de portée 3 et oriente les volumes contractuels vers des exploitations qui mettent en œuvre des pratiques agricoles régénératrices vérifiées par des tiers. Danone a annoncé un engagement significatif de 1,1 milliard EUR pour la période 2024-2030 afin de soutenir des initiatives d'agriculture régénératrice. En partenariat avec Soil Capital, Danone prévoit d'inscrire 50 000 exploitations européennes de produits laitiers et de cultures dans des programmes d'agriculture carbone. Ces programmes récompensent les agriculteurs sur la base de résultats mesurables de séquestration du carbone plutôt que de se concentrer uniquement sur le respect des normes d'intrants. Cette approche gagne du terrain auprès des sociétés de capital-investissement, qui considèrent les chaînes d'approvisionnement biologiques certifiées comme des actifs résilients. Ces chaînes d'approvisionnement sont considérées comme couvertes contre l'inflation et capables de maintenir des primes stables, même en période d'incertitude économique. De plus, en 2024, la Banque européenne d'investissement a fourni 20 millions USD de financement à Heura Foods, une entreprise espagnole spécialisée dans la production de protéines végétales. Cet investissement vise à améliorer l'approvisionnement en soja biologique auprès de fermes basées dans l'UE, réduisant la dépendance aux importations d'Amérique du Sud et raccourcissant les chaînes d'approvisionnement d'une moyenne de 4 000 kilomètres, améliorant ainsi l'efficacité et la durabilité[1]Source : Banque européenne d'investissement, "Financement de Heura Foods 2024," eib.org.
Premiumisation des catégories à forte pénétration
Les parents considèrent de plus en plus les préparations biologiques pour nourrissons et les aliments pour bébés comme des investissements essentiels dans la santé de leurs enfants. Cette tendance à la premiumisation est évidente, les installations de production neutres en carbone de Hipp en Allemagne permettant à la marque de facturer une prime de 25 % par rapport aux produits conventionnels équivalents, tout en sécurisant une part de marché de 40 % en Europe centrale. Alnatura, avec plus de 220 magasins spécialisés à travers l'Allemagne, a réalisé un chiffre d'affaires notable de 1,4 milliard USD pour l'exercice 2023/2024. Leur succès est attribué aux produits biologiques à marque propre, dont les prix sont 15 à 20 % inférieurs à ceux des marques multinationales, tout en affichant encore une prime de 30 % par rapport aux offres conventionnelles des supermarchés. Cette tarification stratégique attire efficacement les ménages à revenus moyens souhaitant passer des chaînes de discount à une offre supérieure. Parallèlement, les jus biologiques pressés à froid passent des épiceries de santé de niche aux supermarchés grand public. Les marques utilisent le traitement haute pression (HPP) pour prolonger la durée de conservation à 45 jours sans recourir à la pasteurisation thermique. Cette méthode préserve non seulement l'activité enzymatique, mais justifie également le prix de 6 à 8 USD par litre. Dans le domaine des boissons, les vins biologiques et les bières artisanales gagnent du terrain en tant que produits premium. Dans des pays comme la France, l'Italie et la Belgique, la combinaison des appellations, du patrimoine brassicole et de la certification biologique permet à ces boissons d'afficher une prime de 40 à 70 % par rapport à leurs équivalents conventionnels.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénuries d'approvisionnement dues aux événements climatiques et aux terres agricoles limitées | -0.8% | Europe du Sud (Espagne, Italie, France), Europe de l'Est (Pologne, Roumanie) | Court terme (≤ 2 ans) |
| Des prix plus élevés limitent l'accès des consommateurs à faibles revenus | -0.6% | Europe du Sud et de l'Est (Espagne, Italie, Pologne, Roumanie, Bulgarie) | Moyen terme (2 à 4 ans) |
| Courte durée de conservation des produits biologiques frais | -0.4% | Paneuropéen, avec un impact aigu dans les régions dotées d'une infrastructure de chaîne du froid fragmentée | Moyen terme (2 à 4 ans) |
| Barrières commerciales post-Brexit au Royaume-Uni | -0.3% | Corridors commerciaux transfrontaliers entre le Royaume-Uni et l'UE-27 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries d'approvisionnement dues aux événements climatiques et aux terres agricoles limitées
En 2024, des précipitations extrêmes ont ravagé les récoltes de blé et de légumes en France, en Allemagne et en Pologne. Cela a entraîné une baisse de 12 % d'une année sur l'autre de la disponibilité des céréales biologiques, contraignant les transformateurs à recourir à des importations hors UE pour honorer leurs volumes contractuels. En Europe occidentale, les taux de conversion des terres agricoles biologiques ont atteint un plateau. Les meilleures parcelles ont déjà effectué la transition, ne laissant que des terres marginales dont les rendements sont inférieurs et les coûts d'intrants plus élevés. Ce scénario décourage les nouveaux entrants, notamment en l'absence de subventions directes. Grâce au cofinancement de la Politique agricole commune (PAC) de l'Union européenne, la Pologne a enregistré une augmentation de 8 % de la superficie agricole biologique en 2024. Cependant, en raison des pénalités de rendement de la première année et des lacunes de connaissances des agriculteurs nouvellement convertis, la production totale n'a augmenté que de 4 %. En 2024, une pénurie d'aliments biologiques pour le bétail a fait grimper les coûts de 15 à 20 %. Cette hausse des dépenses a comprimé les marges des producteurs biologiques de produits laitiers et de viande, qui ont eu du mal à répercuter la totalité de la hausse des coûts sur leurs consommateurs sensibles aux prix en Europe du Sud et de l'Est, selon le Commerce européen[2]Source : Commission européenne, "Données commerciales 2024," agriculture.ec.europa.eu.
Des prix plus élevés limitent l'accès des consommateurs à faibles revenus
Les produits biologiques affichent généralement une prime de 30 à 50 % par rapport aux alternatives conventionnelles sur la plupart des marchés européens. Cette disparité de prix limite l'accessibilité pour les ménages appartenant aux deux quintiles de revenus inférieurs, notamment en Espagne, en Italie, en Pologne et en Roumanie, où les revenus disponibles sont inférieurs aux moyennes d'Europe occidentale. L'inflation en 2024 et 2025 a réduit les salaires réels en Europe du Sud et de l'Est. Par conséquent, 28 % des consommateurs interrogés ont soit opté pour des produits conventionnels au lieu de produits biologiques, soit réduit leur fréquence d'achat. Cette tendance était particulièrement marquée dans les catégories des produits frais et des produits laitiers. Les détaillants discount Aldi et Lidl ont répondu à ce problème en lançant des marques propres biologiques dont les prix sont 10 à 15 % inférieurs à ceux des options de marque. Cependant, ces marques propres coûtent encore 20 à 30 % de plus que les marques de distributeur conventionnelles, maintenant un écart d'accessibilité pour les consommateurs à faibles revenus. En 2024, les programmes de subventions gouvernementaux en France et en Allemagne, conçus pour fournir des bons d'achat de produits biologiques aux familles à faibles revenus, n'ont atteint que 12 % des ménages éligibles. Le manque de sensibilisation et les obstacles bureaucratiques ont nui à l'efficacité de ces programmes, laissant les défis structurels de la demande non résolus, selon le ministère français de l'Agriculture[3]Source : Ministère français de l'Agriculture, "Programmes d'agriculture biologique," agriculture.gouv.fr.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les boissons fonctionnelles propulsent une création de valeur plus rapide
Les boissons biologiques ont enregistré une perspective de CAGR de 6,78 %, bien au-dessus de la moyenne du marché européen des aliments et boissons biologiques. Les acteurs soutenus par des fonds de capital-risque déploient des probiotiques et des adaptogènes qui permettent des majorations de 40 à 60 %, et les gains de rentabilité apparaissent alors qu'Oatly a réduit ses coûts par litre de 18 % grâce à un approvisionnement régional en avoine. Les modèles de commerce direct de café et de thé paient aux agriculteurs des primes de 20 à 30 % au-dessus des minima du commerce équitable, s'alignant sur les consommateurs soucieux de l'éthique et accélérant la demande des cafés spécialisés. Au sein des aliments biologiques, les fruits et légumes dominent les volumes en raison de fortes associations d'évitement des pesticides, tandis que la viande, le poisson et la volaille restent de niche à moins de 10 % des ventes en raison d'une capacité certifiée limitée et de primes élevées.
La création de valeur se poursuit alors que les produits laitiers se bifurquent. Les volumes de lait biologique s'allègent sur les marchés occidentaux de base où les alternatives végétales captent les cohortes plus jeunes, tandis que le fromage et le yaourt se valorisent grâce à des atouts probiotiques. Les aliments surgelés et transformés, aidés par la surgélation rapide et les solutions de stérilisation en autoclave, étendent leur portée aux régions dépourvues de chaînes du froid sophistiquées. Les gammes de snacks telles que les barres de chocolat biologiques au prix de 4 à 6 USD pour 100 g reflètent une croissance à un chiffre moyen mais démontrent l'acceptation par les consommateurs d'une économie unitaire plus élevée. Par conséquent, l'expansion de la taille du marché européen des aliments et boissons biologiques reste ancrée par un pipeline de produits diversifié.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par forme : les solutions stables à température ambiante réduisent les déchets et augmentent la portée
Les produits en conserve sont en bonne voie pour un CAGR de 7,18 %, le plus rapide parmi les formats, car l'injection d'azote et la stérilisation en autoclave prolongent la durée de conservation à 36 mois sans conservateurs. Les tomates et légumineuses biologiques en conserve gagnent des parts de linéaire dans les chaînes de discount qui privilégient la commodité et la stabilité des prix. Les formats surgelés enregistrent des gains à un chiffre moyen car la surgélation rapide préserve la teneur en nutriments, au service des canaux de restauration collective avides de cohérence tout au long de l'année.
Les produits biologiques frais/réfrigérés détiennent encore 67,75 % de la part du marché européen des aliments et boissons biologiques en 2025, mais des durées de conservation de 5 à 8 jours génèrent 30 à 40 % de déchets en grande distribution. Les supermarchés appliquent une tarification dynamique pour écouler les produits proches de la date de péremption, protégeant la valeur bien que la compression des marges persiste. L'emballage sous atmosphère modifiée ajoute deux ou trois jours de vente mais coûte 0,15 à 0,25 EUR par emballage, comprimant les marques de milieu de gamme. Les boîtes d'abonnement de produits frais affichent un taux d'écoulement de 95 % en synchronisant les récoltes avec les livraisons, mais représentent moins de 5 % du volume des produits frais/réfrigérés.
Par canal de distribution : le commerce numérique accélère la recapture des prix premium
Les canaux en ligne sont en passe d'atteindre un CAGR de 6,85 % car la gestion prédictive des stocks et la livraison le jour même facilitent les achats à prix premium et fournissent aux marques des données propriétaires. Amazon Fresh et Ocado ont ajouté 25 % de références biologiques supplémentaires en 2024-2025, atteignant une livraison en moins de deux heures dans les principaux codes postaux urbains. Les modèles de vente directe aux consommateurs sécurisent des marges brutes de 40 à 50 %, bien que des coûts d'acquisition de 30 à 50 EUR par abonné tempèrent la rentabilité.
Les supermarchés et hypermarchés commandent encore 71,28 % de la valeur de 2025, tirant parti de leur échelle pour sous-coter les magasins spécialisés de 10 à 15 % sur les prix, tout en perdant des parts au profit des formats en ligne et discount. Aldi et Lidl ont augmenté le nombre de références biologiques de 30 % et attiré 22 % d'acheteurs supplémentaires dans la catégorie, bien qu'avec des marges brutes inférieures de 500 à 700 points de base par rapport aux équivalents de marque. Les épiceries de proximité contribuent à moins de 5 % en raison d'un espace de linéaire limité et d'exigences élevées de rotation. Les magasins spécialisés maintiennent une part de 12 à 15 % en associant des assortiments profonds à l'expertise du personnel, même si la pression des loyers limite l'extension de la plateforme.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La part de 35,31 % de l'Allemagne en 2025 souligne la profonde culture « Bio », les réseaux de spécialistes denses et le pouvoir d'achat. Alnatura a généré 1,4 milliard USD de chiffre d'affaires au cours de l'exercice 2023-2024 avec des marges brutes de 25 à 30 %, confirmant la viabilité du commerce spécialisé. Les leaders du discount ont étendu leurs biologiques à marque propre de 30 %, démocratisant l'accès tout en comprimant les marges des fournisseurs. La croissance se modère à un faible chiffre unique alors que la pénétration dépasse 6,8 % des ventes alimentaires, mais la premiumisation dans les préparations pour nourrissons et les jus pressés à froid soutient l'expansion de la valeur. Le Royaume-Uni a divergé après le Brexit car les protocoles de certificat d'inspection ont ajouté trois à cinq jours aux expéditions de l'UE, stimulant l'approvisionnement domestique malgré des primes de coût de 10 à 15 %, ce qui a paradoxalement renforcé l'économie des fermes locales tout en fragmentant la logistique transfrontalière.
La Pologne mène la croissance avec un CAGR de 7,11 %, alimenté par les subventions de la PAC et les montées en gamme de la classe moyenne. Biedronka et Lidl ont augmenté la profondeur des références biologiques de 25 % à Varsovie et Cracovie, faisant de la certification un marqueur de santé et de statut. La superficie agricole a augmenté de 8 % en 2024, mais le ralentissement des rendements a maintenu la croissance de la production à 4 %, créant une tension sur les prix qui soutient néanmoins l'économie des agriculteurs. La France, l'Italie et l'Espagne commandent collectivement près de 30 % de part grâce à l'adéquation des cultures méditerranéennes, mais les vents contraires en matière d'accessibilité ont déclenché un déclassement partiel des consommateurs lors du pic d'inflation de 2024-2025.
Les Pays-Bas et la Belgique surperforment en termes de dépenses par habitant car Rotterdam permet des réexportations efficaces et les institutions publiques imposent respectivement 30 % de contenu biologique dans les repas scolaires. La Russie est à la traîne avec moins de 1 % de pénétration en raison d'une infrastructure de certification clairsemée, bien que les ménages aisés de Moscou fournissent une demande de niche. Le reste de l'Europe, y compris la Scandinavie et les Balkans, croît de 6 à 8 % alors que les pays candidats à l'adhésion calquent les normes de l'UE pour débloquer les flux de subventions.
Paysage réglementaire
La production biologique et son étiquetage dans l'UE sont principalement régis par le règlement (UE) 2018/848 (applicable depuis le 1er janvier 2022), qui établit les règles de production, les exigences de certification et l'utilisation du logo biologique de l'UE. Les importations biologiques fonctionnent également sous des certificats d'inspection électroniques obligatoires gérés via le système TRACES de la Commission européenne, ce qui influence la documentation, les délais et les coûts de conformité pour l'approvisionnement hors UE soutenant les marques et détaillants européens.
Au cours de la période 2025-2026, les travaux politiques se sont concentrés sur le maintien du règlement biologique de l'UE « adapté à l'avenir », avec des discussions actives sur la modification du règlement (UE) 2018/848 couvrant l'étiquetage des importations de pays tiers et les règles de production (document du Conseil ST-9152-2026-INIT). Une question clé et limitée dans le temps est l'expiration prévue de la reconnaissance d'équivalence pour les systèmes biologiques de pays tiers le 31 décembre 2026, ainsi que des propositions visant à prolonger cette reconnaissance jusqu'au 31 décembre 2036 afin de protéger la continuité des échanges commerciaux. L'agenda politique reflète également des ajustements en cours liés à la décision de la Cour de justice de l'UE dans l'affaire C-240/23 (Herbaria Krauterparadies II), affectant l'utilisation du logo biologique de l'UE sur certains produits importés.
Analyse de la chaîne de valeur
La chaîne de valeur des produits alimentaires et boissons biologiques en Europe s'étend des fermes certifiées et groupements de producteurs, en passant par la collecte et la manutention primaire, la transformation et l'emballage, la logistique de gros et d'importation, jusqu'aux canaux de distribution tels que les supermarchés/hypermarchés, les discounters, les magasins spécialisés en produits biologiques et les plateformes en ligne. La conformité et l'échelle dépendent de plus en plus de l'infrastructure d'importation et de traçabilité de l'UE : les importations de produits agroalimentaires biologiques de l'UE ont augmenté de 6,4% en 2024 pour atteindre 2,64 millions de tonnes, les Pays-Bas, l'Allemagne et la Belgique figurant parmi les principaux hubs d'entrée et de distribution. Cela renforce l'influence des importateurs, des organismes de contrôle et de la logistique en aval dans la protection de l'intégrité des produits.
Les goulots d'étranglement d'exécution ont tendance à se concentrer au « milieu » de la chaîne. OrganicTargets4EU souligne des frictions dans la capacité de transformation, la fragmentation logistique et les mécanismes de partage des risques, qui peuvent pousser à la déclassification de matières premières biologiques vers des canaux conventionnels lorsque le débit certifié est contraint. Les produits périssables restent exposés à des chaînes du froid fragiles et à des outils de gestion des stocks peu numérisés. Les détaillants et propriétaires de marques réagissent par une coordination verticale plus étroite, notamment des programmes d'approvisionnement régénératif ou certifié pluriannuels, et par des investissements dans l'emballage et la durée de conservation destinés à réduire le gaspillage et améliorer les taux de remplissage dans les formats frais/réfrigéré, en conserve et surgelé.
Paysage concurrentiel
Une forte concentration caractérise le marché européen des aliments et boissons biologiques. Danone, Nestlé et Arla Foods s'appuient sur des contrats d'agriculture régénératrice qui sécurisent les volumes et ouvrent la voie à la monétisation des crédits carbone. Danone ciblait 50 000 exploitations pour des programmes basés sur les résultats d'ici 2030, créant une couverture durable des matières premières. Nestlé déploie la blockchain pour la traçabilité dans les aliments biologiques pour bébés et les gammes végétales, permettant des primes de 30 à 40 %.
Oatly et Veganz exploitent les canaux de vente directe aux consommateurs, les allégations fonctionnelles et les intrants d'origine régionale pour résonner auprès des millennials, Oatly atteignant la rentabilité après une réduction des coûts de 18 %. Les sociétés de capital-investissement ciblent les marques de milieu de gamme avec 50 à 200 millions USD de chiffre d'affaires, traitant les chaînes d'approvisionnement certifiées comme des actifs à l'épreuve de l'inflation. Aldi et Lidl perturbent par le bas avec des biologiques à marque propre aux prix conventionnels de milieu de gamme, comprimant les marges des fournisseurs de 3 à 5 points.
Les détaillants spécialisés défendent leur part grâce à des gammes sélectionnées et à la narration du personnel, mais les géants du commerce en ligne érodent le trafic en égalant l'assortiment et en ajoutant la commodité de la livraison. L'innovation se concentre sur les technologies de traçabilité, avec 40 % des marques interrogées déployant des capteurs IoT et la blockchain pour les preuves de chaîne du froid. Les frontières d'espaces blancs comprennent l'aquaculture biologique, les protéines d'insectes et l'agriculture cellulaire, des domaines encore naissants en matière de réglementation et propices aux premiers entrants.
Leaders du secteur européen des aliments et boissons biologiques
General Mills, Inc.
Nestlé S.A.
Danone S.A.
Amy's Kitchen, Inc.
The Hain Celestial Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les investissements à l'échelle de la transformation et des ingrédients créent des espaces blancs dans les aliments pratiques biologiques et la nutrition fonctionnelle, où les fabricants peuvent convertir la certification en une valeur plus élevée par unité et une meilleure utilisation de l'offre certifiée limitée. Parmi les exemples figurent l'acquisition en mars 2026 par FERM FOOD d'un site de fabrication à Skovlund, au Danemark, visant à porter la capacité d'ingrédients fermentés à base végétale à 20 000 tonnes par an, ainsi que des capitaux de portefeuille investis dans la nutrition naturelle, comme l'investissement de 3i en juin 2026 dans Laboratoire Nutergia en France. Ces évolutions s'inscrivent dans l'axe du rapport sur la premiumisation et l'innovation fonctionnelle dans les boissons et les offres connexes à la nutrition, tout en traitant les points de fuite de la chaîne de valeur par l'expansion du débit de transformation certifié.
Les améliorations opérationnelles proviennent également des efforts de simplification réglementaire, qui comptent le plus pour les petits opérateurs et les chaînes d'approvisionnement mixtes. La proposition de la Commission européenne publiée le 16 décembre 2025 visant à réviser le règlement biologique de l'UE, ainsi que la position de juillet 2026 de la commission Agriculture et Développement rural du Parlement européen pour mettre à jour les règles de production (y compris des seuils plus élevés pour les exemptions des petits opérateurs), vise à réduire la charge administrative et à clarifier les règles opérationnelles. Par ailleurs, l'objectif de la stratégie « De la ferme à la table » de l'UE de 25% de terres agricoles biologiques d'ici 2030 (avec 11,1% des terres agricoles de l'UE biologiques en 2024) maintient actifs les programmes de conversion, d'agrégation et d'approvisionnement des détaillants, soutenant les opportunités pour les fournisseurs capables de sécuriser des intrants certifiés tout en respectant les exigences de traçabilité et de documentation pour l'approvisionnement à la fois intra-UE et dépendant des importations.
Développements récents du secteur
- Juin 2026 : Nestlé a finalisé l'acquisition complète de la société allemande de solutions repas Yfood, après avoir détenu une participation de 49% depuis 2023. La marque opère dans 30 marchés européens et est en cours d'intégration dans la division Nutrition de Nestlé, renforçant sa position dans les formats de nutrition fonctionnelle et nomade qui recoupent les occasions d'achat biologique premium.
- Mars 2025 : Yeo Valley Organic a lancé son premier produit à base de viande, des burgers de bœuf biologique 100% britannique, élevé en plein air et nourri à l'herbe, distribués dans 362 magasins Tesco. Cette démarche étend une grande marque britannique de produits laitiers biologiques à la viande certifiée, en utilisant l'empreinte d'un détaillant national pour développer une catégorie de protéines plus premium où l'offre certifiée est structurellement plus tendue.
- Janvier 2024 : La Banque européenne d'investissement a fourni un financement de 20 millions d'USD à l'entreprise espagnole Heura Foods pour soutenir son expansion dans les protéines végétales et accroître l'approvisionnement en soja biologique auprès de fermes de l'UE. Ce financement soutient des chaînes d'approvisionnement plus courtes et davantage ancrées régionalement pour les protéines végétales biologiques et réduit la dépendance aux intrants importés sur de longues distances.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre la valeur des aliments et boissons biologiques certifiés vendus en Europe, saisie à travers les formats de vente au détail traditionnels et spécialisés ainsi que les canaux en ligne.
Exclusions du périmètre : Les catégories biologiques non alimentaires, telles que les produits d'hygiène personnelle et d'entretien ménager, sont exclues de ce périmètre, même lorsqu'elles sont vendues dans les mêmes points de vente.
Aperçu de la segmentation
- Type de produit
- Aliments biologiques
- Fruits et légumes
- Viande, poisson et volaille
- Produits laitiers
- Aliments surgelés et transformés
- Autres aliments
- Boissons biologiques
- Jus de fruits et de légumes
- À base de produits laitiers
- Café
- Thé
- Autres boissons
- Aliments biologiques
- Par forme
- Frais/Réfrigéré
- En conserve
- Surgelé
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins spécialisés
- Boutiques en ligne
- Autres canaux de distribution
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays-Bas
- Belgique
- Pologne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour ancrer le modèle avec des définitions cohérentes et des signaux de demande traçables à travers l'Europe. Nous avons référencé des sources publiques et non payantes telles que les statistiques FiBL sur les ventes au détail biologiques et les terres agricoles, les séries de vente au détail et de prix d'Eurostat, les orientations sur la réglementation et la certification biologiques de l'UE, et les indicateurs d'approvisionnement de la FAOSTAT pour les principales cultures et le bétail (car les contraintes d'approvisionnement biologique influencent souvent les prix).
Pour convertir ces signaux en un modèle de valeur exploitable, nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs, les mises à jour de catégories des détaillants et les couvertures médiatiques réputées sur les primes de prix biologiques et l'expansion des marques de distributeur. Le cas échéant, des abonnements payants ont été utilisés uniquement pour accélérer le criblage financier des entreprises, les analyses de brevets liés à la transformation et à l'emballage biologiques, et pour recouper les mouvements d'importation et d'exportation pour certains flux de produits à code biologique. Les sources listées ici sont illustratives, et de nombreux autres documents ont été consultés pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
La recherche primaire utilise des entretiens d'experts et des enquêtes auprès de détaillants, de producteurs biologiques, de transformateurs, de distributeurs, de spécialistes de la certification et de conseillers de l'industrie alimentaire en Europe. Nous utilisons les réponses pour tester les parts de canaux, l'évolution des prix, la pénétration des marques de distributeur, les lacunes d'approvisionnement et les changements de demande, puis vérifions les réponses ambiguës par rapport aux preuves documentaires avant l'analyse finale.
Répartition des répondants de la recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28% | Cadres dirigeants : 15% |
| Niveau intermédiaire : 47% | Responsables fonctionnels/d'unité : 35% |
| Petits acteurs : 25% | Managers : 50% |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante où la demande de vente au détail biologique est reconstruite à l'aide de signaux de consommation au niveau européen, de séries de prix et de la composition des catégories, puis répartie entre aliments biologiques et boissons biologiques selon les schémas d'achat observés. Pour garder le total réaliste, nous le corroborons avec des approximations ascendantes sélectives telles que des points de prix en rayon échantillonnés multipliés par des volumes probables, des vérifications des canaux de distribution et des contrôles de cohérence des revenus pour une liste restreinte de portefeuilles biologiques visibles. Si l'écart semble trop important, nous ajustons les totaux en conséquence.
Les intrants utilisés dans le modèle comprennent les primes de prix biologiques par rapport au conventionnel, les changements liés à l'inflation dans les achats unitaires, le taux d'expansion de l'épicerie en ligne pour les paniers biologiques, les tendances des terres agricoles biologiques et de conversion, et la pénétration des marques de distributeur dans les principaux formats de vente au détail. Les prévisions sont construites à l'aide d'analyses de scénarios car la demande est sensible aux budgets des ménages et aux mouvements de prix des détaillants, et nous alignons les pondérations des scénarios avec les attentes des personnes interrogées concernant l'élasticité du premium et la disponibilité de l'offre. Lorsque des lacunes ascendantes apparaissent, comme une visibilité limitée sur les petits magasins spécialisés, nous imputons la portion manquante à partir des parts de canaux et la vérifions par rapport aux références de dépenses biologiques au niveau national.
Validation des données et cycle de mise à jour
La validation se fait par triangulation entre les résultats du modèle, des références indépendantes de vente au détail biologique, et des vérifications pratiques issues des entretiens. Nous examinons les anomalies telles que des hausses soudaines des dépenses implicites, des répartitions par pays inhabituelles, ou une croissance tirée par les prix qui ne correspond pas à l'inflation observée, puis les hypothèses sont retravaillées et retestées avant validation finale.
Un second analyste vérifie la logique, les formules et la continuité d'une année à l'autre afin que les erreurs soient détectées tôt et clairement expliquées. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires majeurs, des variations d'inflation marquées, ou des changements d'ampleur dans la tarification biologique des détaillants. Avant la livraison, nous effectuons une dernière vérification pour nous assurer que les derniers signaux publiquement disponibles sont bien reflétés dans les tableaux et commentaires.
Taille du marché européen des aliments et boissons biologiques selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent varier car les sources ne suivent pas toujours les mêmes points de vente et appliquent souvent des chronologies de devises, des bases de tarification et une couverture de pays différentes au sein de l'Europe. Certaines mélangent également les ventes au détail avec des mesures plus larges de la chaîne de valeur, ce qui peut faire paraître le chiffre plus important même si la consommation ne l'est pas.
Les catégories biologiques non alimentaires, telles que les soins personnels, sont souvent regroupées dans des totaux de marché biologique plus larges, et cet élément se situe en dehors du périmètre de Mordor Intelligence pour ce rapport, ce qui maintient l'estimation centrée sur la valeur de consommation d'aliments et de boissons en Europe. Les différences proviennent également de la manière dont les primes de prix sont traitées pendant les périodes inflationnistes, car un modèle peut maintenir les primes stables tandis qu'un autre les fait évoluer avec la tarification au niveau des catégories. La cadence de mise à jour peut également différer lorsque de nouvelles données de vente au détail par pays sont publiées, ce qui modifie les estimations annuelles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 72,15 milliards d'USD (2025) | |
| Association sectorielle A | 64,10 milliards d'USD (2024) | Rapporté comme les ventes au détail biologiques européennes en euros, puis converties, ce qui peut sous-estimer la valeur par rapport à une année de base en USD plus récente, et présenté comme un total de vente au détail uniquement, sans la même logique de répartition par catégorie utilisée pour distinguer aliments et boissons. |
| Note gouvernementale B | 58,50 milliards d'USD (2024) | Utilise une définition large des ventes du marché biologique de l'UE qui peut mélanger les aliments avec d'autres produits biologiques, et l'estimation est liée au cadre de l'UE-27 plutôt qu'à une vision plus large de l'Europe, ce qui modifie la couverture des pays et le total qui en résulte. |
Le tableau montre que les plus grands écarts proviennent de ce qui est comptabilisé dans le total biologique, de l'année et de la devise utilisées, et du fait que l'Europe soit traitée comme uniquement l'UE ou comme un panier régional plus large. En maintenant les intrants liés à des signaux observables de demande de vente au détail, une couverture claire des catégories, et des vérifications reproductibles de tarification et de canaux, la valeur finale reste plus facile à concilier avec les schémas de dépenses réels.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen des aliments et boissons biologiques ?
Le marché est évalué à 75,28 milliards USD en 2026 et devrait atteindre 85,91 milliards USD d'ici 2031.
Quelle catégorie de produits connaît la croissance la plus rapide, les aliments biologiques ou les boissons biologiques ?
Les boissons biologiques devraient croître à un CAGR de 6,78 % jusqu'en 2031, dépassant les aliments biologiques.
Quel format connaît la croissance la plus rapide ?
Les produits biologiques en conserve devraient progresser à un CAGR de 7,18 % à mesure que les technologies de conservation s'améliorent.
Quel pays est en tête des ventes régionales et lequel connaît la croissance la plus rapide ?
L'Allemagne est en tête avec 35,31 % de la valeur de 2025, tandis que la Pologne est la plus dynamique avec un CAGR de 7,11 % jusqu'en 2031.
Dernière mise à jour de la page le:



