
Taille et parts du marché du monofilament en nylon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
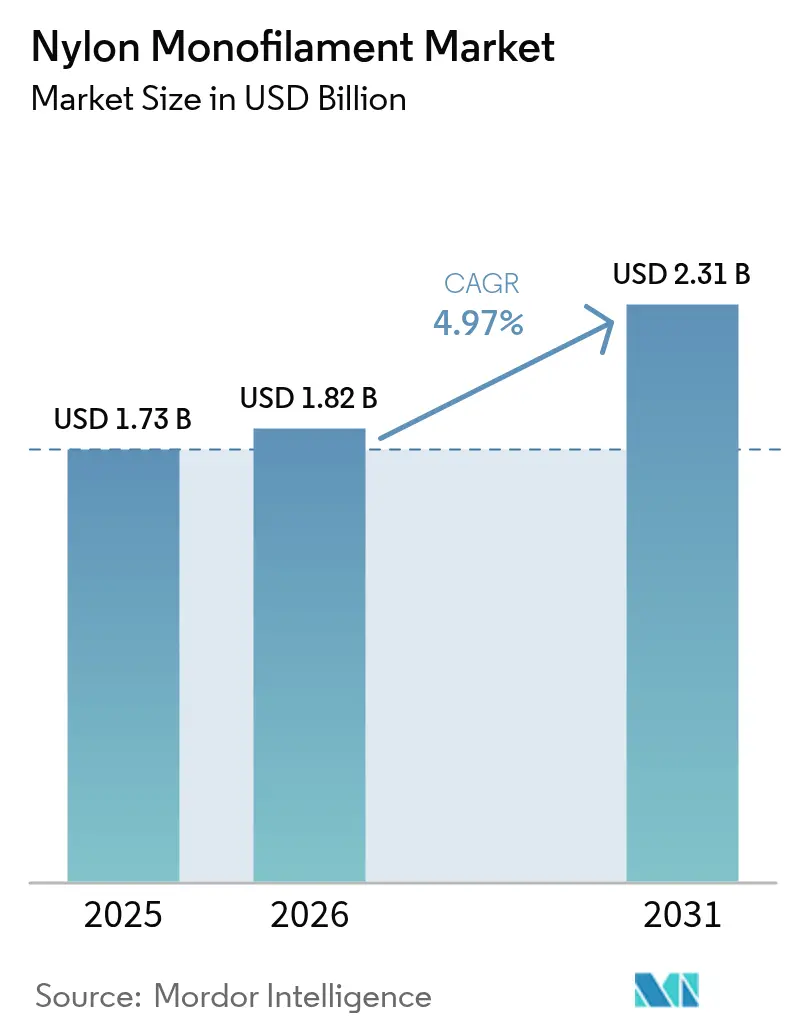
| Taille du Marché (2026) | 1.82 Milliards de dollars |
| Taille du Marché (2031) | 2.31 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.97 % |
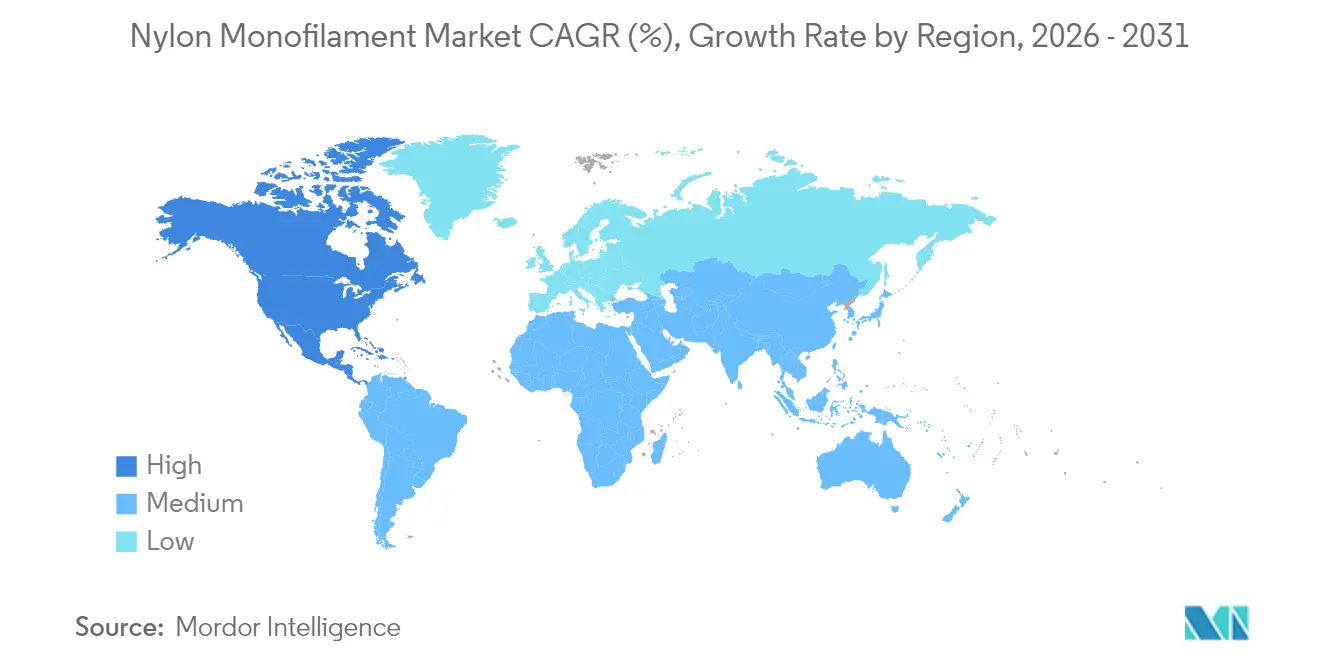
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
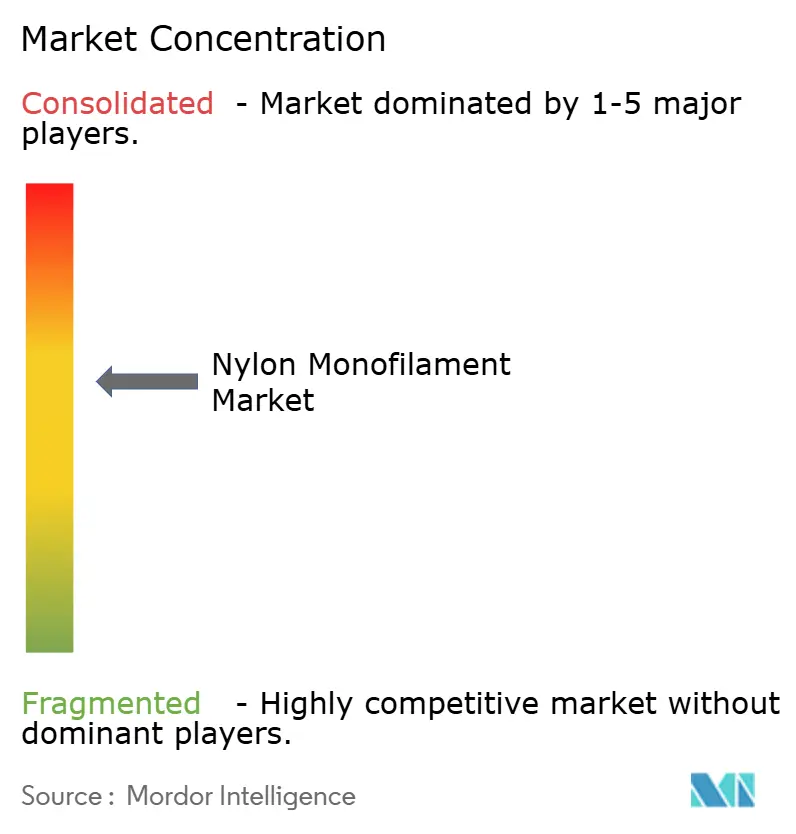
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du monofilament en nylon par Mordor Intelligence
La taille du marché du monofilament en nylon était évaluée à 1,73 milliard USD en 2025 et devrait croître de 1,82 milliard USD en 2026 pour atteindre 2,31 milliards USD d'ici 2031, à un CAGR de 4,97 % au cours de la période de prévision (2026-2031). La résilience de la demande repose sur la haute résistance à la traction, la résistance chimique et la transformabilité du matériau, des qualités qui confèrent au marché du monofilament en nylon un rôle ancré dans les applications de pêche, médicales, automobiles et grand public. Les investissements continus dans des chaînes d'approvisionnement intégrées verticalement protègent le secteur contre la volatilité des matières premières, tandis que le contrôle réglementaire sur les microplastiques réoriente l'innovation vers des grades biosourcés et recyclés plutôt que de réduire les volumes à proprement parler. La dynamique concurrentielle reste modérément fragmentée ; cependant, la consolidation récente signale une tendance vers des économies d'échelle dans l'approvisionnement en matières premières et le développement de produits de spécialité. Les poches de croissance sont les plus visibles en Amérique du Nord, où l'allégement des véhicules électriques et les dispositifs médicaux avancés font appel à des grades de nylon homologués par la FDA, et en Asie-Pacifique, où les opérations de pêche et de textile à grande échelle maintiennent une consommation de base élevée.
Principaux enseignements du rapport
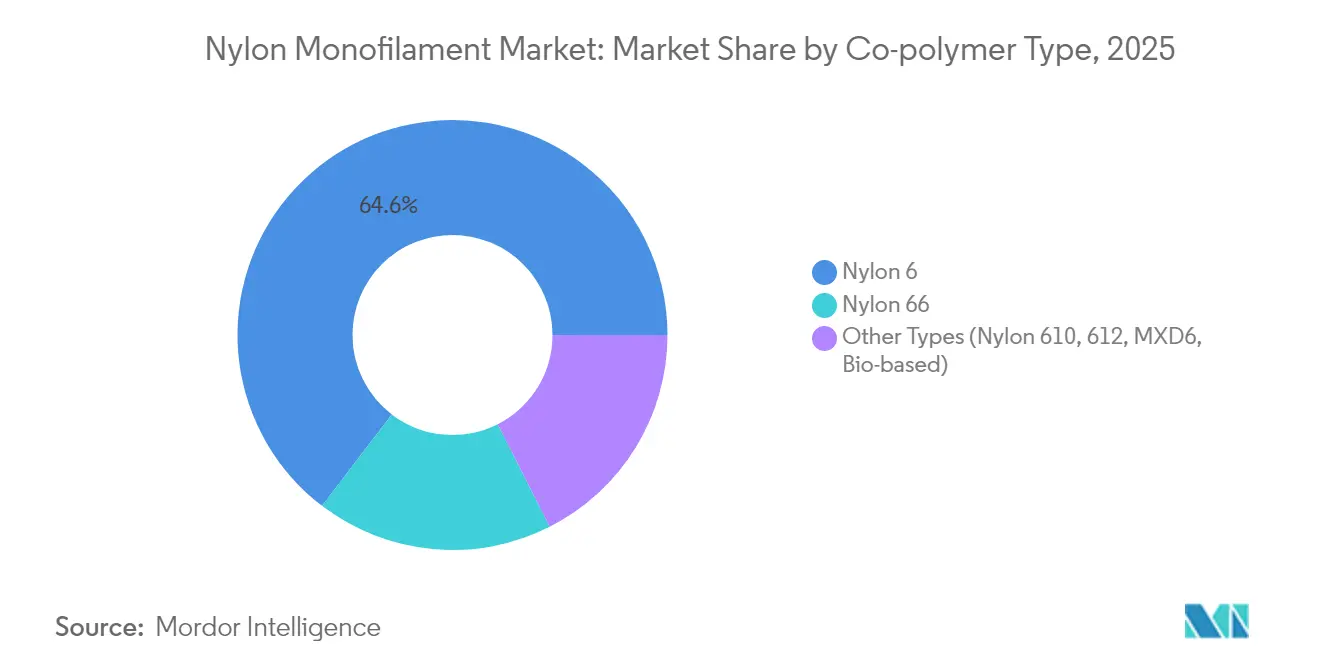
- Par type de copolymère, le Nylon 6 a capturé 64,62 % des parts du marché du monofilament en nylon en 2025, tandis que le Nylon 66 se développe à un CAGR de 5,28 % jusqu'en 2031.
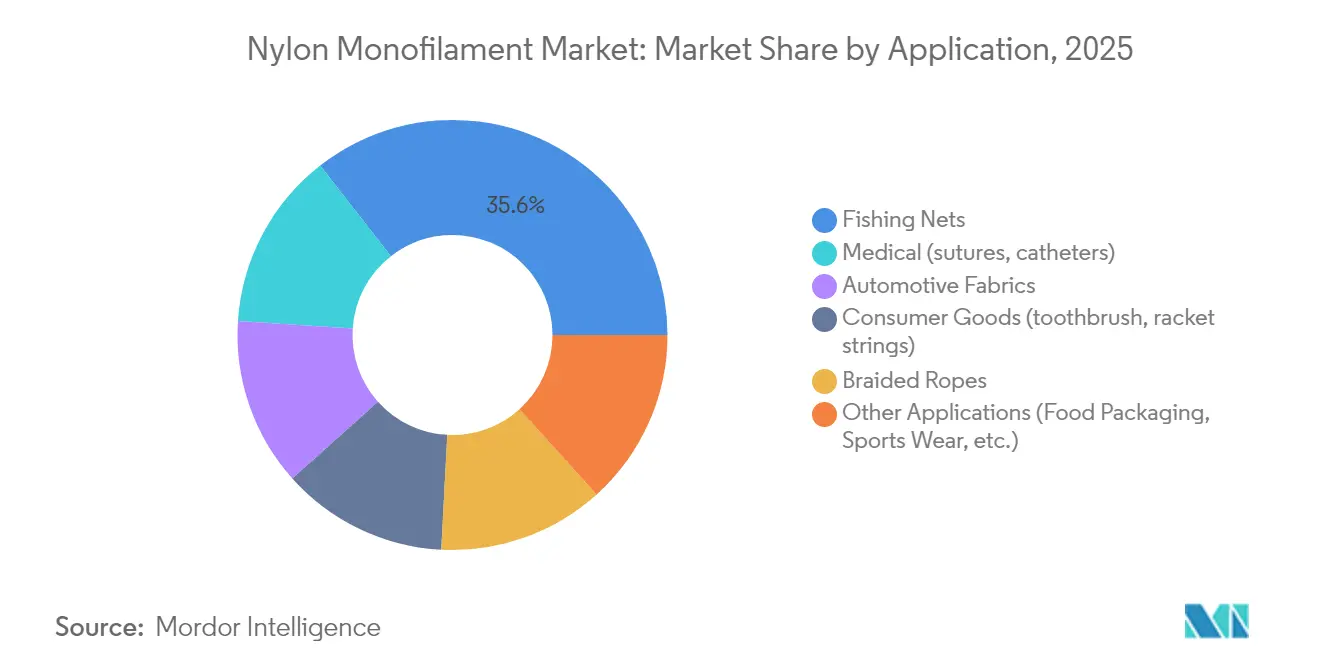
- Par application, les filets de pêche représentaient 35,55 % de la taille du marché du monofilament en nylon en 2025, tandis que les usages médicaux devraient croître à un CAGR de 6,42 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique détenait 32,88 % des parts de revenus en 2025, alors que l'Amérique du Nord devrait enregistrer un CAGR de 5,55 % au cours de la même période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante pour les filets de pêche et l'aquaculture | +1.8% | Mondial, avec une concentration principale en Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor des composants automobiles allégés | +1.2% | Amérique du Nord et Europe en tête, fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion dans les soins de santé et les sutures chirurgicales | +1.0% | Mondial, avec l'Amérique du Nord et l'Europe en tête de l'adoption | Moyen terme (2-4 ans) |
| Croissance des biens de consommation (poils de brosses à dents) | +0.4% | Mondial, avec les marchés développés en tête de l'adoption haut de gamme | Court terme (≤ 2 ans) |
| Adoption de l'impression 3D et de la fabrication additive | +0.3% | Centres d'innovation en Amérique du Nord et en Europe, diffusion mondiale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante pour les filets de pêche et l'aquaculture
L'expansion de l'aquaculture mondiale continue de soutenir la croissance du marché du monofilament en nylon, les opérateurs privilégiant la durabilité du matériel et l'efficacité des captures. Le nylon constitue 76 % des polymères utilisés dans les équipements de pêche, et les filets en monofilament surpassent les alternatives en multifilament en maintenant leur résistance à la traction lors d'une exposition prolongée à l'eau salée. Bien que la Norvège expérimente des filets maillants biodégradables, les données de terrain montrent une baisse de 40 % de l'efficacité des captures et des coûts plus élevés, limitant ainsi le remplacement à court terme. Des études de terrain révèlent en outre une perte de résistance de seulement 3 à 6 % lorsque les filets sont immergés dans des bains d'acide péracétique à 10 % utilisés pour la désinfection des piscicultures, ce qui renforce l'avantage de durabilité du nylon. La latence réglementaire sur les marchés d'Asie du Sud-Est et les gains économiques immédiats résultant d'un matériel plus durable soutiennent la croissance des volumes, même alors que l'Europe resserre ses normes environnementales. Les grades biodégradables émergents atteignant 92 % de dégradation marine en moins d'un an restent une niche commerciale en raison de propriétés mécaniques inférieures.
Essor des composants automobiles allégés
L'électrification des véhicules accélère la substitution des métaux par des plastiques de spécialité, et les produits en monofilament en nylon tels que les cages de roulement, les colliers de câbles et les garnitures fonctionnelles contribuent à des économies de poids mesurables. TECHNYL 4EARTH, fabriqué par Domo, offre jusqu'à 80 % de réduction de CO₂ lors de la production sans sacrifier le module ou la résistance à la chaleur. Celanese a introduit des résines PA66 renforcées de fibres de verre permettant le remplacement direct du métal, offrant les performances de fatigue requises par les plateformes de véhicules électriques[1]Celanese Corporation, "Résines PA66 renforcées de fibres de verre pour composants de véhicules électriques," celanese.com. Les constructeurs automobiles mondiaux privilégient le nylon parce que sa chaîne d'approvisionnement est bien établie et que ses mécanismes de tarification sont bien compris, réduisant ainsi le risque de substitution par rapport aux nouvelles options biosourcées. Les coûts de qualification élevés, les tolérances dimensionnelles strictes et les besoins de certification réglementaire maintiennent des barrières à l'entrée élevées et soutiennent une contribution stable de 1,2 point au CAGR du marché du monofilament en nylon.
Expansion dans les soins de santé et les sutures chirurgicales
La biocompatibilité du monofilament en nylon, sa faible réactivité tissulaire et sa dégradation hydrolytique lente et prévisible de la résistance (15 à 20 % par an) le rendent indispensable pour les sutures microchirurgicales et les composants de cathéters. Les homologations FDA pour plusieurs grades de nylon simplifient les audits des fournisseurs et accélèrent les approbations de dispositifs[2]Commission européenne, "Proposition sur les émissions de granulés de microplastiques," europa.eu. Le passage aux dispositifs médicaux à usage unique après la pandémie de COVID-19 soutient la demande, les hôpitaux mettant l'accent sur le contrôle des infections. Les cycles de stérilisation à l'oxyde d'éthylène et par faisceau d'électrons préservent intactes les propriétés de traction, favorisant une adoption plus large dans les kits de chirurgie mini-invasive et robotique. Bien que les fils en acide polyglycolique et en polydioxanone soient biodégradables, les chirurgiens continuent de spécifier le nylon lorsqu'une résistance de rétention non résorbable est cliniquement nécessaire.
Croissance des biens de consommation et adoption de l'impression 3D
Les marques de soins personnels spécifient des poils en nylon haut de gamme pour les brosses à dents et les brosses cosmétiques, mettant l'accent à la fois sur l'esthétique et la longévité. La gamme Tynex RS de Celanese intègre des matières premières biosourcées pour répondre aux préférences de durabilité sans compromettre la rigidité. Dans la fabrication additive, la demande de filaments en nylon de spécialité augmente parallèlement à une prévision de revenus de l'impression 3D de 78 milliards USD pour 2030, et le rachat de taulman3D par Braskem renforce l'approvisionnement en matériaux en Amérique du Nord. Les fabricants d'équipements sportifs continuent d'utiliser des cordes en nylon pour les raquettes de tennis de milieu de gamme grâce à l'élasticité et à la résistance à l'abrasion du matériau. Le contrôle accru des consommateurs sur les rejets de microplastiques encourage des marques comme UNIFI à commercialiser des variantes de nylon recyclé ou dégradable tout en maintenant les performances requises en matière de fatigue à la flexion.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Restrictions gouvernementales sur les lignes de pêche en nylon | -0.6% | Europe et Amérique du Nord en tête, diffusion mondiale | Moyen terme (2-4 ans) |
| Réglementations sur le rejet de microplastiques | -0.5% | Europe en tête, Amérique du Nord et Asie-Pacifique suivent | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières (caprolactame) | -0.8% | Mondial, avec une concentration de la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions gouvernementales et réglementations sur les microplastiques
L'UE vise à réduire les émissions de granulés plastiques de 74 %, obligeant les transformateurs traitant plus de 5 tonnes par an à certifier des protocoles de prévention des pertes — des mesures qui pourraient ajouter des coûts de conformité à chaque kilogramme de monofilament en nylon destiné à l'UE. L'interdiction du Sénégal en 1998 sur les filets maillants en monofilament en nylon, bien que faiblement appliquée, illustre comment l'incertitude juridique peut perturber les plans d'investissement des fournisseurs d'équipements de pêche. Aux États-Unis, l'Administration des services généraux impose désormais des emballages sans plastique à usage unique sur les contrats fédéraux, signalant de futures barrières à l'approvisionnement. Des évaluations en laboratoire de fruits de mer comestibles ont détecté des fibres de nylon, renforçant la base scientifique en faveur de contrôles plus stricts sur les biens de consommation. Les réponses de l'industrie comprennent une R&D accélérée dans les polyamides compostables ou clivables par enzymes, mais les écarts de coût et de performance freinent une substitution immédiate à grande échelle, entraînant une réduction nette de 1,1 point du CAGR du marché du monofilament en nylon.
Volatilité des prix des matières premières (caprolactame)
Le caprolactame au comptant a grimpé à 1 850 USD par tonne en 2024 en raison du resserrement des approvisionnements en benzène, élargissant le différentiel caprolactame-benzène à 950 USD par tonne et comprimant les marges du monofilament. Le PA66 est doublement exposé, car les perturbations de l'adiponitrile ont porté les offres au comptant à 5,00 USD par kg. Le prix moyen du PA66 en Chine au quatrième trimestre 2024 a chuté à 2 587 USD par tonne en raison du ralentissement automobile, mais les prix en Amérique du Nord sont restés fermes, la discipline des stocks limitant la baisse. Pour les acteurs intégrés tels que BASF, les fluctuations des matières premières peuvent être partiellement compensées par des positions en benzène en amont ; les convertisseurs de taille moyenne qui dépendent des achats au comptant font face à une compression des marges et peuvent répercuter les coûts en aval, augmentant le risque d'élasticité des prix. Une réduction de 0,8 point du CAGR du marché du monofilament en nylon est donc attribuée à la volatilité des matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de copolymère :
la domination du Nylon 6 face au défi des produits de spécialitéLe Nylon 6 a conservé 64,62 % des parts du marché du monofilament en nylon en 2025 grâce à une base mondiale mature de production de caprolactame qui maintient les coûts de conversion bas. Des installations telles que l'usine de 70 000 à 80 000 tonnes de GSFC en Inde illustrent les économies d'échelle, et environ 17 000 tonnes alimentent des opérations captives de monofilament. La taille du marché du monofilament en nylon pour le Nylon 6 devrait atteindre 1,39 milliard USD d'ici 2031, les applications courantes allant des filets de pêche aux poils grand public maintenant la demande de base. En revanche, le Nylon 66 est sur une trajectoire plus forte à un CAGR de 5,28 %, porté par la meilleure résistance au vieillissement thermique et la stabilité dimensionnelle requises pour les composants de véhicules électriques et les courroies industrielles. L'expansion d'INVISTA à hauteur de 1,75 milliard USD à Shanghai, doublant la production de PA66 à 400 000 tonnes, témoigne de la confiance dans les marchés à haute température.
Les grades à chaîne longue et de spécialité — Nylon 610, 612, MXD6 — commandent des prix premium là où les performances en absorption d'eau, en barrière aux carburants ou en clarté optique comptent. Le Nylon-MXD6 conserve 60 % de sa résistance initiale après exposition à la vapeur saturée, le rendant attrayant pour les monofilaments résistants aux produits chimiques. La production biosourcée s'accélère rapidement : LG Chem et CJ CheilJedang visent 1,4 million de tonnes de nylon renouvelable d'ici 2028, soit une addition annuelle de 29 % à la capacité mondiale. Le Stanyl® B-MB entièrement biosourcé de DSM offre une empreinte carbone réduite de 50 %, satisfaisant les objectifs climatiques des constructeurs automobiles sans compromis mécanique. L'élan des produits de spécialité érode donc marginalement la part du Nylon 6 mais développe globalement des bassins de valeur premium dans le marché du monofilament en nylon.


Par application :
la croissance médicale dépasse la domination traditionnelle de la pêcheLes filets de pêche représentaient encore 35,55 % de la taille du marché du monofilament en nylon en 2025, reflétant la dépendance durable aux équipements durables et résistants au sel dans la capture commerciale et l'aquaculture. Les tests de terrain montrent une perte de traction négligeable après des cycles de nettoyage alcalin répétés, validant les avantages du coût total de possession. Cependant, la demande médicale augmente plus rapidement ; un CAGR de 6,42 % jusqu'en 2031 se traduit par un marché du monofilament en nylon de qualité médicale de 330,28 millions USD en fin de période de prévision. Les sutures se distinguent : les fils microchirurgicaux reposent sur la surface non absorbante du nylon et la sécurité prévisible des nœuds, tandis que la stérilisation à l'oxyde d'éthylène maintient la dégradation de la traction en dessous de 2 %.
Les tissus automobiles et les sangles de ceintures de sécurité capturent la croissance excédentaire de l'allégement des véhicules, les monofilaments PA66 renforcés réduisant le poids des composants jusqu'à 30 %. Les biens de consommation, en particulier les poils de brosses à dents et les cordes d'équipements sportifs, enregistrent des gains modérés à un chiffre car le module et la durée de vie en fatigue à la flexion du nylon sous-tendent des avantages de performance tangibles. Les cordes tressées maintiennent une absorption stable dans les applications marines et de levage industriel, où la stabilité aux UV et la résistance aux chocs l'emportent sur les solutions en aramide plus coûteuses. Les débouchés émergents — films au contact alimentaire, filaments pour impression 3D, actionneurs pour textiles intelligents — sont de niche mais à forte marge, soutenus par des grades homologués FDA et la prolifération des imprimantes de bureau à dépôt de filament fondu.
Analyse géographique
Marché du Monofilament en Nylon en Asie-Pacifique
L'Asie-Pacifique représentait 32,88 % de la part de marché du monofilament en nylon en 2025, en s'appuyant sur des complexes pétrochimiques intégrés et une main-d'œuvre compétitive. Les producteurs chinois exportent du fil industriel vers la Thaïlande, l'Indonésie et l'Inde dans le cadre d'un réseau intra-asiatique bien établi. La feuille de route de l'Inde visant 350 milliards USD de consommation intérieure de fibres synthétiques et 300 milliards USD d'exportations d'ici 2025 offre un débouché croissant pour le monofilament dans les textiles techniques. Les premiers investissements à l'étranger du Japon — Toray a construit des installations en Thaïlande et en Indonésie dans les années 1960 — continuent de générer des retombées technologiques. Les défis régionaux comprennent les réglementations sur les microplastiques et les pics de prix des matières premières liées au benzène, mais les avantages d'échelle bien ancrés préservent le leadership de l'Asie-Pacifique dans les volumes de grades de base.
Marché du Monofilament en Nylon en Amérique du Nord
L'Amérique du Nord devrait afficher le TCAC le plus élevé, à 5,55 %, sur la période 2026-2031, portée par les obligations de fabrication de véhicules électriques et une chaîne d'approvisionnement avancée en dispositifs médicaux. INVISTA remet en service des actifs d'hexaméthylène-diamine en Ontario et planifie une nouvelle unité d'adiponitrile pour sécuriser les précurseurs du PA66. BASF a relevé les prix des composés PA66 en Amérique du Nord de 0,15 USD par livre à la mi-2024, ce qui témoigne d'une bonne élasticité de la demande. L'acquisition par Braskem d'une activité de filaments aux États-Unis soutient l'adoption de l'impression 3D, en ajoutant une capacité nylon localisée pour les prototypes aérospatiaux, dentaires et grand public. Les voies réglementaires de la FDA pour les polyamides biosourcés incitent davantage les équipementiers à spécifier des grades durables, renforçant ainsi la demande sur le segment premium.
Marché du Monofilament en Nylon en EMEA et en Amérique du Sud
L'Europe fait face à un durcissement de la réglementation et à des vents contraires liés aux coûts de l'énergie, tout en étant à la pointe des initiatives d'économie circulaire. L'accord européen sur les microplastiques impose une certification de la manipulation des granulés, ce qui augmente les coûts de conformité mais constitue un avantage concurrentiel pour les premiers adoptants. L'acquisition par BASF de la participation d'Alsachimie de DOMO et le démarrage d'une usine d'hexaméthylène-diamine à l'échelle mondiale en France confirment l'engagement à long terme dans la chimie du nylon en Europe. L'Amérique du Sud et le Moyen-Orient & l'Afrique sont en retrait en volume absolu, mais présentent des opportunités de développement en aquaculture et en infrastructure ; toutefois, le risque de change, la dépendance aux importations et la faiblesse des actifs de polymérisation tempèrent la croissance à court terme.

Paysage réglementaire
La réglementation affectant le monofilament de nylon est de plus en plus influencée par les exigences de sécurité chimique et de circularité applicables aux textiles, l'UE établissant des normes qui se répercutent sur les chaînes d'approvisionnement mondiales. Le règlement de l'UE sur l'écoconception pour des produits durables (ESPR) est en vigueur depuis le 18 juillet 2024, et la Commission élabore des exigences spécifiques aux textiles. Ces travaux relient les transformateurs de monofilament de nylon et les utilisateurs textiles en aval à de futures obligations en matière de conception, d'information et de circularité.
Sur le plan des substances chimiques, l'annexe XVII du règlement REACH de l'UE comprend des restrictions liées aux textiles susceptibles d'affecter le monofilament utilisé dans les textiles techniques et les biens de consommation. Cela inclut une limite d'émission de formaldéhyde (0,080 mg/m3) applicable à partir du 6 août 2026 et une restriction sur le PFHxA et les substances apparentées applicable aux textiles et accessoires connexes à partir du 10 octobre 2026. En matière de déchets et d'allégations, la directive-cadre révisée de l'UE sur les déchets est entrée en vigueur le 16 octobre 2025, avec une transposition nationale requise avant le 17 juin 2027 et des systèmes de REP textile opérationnels avant le 16 avril 2028. La directive sur l'autonomisation des consommateurs pour la transition écologique s'applique à partir du 27 septembre 2026, renforçant la justification des allégations environnementales et limitant le marketing de durabilité vague pour les produits à base de nylon.
Analyse de la chaîne de valeur
La chaîne de valeur du monofilament de nylon commence par les intrants pétrochimiques et intermédiaires en amont, principalement le caprolactame pour le Nylon 6 et l'acide adipique associé à l'hexaméthylènediamine pour le Nylon 66. Ceux-ci sont polymérisés en granulés/résines de nylon, puis transformés par extrusion et étirage en monofilaments présentant des diamètres cibles et des caractéristiques de performance telles que la résistance à la traction, la résistance à l'abrasion et la résistance chimique. Des opérations secondaires, notamment le texturage, la coloration, le revêtement ou le compoundage, suivent pour répondre aux besoins spécifiques de chaque application.
L'activité intermédiaire se répartit entre producteurs de résine intégrés et transformateurs spécialisés de monofilament, tandis que la demande en aval se concentre sur les textiles techniques et applications spécialisées telles que les filets de pêche et d'aquaculture, les supports de filtration, les toiles pour machines à papier, les tissus industriels et de convoyage, les produits de brosserie et les composants médicaux pour les qualités homologuées. La distribution atteint généralement les utilisateurs finaux exigeants via un approvisionnement OEM direct (médical, automobile et industriel) et via des distributeurs et transformateurs régionaux pour les qualités standard. Les principaux goulets d'étranglement incluent la volatilité des prix des matières premières, les délais de qualification et les contraintes logistiques. Des organismes sectoriels comme CIRFS surveillent les questions de politique et de commerce de l'UE affectant les fibres synthétiques, renforçant l'importance de la documentation de conformité et de la traçabilité, de la résine jusqu'au monofilament fini et aux produits réglementés en aval.
Paysage concurrentiel
Le marché du monofilament en nylon présente une consolidation modérée. BASF, Toray Industries et Celanese capitalisent sur l'intégration verticale du benzène et de l'adiponitrile jusqu'aux grades de monofilament composé, atténuant les chocs de prix des matières premières et permettant des offres de services différenciées. INVISTA se concentre sur le PA66 haute température pour les applications sous le capot et les composants de batteries de véhicules électriques. La consolidation récente — le rachat par BASF de la participation d'Alsachimie de DOMO — rationalise la capacité européenne et renforce les synergies de matières premières. La faillite d'Ascend Performance Materials souligne l'exposition des entreprises non intégrées lors des hausses de matières premières.
Les axes stratégiques se concentrent sur la durabilité : Celanese commercialise le Tynex RS partiellement biosourcé, BASF développe le loopamid à partir de déchets textiles, et LG Chem poursuit des monomères renouvelables. Les recycleurs à base d'enzymes tels que Protein Evolution et Basecamp Research positionnent la technologie Biopure pour des boucles de polyamide entièrement circulaires, mettant au défi l'économie des résines vierges. Les dépôts de brevets dans le domaine du bio-nylon et de la dépolymérisation ont augmenté de 18 % d'une année sur l'autre, indiquant une course à l'innovation qui pourrait re-segmenter le secteur du monofilament en nylon autour des références environnementales.
Les barrières à l'entrée restent élevées : la polymérisation nécessite un investissement en capital de 100 à 150 millions USD par 100 000 tonnes par an, et les cycles de qualification auprès des constructeurs automobiles ou médicaux mondiaux s'étendent jusqu'à 24 mois. Les nouveaux entrants se concentrent donc sur les filaments de fabrication additive de niche ou les lignes localisées de sutures médicales, souvent en partenariat avec des acteurs établis pour l'approvisionnement en polymères. La réglementation régionale façonne de plus en plus les avantages concurrentiels ; les entreprises capables de certifier la prévention des pertes de granulés et la production à faible émission de carbone obtiennent un accès privilégié aux canaux d'approvisionnement de l'UE et de l'Amérique du Nord.
Leaders du secteur du monofilament en nylon
Superfil
Shakespeare Company, LLC
Perlon GmbH
Ruichang Monofilament
Toray Industries Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Monofilament en Nylon
- ABC Polymer Industries, LLC
- AstenJohnson
- Atkins & Pearce
- BASF SE
- Celanese Corporation
- ICF Mercantile LLC
- INVISTA
- Nanjing Forever Textile Co.,LTD
- Perlon GmbH
- Radici Partecipazioni SpA
- Ruichang Monofilament
- Shakespeare Company LLC
- Shinkey Monofilament Enterprise Co., LTD
- Superfil
- The Filament Company
- Toray Industries Inc.

Opportunités de marché et perspectives d'avenir
La conformité liée à la durabilité crée des opportunités de différenciation pour le monofilament de nylon pouvant intégrer un contenu recyclé vérifié, des formulations chimiques contrôlées et une documentation renforcée. La révision de la directive-cadre de l'UE sur les déchets, en vigueur depuis le 16 octobre 2025, et la trajectoire vers des systèmes de REP textile opérationnels d'ici le 16 avril 2028, augmentent la pertinence commerciale des conceptions de produits prêtes au retour et de l'approvisionnement en matières recyclées. Parallèlement, la directive de l'UE sur l'autonomisation des consommateurs pour la transition écologique, applicable à partir du 27 septembre 2026, relève les exigences en matière d'allégations environnementales justifiées pour les applications de monofilament destinées aux consommateurs, telles que les produits de brosserie, ainsi que pour les chaînes d'approvisionnement en textiles techniques vendant vers l'UE.
Là où le monofilament de nylon se distingue par sa durabilité et des barrières de qualification plutôt que par le prix des produits de base, les opportunités axées sur la performance sont plus visibles, notamment les composants de dispositifs médicaux et les usages automobiles et pour véhicules électriques à haute température qui favorisent le PA66 et les qualités spéciales. Il existe également une marge d'optimisation dans l'extrusion de précision et les monofilaments à denier plus fin, qui réduisent l'utilisation de matière par unité tout en préservant la résistance mécanique, alignant ainsi les objectifs de coût et de durabilité. Du côté de l'offre, les actions des entreprises visant à améliorer le contrôle et la continuité de la production, notamment les ajouts de capacité dans la transformation du monofilament et les changements de propriété qui stabilisent les producteurs spécialisés de filaments, favorisent un environnement dans lequel les acheteurs peuvent qualifier des qualités de monofilament de nylon plus performantes et traçables, en complément de la demande standard pour la pêche et l'industrie.
Recent Industry Developments in Marché du Monofilament en Nylon
- Juin 2026 : Perlon Group a été transféré à Wuxi Yinda Nylon Co. Ltd. avec effet au 3 juin 2026, à la suite d'une restructuration supervisée par le tribunal et d'un processus d'investisseurs. Ce changement de propriété assure la continuité des activités de filaments spécialisés de Perlon et peut modifier les options d'approvisionnement pour les clients qui dépendent d'une qualité constante et d'accords d'approvisionnement à long terme.
- Juin 2025 : Nova Capital Management a finalisé l'acquisition de Shakespeare Company LLC auprès de Jadex Inc. le 12 juin 2025. Cette transaction a repositionné Shakespeare sous une nouvelle propriété, permettant une concentration accrue sur son portefeuille de matériaux techniques et sur les décisions opérationnelles qui influencent l'approvisionnement en monofilament pour la pêche et les usages connexes.
- Février 2024 : The Filament Company a ouvert une nouvelle usine à Goa, en Inde, après l'acquisition de Shaun Filaments, élargissant ainsi la capacité de production locale de monofilament de nylon. Cette empreinte accrue renforce la disponibilité régionale de l'offre pour les transformateurs indiens de textiles techniques et d'équipements de pêche, et réduit les délais par rapport au filament importé.


Marché du Monofilament en Nylon Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché comprend les revenus générés par le monofilament de nylon vendu comme une fibre de nylon extrudée unique, utilisée dans des applications telles que les équipements de pêche, les cordages, les tissus industriels et automobiles, et certaines utilisations grand public et médicales.
Exclusions de périmètre : sont exclus les fils multifilaments et les ventes de tissus tissés qui ne sont pas vendus en tant que monofilament de nylon.
Aperçu de la segmentation
- Par type de copolymère
- Nylon 6
- Nylon 66
- Autres types (Nylon 610, 612, MXD6, biosourcé)
- Par application
- Filets de pêche
- Médical (sutures, cathéters)
- Tissus automobiles
- Biens de consommation (brosses à dents, cordes de raquettes)
- Cordes tressées
- Autres applications (emballages alimentaires, vêtements de sport, etc.)
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des lieux de production, d'échange et de consommation du monofilament de nylon, puis par l'alignement de cette cartographie avec les principaux bassins de demande en usage final. Nous nous sommes appuyés sur des références statistiques et techniques publiques telles que les données commerciales UN Comtrade, les résumés tarifaires et d'importation de l'US International Trade Commission, les tableaux industriels et commerciaux d'Eurostat, et les indicateurs de pêche et d'aquaculture de la FAO qui signalent la demande en filets et lignes.
Du côté de l'offre et des produits, nous avons également utilisé des sources telles que les notes de contexte sur les matériaux de l'USGS, les bibliothèques de brevets USPTO et autres pour orienter les applications et les résines, ainsi que des revues à comité de lecture sur les polymères et les textiles pour comprendre les qualités types, les exigences de performance et les schémas de substitution. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse sectorielle reconnue ont servi à vérifier la cohérence des ajouts de capacité, des commentaires sur l'utilisation des usines et des récits de demande régionale. Nous avons également utilisé des abonnements payants pour les données financières et de renseignement d'entreprises, ainsi que pour des vérifications des importations et exportations au niveau des expéditions, lorsque cela permettait de résoudre certaines lacunes. Les sources mentionnées ici sont illustratives, et nous avons utilisé d'autres références publiques et payantes au cours de la collecte et de la validation des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est comptabilisé comme monofilament de nylon dans les transactions réelles, puis sur la confirmation de l'évolution des volumes et des prix selon la qualité et l'application. Nous avons échangé avec un ensemble de producteurs de résine et de filament, de transformateurs, de distributeurs et de grands utilisateurs finaux dans les principales régions consommatrices, afin de combler les variables manquantes issues de la recherche documentaire, puis de les recouper. En cas de désaccord entre les données, nous avons effectué des suivis pour concilier les différences d'unités (denier, diamètre et formats de bobines), de calendrier contractuel et de conventions de tarification régionales.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28% | Cadres dirigeants : 16% | APAC : 42% |
| Rang intermédiaire : 56% | Responsables fonctionnels/d'unité : 27% | EMEA : 33% |
| Acteurs plus petits : 16% | Managers : 57% | Amériques : 25% |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une combinaison descendante et ascendante, où la vue descendante reconstitue la demande à partir de signaux d'activité en usage final et du contexte commercial et de production, puis les totaux sont testés à l'aide de consolidations sélectives de fournisseurs et de vérifications prix multipliés par volume. En pratique, nous avons d'abord ancré la demande à l'aide d'indicateurs tels que l'activité de pêche et d'aquaculture (utilisation de filets et de lignes), les tendances de production textile industrielle, la production automobile et l'intensité d'utilisation de tissus, ainsi que les flux commerciaux observés pour les catégories liées au filament de nylon, qui sont ensuite convertis en une vue de valeur à l'aide des prix typiques au niveau des applications.
Pour garder le modèle ancré dans la réalité, quelques intrants clés ont été traités comme des leviers ajustables, notamment le mix de consommation régional par usage final, la progression du prix de vente moyen par qualité (nylon 6 par rapport au nylon 66 et autres copolymères), les plages de diamètre et de denier liées aux applications, et la part de la demande servie par les importations par rapport à la production locale. Les prévisions ont été établies à l'aide d'une analyse de scénarios appuyée par un lissage de séries chronologiques courtes, où les moteurs macroéconomiques (production industrielle, constructions de véhicules et activité de pêche) ont été testés par rapport aux indications des entretiens sur l'utilisation des capacités et les cycles de prix. Lorsque la visibilité des revenus au niveau des entreprises était limitée, les lacunes ont été traitées à l'aide de références régionales et de vérifications au niveau des transformateurs, suivies d'une étape d'ajustement pour que les totaux restent cohérents avec la logique du bassin de demande.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs passages comparant les totaux modélisés à des signaux indépendants tels que l'orientation commerciale, les tendances de prix de la résine et du filament, et les calendriers de changement de capacité rapportés dans les divulgations publiques. Les valeurs aberrantes ont été examinées au niveau régional et applicatif, et lorsque les écarts ne pouvaient pas être expliqués par des conversions d'unités ou de calendrier, nous avons recontacté des experts pour confirmer les hypothèses et corriger les erreurs de classification.
Avant validation finale, le modèle et le récit passent par une séquence d'examen par les analystes qui vérifie l'intégrité arithmétique, la cohérence des hypothèses, et si les fourchettes finales s'alignent sur le comportement observé du marché. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements majeurs se produisent, tels que des démarrages et arrêts d'usines, des mouvements marqués des prix des matières premières, ou des changements réglementaires affectant les fibres synthétiques. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus récente disponible à ce moment-là.
Taille du marché du monofilament de nylon selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le monofilament de nylon peuvent sembler différentes même lorsque l'intitulé du sujet paraît identique, car la forme du produit comptabilisé, la cartographie des usages finaux et les étapes de conversion des prix ne sont pas toujours alignées. Les plus grands écarts ont tendance à apparaître lorsque des catégories adjacentes sont incluses, ou lorsqu'une courbe de prix mondiale unique est utilisée sans vérifier le calendrier contractuel régional.
Les tissus techniques tissés et les filets finis se situent hors du périmètre de Mordor Intelligence pour ce marché, ce qui explique en partie pourquoi certains totaux publiés sont plus élevés lorsqu'ils comptabilisent la valeur des tissus en aval plutôt que le revenu du monofilament au stade du filament.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,82 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,50 milliard USD (2024) | Utilise une année de référence antérieure et une définition plus large qui semble mélanger le monofilament avec certains produits finis de pêche et textiles industriels, et la conversion de valeur n'est pas clairement liée à la tarification contractuelle régionale. |
| Portail sectoriel B | 1,80 milliard USD (2025) | Repose largement sur un prix moyen mondial unique et ne précise pas comment les qualités nylon 6 par rapport au nylon 66 et autres copolymères sont pondérées, ce qui peut modifier les totaux lorsque le mix de qualités diffère selon la région. |
L'écart dans le tableau provient principalement de ce qui est comptabilisé comme revenu du filament en amont par rapport à la valeur du produit en aval, ainsi que de la manière dont la tarification est convertie selon les régions et les qualités. En maintenant le modèle traçable jusqu'aux signaux de demande en usage final, une progression de prix réaliste et des conversions d'unités reproductibles, nous pouvons expliquer le chiffre étape par étape et l'ajuster proprement lorsque de nouvelles capacités ou des évolutions commerciales apparaissent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du monofilament en nylon ?
Il a atteint 1,82 milliard USD en 2026 et devrait atteindre 2,31 milliards USD d'ici 2031 sous un CAGR de 4,97 %.
Quelle géographie connaît la croissance la plus rapide de la demande de monofilament en nylon ?
L'Amérique du Nord devrait se développer à un CAGR de 5,55 % sur 2026-2031, portée par l'allégement des véhicules électriques et le développement des dispositifs médicaux.
Pourquoi le Nylon 6 détient-il la plus grande part parmi les types de copolymères ?
L'infrastructure établie du caprolactame et la production rentable donnent au Nylon 6 une part de 64,62 % dans les utilisations à fort volume telles que les filets de pêche.
Quel segment d'application est appelé à dépasser les autres ?
Les usages médicaux, en particulier les sutures chirurgicales, progressent à un CAGR de 6,42 % grâce à la biocompatibilité du nylon et à sa tolérance à la stérilisation.
Dernière mise à jour de la page le:



