
Taille et Part du Marché du Spandex
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
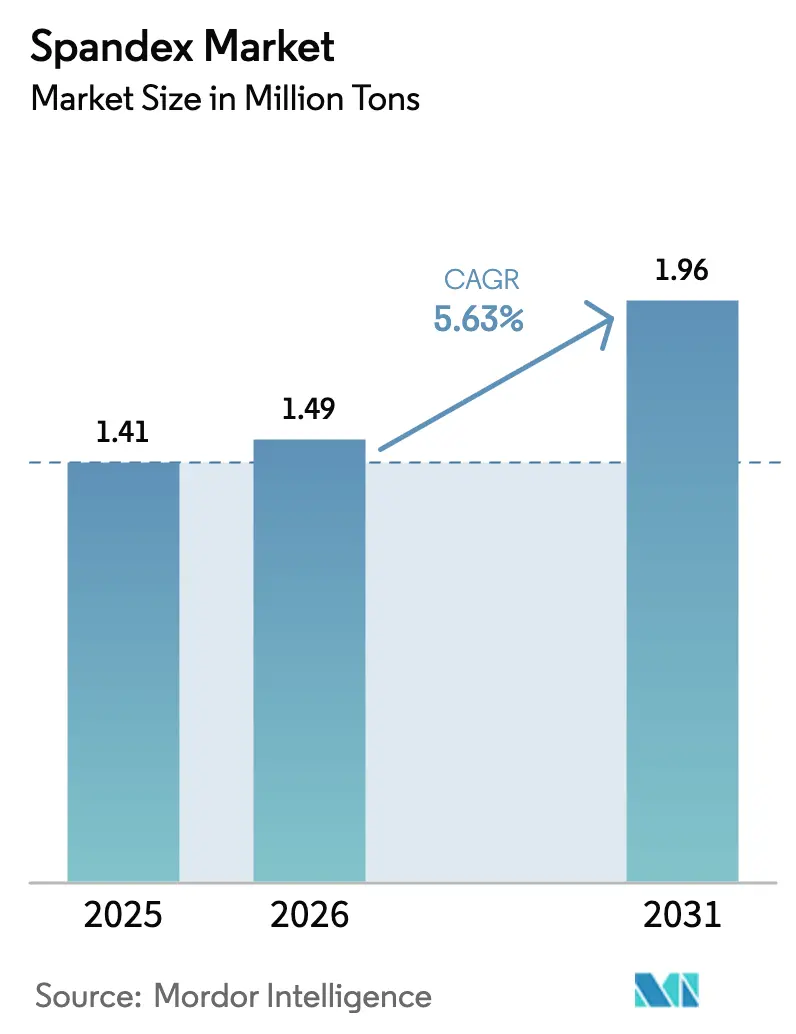
| Volume du Marché (2026) | 1.49 Millions de tonnes |
| Volume du Marché (2031) | 1.96 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 5.63 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
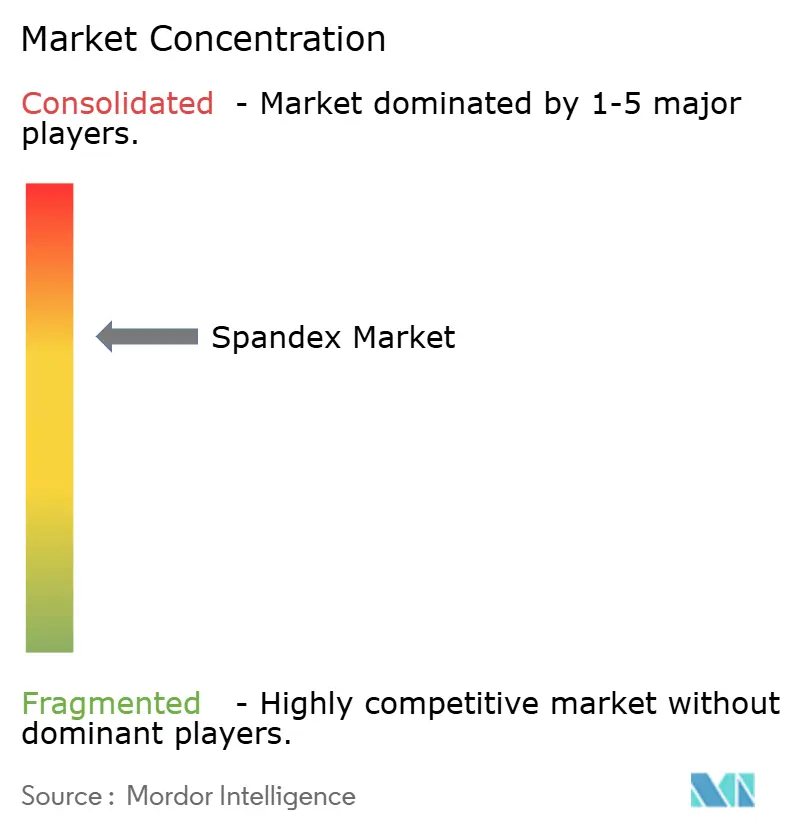
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Spandex par Mordor Intelligence
La taille du marché du spandex était évaluée à 1,41 million de tonnes en 2025 et devrait croître de 1,49 million de tonnes en 2026 pour atteindre 1,96 million de tonnes d'ici 2031, à un TCAC de 5,63 % au cours de la période de prévision (2026-2031). Cette expansion soutenue repose sur la demande croissante de tissus à extensibilité renforcée dans les secteurs de l'habillement, du médical et des usages techniques textiles émergents, l'athleisure, le tricotage sans couture et les impératifs d'économie circulaire constituant les principaux moteurs de croissance. Les producteurs s'appuient également sur la chimie du polyuréthane biosourcé pour pérenniser leurs activités face au renforcement des réglementations en matière de durabilité, tandis que la volatilité des prix des matières premières maintient les marges sous pression. Les augmentations de capacité en Asie-Pacifique continuent d'influencer la tarification mondiale, mais la base de production en pleine croissance du Moyen-Orient et de l'Afrique signale un rééquilibrage géographique progressif du marché du spandex.
Principaux Enseignements du Rapport
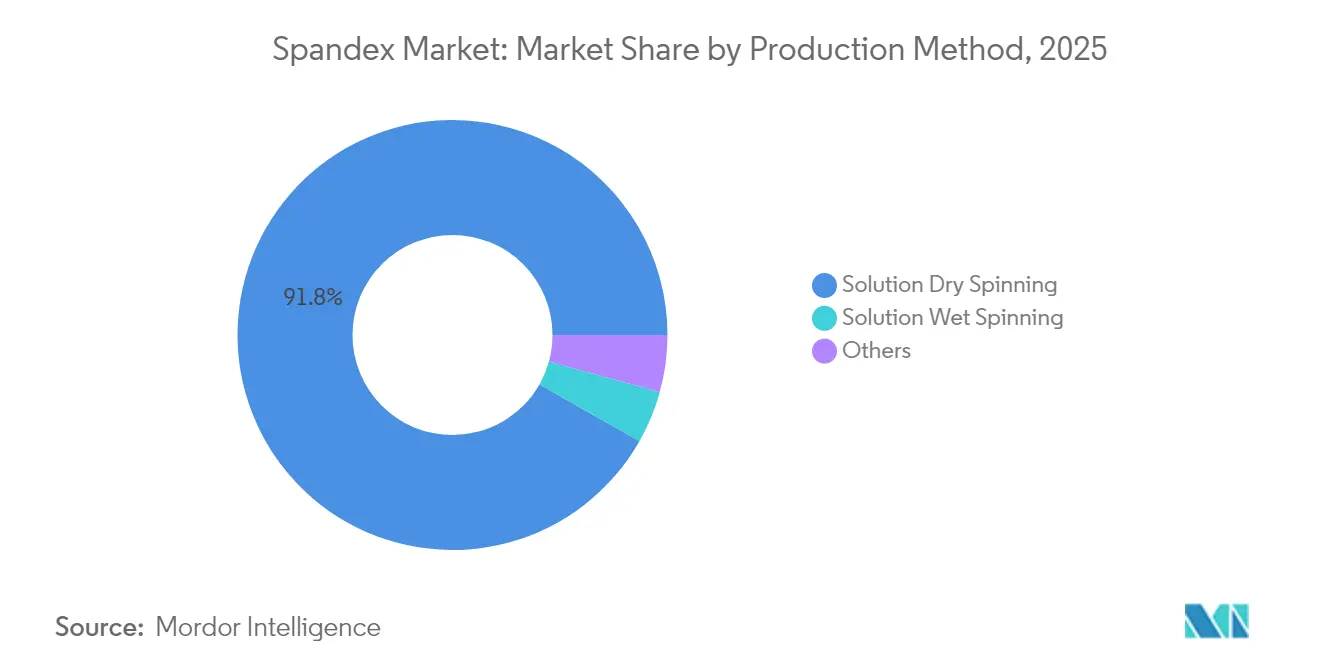
- Par méthode de production, le filage à sec en solution détenait 91,78 % de la part du marché du spandex en 2025 ; les méthodes alternatives regroupées sous « Autres » devraient croître à un TCAC de 6,08 % d'ici 2031.
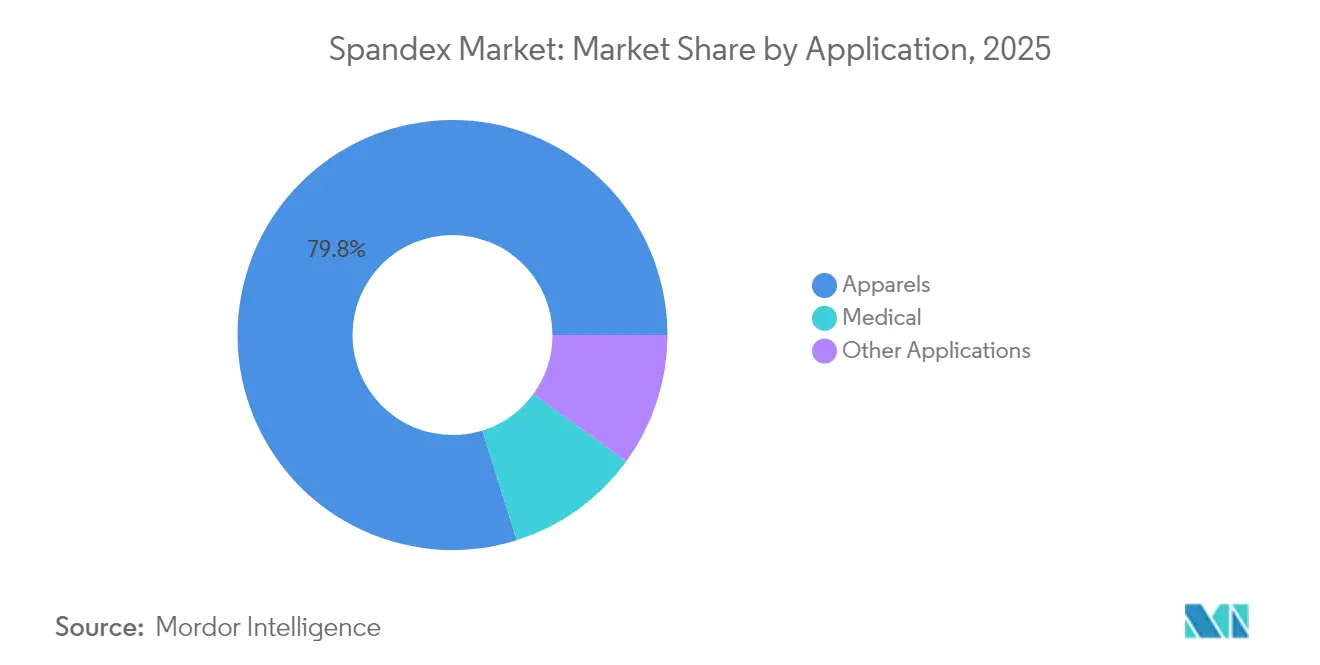
- Par application, l'habillement contrôlait 79,83 % de la taille du marché du spandex en 2025, tandis que les applications médicales devraient se développer à un TCAC de 6,22 % jusqu'en 2031.
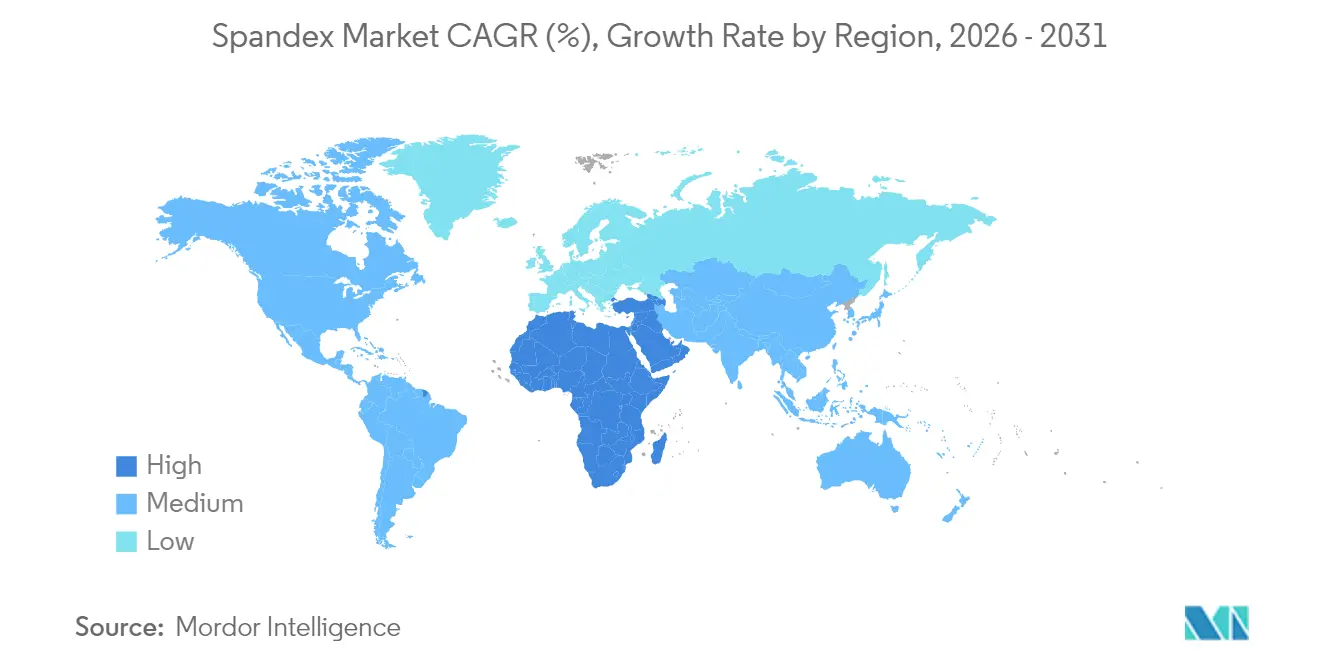
- Par géographie, l'Asie-Pacifique était en tête avec une part de revenus de 63,88 % de la taille du marché du spandex en 2025 ; le Moyen-Orient et l'Afrique devraient afficher la croissance la plus rapide à un TCAC de 6,11 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Pénétration croissante de l'athleisure et des vêtements de performance | +2.1% | Mondial ; plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Investissements soutenus par les gouvernements dans les pôles textiles | +1.3% | Noyau Asie-Pacifique ; extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Forte demande de vêtements de compression médicale après la COVID | +1.0% | Mondial ; concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Adoption rapide de la technologie de tricotage sans couture | +0.8% | Pôles de fabrication en Asie-Pacifique ; expansion mondiale | Moyen terme (2-4 ans) |
| Avancées dans les diisocyanates biosourcés | +0.6% | Europe et Amérique du Nord en tête ; Asie-Pacifique en suiveur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénétration Croissante de l'Athleisure et des Vêtements de Performance
L'essor de l'athleisure, passé d'une niche au grand public, a propulsé la demande de spandex bien au-delà des vêtements de sport traditionnels. La croissance des vêtements de performance est portée par des consommateurs qui attendent une polyvalence bureau-salle de sport. La culture du télétravail a renforcé les codes vestimentaires décontractés, tandis que les marques en vente directe aux consommateurs ont accéléré les cycles d'innovation qui récompensent les fournisseurs de fibres capables d'offrir des performances constantes en termes d'extensibilité, de reprise et de gestion de l'humidité. Des enseignes de luxe telles que Lululemon ont enregistré des augmentations de 25 % d'une année sur l'autre dans les lancements de tissus techniques, soulignant que le positionnement premium n'exclut plus les textiles à haute fonctionnalité[1].
Investissements Soutenus par les Gouvernements dans les Pôles Textiles
Les politiques industrielles nationales en Égypte, au Viêt Nam et au Bangladesh canalisent des financements à faible coût, des exonérations fiscales et des formations professionnelles vers des parcs textiles intégrés. Ces pôles réduisent les délais de livraison et améliorent le contrôle qualité en regroupant les opérations de filage, de tissage et de finissage, ancrant ainsi la demande à long terme pour les fournisseurs de spandex qui établissent des installations locales de matières premières et de fibres. Des incitations similaires en Turquie et en Inde renforcent le rôle structurel du textile dans la création d'emplois, garantissant que la demande du marché du spandex demeure résiliente au fil des cycles économiques.
Forte Demande de Vêtements de Compression Médicale après la COVID
L'élargissement des soins ambulatoires et la sensibilisation accrue aux troubles circulatoires ont augmenté les volumes de prescriptions de bas de contention gradués et de manchons. Les populations vieillissantes aux États-Unis, en Allemagne et au Japon dépendent d'une thérapie de compression à long terme, tandis que la couverture des assurances a élargi l'accès des patients. Les nouvelles nuances de spandex permettent des gradients de pression précis sans sacrifier le confort ni la respirabilité, répondant aux normes des dispositifs médicaux et renforçant le repositionnement de la fibre, qui passe d'accessoire de mode à composant essentiel des soins de santé.
Adoption Rapide de la Technologie de Tricotage Sans Couture
Le tricotage sans couture élimine les déchets de coupe-couture, favorisant les économies de matières et une meilleure coupe. Les machines exigent une tension uniforme et une stabilité thermique, ce qui incite les producteurs de spandex à affiner l'architecture des polymères pour assurer une transformation homogène. L'adoption s'accélère sous l'effet des impératifs de durabilité et des préférences de confort des consommateurs, les grandes marques de sport transférant des lignes de produits entières vers des plateformes sans couture. Les fournisseurs de fibres capables de garantir un contrôle précis du titrage et de faibles taux de défauts obtiennent des contrats d'approvisionnement en fils sur plusieurs années.
Analyse d'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Délai d'Impact |
|---|---|---|---|
| Pression croissante des ONG sur la pollution microplastique | -1.2% | Europe et Amérique du Nord ; extension mondiale | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières pétrochimiques | -0.9% | Mondial ; plus élevé dans les régions dépendantes des importations | Court terme (≤ 2 ans) |
| Déséquilibre offre-demande dû aux ajouts de capacité en Chine | -0.7% | Mondial ; plus prononcé en Asie-Pacifique et sur les marchés d'exportation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression Croissante des ONG sur la Pollution Microplastique
Les groupes environnementaux mettent en lumière le relargage de microfibres — jusqu'à 700 000 particules par lavage — poussant l'Union européenne à réglementer la filtration et l'étiquetage. Le sentiment des consommateurs évolue vers des options naturelles ou recyclées, contraignant les marques à spécifier des variantes de spandex à faible relargage ou biodégradables. Les coûts de conformité augmentent à mesure que les producteurs ajoutent des étapes de revêtement ou investissent dans des technologies de biodégradation intrinsèque, réduisant potentiellement la compétitivité tarifaire par rapport aux fibres alternatives.
Volatilité des Prix des Matières Premières Pétrochimiques
Les coûts du TDI et du MDI ont oscillé de 15 à 20 % d'un trimestre à l'autre en 2024, avec des hausses au comptant de 200 à 300 USD par tonne en janvier 2025 contraignant les fabricants de fibres à renégocier leurs contrats d'approvisionnement ou à absorber la pression sur les marges[2]. Les primes de risque géopolitique dans les principales régions productrices de matières premières compliquent davantage les prévisions de coûts, incitant les entreprises à élargir leurs sources d'approvisionnement en matières premières et à constituer des stocks plus importants pour assurer la continuité des opérations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Méthode de Production :
Le Filage à Sec Conserve Son Avantage TechniqueLe filage à sec en solution commandait 91,78 % de la part du marché du spandex en 2025, reflétant sa supériorité en termes d'uniformité des fibres, de résistance à la traction et d'absorption des colorants. Le segment bénéficie de systèmes de contrôle de processus qui minimisent la variabilité du titrage, paramètre critique pour les vêtements de performance haut de gamme. En accord avec les objectifs de durabilité, les lignes de filage à sec de nouvelle génération réduisent la consommation d'énergie jusqu'à 20 %, abaissant les émissions spécifiques de carbone. Les méthodes alternatives regroupées sous « Autres » devraient se développer à un TCAC de 6,08 % d'ici 2031, à mesure que l'électrofilage par fusion sans solvant et les techniques centrifuges arrivent à maturité, bien que depuis une base faible.
Les procédés émergents privilégient la récupération en circuit fermé des solvants et l'intégration de polymères biosourcés, mais des obstacles à la mise à l'échelle persistent. La promesse de l'électrofilage par fusion d'éliminer les solvants convient à la pression réglementaire sur les émissions de COV, mais se heurte à des défis d'uniformité des fibres aux vitesses industrielles. Le filage centrifuge offre un débit élevé mais ne répond pas aux exigences de contrôle fin du titrage pour les articles de lingerie premium et les dispositifs médicaux. En conséquence, les producteurs établis en filage à sec investissent dans des lignes pilotes hybrides tout en protégeant leurs positions dominantes grâce à des formulations de polyuréthane propriétaires intégrant des profils spécifiques de rétention d'élasticité.

Par Application :
Le Médical Émerge comme Moteur de CroissanceL'habillement est resté le leader en volume, représentant 79,83 % de la taille du marché du spandex en 2025. Néanmoins, les usages médicaux devraient enregistrer un TCAC de 6,22 %, faisant de la santé le segment à la croissance la plus rapide jusqu'en 2031. Les bas de contention, les pansements de plaies et les orthèses nécessitent des valeurs de module étroitement contrôlées, favorisant des accords fournisseurs à long terme et des structures de prix relativement stables.
Au-delà de la thérapie compressive, les chaînes d'approvisionnement hospitalières spécifient de plus en plus des mélanges de spandex antimicrobiens pour les vêtements postopératoires, élargissant encore davantage l'adoption médicale. D'autres applications de niche — filtres industriels, revêtements de sièges automobiles et substrats de textiles intelligents — offrent une optionnalité supplémentaire de demande. La croissance de l'habillement dans les économies matures se modère à mesure que la pénétration de l'athleisure approche la saturation, mais la différenciation par la performance à travers la gestion de l'humidité, la résistance aux UV et le contenu biosourcé maintient la catégorie au cœur de la trajectoire à long terme du marché du spandex.
Analyse Géographique
Marché du Spandex en Asie-Pacifique
L'Asie-Pacifique a conservé une part de 63,88 % de la taille du marché du spandex en 2025, soutenue par la chaîne intégrée de matières premières à tissu de la Chine, la recherche et le développement avancés en polymères de la Corée du Sud, et la capacité de filature en expansion de l'Inde. Les producteurs régionaux bénéficient de la proximité des pôles pétrochimiques et de denses réseaux logistiques d'exportation. Cependant, la surcapacité chinoise déprime périodiquement les prix de vente moyens, poussant les filatures à rechercher l'efficacité opérationnelle et la diversification des produits. Les mises à niveau environnementales imposées par les nouvelles normes d'émission nécessitent des dépenses en capital qui pourraient accélérer la consolidation régionale.
Marché du Spandex au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique devraient afficher le CAGR le plus élevé à 6,11 % durant la période 2026-2031. Les projets de parcs textiles intégrés en Égypte et les incitations de la Vision 2030 de l'Arabie Saoudite attirent des investisseurs étrangers désireux de bénéficier d'un accès en franchise de droits aux marchés européens et américains. Des tarifs d'électricité compétitifs et une infrastructure portuaire moderne élèvent davantage la région au rang de pôle de production émergent sur le marché du spandex.
Marché du Spandex en Europe et dans les Amériques
Le Passeport Numérique de Produit de l'Union Européenne et les cadres de responsabilité élargie des producteurs stimulent la demande d'élastomères à faible impact et de circuits de recyclage localisés. Les tendances de relocalisation au Mexique et en Europe centrale offrent des avantages de réapprovisionnement rapide qui complètent, plutôt qu'ils ne remplacent, les chaînes d'approvisionnement en volume centrées sur l'Asie. L'Amérique du Sud, ancrée par le Brésil, affiche une croissance modérée à mesure que les marques nationales de vêtements de sport se développent et que les systèmes de santé publique adoptent les thérapies de compression.
Analyse de la chaîne de valeur
La chaîne de valeur de l'élasthanne commence par des intrants pétrochimiques et, de plus en plus, des intrants biosourcés, le PTMEG et le MDI constituant les matières premières clés pour la synthèse du prépolymère de polyuréthane, suivie du filage des fibres, principalement par filage par voie sèche en solution (91,78 % de part en 2025). Les producteurs se différencient par la formulation du polymère, la récupération des solvants et un contrôle constant du denier. L'intégration verticale vers le BDO et le PTMEG contribue à réduire l'exposition à la volatilité amont, après les fluctuations de prix du TDI et du MDI en 2024-2025, tout en renforçant la maîtrise des coûts et la performance en matière de durabilité.
En aval, le filament d'élasthanne est transformé en fil, puis entre dans les filatures textiles pour l'habillement (79,83 % de part en 2025), la compression médicale et d'autres usages techniques, avant d'atteindre les propriétaires de marques et les transformateurs, y compris les fabricants de produits d'hygiène. Les dynamiques de capacité et de consolidation en Chine influencent l'écosystème intermédiaire, et des actifs de grande envergure comme l'installation de The LYCRA Company à Yinchuan, Ningxia (ouverte en novembre 2025, capacité initiale de 30 000 tonnes avec des projets d'expansion) renforcent la concentration de l'offre parmi les leaders. Les frictions logistiques et commerciales affectent les coûts livrés, avec une congestion signalée en 2025 dans les ports européens, notamment Hambourg, Anvers et Rotterdam, ce qui accroît la valeur des empreintes de production régionalisées et de la planification de distribution multi-itinéraires.
Paysage Concurrentiel
Le marché du spandex reste modérément consolidé. Les économies d'échelle dans la synthèse du polyuréthane et les lignes de filage à grande vitesse protègent les acteurs établis des nouveaux entrants. L'investissement d'un milliard USD de Hyosung au Viêt Nam pour produire du BDO biosourcé illustre l'intégration vers l'amont dans des matières premières plus vertes, renforçant le leadership en termes de coûts tout en répondant aux critères de durabilité des clients. La conformité réglementaire continue d'agir à la fois comme barrière à l'entrée et comme facteur de différenciation. Les producteurs détenant les certifications OEKO-TEX Standard 100 et ISO 14001 obtiennent le statut de fournisseur privilégié auprès des grandes marques mondiales. Les dépôts de brevets sur les diisocyanates biosourcés et le filage sans solvant ont atteint des niveaux record en 2025, indiquant que la course à l'innovation est centrée sur la réduction de l'empreinte environnementale tout en maintenant les performances des fibres.
Leaders du Secteur du Spandex
-
HYOSUNG
-
Huafon Chemical Co., Ltd.
-
The LYCRA Company
-
Asahi Kasei Corporation
-
TAEKWANG INDUSTRIAL CO., LTD
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Spandex Entreprises couvertes dans ce rapport
- Asahi Kasei Corporation
- Huafon Chemical Co., Ltd.
- HYOSUNG
- Indorama Corporation
- Jining Ruyi High-tech Fibre Co.,Ltd.
- Mitsui Chemicals, Inc.
- TAEKWANG INDUSTRIAL CO., LTD
- The LYCRA Company
- TK CHEMICAL CORPORATION
- TORAY INDUSTRIES, INC.
- Xiamen Lilong Spandex Co., Ltd.
- Yantai Tayho Advanced Materials Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent sur l'élasthanne différencié et bas carbone, qui s'aligne sur les tableaux de bord de durabilité des marques et les exigences croissantes de traçabilité des produits, tout en continuant à répondre aux besoins de performance pour l'habillement à haute élasticité et la compression médicale. L'orientation de Hyosung vers des matières premières biosourcées, incluant la transition de la matière première biosourcée de l'élasthanne du maïs vers la canne à sucre, soutient les programmes d'approvisionnement qui exigent des réductions mesurables de carbone et une continuité d'approvisionnement à grande échelle, la production à son usine vietnamienne devant débuter début 2026 (jusqu'à 50 000 tonnes citées dans le contexte du rapport).
Du côté de l'offre, le cycle d'investissement s'oriente vers la fabrication intelligente et des grades à plus haute performance plutôt que vers des ajouts de volume généralisés, ce qui laisse une place aux producteurs capables de fournir une qualité constante sur une large gamme de deniers avec une empreinte énergétique et solvante réduite. L'annonce par Huafeng Chemicals en février 2026 d'une expansion de 3,6 milliards de yuans dédiée à un élasthanne haute performance, bas carbone et numérisé à Ruian, ainsi que son passage en production complète en juin 2026 pour son projet d'élasthanne différencié de 250 000 tonnes, montrent comment les capacités sont ciblées et ce qui est proposé aux clients, notamment en matière de différenciation, d'efficacité et de gestion du carbone. La localisation régionale ouvre également des voies de partenariat avec les pôles textiles en Asie-Pacifique et dans les bases de fabrication en croissance rapide au Moyen-Orient et en Afrique, ce qui peut réduire les délais et aider à atténuer les perturbations liées à la congestion portuaire et aux mesures commerciales affectant les intermédiaires amont.
Développements industriels récents dans Marché du Spandex
- Juin 2026 : Huafon Chemical Co., Ltd. a mis en pleine production son projet d'élasthanne différencié de 250 000 tonnes, après une production d'essai pour la phase finale à la fin 2025. Ce démarrage élargit la disponibilité à grande échelle des grades à plus forte valeur et renforce le rôle de la Chine dans la fixation des prix et de la disponibilité mondiaux de l'élasthanne pour les usages textiles et industriels.
- Février 2026 : Huafeng Chemicals a annoncé une expansion de 3,6 milliards de yuans dédiée à un élasthanne haute performance, bas carbone et numérisé à Ruian. Le projet vise à renforcer la différenciation et l'efficacité dans la chaîne d'approvisionnement locale, en augmentant la capacité pour les grades haut de gamme et en soutenant une collaboration régionale plus étroite avec les clients de la mode.
- Mai 2024 : Hyosung TNC a étendu ses solutions d'élasthanne CREORA aux applications d'hygiène, en mettant en avant des attributs de performance tels que l'ajustement et la protection contre les fuites pour les couches et les produits d'hygiène personnelle. Cela a soutenu une adoption plus large de l'élasthanne au-delà de l'habillement en alignant le développement des fibres sur la productivité des transformateurs et les spécifications produits axées sur le confort.
Marché du Spandex Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du spandex couvre la fibre élasthanne (une fibre à base de polyuréthane contenant au moins 85 % de polyuréthane) produite et vendue pour une utilisation dans les tissus extensibles dans les secteurs de l'habillement, du médical et d'autres utilisations finales. Nous suivons ce marché à l'échelle mondiale dans les principales régions productrices et consommatrices.
Exclusions du périmètre : nous excluons les revenus en aval liés aux tissus, vêtements ou produits finis ; seul le marché de la fibre spandex est comptabilisé.
Aperçu de la segmentation
- Par Méthode de Production
- Filage à Sec en Solution
- Filage Humide en Solution
- Autres
- Par Application
- Vêtements
- Médical
- Autres Applications
- Par Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la cartographie de la manière dont la demande de fibre spandex est créée et mesurée, puis par le recensement des séries de données pouvant servir d'ancrage au modèle année après année. Nous avons principalement utilisé des sources publiques telles que les statistiques commerciales d'UN Comtrade, les offices nationaux des douanes et de la statistique, ainsi que des organismes industriels et de normalisation tels que l'ISO et l'ASTM pour confirmer les définitions, les unités habituelles et les conventions de reporting.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et les annonces d'extension de capacités de production afin de comprendre les ajouts de capacité, le mix produit et les évolutions de l'offre régionale. Pour évaluer l'orientation technologique et l'innovation produit, nous avons consulté des bases de données de brevets et des revues scientifiques à comité de lecture spécialisées en polymères et textiles. Le cas échéant, nous avons complété les informations publiques par des abonnements à des bases de données payantes axées sur les données financières et le renseignement d'entreprise, ainsi que sur les enregistrements d'importations et d'exportations au niveau des expéditions afin de recouper les flux commerciaux et leur calendrier. Ces exemples sont illustratifs et non exhaustifs ; d'autres sources ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur des entretiens d'experts et des enquêtes structurées auprès de producteurs de fibres, de transformateurs de fils et de textiles, de distributeurs et de grands acheteurs dans les chaînes d'approvisionnement de l'habillement et du médical en Asie-Pacifique, en EMEA et dans les Amériques. Les données issues des entretiens ont été utilisées pour confirmer les plages d'utilisation, les évolutions du mix applicatif et le comportement des prix lors des cycles d'offre tendue et détendue, puis pour soumettre les hypothèses documentaires à des tests de résistance avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 16 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 37 % |
| Acteurs de plus petite taille : 21 % | Managers : 54 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une logique descendante et ascendante. Les signaux de capacité, les balances commerciales et les indicateurs de demande des utilisations finales ont d'abord été utilisés pour reconstituer la consommation régionale de fibres en tonnes, puis agrégés en un total mondial. Les données publiques sur la production pouvant être incomplètes, nous avons corroboré les totaux par des approximations ascendantes sélectives telles que des agrégations de capacités fournisseurs, des tonnages échantillonnés transitant par les principaux canaux et des vérifications côté acheteurs sur la demande applicative.
Les données les plus déterminantes pour la prise de décision ont été la capacité nominale par région, les taux d'utilisation estimés, les tendances de la part du filage à sec en solution, le mix de demande habillement/médical et l'intensité des exportations pour les principaux pays producteurs. Lorsque des lacunes sont apparues, nous avons utilisé des fourchettes prudentes examinées avec les personnes interrogées, puis affinées à l'aide des statistiques commerciales et des dates connues de démarrage des extensions. Les prévisions ont reposé sur une analyse de scénarios, traduisant la demande en vêtements de sport et de performance, la stabilité des textiles médicaux et les ajouts de capacité planifiés en trajectoires de croissance volumique que les experts ont contribué à valider pour leur réalisme.
Cycle de validation des données et de mise à jour
Les résultats ont été validés par des vérifications comparant la consommation implicite avec les mouvements commerciaux, les ajouts de capacité déclarés et l'orientation du mix applicatif communiquée par les personnes interrogées. Si une région présentait des variations de volume non cohérentes avec les signaux d'utilisation, de commerce ou de demande, nous avons réexaminé les facteurs déterminants et ajusté les hypothèses.
Avant validation finale, le modèle et les données clés font l'objet d'examens analytiques étape par étape, et une prise de contact est déclenchée lorsqu'une donnée critique dépasse une plage attendue. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs tels que des démarrages de grandes capacités, des arrêts de production ou des chocs de demande. Un examen final avant livraison est effectué afin que les clients reçoivent la vue la plus récente.
Comparaison du dimensionnement du marché du Spandex par Mordor Intelligence avec d'autres estimations publiées
Les estimations de taille publiées pour le spandex ne concordent souvent pas, car certaines sources reportent une valeur et d'autres un volume, et les hypothèses de conversion (prix par tonne, pureté du produit et calendrier des devises) peuvent faire évoluer rapidement les totaux. Des différences apparaissent également lorsque la fenêtre temporelle n'est pas alignée, certaines publications s'ancrant à 2022 ou 2024 même si le texte traite d'années ultérieures.
Certains chiffres externes incluent des matériaux élastomères adjacents ou la valeur textile au niveau des mélanges qui se situe au-delà de la fibre elle-même, et quelques-uns s'appuient sur une croissance agressive des prix pour rehausser les prévisions de valeur. En ne comptabilisant que les volumes de fibre spandex en tonnes par méthode de production, application et géographie, puis en vérifiant que les taux d'utilisation et les flux commerciaux soutiennent les totaux année par année, Mordor Intelligence réduit le bruit lié au périmètre et aux conversions.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,49 million de tonnes (2026) | |
| Journal professionnel A | 8,05 milliards USD (2022) | Estimation fondée sur la valeur ancrée à 2022 ; le prix moyen implicite et le périmètre ne sont pas clairement réconciliés avec les tonnes de fibres, les taux d'utilisation et les mouvements commerciaux. |
| Cabinet de conseil mondial B | 6,80 milliards USD (2024) | Utilise une approche par la valeur pour 2024 ; les différences peuvent provenir du traitement de la valeur textile des mélanges, de l'escalade des prix et du calendrier des devises par rapport au comptage fibre uniquement. |
Le tableau montre que l'écart est principalement dû au choix de l'unité (USD ou tonnes), à la sélection de l'année de base et à la manière dont les prix et le périmètre adjacent sont traités. Lorsque le total du marché est rattaché à des signaux de volume reproductibles tels que la capacité, les taux d'utilisation et les balances import-export, les chiffres finaux sont plus faciles à auditer et à mettre à jour au fur et à mesure que de nouvelles extensions ou évolutions de la demande surviennent.
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché du spandex en 2026 ?
La taille du marché du spandex a atteint 1,49 million de tonnes en 2026 et devrait atteindre 1,96 million de tonnes d'ici 2031.
Quelle méthode de production domine l'offre actuelle ?
Le filage à sec en solution fournit 91,78 % de la production mondiale, grâce à son profil de qualité de fibre et d'efficacité énergétique.
Quelle est l'application à la croissance la plus rapide pour le spandex ?
Les vêtements de compression médicale devraient croître à un TCAC de 6,22 % entre 2026 et 2031, dépassant l'habillement.
Quelle région connaîtra la croissance la plus rapide d'ici 2031 ?
Le Moyen-Orient et l'Afrique sont en tête avec un TCAC prévu de 6,11 %, soutenu par des investissements dans des pôles textiles soutenus par les gouvernements.
Comment les pressions en matière de durabilité façonnent-elles l'innovation dans le spandex ?
Les producteurs développent la chimie des diisocyanates biosourcés et les techniques de filage sans solvant pour réduire les empreintes carbone et respecter les impératifs de durabilité de l'UE.