
Taille et parts du marché des tissus de santé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.06 Milliards de dollars |
| Taille du Marché (2031) | 38.82 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
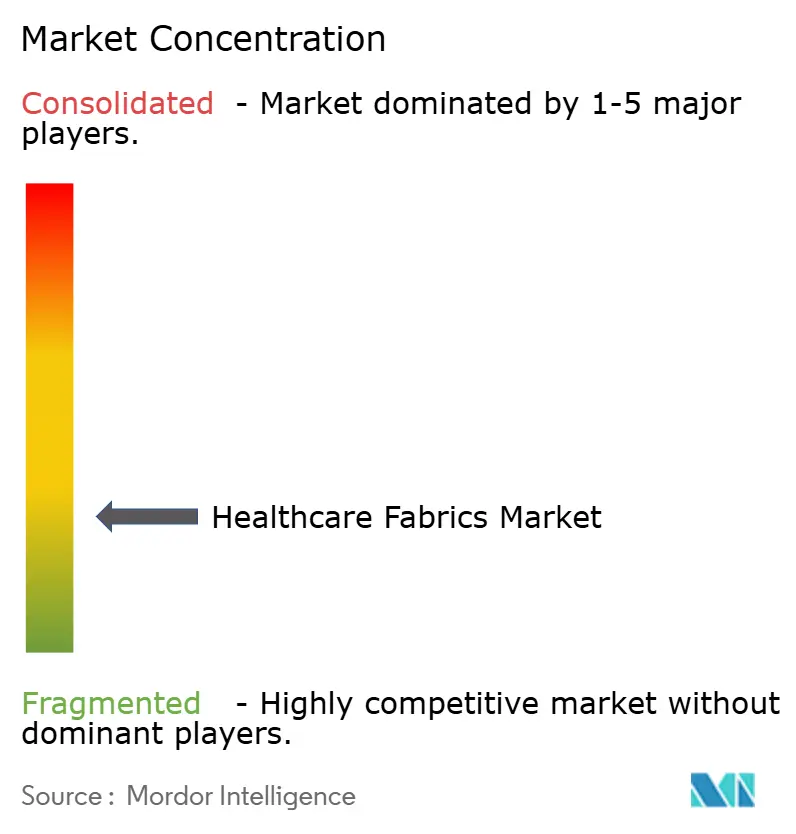
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tissus de santé par Mordor Intelligence
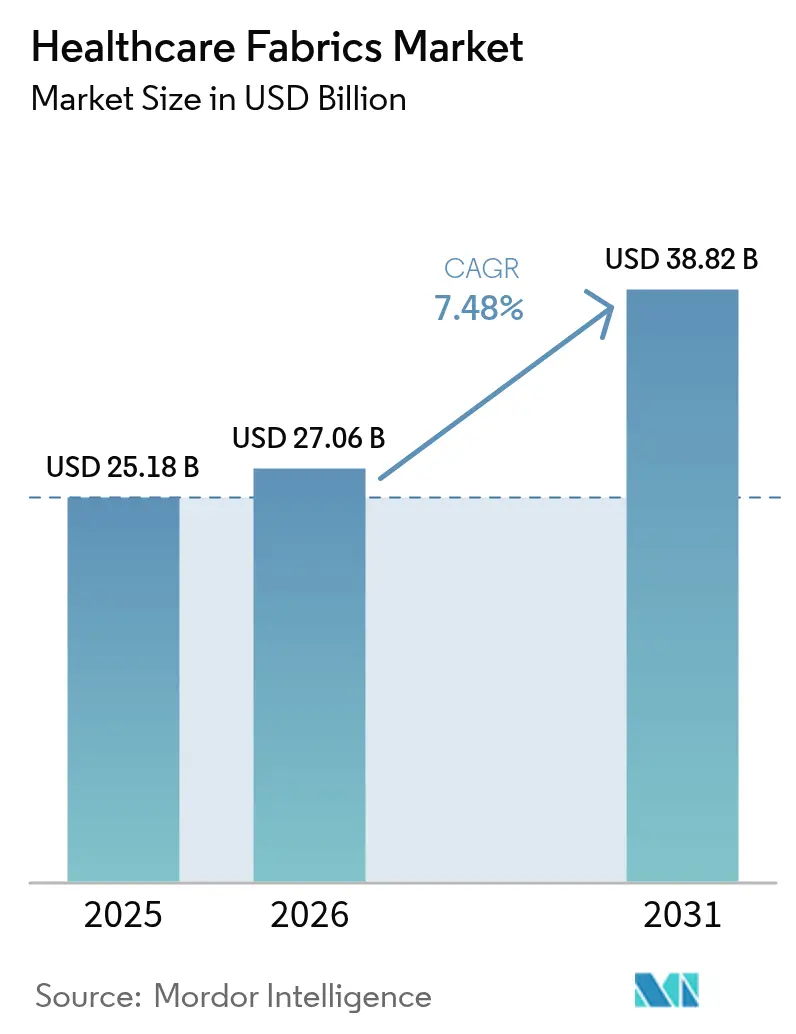
La taille du marché des tissus de santé était évaluée à 25,18 milliards USD en 2025 et devrait croître de 27,06 milliards USD en 2026 pour atteindre 38,82 milliards USD d'ici 2031, à un TCAC de 7,48 % au cours de la période de prévision (2026-2031). La montée en puissance des mandats de réduction des infections associées aux soins de santé (IAS), le virage vers les fibres à base de cellulose et l'intégration progressive des tissus équipés de capteurs élargissent ensemble la base adressable du marché des textiles de santé, tout en aidant les prestataires à atteindre leurs objectifs en matière de contrôle des infections et de durabilité. L'innovation continue en matière de matériaux, allant des gazes en lyocell avec plus de 99 % de récupération de solvant aux tissus barrières à nanocomposites de zinc, permet aux fabricants de proposer des produits haut de gamme alliant durabilité et efficacité antimicrobienne. Les tendances réglementaires, telles que les tests de biocompatibilité ISO 10993-1 en Amérique du Nord et les restrictions à venir sur les substances per- et polyfluoroalkylées (PFAS) en Europe, amplifient le besoin de textiles conformes et haute performance, renforçant la demande à long terme. Parallèlement, les expansions de capacité en Asie-Pacifique et les déploiements d'assurance maladie nationale font basculer la croissance des volumes vers les économies émergentes, même si les acheteurs nord-américains restent les premiers adoptants des tissus de surveillance intelligents. Les opérations de consolidation, illustrées par la fusion de Berry Global qui a donné naissance à Magnera Corporation, soulignent la valeur stratégique de l'échelle et de l'intégration verticale dans un marché où les coûts de certification et les dépenses de R&D continuent d'augmenter.
Principaux enseignements du rapport
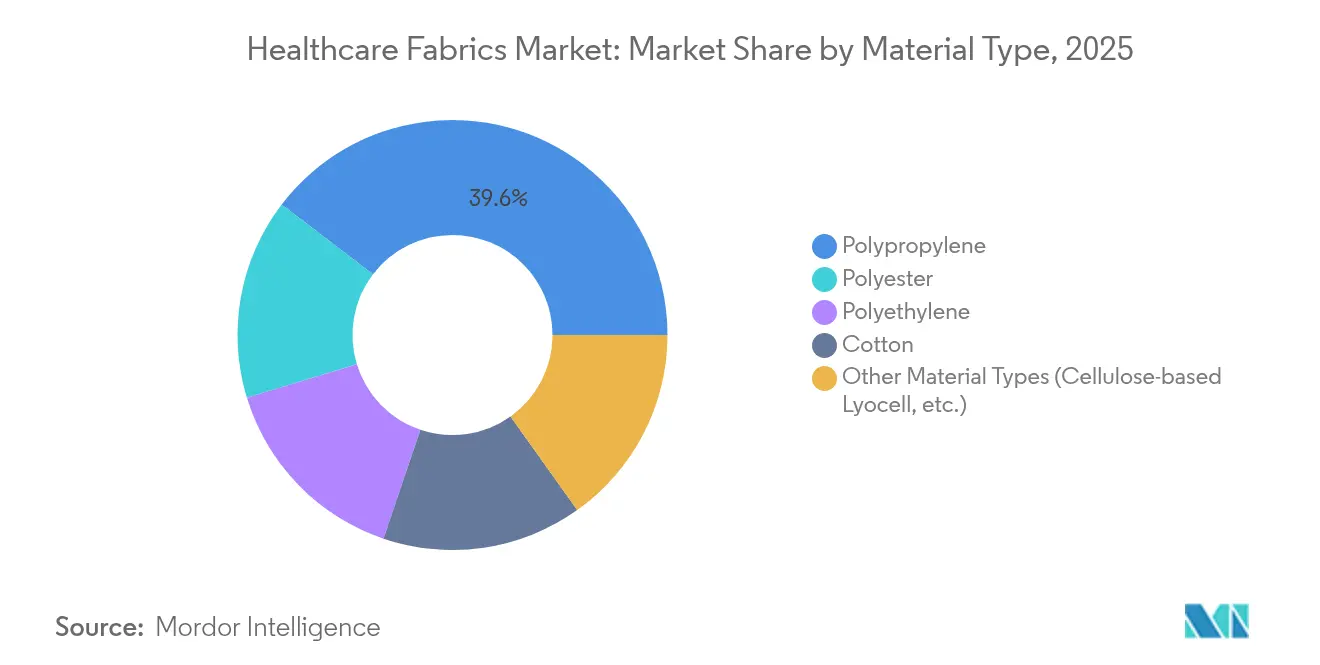
- Par matériau, le polypropylène a capturé 39,62 % de la part du marché des tissus de santé en 2025, tandis que les autres types de matériaux devraient se développer à un TCAC de 9,26 % jusqu'en 2031.
- Par type de tissu, les non-tissés détenaient 62,15 % de la part des revenus en 2025 ; les tissus tricotés représentent la catégorie à la croissance la plus rapide avec un TCAC de 9,06 % jusqu'en 2031.
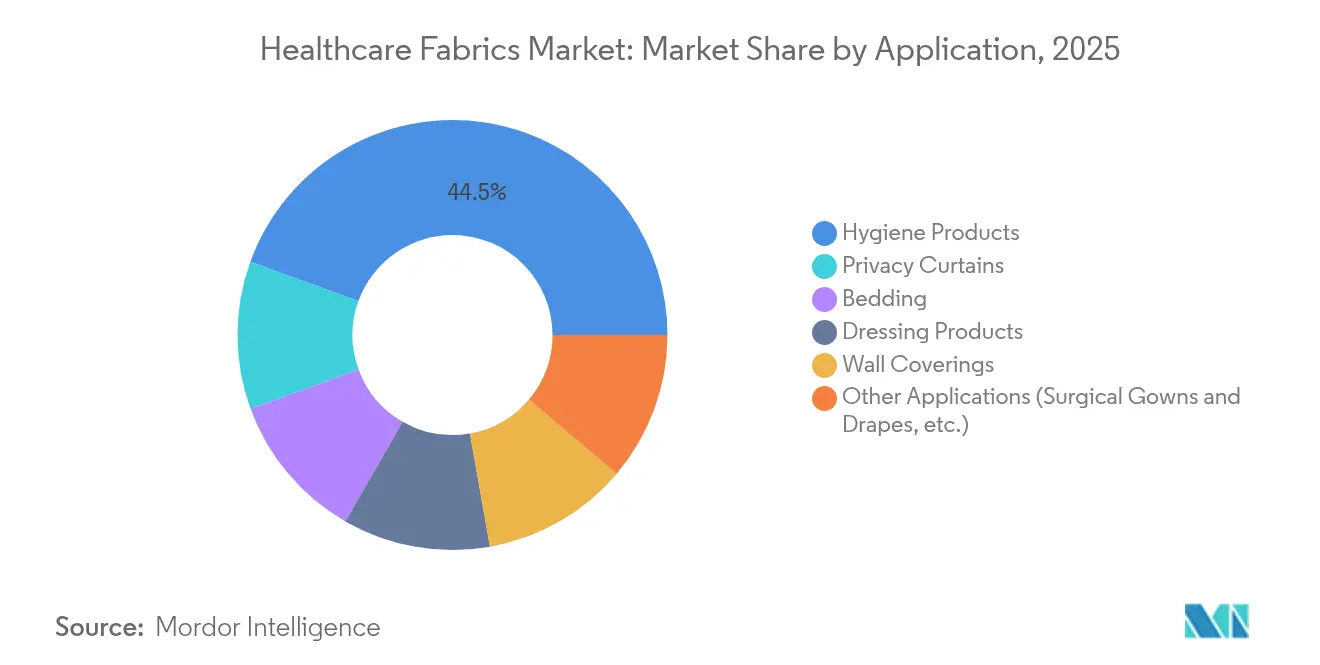
- Par application, les produits d'hygiène représentaient 44,47 % de la taille du marché des tissus de santé en 2025, tandis que d'autres applications, telles que les blouses et les champs chirurgicaux, devraient croître à un TCAC de 8,92 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 37,68 % de la part des revenus en 2025 ; l'Asie-Pacifique progresse à un TCAC de 9,13 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante dans les pays en développement | +2.1% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Utilisation croissante des fibres de cellulose dans le secteur de la santé | +1.8% | Mondial, avec leadership de l'UE | Long terme (≥ 4 ans) |
| Mandats de réduction des infections associées aux soins de santé (IAS) | +2.3% | Amérique du Nord et UE, en expansion vers l'APAC | Court terme (≤ 2 ans) |
| Adoption croissante des finitions antimicrobiennes et antivirales | +1.9% | Mondial | Moyen terme (2-4 ans) |
| Essor de l'intégration des textiles intelligents pour la surveillance des patients | +1.7% | Amérique du Nord, UE, marchés APAC sélectionnés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante dans les pays en développement
Les programmes d'assurance maladie à forte croissance stimulent la construction hospitalière de Jakarta à Johannesburg, augmentant les budgets d'approvisionnement annuels en champs antimicrobiens, uniformes respirants et équipements de protection individuelle (EPI) jetables. Le secteur indien des textiles techniques, évalué à 19 milliards USD, a utilisé les autorisations d'investissement direct étranger (IDE) à 100 % et la Mission nationale des textiles techniques pour renforcer la capacité nationale, réduisant la dépendance aux importations de fibres spécialisées [1]Invest India, "Textiles techniques : prochaine avenue de croissance pour la fabrication indienne," investindia.gov.in. La montée en puissance des équipements de protection individuelle (EPI) pendant la pandémie a prouvé que les fournisseurs locaux peuvent répondre aux besoins en cas de forte demande, une leçon qui oriente désormais les politiques de stockage stratégique. Les fabricants qui localisent leur production bénéficient d'avantages douaniers et de délais d'approvisionnement plus courts, les positionnant pour capter les volumes supplémentaires générés par l'utilisation des soins de santé par la classe moyenne. Bien que la sensibilité aux prix reste élevée, les documents d'appel d'offres font de plus en plus référence aux normes de l'Organisation internationale de normalisation (ISO), de l'American Society for Testing and Materials (ASTM) et du Règlement européen sur les dispositifs médicaux (EU MDR), signalant une voie de montée en gamme vers des produits certifiés à marges plus élevées.
Utilisation croissante des fibres de cellulose dans le secteur de la santé
Le lyocell et les fibres de cellulose régénérée similaires supplantent les synthétiques dans les pansements, les vêtements pour patients et les champs durables, car ils offrent des performances hypoallergéniques, une gestion supérieure de l'humidité et un profil de fin de vie bénin. Des taux de récupération de solvant supérieurs à 99 % dans le procédé à la N-méthylmorpholine N-oxyde (NMMO) réduisent l'empreinte environnementale, satisfaisant les prochaines règles de l'Union européenne (UE) en matière d'éco-conception des textiles. Les post-traitements antimicrobiens utilisant des dérivés de chitosane, des sels d'ammonium quaternaire ou des nanoparticules d'argent se lient désormais efficacement aux matrices de cellulose sans dégrader la résistance à la traction. Les sites certifiés International Sustainability & Carbon Certification (ISCC) PLUS du Groupe Lenzing au Luxembourg et à Richmond produisent du lyocell sous 100 % d'électricité renouvelable, offrant aux hôpitaux des réductions d'émissions de portée 3 pour leurs tableaux de bord d'approvisionnement. À mesure que les interdictions des substances per- et polyfluoroalkylées (PFAS) se renforcent, les fibres de cellulose se distinguent par leur conformité aux exigences de chimie sûre et leur traçabilité des sources, renforçant leur dynamique de croissance à long terme.
Mandats de réduction des infections associées aux soins de santé
Les Centres pour le contrôle et la prévention des maladies estiment que des protocoles conformes d'hygiène textile peuvent réduire la transmission des agents pathogènes de plus de 70 %, un chiffre qui stimule l'adoption de linge antimicrobien durable et de rideaux de confidentialité lavables. Les règles QMSR actualisées de la FDA, en vigueur à partir de février 2026, s'alignent sur la norme ISO 13485:2016 et augmentent les exigences de documentation pour les tests fonctionnels des textiles médicaux. Des recherches montrent que les uniformes traités au polyhexaméthylène biguanide (PHMB) conservent plus de 99 % d'efficacité contre le Staphylococcus aureus même après 50 cycles de lavage industriel, donnant aux établissements la confiance en une protection à long terme. Les hôpitaux confrontés à des pénalités de remboursement pour les IAS intègrent des clauses de performance antimicrobienne dans les contrats de linge, accélérant le remplacement du coton non traité par des mélanges spéciaux qui assurent à la fois le contrôle des infections et le confort des patients.
Essor de l'intégration des textiles intelligents pour la surveillance des patients
Les tissus équipés de capteurs migrent des projets pilotes vers les listes d'approvisionnement courantes, à mesure que les modèles de soins évoluent vers la surveillance des maladies chroniques. La plateforme 3DKnITS du Massachusetts Institute of Technology (MIT) intègre des capteurs de pression capables de détecter les anomalies de la démarche, permettant des évaluations de physiothérapie à distance. Des fils de récupération d'énergie conçus à l'Université de Waterloo convertissent la chaleur corporelle en énergie, éliminant les cycles de remplacement des batteries et réduisant les coûts de maintenance. Les hôpitaux et les prestataires de soins à domicile voient la valeur des textiles qui captent passivement les signes vitaux, alimentant des plateformes d'analyse qui trient les alertes et optimisent les effectifs. Bien que les voies de certification restent naissantes, les premiers adoptants dans les milieux de rééducation et de soins aux personnes âgées valident l'utilité clinique et le retour sur investissement (ROI), ouvrant la voie à des commandes à grande échelle d'ici 2027.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Manque de sensibilisation des consommateurs | -1.2% | Mondial, plus prononcé dans les marchés en développement | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières pétropolymères | -1.8% | Mondial | Court terme (≤ 2 ans) |
| Infrastructure d'élimination inadéquate pour les tissus à usage unique | -0.9% | Mondial, critique dans les pays en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Manque de sensibilisation des consommateurs
Les responsables des achats dans les régions à faibles revenus assimilent souvent la qualité textile au nombre de fils plutôt qu'à la durabilité antimicrobienne ou à la précision des capteurs, ralentissant les cycles de mise à niveau. L'absence de normes harmonisées pour les textiles intelligents complique les évaluations de valeur, tandis qu'une diffusion limitée des études de cas maintient les avantages du coût total de possession sous-reconnus. Les associations professionnelles développent leurs modules de formation, mais l'adoption varie considérablement. Tant que des cadres cohérents d'étiquetage et de niveaux de performance n'émergent pas, les acheteurs en gros peuvent se rabattre sur les options à plus faible investissement initial, freinant la pénétration à court terme des tissus haut de gamme.
Volatilité des prix des matières premières pétropolymères
Les prix au comptant du polypropylène et du polyester ont augmenté de 18 % en 2024 en raison de perturbations géopolitiques, comprimant les marges opérationnelles étroites des convertisseurs de non-tissés. Les fabricants de dispositifs médicaux allouent désormais 3 à 5 % de leurs revenus à l'atténuation des risques de la chaîne d'approvisionnement, notamment par le multi-sourcing et les instruments de couverture [2]Medical Technology, "Les défis de la chaîne d'approvisionnement s'intensifient pour les fabricants de dispositifs," medical-technology.nridigital.com. Bien que les intrants à base de cellulose offrent une stabilité des prix, la reconversion des lignes de filage par fusion pour les traiter nécessite des investissements de plusieurs millions de dollars, ralentissant les changements de composition des matériaux. Les fréquentes hausses des coûts des matières premières tempèrent la croissance à court terme, en particulier dans les segments de produits d'hygiène sensibles aux prix où les contrats sont renouvelés annuellement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
le polypropylène fait face à des défis liés à la durabilitéLe polypropylène a maintenu une avance de revenus de 39,62 % en 2025 grâce à son faible coût de résine, sa polyvalence en soufflage par fusion et son hydrophobicité adaptée aux produits barrières jetables. Pourtant, le marché des textiles de santé connaît un virage, les autres types de matériaux, tels que les concurrents à base de cellulose, croissant de 9,26 % par an grâce à leur biocompatibilité et leurs références sans PFAS. L'interdiction prochaine des PFAS en Europe, effective en janvier 2025, soulève des obstacles de conformité pour les finitions fluorochimiques traditionnelles, incitant les acheteurs à se tourner vers les tissus en lyocell et traités au chitosane. Plusieurs groupes hospitaliers aux États-Unis ont publié des feuilles de route d'approvisionnement visant un changement de 30 % du mix d'achats vers des intrants biosourcés d'ici 2030, créant une marge considérable pour l'adoption de la cellulose. Le polyester continue de servir les rideaux de confidentialité réutilisables et les tenues de travail à lavages fréquents, mais les mises à niveau de récupération d'énergie dans les usines de teinture contribuent à atténuer son intensité carbone. Des volumes de niche de polyéthylène sont préservés pour les stratifiés microporeux offrant des taux élevés de transmission de vapeur d'eau dans les champs de soins intensifs. La présence du coton recule car la rétention d'humidité augmente la charge en agents pathogènes, ce qui entraîne sa substitution par des mélanges intégrant des chimies antimicrobiennes. Les innovations des start-ups telles que le blanchiment enzymatique et les formules de colorants réactifs à basse température indiquent un verdissement progressif des fibres traditionnelles, mais leur évolutivité face au procédé en boucle fermée de la cellulose reste incertaine.


Par type de tissu :
le leadership des non-tissés stimule l'innovation continueLes non-tissés contrôlaient 62,15 % des revenus de 2025, avec des procédés de soufflage par fusion et de filage-liaison se développant à des milliards de masques, blouses et coussinets absorbants lors des récentes urgences de santé publique. Le segment croît encore de 9,06 % par an, les améliorations de l'efficacité de filtration et les additifs de rétention de charge électrostatique prolongeant la durée de vie fonctionnelle des vêtements à usage unique, améliorant la perception de la valeur. L'empreinte de 46 usines de Magnera Corporation soutient un approvisionnement agile, permettant aux groupes hospitaliers de constituer des réserves stratégiques sans gonfler les coûts de détention des stocks. Les composites hybrides qui fusionnent la résistance du filage-liaison avec les couches de filtration par soufflage en fusion continuent de progresser, produisant des tissus qui équilibrent la respirabilité avec la résistance aux fluides de niveau 3 ASTM-F2100. Les textiles tissés se maintiennent dans des niches exigeant durabilité et lavabilité, comme les rideaux de confidentialité remplacés sur des cycles de 9 à 12 mois. Leur viabilité de remise en état s'aligne sur les objectifs de réduction carbone, bien que les coûts de lavage et l'intensité énergétique réduisent leur avantage. Les tissus tricotés se taillent une part dans les vêtements de confort pour patients ; l'intégration de filaments élastomères améliore l'élasticité tout en maintenant la redistribution de la pression dans la literie anti-escarre. Les avancées dans les tricots circulaires avec des fils d'argent intégrés ont démontré au moins une réduction bactérienne de 4 log même après 100 cycles de lavage, créant des opportunités dans les centres de rééducation qui nécessitent à la fois un contrôle des infections et une portabilité à long terme.
Par application :
les produits d'hygiène maintiennent leur avance au milieu de l'intégration intelligenteLes produits d'hygiène, tels que les culottes pour incontinence adulte, les serviettes hygiéniques et les alèses jetables, ont conservé 44,47 % des revenus de 2025, une domination expliquée par le vieillissement démographique et le respect accru de la prévention des infections. Les documents d'appel d'offres spécifient désormais des noyaux superabsorbants avec au moins 600 % d'absorption saline, poussant les fournisseurs vers des composites de polymère superabsorbant (SAP) de haute pureté et de pâte. Les propriétaires de marques se différencient par des chimies de contrôle des odeurs et des couches supérieures testées dermatologiquement, augmentant la valeur unitaire même dans des environnements d'appels d'offres compétitifs. Les textiles pour rideaux de confidentialité et revêtements muraux migrent vers des tissus antimicrobiens traités avec des finitions à base d'ammonium quaternaire ou de zéolite d'argent qui offrent des réductions de 5 log contre le Staphylococcus aureus résistant à la méticilline (SARM) après 12 mois in situ. Les solutions de literie intègrent des microcapsules à changement de phase pour stabiliser la température cutanée des patients, améliorant la qualité du sommeil dans les services gériatriques et les unités de brûlés.
Analyse géographique
Marché des Tissus de Santé en Amérique du Nord
L'Amérique du Nord a représenté 37,68 % des revenus en 2025, soutenue par une surveillance rigoureuse de la Food and Drug Administration (FDA) qui impose des tests ISO-10993-1 pour les dispositifs en contact avec la peau, notamment les champs antimicrobiens et les textiles intelligents. Les prestataires aux États-Unis accordent la priorité à l'efficacité en matière de contrôle des infections et adoptent donc des tissus barrières cellulosiques premium ou sans fluor malgré des prix unitaires plus élevés. La résilience de la chaîne d'approvisionnement demeure une préoccupation au niveau du conseil d'administration ; l'enquête 2023 de Premier a montré que 75 % des dirigeants s'attendent à ce que les perturbations persistent pendant au moins deux années supplémentaires, ce qui incite à des stratégies de multi-sourcing et à des initiatives de rapprochement géographique. Le centre de distribution de Cardinal Health à Fort Worth, d'une superficie de 340 000 pieds carrés et doté de l'intelligence artificielle, illustre l'investissement dans l'automatisation logistique qui réduit les délais de livraison et améliore les garanties de taux de service.
Marché des Tissus de Santé en Asie-Pacifique, EMEA et Amérique du Sud
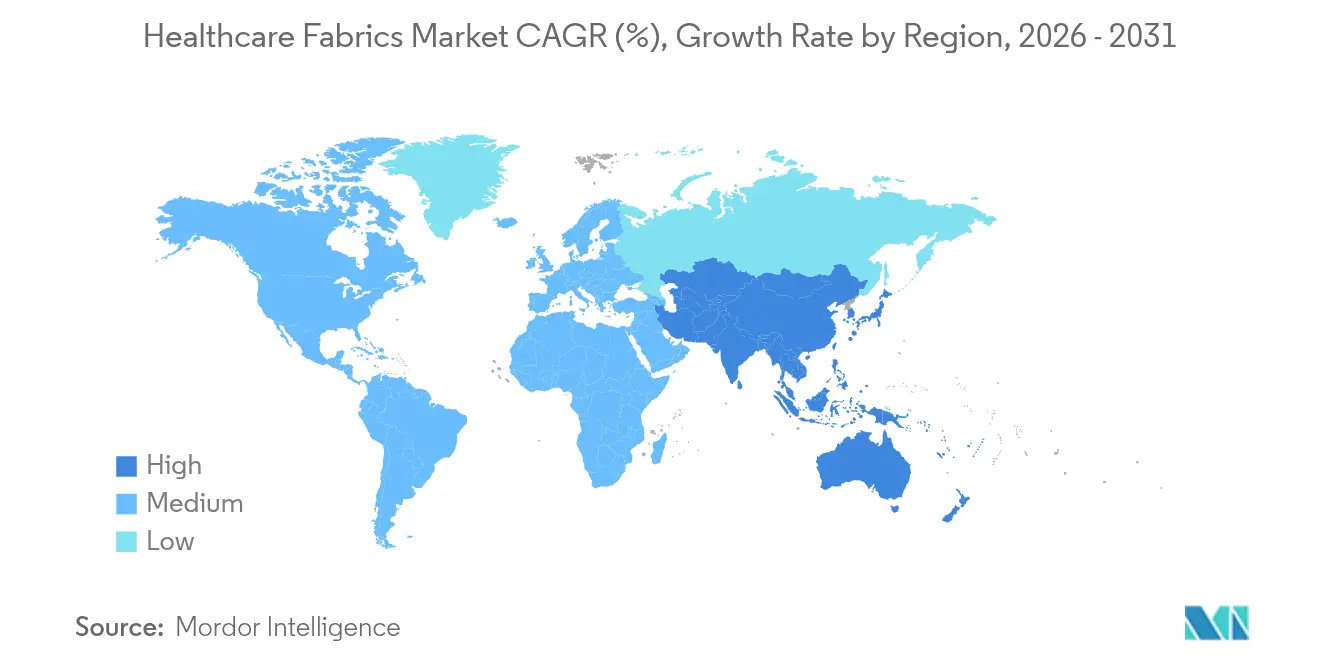
L'Asie-Pacifique progresse à un CAGR de 9,13 % jusqu'en 2031, les gouvernements investissant massivement dans les infrastructures hospitalières et encourageant la production nationale de textiles techniques. La base de textiles techniques de l'Inde, évaluée à 19 milliards USD, bénéficie de crédits de droits de douane et d'autorisations d'investissement direct étranger à 100 %, lui permettant de capter des commandes à l'exportation et de substituer les importations. La Chine accroît sa part des exportations de bandages et de gazes et oriente ses subventions de recherche et développement vers les tissus antimicrobiens et intelligents dans le cadre du 14e Plan quinquennal, renforçant ainsi sa position de pôle manufacturier mondial pour les textiles de santé. Le régime d'assurance nationale Jaminan Kesehatan Nasional (JKN) d'Indonésie accélère l'ajout de lits d'hôpitaux, stimulant une plus grande acquisition de rideaux de séparation et de literie réutilisable. Les destinations de tourisme médical telles que la Thaïlande et la Malaisie spécifient des blouses avancées et des vêtements de compression intelligents pour attirer les patients internationaux, favorisant la demande de textiles technologiquement avancés à plus forte marge. L'Europe affiche une croissance régulière à un chiffre moyen, portée par l'évaluation des risques liés aux PFAS réalisée en 2024 par l'Agence européenne pour l'environnement, qui place les textiles sur la voie de contrôles chimiques plus stricts. Les systèmes de santé remplacent activement les barrières fluorées par des revêtements biosourcés, une transition qui bénéficie aux tissus à base de cellulose et de polyéthylène téréphtalate traités avec des chimies éco-certifiées. Les exigences d'éco-conception du Pacte vert européen stimulent les investissements dans les non-tissés mono-matériaux recyclables et la logistique de reprise. L'Amérique du Sud et le Moyen-Orient et l'Afrique accusent un retard en termes de pénétration du marché, mais présentent des poches d'adoption rapide : les hôpitaux privés du Brésil pilotent désormais des rideaux de séparation antimicrobiens pour lutter contre les infections nosocomiales, tandis que les projets hospitaliers de Vision 2030 en Arabie saoudite incluent des spécifications pour une literie intelligente permettant de surveiller les constantes vitales des patients.

Analyse de la chaîne de valeur
La chaîne de valeur des textiles médicaux commence en amont avec les matières premières pétrochimiques et biosourcées (PP, PE, PET et cellulose régénérée), ainsi que les additifs et finitions de qualité médicale utilisés pour la performance barrière, l'absorption et les propriétés antimicrobiennes ou antivirales. Ces intrants sont ensuite transformés en fibres et tissus (spunbond, meltblown, spunlace, aiguilletage, tricotage et tissage), puis assemblés en produits finis tels que composants d'hygiène, pansements, blouses et champs opératoires, et rideaux de séparation. Les activités en aval comprennent la stérilisation et l'emballage, la logistique des distributeurs et des centrales d'achat, et l'approvisionnement par les hôpitaux, cliniques et prestataires de soins à domicile, suivis de l'élimination après utilisation ou, pour les textiles réutilisables, de boucles de reprise, de blanchisserie et de stérilisation.
Les rapports de mars 2026 soulignent également la sensibilité de la chaîne à la logistique de l'énergie et des matières premières. Des perturbations autour du détroit d'Ormuz ont été liées à des coûts liés au naphta plus élevés, ce qui se traduit par une hausse des prix du PP, du PE et du PET à l'échelle mondiale, et les fabricants basés en Inde ont été confrontés à une pénurie signalée de PP et à de fortes hausses de prix, en plus de contraintes accrues en matière d'électricité et de carburant. Ces chocs tendent à renforcer l'argument en faveur d'un approvisionnement multiple en résine et en intrants non tissés, à valider des matériaux alternatifs, y compris des options à base de cellulose, et à resserrer la collaboration entre producteurs de tissus, transformateurs et acheteurs du secteur de la santé sur des spécifications de performance telles que la durabilité au lavage, la biocompatibilité et l'assurance de stérilité, afin de limiter les revalidations lors des changements de matériaux.
Paysage concurrentiel
Le marché des tissus de santé est fragmenté en raison de la présence de nombreux acteurs, mais les innovateurs de niche continuent de décrocher des contrats spécialisés. La scission de Berry Global et sa fusion avec Glatfelter qui a donné naissance à Magnera Corporation ont créé un géant des non-tissés de 3,6 milliards USD avec 46 sites de fabrication sur quatre continents, tirant parti d'une planification inter-usines pour réduire les délais de livraison des blouses à forte demande. DuPont maintient sa différenciation grâce à la science des matériaux, obtenant la certification ISCC PLUS pour ses usines Tyvek et garantissant une utilisation à 100 % d'électricité renouvelable dans ses opérations aux États-Unis. L'acquisition par Freudenberg de Heytex pour 100 millions EUR élargit sa capacité en textiles enduits, renforçant son portefeuille de tissus barrières et offrant une entrée dans les stratifiés de films techniques.
Leaders du secteur des tissus de santé
Amcor plc
Kimberly-Clark Worldwide, Inc.
Freudenberg SE
DuPont
Ahlstrom
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tissus de Santé
- Ahlstrom
- Amcor plc
- Asahi Kasei Corporation
- Avgol Industries 1953 Ltd,
- Brentano Fabrics
- Cardinal Health
- Carnegie Fabrics, LLC
- Designtex
- DuPont
- Eximius Innovative Pvt. Ltd.
- Freudenberg SE
- Herculite
- Johnson & Johnson
- KCWW (Kimberly-Clark Worldwide)
- Medline Industries, LP.
- MillerKnoll, Inc.
- Mitsui Chemicals, Inc.
- Toray Industries Inc.
- Trelleborg AB
- TWE GmbH & Co. KG,

Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et de capabilité se concentrent autour de niches à plus forte valeur ajoutée et de substrats orientés durabilité, ce qui crée de l'espace pour les fournisseurs capables de combiner une performance certifiée avec un approvisionnement régional plus résilient. En Europe, l'annonce de janvier 2026 du groupe URGO d'investir 60 millions d'EUR dans une nouvelle usine à Andrézieux-Bouthéon, en France, axée sur les textiles de compression médicale, indique une traction continue pour les structures tricotées ou élastiques spécialisées et les matériaux en contact avec la peau validés pour un usage médical. En Amérique du Nord, l'acquisition en mai 2026 par Arvind Advanced Materials d'une participation majoritaire dans Dalco-GFT soutient une capacité supplémentaire de tissus non tissés spécialisés aiguilletés dans les Carolines, améliorant la réactivité locale pour les non-tissés techniques utilisés dans le secteur de la santé et les spécifications industrielles connexes.
Les évolutions technologiques dans les consommables à fort volume créent également des opportunités, en particulier pour les formats positionnés comme sans plastique ou avec une utilisation réduite de produits chimiques dans les lingettes et les substrats liés aux pansements. La commande en mai 2026 par Kruger Nonwovens d'une ligne hybride ANDRITZ Wetlace pour une nouvelle installation à Trois-Rivières, au Québec, vise des lingettes durables sans plastique et sans produits chimiques, la production étant prévue pour 2028. Sur le front de l'innovation, des publications de 2026 sur des structures électrofilées et nanofibres avancées, notamment des non-tissés à base de PLA à réponse multi-stimuli et des concepts de pansements en nanofibres de PVDF, élargissent le pipeline de développement pour les textiles de nouvelle génération destinés aux soins des plaies et au contact avec le patient, mais leur adoption dépend d'une fabrication évolutive, d'une validation de la sécurité du contact cutané et de l'acceptation par les acheteurs liée à des résultats cliniques et opérationnels mesurables.
Recent Industry Developments in Marché des Tissus de Santé
- Juillet 2026 : Arbex, créée par Kimberly-Clark et Suzano, a commencé ses activités en tant qu'entreprise mondiale indépendante de mouchoirs et d'hygiène, intégrant des actifs auparavant sous l'activité International Family Care and Professional de Kimberly-Clark. Ce changement remodèle les empreintes d'approvisionnement et de fabrication pour les substrats et produits finis d'hygiène à grand volume, influençant les schémas de demande pour les non-tissés et les intrants de textiles de santé connexes dans plusieurs régions.
- Octobre 2025 : Amcor a lancé les barquettes thermoformées et le film en bobine AmSecure comme alternative recyclable au PETG pour les applications d'emballage médical et pharmaceutique. La plateforme soutient les clients du secteur de la santé poursuivant des objectifs de mono-matériau et de recyclabilité, et elle resserre les exigences en matière de couches barrière compatibles et de matériaux prêts pour la stérilisation dans l'ensemble de la chaîne d'approvisionnement de l'emballage au dispositif.
- Novembre 2024 : Berry Global Group, Inc. a finalisé sa fusion avec Glatfelter Corporation, combinant l'activité mondiale Health, Hygiene, and Specialties Global Nonwovens and Films de Berry pour former Magnera Corporation. L'empreinte élargie des non-tissés augmente l'échelle de l'approvisionnement en meltblown et spunbond, améliorant la réactivité pour les EPI, les composants d'hygiène et d'autres catégories intensives en textiles de santé.


Marché des Tissus de Santé Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les tissus fabriqués pour et utilisés dans les environnements de soins de santé et médicaux, où les besoins de performance tels que l'hygiène, la protection barrière, le confort et la durabilité façonnent les décisions d'achat tant au niveau des établissements que des fabricants de produits.
Exclusions du périmètre : Nous excluons les textiles domestiques non médicaux et les tissus d'habillement général qui ne sont ni destinés, ni testés, ni commercialisés pour des usages liés aux soins de santé.
Aperçu de la segmentation
- Par matériau
- Polypropylène
- Polyester
- Polyéthylène
- Coton
- Autres types de matériaux (lyocell à base de cellulose, etc.)
- Par type de tissu
- Tissé
- Non-tissé
- Tricoté
- Par application
- Rideaux de confidentialité
- Revêtements muraux
- Produits d'hygiène
- Produits de pansement
- Literie
- Autres applications (blouses et champs chirurgicaux, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir des limites et une terminologie de base pour les textiles de santé, puis aligne ces limites avec la manière dont la production et l'utilisation apparaissent dans les statistiques publiques. Nous examinons des sources telles que les données manufacturières du US Census Bureau, les statistiques commerciales UN Comtrade, les tableaux industriels d'Eurostat, la base de données et les notes d'orientation de la FDA américaine pour les produits médicaux, et les publications des Centers for Disease Control and Prevention des États-Unis sur la prévention des infections.
Pour garder les hypothèses pratiques, nous examinons également les rapports annuels d'entreprises, les présentations aux investisseurs, les catalogues de produits et la couverture médiatique fiable pour comprendre où la demande augmente et où le mix produit évolue vers des matériaux non tissés à forte fonction barrière. Certains abonnements payants sont utilisés uniquement pour les données financières et de veille d'entreprise, les recherches de brevets et les vérifications au niveau des expéditions à l'import et à l'export, ce qui nous aide à recouper les tendances directionnelles avant de nous entretenir avec des experts. Ces sources sont illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification des questions ouvertes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour tester ce que les données documentaires ne peuvent pas entièrement expliquer, en particulier les mouvements de prix, les changements de mix entre non-tissé et tissé, et ce que les acheteurs considèrent comme un textile de santé par rapport à un textile adjacent. Nous nous entretenons avec des dirigeants, des chefs de produit, des responsables des achats et des équipes opérationnelles dans les principales régions afin que nos hypothèses sur les volumes, les prix moyens et le mix d'applications restent cohérentes avec la manière dont les contrats sont exécutés.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Top tier : 36 % | CXOs : 16 % | APAC : 40 % |
| Mid tier : 46 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 36 % |
| Acteurs plus petits : 18 % | Managers : 53 % | Amériques : 24 % |
Dimensionnement et prévision du marché
Pour le dimensionnement, nous utilisons une approche descendante qui combine les données de production et de commerce avec l'intensité d'utilisation dans le secteur de la santé pour reconstruire le pool de demande pour les applications de textiles médicaux et de santé, puis le convertit en valeur à l'aide de fourchettes de prix au niveau des applications. Nous corroborons les totaux avec des approximations ascendantes sélectives, telles que des schémas de revenus échantillonnés de fournisseurs et de transformateurs, des vérifications de canaux, et le volume multiplié par le prix de vente moyen pour quelques applications à forte visibilité.
Les principaux intrants du modèle comprennent la croissance de l'activité des hôpitaux et cliniques, les tendances des procédures et des admissions qui influencent la consommation de produits d'hygiène et de pansements, le déplacement de la part vers les formats non tissés, et les mouvements de prix liés aux matières premières que sont le polypropylène, le polyester et le coton. Les signaux réglementaires et de performance des produits sont également suivis car ils peuvent modifier le mix, comme les exigences de contrôle des infections et les restrictions matérielles qui poussent à la substitution. Les prévisions sont construites à l'aide d'une analyse de scénarios, où les facteurs à court terme comme les ajouts de capacité et les cycles de matières premières sont séparés de l'adoption à plus long terme de textiles à plus haute performance et de surveillance intelligente. Lorsque la visibilité directe sur les volumes est limitée pour des applications de niche, nous appliquons des taux de pénétration conservateurs, puis les revérifions par le biais d'entretiens avant de finaliser la série.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats du modèle sont vérifiés par rapport à des indicateurs indépendants tels que les flux commerciaux, l'orientation des prix des matières premières, et les commentaires rapportés sur l'utilisation ou la capacité issus de dépôts publics, puis tout écart important est examiné. Les valeurs aberrantes sont revues à plus d'une étape interne, et nous recontactons les sources lorsqu'une hypothèse clé comme le mix d'applications ou la tarification change au-delà d'une fourchette raisonnable. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements importants se produisent, comme de nouvelles règles de conformité, des changements majeurs de capacité ou de fortes variations des prix des matières premières. Juste avant la livraison, une nouvelle revue par l'analyste est réalisée afin que les clients reçoivent la vue la plus à jour correspondant aux conditions actuelles du marché.
Taille du marché des textiles de santé de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les textiles de santé peuvent différer même lorsque le nom du sujet semble identique, car les entreprises tracent différemment la limite de ce qui compte comme usage lié aux soins de santé et la manière dont elles traitent les applications proches des textiles généraux. Des différences apparaissent également lorsque l'inflation, le calendrier de conversion des devises et les changements de mix produit sont appliqués de manières différentes.
Les vérifications des flux commerciaux pour les intrants non tissés, combinées aux signaux d'activité hospitalière et aux fourchettes de prix au niveau des applications, constituent les preuves utilisées pour maintenir l'estimation 2025 de Mordor Intelligence liée au pool de consommation réel pour les produits d'hygiène, la literie et les besoins textiles axés sur les établissements. Certaines études semblent appliquer une définition plus large qui intègre une demande plus générale en textiles techniques, ou elles projettent une escalation de prix plus rapide sans la revérifier par rapport aux tendances des matières premières et au comportement d'approvisionnement. La cadence de mise à jour compte également, car un modèle qui n'actualise pas les hypothèses de mix après des changements réglementaires et de contrôle des infections peut dériver par rapport à ce que les acheteurs commandent réellement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,18 milliards d'USD (2025) | |
| Éditeur sectoriel A | 22,01 milliards d'USD (2025) | Cette estimation apparaît plus conservatrice sur la tarification et la demande à court terme, et elle s'appuie peut-être davantage sur une croissance macroéconomique générale sans réconcilier clairement les changements de mix d'applications entre les formats non tissés et les textiles pour établissements. |
| Éditeur mondial B | 20,91 milliards d'USD (2024) | La base annuelle diffère, et le périmètre semble intégrer des catégories d'applications supplémentaires comme les catégories implantables et liées aux dispositifs, ce qui peut modifier la manière dont la valeur des tissus est comptabilisée et la manière dont les prix moyens sont appliqués sur l'ensemble du marché. |
L'écart entre les valeurs s'explique principalement par les limites de définition, l'année utilisée comme point de départ, et la manière dont la tarification et le mix sont reportés dans les prévisions. En maintenant le périmètre lié aux cas d'usage des textiles de santé et en revérifiant les principaux facteurs avec des signaux observables, notre chiffre reste traçable à des intrants qui peuvent être examinés et reproduits.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des textiles de santé ?
La taille du marché des textiles de santé est de 27,06 milliards USD en 2026 et devrait atteindre 38,82 milliards USD d'ici 2031 à un TCAC de 7,48 %.
Quel matériau domine aujourd'hui la production de textiles de santé ?
Le polypropylène est en tête avec 39,62 % de part de marché en 2025, principalement pour les blouses et masques jetables, bien que les fibres à base de cellulose soient l'alternative à la croissance la plus rapide.
Pourquoi les finitions antimicrobiennes sont-elles si importantes dans le linge hospitalier ?
Les mandats de réduction des infections associées aux soins de santé (IAS) montrent que les tissus traités peuvent réduire la transmission des agents pathogènes de plus de 70 %, réduisant la responsabilité et améliorant les résultats pour les patients.
Quelle région connaît la croissance la plus rapide pour la demande de textiles de santé ?
L'Asie-Pacifique se développe à un TCAC de 9,13 % jusqu'en 2031, portée par des constructions hospitalières à grande échelle, le tourisme médical et des politiques de fabrication favorables.
Les textiles intelligents sont-ils déjà commercialement viables ?
Les déploiements pilotes de blouses et de pansements équipés de capteurs démontrent une utilité clinique et évoluent vers des achats à grande échelle à mesure que les voies de certification arrivent à maturité.
Dernière mise à jour de la page le:



