
Taille et parts du marché de l'immobilier résidentiel de luxe en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 583.94 Milliards de dollars |
| Taille du Marché (2026) | 606.84 Milliards de dollars |
| Taille du Marché (2031) | 735.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.92 % |
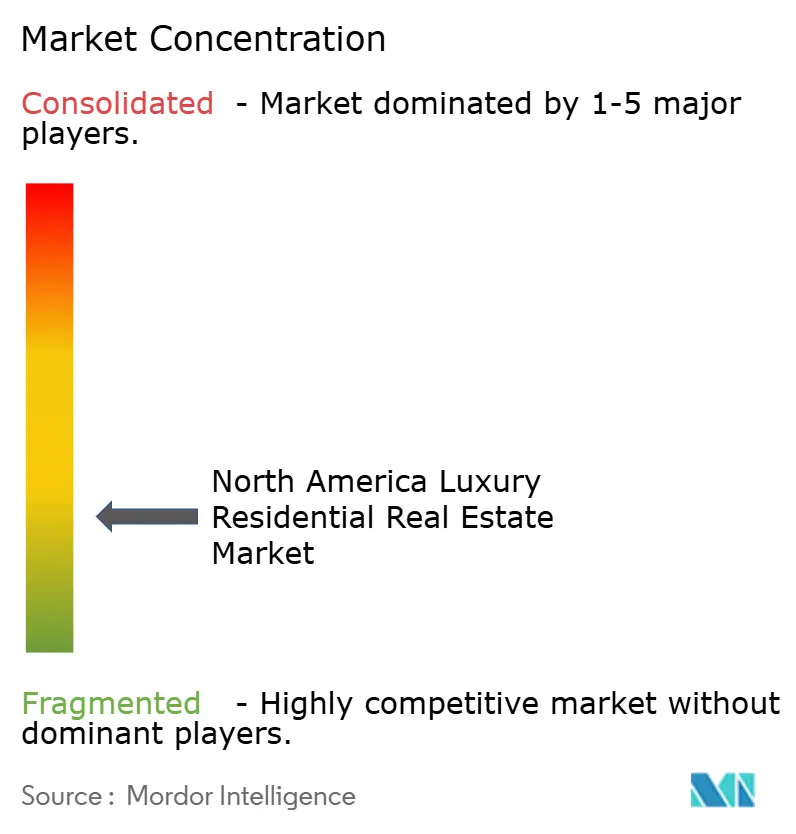
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier résidentiel de luxe en Amérique du Nord par Mordor Intelligence
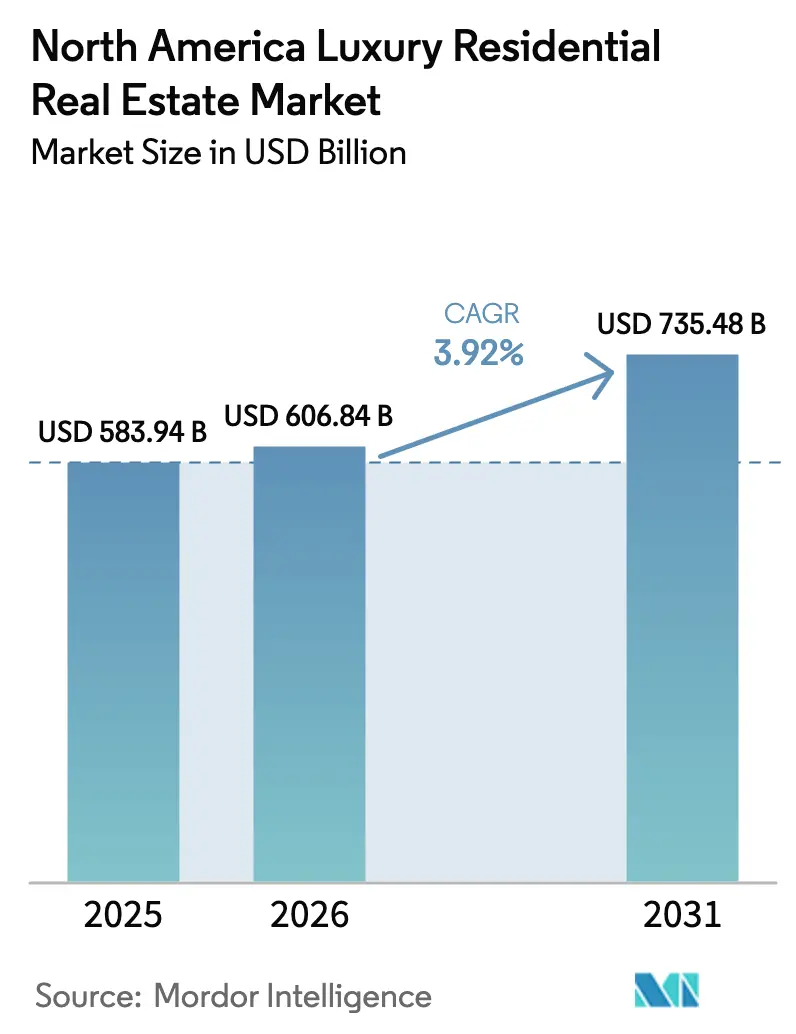
La taille du marché de l'immobilier résidentiel de luxe en Amérique du Nord était évaluée à 583,94 milliards USD en 2025 et devrait croître de 606,84 milliards USD en 2026 pour atteindre 735,48 milliards USD d'ici 2031, à un TCAC de 3,92 % au cours de la période de prévision (2026-2031). La migration croissante des millionnaires, les projets pilotes de propriété tokenisée et la réaffectation des capitaux institutionnels des bureaux aux logements haut de gamme remodèlent la dynamique concurrentielle. La fractionnalisation abaisse la taille minimale des tickets, élargissant la base d'acheteurs et ajoutant de la liquidité. Les flux entrants dans la zone du Sunbelt ont poussé les prix des logements de premier ordre à Miami, Austin et Las Vegas à des niveaux record, tandis que les politiques d'exonération d'impôt sur le revenu renforcent ce mouvement. Parallèlement, les mandats ESG orientent les promoteurs vers des projets certifiés WELL et LEED qui commandent des primes de prix et soutiennent la préservation de la valeur à long terme.
Points clés du rapport
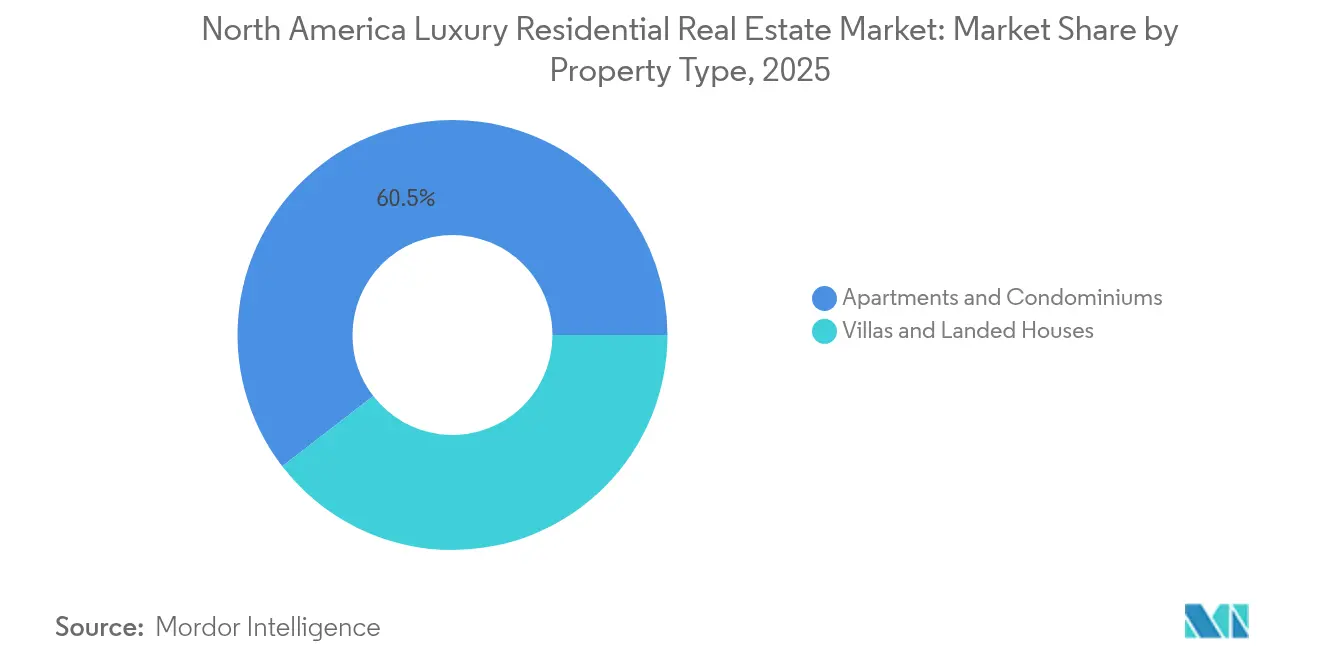
- Par type de propriété, les appartements et copropriétés ont enregistré la part de marché de l'immobilier résidentiel de luxe en Amérique du Nord la plus élevée, soit 60,45 % en 2025, tandis que les villas et maisons individuelles affichent le TCAC le plus rapide de 4,05 % jusqu'en 2031.
- Par modèle commercial, le segment des ventes représentait 69,20 % de la taille du marché de l'immobilier résidentiel de luxe en Amérique du Nord en 2025 ; les locations se développent à un TCAC de 4,12 % jusqu'en 2031.
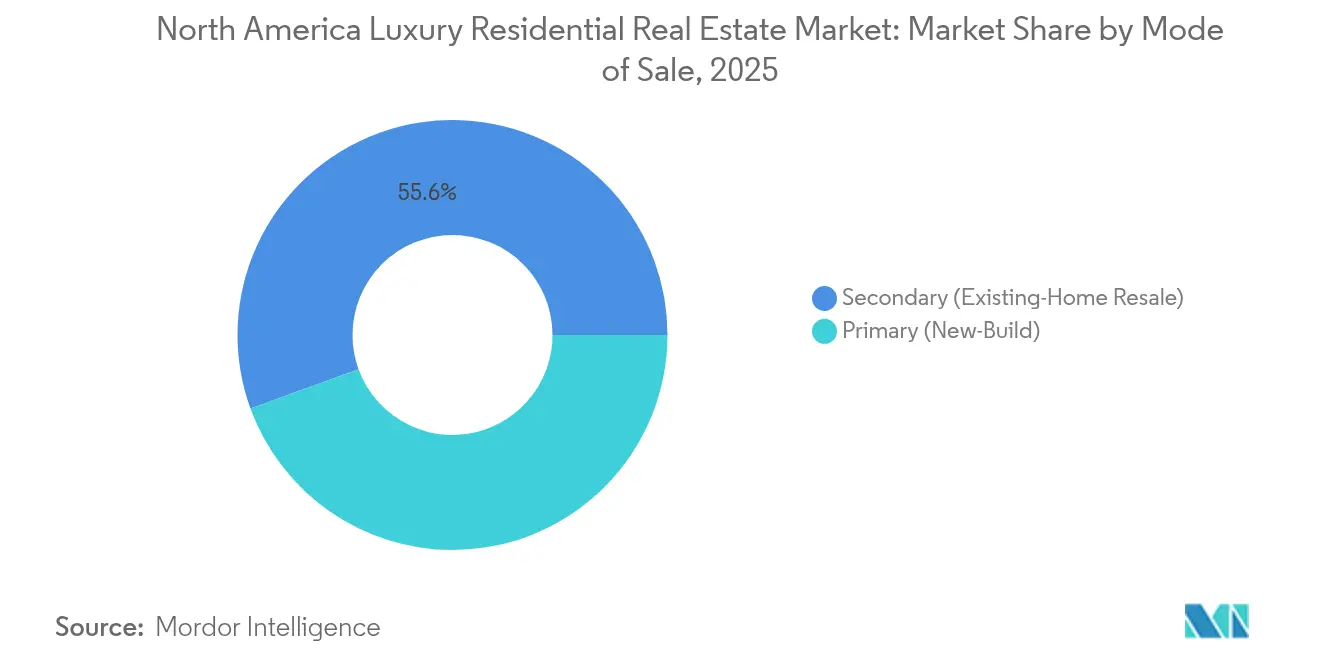
- Par mode de vente, les transactions secondaires représentaient 55,55 % du marché de l'immobilier résidentiel de luxe en Amérique du Nord en 2025, tandis que les développements primaires enregistraient un TCAC de 4,18 %.
- Par géographie, les États-Unis dominaient avec une part de revenus de 78,60 % en 2025 ; le Mexique affiche le TCAC le plus rapide de 4,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier résidentiel de luxe en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Migration dans la zone du Sunbelt sans impôt sur le revenu | +1.2% | Floride, Texas, Nevada ; débordement vers le Mexique | Court terme (≤ 2 ans) |
| Fuite de capitaux géopolitique des UHNWI | +0.9% | Métropoles de référence américaines et canadiennes | Moyen terme (2-4 ans) |
| Pipelines de luxe tokenisés débloquant la propriété fractionnée | +0.8% | Grandes villes américaines et canadiennes | Moyen terme (2-4 ans) |
| Expansions de domaines post-pandémie | +0.6% | Ceintures de luxe suburbaines américaines | Court terme (≤ 2 ans) |
| Mandats ESG institutionnels stimulant l'offre certifiée WELL Platinum | +0.5% | Centres urbains aux États-Unis et au Canada | Long terme (≥ 4 ans) |
| Complexes de location à la construction de luxe pour les nomades numériques | +0.4% | Côtes américaines et marchés de ski, complexes canadiens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pipelines de luxe tokenisés à hauteur de 1 000 milliards USD débloquant la propriété fractionnée
La tokenisation activée par la technologie blockchain abaisse les barrières à l'entrée en divisant les résidences de premier ordre en parts numériques pouvant être négociées sans les délais de séquestre conventionnels. Deloitte souligne qu'une tour canadienne a levé 300 millions USD grâce à des ventes de jetons, démontrant l'appétit institutionnel pour ce modèle. Les contrats intelligents automatisent la distribution des dividendes et les contrôles de conformité, réduisant les coûts des intermédiaires. La référence du St. Regis Aspen atténue davantage les préoccupations réglementaires, et les régulateurs boursiers nord-américains rédigent des cadres sandbox dont l'entrée en vigueur est attendue dans les trois ans. Dans l'ensemble, la tokenisation accroît la vélocité du capital et élargit la participation au marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Demande croissante pour les États du Sunbelt sans impôt sur le revenu
La Floride a accueilli 29 771 ménages à hauts revenus avec un revenu brut ajusté moyen de 907 013 USD au cours de la dernière année fiscale. Le Texas et le Nevada affichent des tendances similaires, portées par des relocalisations d'entreprises telles que le déménagement du siège de Citadel à Miami. Plus de six cents transactions supérieures à 10 millions USD en Floride du Sud l'année dernière soulignent une demande structurelle plutôt que saisonnière. Les promoteurs répondent avec des copropriétés clés en main offrant des anneaux de marina et des suites de bien-être privées, faisant monter les prix des terrains tout en maintenant l'absorption. Ce schéma accélère l'intérêt transfrontalier pour les villes de villégiature mexicaines, renforçant l'orientation Sunbelt du marché de l'immobilier résidentiel de luxe en Amérique du Nord[1]Ryan Sherrill, «Flux de migration intérieure par groupe de revenus», Statistiques des revenus du Service des impôts internes (Internal Revenue Service Statistics of Income), irs.gov.
Fuite de capitaux géopolitique des UHNWI en provenance d'Amérique latine et d'Asie-Pacifique
Henley & Partners prévoit 142 000 relocalisations de personnes fortunées en 2025, un record absolu, dont 7 500 à destination des États-Unis et 3 200 au Canada. Vancouver bénéficie de sa base de diaspora asiatique, tandis que New York et Los Angeles restent des pôles de valeur refuge malgré les difficultés fiscales. Les achats de plusieurs propriétés sont courants, augmentant les volumes de transactions dans les segments primaires et secondaires. Cet afflux soutient une demande stable même lors des fluctuations des marchés boursiers, consolidant le marché de l'immobilier résidentiel de luxe en Amérique du Nord en tant que réservoir mondial de richesse.
Mandats ESG institutionnels accélérant les projets WELL Platinum
Les stocks certifiés WELL représentent encore moins de 9 % de la surface de plancher certifiée mondiale, signalant une marge de développement importante. Hines s'engage à une neutralité carbone opérationnelle pour l'ensemble de son portefeuille de 62,16 milliards USD et a livré la tour résidentielle la plus écologique de New York l'année dernière. Oxford Properties intègre des plans de décarbonisation dans plus de la moitié de ses actifs de 62,16 milliards USD, orientant les capitaux vers des systèmes à pompe à chaleur, un design biophilique et du béton bas carbone. Les logements économes en énergie réduisent les coûts d'exploitation de 20 à 30 %, soutenant la résilience des prix et élargissant le bassin d'investisseurs pour le marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Taxes proposées sur les manoirs et les logements vacants | -0.7% | Certaines métropoles américaines ; Vancouver, Toronto, Honolulu | Court terme (≤ 2 ans) |
| Volatilité des marchés boursiers réduisant les achats financés par options d'achat d'actions | -0.6% | Pôles technologiques américains ; centres financiers canadiens | Court terme (≤ 2 ans) |
| Pénurie d'approvisionnement en finitions sur mesure importées | -0.5% | Amérique du Nord avec des intrants mondiaux | Moyen terme (2-4 ans) |
| Coûts croissants de conformité WELL/LEED | -0.3% | Corridors de luxe urbains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taxes proposées sur les manoirs et les logements vacants dans les grandes métropoles
À Los Angeles, une nouvelle taxe appelée Mesure ULA, visant les ventes de propriétés supérieures à 5 millions USD, a entraîné une chute brutale de 68 % de ces ventes en un an. La taxe n'a réussi à lever que 215 millions USD, bien en deçà des prévisions. D'un autre côté, Honolulu envisage une taxe de 3 % sur les logements vacants, qui pourrait générer jusqu'à 306 millions USD de revenus. Les investisseurs pourraient rediriger les capitaux vers des juridictions à plus faible fiscalité, freinant la dynamique des prix à court terme dans les nœuds concernés du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Pénurie d'approvisionnement en finitions sur mesure importées
Les déchets de marbre italien dépassent 70 % du volume extrait, faisant monter les coûts d'extraction et de logistique. Les prix de l'acier ont bondi de 11,2 % l'année dernière, tandis que les droits de douane sur le bois ont ajouté 3 000 USD à chaque unité multifamiliale. La capacité du verre intelligent reste limitée à une poignée d'usines dans le monde, allongeant les délais de livraison pour les résidences à façade rideau. Les promoteurs acceptent soit une compression des marges, soit une hausse des prix demandés, freinant l'absorption dans certaines parties du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propriété : Les copropriétés dominent en milieu urbain tandis que les villas accélèrent l'étalement suburbain
Les appartements et copropriétés représentaient 60,45 % du marché de l'immobilier résidentiel de luxe en Amérique du Nord en 2025, portés par la demande de commodité « fermer à clé et partir », de sécurité partagée et de tours riches en commodités. Vista Pointe sur la Gold Coast du New Jersey illustre ce modèle avec 73 unités enveloppées de verre, une piscine à débordement et un service de conciergerie 24h/24. Les acheteurs institutionnels soutiennent ces projets pour des rendements locatifs stables, renforçant la profondeur du pipeline. Les reventes secondaires restent actives, notamment pour les résidences de marque qui préservent les standards de service dans le temps. À l'opposé, les villas et maisons individuelles progressent à un TCAC de 4,05 % alors que les clients recherchent des terrains pour des pavillons de bien-être et une vie multigénérationnelle.
Les domaines fonciers de Palm Beach, Scottsdale et Muskoka disposent désormais d'unités d'habitation accessoires et de spas intégrés à la technologie, augmentant les coûts de remplacement et le potentiel de revente. Les promoteurs pivotent vers des communautés fermées offrant un aménagement paysager soigné et des quais privés, alliant intimité et gouvernance communautaire. Cette combinaison permet aux villas de capter les dépenses axées sur le mode de vie, un vent porteur pour l'expansion globale du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par modèle commercial : La suprématie des ventes rencontre l'agilité locative
Les transactions de vente représentaient 69,20 % du marché de l'immobilier résidentiel de luxe en Amérique du Nord en 2025, reflétant l'instinct de préservation des actifs des UHNWI et des family offices. Les achats de prestige servent de couverture contre l'inflation et de réservoir de richesse intergénérationnelle, maintenant un chiffre d'affaires sain même lorsque les taux augmentent. Pendant ce temps, les locations enregistrent un TCAC de 4,12 %, la flexibilité gagnant en faveur. Les complexes de location à la construction à Jackson Hole et Whistler offrent des services cinq étoiles sans les contraintes de propriété, une configuration attrayante pour les globe-trotters.
Les promoteurs sécurisent des lignes de crédit à long terme et structurent des programmes de bail avec des opérateurs hôteliers, alignant les flux de trésorerie sur les exigences des investisseurs. Les jeunes millionnaires alternent entre les pôles technologiques et les points chauds de loisirs, maintenant un taux d'occupation élevé. Les plateformes de location testent également des modèles de dépôt de garantie basés sur la blockchain qui accélèrent l'enregistrement et réduisent les frictions. Les deux canaux coexistent, élargissant l'audience du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Par mode de vente : Maturité du secondaire versus innovation du primaire
Les transactions secondaires représentaient 55,55 % des transactions en 2025, confirmant un abondant stock patrimonial dans les codes postaux haut de gamme. Les copropriétés historiques de Central Park West et les penthouses des années 1990 à Toronto se négocient à des primes lorsqu'ils sont rénovés avec des équipements de maison intelligente. Les marques de quartier établies, les districts scolaires et les institutions culturelles ancrent la liquidité.
Les développements primaires progressent cependant à un TCAC de 4,18 %, souvent associés à des marques hôtelières mondiales qui proposent des services de restauration, de concierge pour la location de yachts et des partenariats médicaux. Waldorf Astoria Residences Pompano Beach, dont la livraison est prévue en 2027, a vendu 60 % de son inventaire en neuf mois. Le design conforme aux exigences ESG donne aux nouvelles constructions un avantage alors que les investisseurs privilégient les empreintes carbone. La structure à double voie enrichit le choix au sein du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les États-Unis ont capturé 78,60 % du marché de l'immobilier résidentiel de luxe en Amérique du Nord en 2025, soulignés par la concentration de la richesse nationale et les incitations politiques dans les États sans impôt sur le revenu. La Floride, le Texas et le Nevada ont enregistré les migrations nettes les plus importantes, Miami seul ajoutant près de 600 transactions supérieures à 10 millions USD sur 12 mois. La fuite de capitaux d'Amérique latine a solidifié la demande à Coral Gables et Brickell, tandis que les relocalisations technologiques ont dynamisé les enclaves lacustres d'Austin. Les promoteurs ont répondu avec des tours de marque offrant des places de bateau avec voiturier et des quais privés pour hydravions, amplifiant la résilience des prix même lorsque les coûts d'emprunt ont augmenté.
Le Canada bénéficie de 3 200 entrées de millionnaires par an dans le cadre de ses programmes d'immigration pour investisseurs. Le côté ouest de Vancouver affiche des valorisations premium, soutenues par les communautés chinoises et sud-asiatiques en quête d'éducation et de stabilité. Le corridor Yorkville de Toronto enregistre des lancements record de copropriétés, bien que les prélèvements sur les logements vacants proposés ajoutent à la prudence. Les promoteurs compensent les contraintes réglementaires en ciblant la diaspora originaire de Toronto travaillant désormais dans les pôles technologiques américains, tout en conservant des liens familiaux. Cette circulation de capitaux transfrontalière renforce le tissu intégré du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Le Mexique enregistre le TCAC le plus rapide de 4,08 % jusqu'en 2031, porté par l'arbitrage monétaire et la proximité avec les acheteurs américains. Los Cabos, Punta Mita et Tulum attirent des retraités et des cadres en télétravail qui partagent leur temps entre les sièges sociaux américains et les sanctuaires côtiers. Les promoteurs regroupent la gestion immobilière, la conciergerie médicale et les infrastructures de travail à distance, facilitant les complexités de propriété. Le financement en coentreprise avec le capital-investissement américain accélère les pipelines de construction, soulignant le rôle stratégique du Mexique dans le marché plus large de l'immobilier résidentiel de luxe en Amérique du Nord.
Paysage réglementaire
La réglementation affectant les transactions et le développement résidentiels de luxe en Amérique du Nord se durcit en matière de transparence, tandis que certaines juridictions cherchent à accélérer les approbations et à renforcer le contrôle des charges locales. Aux États-Unis, le Financial Crimes Enforcement Network (FinCEN) a progressé vers des exigences nationales de déclaration en matière de lutte contre le blanchiment d'argent pour certains transferts immobiliers résidentiels non financés impliquant des entités juridiques et des trusts (mise en œuvre notée en mars 2026), ce qui accroît les attentes en matière de conformité pour les achats de grande valeur habituellement structurés via des entités. Par ailleurs, le décret exécutif 14394 (signé le 13 mars 2026) a chargé les agences fédérales de réduire les obstacles réglementaires résidentiels et a demandé au Department of Housing and Urban Development de promouvoir des approches de bonnes pratiques pour les permis d'État et locaux, renforçant l'orientation politique vers des délais de permis plus courts.
Le Canada affiche un accent similaire sur la transparence et la rationalisation du développement. La Colombie-Britannique continue d'exploiter le Land Owner Transparency Registry, administré par la Land Title and Survey Authority of BC, afin d'identifier les propriétaires bénéficiaires derrière les structures de détention foncière, un point de contact clé pour les transactions de luxe à Vancouver et sur d'autres marchés de grande valeur. En Ontario, le Building Homes and Improving Transportation Infrastructure Act, 2026 a reçu la sanction royale le 2 juin 2026, visant à standardiser la planification et à rationaliser les approbations, tout en exonérant les logements de retraite à but non lucratif des redevances de développement, ce qui peut affecter la faisabilité de certains concepts résidentiels pour seniors et à usage mixte dans des pôles haut de gamme. Au niveau des États aux États-Unis, une législation telle que le Maryland HB 548 (session ordinaire 2026) cible la manière dont les taxes d'accise locales sur le développement et les frais d'impact peuvent être collectés, ajoutant une couche supplémentaire au processus de permis et de pro forma pour les nouvelles communautés de luxe.
Analyse de la chaîne de valeur
La chaîne de valeur résidentielle de luxe en Amérique du Nord s'étend de l'acquisition de terrains et des droits d'aménagement à la conception, la construction spécialisée, le marketing, le courtage et la clôture des transactions. Les promoteurs et les sponsors de communautés planifiées coordonnent architectes, designers d'intérieur et entrepreneurs généraux, puis s'appuient sur des fournisseurs spécialisés pour les finitions et systèmes haut de gamme (pierre, menuiserie sur mesure, verre intelligent, appareils électroménagers premium et systèmes CVC avancés). La distribution et la monétisation passent par des cabinets de courtage de luxe et des plateformes de marketing numérique, les clôtures étant soutenues par des prêteurs (en cas de financement), des services de dépôt fiduciaire et de titre, et des prestataires juridiques et de conformité, en particulier lorsque les achats sont effectués via des entités ou des trusts.
En 2025-2026, les points de friction les plus visibles se situent en amont, au niveau des matériaux et de la main-d'œuvre. Les tarifs douaniers et la volatilité des importations ont fait grimper les coûts des intrants haut de gamme, et l'allongement des délais de livraison pour les équipements MEP clés a poussé les constructeurs vers un approvisionnement plus précoce et des marges de sécurité plus élevées. La concurrence pour la main-d'œuvre qualifiée et les matériaux est intensifiée par de grands chantiers non résidentiels, notamment les centres de données et la fabrication avancée, ce qui affecte la planification et les structures contractuelles des constructions résidentielles de luxe. Les promoteurs et entrepreneurs privilégient de plus en plus l'approvisionnement national aux États-Unis et au Canada pour certaines catégories de finitions et de systèmes, tout en préservant l'image de marque et l'intention de conception requises pour le positionnement ultra-prime.
Paysage concurrentiel
Le marché de l'immobilier résidentiel de luxe en Amérique du Nord est fragmenté, aucun courtier ou promoteur ne contrôlant plus d'une part à un seul chiffre sur l'ensemble du continent. Des spécialistes régionaux tels que Sotheby's International Realty, Coldwell Banker Global Luxury et Howard Hughes rivalisent sur la connaissance locale, tandis que des acteurs portés par la technologie cherchent à prendre de l'ampleur. Compass a finalisé une série d'acquisitions, notamment Washington Fine Properties et @properties, portant le nombre d'agents à plus de 50 000 et le volume annuel de transactions à 127 milliards USD. Cette stratégie combine le maintien de la marque avec un marketing axé sur les données, établissant un précédent pour la consolidation de plateformes au sein du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Les fonds de capital-investissement se tournent vers les logements haut de gamme à mesure que les rendements des bureaux se compriment. KKR a déployé 2,1 milliards USD pour un ensemble multifamilial de 18 propriétés couvrant la Californie, la Floride et le Texas, signalant une confiance dans la stabilité locative adjacente au luxe. VICI Properties et Eldridge ont investi 300 millions USD dans One Beverly Hills, associant le label Aman à des commerces de détail et des jardins répondant aux normes WELL. Ces mouvements indiquent un appétit institutionnel croissant et intensifient la concurrence pour les terrains de premier ordre.
Les perturbateurs introduisent le séquestre blockchain, des plateformes d'évaluation par intelligence artificielle et de négociation de parts fractionnées. Les premiers projets pilotes, bien que modestes, mettent en évidence une potentielle compression des frais pour les agents traditionnels. Les entreprises établies répliquent en associant un service de premier ordre à des améliorations technologiques telles que les visites en réalité virtuelle et les tableaux de bord de tarification prédictive. Ce cycle d'innovation préserve la fluidité du marché et garantit une compétitivité saine au sein du marché de l'immobilier résidentiel de luxe en Amérique du Nord.
Leaders du secteur de l'immobilier résidentiel de luxe en Amérique du Nord
Toll Brothers City Living
Lennar Corp (CalAtlantic Luxury)
Howard Hughes Corp
Related Companies
Extell Development
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les projets pilotes de tokenisation et de copropriété fractionnée demeurent un créneau clair dans le résidentiel de luxe, car ils réduisent le ticket d'entrée minimum et élargissent la participation au-delà des acheteurs traditionnels d'actifs entiers, tout en restant alignés sur la demande d'actifs trophées dans les villes mondiales. Le contexte du rapport met en avant des pipelines de luxe tokenisés et fait référence à l'appétit institutionnel démontré par une importante collecte de fonds via vente de jetons au Canada. À mesure que les exigences de conformité pour les achats via entités se durcissent, les plateformes intégrant le KYC/AML et automatisant les distributions via des contrats intelligents disposent d'une voie plus claire pour s'associer aux promoteurs et courtiers, plutôt que de se limiter à la concurrence par désintermédiation.
Les caractéristiques de durabilité et de résilience deviennent également un levier pratique de conception et de marketing pour les nouvelles offres de luxe et les activités de rénovation, ancrées par la publication en avril 2026 de la norme ICC 700-2025 National Green Building Standard (NGBS) par la National Association of Home Builders (NAHB) et l'International Code Council (ICC). Des projets de démonstration tels que The New American Home 2026, vérifié avec une certification NGBS de niveau Emerald et un résultat HERS négatif, offrent un modèle concret d'enveloppes ultra-efficaces, de systèmes prêts pour l'électrification et de production sur site pouvant être commercialisés pour des condos et villas premium. Du côté de la demande, les signaux de courtage indiquent un élargissement du bassin d'acheteurs pour l'inventaire haut de gamme américain en 2026, Coldwell Banker Global Luxury ayant rapporté que l'intérêt des acheteurs de luxe internationaux pour l'immobilier résidentiel américain a doublé au cours des cinq premiers mois de 2026. Cela soutient les opportunités de marketing transfrontalier, de gestion immobilière clé en main et de couches de services axées sur l'hôtellerie en Californie, à New York et sur d'autres marchés d'entrée.
Développements récents du secteur
- Juillet 2026 : Lennar a annoncé The Towns at West End, une communauté de maisons de ville boutique de 53 lots dans la ville historique de Lancaster, en Pennsylvanie, avec une ouverture visée pour l'automne 2026. Ce lancement étend l'offre à tendance luxe vers des sous-marchés piétonniers de type infill, où la rareté et les commodités de style de vie peuvent soutenir une tarification premium.
- Juin 2026 : Toll Brothers a annoncé Peapack Crossing, une nouvelle communauté de luxe prévue dans le comté de Somerset, New Jersey, avec des prix débutant à 1,4 million USD. Cette initiative renforce l'accent du constructeur sur les corridors suburbains à revenus élevés proches des grands centres d'emploi, et ajoute une offre destinée aux acheteurs recherchant une construction plus récente sans sacrifier les avantages d'un emplacement établi.
- Décembre 2025 : Howard Hughes a achevé 1 Riva Row, un projet multifamilial de 268 unités à The Woodlands, au Texas, comprenant une tour de 13 étages, un bâtiment résidentiel de quatre étages et des maisons de ville à entrée privée. Cette réalisation ajoute une offre locative haut de gamme et quasi-vente dans un environnement de communauté planifiée, soutenant l'évolution plus large vers des écosystèmes de communautés riches en commodités, en concurrence avec les offres de luxe en centre urbain.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre la valeur annuelle générée par les ventes et les activités locatives de biens résidentiels de luxe en Amérique du Nord, le luxe étant traité comme la tranche de prix la plus élevée au sein de chaque métropole (et non un seuil national unique).
Exclusions de portée : nous excluons les bâtiments à usage mixte où les unités résidentielles représentent une part mineure de la surface totale construite, ainsi que les activités immobilières non résidentielles.
Aperçu de la segmentation
- Par type de propriété
- Appartements et copropriétés
- Villas et maisons individuelles
- Par modèle commercial
- Ventes
- Locations
- Par mode de vente
- Primaire (neuf)
- Secondaire (revente de logements existants)
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la fixation de la frontière définissant le luxe dans chaque pays et chaque métropole majeure, puis par le mappage de la manière dont les transactions et les locations sont suivies dans les statistiques publiques. Nous nous sommes référés à des sources telles que les publications nationales sur le logement et les prix de l'US Census Bureau, de l'US Bureau of Economic Analysis, de Statistique Canada et de l'INEGI mexicain, suivies des indicateurs monétaires et hypothécaires de la Réserve fédérale et des publications des banques centrales.
Afin de conserver un modèle ancré dans l'activité réelle, nous avons également examiné des sources non soumises à abonnement telles que les tableaux de bord MLS et des associations Realtor lorsqu'ils étaient disponibles, les résumés des registres fonciers municipaux ou d'État, ainsi que les dépôts d'entreprises publiques et présentations aux investisseurs de promoteurs résidentiels et cabinets de courtage cotés. Parallèlement, nous avons utilisé des abonnements payants pour les données financières et l'intelligence d'entreprise, une base de données de brevets pour les caractéristiques côté demande susceptibles d'influencer la tarification premium (efficacité énergétique et systèmes domotiques), ainsi qu'un flux d'actualités et de données financières pour dater les chocs politiques ou de taux. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été utilisées pour collecter des données, recouper les hypothèses et clarifier les points en suspens.
Entretiens et enquêtes primaires
Les données primaires provenaient d'entretiens et de courtes enquêtes menés auprès de courtiers, promoteurs, gestionnaires immobiliers, évaluateurs, professionnels du crédit hypothécaire et du conseil en gestion de patrimoine, ainsi que d'entreprises d'accompagnement transactionnel observant les flux de transactions de luxe et la demande locative. Nous avons utilisé ces échanges pour confirmer comment les seuils de luxe évoluent selon la métropole, comment se comportent les décotes par rapport au prix affiché, et comment évolue la répartition entre construction neuve primaire et revente secondaire lorsque les taux et l'inventaire fluctuent.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Segment supérieur : 32 % | Dirigeants (CXO) : 18 % |
| Segment intermédiaire : 46 % | Responsables fonctionnels/d'unité : 33 % |
| Acteurs plus petits : 22 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les données d'activité résidentielle sont reconstituées en un bassin de demande de luxe en appliquant des seuils de luxe spécifiques à chaque métropole, puis en traduisant l'activité en valeur à l'aide de signaux de prix et de loyers. Le modèle est ensuite vérifié par des approximations ascendantes sélectives, incluant des échantillons d'annonces et de clôtures pour valider les fourchettes de prix par pied carré, ainsi que des vérifications auprès des acteurs du marché pour confirmer un taux de rotation et une absorption locative réalistes.
Les données les plus déterminantes comprennent les indices de prix haut de gamme et les prix de vente médians, le nombre de transactions et les mois d'inventaire, les mises en chantier et achèvements de nouvelles constructions, les niveaux de taux hypothécaires et la disponibilité des prêts jumbo, ainsi que les écarts observés entre les prix affichés et les prix de clôture pour les logements de luxe. Comme la tarification du luxe évolue rapidement, nous traitons les variations du prix de vente moyen comme une combinaison de changements de mix (copropriété par rapport aux maisons individuelles, quartiers prime par rapport aux quartiers non prime) et de mouvement réel des prix, plutôt que d'utiliser un facteur d'inflation uniforme.
Pour les prévisions, nous avons utilisé une analyse de scénarios ancrée sur les trajectoires de taux, la normalisation de l'inventaire et l'appétit des acheteurs transfrontaliers, puis aligné les pondérations des scénarios sur les attentes des répondants primaires concernant les clôtures et les renouvellements locatifs. Lorsque les données locales sont plus limitées, les écarts sont gérés via des séries proxy telles que les permis régionaux, les rapports de marché publiés par les courtiers, et des hypothèses structurées retestées lors des appels de validation.
Validation des données et cycle de mise à jour
La validation s'effectue via plusieurs vérifications où les résultats sont comparés à des signaux indépendants tels que la direction de la tendance des prix du luxe, les volumes de transactions rapportés publiquement et les commentaires de réservation des promoteurs, avant la finalisation des totaux. Les valeurs atypiques sont signalées lorsque la croissance des prix ou les variations de volume rompent les relations historiques, puis les moteurs sont réexaminés afin qu'une métropole inhabituelle ne fausse pas le résultat plus large de l'Amérique du Nord.
Notre cadence de mise à jour est annuelle pour les actualisations complètes, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des variations de taux marquées, des ajustements de règles fiscales ou des fluctuations soudaines d'inventaire dans les grandes métropoles. Avant la livraison, le jeu de données et les hypothèses font l'objet d'une dernière relecture afin que les estimations reflètent les publications disponibles les plus récentes et les retours du marché.
Taille du marché de l'immobilier résidentiel de luxe en Amérique du Nord selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour l'immobilier résidentiel de luxe varient souvent, car le terme « luxe » n'est pas fixe, et parce que certaines études mélangent valeurs d'annonces, valeurs de transactions et valeurs de contrats de location dans un même total. Les différences proviennent également de la manière dont les taux de change sont appliqués, des mois de données inclus pour l'année en cours, et du fait que les reventes et les locations soient toutes deux comptabilisées.
Un facteur majeur d'écart est le calendrier de mise à jour, car les prix et volumes du luxe peuvent évoluer au sein d'un même trimestre, et un modèle actualisant les hypothèses de prix de vente moyen et de taux de clôture à partir des publications les plus récentes aboutira à une valeur annuelle différente d'un modèle figé plus tôt. Le calendrier des taux de change compte également lorsque le Canada et le Mexique sont inclus, et les vérifications utilisées pour éviter le double comptage des ventes primaires par rapport aux reventes secondaires font varier les totaux à la hausse ou à la baisse, selon la manière dont la frontière est définie dans chaque approche, ce qui explique pourquoi la cadence et les contrôles de validation utilisés par Mordor Intelligence constituent un élément pratique de cet écart.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 583,94 milliards USD (2025) | |
| Éditeur sectoriel A | 276,51 milliards USD (2024) | Utilise une année de base antérieure et une définition du luxe plus restrictive en pratique, et la valeur semble plus proche d'un sous-ensemble de transactions susceptible de sous-estimer les locations et certaines parties du marché de la revente en Amérique du Nord. |
| Cabinet de conseil régional B | 5443,30 milliards USD (2025) | Représente le marché immobilier nord-américain dans son ensemble plutôt que le sous-ensemble résidentiel de luxe, et inclut probablement des activités résidentielles non luxueuses ainsi que d'autres catégories immobilières qui élargissent le total. |
La comparaison montre que les plus grands écarts s'expliquent d'abord par la portée, puis par des choix de calendrier tels que les mois retenus pour l'année en cours et la conversion des taux de change pour le Canada et le Mexique. En maintenant les étapes liées à des signaux observables de transactions et de location, et en revérifiant les hypothèses de prix et de volume à l'arrivée de nouvelles données, le chiffre final reste traçable à un ensemble reproductible d'intrants.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'immobilier résidentiel de luxe en Amérique du Nord ?
Le marché est évalué à 606,84 milliards USD en 2026 et devrait atteindre 735,48 milliards USD d'ici 2031.
Quel type de propriété domine le marché ?
Les appartements et copropriétés représentent 60,45 % des parts, reflétant la préférence des acheteurs urbains pour des logements riches en commodités et à faible entretien.
Pourquoi les États sans impôt sur le revenu sont-ils importants pour la croissance du logement de luxe ?
Des États tels que la Floride et le Texas attirent des migrants à hauts revenus, augmentant la demande de logements de premier ordre et soutenant une appréciation des prix supérieure à la moyenne.
Comment l'ESG influence-t-il les nouveaux développements de luxe ?
Les investisseurs institutionnels privilégient les certifications WELL et LEED, poussant les promoteurs à intégrer l'efficacité énergétique et un design axé sur la santé pour obtenir des financements et des primes de prix.
Quel rôle joue la tokenisation dans le secteur ?
La tokenisation fractionnalise la propriété, réduit les coûts d'entrée et améliore la liquidité, attirant de nouveaux bassins de capitaux dans l'immobilier de luxe.
Quelle géographie connaît la croissance la plus rapide ?
Le Mexique affiche un TCAC de 4,08 % jusqu'en 2031, porté par les retombées de la richesse américaine, les avantages monétaires et l'expansion des complexes de luxe.
Dernière mise à jour de la page le:



