
Taille et parts du marché de la construction en Europe de l'Est
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
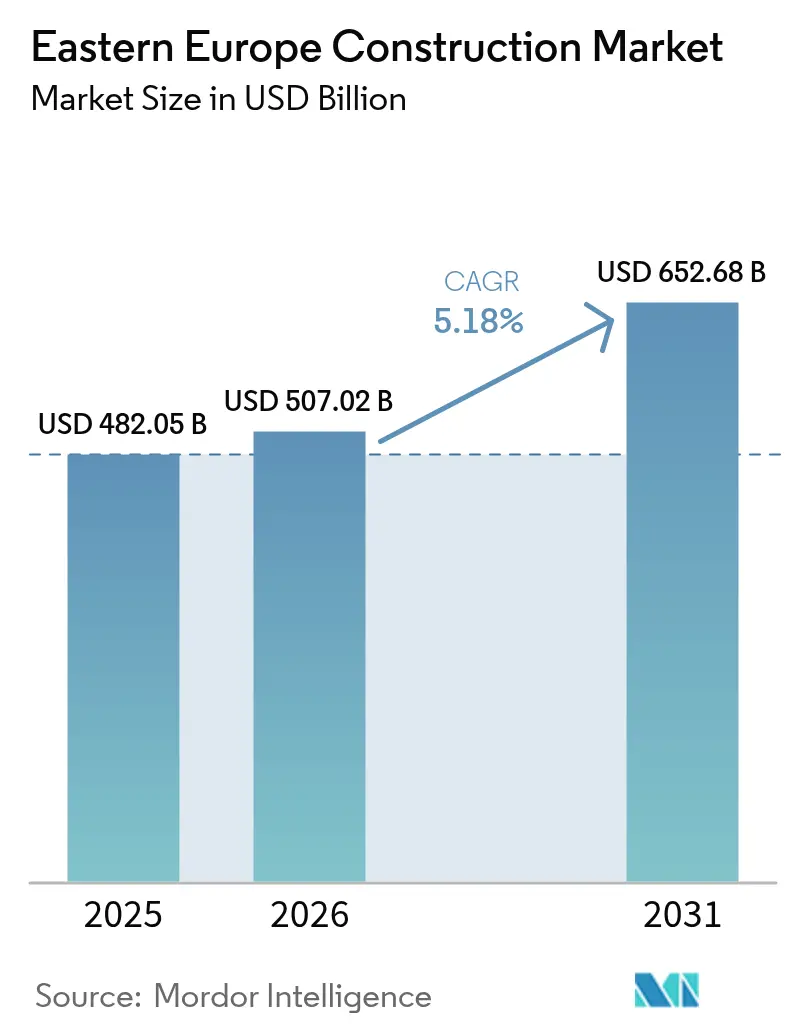
| Taille du marché de l'année de base (2025) | 482.05 Milliards de dollars |
| Taille du Marché (2026) | 507.02 Milliards de dollars |
| Taille du Marché (2031) | 652.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.18 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction en Europe de l'Est par Mordor Intelligence
La taille du marché de la construction en Europe de l'Est devrait passer de 482,05 milliards USD en 2025 à 507,02 milliards USD en 2026 et devrait atteindre 652,68 milliards USD d'ici 2031, à un TCAC de 5,18 % sur la période 2026-2031. La croissance actuelle reflète la convergence de la reconstruction d'après-guerre, de la modernisation accélérée des infrastructures de l'Union européenne et d'un vaste déploiement des énergies renouvelables qui oriente des capitaux considérables vers les réseaux de transport, d'énergie et numériques. L'infrastructure demeure le segment d'ancrage, les programmes publics continuent de dominer le financement, et les efforts de reconstruction de l'Ukraine attirent des flux sans précédent d'investissements directs étrangers. Les capitaux privés reviennent dans le sillage de l'amélioration progressive des conditions de taux d'intérêt, tandis que les contraintes sur les chaînes d'approvisionnement en ciment et en acier poussent l'industrie vers l'intégration verticale. Les méthodes modernes de construction commencent à bouleverser les traditions de chantier, portées par la rareté de la main-d'œuvre, les mandats de modélisation des données du bâtiment (BIM) et des règles de réduction des émissions de carbone plus strictes.
Principaux enseignements du rapport
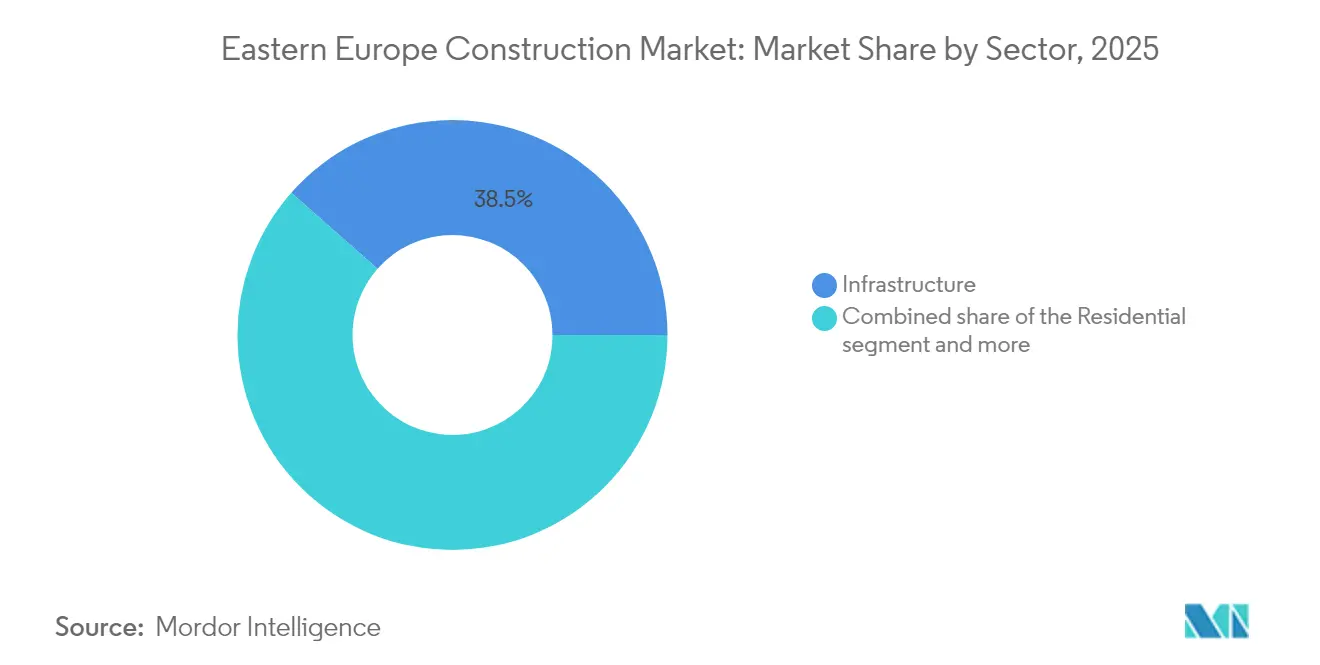
- Par secteur, l'infrastructure a représenté 38,49 % du marché de la construction en Europe de l'Est en 2025, et ce même segment devrait afficher le TCAC le plus rapide, à 7,28 %, d'ici 2031.
- Par type de construction, la nouvelle construction a représenté 60,85 % de la taille du marché de la construction en Europe de l'Est en 2025, tandis que l'activité de rénovation progresse à un TCAC de 6,15 % grâce aux mises à niveau des actifs vieillissants.
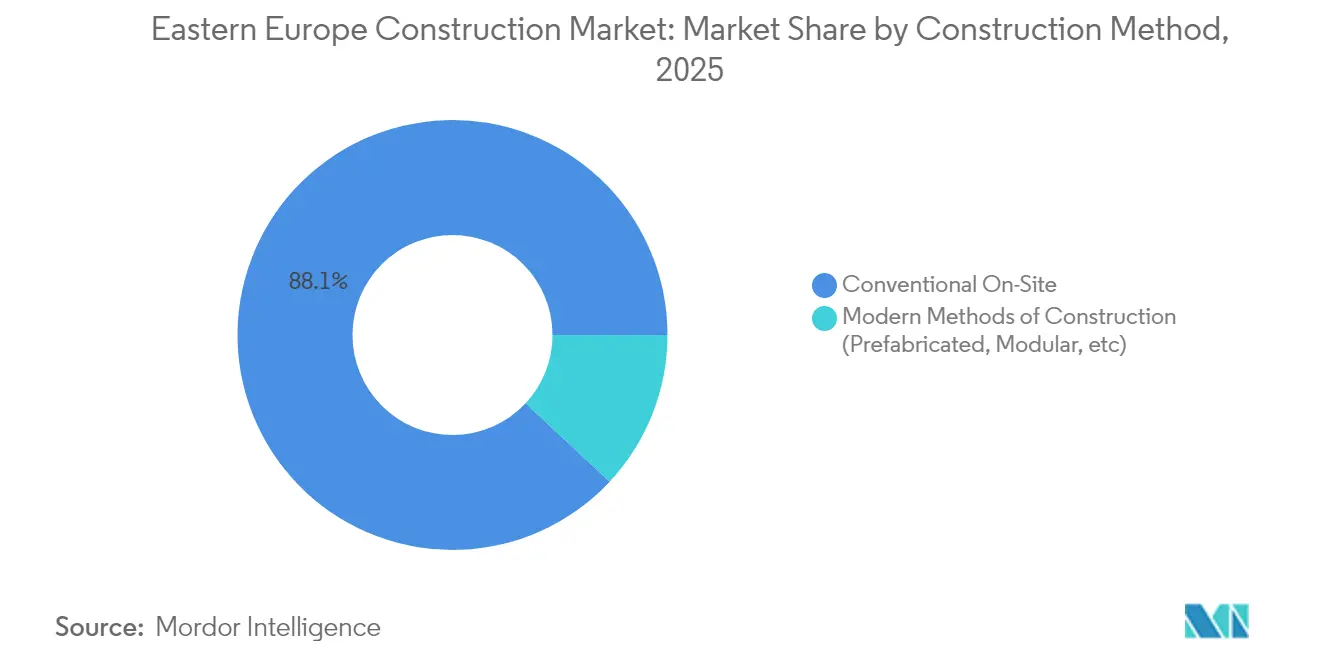
- Par méthode de construction, la construction conventionnelle sur chantier a conservé 88,05 % des parts du marché de la construction en Europe de l'Est en 2025 ; les solutions préfabriquées et modulaires gagnent en dynamisme à un TCAC de 8,65 % d'ici 2031.
- Par source d'investissement, le financement public a contrôlé 54,10 % des dépenses de 2025, mais les projets à financement privé mènent le peloton avec un TCAC de 7,45 % d'ici 2031, à mesure que les investisseurs réintègrent la reconstruction et les énergies renouvelables.
- Par zone géographique, la Roumanie a contribué à hauteur de 21,20 % des revenus régionaux de 2025, tandis que l'Ukraine devrait enregistrer le TCAC le plus rapide, à 6,78 %, grâce à des programmes de relance de plusieurs milliards de dollars.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction en Europe de l'Est
Analyse de l'impact des moteurs*
| Moteur | (%) Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Afflux de programmes d'infrastructure financés par l'UE | +1.8% | Économies de cohésion de l'UE | Moyen terme (2 à 4 ans) |
| Déploiement rapide d'actifs d'énergie renouvelable | +1.5% | Roumanie, Hongrie, Pologne | Moyen terme (2 à 4 ans) |
| Retour des investissements directs étrangers dans la reconstruction de l'Ukraine d'après-guerre | +1.2% | Ukraine et pays voisins | Long terme (≥ 4 ans) |
| Pic de demande de logements collectifs abordables dans les corridors urbains | +0.9% | Bucarest, Varsovie, Budapest, Prague | Court terme (≤ 2 ans) |
| Mandats de jumeau numérique et de BIM dans les marchés publics | +0.6% | Lettonie, Pologne, République tchèque | Moyen terme (2 à 4 ans) |
| Modules en bois préfabriqués pour satisfaire les quotas de construction verte | +0.5% | Allemagne, Pologne, République tchèque | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Afflux de programmes d'infrastructure financés par l'UE
Les pays de cohésion de l'UE ont bénéficié de 25,8 milliards EUR (28,1 milliards USD) pour 2021-2027 au titre du Mécanisme pour l'interconnexion en Europe, débloquant d'importants programmes pour les corridors ferroviaires, routiers, énergétiques et numériques. La mise à niveau ferroviaire du réseau MAV en Hongrie combine à elle seule 1,0 milliard EUR (1,1 milliard USD) de financements de la Banque européenne d'investissement avec un cofinancement national, soulignant le rôle catalyseur des capitaux publics mixtes. L'appel MIE Transport 2024 a introduit 2,5 milliards EUR (2,7 milliards USD) supplémentaires et a ouvert l'éligibilité à l'Ukraine et à la Moldavie, élargissant ainsi le vivier de projets adressables. La conformité au droit des marchés publics de l'UE et aux normes environnementales incite les entrepreneurs à moderniser leurs processus numériques. Dans l'ensemble, ces mesures ancrent un carnet de commandes pluriannuel qui devrait maintenir les carnets de commandes du génie civil bien remplis à moyen terme[1]Adina Vălean, « Lancement de l'appel MIE Transport 2024 », Agence exécutive européenne pour le climat, les infrastructures et l'environnement, cinea.europa.eu.
Déploiement rapide d'actifs d'énergie renouvelable
La transition énergétique de l'Europe de l'Est catalyse la demande de construction dans les domaines de la production, du transport et du stockage d'énergie. Le Corridor d'énergie verte reliant l'Azerbaïdjan, la Géorgie, la Hongrie et la Roumanie représente une opportunité de 10 milliards EUR (10,9 milliards USD) pour construire 1 100 km de lignes à haute capacité capables de transporter 4 GW d'énergie propre. La Hongrie a réservé 52,5 millions EUR (57,2 millions USD) pour moderniser son réseau afin de tripler sa capacité solaire d'ici 2030, nécessitant de nouveaux postes électriques et une automatisation accrue. En Roumanie, un parc éolien de 400 MW à Peștera II a attiré 30 millions EUR (32,7 millions USD) de la BEI, tandis que le projet Pecineaga de 93 millions USD est en cours de construction. DTEK, société d'origine ukrainienne, déploie un portefeuille de 5 GW sur quatre marchés de l'UE, en canalisant près de 163 millions USD vers des parcs éoliens et solaires en phase de développement précoce. Ces investissements accélèrent le renforcement du réseau, les travaux de fondation et l'installation de composants dans toute la région[2]Valdis Dombrovskis, « La Commission européenne approuve 52,5 millions EUR pour la modernisation du réseau électrique hongrois », Commission européenne, ec.europa.eu.
Retour des investissements directs étrangers dans la reconstruction de l'Ukraine d'après-guerre
L'UE a approuvé 50 milliards EUR (54,4 milliards USD) pour la relance de l'Ukraine, tandis que les besoins totaux de reconstruction sont estimés à 451 milliards EUR (491,6 milliards USD). Les multinationales se positionnent tôt : CRH a injecté 500 millions USD en Ukraine depuis 1999, dont 80 millions USD après l'invasion de 2022, et a repris Dyckerhoff Cement Ukraine pour sécuriser l'approvisionnement en ciment. La facilité Ukraine FIRST propose une assistance technique pour les actifs prioritaires allant des réseaux électriques aux logements sociaux. La production nationale de ciment s'est stabilisée à 7,97 millions de tonnes en 2024, et les exportations ont été multipliées pour atteindre 1,7 million de tonnes, illustrant une adaptation rapide de l'offre. La dynamique des investissements directs étrangers stimule donc la demande de matériaux de construction et fait avancer les activités d'appels d'offres pour les infrastructures critiques[3]Andriy Kostin, « Note technique sur la facilité Ukraine pour la reconstruction des infrastructures », Banque européenne d'investissement, eib.org.
Pic de demande de logements collectifs abordables dans les corridors urbains
La formation de nouveaux ménages et la réduction de la taille des logements poussent les villes à accélérer la livraison d'appartements. Le parc de logements de Cluj-Napoca a augmenté de 12 % entre 2011 et 2018, les districts péri-urbains absorbant la majeure partie de la nouvelle offre à mesure que les infrastructures de transport s'amélioraient. Des promoteurs tels que Kesz Group ont commencé les travaux des appartements Corallis à Bucarest en 2024, un programme de cinq tours prévu pour être achevé en 2027, pour un montant de 54,5 millions USD. Les déficits persistants d'accessibilité financière et les faibles pipelines de logements sociaux créent un plancher de demande solide. Par conséquent, les travaux résidentiels urbains devraient maintenir leur part malgré les vents contraires du financement.
Analyse de l'impact des freins*
| Frein | (%) Impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Environnement de taux d'intérêt élevés comprimant la liquidité des promoteurs | -1.1% | Ensemble de la région | Court terme (≤ 2 ans) |
| Pénuries aiguës de main-d'œuvre qualifiée entraînant une inflation salariale | -0.8% | République tchèque, Moldavie, Pologne | Moyen terme (2 à 4 ans) |
| Retards chroniques d'obtention de permis liés aux réformes anti-corruption | -0.6% | Roumanie, Pologne, République tchèque | Moyen terme (2 à 4 ans) |
| Goulots d'étranglement transfrontaliers dans les chaînes d'approvisionnement en ciment et en rond à béton | -0.4% | Frontière Pologne-Ukraine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Environnement de taux d'intérêt élevés comprimant la liquidité des promoteurs
Les taux directeurs ont oscillé entre 4,5 % et 8,1 % depuis 2023, érodant les ratios de couverture de la dette et compromettant certains projets spéculatifs. La Banque centrale européenne a depuis commencé à réduire ses taux directeurs, resserrant les écarts de rendement de l'immobilier commercial et relançant partiellement les flux de transactions. Les prêteurs privés sont revenus de manière sélective en Europe centrale et orientale après une accalmie d'une décennie, mais la souscription reste prudente. Les promoteurs font donc face à une période de capitaux serrés, susceptible de tempérer la croissance au cours des deux prochaines années.
Pénuries aiguës de main-d'œuvre qualifiée entraînant une inflation salariale
Les deux tiers des entreprises de construction tchèques ont signalé des postes non pourvus en 2024, et les entreprises moldaves ont signalé des pénuries à hauteur de 30 %, contre 16 % en 2021. L'enquête 2025 de Deloitte sur l'immobilier en Europe centrale classe les coûts et la disponibilité de la main-d'œuvre avant le financement comme le défi le plus pressant du secteur. Les gouvernements s'attaquent à ce déficit par des initiatives de requalification et des régimes de visa assouplis ; la Hongrie et la Grèce ont allégé les règles d'entrée pour les travailleurs saisonniers de la construction. La suppression par la Roumanie des exonérations fiscales salariales pour les travailleurs de chantier risque d'aggraver l'escalade des coûts. À moins que les flux migratoires ne compensent les déficits intérieurs, la hausse des salaires pourrait comprimer les marges des entrepreneurs à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur : L'infrastructure, à la fois ancre et accélérateur
L'infrastructure a contribué à hauteur de 38,49 % aux revenus de 2025 et devrait progresser à un TCAC de 7,28 %, le plus rapide parmi tous les secteurs, définissant ainsi le vecteur de croissance de la taille du marché de la construction en Europe de l'Est. Les mégaprojets ferroviaires tels que la modernisation hongroise à 2,162 milliards EUR (2,4 milliards USD) et les extensions d'autoroutes transnationales en Roumanie avancent de concert avec les mises à niveau du réseau électrique comme le Corridor d'énergie verte à 10,9 milliards USD. Les travaux sur les infrastructures énergétiques sont en outre soutenus par les mises à niveau du réseau hongrois à 57,2 millions USD visant à tripler la capacité solaire d'ici 2030.
L'activité résidentielle est mitigée : la demande d'appartements urbains reste forte, comme en témoigne le projet Corallis à Bucarest à 54,5 millions USD, mais les taux élevés et les prix fonciers élevés limitent l'accessibilité hypothécaire. Les travaux commerciaux s'orientent vers des rénovations de bureaux à faible émission de carbone, illustrées par la tour à ossature bois de Skanska à Prague, tandis que les constructions industrielles et logistiques bénéficient de la relocalisation et de la croissance du commerce électronique malgré les frictions liées aux permis de construire.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport


Par type de construction : La rénovation s'accélère sous l'effet des mandats d'efficacité
Les nouvelles constructions ont maintenu 60,85 % des revenus de 2025, consolidant leur rôle de plus grande part du marché de la construction en Europe de l'Est. Cependant, les travaux de rénovation s'accélèrent à un TCAC de 6,15 % à mesure que les actifs de l'ère soviétique font l'objet de rénovations d'efficacité énergétique pour satisfaire aux normes de performance européennes. L'Ukraine offre un mélange unique, où le déminage et la reconstruction partielle des réseaux de services publics sont des prérequis à la nouvelle construction à pleine échelle.
Le financement de l'UE récompense de plus en plus les projets de rénovation en profondeur, facilitant le financement de l'isolation des façades, des mises à niveau des systèmes de chauffage, ventilation et climatisation (CVC) et de l'installation de compteurs intelligents. La rareté de l'espace dans les centres-villes et la complexité des procédures d'autorisation inclinent davantage l'économie vers la réutilisation adaptative, notamment chez les propriétaires commerciaux qui doivent atteindre des seuils de budget carbone.
Par méthode de construction : La préfabrication entre dans le courant dominant
Les techniques conventionnelles sur chantier contrôlaient encore 88,05 % du chiffre d'affaires de 2025, mais les méthodes modernes progressent à un TCAC de 8,65 %, érodant la domination traditionnelle du marché de la construction en Europe de l'Est. La part préfabriquée de la Pologne, à 6,5 %, signale une adoption précoce comparée aux 11 % de l'Allemagne, tandis que les mandats BIM réduisent les courbes d'apprentissage pour les flux de travail modulaires.
L'obligation BIM lettone de 2025, combinée à l'adoption croissante de modules en bois, devrait orienter les marchés publics vers des solutions intégrées hors chantier. La préfabrication atténue également les pénuries de main-d'œuvre qualifiée et accélère les délais de déploiement, renforçant ainsi son bien-fondé économique dans toute la région.
Note: Les parts de marché de tous les segments individuels sont disponibles à l'achat du rapport
Par source d'investissement : Les fonds publics détiennent la majorité, mais les capitaux privés gagnent en dynamisme
Les budgets publics ont fourni 54,10 % des dépenses de 2025, grâce aux enveloppes de cohésion de l'UE et aux prêts multilatéraux. L'allocation de 25,8 milliards EUR (28,1 milliards USD) du Mécanisme pour l'interconnexion en Europe et le programme de relance de 50 milliards EUR (54,4 milliards USD) de l'Ukraine soulignent l'ampleur du financement soutenu par les contribuables.
Les dépenses privées progressent à un TCAC de 7,45 %, portées par des initiatives sectorielles telles que le déploiement de 5 GW d'énergies renouvelables de DTEK et les acquisitions d'usines de ciment de CRH. Les baisses de taux de la Banque centrale européenne et le resserrement de l'offre d'actifs verts inclinent en outre davantage les investisseurs vers les pipelines de développement, signalant une répartition du financement plus équilibrée d'ici la fin de la décennie.
Analyse géographique
La Roumanie a dominé les revenus régionaux avec une part de 21,20 % en 2025, en tirant parti de sa position de pont entre l'Europe occidentale et la mer Noire. Les travaux en cours sur l'autoroute A3 (92,7 millions USD) et le parc éolien Pecineaga à 93 millions USD illustrent l'étendue des pipelines de transport et d'énergie. Cependant, la production 2024 a reculé de 4 % après sept années de gains rapides, à la suite de l'expiration des allègements fiscaux sur les salaires et de la persistance de l'inflation des matériaux.
L'Ukraine est positionnée pour afficher le TCAC le plus rapide, à 6,78 %, d'ici 2031, ancrée par des programmes multilatéraux et une industrie cimentière nationale qui s'est stabilisée à 7,97 millions de tonnes en 2024. Deux nouvelles lignes de fours sont prévues à Kryvyi Rih et Ivano-Frankivsk, et la facilité Ukraine FIRST mobilise une assistance technique pour les routes, les hôpitaux et les pôles énergétiques.
Les marchés secondaires tels que la Hongrie, la Croatie et la Bulgarie bénéficient des fonds de cohésion de l'UE et des interconnecteurs transfrontaliers. La rénovation ferroviaire hongroise à 1,1 milliard USD et la mise à niveau du réseau à 57,2 millions USD illustrent un pipeline riche en opportunités de génie civil et de systèmes électriques. La deuxième liaison à 400 kV Grèce-Bulgarie est déjà en construction, et le Corridor d'énergie verte ajoute 10,9 milliards USD supplémentaires de travaux de réseau. La Pologne s'impose comme un précurseur en matière de passation de marchés numériques, avec des appels d'offres BIM et une demande modulaire affichant un potentiel de croissance supérieur à la moyenne.
Paysage réglementaire
L'activité de construction en Europe de l'Est est façonnée par la conformité des produits de l'UE et des réformes nationales visant à accélérer les procédures d'autorisation et à moderniser les flux de travail numériques. Le règlement (UE) 2024/3110, la version actualisée du règlement sur les produits de construction, établit un langage technique unifié pour la performance des produits et introduit des passeports numériques des produits, avec une application débutant le 8 janvier 2026. Des règles secondaires d'accompagnement ont également progressé en 2026, notamment le règlement d'exécution (UE) 2026/387 de la Commission (adopté le 23 février 2026), qui fixe le format des évaluations techniques européennes dans le cadre du nouveau régime CPR et renforce les exigences de documentation et de traçabilité pour les fabricants de matériaux de construction fournissant des projets régionaux.
Concernant la livraison des projets, plusieurs juridictions se sont orientées vers des voies administratives rationalisées et plus numérisées. La Pologne a adopté des modifications à sa loi sur la construction via la loi du 4 décembre 2025, avec des dispositions clés entrant en vigueur le 1er janvier 2026 et le 7 janvier 2026, et des dispositions supplémentaires prévues pour le 20 septembre 2026, affectant la manière dont les travaux sont documentés et traités. La Lettonie a mis en œuvre un processus unifié d'enregistrement des constructions à partir du 6 janvier 2026, couvrant l'ensemble du cycle de vie, de l'initiation du projet à l'inscription au registre foncier, tandis que la République tchèque a continué de mettre en œuvre sa loi actualisée sur la construction (loi 283/2021 Coll.) jusqu'en 2026 afin de centraliser et simplifier les autorisations, influençant les délais des projets publics et privés dans toute la région.
Analyse de la chaîne de valeur
La chaîne de valeur régionale s'étend des sponsors de projets publics et privés, y compris les programmes de cohésion de l'UE, les prêteurs multilatéraux et les budgets nationaux, jusqu'aux promoteurs et entrepreneurs généraux, aux cabinets de conception et d'ingénierie, et aux fournisseurs de matériaux de construction et d'équipements soutenant l'exécution sur site et hors site. Les infrastructures dominent les dépenses, avec une part de 38,49 % en 2025, entraînant la demande d'agrégats, de ciment, d'acier d'armature, d'équipements électriques et de composants ferroviaires et routiers. Les projets énergétiques et de réseau ajoutent des exigences plus spécialisées pour les postes électriques, le câblage et les fondations. Les exigences croissantes en matière de BIM et de passation numérique des marchés dans les appels d'offres publics, notamment en Lettonie et en Pologne, déplacent également la coordination vers l'amont, vers la conception et l'ingénierie, renforçant la demande de modèles intégrés de conception-construction et de livraison liée à l'approvisionnement.
Le risque d'exécution et la stratégie d'approvisionnement continuent d'être façonnés par les contraintes d'intrants et de logistique. La disponibilité de la main-d'œuvre et les pressions sur les coûts de main-d'œuvre ont été identifiées comme la principale préoccupation des promoteurs immobiliers d'Europe centrale en 2025, et l'approvisionnement en matériaux est sensible aux coûts de production d'acier et de ciment à forte intensité énergétique, ainsi qu'à la hausse des coûts logistiques liée à l'allongement des routes maritimes. L'Ukraine illustre comment les chaînes d'approvisionnement se reconfigurent en situation de perturbation, la dépendance aux matériaux importés passant de 12 à 14 % en 2021 à 23 % en 2023, dans un contexte d'arrêts d'activité et de contraintes logistiques, poussant les entrepreneurs vers un approvisionnement multi-sources, des achats transfrontaliers et une commande anticipée des matériaux. Les acteurs des matériaux de construction en Pologne ont également appelé à des réformes douanières et commerciales pour faire face à la concurrence des importations hors UE, soulignant comment les processus frontaliers influencent la formation des prix et la disponibilité pour les grands travaux publics.
Paysage concurrentiel
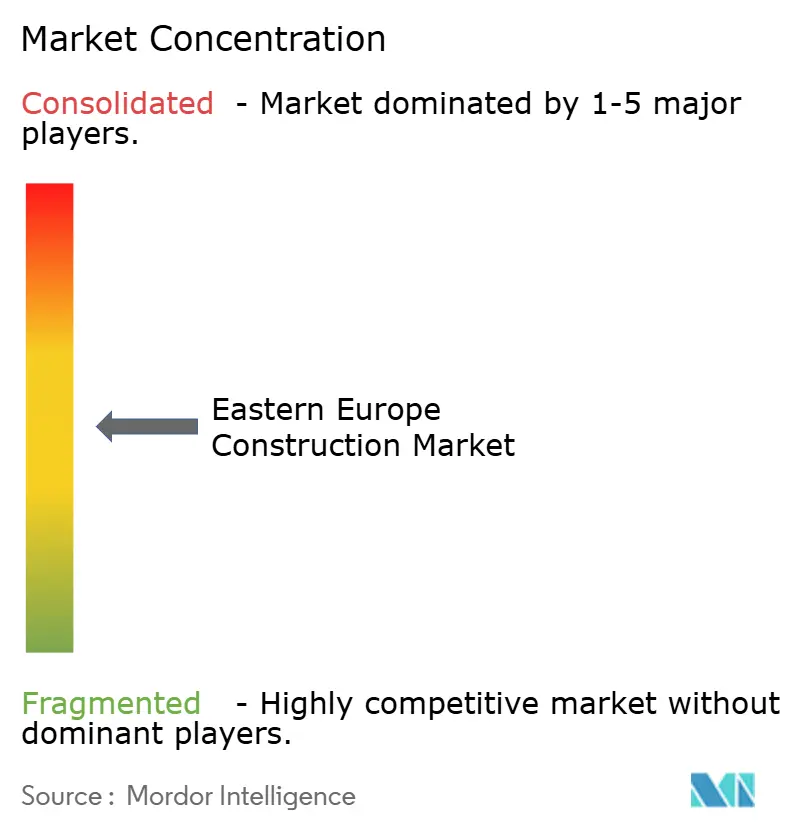
L'arène de la construction en Europe de l'Est est modérément fragmentée, mêlant des poids lourds mondiaux à des spécialistes locaux agiles. Les mégaprojets d'infrastructure favorisent généralement les multinationales telles que STRABAG, Skanska et PORR, dont les bilans et la profondeur d'ingénierie satisfont aux critères des projets complexes. Les créneaux résidentiels et commerciaux, en revanche, attribuent souvent les marchés à des entreprises régionales capables de naviguer dans les réglementations municipales et les réseaux de clients.
La consolidation stratégique s'est accélérée en 2024 lorsque Duna Aszfalt Zrt. a acquis 100 % de Mota-Engil Central Europe, rebaptisée ensuite Duna Polska, élargissant ainsi son empreinte dans l'exploitation minière et la construction routière. Du côté des matériaux, l'acquisition de Dyckerhoff Cement Ukraine par CRH sécurise l'approvisionnement local en clinker et renforce l'effet de levier de l'intégration verticale à l'approche d'une reconstruction à grande échelle.
Les capacités numériques s'imposent comme un différenciateur clé. Les entrepreneurs maîtrisant le BIM et les flux de travail modulaires ont tendance à distancer leurs concurrents dans les évaluations des appels d'offres publics en Lettonie et en Pologne. Les énergies renouvelables représentent un nouveau terrain de concurrence, avec des entreprises EPC spécialisées en lice pour le déploiement de 5 GW de DTEK et les contrats de renforcement du réseau liés au Corridor d'énergie verte. L'intégration de la chaîne d'approvisionnement, notamment dans le ciment et l'acier, offre une marge de défense des marges face à la volatilité des prix des intrants.
Leaders de l'industrie de la construction en Europe de l'Est
Strabag
Skanska
PORR
Budimex
Metinvest
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les grands projets de transport et de logistique soutenus par l'État créent un espace visible pour les travaux de génie civil lourd, la construction maritime et les liaisons de connectivité arrière-pays. En Pologne, les travaux ont débuté en juillet 2026 sur le port en eau profonde et le terminal à conteneurs de Cape Pomerania à Swinoujscie, un investissement de 2,3 milliards d'EUR de l'Autorité des ports maritimes de Szczecin et Swinoujscie, élargissant la demande pour les brise-lames, le dragage, les murs de quai, les zones de stockage, ainsi que les raccordements routiers et ferroviaires. La Pologne a également présenté le plan de réseau ferroviaire intégré (ZSK) en juin 2026, couvrant 4 700 km de nouvelles lignes ferroviaires sur 19 corridors, renforçant le carnet de commandes à moyen terme pour les travaux de voies, les ponts, les corridors de signalisation et le réaménagement des zones de gare, en plus des contrats de modernisation des lignes existantes.
Les réseaux énergétiques et la numérisation de la construction ouvrent des opportunités dans le renforcement des réseaux, les corridors multi-services et les modèles de livraison standardisés. Les opérateurs de transport lituaniens Litgrid et Amber Grid (groupe EPSO-G) ont soumis un plan conjoint de développement du réseau 2026-2035, avec 2,5 milliards d'EUR pour la modernisation du réseau électrique, 438,1 millions d'EUR pour les systèmes de gaz naturel et 1,2 milliard d'EUR pour l'infrastructure hydrogène, soutenant des ensembles de travaux pour postes électriques, pipelines, stations de compression et de comptage, ainsi que raccordements industriels. Par ailleurs, les mandats et pilotes BIM passent du concept à la pratique de passation des marchés : la Pologne vise des exigences MacroBIM pour les projets publics dépassant 10 millions d'EUR, la Roumanie a défini la période du T3 2024 au T3 2026 pour le lancement du BIM et de projets pilotes au niveau national, et la Bulgarie met en œuvre des projets pilotes BIM dans le cadre de son Plan national de relance et de résilience, avec des seuils pour les travaux publics référencés pour 2027-2030. Cette combinaison soutient la demande pour des entrepreneurs et consultants capables d'exécuter une livraison compatible BIM, un contrôle qualité/assurance qualité numérique, et des approches modulaires ou préfabriquées répétables réduisant le risque de calendrier face à la pénurie de main-d'œuvre.
Développements récents du secteur
- Juillet 2026 : STRABAG a signé un accord pour acquérir 100 % de l'entreprise de construction roumaine DAROCONSTRUCT SRL, basée à Iasi. Cette opération élargit la capacité de livraison et l'implantation locale de STRABAG en Roumanie. Elle soutient une participation accrue aux appels d'offres de transport et de génie civil et renforce sa plateforme d'exécution régionale.
- Juin 2026 : STRABAG a signé un contrat de 255 millions d'EUR avec PKP Polskie Linie Kolejowe S.A. pour la modernisation de la section 2 de la ligne ferroviaire n° 201 en Pologne, entre Maksymilianowo et Wierzchucin, couvrant plus de 31 km. Cette attribution s'ajoute au carnet de commandes ferroviaire pluriannuel et renforce le positionnement concurrentiel dans un segment ancré par des programmes de modernisation financés par des fonds publics.
- Septembre 2024 : CRH Ukraine BV a finalisé l'acquisition d'une participation de 99,9775 % dans Dyckerhoff Cement Ukraine, ajoutant deux cimenteries à sa base d'actifs. Cette transaction approfondit l'intégration verticale dans un marché contraint en approvisionnement et améliore l'accès au clinker et au ciment locaux nécessaires à la reconstruction et aux grands projets d'infrastructure.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est mesuré en tant que valeur de l'activité de construction réalisée à travers l'Europe de l'Est, couvrant les travaux de construction neuve et de rénovation exécutés dans les principales catégories de projets bâtiment et génie civil.
Exclusions de portée : Il exclut la fabrication en amont des matériaux de construction et les transactions immobilières pures qui ne reflètent pas des travaux de construction réalisés.
Aperçu de la segmentation
- Par secteur
- Résidentiel
- Appartements / copropriétés
- Villas / maisons individuelles
- Commercial
- Bureaux
- Commerce de détail
- Industrie et logistique
- Autres
- Infrastructure
- Infrastructures de transport (routes, voies ferrées, voies aériennes, autres)
- Énergie et services publics
- Autres
- Résidentiel
- Par type de construction
- Nouvelle construction
- Rénovation
- Par méthode de construction
- Chantier conventionnel
- Méthodes modernes de construction (préfabriquées, modulaires, etc.)
- Par source d'investissement
- Public
- Privé
- Par zone géographique
- Roumanie
- Hongrie
- Croatie
- Ukraine
- Bulgarie
- Reste de l'Europe de l'Est
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle autour de la production de construction, des permis et des moteurs macroéconomiques, car ces signaux ancrent le bassin de demande à ce qui est effectivement construit et payé en Europe de l'Est. Des sources publiques telles qu'Eurostat, les offices statistiques nationaux d'Europe de l'Est, les publications des banques centrales et les ministères couvrant les transports et le logement ont été utilisées pour cartographier le cycle d'investissement et les pipelines de grands projets.
Nous avons également examiné des documents tels que les portails de marchés publics, les publications de jeux de données de l'OCDE et de la Banque mondiale, ainsi que les statistiques douanières et commerciales lorsque les signaux relatifs aux équipements et intrants étaient pertinents. Les dépôts d'entreprises, les rapports annuels et les présentations aux investisseurs ont ensuite été utilisés pour vérifier l'exposition aux revenus et le calendrier des grandes attributions. Les abonnements payants n'ont été utilisés que lorsque nécessaire pour les données financières et de renseignement des entreprises, ainsi que pour les actualités et données financières confirmant les événements contractuels majeurs. Ces sources sont uniquement illustratives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes auprès de dirigeants (CXO), de responsables fonctionnels et d'unités, de gestionnaires, d'entrepreneurs, de promoteurs et de spécialistes des infrastructures en Europe aident à clarifier le calendrier des projets, l'évolution des prix, les conditions de financement et les lacunes au niveau national. Les réponses des participants sont comparées aux données officielles de production dans la construction, d'investissement et de permis pour tester les estimations secondaires avant l'analyse finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Directeurs généraux : 22 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 31 % |
| Petits acteurs : 25 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est réalisé selon une approche descendante, où les séries de production de construction et d'investissement sont reconstruites par pays puis converties en une valeur USD cohérente pour la région. Le modèle est ensuite corroboré par des approximations ascendantes sélectives, telles que des échantillons de nombres de projets et le coût typique par mètre carré pour les bâtiments, ainsi que des vérifications de canaux sur les carnets de commandes des entrepreneurs et les prises de commandes déclarées, afin que les totaux puissent être ajustés lorsque la ligne d'un pays semble surestimée.
Les principaux intrants utilisés (à titre illustratif) comprennent les indices de production de construction, les allocations budgétaires publiques pour les infrastructures, les permis de construire et les mises en chantier de logements lorsqu'ils sont disponibles, les tendances de la part de rénovation, ainsi que l'inflation des coûts de main-d'œuvre et des matériaux affectant la valeur réalisée des projets. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios portant sur la disponibilité du financement, l'orientation des taux d'intérêt et le rythme de la reconstruction post-conflit, puis alignées sur les attentes des interviewés concernant le calendrier des attributions et les retards d'exécution. Lorsque les signaux ascendants manquent pour les petits pays, nous comblons les lacunes en utilisant des ratios proxy issus de marchés similaires, puis nous retestons les résultats par rapport aux tendances d'investissement régionales.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par triangulation à travers des indicateurs indépendants, notamment les évolutions de la production de construction, les attributions de grands projets connus et les changements budgétaires au niveau national, avant que les chiffres ne soient finalisés pour la vue Europe de l'Est. Si un écart marqué apparaît, nous révisons les hypothèses, revérifions le calendrier de conversion des devises et recontactons les sources pour confirmer si le changement correspond à un véritable changement de cycle ou à un artefact de données.
Chaque rapport fait l'objet d'une revue analytique en plusieurs étapes, où les calculs, définitions et totaux par pays sont revérifiés avant validation finale. L'étude est mise à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des changements politiques majeurs, des annonces de financement ou des événements perturbateurs modifient sensiblement le pipeline de construction dans la région. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente, appuyée par les mêmes étapes reproductibles.
Taille du marché de la construction en Europe de l'Est selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour la construction en Europe de l'Est peuvent sembler très éloignées même lorsqu'elles portent sur des pays similaires, car la définition sous-jacente de la valeur de construction n'est pas toujours cohérente. Les différences résultent également de la manière dont les cabinets traitent l'inflation, le calendrier des devises, et si l'estimation repose sur la production déclarée, les attributions de projets, ou un bassin de demande modélisé.
L'écart principal provient de la couverture des pays et de ce qui est considéré comme valeur de construction, Mordor Intelligence comptabilisant la Roumanie, la Hongrie, la Croatie, l'Ukraine, la Bulgarie et le reste de l'Europe de l'Est dans l'activité de construction livrée, couvrant la construction neuve et la rénovation, plutôt que d'utiliser une liste de pays plus large et un cadrage basé sur la production réelle susceptible d'inflater le chiffre global. Lorsque ces choix de périmètre changent, les mêmes libellés de secteur peuvent tout de même produire des totaux différents, en particulier une fois que l'année de conversion en USD et les hypothèses d'escalade des prix sont modifiées.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 482,05 milliards d'USD (2025) | |
| Éditeur spécialisé A | 809,20 milliards d'USD (2024) | Utilise un ensemble de pays plus large et déclare les valeurs de production de construction en termes réels à travers de nombreuses économies, ce qui peut élargir le bassin adressable par rapport à une vue d'activité livrée et modifie également l'année de conversion en USD. |
| Cabinet de conseil mondial B | 117,00 milliards d'USD (2024) | Applique probablement un angle de monétisation plus restreint et peut sous-estimer les travaux à forte composante infrastructure ou la valeur de rénovation, ce qui compresse les totaux lorsque la reconnaissance de la valeur des projets et la transmission de l'inflation sont traitées de manière conservatrice. |
L'écart observé dans le tableau reflète principalement des différences de sélection géographique, du moment où la valeur du projet est reconnue, et de la manière dont les prix sont normalisés en USD pour l'année choisie. En maintenant le périmètre lié à l'activité de construction livrée, puis en le revérifiant à l'aide de signaux de projets et de carnets de commandes, notre estimation reste traçable à des intrants clairs, reproductibles lorsque les hypothèses sont mises à jour.


Questions clés abordées dans le rapport
Quelle est la valeur du marché de la construction en Europe de l'Est en 2026 ?
Le marché était évalué à 507,02 milliards USD en 2026.
À quelle vitesse la construction en Europe de l'Est devrait-elle croître d'ici 2031 ?
Les prévisions indiquent une expansion à un TCAC de 5,18 %, pour atteindre 652,68 milliards USD.
Quel secteur détient la plus grande part des dépenses régionales ?
L'infrastructure est en tête avec 38,49 % des revenus de 2025.
Quel pays connaît la croissance la plus rapide ?
L'Ukraine devrait enregistrer un TCAC de 6,78 % d'ici 2031.
Quelle part le financement public détient-il en 2025 ?
Les sources publiques ont représenté 54,10 % des dépenses.
Quelle est l'ampleur de l'opportunité liée à la préfabrication et au modulaire ?
Les méthodes modernes progressent à un TCAC de 8,65 %, surpassant les techniques traditionnelles sur chantier.
Dernière mise à jour de la page le:



