
Taille et parts du marché de la menuiserie de bâtiment et de la charpenterie en bois
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 83.72 Milliards de dollars |
| Taille du Marché (2031) | 102.74 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
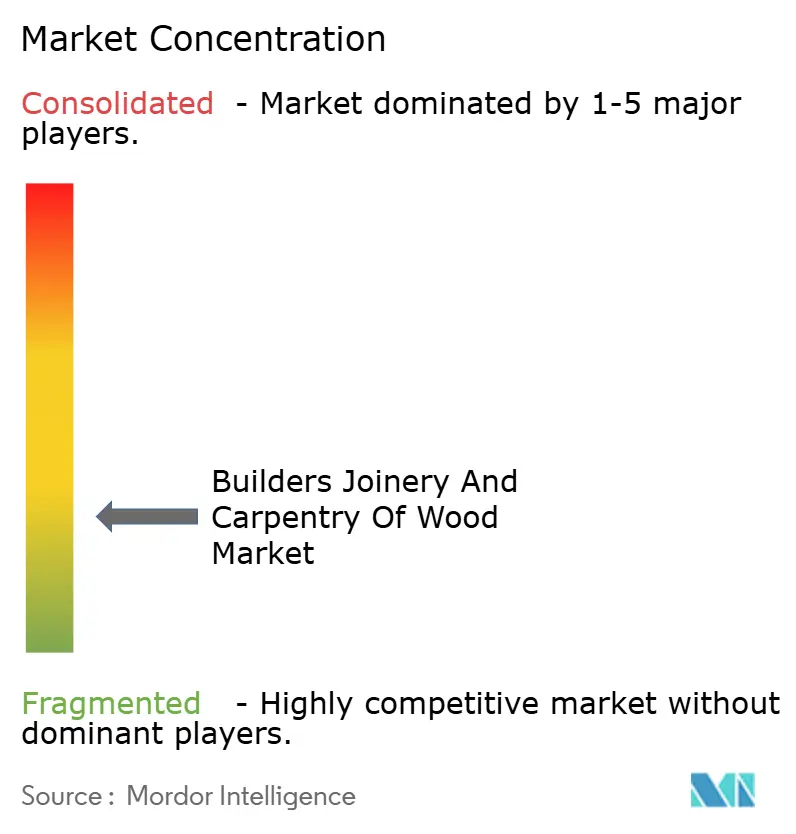
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la menuiserie de bâtiment et de la charpenterie en bois par Mordor Intelligence
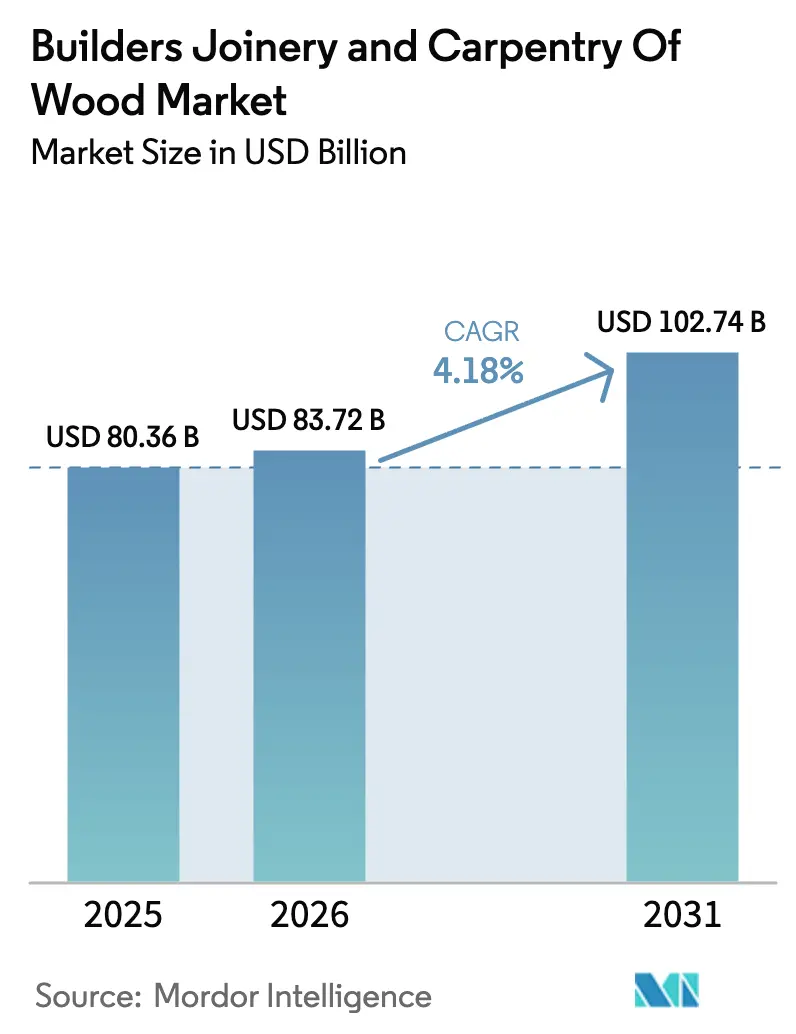
La taille du marché de la menuiserie de bâtiment et de la charpenterie en bois en 2026 est estimée à 83,72 milliards USD, en progression par rapport à la valeur 2025 de 80,36 milliards USD, avec des projections pour 2031 affichant 102,74 milliards USD, soit une croissance au TCAC de 4,18 % sur la période 2026-2031. L'expansion est portée par les réglementations en matière de construction durable, l'innovation dans le bois d'ingénierie et la fabrication numérique qui raccourcit les délais tout en réduisant les déchets. Les mises à jour des codes relatifs au bois massif permettent la construction de structures plus élevées, et la monétisation des crédits carbone convertit le carbone intrinsèque en flux de trésorerie, améliorant les rendements des projets même dans un contexte de volatilité des matières premières et de pénurie de main-d'œuvre. La consolidation parmi les grands groupes de matériaux de construction contraste avec une vague de perturbateurs technologiques introduisant des composites rivalisant avec l'acier sur les métriques de résistance par rapport au poids, remodelant la dynamique concurrentielle sur l'ensemble du marché de la menuiserie de bâtiment et de la charpenterie en bois. Cependant, les chocs d'approvisionnement liés aux incendies de forêt et les pénuries de main-d'œuvre qualifiée pèsent sur l'exécution ; la préfabrication hors site et les incitations à l'économie circulaire compensent les vents contraires à court terme et ancrent une trajectoire de croissance résiliente jusqu'en 2030[1].Associated Builders and Contractors, "Pénurie de main-d'œuvre dans la construction en 2025," abc.org
Principaux enseignements du rapport
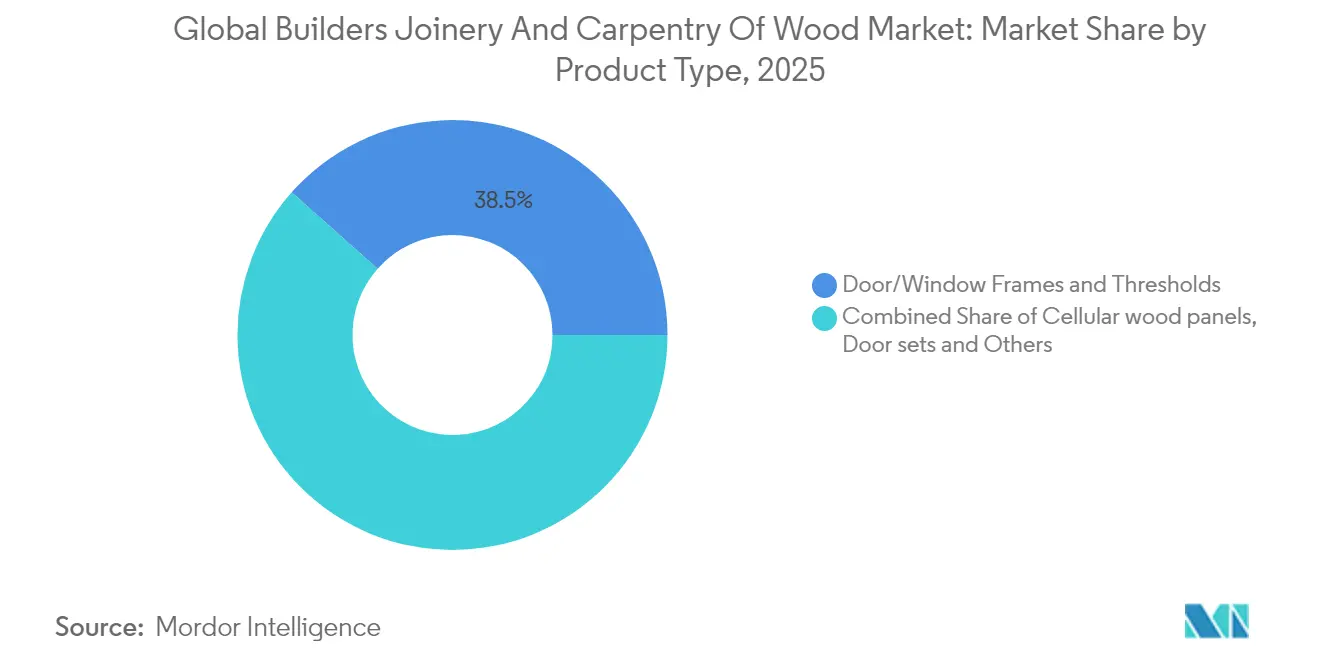
- Par type de produit, les cadres de portes et de fenêtres ont capté 38,45 % des parts du marché de la menuiserie de bâtiment et de la charpenterie en bois en 2025. La taille du marché de la menuiserie de bâtiment et de la charpenterie en bois pour les panneaux de bois cellulaires devrait progresser à un TCAC de 6,52 % entre 2026 et 2031.
- Par matériau, le bois d'ingénierie a représenté 53,05 % du chiffre d'affaires en 2025. La taille du marché de la menuiserie de bâtiment et de la charpenterie en bois pour les solutions en bois d'ingénierie devrait s'élargir à un TCAC de 5,62 % jusqu'en 2031.
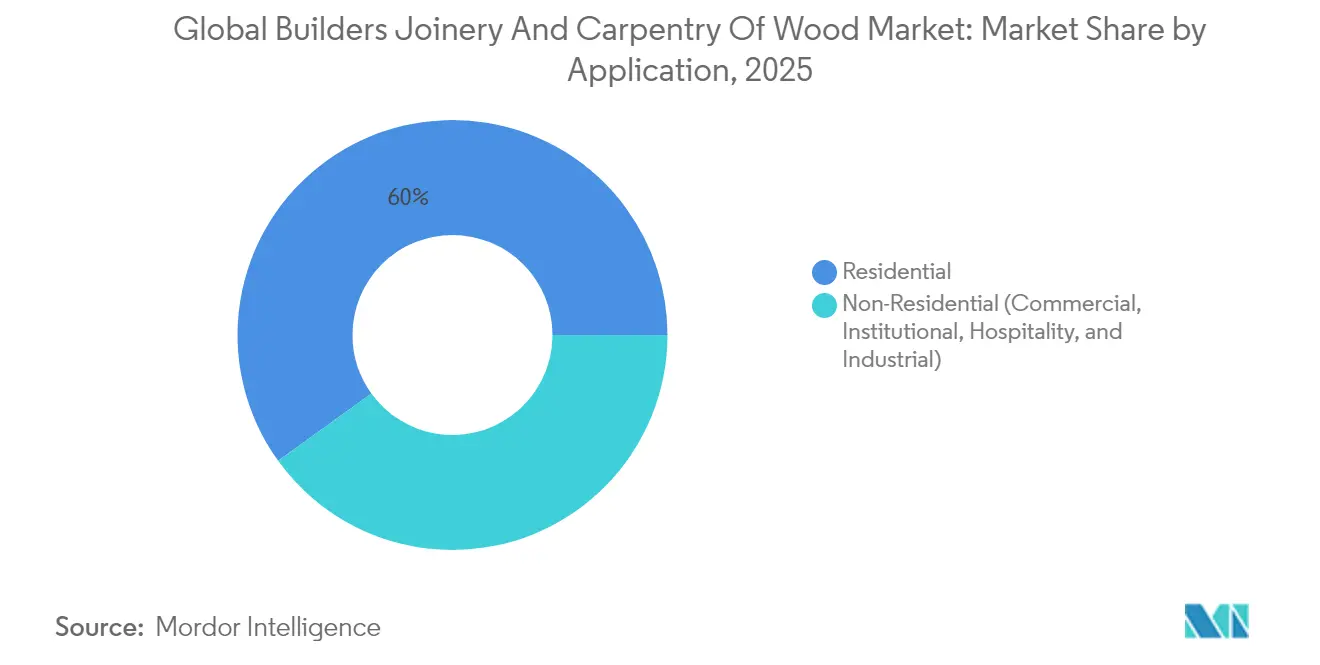
- Par application, la construction résidentielle a généré 59,95 % des ventes en 2025. La demande non résidentielle progresse à un TCAC de 5,74 % à mesure que le bois massif pénètre les projets de bureaux et d'établissements institutionnels.
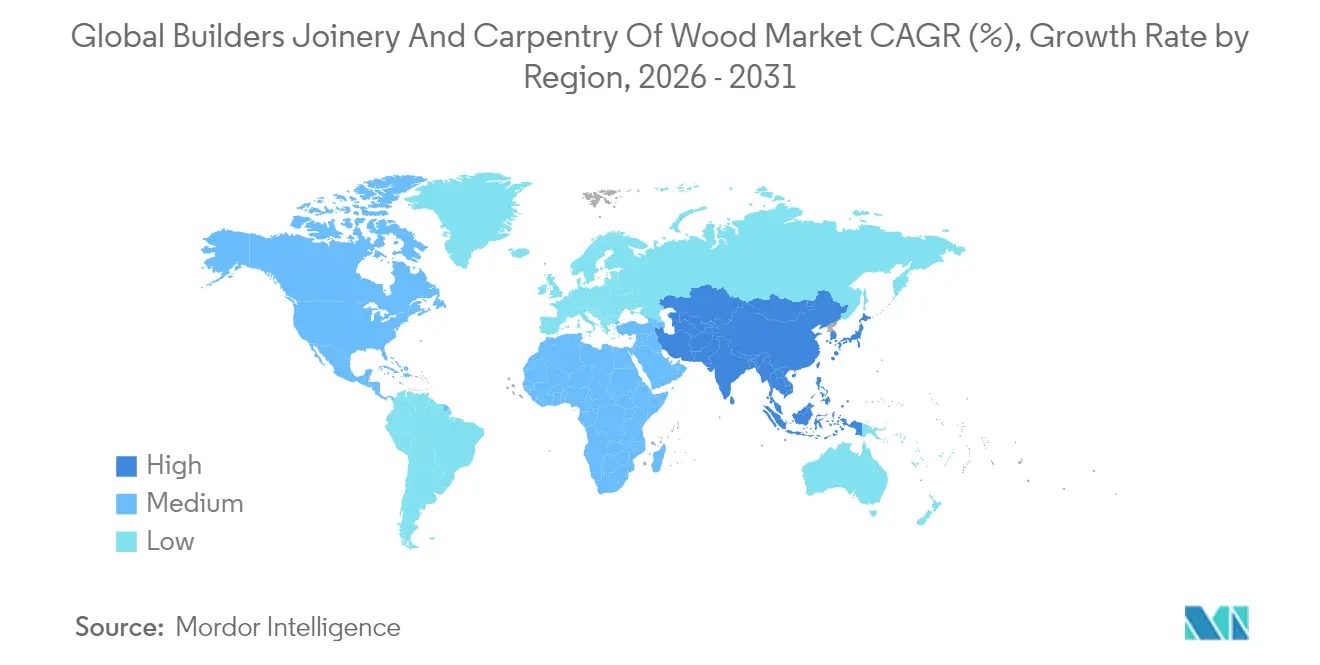
- Par géographie, l'Asie-Pacifique a détenu 47,10 % des parts du marché de la menuiserie de bâtiment et de la charpenterie en bois en 2025. La taille du marché de la menuiserie de bâtiment et de la charpenterie en bois dans la région devrait croître à un TCAC de 6,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial de la menuiserie de bâtiment et de la charpenterie en bois
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats de construction durable et de bâtiment vert | +1.2% | Mondial, avec un leadership précoce dans l'UE, la Californie et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Urbanisation rapide alimentant de nouvelles mises en chantier résidentielles | +0.8% | Cœur de l'APAC, débordement vers les centres urbains de l'Afrique subsaharienne et d'Amérique latine | Long terme (≥ 4 ans) |
| Adoption de la conception numérique pour la fabrication (DfMA) par les constructeurs hors site | +0.6% | Amérique du Nord, Europe du Nord, Japon, Australie | Court terme (≤ 2 ans) |
| Projets pilotes d'ingénierie du bois en hauteur (bois massif) | +0.5% | Amérique du Nord, Europe, Singapour, Australie | Moyen terme (2-4 ans) |
| Demande de l'économie circulaire pour les systèmes de bois de récupération | +0.4% | Amérique du Nord et UE, émergent en APAC | Moyen terme (2-4 ans) |
| Monétisation des crédits carbone pour les matériaux biosourcés | +0.3% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de construction durable et de bâtiment vert
Des réglementations telles que la RE2025 française et le CALGreen californien rehaussent les limites de carbone intrinsèque, incitant les architectes à opter pour le bois certifié plutôt que l'acier ou le béton. Le Code international du bâtiment de 2021 autorise des structures en bois massif de 19 étages, transformant d'ambitieux prototypes en options d'approvisionnement courantes[2]Conseil international des codes, "Les dispositions relatives au bois de grande hauteur élargissent les opportunités de construction," iccsafe.org. Les promoteurs monétisent désormais le carbone biogénique stocké via des plateformes comme Riverse, ajoutant un flux de revenus supplémentaire aux rendements locatifs et à l'éligibilité aux obligations vertes. Les critères d'approvisionnement municipal accordent des primes de notation aux enveloppes biosourcées, aidant le bois à surpasser les assemblages à haute teneur en carbone dans les appels d'offres publics. Les investisseurs axés sur les critères ESG suivent les déclarations de carbone intrinsèque, institutionnalisant la demande de produits à faibles émissions. Les assureurs, autrefois méfiants, révisent leurs conditions de souscription après que des essais au feu à grande échelle ont prouvé la parité de performance, élargissant l'accès au financement de projets. Des programmes de certification tels que FSC et PEFC vérifient une foresterie responsable, comblant les lacunes en matière de transparence et qualifiant les projets pour des avantages fiscaux en matière de finance durable. Ensemble, ces leviers politiques, financiers et de gestion des risques se traduisent par une augmentation de 1,2 point de pourcentage des prévisions de TCAC sur le marché de la menuiserie de bâtiment et de la charpenterie en bois.
Urbanisation rapide alimentant de nouvelles mises en chantier résidentielles
L'Asie-Pacifique ajoute près de 70 millions de résidents urbains par an, mettant à rude épreuve le parc immobilier et contraignant les autorités à approuver des projets multifamiliaux à haute densité qui favorisent les panneaux préfabriqués à installation rapide. Les agencements activés par la modélisation des données du bâtiment (BIM) réduisent la main-d'œuvre sur site d'environ un tiers, une compensation essentielle alors que l'inflation salariale dépasse le PIB dans les mégapoles. La Mission des villes intelligentes de l'Inde regroupe les approbations d'infrastructure et de logement, comprimant les délais et canalisant la demande vers des systèmes de murs et de planchers préfabriqués. La hausse de 20 % des exportations brésiliennes en octobre 2024 signale que les scieries d'Amérique latine augmentent leur production pour alimenter les booms mondiaux du logement urbain, tandis que les mises en chantier multifamiliales aux États-Unis restent résilientes malgré la volatilité des taux d'intérêt. Les promoteurs de Tokyo pionniers dans les structures hybrides bois-acier répondant aux normes parasismiques tout en conservant le profil bas-carbone du bois. L'élan démographique, la pression sur les coûts et le risque de calendrier maintiennent ensemble des volumes élevés de panneaux bien au-delà des années 2030. Les taux d'achèvement dépendent encore de la résorption des pénuries de main-d'œuvre qualifiée, mais l'assemblage modulaire aide à combler les goulets d'étranglement de la chaîne d'approvisionnement. Dans l'ensemble, l'intensification de l'urbanisation ajoute environ 0,8 point de pourcentage au TCAC mondial sur le marché de la menuiserie de bâtiment et de la charpenterie en bois.
Adoption de la conception numérique pour la fabrication (DfMA) par les constructeurs hors site
Les plateformes de BIM basées sur le cloud permettent aux architectes, ingénieurs et fabricants de co-éditer des modèles en temps réel, éliminant les demandes de renseignements qui bloquaient autrefois l'ossature pendant des semaines. Des routeurs automatisés traduisent les dessins en direct en fichiers de découpe avec une précision au millimètre, poussant les taux de rendement au-delà de 90 % et réduisant les frais d'élimination des déchets. Les environnements d'usine contrôlés permettent des opérations en deux équipes à l'abri des retards météorologiques, offrant une certitude de calendrier appréciée des investisseurs institutionnels. Les premiers adoptants signalent une amélioration des marges de 15 à 20 % à mesure que le travail migre des chantiers variables vers des cellules de production prévisibles. La dépendance croissante au numérique expose toutefois les usines aux logiciels malveillants susceptibles de corrompre les trajectoires d'outils et d'endommager les équipements, incitant les assureurs à exiger des audits de risque cyber avant de souscrire des polices de risque constructeur. Les gouvernements du Japon et de l'Australie offrent désormais des crédits d'impôt pour les usines modulaires, accélérant la diffusion de la technologie parmi les entrepreneurs de niveau intermédiaire. Des investissements en capital plus élevés découragent certaines entreprises, mais les options de financement s'améliorent à mesure que les prêteurs constatent des gains de productivité avérés. À mesure que les pénuries de main-d'œuvre s'aggravent, l'adoption de la DfMA devrait relever le TCAC sectoriel de 0,6 point de pourcentage.
Projets pilotes d'ingénierie du bois en hauteur (bois massif)
Le succès des tests de résistance au feu de 2 heures sur des panneaux de bois lamellé-croisé (CLT) encapsulés a ouvert des voies réglementaires pour des tours de 19 étages dans plusieurs États américains. Des constructions phares, telles que l'immeuble de bureaux composite de 25 étages à Singapour, fournissent des données à pleine échelle qui rassurent les financiers averses au risque et les inspecteurs municipaux. La conception basée sur la performance démontre la parité sismique avec le béton, élargissant l'attrait du bois massif sur les marchés sujets aux séismes. Les murs-noyaux préfabriqués raccourcissent les cycles de grue, réduisant les perturbations urbaines et améliorant l'acceptation communautaire. Les programmes d'architecture universitaires enseignent désormais des modules de studio de bois de grande hauteur, élargissant le vivier de talents. Des normes de fabrication telles que l'ANSI/APA PRG-320 synchronisent les références de qualité mondiales, permettant un approvisionnement transfrontalier sans tests sur mesure. Les économies de calendrier et les revenus des crédits carbone réduisent collectivement les surcoûts à une quasi-parité avec les ossatures en acier, notamment sur les sites contraints par la logistique ou les couvre-feux sonores. Ces jalons de validation ajoutent environ 0,5 point de pourcentage au TCAC à moyen terme du marché de la menuiserie de bâtiment et de la charpenterie en bois.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pénurie de charpentiers qualifiés et inflation salariale | -0.9% | Mondial, avec des impacts aigus en Amérique du Nord, en Europe et au Japon | Court terme (≤ 2 ans) |
| Volatilité des prix du bois résineux liée aux chocs d'approvisionnement climatiques | -0.6% | Amérique du Nord, Europe du Nord, régions dépendantes de l'approvisionnement | Court terme (≤ 2 ans) |
| Incertitude du code de sécurité incendie pour les structures en bois de grande hauteur | -0.4% | Mondial, avec des variations réglementaires selon les juridictions | Moyen terme (2-4 ans) |
| Risques liés à la propriété intellectuelle numérique et à la cybersécurité dans les fichiers de menuiserie CAO-FAO | -0.2% | Amérique du Nord, Europe, marchés technologiquement avancés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénurie de charpentiers qualifiés et inflation salariale
Le secteur américain de la construction nécessite 501 000 travailleurs supplémentaires en 2024 et 454 000 en 2025 au-delà des niveaux normaux d'embauche, la charpenterie affichant les déficits les plus importants. En Europe, un poste sur trois dans la construction reste non pourvu après 90 jours, et 14 pays classent les charpentiers dans la catégorie des pénuries de haute sévérité. La main-d'œuvre de la construction au Japon a diminué de 20 % en une décennie, et près de 40 % des travailleurs restants ont plus de 55 ans, annonçant une vague de départs à la retraite d'ici 2030. La hausse des offres salariales gonfle les budgets d'ossature de 8 à 10 USD par pied carré sur les chantiers complexes, obligeant les promoteurs à réévaluer la faisabilité. Les petits entrepreneurs peinent à concurrencer pour les talents, risquant des annulations de projets qui se répercutent sur les chaînes d'approvisionnement. Les incitations à l'apprentissage se développent, mais les longs cycles de formation signifient que le soulagement tarde par rapport aux pics de demande. L'automatisation compense certaines lacunes, mais les cellules robotiques nécessitent des capitaux que certaines entreprises ne peuvent pas obtenir dans les conditions de prêt actuelles. Les marchés du travail tendus augmentent également les incidents de sécurité alors que des équipes surchargées travaillent de longues heures. Collectivement, ces facteurs soustraient 0,9 point de pourcentage au TCAC prévu sur le marché de la menuiserie de bâtiment et de la charpenterie en bois.
Volatilité des prix du bois résineux liée aux chocs d'approvisionnement climatiques
Les incendies de forêt à travers l'Ouest canadien ont effacé environ 8 milliards de pieds-planche de récoltes en 2024, faisant bondir les contrats à terme sur le bois d'œuvre de 45 % en quelques mois et perturbant les hypothèses budgétaires en cours de projet. Les infestations de coléoptères incitent à l'exploitation de récupération qui sature les scieries pendant une saison tout en laissant l'approvisionnement à long terme insuffisant, injectant une forte volatilité dans les courbes de prix. Les frictions tarifaires entre les principaux exportateurs et importateurs ajoutent un risque politique, faisant osciller les coûts livrés de centaines de dollars par millier de pieds-planche. Les petits constructeurs manquent de lignes de crédit pour les appels de marge qui accompagnent la couverture, les exposant aux pics au comptant. Les promoteurs réagissent en substituant des ossatures hybrides, mais les retards de reconception retardent les permis et font grimper les honoraires d'ingénierie. Les assureurs relèvent les primes de risque de construction pour refléter la volatilité des matériaux, ajoutant aux charges de coûts indirects. Les scieries investissent dans le renforcement contre les incendies et la diversification des approvisionnements en grumes, mais les retours sur investissement s'étendent dans les structures de prix actuelles. Les turbulences persistantes réduisent ainsi les prévisions de TCAC mondial de 0,6 point de pourcentage.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les panneaux cellulaires stimulent l'innovation
Les cadres de portes et de fenêtres ont généré 38,45 % du chiffre d'affaires 2025 sur le marché de la menuiserie de bâtiment et de la charpenterie en bois, soutenus par des cycles de rénovation réguliers et la demande de constructions neuves dans toutes les géographies. Malgré leur dominance, leur croissance est inférieure à la courbe globale car les remplacements économes en énergie et les mises à niveau avec détection intelligente saturent les marchés matures. Les panneaux cellulaires, en revanche, affichent un TCAC de 6,52 % jusqu'en 2031 grâce aux économies de poids, à l'installation rapide et à la compatibilité avec les lignes de fabrication robotisées. La taille du marché de la menuiserie de bâtiment et de la charpenterie en bois pour les panneaux cellulaires devrait passer de 19,74 milliards USD en 2025 à près de 28,82 milliards USD d'ici 2031, alimentée par le SuperWood d'InventWood, qui offre des gains de résistance par rapport au poids de 10× et des classements au feu de classe A. L'élargissement des dimensions de panneaux permet aux entrepreneurs de couvrir de plus grandes surfaces de plancher avec moins de joints, réduisant les fuites d'étanchéité météorologique et les coûts d'inspection. Les premiers adoptants dans la construction préfabriquée empilent des ouvertures de fenêtres pré-découpées qui réduisent la main-d'œuvre de finition de charpenterie de 40 %, contrebalançant les pénuries de corps de métier. Pendant ce temps, le lancement de la porte d'entrée à capteurs de Harvey Windows illustre l'innovation dans la principale catégorie de produits en fusionnant des modules IoT avec des valeurs U améliorées. Les revêtements de sol, les pergolas, les volets et les façades spéciales approfondissent la diversité des produits, permettant aux fournisseurs de vendre des packages croisés qui augmentent la valeur moyenne des commandes et amortissent la rivalité sur les produits de base.
La demande de panneaux de parquet assemblés croît parallèlement aux tendances de design intérieur favorisant des esthétiques chaudes et biophiliques dans les halls commerciaux et les espaces d'hôtellerie. Les producteurs ciblant les clients résidentiels haut de gamme proposent des placages tropicaux certifiés FSC stratifiés sur des âmes d'origine nationale pour naviguer dans les scrutins sur la déforestation. Les systèmes CAO-FAO numériques accélèrent la fabrication de limons d'escaliers sur mesure, permettant aux constructeurs artisanaux de livrer des géométries complexes de manière rentable. Sur les marchés émergents, les constructeurs de maisons de série préfèrent encore les portes en bois massif pour leur durabilité perçue, mais la hausse des coûts de main-d'œuvre déclenche un glissement progressif vers des alternatives préhung en bois d'ingénierie. Le renforcement des réglementations sur les codes énergétiques stimule l'adoption de fenêtres en bois triple vitrage dans les climats froids, poussant les fournisseurs à étendre leur capacité de verre isolant. À l'avenir, les formats de panneaux composites intégrant des matériaux à changement de phase promettent une gestion thermique améliorée, positionnant les fournisseurs de panneaux pour les futures exigences de performance des bâtiments sur le marché de la menuiserie de bâtiment et de la charpenterie en bois.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport


Par matériau et construction : la dominance du bois d'ingénierie s'accélère
Les systèmes en bois d'ingénierie, du CLT au bois de placage stratifié, ont représenté 53,05 % du chiffre d'affaires 2025 sur le marché de la menuiserie de bâtiment et de la charpenterie en bois, et sont en passe d'atteindre un TCAC de 5,62 % jusqu'en 2031. Les propriétés mécaniques uniformes, les classements au feu normalisés et le temps d'installation réduit séduisent aussi bien les constructeurs de logements en volume que les promoteurs commerciaux. Le chapitre 23 de la Californie impose des marques de traitement AWPA et des fixations résistantes à la corrosion pour les éléments en bois d'ingénierie, favorisant les fournisseurs dotés de contrôles de qualité rigoureux. Les acheteurs internationaux recherchent les certifications ANSI/APA PRG-320 et JAS-SE-11 pour réduire la responsabilité structurelle, concentrant la demande parmi les scieries capables d'audits par des tiers. Les modèles de jumeaux numériques cartographient les gradients d'humidité à travers les épaisses poutres en lamellé-collé, permettant une maintenance prédictive qui séduit les gestionnaires d'actifs institutionnels. Les analyses du cycle de vie révèlent des économies de carbone intrinsèque allant jusqu'à 60 % par rapport aux ossatures en béton, un argument de vente désormais codifié dans les modèles d'approvisionnement des entrepreneurs mondiaux. Les économies d'échelle du côté de l'offre réduisent les coûts des panneaux de 15 à 18 % à mesure que les vitesses de ligne augmentent et que les déchets diminuent.
Le bois massif conserve une part de 46,95 % grâce à son attrait de niche dans la restauration du patrimoine et les intérieurs haut de gamme, où l'esthétique du grain et la chaleur acoustique permettent de pratiquer des prix élevés. Les artisans européens intègrent du chêne de récupération provenant de granges centenaires dans des escaliers sur mesure, capitalisant sur le récit de l'économie circulaire. La LIFE EcoTimberCell financée par l'UE fait progresser la recherche sur les liants biodégradables pour fusionner des résineux locaux en unités cellulaires, visant le marquage CE et les credentials de Déclaration environnementale de produit pour les structures de hauteur moyenne. Les promoteurs résidentiels de luxe associent des boiseries en bois massif à des ossatures porteuses en bois d'ingénierie, créant des packages hybrides alliant authenticité et performance. En dehors des marchés aisés, les charpentiers locaux apprécient la maniabilité indulgente du bois massif, maintenant une demande de base même à mesure que la pénétration du bois d'ingénierie progresse. Sur la période de prévision, une migration progressive du bois massif vers les formats en bois d'ingénierie est probable, mais la coexistence demeure à mesure que les designers différencient les espaces via la matérialité tactile. Dans l'ensemble, la dominance du bois d'ingénierie s'accélère sans pour autant éliminer les niches de bois massif, maintenant une diversité de matériaux qui élargit les flux de revenus des fournisseurs sur le marché de la menuiserie de bâtiment et de la charpenterie en bois.
Par application : la dynamique non résidentielle s'affirme
Les projets résidentiels ont représenté 59,95 % des ventes 2025 sur le marché de la menuiserie de bâtiment et de la charpenterie en bois, portés par la rénovation périurbaine et les programmes de logement sur les marchés émergents. Les fenêtres de remplacement et les portes-fenêtres coulissantes multivoies dominent les budgets de rénovation en Amérique du Nord, tandis que la directive européenne Fit-for-55 stimule les programmes de rénovation thermique spécifiant des unités en bois triple vitrage. En Asie, les gouvernements promeuvent les systèmes de construction industrialisée pour atteindre les objectifs de logement abordable, accélérant la demande de kits de murs panélisés. Le parc de logements vieillissant au Japon déclenche des cycles de rénovation où les châssis à croisillons en bois lamellé-croisé réduisent les fuites d'air et les factures de chauffage, en phase avec les objectifs nationaux de décarbonisation. Les détaillants de bricolage exploitent les kits de pergolas modulaires et les lignes de menuiserie pour capter les dépenses discrétionnaires, élargissant le mix de canaux. Malgré des volumes robustes, la croissance ralentit à mesure que la formation des ménages se ralentit dans les économies matures, déplaçant l'élan vers les secteurs non résidentiels.
La demande non résidentielle devrait croître à un TCAC de 5,74 % jusqu'en 2031, portée par la pénétration du bois massif dans les bureaux, les écoles, les hôtels et les entrepôts logistiques. La construction commerciale américaine est prévue en hausse de 7 % en 2025, et des segments institutionnels tels que les casernes militaires et les maisons de retraite devraient se développer respectivement de 56,4 % et 36,5 %. Les promoteurs citent la rapidité d'érection et le faible carbone intrinsèque parmi les principales raisons d'adopter des superstructures en bois d'ingénierie. Les marques hôtelières favorisent les intérieurs en bois pour l'ambiance biophilique qui génère des scores de satisfaction des clients plus élevés, tandis que les propriétaires de bureaux commercialisent les plafonds en CLT apparent comme des atouts ESG premium. Les promoteurs industriels testent des portiques hybrides en lamellé-collé et acier qui équilibrent les grandes portées avec les performances carbone, séduisant les engagements de durabilité des locataires du commerce en ligne. Dans les projets d'enseignement supérieur, les laboratoires en bois massif attirent les étudiants en STIM tout en servant de présentoirs pédagogiques sur la construction favorable au climat. Le marché de la menuiserie de bâtiment et de la charpenterie en bois évolue ainsi d'une orientation centrée sur le logement vers un portefeuille équilibré au service d'une gamme plus large d'utilisateurs finaux.
Note: Les parts de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Asie-Pacifique a dominé le chiffre d'affaires 2025 avec une part de 47,10 % sur le marché de la menuiserie de bâtiment et de la charpenterie en bois, portée par la migration urbaine rapide, les incitations à l'infrastructure et l'expansion des clusters industriels en Chine, en Inde et en ASEAN. Le 14e Plan quinquennal de Pékin met l'accent sur la construction préfabriquée pour réduire la pollution urbaine, incitant les constructeurs municipaux à spécifier des panneaux en bois d'ingénierie livrés scellés contre l'humidité. Le programme indien d'incitation liée à la production subventionne les usines de bois de placage stratifié, réduisant la dépendance aux importations et favorisant des hubs régionaux de panneaux en Andhra Pradesh et au Gujarat. L'Expo 2025 du Japon présente un anneau en bois de 675 mètres, démontrant l'ingénierie du bois à grande portée malgré les contraintes de main-d'œuvre. L'Indonésie promeut les exportations de bois dur tropical certifié, fournissant du placage brut aux usines de panneaux dans toute la région, tandis que le bâtiment Gaia à Singapour illustre la faisabilité du bois de grande hauteur sous les tropiques humides. Les chaînes d'approvisionnement localisées raccourcissent les délais et stabilisent l'exposition aux devises, mais les pénuries de grumes liées au climat en Australie-Occidentale soulignent le risque lié aux ressources. Des start-ups de fabrication numérique au Vietnam exploitent le BIM en nuage pour servir les promoteurs résidentiels régionaux, signalant une adoption technologique croissante.
L'Amérique du Nord capture une valeur considérable grâce à ses actifs forestiers établis, à sa solide expertise en préfabrication et aux vents réglementaires favorables du Code international du bâtiment de 2021 qui légitiment les tours en bois massif de 19 étages. L'adoption du code au niveau des États se propage vers l'est, la promulgation du Michigan en avril 2025 offrant une certitude critique pour les promoteurs des Grands Lacs. La forêt boréale du Canada alimente des usines intégrées de CLT, bien que les fermetures liées aux incendies de forêt limitent la production et révèlent la fragilité de l'approvisionnement. Les fluctuations des contrats à terme sur le bois d'œuvre américain poussent les constructeurs vers des contrats d'approvisionnement à long terme, verrouillant les volumes de panneaux pour les pipelines multifamiliaux. Des start-ups d'ossature robotisée soutenues par des capitaux-risqueurs se regroupent autour de Seattle et de Toronto, alimentant des retombées d'innovation dans les réseaux de sous-traitants régionaux. Les crédits d'impôt fédéraux dans le cadre de la Loi sur la réduction de l'inflation récompensent les matériaux à faible teneur en carbone, favorisant davantage le bois par rapport à l'acier, notamment dans les travaux publics. La montée du risque cyber incite les scieries à adopter des réseaux à confiance zéro, renforçant la résilience mais ajoutant des frais généraux. La sensibilisation éducative des associations professionnelles cible les responsables des codes, facilitant l'approbation des prochains appels d'offres pour le bois de grande hauteur.
L'Europe conjugue une politique de décarbonisation stricte avec un riche patrimoine artisanal, mais la pénurie de main-d'œuvre freine la production même lorsque la demande progresse. Le tableau de bord EURES classe la charpenterie parmi les trois pénuries de haute sévérité dans 14 États membres. Les volumes de construction à ossature bois en Allemagne s'élargissent grâce aux subventions pour les écoles à énergie positive, tandis que les scieries scandinaves sont pionnières dans les panneaux liés à la bio-époxy compatibles avec la conception en économie circulaire. La Déclaration nordique sur le bois engage les gouvernements à des quotas de bois dans le secteur public, ancrant une demande prévisible. En Europe centrale et orientale, les pressions de l'inflation salariale accélèrent les investissements dans les lignes de menuiserie robotisées pour maintenir la compétitivité à l'exportation. La RE2025 française renforce la comptabilité du carbone du cycle de vie, resserrant les spécifications qui favorisent les fabricants proposant des Déclarations environnementales de produit. Le Royaume-Uni, post-Brexit, aligne sa réglementation de construction sur les mises à jour de l'Eurocode mais est à la traîne en matière d'adoption du bois massif en raison des débats sur la sécurité incendie. Dans l'ensemble, la clarté politique de l'Europe compense les contraintes de main-d'œuvre, maintenant le TCAC à la hauteur des moyennes mondiales et cimentant le rôle du continent comme incubateur technologique pour le marché de la menuiserie de bâtiment et de la charpenterie en bois.
Le Moyen-Orient et l'Afrique et l'Amérique latine, bien que contributeurs plus modestes, affichent une croissance supérieure à la moyenne. Les mégaprojets d'Arabie saoudite, Neom et les développements de la mer Rouge, spécifient des complexes biophiliques utilisant des façades en bois d'ingénierie pour modérer les climats désertiques. Le déficit de logements sociaux en Afrique du Sud canalise les financements vers des unités à ossature bois modulaires qui s'assemblent rapidement et répondent aux codes d'efficacité énergétique. Le Brésil exploite l'abondance de pin et d'eucalyptus de plantation pour approvisionner aussi bien les constructions nationales que les exportations ; sa hausse de 20 % des exportations en octobre 2024 signale un renforcement des liens mondiaux. Les usines de lamellé-collé sismiquement résilientes du Chili ciblent les constructeurs de la côte Ouest américaine en quête de fournisseurs alternatifs pour atténuer les perturbations liées aux incendies de forêt. Les nations côtières africaines, riches en bois durs tropicaux, testent du bois certifié de petit diamètre dans les complexes côtiers, à condition que les achats s'alignent sur les engagements anti-déforestation. Ces régions ajoutent collectivement diversité et profondeur de ressources qui couvrent le risque de concentration géopolitique sur le marché de la menuiserie de bâtiment et de la charpenterie en bois.

Paysage réglementaire
La réglementation relative à la menuiserie et à la charpenterie en bois pour le bâtiment se renforce autour de données de durabilité vérifiées, de la sécurité incendie et structurelle, ainsi que de la conformité des produits de construction. Dans l'Union européenne, le règlement révisé sur les produits de construction (UE 2024/3110) est devenu pleinement applicable le 8 janvier 2026, anticipant des exigences en matière de déclarations environnementales et de durabilité (basées sur l'ACV) qui influencent la spécification des menuiseries, panneaux et composants à base de bois vendus dans la région.
Aux États-Unis, l'adoption de codes et les mises à jour au niveau des États affectent l'acceptation des produits et les pratiques d'installation, y compris les dispositions relatives au bois dans les codes du bâtiment, telles que les exigences de construction en bois du chapitre 23 dérivé de l'IBC. Les mises à jour de la California Building Standards Commission au titre du Title 24 sont entrées en vigueur avec le California Building Standards Code 2025, applicable à compter du 1er janvier 2026, tandis que la Géorgie a adopté les éditions 2024 des International Building and Residential Codes pour une conformité en 2026. Au Royaume-Uni, les travaux politiques se poursuivent dans le cadre de la Timber in Construction Roadmap, incluant un réexamen en 2026 des processus réglementaires relatifs au bois, parallèlement aux réformes plus larges du cadre bâti énoncées par le Ministry of Housing, Communities and Local Government dans le Single Construction Regulator Prospectus publié le 17 décembre 2025.
Analyse de la chaîne de valeur
La chaîne de valeur s'étend de la gestion forestière et de l'approvisionnement en grumes (y compris les programmes de certification tels que FSC et PEFC) à la transformation primaire (sciage, placage et bois d'œuvre), à la fabrication de bois d'ingénierie (CLT, lamellé-collé, LVL, panneaux alvéolaires) et à la menuiserie secondaire (portes, blocs-portes, fenêtres/cadres, seuils, panneaux de revêtement de sol, escaliers et autres ouvrages de menuiserie). En aval, les produits transitent par les distributeurs de matériaux de construction, les réseaux d'installation OEM et l'approvisionnement direct vers les projets pour les constructeurs modulaires et hors site, les architectes et les entrepreneurs généraux façonnant de plus en plus les choix de matériaux amont via des spécifications basées sur le BIM et des besoins de reporting sur le carbone intrinsèque.
Les contraintes se concentrent autour de la disponibilité des fibres brutes et de la volatilité logistique (amplifiée par des perturbations liées au climat), ainsi que des pénuries de main-d'œuvre qualifiée dans l'installation sur site et la finition en usine. Les fabricants réagissent en investissant dans des flux de travail numériques CAO-FAO et DfMA pour réduire les reprises et compresser les délais, et en développant des capacités de traçabilité pour répondre aux attentes en matière de déforestation et de divulgation carbone dans les principales régions importatrices. Le pouvoir de canal varie également selon le produit, les portes et moulures de base s'appuyant sur la portée du commerce de détail et de la distribution, tandis que les ensembles structurels d'ingénierie et les systèmes finis en usine sont plus souvent liés à des contrats de projet associés à des homologations réglementaires, des certifications tierces et une performance environnementale documentée.
Paysage concurrentiel
La fragmentation persiste malgré l'intensification des fusions-acquisitions, laissant une marge ample pour les spécialistes régionaux aux côtés des conglomérats mondiaux. L'acquisition par James Hardie d'AZEK pour 8,75 milliards USD en mars 2025 fusionne des lignes de revêtements, de terrasses et de panneaux en un portefeuille intégré avec une distribution de côte à côte. L'achat par Holcim d'OX Engineered Products pour 136 millions USD en octobre 2024 intègre des panneaux de contreventement et de l'isolation dans sa thèse des matériaux à faible teneur en carbone, illustrant le pivot des grands cimentiers vers les offres à base de bois. Les cinq premiers acteurs représentent environ 28 % du chiffre d'affaires mondial, indiquant un marché modérément concentré mais encore contestable. Les stratégies de stocks s'orientent vers la fabrication à la commande après les effets fouet de l'ère COVID ; les scieries installent des scanners d'optimisation du rendement pilotés par l'IA pour augmenter le débit et réduire les stocks invendus. Des perturbateurs technologiques tels qu'InventWood entreront en production commerciale de SuperWood à mi-2025, en exploitant le capital-risque pour faire monter en puissance des composites haute résistance susceptibles de supplanter les murs-rideaux en aluminium.
Les champions régionaux renforcent leurs positions grâce à la localisation des produits et au service juste-à-temps. Les entreprises allemandes proposent des modules de CLT finis en usine dimensionnés pour l'urbanisme en densification, tandis que les scieries australiennes certifient des panneaux résistants aux feux de brousse en réponse aux codes de risques liés au climat. Les conglomérats japonais rénovent leurs usines avec des cellules de finition robotisées qui réduisent les heures-personnes de 40 %, amortissant la pression salariale. Les coopératives nord-américaines regroupent des services de gestion forestière et de courtage de crédits carbone, monétisant des chaînes intégrées verticalement. La cybersécurité devient un facteur de différenciation ; les groupes nordiques commercialisent des portails de conception conformes à la norme ISO 27001 qui rassurent les assureurs et sécurisent les contrats d'entreprise. Les récits marketing s'orientent vers la circularité, les entreprises vantant des gammes de bois de récupération conformes à la taxonomie de l'UE et attirant les investisseurs verts. La collaboration des fournisseurs avec les architectes via des configurateurs numériques accélère la prescription, déplaçant l'influence en amont vers les fabricants.
La concurrence par les prix reste vive dans les lignes de portes et moulures de base, mais la valeur migre vers des produits certifiés, pré-finis et numériquement traçables. Des partenariats stratégiques émergent entre fabricants de panneaux et constructeurs de maisons modulaires pour verrouiller la demande et co-développer des connecteurs propriétaires, augmentant les coûts de changement pour les concurrents. Les litiges pour violation de brevets sur les systèmes d'assemblage à joints puzzle progressent à mesure que les barrières à l'entrée se renforcent. Les fabricants d'équipements d'origine regroupent des analyses de maintenance préventive, s'intégrant plus profondément dans les opérations des scieries et générant des revenus récurrents qui les protègent des ralentissements de la construction. En définitive, l'intensité concurrentielle équilibre innovation et consolidation, favorisant un terrain dynamique mais discipliné pour les parties prenantes du marché de la menuiserie de bâtiment et de la charpenterie en bois.
Leaders du secteur de la menuiserie de bâtiment et de la charpenterie en bois
Masonite International
JELD-WEN Holding Inc
Andersen Corporation
ASSA ABLOY
Pella Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les achats évoluent vers des fournisseurs capables de fournir une documentation environnementale vérifiée et des données produit cohérentes à travers les régions. L'EN 16485:2026, publiée par le CEN en avril 2026, établit des règles standardisées de catégorie de produit pour les Déclarations environnementales de produit dans les produits de construction en bois et à base de bois, ce qui favorise des DEP comparables pour les articles de menuiserie et de charpenterie en compétition dans les marchés publics et les achats bas carbone. Parallèlement, la norme FSC-STD-USA-02-2026 Forest Stewardship Standard pour les États-Unis contigus est entrée en vigueur le 1er avril 2026, renforçant la traction du marché pour les fibres d'entrée certifiées et un positionnement plus clair de la chaîne de traçabilité en Amérique du Nord.
L'automatisation des usines et la fabrication à commande numérique créent également une marge pour une menuiserie en bois à plus forte mixité et à moindre gaspillage, en particulier là où la pénurie de main-d'œuvre est la plus aiguë. Des démonstrations 2026 évaluées par des pairs dans les flux de travail robotico-computationnels du bois, y compris la fabrication validée de cadres spatiaux entièrement en bois et des prototypes de jointage robotique (par exemple, une validation de tour en bois de 9,4 mètres et des prototypes d'assemblages bois-bois auto-positionnants), illustrent des voies pratiques pour réduire la dépendance aux connecteurs métalliques, resserrer les tolérances et augmenter la répétabilité des composants d'ingénierie. Pour les fabricants et les constructeurs hors site, cela ouvre des offres telles que des cadres préfabriqués prêts à l'assemblage, des kits d'enveloppe panélisés et des menuiseries sur mesure produites avec des méthodes de fraisage robotique et d'assemblage guidé par RA, tout en alignant la productivité avec le durcissement des normes de divulgation du carbone intrinsèque, y compris l'exigence de l'UE relative aux déclarations de potentiel de réchauffement global au niveau produit, applicable à compter du 8 janvier 2026.
Développements récents du secteur
- Juin 2026 : ASSA ABLOY a acquis Sentinel Dock & Door, une entreprise canadienne de services de quais et portes commerciaux basée en Ontario, élargissant l'empreinte de sa division Entrance Systems au Canada. Cette acquisition renforce la portée du service après-vente et la couverture d'installation pour les ensembles de portes et d'entrées utilisés dans les installations logistiques, industrielles et commerciales. Elle élargit également la voie d'accès au marché d'ASSA ABLOY pour les solutions intégrées de portes, quincaillerie et accès.
- Janvier 2025 : JELD-WEN a finalisé la vente de son activité de Towanda, Pennsylvanie, à Woodgrain Inc. suite à un processus de cession ordonné par un tribunal. Cette transaction remodèle l'empreinte manufacturière nord-américaine de JELD-WEN et modifie l'allocation de capacité pour les portes et produits de menuiserie associés. Elle souligne également comment les résultats réglementaires peuvent directement entraîner une reconfiguration des actifs dans le secteur.
- Mai 2024 : Owens Corning a finalisé son acquisition de 3,9 milliards USD de Masonite International Corporation. Cette opération ajoute une plateforme majeure de portes et systèmes de portes au portefeuille de matériaux de construction et de bâtiment d'Owens Corning. Cette consolidation soutient des offres groupées plus larges et un levier de distribution dans les canaux résidentiels et de rénovation-réparation.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché capture la valeur des produits de menuiserie et de charpenterie en bois pour le bâtiment utilisés dans les activités de construction, y compris des articles tels que les portes, cadres, fenêtres et composants de revêtement de sol en bois, mesurée au point où ils sont vendus pour répondre à la demande de construction et de rénovation à travers les régions.
Exclusions du périmètre : nous excluons les services de charpenterie sur site limités à la main-d'œuvre seule et les substituts non ligneux (tels que les composants métalliques ou en uPVC) qui ne sont pas vendus comme produits de menuiserie en bois.
Aperçu de la segmentation
- Par type de produit
- Panneaux de bois cellulaires
- Cadres de portes/fenêtres et seuils
- Panneaux de parquet assemblés / revêtements de sol en bois
- Portes (intérieures et extérieures) et ensembles
- Autres (escaliers et éléments d'escaliers, volets, stores, jalousies, bardages/revêtements de façade, pergolas, panneaux de clôture, etc.)
- Par matériau et construction
- Bois massif
- Bois d'ingénierie
- Par application
- Résidentiel
- Non résidentiel (commercial, institutionnel, hôtellerie et industriel)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- ASEAN (Indonésie, Thaïlande, Philippines, Malaisie, Viêt Nam)
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Koweït
- Turquie
- Égypte
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté avec les statistiques sur les produits du bois et le marché de la construction pour ancrer le bassin de demande et les flux commerciaux, en utilisant des sources telles que la base de données UN Comtrade, l'International Trade Centre et les offices statistiques nationaux. Nous avons également référencé des séries d'activité de construction et des signaux de permis de construire, y compris le portail de données de la Banque mondiale et des indicateurs liés au bâtiment de l'Agence internationale de l'énergie, lorsque l'activité liée à la rénovation et à l'efficacité nécessitait une consolidation.
Pour maintenir un périmètre produit cohérent avec la manière dont les articles atteignent le marché, nous avons vérifié les normes et les orientations de classification en utilisant des références d'organismes tels que l'ISO, ainsi que les orientations de classification douanière utilisées dans les principaux marchés. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse sectorielle reconnue ont été utilisés pour comprendre le mix produit, l'orientation des prix et l'exposition aux projets résidentiels par rapport aux non-résidentiels. Nous avons également utilisé des abonnements payants pour les données financières d'entreprises et les bases de données de brevets afin de valider certaines répartitions de revenus et l'intensité d'innovation produit. Les sources documentaires listées ici sont illustratives, et d'autres références publiques ont été utilisées tout au long de l'étude pour collecter, valider et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et des enquêtes structurées auprès de fabricants, distributeurs, importateurs et autres acteurs du canal des matériaux de construction, suivis de vérifications avec des installateurs et des rôles côté projet pour confirmer ce qui est spécifié et acheté en pratique. La couverture des répondants a été équilibrée entre l'APAC, l'EMEA et les Amériques afin que les cycles de rénovation, les pratiques de prix et les préférences en matière de matériaux puissent être normalisés puis appliqués de manière cohérente dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Cadres dirigeants : 13 % | APAC : 42 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 31 % |
| Acteurs plus petits : 14 % | Managers : 54 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante, où l'activité de construction et les signaux de demande de produits en bois sont traduits en un bassin de consommation de menuiserie et de charpenterie, puis filtrés dans l'ensemble de produits couverts par le périmètre. L'estimation finale n'est considérée comme crédible qu'après l'exécution d'approximations ascendantes sélectives, telles que des prix de vente moyens échantillonnés multipliés par des volumes estimés pour les portes, cadres, fenêtres et panneaux de parquet, suivies de vérifications de canal sur la pénétration des importations et les marges des distributeurs.
Les principaux intrants utilisés dans le modèle comprennent les tendances de la production de construction résidentielle par rapport à non résidentielle, l'intensité de rénovation (la demande de remplacement étant un moteur majeur), les balances commerciales pour les catégories liées à la menuiserie en bois, l'adoption du bois d'ingénierie dans les composants du bâtiment, et l'orientation des prix liée aux mouvements de coûts du bois et des panneaux. Lorsque les signaux de volume directs au niveau des pays étaient limités, les écarts ont été traités à l'aide de ratios proxy issus de marchés comparables, puis corrigés via des entretiens sur le mix produit local et les prix unitaires typiques.
Pour la prévision, nous avons utilisé une analyse de scénarios appuyée par un lissage simple des tendances sur les indicateurs de construction, puis ajusté la trajectoire en utilisant des retours primaires sur les cycles de rénovation attendus, l'orientation des mises en chantier et l'ampleur de la répercussion des prix. Les hypothèses ont été maintenues explicites afin que le modèle puisse être reproduit et mis à jour sans dépendre de jeux de données difficiles d'accès.
Validation des données et cycle de mise à jour
La validation est réalisée par des vérifications multiples afin d'empêcher l'estimation de dériver par rapport aux signaux du marché. Les résultats du modèle sont recoupés avec des indicateurs indépendants tels que l'orientation commerciale, les évolutions de la production de construction et l'exposition déclarée par les entreprises aux produits du bâtiment, puis les grands écarts sont examinés pays par pays avant validation finale.
Si un intrant majeur évolue, comme un ralentissement brutal de la construction, une forte variation de prix des produits en bois, ou un changement de l'activité de construction induit par une politique, l'équipe recontacte certains répondants pour confirmer ce qui a changé et à quelle vitesse cela se répercute sur les prix et les volumes. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées pour des événements significatifs, et une revue finale avant livraison est effectuée afin que les clients reçoivent la vision la plus actuelle disponible au moment de la publication.
Taille du marché mondial de la menuiserie et de la charpenterie en bois pour le bâtiment de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la menuiserie et la charpenterie en bois ne correspondent souvent pas car chaque étude fixe des limites de produit différentes, utilise un point de tarification différent dans la chaîne de valeur, et applique son propre calendrier de conversion de devises. Des différences apparaissent également lorsqu'une estimation s'appuie davantage sur les données commerciales tandis qu'une autre utilise davantage la production de construction, qui peuvent évoluer différemment pendant les cycles axés sur la rénovation.
Dans ce marché, les principaux facteurs d'écart sont généralement de savoir si le périmètre inclut les services d'installation, si les substituts non ligneux sont comptabilisés avec les composants en bois, et comment les articles en bois d'ingénierie par rapport au bois massif sont traités. Une autre différence fréquente concerne la manière dont les prix de vente moyens sont projetés, certaines approches supposant une inflation des prix régulière, tandis que d'autres ajustent en fonction de la volatilité du bois et des panneaux puis revérifient les hypothèses à l'aide des retours de canal.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 83,72 milliards USD (2026) | |
| Revue sectorielle B | 76,72 milliards USD (2025) | Ce chiffre semble suivre un panier plus large de produits du bois lié à la construction, qui peut mélanger des catégories adjacentes et appliquer un point différent de la chaîne de valeur pour la tarification, conduisant à une comparaison comparable plus faible lorsqu'elle est restreinte aux articles de menuiserie en bois. |
| Cabinet de conseil régional A | 47,48 milliards USD (2025) | Cette estimation applique probablement un ensemble comptabilisé plus restreint ou une hypothèse de tarification plus conservatrice, et elle pourrait sous-estimer les expéditions transfrontalières et le cycle de remplacement de rénovation qui soutient une demande stable dans le parc immobilier mature. |
Le tableau montre un large écart principalement en raison des choix de périmètre et de point de tarification, et dans le modèle de Mordor Intelligence, la valeur comptabilise les produits de menuiserie en bois (tels que les portes, cadres, fenêtres et panneaux de parquet) tout en excluant les revenus d'installation limités à la main-d'œuvre et les substituts non ligneux. Une fois ces limites alignées, les différences restantes proviennent généralement de la manière dont la volatilité des prix est gérée et de la fréquence à laquelle les hypothèses sont actualisées en utilisant les signaux de construction et de commerce.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché de la menuiserie de bâtiment et de la charpenterie en bois ?
Le secteur a été évalué à 83,72 milliards USD en 2026 et devrait atteindre 102,74 milliards USD d'ici 2031.
Quelle est la taille actuelle du marché mondial de la menuiserie de bâtiment et de la charpenterie en bois ?
En 2026, la taille du marché mondial de la menuiserie de bâtiment et de la charpenterie en bois devrait atteindre 83,72 milliards USD.
Quelle catégorie de produits gagne des parts le plus rapidement ?
Les panneaux de bois cellulaires affichent l'expansion la plus rapide à un TCAC de 6,52 % grâce à des ratios de résistance par rapport au poids supérieurs et à des cycles d'installation rapides.
Pourquoi les systèmes en bois d'ingénierie supplantent-ils le bois massif ?
La résistance uniforme, les classements au feu certifiés par les codes et l'éligibilité aux crédits carbone aident les panneaux en bois d'ingénierie à surpasser les alternatives en bois massif.
Quel est le principal frein auquel font face les fournisseurs ?
Les pénuries aiguës de charpentiers et l'inflation salariale augmentent les coûts des projets et limitent la capacité, réduisant le TCAC prévu d'environ 0,9 point de pourcentage.
Dernière mise à jour de la page le:



