
Taille et part du marché de la logistique FMCG en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 352.62 Milliards de dollars |
| Taille du Marché (2026) | 367.74 Milliards de dollars |
| Taille du Marché (2031) | 445.61 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.92 % |
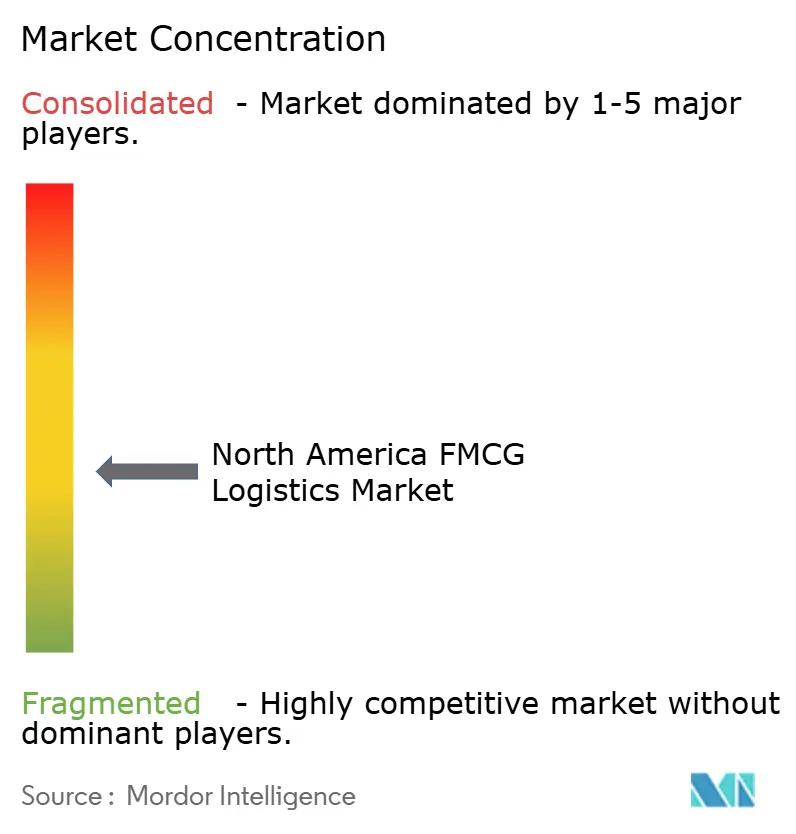
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique FMCG en Amérique du Nord par Mordor Intelligence
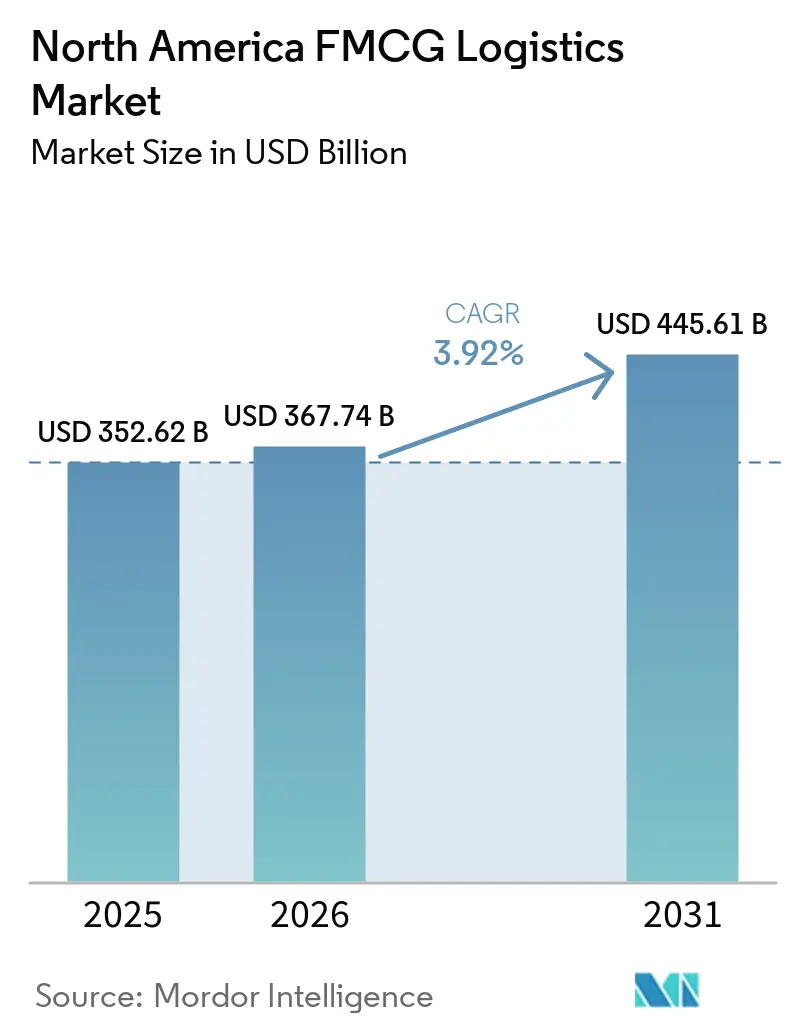
La taille du marché de la logistique FMCG en Amérique du Nord devrait passer de 352,62 milliards USD en 2025 à 367,74 milliards USD en 2026 et devrait atteindre 445,61 milliards USD d'ici 2031 à un CAGR de 3,92 % sur la période 2026-2031.
La robustesse de la consommation au détail, l'accélération du commerce électronique et les mises à niveau des infrastructures soutiennent une croissance régulière tout en élargissant les opportunités de services pour les offres à température contrôlée et à valeur ajoutée. Le transport conserve le leadership en termes d'échelle, mais fait face à une pression sur les marges à mesure que les plateformes numériques réduisent l'opacité des tarifs et intègrent la visibilité en temps réel dans les contrats courants. Les investissements dans l'automatisation atténuent la pénurie de main-d'œuvre et resserrent les délais de cycle de commande, et les mandats relatifs aux flottes propres stimulent l'adoption précoce de fourgons réfrigérés électriques malgré des dépenses en capital élevées. La délocalisation vers le Mexique réaligne les flux transfrontaliers, incitant les transporteurs à équilibrer la capacité nord-sud avec les denses routes urbaines des États-Unis.
Principaux enseignements du rapport
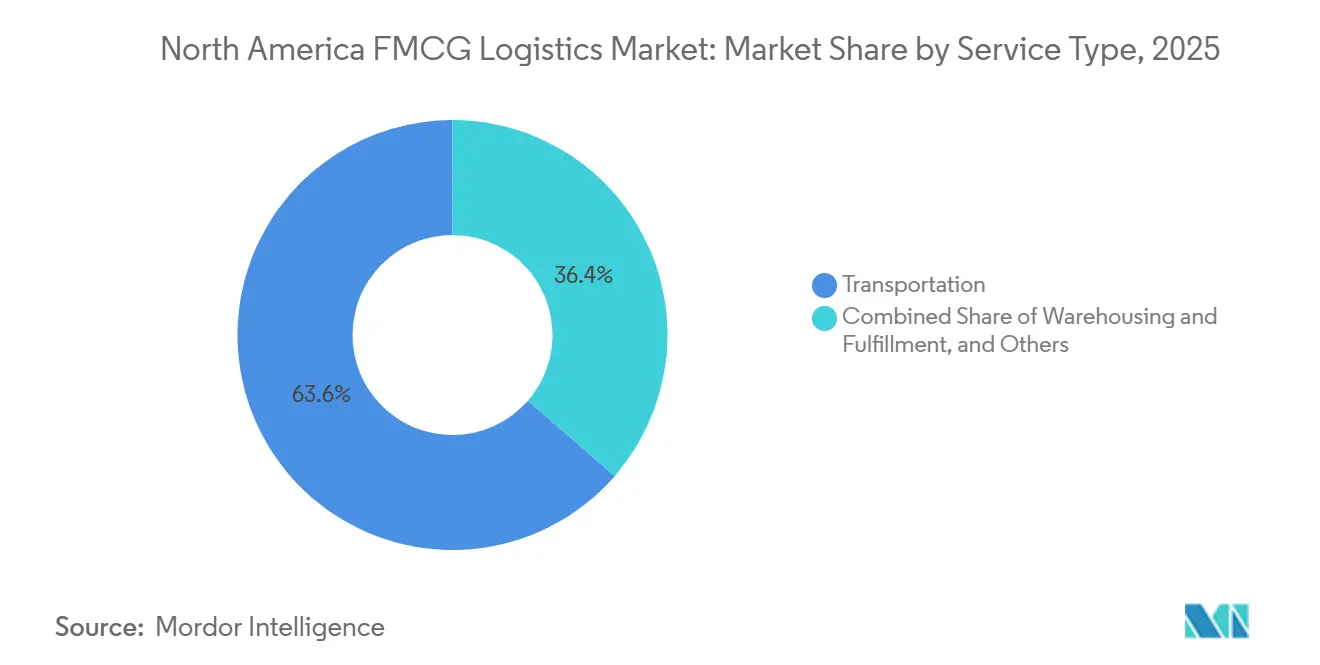
- Par type de service, le transport a capturé 62,96 % de la part du marché de la logistique FMCG en Amérique du Nord en 2025, tandis que les services à valeur ajoutée devraient afficher le CAGR le plus rapide de 4,87 % entre 2026 et 2031.
- Par type de contrôle de la température, les opérations non contrôlées en température détenaient une part de 92,12 % en 2025, et la logistique à température contrôlée devrait croître à un CAGR de 5,40 % entre 2026 et 2031.
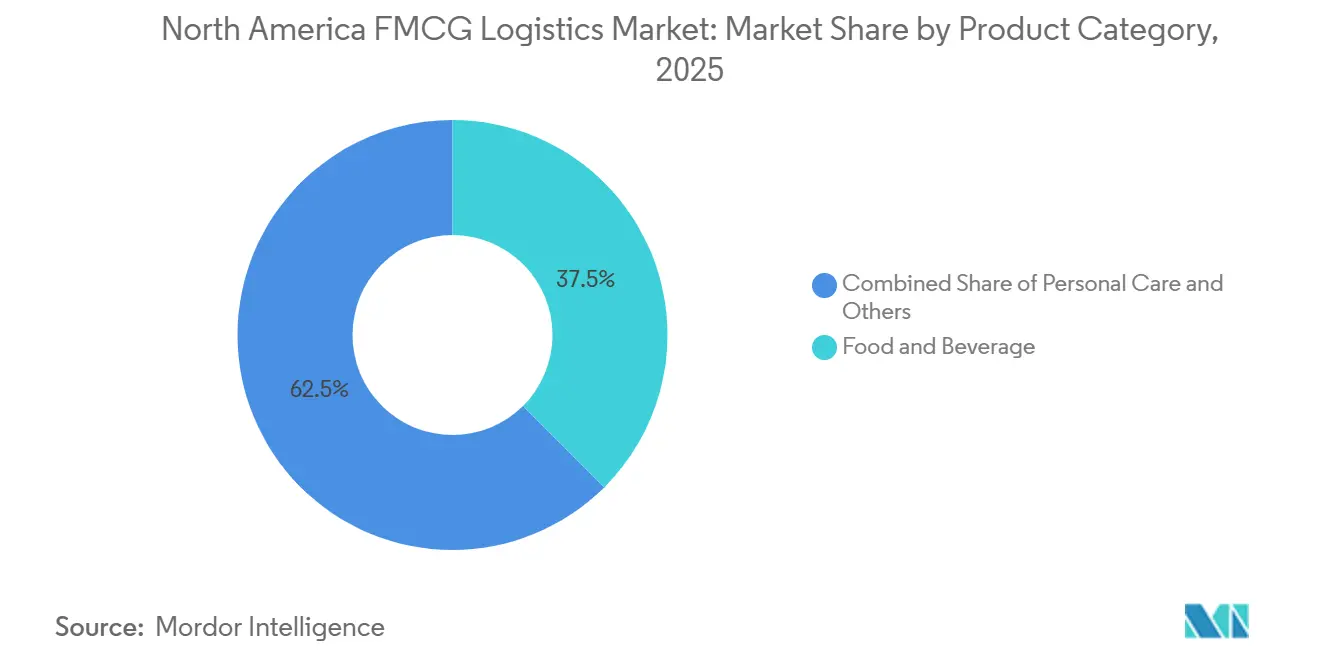
- Par catégorie de produits, l'alimentation et les boissons représentaient 37,54 % de la taille du marché de la logistique FMCG en Amérique du Nord en 2025, tandis que les médicaments sans ordonnance et les soins de santé devraient enregistrer le CAGR le plus élevé de 5,15 % entre 2026 et 2031.
- Par canal de distribution, les canaux hors ligne étaient en tête avec une part de 65,83 % en 2025, et les canaux en ligne devraient se développer à un CAGR de 5,28 % entre 2026 et 2031.
- Par pays, les États-Unis contrôlaient 87,18 % des revenus régionaux en 2025, et le Mexique devrait progresser à un CAGR de 4,95 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte demande en matière de commerce électronique et d'exécution omnicanale | +1.2% | Clusters métropolitains des États-Unis et du Canada, corridor de Mexico | Court terme (≤ 2 ans) |
| Expansion de la consommation d'aliments réfrigérés et surgelés | +0.9% | Zones urbaines des États-Unis, du Canada et du nord du Mexique | Moyen terme (2-4 ans) |
| Adoption de l'automatisation des entrepôts et de la robotique | +0.7% | États-Unis, Canada, principaux pôles manufacturiers du Mexique | Moyen terme (2-4 ans) |
| Incitations au niveau des États pour les fourgons réfrigérés électriques | +0.4% | Californie, New York, Colombie-Britannique, Ontario | Long terme (≥ 4 ans) |
| Analyses hebdomadaires des points de vente pilotées par l'IA améliorant le réapprovisionnement | +0.5% | Réseaux de distribution des États-Unis et du Canada | Court terme (≤ 2 ans) |
| Consolidation des fonds de placement immobilier en entreposage frigorifique libérant des capacités | +0.6% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte demande en matière de commerce électronique et d'exécution omnicanale
Les ventes d'épicerie en ligne aux États-Unis ont atteint 47,2 milliards USD en 2024, en hausse de 12,9 % par rapport à 2023[1]. Les stocks se trouvent désormais dans des centres de distribution régionaux, des sites de micro-exécution et des arrière-boutiques, obligeant les entreprises logistiques à orchestrer des expéditions fractionnées qui contournent les modèles traditionnels en étoile. Walmart a installé des nœuds automatisés de micro-exécution en 2024, montrant comment les détaillants internalisent la complexité du dernier kilomètre et poussent les prestataires logistiques tiers vers une automatisation équivalente. Les dark stores compriment les rayons de livraison en dessous de 15 miles, doublant les cycles des fourgons réfrigérés pendant les périodes de pointe et resserrant la capacité de la chaîne du froid urbaine. Les prestataires répondent en superposant le routage en temps réel avec la télémétrie de température pour protéger les commandes mixtes ambiantes et réfrigérées. Les applications de livraison rapide intensifient la volatilité de la fréquence, de sorte que les transporteurs déploient une planification dynamique de la main-d'œuvre pour maintenir les niveaux de service sans heures supplémentaires excessives.
Expansion de la consommation d'aliments réfrigérés et surgelés
La consommation par habitant d'aliments surgelés aux États-Unis est passée à 58,3 livres en 2024 contre 56,1 livres un an plus tôt. Les promoteurs ont ajouté 85 millions de pieds cubes d'entreposage frigorifique en 2024, mais le taux d'occupation est resté supérieur à 90 % dans le sud de la Californie et dans la région de Dallas-Fort Worth. Lineage Logistics a levé 4,4 milliards USD en juillet 2024 pour développer sa capacité à température contrôlée, signalant une confiance soutenue des investisseurs. La demande de logistique de thérapie cellulaire à -80 °C accélère les mises à niveau vers des chambres à congélateurs ultra-basse température et des sauvegardes à azote liquide. Les marques de restauration étendent leurs gammes de menus surgelés qui nécessitent une surgélation stricte et une intégrité de cross-docking, permettant des services premium à délai défini. Les écarts persistants entre l'offre et la demande permettent aux entrepôts de négocier des contrats pluriannuels avec des clauses de répercussion de l'énergie indexées sur l'inflation[2].
Adoption de l'automatisation des entrepôts et de la robotique
GXO a déployé plus de 1 000 robots mobiles autonomes en Amérique du Nord en 2024, réduisant les heures de travail de préparation de commandes de 30 % et créant des fenêtres de fonctionnement de 24 heures pour les centres de distribution d'épicerie. Les grilles AutoStore maximisent l'utilisation cubique, permettant aux opérateurs de tripler les stocks dans les empreintes existantes tout en évitant les baux en terrain vierge. Les moteurs de positionnement par intelligence artificielle repositionnent les unités de gestion des stocks à forte rotation près des postes d'emballage, réduisant les secondes par commande et augmentant le débit sur des millions de préparations. Les dépenses en capital de 5 à 20 millions USD par site favorisent les prestataires logistiques tiers bien capitalisés qui intègrent le financement dans des contrats pluriannuels, tandis que les acteurs régionaux restent semi-manuels et risquent des pénalités d'accord de niveau de service lors des pics de demande. La robotique réduit également les taux de blessures, diminuant les coûts d'indemnisation et améliorant la fidélisation de la main-d'œuvre.
Incitations au niveau des États pour les fourgons réfrigérés électriques
Le programme de bons de la Californie a engagé 398 millions USD en 2024 pour subventionner les camions électriques de classe 4 à 8, réduisant la prime de prix par rapport aux unités diesel à moins de 15 %. Transports Canada a offert 2,75 milliards CAD (2 milliards USD) en subventions pour les flottes électrifiant au moins 25 % de leurs unités réfrigérées d'ici 2027. Les plateformes de batteries actuelles prennent en charge des autonomies urbaines de 150 miles tout en maintenant des paramètres de cargaison de 2 °C à 8 °C, de sorte que l'adoption se concentre sur les routes urbaines où le freinage par récupération d'énergie étend l'autonomie. La parité des coûts totaux est attendue d'ici 2028 sur les marchés où les tarifs d'électricité sont inférieurs à 0,12 USD/kWh, mais les nœuds ruraux font encore face à des lacunes en matière d'infrastructure de recharge qui retardent un déploiement plus large. Les premiers adoptants utilisent des flottes zéro émission pour atteindre les objectifs de portée 3 des détaillants et remporter des contrats différenciés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de conducteurs et hausse des coûts de fret | -0.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Goulots d'étranglement de la capacité d'entreposage frigorifique et prix de l'énergie | -0.6% | Zones métropolitaines des États-Unis, centres urbains du Canada | Moyen terme (2-4 ans) |
| Incertitude de la politique tarifaire retardant la modernisation des technologies de l'information | -0.3% | Corridors frontaliers États-Unis-Mexique, routes transfrontalières Canada-États-Unis | Court terme (≤ 2 ans) |
| Silos de données hérités entravant la visibilité transfrontalière | -0.4% | Couloirs commerciaux États-Unis-Mexique, États-Unis-Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de conducteurs et hausse des coûts de fret
L'Association américaine du transport routier a recensé un déficit de 78 000 conducteurs en 2024, avec un taux de rotation chez les principaux transporteurs de charge complète dépassant 90 %. Les tarifs au comptant pour les véhicules réfrigérés ont atteint en moyenne 2,85 USD/mile au premier trimestre 2025, en hausse de 8 % d'une année sur l'autre. Les missions de transport réfrigéré longue distance font face à une pénurie de candidats car les trajets de plusieurs jours limitent le temps à domicile, de sorte que les transporteurs se tournent vers des trajets régionaux, réduisant la capacité de la chaîne du froid longue distance. Les hausses de tarifs contractuels de 6 à 7 % en 2024 ont pénalisé les grossistes en épicerie liés à des contrats de vente au détail à prix fixe. Les expéditeurs répondent en transférant les chargements éligibles vers le transport ferroviaire intermodal malgré des délais de transit plus longs[3].
Goulots d'étranglement de la capacité d'entreposage frigorifique et prix de l'énergie
Le taux d'occupation a dépassé 90 % dans le sud de la Californie, la région de Dallas-Fort Worth et Savannah en 2024. Les prix du gaz naturel ont atteint en moyenne 2,95 USD par MMBtu en 2024 contre 2,53 USD en 2023, augmentant les dépenses en services publics de 12 % pour les systèmes à base d'ammoniac. L'électricité industrielle en Californie a atteint 0,18 USD/kWh, incitant à des retrofits solaires avec batteries pour limiter l'exposition. Les révisions de zonage allongent les cycles de permis à 18-24 mois, retardant le soulagement et maintenant des tarifs de palette élevés. Les opérateurs incapables de répercuter les surcharges absorbent des pertes de marge qui découragent toute expansion supplémentaire[4].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service :
les services à valeur ajoutée remodèlent les pools de margesLes services à valeur ajoutée croîtront à un CAGR de 4,87 % de 2026 à 2031, dépassant la croissance de base du transport de ligne car les marques externalisent le kitting, l'étiquetage et la logistique inverse pour raccourcir les délais de promotion. Le transport a conservé 62,96 % de la part du marché de la logistique FMCG en Amérique du Nord en 2025, mais la marchandisation réduit les marges par mile et fait pivoter la différenciation vers le suivi par interface de programmation d'application, les alertes d'exception prédictives et les tableaux de bord de durabilité. Le transport routier ancre le dernier kilomètre et les boucles régionales pour les denrées périssables nécessitant des fenêtres de livraison strictes, tandis que le transport ferroviaire intermodal sécurise des couloirs rentables au-delà de 1 500 miles. Le fret aérien reste une niche pour les produits pharmaceutiques à haute valeur, et les liaisons maritimes gèrent les importations surgelées du Mexique et du Canada.
Les équipes d'entreposage installent des mezzanines, des modules de levage vertical et des allées de préparation par éclairage dans les centres de micro-exécution urbains, augmentant le débit sans agrandir les empreintes. La plateforme Navisphere de C.H. Robinson mélange des données multimodales, un audit automatisé et une notation des transporteurs pour recadrer la gestion du transport comme un engagement de conseil stratégique. Les centres de distribution à utilisateurs partagés réduisent les dépenses en capital des clients tout en lissant les pics saisonniers sur des ensembles d'unités de gestion des stocks diversifiés. Les prestataires regroupent les flux de logistique inverse avec des options de remise en état ou d'élimination, monétisant les retours du commerce électronique et répondant aux directives d'économie circulaire. Le marché de la logistique FMCG en Amérique du Nord continue de favoriser les orchestrateurs à actifs légers qui exploitent les jumeaux numériques pour optimiser la sélection des transporteurs en temps réel.

Par contrôle de la température :
les segments réfrigérés et surgelés divergentLe fret non contrôlé en température détenait 92,12 % de la valeur 2025, mais fait face à une expansion atténuée à mesure que les produits à longue conservation arrivent à maturité. La logistique à température contrôlée devrait progresser à un CAGR de 5,40 % (2026-2031), portée par les abonnements de repas surgelés, les kits de repas frais et les mandats pharmaceutiques stricts. Les chaînes réfrigérées maintiennent 0 °C à 5 °C pour les produits laitiers, la viande et les lignes de plats prêts à consommer, exigeant une traçabilité de bout en bout et des limites strictes de temps de séjour aux points de cross-docking. Les voies surgelées, maintenues à -18 °C, nécessitent une capacité de surgélation et des navettes à palettes automatisées qui minimisent l'exposition à l'ouverture des portes.
Les modules ultra-basse température en dessous de -20 °C se développent rapidement pour les charges utiles de thérapie cellulaire et génique, bien que les volumes absolus restent faibles. Les réglementations de la FDA américaine sur l'enregistrement des températures augmentent les coûts de conformité, incitant les propriétaires plus petits à opter pour des locations de télématique ou à céder leurs actifs. Les sous-segments ambiants au sein du contrôle de la température gèrent la confiserie sensible et le vin, en utilisant des sondes à distance pour surveiller les pics estivaux. Les compresseurs écoénergétiques et les variateurs de vitesse réduisent la consommation en kilowatts, protégeant les marges des opérateurs face à la volatilité de l'électricité. Les prestataires ciblant les couloirs pharmaceutiques premium s'engagent dans des contrats plus longs qui protègent l'utilisation pendant les creux saisonniers du commerce de détail.
Par catégorie de produits :
les médicaments sans ordonnance et les soins de santé dépassent l'alimentationL'alimentation et les boissons ont contribué à hauteur de 37,54 % de la taille du marché de la logistique FMCG en Amérique du Nord en 2025, ancrées par la large distribution d'épicerie et les flux de restauration. La croissance se modère à mesure que les réseaux de distribution au détail arrivent à saturation, tandis que les médicaments sans ordonnance et les soins de santé devraient afficher un CAGR de 5,15 % entre 2026 et 2031, en s'appuyant sur le stockage conforme aux bonnes pratiques de distribution et la traçabilité sérialisée. Les marques de soins personnels exploitent le commerce électronique et les modèles directs au consommateur qui favorisent les centres d'exécution de colis avec des zones à température surveillée pour les cosmétiques. Le profil volumineux mais à faible valeur des soins ménagers pousse les prestataires logistiques tiers à optimiser le cube des remorques et à aligner les trajets de retour.
Des paniers multi-catégories émergent sous forme de hubs de micro-exécution qui co-localisent les unités de gestion des stocks de produits frais, de beauté et de vitamines, augmentant la complexité du zonage des stocks. Les lignes de médicaments sans ordonnance obtiennent des prix premium en raison des documents de validation, des audits de chaîne de garde et des redondances de la chaîne du froid. Les distributeurs alimentaires compriment les frais en négociant des engagements de couloir pluriannuels liés aux augmentations de volume de marques distributeurs chez les grands distributeurs. Les partenaires logistiques ajoutent la numérisation au niveau du lot et l'étiquetage sur emballage pour répondre aux règles de traçabilité, intégrant des revenus de service au-delà des frais de stockage de base.
Par canal de distribution :
la pénétration en ligne s'accélèreLes canaux hors ligne commandaient une part de 65,83 % en 2025, mais le canal en ligne devrait progresser à un CAGR de 5,28 % entre 2026 et 2031, à mesure que les boîtes d'abonnement, les vitrines de marques directes et le commerce rapide remodèlent la demande. Les préparations au niveau du colis multiplient les points de contact de la main-d'œuvre et réduisent le poids moyen des commandes, pesant sur les marges par unité à moins d'être compensées par l'automatisation. Le déploiement du retrait d'épicerie en ligne de Walmart dans 4 000 magasins américains en 2024 montre comment les détaillants fusionnent les interfaces numériques avec l'immobilier traditionnel.
Les applications de commerce rapide promettent une livraison en 15 minutes dans des zones de 2 miles, obligeant les prestataires logistiques tiers à ouvrir des sites satellites dans des grilles urbaines denses et à maintenir des stocks ambiants et réfrigérés fractionnés dans des assortiments de 100 unités de gestion des stocks. Les marques directes au consommateur contournent les grossistes en expédiant depuis des nœuds à client unique, mais à mesure que les volumes augmentent, elles migrent vers des hubs de prestataires logistiques tiers partagés pour bénéficier de remises sur le fret. Les supermarchés hors ligne améliorent le merchandising expérientiel pour préserver le trafic en magasin, en mélangeant des plats préparés, des dégustations et des cliniques de santé pour conserver leur part. Les planificateurs logistiques rééquilibrent la fréquence des routes, ajoutant des fenêtres de micro-livraison pour répondre aux créneaux de retrait en bordure de trottoir tout en limitant les miles à vide.
Analyse géographique
Marché de la logistique des produits de grande consommation aux États-Unis
Les États-Unis ont dominé avec 87,18 % de la part du marché de la logistique des produits de grande consommation en Amérique du Nord en 2025, soutenus par 3,6 milliards de pieds cubes de capacité d'entreposage frigorifique et de denses corridors multimodaux desservant les réseaux de distribution côte côte. La pénétration du commerce électronique alimentaire a atteint 15,8 % du total des ventes en 2024, incitant les transporteurs à disperser les stocks dans des nœuds de micro-fulfillment, des centres de distribution périurbains et des plateformes de transbordement rurales. La Californie a alloué 398 millions USD en bons d'achat en 2024 pour des camions frigorifiques électriques, accélérant l'adoption du dernier kilomètre à zéro émission dans les métropoles de Los Angeles et de San Francisco. Le port de Los Angeles a traité 9,2 millions d'EVP en 2024, les conteneurs réfrigérés représentant 8 % du débit, ce qui a mis sous pression le stockage frigorifique intérieur lors des pics d'importation.
Marché de la logistique des produits de grande consommation au Canada
Le Canada bénéficie de la concentration de sa population dans le corridor Toronto-Montréal-Vancouver, où le taux d'occupation des entrepôts frigorifiques a dépassé 88 % en 2024, mais les transports longue distance vers les Prairies et les provinces maritimes font augmenter le coût par palette. Le programme de 2,75 milliards CAD (1,91 milliard USD) de Transports Canada subventionne les flottes électriques de poids moyens et lourds, favorisant l'adoption précoce de fourgons frigorifiques à zéro émission. Les échanges commerciaux bilatéraux avec les États-Unis ont atteint 763 milliards CAD (560 milliards USD) en 2024, les produits de grande consommation représentant près de 18 % de la valeur. L'harmonisation des règles de sécurité alimentaire réduit les retards d'inspection, mais les perturbations hivernales détournent encore le fret vers le rail transfrontalier lorsque les routes sont fermées.
Marché de la logistique des produits de grande consommation au Mexique
Le Mexique devrait enregistrer un TCAC de 4,95 % entre 2026 et 2031, la délocalisation de proximité orientant l'assemblage de biens de consommation vers les corridors de Monterrey, Querétaro et Guadalajara. Les investissements directs étrangers ont atteint 36,1 milliards USD en 2024, les entreprises de biens de consommation captant 22 % des entrées de capitaux. Les délais d'attente aux frontières de Laredo et d'El Paso ont été en moyenne de 2,4 heures en 2024, contre 3,1 heures en 2023, réduisant le risque de détérioration des denrées périssables. La superficie d'entreposage frigorifique totalise 180 millions de pieds cubes, fortement concentrée dans la métropole de Mexico ; les villes secondaires s'appuient sur des remorques isothermes et des blocs de glace, ce qui soulève des défis en matière de contrôle qualité. Les marchés du transport routier fragmentés, dominés par de petits propriétaires-exploitants, freinent l'adoption de la télématique, mais l'harmonisation des règles imposée par l'ACEUM encourage la modernisation des flottes avec des systèmes GPS et des sondes de température.
Paysage réglementaire
La logistique alimentaire et OTC/santé en Amérique du Nord est façonnée par un renforcement des exigences de traçabilité et de transport sanitaire, ce qui augmente les attentes en matière de documentation et de saisie de données pour les transporteurs, entrepôts et 3PL gérant du fret mixte ambiant et à température contrôlée. Aux États-Unis, les exigences de la FDA pour la règle de traçabilité alimentaire de la Food Safety Modernization Act (FSMA) (FSMA 204) définissent des événements de suivi critiques et des éléments de données clés pour certains aliments, et la FDA a fixé la date de conformité obligatoire au 20 juillet 2028 après une prolongation de 30 mois par rapport à l'échéance initiale de janvier 2026. Cela allonge le délai de mise en œuvre pour les expéditeurs et prestataires logistiques afin de standardiser la tenue de registres électroniques.
La conformité opérationnelle quotidienne continue également d'être régie par les contrôles de transport sanitaire, notamment des procédures écrites et des registres pour le nettoyage, la désinfection et l'inspection des équipements de transport alimentaire, ainsi que la documentation des contrôles de température au titre du 21 CFR 1.908. Sur le plan commercial, les chaînes d'approvisionnement intégrées des biens de grande consommation couvrant les États-Unis, le Canada et le Mexique font face à une incertitude supplémentaire liée au cycle d'examen de l'USMCA de 2026. En conséquence, les parties prenantes accordent une importance accrue à la documentation d'origine et à la visibilité transfrontalière pour gérer le risque d'inspection et les évolutions politiques potentielles susceptibles d'affecter l'acheminement, les tampons de stock et la planification de la capacité des transporteurs sur les principaux corridors.
Analyse de la chaîne de valeur
La chaîne de valeur commence avec les fabricants de biens de grande consommation et les propriétaires de marques qui s'approvisionnent en matières premières et emballages, les transforment en produits finis, et poussent les stocks dans des réseaux de distribution desservant les canaux de l'épicerie, du commerce de masse, de proximité, de la pharmacie et du commerce électronique. L'exécution logistique couvre ensuite le transport entrant et sortant (chargement complet, LTL, rail intermodal et transport aérien limité pour les produits de santé à haute valeur) ainsi que l'entreposage (centres de distribution ambiants, installations réfrigérées et congelées, et nœuds de micro-exécution urbains). Les grands 3PL/4PL et spécialistes de la chaîne du froid, dont Americold, C.H. Robinson, GXO, J.B. Hunt, Kuehne+Nagel, Ryder et XPO, fournissent la gestion du transport, le transport dédié, le stockage frigorifique, l'exécution des commandes et des services à valeur ajoutée tels que l'étiquetage, le kitting et le traitement des retours.
Les couches de soutien comprennent les ports et points d'entrée frontaliers, les fournisseurs de technologies permettant les WMS/TMS et la traçabilité, ainsi que des organismes du secteur tels que Consumer Brands Association, FMI, NASCO et Food Shippers of America, qui coordonnent les normes et les initiatives de résilience. En 2024-2025, les points de friction ont inclus des risques de perturbation liés aux actions ouvrières dans les ports, susceptibles de créer de la congestion et des retards de stock, ainsi que des pannes des systèmes douaniers transfrontaliers ou des inspections renforcées pouvant ralentir les périssables sensibles au temps. En réponse, les parties prenantes intensifient le partage de données multi-niveaux via des programmes tels que le Freight Logistics Optimization Works (FLOW), piloté par le Département des Transports des États-Unis, et investissent dans l'automatisation et la visibilité afin de réduire les transferts manuels et de renforcer la gestion des exceptions à travers les nœuds du réseau.
Paysage concurrentiel
Une fragmentation modérée définit le marché de la logistique FMCG en Amérique du Nord, avec les géants de l'entreposage frigorifique à actifs lourds Lineage Logistics et Americold ancrant des empreintes nationales tandis que les prestataires logistiques tiers de niveau intermédiaire se taillent des niches régionales autour de produits spécialisés. Les plateformes de capital-investissement ont conclu de multiples acquisitions en 2024-2025 pour forger des réseaux côte à côte, poussant les opérateurs indépendants à envisager des partenariats d'échelle. L'introduction en bourse de Lineage à 4,4 milliards USD en juillet 2024 finance des retrofits d'automatisation et de nouvelles installations dans les zones de chalandise sous-desservies du nord-ouest du Pacifique et du sud-est.
GXO a installé plus de 1 000 robots pour réduire les temps de préparation, soulignant la technologie comme un champ de bataille clé. Les courtiers de fret numériques appliquent l'apprentissage automatique pour les couloirs de camions à plateau sec, mais peinent à vérifier la conformité réfrigérée, laissant de la place aux acteurs établis offrant des protocoles de chaîne du froid validés. Des opportunités de marché inexploitées émergent dans la logistique à ultra-basse température pour les thérapies cellulaires et l'exécution d'épicerie en 15 minutes autour des centres-villes denses. Les transporteurs se différencient grâce à la réfrigération écoénergétique, aux entrepôts alimentés par des énergies renouvelables et aux rapports environnementaux, sociaux et de gouvernance qui répondent aux audits de portée 3 des détaillants.
Les mandats relatifs aux heures de service et aux enregistreurs de données électroniques standardisent la conformité des conducteurs à travers les frontières, de sorte que la qualité de service et la résolution des exceptions deviennent les principaux leviers concurrentiels. Schneider National remplace le plus petit acteur régional Brimich Logistics en tant que transporteur réfrigéré plus pertinent avec une couverture nationale et un transport sous contrat dédié. Les acteurs du marché investissent dans des lacs de données qui fusionnent les flux des systèmes de gestion d'entrepôt, des systèmes de gestion du transport et des points de vente, permettant des analyses par intelligence artificielle qui signalent les retards avant qu'ils ne se transforment en ruptures de stock. Les prestataires incapables de financer des transformations numériques font face à une érosion des marges et à un risque d'acquisition.
Leaders du secteur de la logistique FMCG en Amérique du Nord
-
C.H. Robinson
-
Americold
-
DHL Group
-
XPO, Inc.
-
Kuehne+Nagel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique des produits de grande consommation en Amérique du Nord Entreprises couvertes dans ce rapport
- Americold
- Brimich Logistics
- C.H. Robinson
- Ceva Logistics
- DHL Group
- DSV A/S
- Expeditors International
- FedEx
- GEODIS
- GXO Logistics
- Hellmann Worldwide Logistics
- Hub Group
- J.B. Hunt Transport Services
- Kenco Group
- Kenco Logistics
- Kuehne + Nagel
- Lineage Logistics
- NFI Industries
- Penske Corporation
- Rhenus Logistics
- Ryder System
- Saddle Creek Logistics Services'
- Total Quality Logistics
- XPO, Inc.
Opportunités de marché et perspectives d'avenir
Les déploiements à grande échelle d'infrastructures de distribution et de chaîne du froid élargissent le périmètre adressable pour l'automatisation, le stockage multi-température et des cycles de réapprovisionnement plus rapides liés au commerce de détail omnicanal. En 2026, on peut citer l'exemple de Nestle USA, qui ouvre un centre de distribution automatisé de 330 millions USD et de 700 000 pieds carrés à Arvin, en Californie, doté de la technologie ASRS, et d'Ahold Delhaize USA, qui a entamé la construction d'un centre de distribution d'environ 860 millions USD à Burlington, en Caroline du Nord, avec une capacité fraîche et surgelée prévue à une échelle supérieure à un million de pieds carrés. Ensemble, ces projets révèlent un espace d'opportunité actif pour les 3PL et intégrateurs dans la conception d'installations, les rétrofits d'automatisation, la mise en service et les basculements de réseau nécessitant une continuité de service.
L'orchestration numérique et les nouveaux modèles opérationnels créent également des opportunités de service là où les réseaux de biens de grande consommation font face à des contraintes de main-d'œuvre et des fenêtres de service plus serrées. UNFI a annoncé avoir achevé un déploiement à l'échelle du réseau d'une plateforme de planification de chaîne d'approvisionnement alimentée par l'IA et l'expansion de la gestion de flotte pilotée par l'IA en 2026, reflétant une demande pour une planification intégrée associée à une visibilité d'exécution reliant les signaux de point de vente au réapprovisionnement et à l'acheminement. En parallèle, PepsiCo a confirmé l'expansion des opérations de camionnage autonome avec Gatik dans des États tels que le Texas et l'Arizona, ce qui soutient la demande de voies de moyenne distance dédiées et répétables, assorties de contrôles de conformité. Avec la date de conformité de la FSMA 204 fixée au 20 juillet 2028, les prestataires logistiques capables d'opérationnaliser des registres de traçabilité électroniques triables à travers les flux de réception, de stockage et de transport disposent d'une voie de commercialisation dans les catégories alimentaires où l'étendue de la traçabilité est la plus élevée.
Développements industriels récents dans Marché de la logistique des produits de grande consommation en Amérique du Nord
- Juin 2026 : l'acquisition de DeSpir Logistics par C.H. Robinson pour environ 75 millions USD élargit les capacités de transport et de sécurité pour les marchandises à haute valeur et à haut risque. L'opération ajoute des contrôles spécialisés applicables aux mouvements sensibles de biens de grande consommation et de produits OTC/santé, où le risque de vol, la chaîne de garde et la réponse aux exceptions sont des différenciateurs commerciaux.
- Mai 2026 : Americold Realty Trust et EQT ont annoncé une coentreprise de 1,3 milliard USD pour posséder et exploiter 12 installations de stockage frigorifique en Amérique du Nord, totalisant environ 124 millions de pieds cubes. La transaction accroît l'accès à une capacité de chaîne du froid institutionnelle à grande échelle et soutient des mises à niveau à l'échelle du portefeuille importantes pour la sécurité alimentaire, la gestion de l'énergie et la constance du service.
- Février 2026 : DHL Supply Chain a signé un protocole d'accord avec RLCold pour développer plus de cinq millions de pieds carrés de centres de distribution multi-température pour la logistique de la chaîne du froid alimentaire et des boissons en Amérique du Nord. Le partenariat vise une expansion plus rapide des surfaces de stockage frigorifique modernes et offre une voie vers une densité de réseau accrue dans les marchés contraints par les délais de permis et une forte occupation.
Marché de la logistique des produits de grande consommation en Amérique du Nord Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché couvre les services logistiques tiers qui déplacent, stockent et traitent les produits de grande consommation à travers l'Amérique du Nord, du transport entrant aux activités de distribution soutenant l'exécution des commandes en commerce de détail et en commerce électronique.
Exclusions du périmètre : sont exclus la logistique interne réalisée directement par les fabricants ou les détaillants de produits de grande consommation, ainsi que les revenus des coursiers colis non liés aux chaînes d'approvisionnement FMCG.
Aperçu de la segmentation
- Par service (valeur)
- Transport
- Route
- Rail
- Air
- Maritime
- Entreposage et distribution
- Services à valeur ajoutée
- Transport
- Par contrôle de la température (valeur)
- Température contrôlée
- Réfrigéré (0-5 °C)
- Surgelé (-18-0 °C)
- Ambiant
- Très basse température / ultra-basse température (inférieure à -20 °C)
- Non contrôlé en température
- Température contrôlée
- Par catégorie de produits (valeur)
- Alimentation et boissons
- Soins personnels
- Soins ménagers
- Médicaments sans ordonnance et soins de santé
- Autres
- Par canal de distribution (valeur)
- En ligne
- Hors ligne
- Par pays (valeur)
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir la base du dimensionnement, nous commençons par cartographier la demande en logistique FMCG à partir de signaux mesurables de fret et d'entreposage aux États-Unis, au Canada et au Mexique. Des sources publiques sont utilisées pour ancrer le modèle, telles que le Bureau du recensement des États-Unis (commerce de gros et de détail), les ensembles de données du Bureau des statistiques des transports et du USDOT, les tableaux de transport et de commerce de Statistique Canada, et les indicateurs INEGI du Mexique. Lorsque la catégorie est fortement axée sur l'alimentation, des sources telles que l'USDA et la FDA fournissent un contexte sur les volumes, les exigences de conformité et les conditions de manutention.
Nous intégrons ensuite les dépôts réglementaires des entreprises, les présentations aux investisseurs, les statistiques des principaux ports et aéroports, ainsi que les publications des associations de logistique et de transport routier pour comprendre les évolutions de prix et de mix de services. Pour le nettoyage des données et les vérifications croisées, nous consultons également des abonnements payants fournissant des données financières et des actualités d'entreprises, des lectures d'importations et d'exportations au niveau des expéditions, ainsi que le suivi des contrats et des appels d'offres, qui permettent de valider la direction des tarifs et les ajouts de capacité. Les données documentaires ne sont pas exhaustives, et de nombreuses autres sources publiques et payantes ont été examinées pour valider les hypothèses et combler les lacunes de données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour confirmer quelle part des dépenses FMCG transite par la logistique externalisée, et comment cette part évolue selon les besoins en température, la distribution en ligne par rapport à la distribution hors ligne, et la gestion transfrontalière. Nous avons échangé avec un ensemble de prestataires logistiques, d'exploitants d'entrepôts, de transporteurs et d'acheteurs de chaînes d'approvisionnement FMCG dans toute la région, afin de vérifier et d'ajuster les hypothèses relatives aux taux d'utilisation, aux taux d'attachement des services et aux évolutions de prix.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 61 % | Responsables fonctionnels/d'unité : 41 % |
| Acteurs de plus petite taille : 14 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base utilise une approche descendante dans laquelle la demande FMCG est reconstituée à partir de l'activité de fret régionale et de l'intensité des services logistiques, puis filtrée par le taux de pénétration de l'externalisation pour le transport, l'entreposage et la distribution. En pratique, nous relions le bassin de demande à des indicateurs tels que les tendances des ventes d'épicerie et de soins personnels, les flux d'importation et d'exportation de produits emballés, les ajouts de capacité d'entreposage frigorifique, ainsi que la direction des tarifs de transport par camion complet et d'entreposage. Étant donné que les produits de grande consommation sont sensibles au temps, la part sous température contrôlée et les exigences d'exécution du commerce électronique ont été traitées comme des indicateurs clés qui modifient le mix de services et le revenu moyen par unité déplacée.
Pour maintenir des totaux réalistes, nous effectuons des vérifications ascendantes sélectives, telles que des métriques de prix par position de palette et de débit pour l'entreposage, ainsi que des répartitions de revenus par mode déduites des communications des prestataires et des vérifications de canaux. Lorsqu'un sous-segment manquait de données de volume public fiables, les lacunes ont été comblées en utilisant des indicateurs de substitution (croissance de la capacité, plages d'utilisation et indices de tarifs), puis retestées par des entretiens. Pour les prévisions, une analyse de scénarios a été appliquée autour de la normalisation des tarifs, des frictions transfrontalières et des stratégies de gestion des stocks, puis le scénario final a été aligné sur la vision la plus partagée par les opérateurs et les expéditeurs.
Cycle de validation des données et de mise à jour
Les résultats sont validés par des vérifications de cohérence entre les services, les zones géographiques et le temps, puis comparés à des signaux indépendants tels que les indices de tarifs, les annonces de capacité, ainsi que les séries commerciales et de fret. Si un écart important apparaît sans être étayé par ces indicateurs, les hypothèses sont réexaminées et les experts concernés sont recontactés avant validation. Un processus de révision en plusieurs étapes est suivi afin que les calculs, les unités et le calendrier des devises soient vérifiés par un autre analyste.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs modifient les tarifs, la capacité ou les flux commerciaux. Avant la livraison, une actualisation finale est réalisée afin que les clients reçoivent la vue la plus récente correspondant toujours au primètre défini et à la logique du modèle.
Estimation du marché de la logistique FMCG en Amérique du Nord par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la logistique FMCG peuvent sembler très éloignées les unes des autres, car chaque éditeur peut utiliser un périmètre de services différent, une base temporelle différente pour la tarification, et un traitement différent de l'activité sous température contrôlée. L'année sélectionnée, le calendrier de conversion des devises et la question de savoir si les flux transfrontaliers sont comptabilisés comme des dépenses logistiques complètes ou uniquement comme des tronçons domestiques créent également des différences notables.
Le tableau présente un écart qui provient principalement de ce qui est comptabilisé comme revenu de la logistique FMCG par rapport aux dépenses logistiques adjacentes qui ne touchent les produits de grande consommation qu'indirectement, et de la façon dont l'exécution en ligne est valorisée dans le modèle. Certaines estimations intègrent également le transport et les opérations d'entreposage en interne, ou appliquent une courbe unique d'escalade des prix qui ne reflète pas le calendrier de renouvellement des contrats et l'assouplissement des tarifs selon les modes.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 352,62 milliards USD (2025) | |
| Association professionnelle A | 330,00 milliards USD (2025) | Souvent ancrée sur l'activité de transport déclarée par les membres, ce qui peut sous-estimer l'entreposage externalisé, la distribution et les services à valeur ajoutée liés aux flux FMCG. |
| Revue spécialisée B | 390,00 milliards USD (2025) | Utilise généralement des dépenses logistiques de détail plus larges et applique une inflation tarifaire mixte, ce qui peut inclure des catégories non-FMCG et surestimer les revenus d'exécution du commerce électronique. |
La comparaison indique que le périmètre et le calendrier de tarification sont les principaux facteurs pratiques de l'écart, et dans le modèle de Mordor Intelligence, les revenus ne sont comptabilisés que lorsqu'ils sont liés au transport externalisé de produits de grande consommation, à l'entreposage, à la distribution et aux services à valeur ajoutée connexes en Amérique du Nord. En maintenant des données traçables par rapport aux signaux commerciaux, de fret, de capacité et de tarifs, le chiffre final reste reproductible et plus facile à réconcilier lorsque de nouvelles données arrivent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique FMCG en Amérique du Nord en 2026 ?
Le marché de la logistique FMCG en Amérique du Nord est évalué à 367,74 milliards USD en 2026 et devrait atteindre 445,61 milliards USD d'ici 2031, enregistrant un CAGR de 3,92 % sur la période 2026–2031.
Quel segment de service connaît la croissance la plus rapide d'ici 2031 ?
Les services à valeur ajoutée figurent parmi les segments de service à plus forte croissance d'ici 2031, avec un CAGR prévu de 4,87 % sur la période 2026–2031. Cette croissance est portée par l'externalisation croissante par les marques du kitting, de l'étiquetage et de la logistique inverse afin de raccourcir les délais de mise en promotion, soutenue par le suivi numérique, les alertes prédictives et les tableaux de bord de durabilité.
Quelle part les États-Unis détiennent-ils dans la logistique FMCG régionale ?
Les États-Unis détiennent une part de 87,18 % des revenus régionaux de la logistique FMCG en 2025. Cette position est attribuée à leur capacité d'entreposage réfrigéré de 3,6 milliards de pieds cubes et à leurs denses corridors multimodaux desservant les réseaux de distribution côte à côte.
Pourquoi la capacité à température contrôlée se développe-t-elle ?
La capacité sous température contrôlée se développe, portée par les abonnements aux repas surgelés, les kits de repas frais et les exigences pharmaceutiques, notamment la logistique de thérapie cellulaire à −80 °C. La consommation per capita de produits surgelés aux États-Unis a atteint 58,3 livres en 2024, avec un taux d'occupation des entrepôts frigorifiques supérieur à 90 % dans les principaux hubs malgré l'ajout de 85 millions de pieds cubes en 2024. Ce segment se développe à un CAGR de 5,40 %.
Quel sera l'impact des fourgons réfrigérés électriques sur les opérations ?
Les mandats et incitations en faveur des flottes propres, tels que la subvention de 398 millions USD de la Californie, réduisent le surcoût du diesel à moins de 15 % pour les camionnettes réfrigérées électriques. Les batteries actuelles permettent une autonomie urbaine de 150 miles à 2–8 °C, concentrant l'adoption dans les villes. La parité du coût total est attendue d'ici 2028 sur les marchés où le coût de l'électricité est inférieur à 0,12 USD/kWh.
Quel pays devrait connaître la croissance la plus rapide dans la région ?
Le Mexique devrait enregistrer une croissance notable parmi les pays d'Amérique du Nord, avec un CAGR de 4,95 % sur la période 2026–2031. Cette croissance est portée par la délocalisation de proximité de l'assemblage de biens de consommation vers les corridors de Monterrey, Querétaro et Guadalajara, ainsi que par la réduction des temps d'attente aux frontières de Laredo et El Paso.