
Taille et part de marché de la neuroendoscopie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.63 Milliards de dollars |
| Taille du Marché (2031) | 4.7 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la neuroendoscopie par Mordor Intelligence
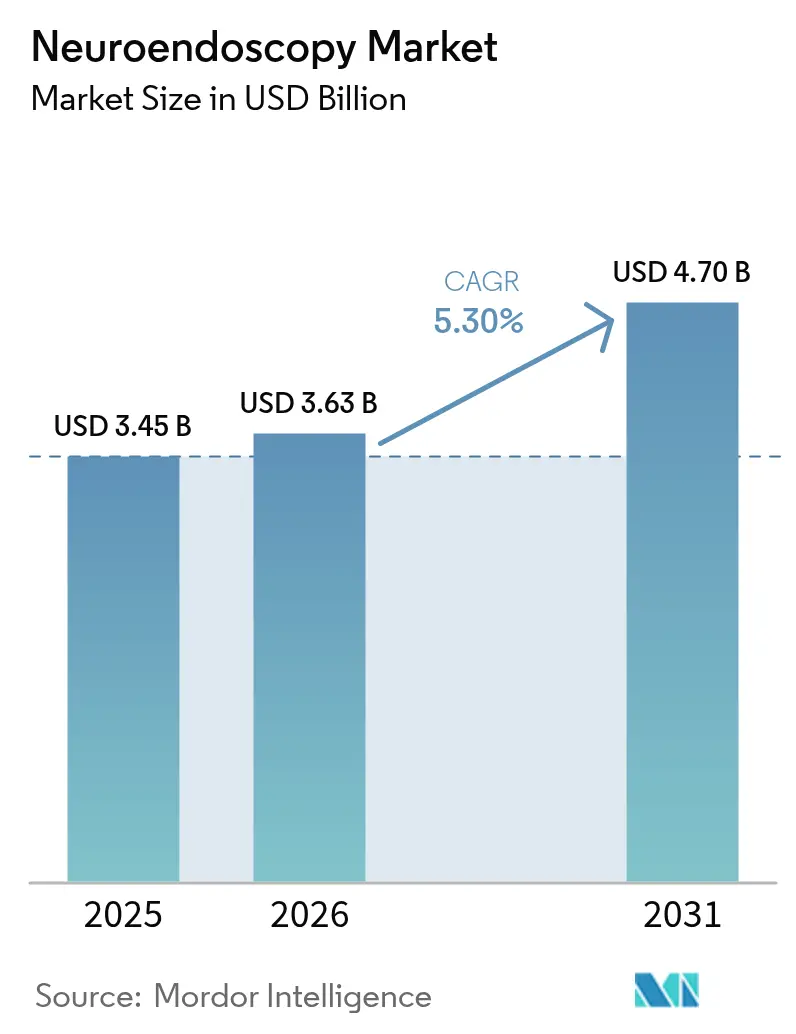
La taille du marché de la neuroendoscopie devrait passer de 3,45 milliards USD en 2025 à 3,63 milliards USD en 2026 et devrait atteindre 4,7 milliards USD d'ici 2031, à un CAGR de 5,30 % sur la période 2026-2031. Cette expansion reflète la préférence croissante pour les procédures mini-invasives qui raccourcissent la convalescence tout en préservant la fonction neurologique. La dynamique est soutenue par la fertilisation croisée entre l'optique haute définition, les logiciels de navigation, la robotique et l'analyse d'images pilotée par l'intelligence artificielle, qui élargissent ensemble les applications de la neurochirurgie endoscopique et améliorent la précision des procédures. Les instruments jetables — encore minoritaires — gagnent des parts de marché à mesure que les priorités en matière de contrôle des infections s'intensifient, et la base installée croissante de tours intégrant la navigation abaisse les barrières à l'adoption clinique. La dynamique concurrentielle reste modérément concentrée : les grandes multinationales s'appuient sur leur distribution mondiale et leur envergure en R&D, mais des entrants spécialisés progressent dans les dispositifs à usage unique et les plateformes spécifiques à la pédiatrie. Des vents contraires persistent là où les hôpitaux peinent à financer les équipements d'investissement et où la courbe d'apprentissage abrupte ralentit l'adoption par les chirurgiens, notamment en dehors des centres de premier rang.
Principaux enseignements du rapport
- Par application, les procédures transcrâniennes ont progressé à un CAGR de 9,12 % jusqu'en 2031, tandis que les techniques intraventriculaires ont conservé une part de revenus de 42,30 % en 2025.
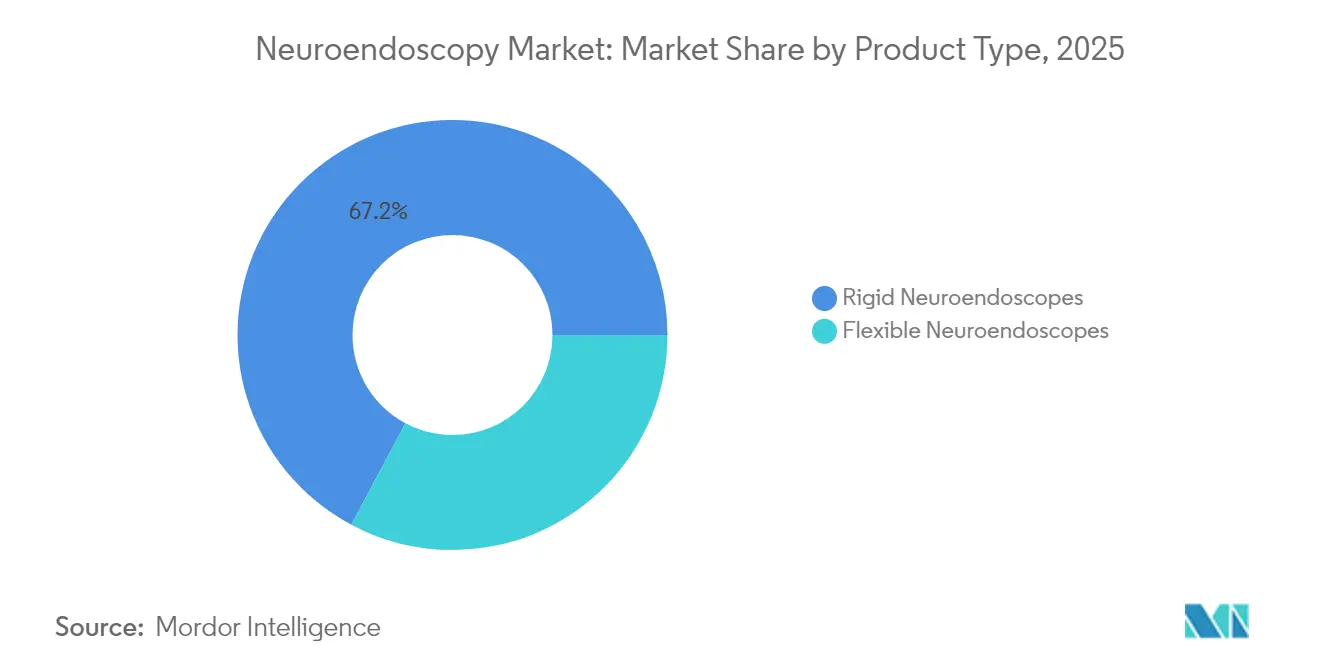
- Par type de produit, les endoscopes rigides détenaient 67,20 % de la part de marché de la neuroendoscopie en 2025 ; les endoscopes flexibles devraient progresser à un CAGR de 8,06 % jusqu'en 2031.
- Par utilisabilité, les instruments réutilisables représentaient 66,25 % de la taille du marché de la neuroendoscopie en 2025 ; la catégorie des dispositifs jetables affiche un CAGR de 7,62 % jusqu'en 2031.
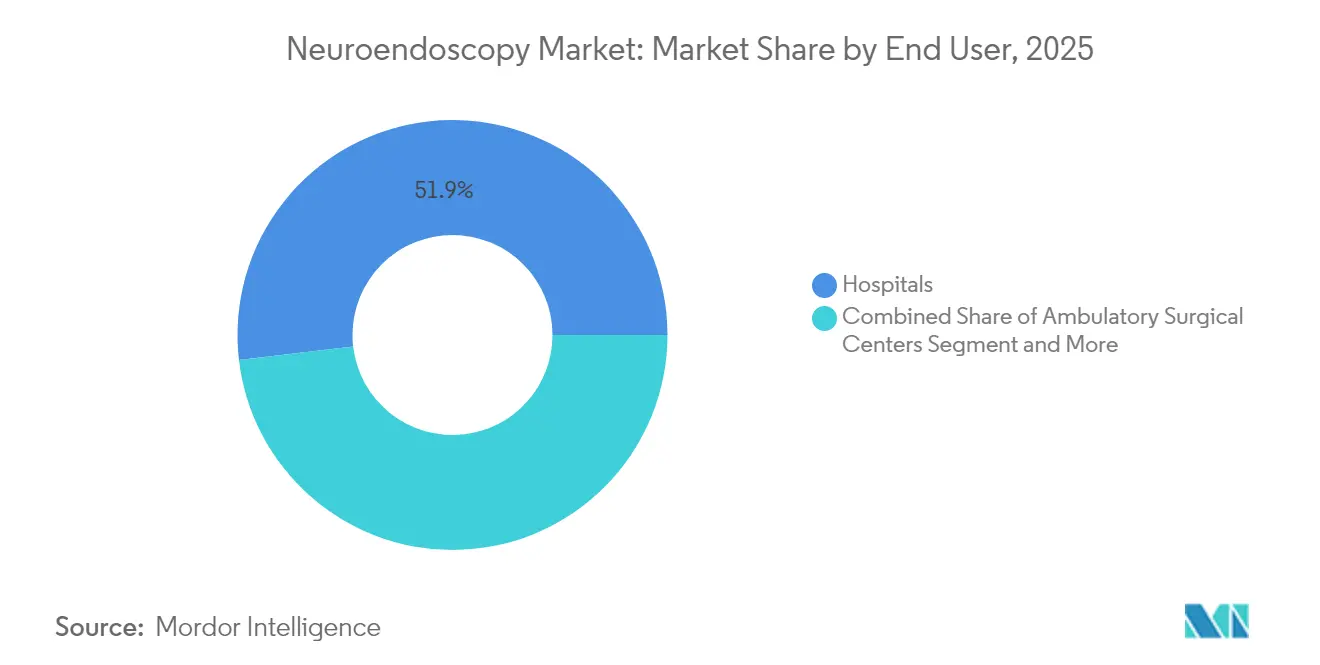
- Par utilisateur final, les hôpitaux contrôlaient 51,85 % de la taille du marché de la neuroendoscopie en 2025, tandis que les centres ambulatoires devraient afficher un CAGR de 7,74 % entre 2026 et 2031.
- Par données démographiques des patients, les adultes représentaient 69,10 % de la taille du marché en 2025 et la cohorte pédiatrique progresse à un CAGR de 7,28 % jusqu'en 2031.
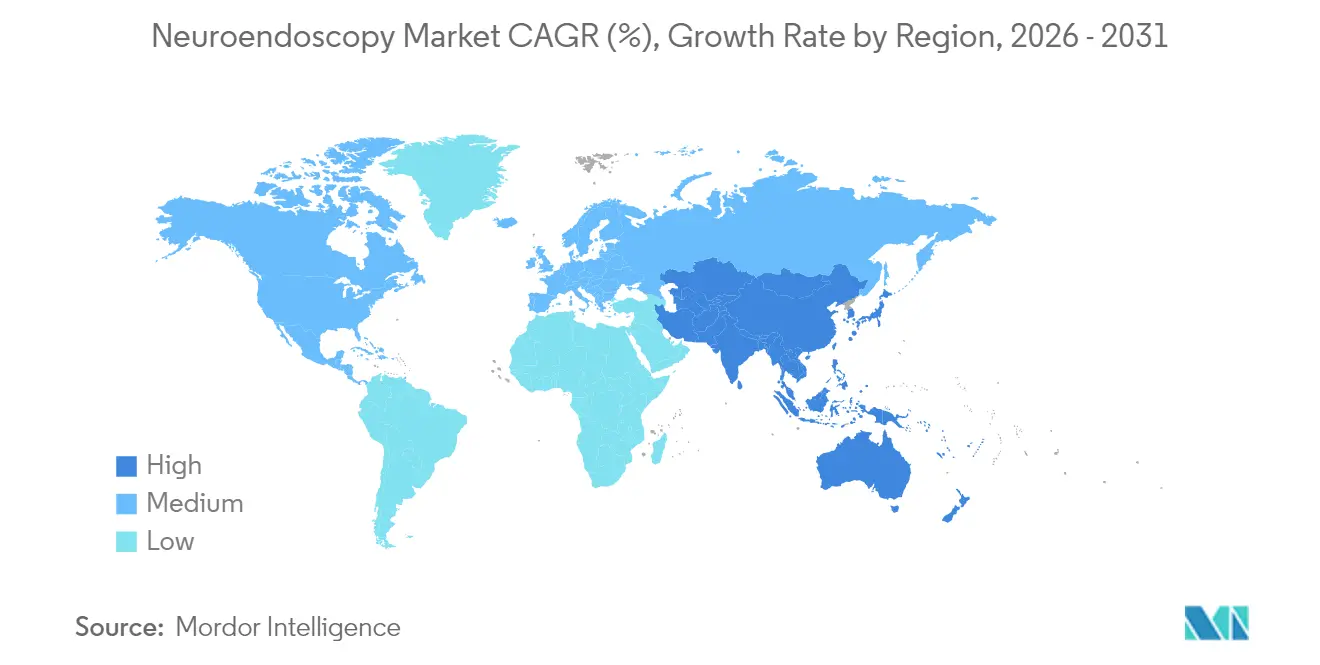
- Par géographie, l'Amérique du Nord dominait avec 37,40 % des revenus en 2025 ; l'Asie-Pacifique enregistre le CAGR régional le plus rapide à 8,83 % durant la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge mondiale croissante des tumeurs cérébrales et de la base du crâne Demande croissante de neuroendoscopie mini-invasive | +1,8 | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Avancées technologiques en optique, visualisation et navigation améliorant les résultats cliniques | +1,2 | Amérique du Nord, Europe et marchés avancés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Expansion des infrastructures de santé et de la capacité en neurochirurgie dans les économies émergentes | +1,5 | Cœur de l'Asie-Pacifique (Chine, Inde), avec des retombées vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Politiques réglementaires et de remboursement favorables soutenant l'adoption des dispositifs de neuroendoscopie | +0,9 | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Susceptibilité de la population vieillissante aux troubles neurologiques stimulant les volumes de procédures | +1,1 | Mondial, avec un impact plus élevé au Japon, en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge mondiale croissante des tumeurs cérébrales et de la base du crâne augmentant la demande de neuroendoscopie mini-invasive
La prévalence mondiale des troubles du système nerveux touche 3,8 milliards de personnes, et les tumeurs du système nerveux central imposent une morbidité croissante. Le glioblastome multiforme reste difficile à traiter, incitant les chirurgiens à adopter des approches qui réduisent la perturbation corticale tout en atteignant une résection sûre maximale. Des études cliniques publiées en 2024 montrent que les résections neuroendoscopiques nécessitent des zones de craniotomie jusqu'à 70 % plus petites que la microchirurgie conventionnelle, avec des taux d'exérèse comparablement élevés et une incidence moindre de complications. Ces résultats renforcent le virage vers les techniques mini-invasives à mesure que les volumes de cas augmentent.
Avancées technologiques en optique, visualisation et navigation améliorant les résultats cliniques
La reconstruction 3D en temps réel associée à la neuroendoscopie a amélioré la précision de la mise en place des dérivations pour l'hydrocéphalie, réduisant les complications de malposition dans de récents essais multicentriques. Des bras robotiques conçus à cet effet stabilisent l'instrumentation dans des couloirs étroits et assurent un filtrage des tremblements inférieur au millimètre, étendant l'accès à des lésions auparavant inaccessibles. Ensemble, ces avancées renforcent la confiance des chirurgiens et raccourcissent les durées opératoires dans les sites adopteurs précoces.
Expansion des infrastructures de santé et de la capacité en neurochirurgie dans les économies émergentes
La Chine et l'Inde allouent des budgets d'investissement records aux salles de neurochirurgie, et les fournisseurs nationaux lancent des endoscopes à usage unique à prix compétitif qui concurrencent les importations. L'Institut Sri Sathya Sai en Inde a démontré qu'un modèle sans frais pour le patient peut permettre de réaliser 34 000 neurochirurgies sur deux décennies avec des plateformes endoscopiques modernes, soulignant la faisabilité d'une expansion des volumes dans des contextes à ressources limitées[1]Sumit Thakar et al., « Neurochirurgie basée sur la valeur, sans frais pour le patient… », LWW.COM, lww.com.
Politiques réglementaires et de remboursement favorables soutenant l'adoption des dispositifs de neuroendoscopie
Une analyse coût-efficacité de 2024 comparant la thérapie laser guidée par IRM à la craniotomie ouverte pour la nécrose radique a rapporté un ratio coût-efficacité incrémental de –183 464 USD par QALY en raison d'une durée de séjour plus courte et de taux de complications plus faibles. Les preuves que les voies mini-invasives réduisent les dépenses alimentent les décisions de couverture des payeurs aux États-Unis et en Europe, accélérant les cycles d'acquisition d'équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement et de maintenance élevés des systèmes de neuroendoscopie avancés limitant l'adoption dans les contextes à ressources limitées | -1,2 | Mondial, avec un impact plus élevé dans les régions en développement | Moyen terme (2 à 4 ans) |
| Courbe d'apprentissage abrupte et formation limitée des chirurgiens affectant les taux d'adoption des procédures | -0,8 | Mondial, avec un impact plus élevé dans les régions disposant de moins de centres de formation spécialisés | Court terme (≤ 2 ans) |
| Préoccupations concernant le retraitement des dispositifs, la stérilité et les litiges associés | -0,6 | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement et de maintenance élevés des systèmes avancés limitant l'adoption
L'acquisition de tours prêts pour la neuronavigation, de caméras haute résolution et d'endoscopes rigides dépasse souvent le budget annuel d'équipement d'un service dans les contextes à faibles revenus. Les contrats d'étalonnage et de maintenance continus pèsent davantage sur les finances, creusant l'écart entre les établissements à revenus élevés et ceux à revenus intermédiaires où les besoins neurochirurgicaux sont en forte hausse.
Courbe d'apprentissage abrupte et formation limitée des chirurgiens affectant les taux d'adoption
La neurochirurgie endoscopique exige une dextérité dans la manipulation bimanuelles dans des champs étroits. Des enquêtes montrent qu'environ un tiers des chirurgiens hésitent à l'adopter en raison d'opportunités de formation insuffisantes et du risque perçu de complications lors des premiers cas[2]« Perspectives des chirurgiens rachidiens australiens sur la chirurgie rachidienne endoscopique », E-NEUROSPINE.ORG, e-neurospine.org. Les directeurs de programme développent des cursus basés sur la simulation, mais la capacité reste insuffisante par rapport à la demande mondiale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les endoscopes rigides dominent tandis que les dispositifs jetables gagnent en dynamismeLes endoscopes rigides ont capté 67,20 % des revenus de 2025, soutenant l'avantage de part de marché de la neuroendoscopie des systèmes offrant une optique d'une clarté cristalline adaptée aux couloirs intraventriculaires et de la base du crâne. Les endoscopes flexibles s'accélèrent à un CAGR de 8,06 % de 2026 à 2031. Les fabricants réduisent les diamètres d'extrémité distale en dessous de 4 mm et intègrent des caméras à puce en bout d'endoscope qui rivalisent avec leurs homologues réutilisables en termes de résolution. Les superpositions de réalité augmentée projettent désormais des repères anatomiques directement sur les écrans des chirurgiens, une capacité en cours d'évaluation dans des essais multicentriques.
Les avancées en optique polymère et en emballages recyclables visent à atténuer les préoccupations environnementales citées par les comités de développement durable des hôpitaux. Les premières évaluations du cycle de vie suggèrent qu'une production neutre en carbone de certains modèles à usage unique est réalisable si les intrants en énergie renouvelable dépassent 60 % de la consommation totale de fabrication. À mesure que les prix se resserrent entre les kits réutilisables haut de gamme et les ensembles jetables clés en main, les hôpitaux recalibrent leurs analyses de valeur qui tiennent compte des temps d'arrêt dus aux dommages aux endoscopes ou aux retards de décontamination.


Par utilisabilité :
les instruments réutilisables font face à des défis de durabilitéLes unités réutilisables représentent 66,25 % de la taille du marché de la neuroendoscopie en 2025 grâce à l'amortissement sur des centaines de procédures. Les protocoles de décontamination, cependant, nécessitent des flux de travail en plusieurs étapes qui augmentent les coûts de main-d'œuvre et de produits chimiques tout en exposant les établissements à des manquements à la conformité. Le NICE a mis en garde contre le fait que les endoscopes à usage unique peuvent ne pas être rentables lorsqu'une infrastructure de retraitement à haut débit existe, mais reconnaît également les défaillances de retraitement comme un point d'éclair contentieux.
Les modifications de conception industrielle — câbles lumineux détachables, fenêtres en saphir résistantes aux rayures et mécanismes d'angulation renforcés — prolongent la durée de vie des endoscopes réutilisables au-delà de 2 000 cycles, faisant évoluer les courbes de coûts en faveur de leur maintien. Les travaux parallèles sur les polymères biodégradables pour les canaux à usage unique signalent une convergence éventuelle où les critères cliniques, économiques et environnementaux pourront être satisfaits simultanément.
Par application :
les approches transcrâniennes élargissent les horizons procédurauxLes chirurgies intraventriculaires, menées par la ventriculostomie endoscopique du troisième ventricule, représentaient 42,30 % des revenus de 2025. La taille du marché de la neuroendoscopie pour les techniques transcrâniennes augmente le plus rapidement, affichant un CAGR de 9,12 % alors que les abords par trou de serrure supraorbitaire permettent l'accès aux anévrismes, méningiomes et craniopharyngiomes tout en limitant l'ablation osseuse à une ouverture moyenne de 3,77 cm. Des séries cliniques documentent 81 % de résultats favorables pour le clippage d'anévrisme avec cette approche hybride et 89 % pour les lésions occupant de l'espace.
Les voies endonasales restent essentielles pour les adénomes hypophysaires ; des cohortes randomisées ayant incorporé une sonde gastrique de réserve lors de la résection ont enregistré des nausées postopératoires plus faibles, des scores de maux de gorge réduits et des durées d'hospitalisation plus courtes. La diversification vers l'assistance aux pontages cérébrovasculaires et la fenestration des kystes intraduraux spinaux souligne l'utilité croissante, positionnant la croissance du marché de la neuroendoscopie dans de multiples sous-spécialités.
Par utilisateur final :
les centres ambulatoires stimulent la migration des procéduresLes hôpitaux ont conservé 51,85 % des revenus de 2025, car les résections tumorales complexes et les cas d'hydrocéphalie aiguë nécessitent un soutien en soins intensifs. Pourtant, les centres chirurgicaux ambulatoires enregistrent un CAGR de 7,74 % jusqu'en 2031, portés par les payeurs qui orientent les biopsies électives et les fenestrations de kystes à faible risque vers des établissements moins coûteux. Les gains d'efficacité des flux de travail — notamment la sortie le jour même et la tarification groupée — améliorent la satisfaction des patients et libèrent des lits d'hospitalisation pour des soins de plus haute acuité. Des cliniques spécialisées dédiées à la pathologie de la base du crâne ou à l'hydrocéphalie pédiatrique émergent également, tirant parti d'une expertise ciblée pour raccourcir les listes d'attente.
Les instituts académiques continuent de générer des innovations techniques et maintiennent des volumes de procédures stables mais plus modestes ; leur influence sur les recommandations et la formation des chirurgiens amplifie l'adoption en aval dans les établissements communautaires.
Par données démographiques des patients :
les applications pédiatriques affichent une croissance accéléréeLes adultes représentent 69,10 % des procédures de 2025, mais les cas pédiatriques progressent à un CAGR de 7,28 % compte tenu de la capacité de la neuroendoscopie à préserver le tissu neural en développement. La ventriculostomie endoscopique du troisième ventricule avec cautérisation du plexus choroïde rivalise désormais avec la dérivation chez les nourrissons, offrant des taux d'infection et de révision réduits. Jusqu'à 56,7 % des patients pédiatriques atteints de tumeurs cérébrales présentent une hydrocéphalie, faisant de l'endoscopie ventriculaire un élément intégral des soins multidisciplinaires. Des rapports de cas détaillent son rôle dans le traitement combiné du médulloblastome disséminé, validant davantage la polyvalence de la modalité.
Des endoscopes miniaturisés — diamètres extérieurs inférieurs à 2 mm — et des pinces à biopsie flexibles adaptées aux ventricules plus petits ont amélioré les profils de sécurité. Les lancements de dispositifs centrés sur la pédiatrie représentent donc une frontière de croissance stratégique pour les fabricants cherchant à se différencier.
Analyse géographique
Marché de la neuroendoscopie en Amérique du Nord
L'Amérique du Nord a dominé avec 37,40 % des revenus en 2025, soutenue par des réseaux hospitaliers avancés, des voies d'approbation rapides par la FDA et une forte densité de formation en neurochirurgie. Les plateformes de planification augmentées par l'IA sont de plus en plus intégrées aux systèmes de navigation, affinant les marges de résection et améliorant les taux de succès dès la première intervention.
Marché de la neuroendoscopie en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un TCAC de 8,83 % jusqu'en 2031. Le vieillissement de la population japonaise, associé à une couverture universelle, stimule des cycles de renouvellement d'équipements robustes. Les producteurs nationaux chinois, tels que Scivita Medical Technology, défient les acteurs étrangers établis, signalant un changement dans la composition des fournisseurs. L'expansion des hôpitaux publics et privés en Inde élargit l'accès aux salles d'endoscopie, tandis que les échanges de formation avec des centres mondiaux élèvent les niveaux de compétence procédurale.
Marché de la neuroendoscopie en EMEA et en Amérique latine
L'Europe maintient une part significative, les systèmes de santé nationaux encourageant les stratégies mini-invasives pour réduire les durées de séjour. Le Moyen-Orient et l'Afrique connaissent des investissements ciblés dans des centres tertiaires au sein du Conseil de coopération du Golfe et en Afrique du Sud. En Amérique latine, le Brésil et l'Argentine sont en tête de l'adoption, soutenus par des partenariats académiques et des actions caritatives ; la Fondation de sensibilisation à la neurochirurgie a démontré un impact évolutif à travers 1 985 chirurgies réalisées dans des contextes à faibles ressources.

Paysage réglementaire
Les systèmes et accessoires de neuroendoscopie sont réglementés en tant que dispositifs médicaux, l'accès au marché passant généralement par un examen préalable à la mise sur le marché et une conformité au système qualité. Aux États-Unis, le Center for Devices and Radiological Health (CDRH) de la FDA supervise l'enregistrement des établissements et la déclaration des dispositifs, et exige généralement une notification 510(k) ou, pour les indications à risque plus élevé, une Premarket Approval. Cela s'accompagne de la conformité à la réglementation sur le système de management de la qualité (21 CFR 820), qui affecte les contrôles de conception, l'étiquetage et la traçabilité post-commercialisation des endoscopes, des systèmes de caméras et des composants de navigation connectés utilisés dans les flux de travail neurochirurgicaux.
En Europe, le règlement (UE) 2017/745 (MDR) régit la mise sur le marché des dispositifs de neuroendoscopie, avec des exigences renforcées en matière de preuves cliniques, de surveillance post-commercialisation et d'évaluation de conformité par un organisme notifié. Le texte consolidé du MDR, applicable à partir de janvier 2026, reflète des ajustements en cours, et la Commission européenne a également engagé des modifications visant à alléger la charge administrative et à améliorer la disponibilité des dispositifs (y compris une proposition de 2025 visant à modifier le MDR/IVDR). En matière d'alignement des normes, la norme ISO 8600-1:2025 fournit la terminologie relative aux endoscopes ainsi que les exigences générales de sécurité et de performance, favorisant des attentes harmonisées entre fabricants et régulateurs, complétées par des efforts de convergence internationale sous l'égide de l'International Medical Device Regulators Forum (IMDRF).
Paysage concurrentiel
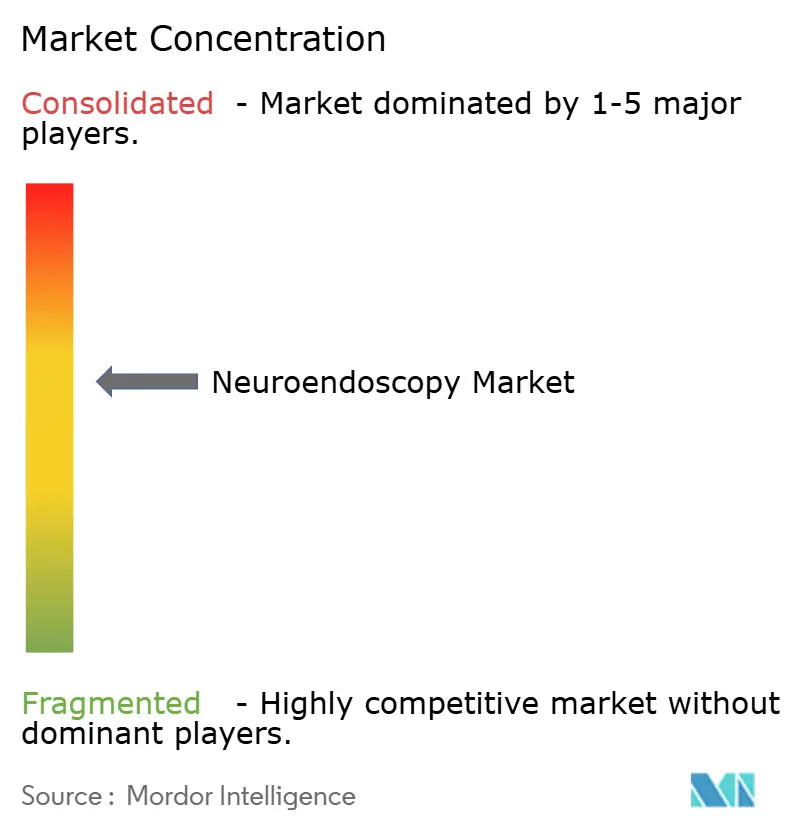
La concentration du marché est modérée : Medtronic, KARL STORZ et Olympus s'appuient sur leur portée mondiale, mais des entreprises spécialisées réduisent l'écart grâce à une R&D ciblée. L'autorisation FDA de 2024 accordée à Medtronic pour la stimulation cérébrale profonde sous anesthésie générale souligne son leadership dans les plateformes intégrées qui s'articulent avec les tours de neuroendoscopie. KARL STORZ a élargi sa gamme de visualisation à usage unique en avril 2025, ciblant les segments sensibles au contrôle des infections. ClearPoint Neuro a investi dans des systèmes stéréotaxiques guidés par IRM compatibles avec les ports endoscopiques, améliorant la surveillance de trajectoire en temps réel.
Les dépôts de brevets mettent en lumière des algorithmes de suivi d'instruments qui reconnaissent automatiquement le type et l'orientation de l'outil, promettant de réduire les déploiements sur le mauvais site et de rationaliser les journaux chirurgicaux numériques. Les challengers régionaux se concentrent sur les segments de prix inférieurs et les indications pédiatriques. Des opportunités subsistent pour concevoir des endoscopes à usage unique plus écologiques, intégrer l'imagerie par fluorescence et développer des tours portables pour les missions de neurochirurgie de terrain.
Leaders du secteur de la neuroendoscopie
Adeor Medical AG
B. Braun Melsungen AG
Clarus Medical
KARL STORZ SE & Co. KG
Machida Endoscope Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la neuroendoscopie
- Adeor Medical
- B. Braun
- Karl Storz
- Medtronic
- Olympus
- Stryker
- FUJIFILM
- Carl Zeiss
- Pentax Medical (HOYA Corp.)
- Ackermann Instrumente
- Clarus Medical
- Machida Endoscope
- Schindler Endoskopie Technologie
- Tonglu Wanhe Medical Instrument
- Visionsense
- Locamed
- Richard Wolf
- XION Medical GmbH
- Rudolf Medical GmbH

Opportunités de marché et perspectives d'avenir
L'intégration au bloc opératoire autour de la navigation, de la robotique et de la visualisation constitue un espace blanc clé pour les flux de travail de neuroendoscopie, en particulier là où les hôpitaux investissent déjà dans des tours intégrées à la navigation et des plateformes chirurgicales numériques. Aux États-Unis, Medtronic a reçu en mars 2026 l'autorisation de la FDA pour son système chirurgical Stealth AXiS destiné aux procédures crâniennes et ORL, soulignant la commercialisation continue, soutenue par les régulateurs, de la planification intégrée, de la navigation et de l'assistance robotique pouvant être associées à la visualisation endoscopique dans des corridors complexes. En juin 2026, Medtronic et KARL STORZ ont annoncé une collaboration stratégique aux États-Unis visant à intégrer les capacités de la plateforme Medtronic au matériel de visualisation de KARL STORZ, soulignant la demande d'écosystèmes interopérables plutôt que d'endoscopes autonomes. Cela crée également de la place pour les fabricants d'accessoires et les fournisseurs de logiciels capables de réduire le temps de préparation, d'améliorer l'orientation peropératoire et de standardiser la documentation des cas.
Les stratégies de produits à usage unique et axées sur le contrôle des infections restent un point de différenciation à l'achat, où la charge de retraitement, les préoccupations de stérilité et l'exposition aux litiges influencent les décisions d'achat, en particulier dans les centres à fort volume et les établissements à capacité de traitement stérile limitée. Un signal concret est l'obtention par Brain Navi Biotechnology, en juin 2026, de l'approbation de la FDA taïwanaise pour son neuroendoscope à usage unique KrystoLens, soutenant une commercialisation géographique plus large des options de neuroendoscopie jetables au-delà des marchés de première adoption. Parallèlement à la commercialisation, la dynamique de recherche autour des feuilles de route en vision par ordinateur et de la navigation en réalité mixte (y compris les travaux du projet AENEAS publiés en 2026) et des techniques entièrement endoscopiques à quatre mains rapportées dans la littérature clinique de 2026 indique une expansion des indications et une standardisation des techniques, renforçant le besoin d'instruments de plus petit diamètre, de plateformes orientées pédiatrie et de solutions de formation raccourcissant la courbe d'apprentissage tout en maintenant la sécurité dans des canaux de travail étroits.
Recent Industry Developments in Marché de la neuroendoscopie
- Juin 2026 : Medtronic et KARL STORZ ont annoncé une collaboration stratégique aux États-Unis pour intégrer les capacités de la plateforme Medtronic au matériel de visualisation endoscopique de KARL STORZ pour des solutions ORL intégrées. Cette initiative renforce l'évolution du marché vers des écosystèmes de bloc opératoire interopérables et compatibles avec la navigation, extensibles à des flux de travail proches de la neuroendoscopie. Elle accroît également la pression concurrentielle sur les systèmes de visualisation autonomes à mesure que les hôpitaux se standardisent sur des plateformes intégrées.
- Octobre 2025 : KARL STORZ a annoncé l'autorisation de la FDA pour son système d'insufflation et d'évacuation de fumée ENDOFLATOR. Bien que non spécifique à la neuroendoscopie intracrânienne, cette autorisation renforce le portefeuille américain de la société en équipements capitaux d'endoscopie soutenant la visibilité procédurale et la sécurité dans les environnements mini-invasifs. La base installée plus large peut influencer les relations d'achat groupé et de service dans les hôpitaux qui achètent plusieurs modalités d'endoscopie.
- Janvier 2024 : EndoSound a obtenu l'autorisation FDA 510(k) pour l'EndoSound Vision System, destiné au guidage par échographie haute résolution lors des procédures neuroendoscopiques. Cela élargit la commercialisation de l'imagerie complémentaire peropératoire pouvant améliorer le ciblage et la conscience situationnelle lorsque la ligne de vue optique est limitée. Cette autorisation soutient également l'intégration continue des modalités d'imagerie dans les flux de travail et les décisions d'achat en neuroendoscopie.


Marché de la neuroendoscopie Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché de la neuroendoscopie est défini comme les revenus générés par les systèmes de neuroendoscopie et les articles connexes utilisés pour les procédures, servant à visualiser et à traiter des affections à l'intérieur de la cavité crânienne par des voies d'accès mini-invasives.
Exclusions de portée : les services, les programmes de formation uniquement et les outils de neurochirurgie générale qui ne sont pas spécifiques à la neuroendoscopie sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par type de produit
- Neuroendoscopes rigides
- Vidéoscopes
- Fibroscopes
- Neuroendoscopes flexibles
- Neuroendoscopes rigides
- Par utilisabilité
- Neuroendoscopes réutilisables
- Neuroendoscopes jetables / à usage unique
- Par application (type de chirurgie)
- Neuroendoscopie transnasale
- Neuroendoscopie intraventriculaire
- Neuroendoscopie transcrâniale
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Instituts de recherche et académiques
- Par données démographiques des patients
- Adultes
- Pédiatrique
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la constitution d'une base factuelle sur l'adoption des procédures, la charge de morbidité et les contextes où la neuroendoscopie est cliniquement privilégiée, puis par la mise en correspondance avec la disponibilité des dispositifs et les habitudes d'achat. Nous avons utilisé des références publiques et officielles telles que les publications du CDC et du NIH, les statistiques sanitaires de l'OMS, les données de santé de l'OCDE, ainsi que la littérature sur les procédures et les résultats dans des revues de neurochirurgie évaluées par des pairs. Le cas échéant, nous avons également examiné des bases de données réglementaires telles que la base de données des dispositifs et des rappels de la FDA, ainsi que des avis de marchés publics ou d'appels d'offres hospitaliers dans certains pays.
Pour traduire ces signaux en un modèle de marché exploitable, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les communiqués de presse et les annonces de distributeurs concernant les lancements de produits et les évolutions de portefeuille. Un abonnement payant axé sur les finances et l'actualité des entreprises a été utilisé pour recouper l'exposition aux revenus et les actions des sociétés, et une base de données de brevets payante nous a aidés à comprendre l'intensité de la R&D et l'orientation technologique. Ces sources sont illustratives plutôt qu'exhaustives, et des références publiques supplémentaires ont également été utilisées pour collecter des données, recouper les hypothèses et réduire les biais d'interprétation.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour vérifier la cohérence du bassin de demande et la logique de tarification à travers des entretiens et des enquêtes menés auprès des acteurs des achats hospitaliers, des chirurgiens, des équipes d'ingénierie clinique, des distributeurs et des chefs de produit spécialisés en dispositifs. S'agissant d'un marché mondial, la couverture a été équilibrée entre systèmes de santé matures et en développement, de sorte que le modèle reflète les différences dans les volumes de procédures, les pratiques de retraitement et les cycles d'achat.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Directions générales : 15 % | APAC : 47 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Managers : 48 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une approche descendante où l'adéquation et l'adoption des procédures sont traduites en un bassin traitable, puis converties en demande de dispositifs et de consommables à l'aide des schémas d'utilisation et de remplacement. Le modèle utilise des données telles que la répartition des procédures de neuroendoscopie (transnasale, intraventriculaire et transcrânienne), les cycles de remplacement du parc installé pour les endoscopes et systèmes de caméras, les préférences d'utilisation réutilisable versus jetable, les prix de vente moyens par catégorie d'équipement et les cycles typiques de budgétisation des investissements dans les hôpitaux et centres spécialisés. Une fois les totaux principaux établis, des vérifications ascendantes sélectives sont appliquées à l'aide de points de prix échantillonnés, de retours d'information des canaux de distribution et de répartitions de l'exposition aux revenus des fournisseurs, afin d'ajuster tout écart démesuré.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios s'appuyant sur des signaux à court terme relatifs aux dépenses d'investissement hospitalières et sur les attentes d'experts concernant l'évolution vers l'usage unique, l'adoption de flux de travail assistés par navigation et la stabilité du remboursement. Lorsque les preuves ascendantes sont plus limitées pour les petits pays, les hypothèses sont établies à l'aide d'indicateurs de substitution tels que la densité des centres de neurochirurgie et les taux de croissance régionaux des procédures, puis retestées lors des suivis primaires avant finalisation.
Validation des données et cycle de mise à jour
La validation s'effectue par le biais de plusieurs vérifications afin de maintenir le chiffre final aligné sur l'activité clinique réelle et le comportement d'achat. Nous comparons les résultats obtenus à des signaux indépendants tels que les tendances des procédures, l'orientation des dépenses d'investissement hospitalières et les commentaires sur les expéditions de produits trouvés dans les mises à jour publiques, puis nous examinons tout écart important en revérifiant les définitions, le calendrier de conversion des devises et les répartitions prix-volume. Si une hypothèse modifie le total plus que prévu, des appels de suivi sont déclenchés auprès du type de répondant le plus pertinent, par exemple les services achats pour les changements de prix et les chirurgiens pour les évolutions d'usage.
Avant validation finale, le modèle passe par des étapes d'examen par les analystes comprenant la détection des valeurs aberrantes, des vérifications de cohérence d'une année sur l'autre et un examen logique entre régions. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des actions réglementaires majeures ou des évolutions notables des prix. Une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue la plus actuelle disponible au moment de la publication.
Taille du marché de la neuroendoscopie selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la neuroendoscopie peuvent varier considérablement, même lorsqu'elles semblent couvrir des produits similaires, car la portée sous-jacente et le traitement temporel ne sont pas toujours cohérents. Les différences apparaissent généralement dans ce qui est comptabilisé comme marché des dispositifs par opposition à un écosystème de procédures plus large, dans la manière dont l'usage unique est valorisé, et dans le fait que les chiffres soient ou non actualisés pour tenir compte des évolutions de prix récentes.
Un facteur lié à l'actualisation est souvent le principal moteur d'écart, car le calendrier des devises, la logique prix catalogue versus prix de transaction, et les habitudes d'achat hospitalières de fin d'année peuvent modifier le total de l'année en cours. L'autre distinction courante concerne le choix des limites de périmètre, certaines estimations se concentrant étroitement sur les dispositifs et consommables de neuroendoscopie, tandis que d'autres semblent inclure des équipements d'endoscopie ou de visualisation neurochirurgicale connexes qui ne sont pas toujours utilisés pour des procédures neuroendoscopiques.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,45 milliards USD (2025) | |
| Revue professionnelle A | 0,44 milliard USD (2025) | Tend à présenter une vision plus étroite limitée aux dispositifs et peut sous-estimer les systèmes capitaux en traitant les remplacements et les ventes groupées de caméras comme faisant partie d'un achat d'endoscopie plus large. |
| Éditeur sectoriel B | 0,20 milliard USD (2024) | Utilise souvent un instantané figé sur une année de référence avec une actualisation intermédiaire limitée, et l'estimation peut rester sensible à des mois de conversion des devises plus anciens ainsi qu'à une hypothèse simplifiée de revalorisation du prix de vente moyen. |
Le tableau montre que l'essentiel de l'écart provient du fait que le chiffre soit ou non maintenu à jour en fonction du calendrier des prix et des devises, et que les équipements connexes soient ou non inclus. En appliquant le mois de conversion des devises le plus récent, en revérifiant les évolutions du prix de vente moyen grâce aux retours des services achats, et en revalidant les signaux de demande liés aux procédures avant de figer le jeu de données, Mordor Intelligence maintient la valeur de 2025 alignée sur ce que les hôpitaux achètent réellement en neuroendoscopie cette année-là.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la neuroendoscopie en 2026 ?
La taille du marché de la neuroendoscopie s'élève à 3,63 milliards USD en 2026 et devrait atteindre 4,7 milliards USD d'ici 2031.
Quelle application de neuroendoscopie connaît la croissance la plus rapide ?
Les procédures transcrâniennes progressent à un CAGR de 9,12 %, reflétant une adoption plus large pour les cas de la base du crâne et les anévrismes.
Quelle région affichera la croissance la plus forte jusqu'en 2031 ?
L'Asie-Pacifique devrait croître à un CAGR de 8,83 %, portée par la Chine, le Japon et l'Inde, grâce aux investissements en infrastructures et à la production nationale de dispositifs.
Pourquoi les neuroendoscopes jetables gagnent-ils du terrain ?
Les endoscopes à usage unique réduisent le risque de contamination croisée et simplifient les flux de travail, stimulant un CAGR de 7,62 % malgré les préoccupations environnementales.
Quel est le principal obstacle à une adoption plus large de la neuroendoscopie ?
Les coûts d'investissement élevés et la courbe d'apprentissage abrupte des chirurgiens restent les principaux obstacles, notamment dans les hôpitaux à ressources limitées.
Quelles entreprises mènent l'innovation en neuroendoscopie ?
Medtronic, KARL STORZ et Olympus s'appuient sur des plateformes d'imagerie et de navigation intégrées, tandis que des spécialistes comme Scivita se concentrent sur des dispositifs à usage unique rentables.
Dernière mise à jour de la page le:



