
Taille et part de marché des implants médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 122.57 Milliards de dollars |
| Taille du Marché (2031) | 171.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
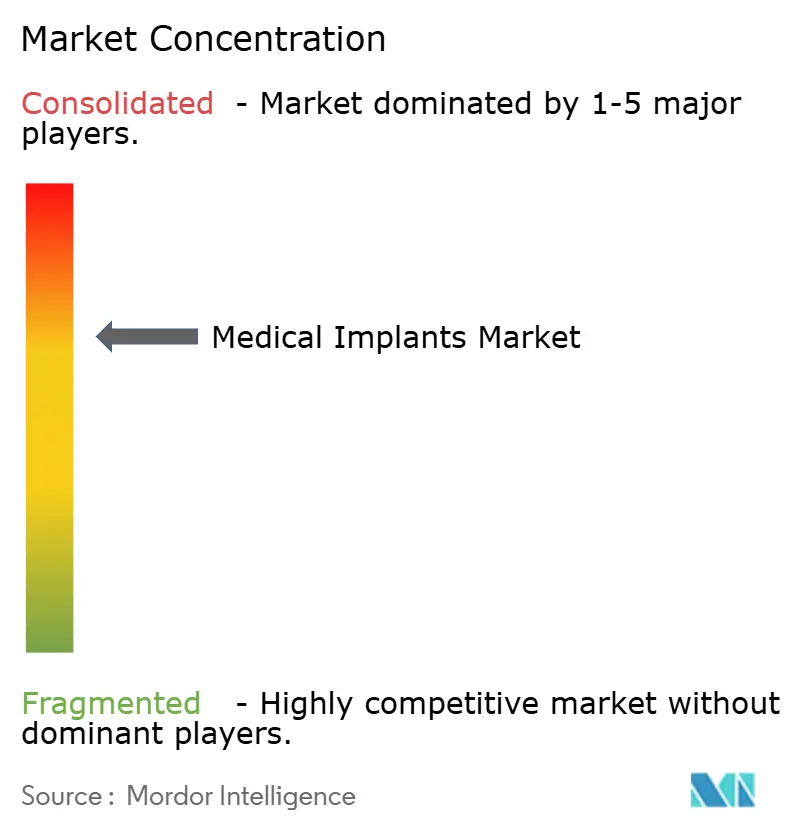
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des implants médicaux par Mordor Intelligence
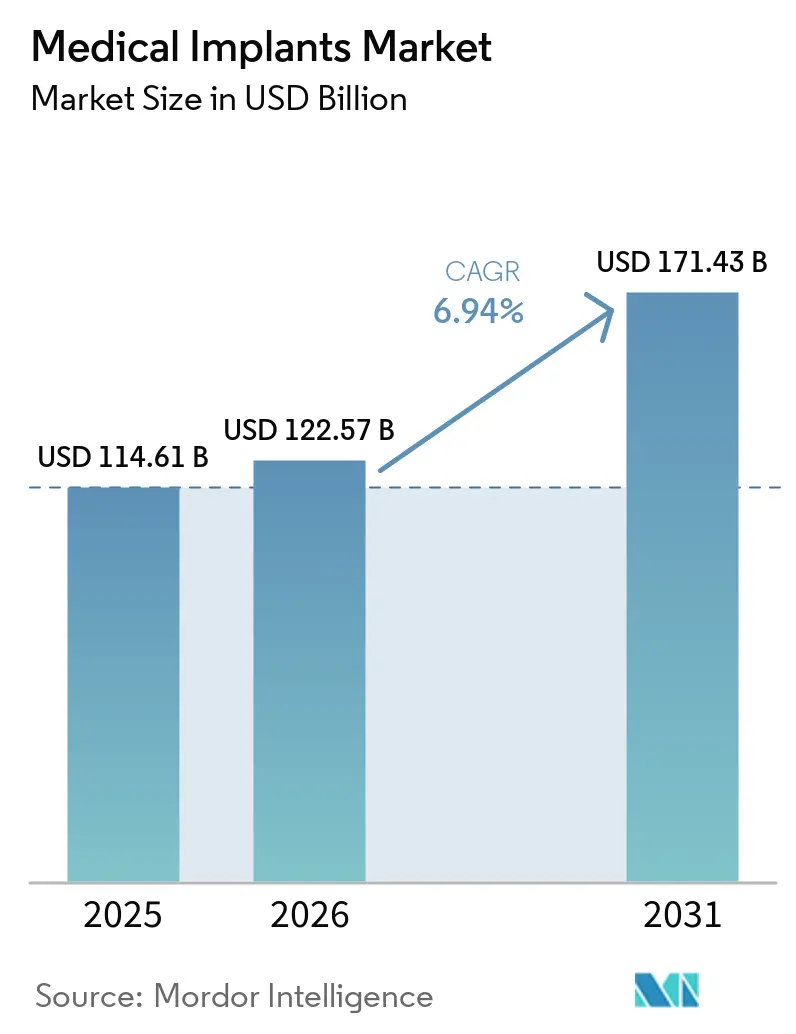
La taille du marché des implants médicaux était évaluée à 114,61 milliards USD en 2025 et devrait croître de 122,57 milliards USD en 2026 pour atteindre 171,43 milliards USD d'ici 2031, à un TCAC de 6,94 % au cours de la période de prévision (2026-2031). La demande évolue en parallèle avec les grandes tendances démographiques, les avancées en science des matériaux et les politiques des payeurs qui orientent davantage de procédures vers les établissements ambulatoires. Le vieillissement des populations génère des volumes orthopédiques et cardiovasculaires soutenus, tandis que les préférences esthétiques et la hausse des revenus de la classe moyenne ouvrent de nouvelles cohortes pour les dispositifs cosmétiques et dentaires. Les plateformes à capteurs intelligents et la fabrication additive réduisent les durées d'intervention et les périodes de récupération, encourageant l'adoption par les prestataires même si le contrôle des remboursements s'intensifie. La dynamique concurrentielle reste modérée, les cinq premières entreprises détenant 42 % de part de marché, laissant de la marge aux spécialistes régionaux qui répondent aux segments sensibles aux prix avec des implants fabriqués localement et des canaux de vente directe aux consommateurs.
Principaux enseignements du rapport
- Par produit, les implants orthopédiques ont dominé avec une part de revenus de 36,7 % en 2025, tandis que les implants dentaires devraient croître à un CAGR de 7,81 % jusqu'en 2031.
- Par matériau, les biomatériaux métalliques représentaient 49,2 % du segment en 2025, mais les polymères biorésorbables enregistreront un CAGR de 7,57 % sur le même horizon.
- Par technologie, les plateformes conventionnelles ont conservé une part de 80,3 % en 2025, mais les implants dotés de capteurs intelligents sont en passe d'atteindre un CAGR de 8,45 % d'ici 2031.
- Par utilisateur final, les hôpitaux ont capté 46,7 % de la demande en 2025, tandis que les centres chirurgicaux ambulatoires se développeront à un CAGR de 7,83 % jusqu'en 2031.
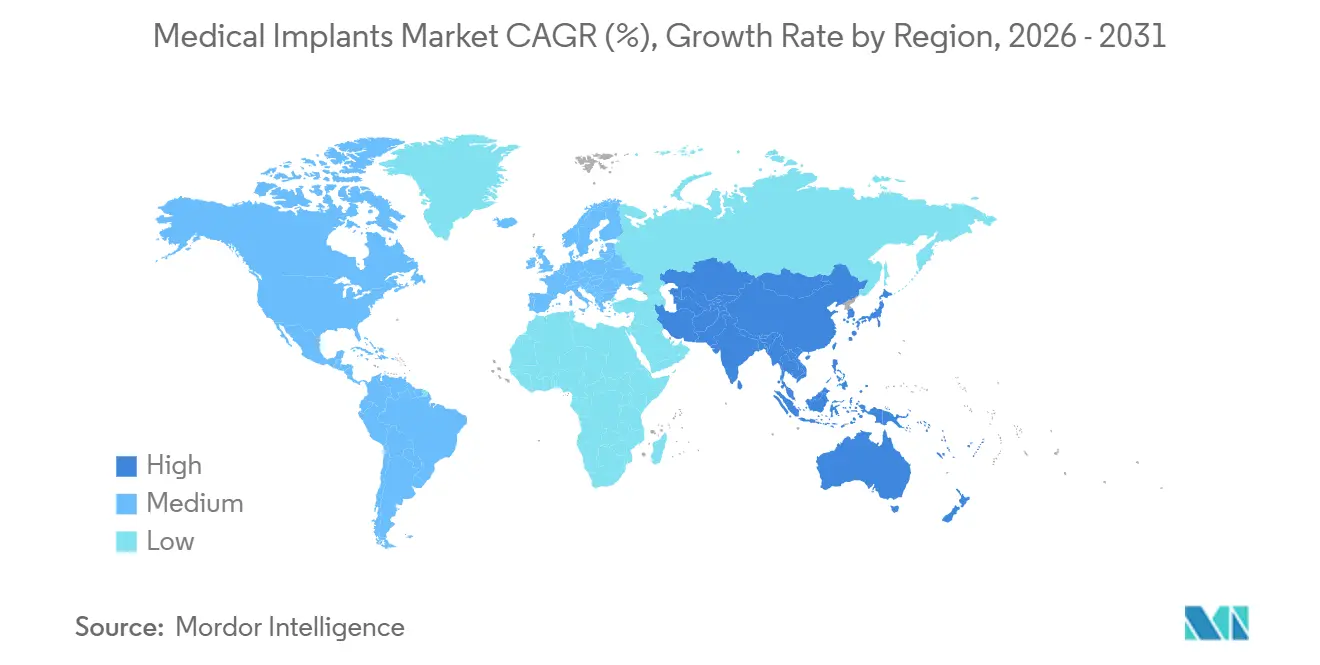
- Par géographie, l'Amérique du Nord détenait une part de 41,3 % en 2025, mais l'Asie-Pacifique affichera le CAGR le plus rapide à 8,31 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs du Marché des Implants Médicaux*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population et charge accrue des maladies chroniques | +1.8% | Mondial, centré en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Expansion des procédures cosmétiques et dentaires électives | +1.2% | Mondial, plus rapide en Asie-Pacifique et au Moyen-Orient | Moyen terme (2 à 4 ans) |
| Avancées continues en science des matériaux permettant des implants ultra-légers et bioactifs | +1.0% | Centres de R&D en Amérique du Nord et en Europe ; adoption en volume en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Conception assistée par grands modèles de langage comprimant les délais de R&D | +0.6% | Pôles d'innovation en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Développement des infrastructures de santé et tourisme médical | +1.0% | Asie-Pacifique, Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Popularité croissante de l'impression 3D | +0.9% | Mondial, avec des pôles en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le vieillissement de la population et la charge accrue des maladies chroniques stimulent les volumes d'implants
Les adultes âgés de 65 ans et plus étaient au nombre de 857 millions dans le monde en 2025 et dépasseront 1 milliard d'ici 2030, soutenant une demande durable pour les prothèses articulaires, les stimulateurs cardiaques et les lentilles intraoculaires [1]. Les procédures d'arthroplastie totale du genou aux États-Unis ont atteint 1,2 million en 2025, en hausse de 24 % par rapport à 2020, tandis que les remplacements de hanche ont augmenté de 14 % au cours de la même période. L'adoption des dispositifs cardiaques a suivi la même tendance, avec 3,8 millions d'Américains vivant avec des stimulateurs cardiaques ou des défibrillateurs implantés en 2025. La maladie rénale chronique, qui touche 850 millions de personnes dans le monde, stimule le besoin de greffons d'accès vasculaire, un sous-segment qui a progressé de 9 % d'une année sur l'autre en 2025. Ces dynamiques démographiques sous-tendent une trajectoire de croissance pluridécennale, même si les pressions sur les prix s'intensifient du fait des achats fondés sur la valeur.
L'expansion des procédures cosmétiques et dentaires électives ouvre de nouvelles cohortes de patients
Les chirurgies cosmétiques électives mondiales, telles que l'augmentation mammaire et le remodelage facial, ont connu une croissance significative entre 2023 et 2025, portées par l'influence des réseaux sociaux et le financement par versements échelonnés. Les poses d'implants mammaires ont dépassé 2 millions d'unités en 2025, les dispositifs en gel de silicone représentant la majorité en raison de taux de contracture capsulaire plus faibles. Les États-Unis à eux seuls ont enregistré près de 3 millions de procédures d'implants dentaires en 2025. Les cliniques d'Asie-Pacifique ont enregistré une croissance à deux chiffres, les réseaux privés proposant des implants en zircone et en titane à des prix nettement inférieurs à ceux des homologues occidentaux, mais avec une ostéo-intégration comparable. Les touristes médicaux ont contribué de manière significative aux revenus des implants dentaires et cosmétiques en Thaïlande et en Turquie en 2025, portés par des économies substantielles par rapport aux tarifs américains.
Les avancées continues en science des matériaux permettent des implants ultra-légers et bioactifs
Les structures en treillis de titane-aluminium-vanadium fondues par faisceau d'électrons pèsent désormais nettement moins que le titane massif tout en maintenant des limites d'élasticité supérieures à 900 mégapascals, améliorant la distribution des charges dans les cages vertébrales [2]. Les revêtements en hydroxyapatite et en bioverres accélèrent l'adhésion des ostéoblastes, réduisant de moitié le temps d'ostéo-intégration à six semaines et ramenant les taux d'échec précoce en dessous de 2 % dans l'arthroplastie primaire de la hanche. Les polymères biorésorbables tels que l'acide poly-lactique-co-glycolique suppriment le besoin de secondes interventions chirurgicales, évitant des coûts de retrait de matériel de 8 000 à 12 000 USD par patient. La FDA américaine a homologué 14 nouvelles formulations de biomatériaux en 2025, soit le double du bilan de 2023, validant les profils d'innocuité à long terme. Les avancées en matériaux renforcent ainsi la trajectoire du marché des implants médicaux vers des dispositifs plus légers et à intégration plus rapide.
La conception assistée par grands modèles de langage comprime les délais de R&D
Le grand modèle de langage interne de Zimmer Biomet analyse les scanners CT et exécute 500 simulations de cas de charge en une nuit, réduisant les cycles de conception de six mois à trois semaines. Conformis a utilisé des outils similaires pour réduire les rebuts de fabrication de 18 % et économiser 1 200 USD de matériaux par implant de genou personnalisé. Medtronic a automatisé l'extraction des données de sécurité pour les soumissions à la FDA, réduisant le temps de préparation des dossiers de 40 % et accélérant l'homologation en janvier 2026 de son stimulateur cardiaque Micra AV2. Ces plateformes abaissent les barrières à l'entrée pour les entreprises de taille intermédiaire, bien que les questions non résolues de propriété intellectuelle autour des conceptions générées par l'IA ajoutent une incertitude juridique.
Analyse de l'Impact des Freins du Marché des Implants Médicaux*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensification du contrôle réglementaire et allongement des délais d'approbation | -0.9% | Mondial, plus marqué en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Coût élevé des dispositifs et remboursement limité | -1.1% | Marchés émergents en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Les risques de cybersécurité liés aux implants intelligents érodent la confiance des cliniciens | -0.5% | Amérique du Nord, Europe (forte pénétration des implants intelligents) | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement mondiale en titane après 2027 | -0.7% | Mondial, impact aigu sur les fabricants à fort volume en Amérique du Nord, en Europe et en APAC | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
L'intensification du contrôle réglementaire et l'allongement des délais d'approbation retardent l'entrée sur le marché
La FDA américaine a allongé la durée moyenne des examens 510(k) à 9,2 mois en 2025, les évaluateurs exigeant des données supplémentaires sur la biocompatibilité des nouveaux polymères. Le règlement européen sur les dispositifs médicaux a contraint les fabricants à recertifier leurs produits existants pour un coût industriel combiné de 5 milliards EUR en 2025, retardant 37 lancements de 14 mois [3]. La Chine a ajouté des audits de cybersécurité obligatoires pour les implants connectés, prolongeant l'approbation de six à neuf mois et imposant la conformité au chiffrement selon la norme GB/T 39204. Les petites entreprises manquent souvent de l'infrastructure nécessaire pour répondre à ces exigences, concentrant les parts de marché chez les acteurs établis et ralentissant l'adoption de la neuromodulation en boucle fermée ou des capteurs orthopédiques intelligents.
Le coût élevé des dispositifs et le remboursement limité freinent l'adoption dans les marchés émergents
Un système de remplacement total du genou coûte entre 8 000 et 15 000 USD en Inde, où les dépenses publiques de santé s'élèvent en moyenne à 73 USD par habitant, limitant l'accès aux hôpitaux urbains et aux touristes médicaux. Le régime public brésilien ne rembourse que 40 % des dépenses liées aux implants orthopédiques, obligeant les patients à payer de leur poche ou à reporter l'intervention. La plupart des assureurs nationaux considèrent les implants dentaires comme électifs, limitant la couverture aux ménages du quartile supérieur de la distribution des revenus. Zimmer Biomet a lancé en 2025 des implants de hanche et de genou de la gamme Essential, tarifés 35 % en dessous des dispositifs phares, mais les marges plus faibles limitent les dépenses en formation des chirurgiens et en logistique dans les régions à faibles revenus.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Implants Médicaux
Par produit :
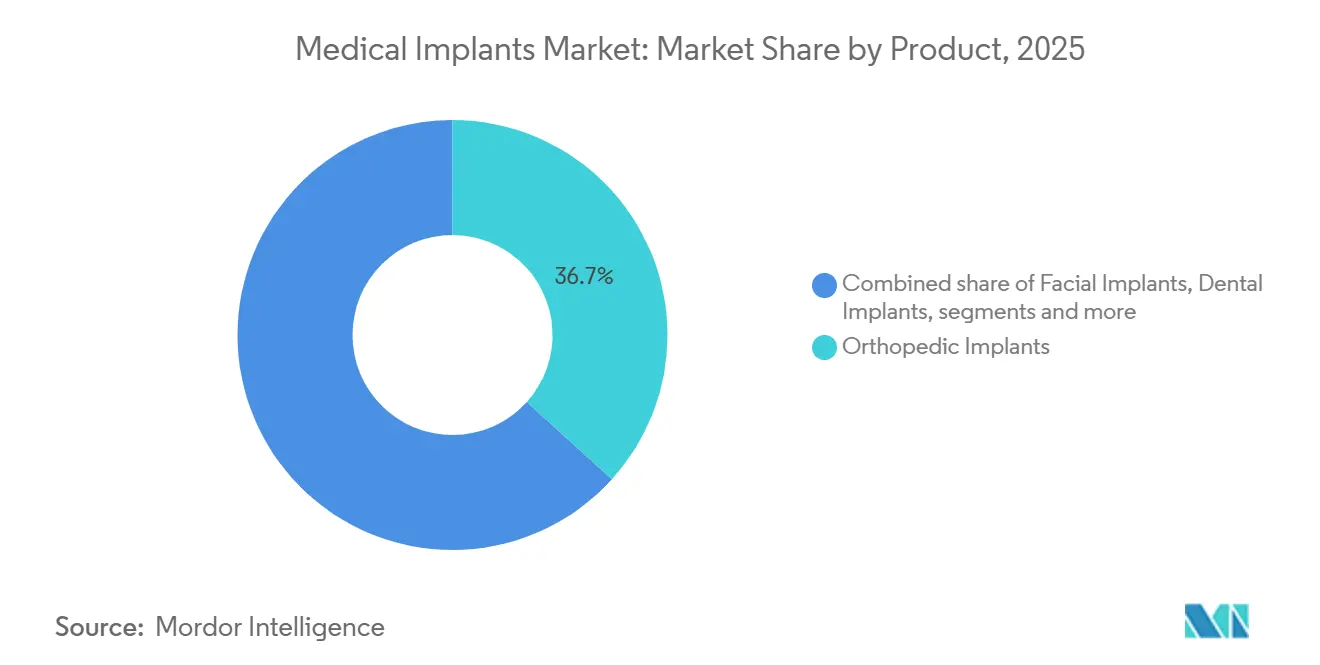
la demande orthopédique domine tandis que le dentaire mène la croissanceLes implants orthopédiques ont contribué à la plus grande part du marché des implants médicaux avec 36,7 % en 2025, bénéficiant de la croissance des chirurgies de la hanche, du genou et de la colonne vertébrale au sein des populations vieillissantes. Les dispositifs dentaires, bien que plus modestes, affichent le CAGR le plus rapide à 7,81 % grâce à la dentisterie esthétique et à l'amélioration de l'intégration implant-os.
Les leaders de l'orthopédie misent sur la robotique et l'impression 3D pour réduire les durées opératoires, tandis que les spécialistes dentaires ciblent les flux de travail numériques reliant les scanners intra-oraux aux logiciels de conception. Les implants cardiovasculaires représentaient 23,14 %, portés par les stimulateurs cardiaques et les valves transcathéter de Medtronic et Abbott qui améliorent les résultats chez les patients souffrant d'insuffisance cardiaque. Les implants cochléaires et auditifs ont progressé de 7,26 % grâce à l'élargissement des indications pour la perte auditive pédiatrique. Les implants esthétiques, notamment les dispositifs mammaires et faciaux, ont représenté 11,7 % des revenus dans un contexte de hausse de 22 % des chirurgies électives mondiales.

Par matériau :
les acteurs établis métalliques font face à la dynamique des biorésorbablesLes biomatériaux métalliques représentaient 49,2 % de la part de marché des implants médicaux en 2025, en raison du profil favorable résistance-légèreté du titane. Les polymères biorésorbables afficheront cependant un TCAC de 7,57 % jusqu'en 2031, les cliniciens privilégiant les implants qui se résorbent après la guérison.
Les options polymériques telles que la poly-éther-éther-cétone représentaient 28,1 %, offrant une radiotransparence pour l'imagerie post-opératoire. Les céramiques, principalement la zircone et l'alumine, ont capté 14,6 % et se distinguent dans les couronnes dentaires et les têtes fémorales en raison de leur haute résistance à l'usure. Les résorbables naturels ont attiré d'importants investissements en recherche et développement ; Stryker a investi massivement pour développer des vis se dégradant en toute sécurité, réduisant les taux de révision liés au retrait de matériel permanent. La hausse des prix du titane accélère l'exploration d'alternatives en tantale et en niobium.
Par technologie :
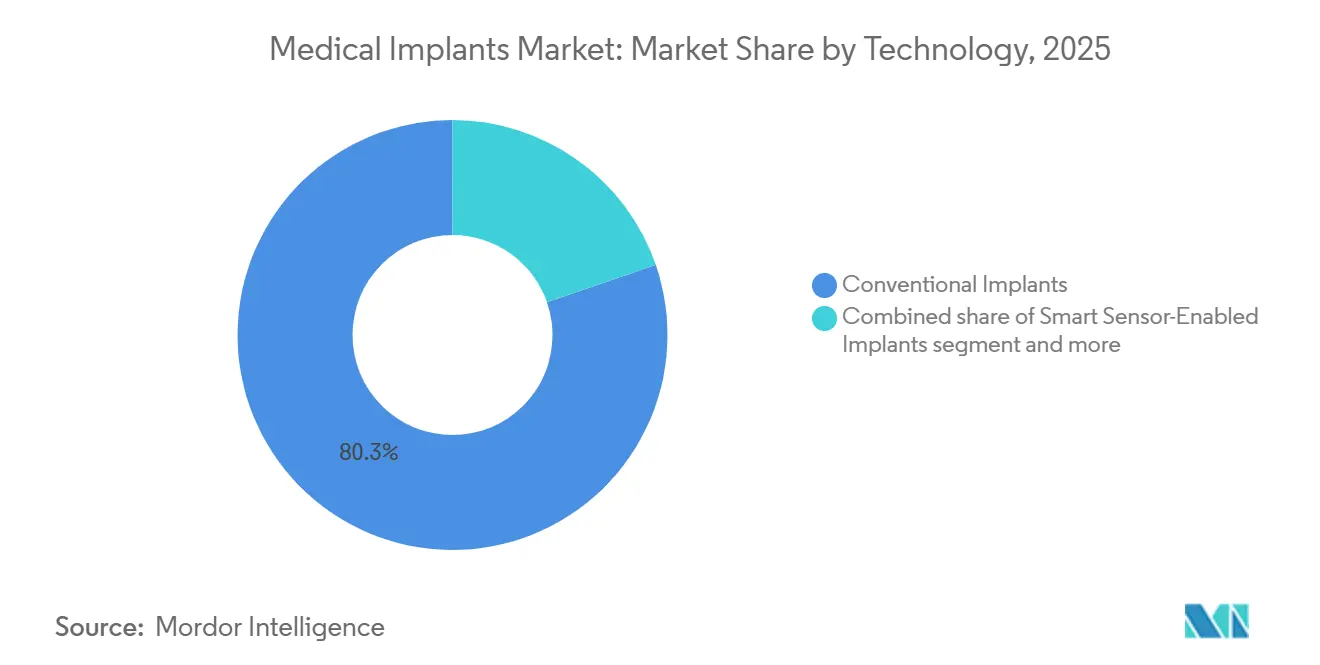
les plateformes à capteurs intelligents gagnent du terrainLes dispositifs conventionnels représentaient 80,3 % des revenus en 2025, mais les plateformes à capteurs intelligents devraient croître de 8,45 % par an, les prestataires exploitant la surveillance continue pour réduire les réadmissions.
Les moniteurs cardiaques intelligents alimentent déjà en temps réel les dossiers électroniques, réduisant significativement les réadmissions pour insuffisance cardiaque. La fabrication additive, représentant 12,1 % du segment en 2025, continuera de se développer, les payeurs reconnaissant désormais les implants personnalisés avec des codes de remboursement dédiés. Néanmoins, les avis de cybersécurité concernant les stimulateurs activés par Bluetooth alourdissent les coûts de conformité, incitant les fournisseurs à adopter des correctifs d'authentification par voie hertzienne.
Par utilisateur final :
le glissement vers l'ambulatoire profite aux centres chirurgicaux ambulatoiresLes hôpitaux ont conservé 46,7 % du marché en 2025, reflétant leur capacité à prendre en charge les révisions complexes et les soins à haute acuité. Les centres chirurgicaux ambulatoires, bien que plus modestes avec 21,3 %, progressent à un CAGR de 7,83 % à mesure que les assureurs parviennent à la parité de paiement pour les remplacements articulaires électifs réalisés en dehors des murs hospitaliers traditionnels.
Les cliniques dentaires et ophtalmologiques représentaient ensemble 32,5 %, grâce aux systèmes d'imagerie intégrés et de planification chirurgicale qui rationalisent le flux des patients. Les hôpitaux ripostent avec des contrats à paiement groupé couvrant l'ensemble de l'épisode de soins à des tarifs compétitifs, tandis que le soutien du capital-investissement alimente l'expansion des centres chirurgicaux ambulatoires dans les zones périurbaines.
Analyse géographique
Marché des Implants Médicaux en Amérique du Nord
L'Amérique du Nord a représenté 41,3 % du marché des implants médicaux en 2025, grâce aux taux de procédures par habitant les plus élevés et aux voies d'accès accélérées pour les dispositifs révolutionnaires qui réduisent le délai de mise sur le marché. La récente couverture Medicare pour les remplacements articulaires robotisés a ajouté 2,1 milliards USD de marge de remboursement et a stimulé les achats hospitaliers des systèmes Mako de Stryker et Rosa de Zimmer Biomet. Les plafonds du système à payeur unique du Canada créent des listes d'attente de neuf mois, poussant 12 000 citoyens par an à se rendre chez des prestataires américains pour un accès plus rapide.
Marché des Implants Médicaux en Europe et en Asie-Pacifique
L'Europe a fourni 28,2 % des revenus mondiaux en 2025, mais les coûts liés au Règlement sur les Dispositifs Médicaux ont conduit 14 entreprises de taille intermédiaire à se retirer, consolidant l'offre au profit des multinationales. L'Asie-Pacifique, en revanche, sera le moteur des gains futurs avec un CAGR de 8,31 % ; l'initiative Chine saine 2030 a mis de côté 120 milliards CNY pour étendre la couverture orthopédique dans les villes de deuxième rang, tandis que le programme Ayushman Bharat de l'Inde couvre désormais 500 millions de citoyens pour les procédures d'implants. Les barèmes de remboursement du Japon réduisent les prix des dispositifs de 2 % tous les deux ans, comprimant les marges mais maintenant des volumes de procédures élevés, alors que 28 % de la population a déjà plus de 65 ans.
Marché des Implants Médicaux au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient & l'Afrique et l'Amérique du Sud ont contribué conjointement à hauteur de 14,6 % en 2025. Les Émirats arabes unis ont approuvé 22 nouveaux modèles d'implants après avoir rationalisé leur procédure d'examen afin d'attirer les fabricants de dispositifs. Le Brésil a élargi la couverture publique pour inclure les implants dentaires congénitaux, ajoutant 180 000 bénéficiaires et 320 millions USD de demande. L'Afrique du Sud continue de faire face aux retards de livraison liés aux perturbations en mer Rouge, ce qui pousse les distributeurs à créer des centres de stockage locaux.
Paysage réglementaire
La réglementation des implants médicaux continue de se durcir en ce qui concerne les contrôles qualité du cycle de vie, les preuves cliniques, la traçabilité et la cybersécurité des dispositifs connectés. Aux États-Unis, le règlement sur le système de gestion de la qualité de la FDA (QMSR) est entré en vigueur en février 2026, mettant à jour le 21 CFR Part 820 pour intégrer par référence la norme ISO 13485:2016. Cela renforce l'importance d'une documentation harmonisée, des contrôles fournisseurs et des processus post-commercialisation dans les réseaux de fabrication mondiaux.
En Europe, la mise en œuvre du RDM UE et du RDIV UE est renforcée par des mesures 2026 visant la cohérence de l'évaluation de la conformité et des ajustements ciblés des règles applicables aux dispositifs. La Commission européenne a adopté le règlement délégué (UE) 2026/1451 en mars 2026 pour modifier les dispositions du RDM concernant les dispositifs implantables et de classe III exemptés d'investigations cliniques obligatoires, tandis que le règlement d'exécution (UE) 2026/977 de mai 2026 a établi des exigences uniformes de gestion de la qualité et de procédure pour les organismes notifiés effectuant l'évaluation de la conformité. Ces changements augmentent la charge de conformité pour les fabricants vendant dans plusieurs régions et accroissent la valeur des systèmes qualité matures et des opérations réglementaires, en particulier pour les implants à haut risque.
Paysage concurrentiel
Le marché des implants médicaux présente une concentration modérée. Zimmer Biomet, Stryker, Medtronic, Johnson & Johnson MedTech et Smith & Nephew détiennent des parts combinées significatives, laissant des opportunités aux entreprises régionales telles que MicroPort et Osstem qui se distinguent par les prix et la distribution localisée.
L'acquisition par Stryker d'Additive Orthopaedics pour 420 millions USD en 2025 lui confère une capacité d'impression 3D interne qui réduit les délais de fabrication de huit semaines à dix jours pour les implants en titane personnalisés. Medtronic a investi 1,2 milliard USD dans la R&D en neuromodulation en boucle fermée, soutenant son approbation FDA d'août 2025 du système Percept PC doté d'un suivi en temps réel des signaux cérébraux.
Les perturbateurs numériques utilisent des portails de vente directe aux consommateurs. Conformis vend des genoux personnalisés en ligne aux hôpitaux, gagnant 4,2 % du segment des implants personnalisés américains avec une force de vente réduite. Le Watchman FLX de Boston Scientific a intégré un guidage par imagerie et réduit les complications de 18 % dans une étude clinique de 2025. Les dépôts de brevets confirment la dynamique : Zimmer Biomet a déposé 37 demandes de revêtement poreux en 2025, et Abbott a déposé 22 brevets pour des capteurs cardiaques de moins d'un centimètre. La certification ISO 13485 reste la norme ; 89 % des fournisseurs ont maintenu des systèmes qualité conformes après les audits bisannuels.
Leaders du secteur des implants médicaux
-
Boston Scientific Corporation
-
Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
-
Medtronic plc
-
Stryker Corporation
-
Zimmer Biomet Holdings
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Implants Médicaux
- Abbott Laboratories
- Arthrex
- BIOTRONIK
- Boston Scientific
- B. Braun
- Cochlear
- Conformis, Inc.
- Conmed
- Cook Group
- Dentsply Sirona
- GC Aesthetics
- Globus Medical
- Straumann Group
- Integra LifeSciences Holdings
- Johnson & Johnson (DePuy Synthes, Ethicon, Mentor)
- Medtronic
- MicroPort
- Smith + Nephew plc
- Stryker
- Zimmer Biomet
- Osstem Implant Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les implants intelligents, connectés et optimisant la thérapie créent des espaces vierges dans la neuromodulation et les soins cardiaques, où la collecte de données longitudinales et la stimulation adaptative peuvent différencier la performance clinique. En juillet 2026, Newronika a reçu le marquage CE pour son système de stimulation cérébrale profonde adaptative aDBS intégré à la plateforme de données neurales WebBioBank, ce qui signale un accent mis sur des offres basées sur des plateformes associant matériel implanté et infrastructure de données pour l'amélioration continue de la thérapie.
L'opportunité se développe également dans les implants cardiovasculaires complexes et d'accès vasculaire, où la croissance des procédures rejoint des besoins non satisfaits en matière de durabilité et de réduction des complications. Medtronic a introduit sa bioprothèse mitrale Mosaic Neo aux États-Unis en avril 2026 après l'approbation de la FDA, prenant en charge plusieurs approches d'accès chirurgical et élargissant les options pour les hôpitaux recherchant des offres de valves standardisées à travers différents flux de travail en salle d'opération. Dans l'accès à la dialyse, Xeltis a lancé le déploiement commercial européen de son dispositif d'accès vasculaire aXess en juillet 2026 après l'obtention du marquage CE et les premières activités d'implantation commerciale, soutenant des solutions de greffon différenciées pour une cohorte de patients liée à la maladie rénale chronique et aux interventions répétées. La numérisation du système réglementaire, y compris le passage de l'UE en 2026 vers des modules centraux EUDAMED obligatoires pour l'enregistrement des opérateurs économiques et l'enregistrement UDI/dispositif, crée en outre des opportunités pour les fabricants et fournisseurs de services capables de mettre en œuvre à grande échelle l'UDI, la surveillance post-commercialisation et la conformité en cybersécurité.
Développements Récents dans le Secteur du Marché des Implants Médicaux
- Juillet 2026 : Johnson & Johnson a annoncé l'approbation de la FDA pour la plateforme Dual Energy THERMOCOOL SMARTTOUCH SF, permettant la délivrance d'énergie par radiofréquence et par champ électrique pulsé dans un flux de travail d'ablation par cathéter. Cette approbation soutient la différenciation du portefeuille en électrophysiologie et renforce le positionnement concurrentiel là où les hôpitaux privilégient des plateformes polyvalentes capables de standardiser les procédures et les stocks.
- Juillet 2025 : Edwards Lifesciences a obtenu l'approbation de la FDA pour le système SAPIEN M3 destiné au traitement de l'insuffisance mitrale via une approche transseptale. Cette approbation élargit l'accès aux options thérapeutiques structurelles cardiaques par voie transcathéter et accroît la pression concurrentielle sur les fournisseurs historiques de valves et de systèmes de délivrance dans les filières d'implants cardiaques à forte valeur.
- Septembre 2024 : Boston Scientific a reçu l'approbation de la FDA pour une extension d'indication de ses sondes de stimulation INGEVITY afin d'inclure la stimulation du système de conduction dans la région de la branche gauche du faisceau. Cette extension d'étiquetage soutient une adoption clinique plus large des stratégies de stimulation physiologique et renforce la position de l'entreprise dans les écosystèmes d'implants de gestion du rythme cardiaque.
Marché des Implants Médicaux Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les dispositifs médicaux implantables réglementés qui sont placés dans ou sur le corps humain pour une période prolongée afin de remplacer, soutenir ou restaurer une fonction, ou de surveiller un état clinique. La valeur est mesurée au niveau du produit dans les principales familles d'implants utilisées dans les soins courants et spécialisés.
Exclusions du périmètre : Le dimensionnement exclut les accessoires et consommables, les dispositifs de fixation temporaire, les membres prothétiques externes, les greffes tissulaires temporaires, les tiges contraceptives et les produits de comblement injectables purement esthétiques.
Aperçu de la Segmentation
- Par produit
- Implants orthopédiques
- Dispositifs orthopédiques de hanche
- Dispositifs orthopédiques du genou
- Dispositifs orthopédiques de la colonne vertébrale
- Reconstruction articulaire
- Autres produits orthopédiques
- Implants cardiovasculaires
- Dispositifs de stimulation
- Stents
- Implants cardiaques structurels
- Implants ophtalmiques
- Lentilles intraoculaires
- Implants pour le glaucome
- Implants dentaires
- Implants cochléaires et auditifs
- Implants faciaux
- Implants mammaires
- Autres implants (neurostimulateurs, contraceptifs, etc.)
- Implants orthopédiques
- Par matériau
- Biomatériaux métalliques
- Biomatériaux polymériques
- Biomatériaux céramiques
- Biomatériaux naturels / biorésorbables
- Par technologie
- Implants conventionnels
- Implants imprimés en 3D / fabriqués par fabrication additive
- Implants à capteurs intelligents
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Centres chirurgicaux ambulatoires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'APAC
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour définir les limites du marché et construire le premier ensemble de signaux d'offre et de demande avant le début des entretiens. Nous nous appuyons sur des statistiques de santé publique et de procédures, des références en matière de sécurité et de réglementation des dispositifs, ainsi que sur des indicateurs macroéconomiques qui expliquent les évolutions des volumes d'implants au fil du temps.
Les sources utilisées comprennent, par exemple, les bases de données de dispositifs et les communications de sécurité de la FDA américaine, les fichiers d'utilisation et de paiement des Centers for Medicare and Medicaid Services, les Statistiques de santé de l'OCDE, ainsi que les indicateurs de dépenses de santé et de charge de morbidité de l'Organisation mondiale de la Santé. Nous examinons également des revues à comité de lecture sur les résultats des implants et les taux de révision, ainsi que des publications d'associations professionnelles et des références hospitalières et de payeurs non soumises à abonnement lorsque les définitions des procédures sont claires. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse réputés sont utilisés pour recouper les tendances de la composition des produits, tandis qu'une base de données par abonnement payant portant sur les données financières des entreprises, les brevets et les signaux d'importation-exportation au niveau des expéditions est utilisée de manière sélective pour confirmer les mouvements directionnels. Cette liste n'est pas exhaustive et nous avons également utilisé d'autres sources publiques lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour tester sous pression les hypothèses de croissance des procédures, les évolutions du prix de vente moyen et le calendrier d'adoption des nouveaux types d'implants (y compris les variantes intelligentes ou fabriquées par fabrication additive). Nous avons échangé avec un panel de fabricants, de distributeurs, de responsables des achats hospitaliers, de chirurgiens et d'opérateurs de cliniques en Amériques, en EMEA et en APAC, afin de combler les lacunes issues des recherches documentaires, puis de les vérifier à nouveau avant la validation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 12 % | APAC : 40 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 34 % |
| Acteurs de plus petite taille : 15 % | Managers : 49 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle les bassins de procédures et de demande des patients sont reconstitués par région, puis traduits en unités d'implants à l'aide de schémas de pénétration et de remplacement, suivis d'une logique de tarification pour atteindre la valeur de marché. Pour maintenir le réalisme du modèle, les résultats sont corroborés par des approximations ascendantes sélectives telles que les répartitions des revenus des fournisseurs par gammes d'implants, les prix unitaires échantillonnés par canal, ainsi que les vérifications auprès des distributeurs et des hôpitaux sur les évolutions de la composition.
Les principaux intrants comprennent les volumes de procédures électives et non électives (remplacements articulaires, interventions cardiaques, procédures de la cataracte, implantation dentaire), les taux de révision et de remplacement, le taux d'utilisation des capacités des hôpitaux et des centres chirurgicaux ambulatoires, l'orientation des niveaux de remboursement et de paiement, ainsi que les évolutions de la composition des matériaux entre les options métalliques, polymériques, céramiques et biorésorbables. Étant donné que les variations de prix peuvent être inégales selon les catégories, les prix de vente moyens sont ajustés à l'aide d'un mélange d'indicateurs d'inflation, de signaux d'appels d'offres et de contrats lorsqu'ils sont visibles, et de points de vue issus des entretiens sur les remises. Les prévisions sont produites à l'aide d'une analyse de scénarios ancrée aux facteurs de croissance des procédures et aux tendances démographiques, puis lissées lorsque des fluctuations à court terme apparaissent dans la série historique. Lorsque les vérifications ascendantes sont incomplètes pour un pays ou une catégorie d'implants plus petite, l'écart est traité par des ratios de pairs régionaux examinés avec des répondants locaux avant d'être appliqués.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée en comparant les résultats du modèle à des signaux indépendants tels que les totaux de procédures, les tendances en matière d'enregistrement et de rappel de dispositifs, ainsi que la direction des revenus déclarés pour les principales catégories d'implants. Les valeurs aberrantes sont examinées par étapes, d'abord au niveau national puis au total régional, et nous recontactons les répondants lorsqu'un écart majeur ne peut être expliqué par la tarification, la composition ou le calendrier.
Avant la validation finale, le modèle complet fait l'objet d'une revue analytique interne au cours de laquelle les hypothèses sont vérifiées pour leur cohérence entre les implants, les utilisateurs finaux et les régions. L'étude est actualisée annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des modifications majeures du remboursement, des actions réglementaires ou des variations importantes des arriérés de procédures. Juste avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du Marché des Implants Médicaux de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les implants médicaux peuvent sembler différentes même lorsque le libellé du sujet est identique, principalement parce que les familles de dispositifs comptabilisées et les définitions des années ne correspondent pas toujours. Les différences proviennent également de la façon dont la croissance des procédures est convertie en unités et en tarification, et de la fréquence à laquelle la source actualise ses hypothèses après l'apparition de nouveaux signaux de remboursement ou réglementaires.
Dans cette étude, l'écart s'explique principalement par la prise en compte ou non des dispositifs de fixation temporaire et des articles adjacents non implantables, par le traitement des implants intelligents et imprimés en 3D, et par la rapidité avec laquelle les prix de vente moyens sont actualisés par région après les modifications des remises. Le tableau reflète également le fait que certains éditeurs ancrent l'année de base plus tôt et appliquent une courbe de croissance unique, tandis que notre approche revérifie les principaux intrants relatifs aux procédures et aux taux de remplacement, ce qui modifie alors la valeur de départ appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 122,57 milliards USD (2026) | |
| Consultance Mondiale A | 115,39 milliards USD (2026) | Utilise un point de départ et un regroupement de périmètre différents, où certaines familles d'implants et articles adjacents peuvent être regroupés différemment, et la progression des prix est généralement appliquée de manière plus uniforme entre les régions et les catégories. |
| Éditeur Sectoriel B | 86,69 milliards USD (2024) | Ancre le marché sur une année estimée antérieure puis projette vers l'avenir, ce qui peut sous-estimer les totaux des années ultérieures si la reprise des procédures électives, les cycles de remplacement et les évolutions de la composition prix-catégorie ne sont pas entièrement mis à jour. |
Dans l'ensemble, la comparaison montre que les plus grands écarts proviennent des limites du périmètre et du choix de l'année de base, puis de la façon dont la demande unitaire et la tarification sont projetées dans les prévisions. En ancrant la construction de la valeur aux volumes de procédures, au comportement de remplacement et aux évolutions réalistes des prix par région, nous maintenons le chiffre traçable à des intrants clairs qui peuvent être réexaminés à mesure que les conditions du marché évoluent chaque année.
Questions clés auxquelles le rapport répond
Quelle sera la taille du marché des implants médicaux en 2026 ?
La taille du marché des implants médicaux s'élève à 122,57 milliards USD en 2026 et devrait atteindre 171,43 milliards USD d'ici 2031.
Quelle catégorie de produits génère le plus de revenus ?
Les implants orthopédiques sont en tête, représentant 36,7 % des revenus mondiaux en 2025.
Quel est le segment à la croissance la plus rapide par produit ?
Les implants dentaires affichent la croissance la plus élevée avec un CAGR de 7,81 % projet jusqu'en 2031.
Quel est l'impact des implants à capteurs intelligents sur les résultats ?
Les implants intelligents qui transmettent des données en temps réel ont réduit les réadmissions hospitalières chez les patients cardiaques jusqu'à 20 % dans des études pilotes.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide avec un TCAC de 8,31 % jusqu'en 2031.
Quels facteurs freinent l'adoption dans les économies émergentes ?
Les prix élevés des dispositifs et la couverture de remboursement limitée ralentissent l'adoption malgré un fort besoin des patients.