
Taille et part du marché des fantômes d'imagerie médicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 215.32 Millions de dollars américains |
| Taille du Marché (2031) | 268.02 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
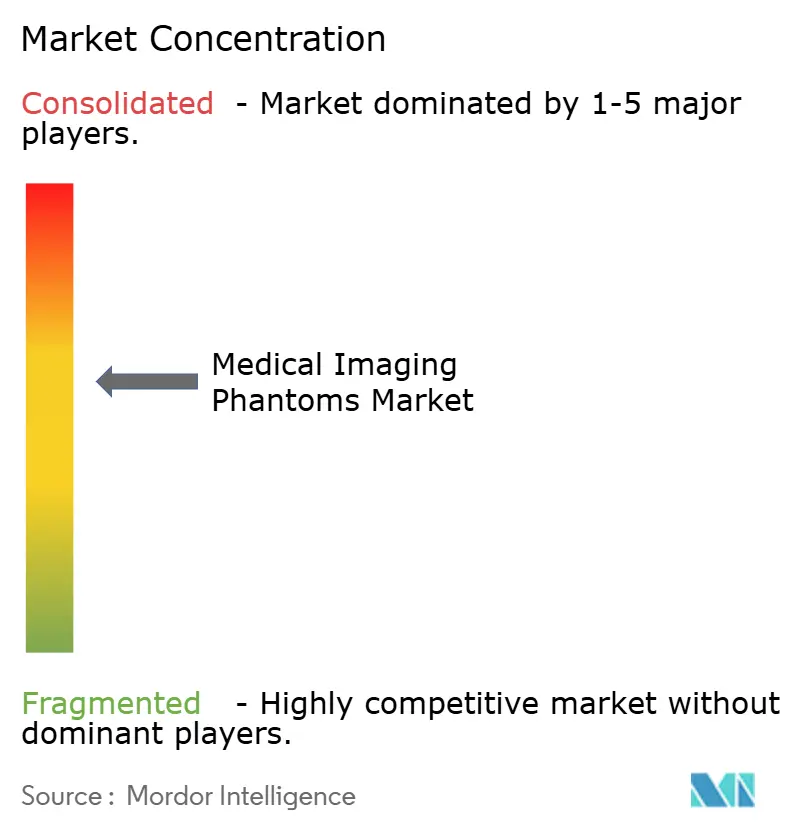
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fantômes d'imagerie médicale par Mordor Intelligence
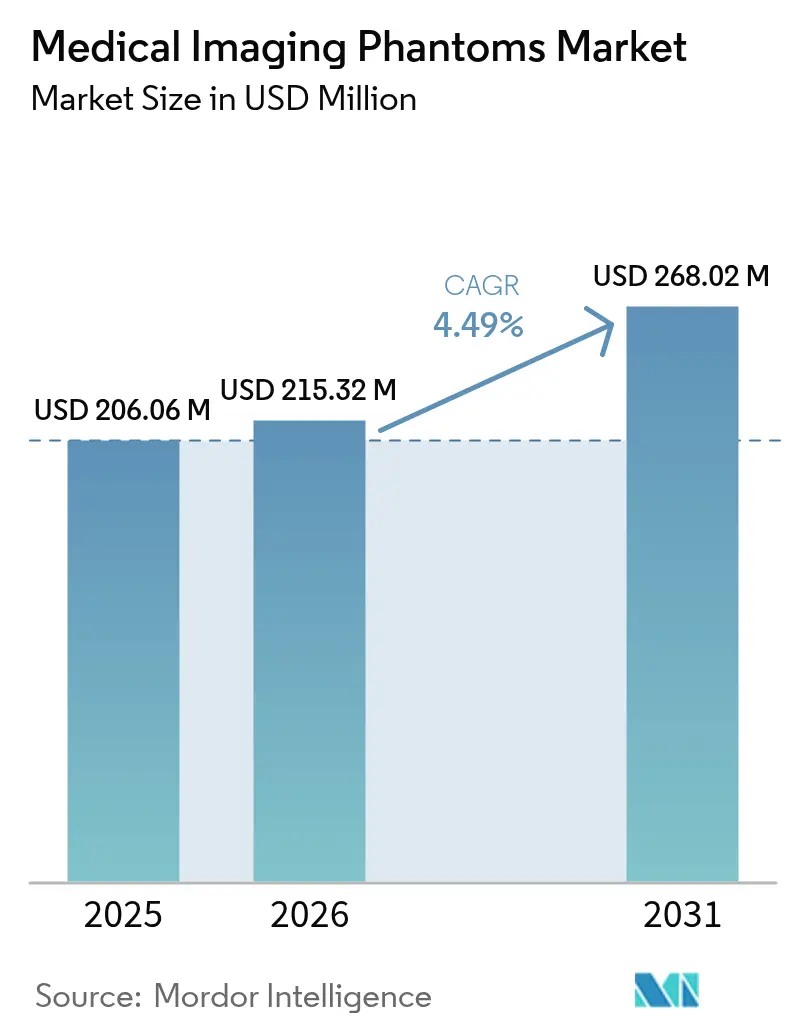
La taille du marché des fantômes d'imagerie médicale devrait croître de 206,06 millions USD en 2025 à 215,32 millions USD en 2026 et devrait atteindre 268,02 millions USD d'ici 2031, à un TCAC de 4,49 % sur la période 2026-2031. Le renforcement des exigences d'accréditation qui conditionnent les remboursements à la qualité documentée des images maintient les budgets d'approvisionnement stables, tandis que l'impression 3D et les polymères intelligents élargissent les capacités techniques des fabricants. Les hôpitaux représentent encore la majeure partie des achats, mais les prestataires ambulatoires d'imagerie axés sur la qualité augmentent rapidement leurs commandes à mesure que les soins basés sur la valeur transfèrent les volumes vers les structures ambulatoires. L'adoption rapide des logiciels d'auto-assurance qualité basés sur l'IA raccourcit les cycles de tests et encourage des contrôles plus fréquents par fantôme, augmentant ainsi les taux de remplacement. L'innovation en matière de matériaux couvrant la tomodensitométrie, l'IRM et l'échographie dans un seul objet réduit les coûts de stock pour les services de radiologie, stimulant la demande de fantômes multimodalités. La tension sur la chaîne d'approvisionnement en polymères de qualité élastographique et en gels radioactifs continue de prolonger les délais de livraison, mais les alternatives imprimées en 3D compensent en partie ce manque.
Principaux enseignements du rapport
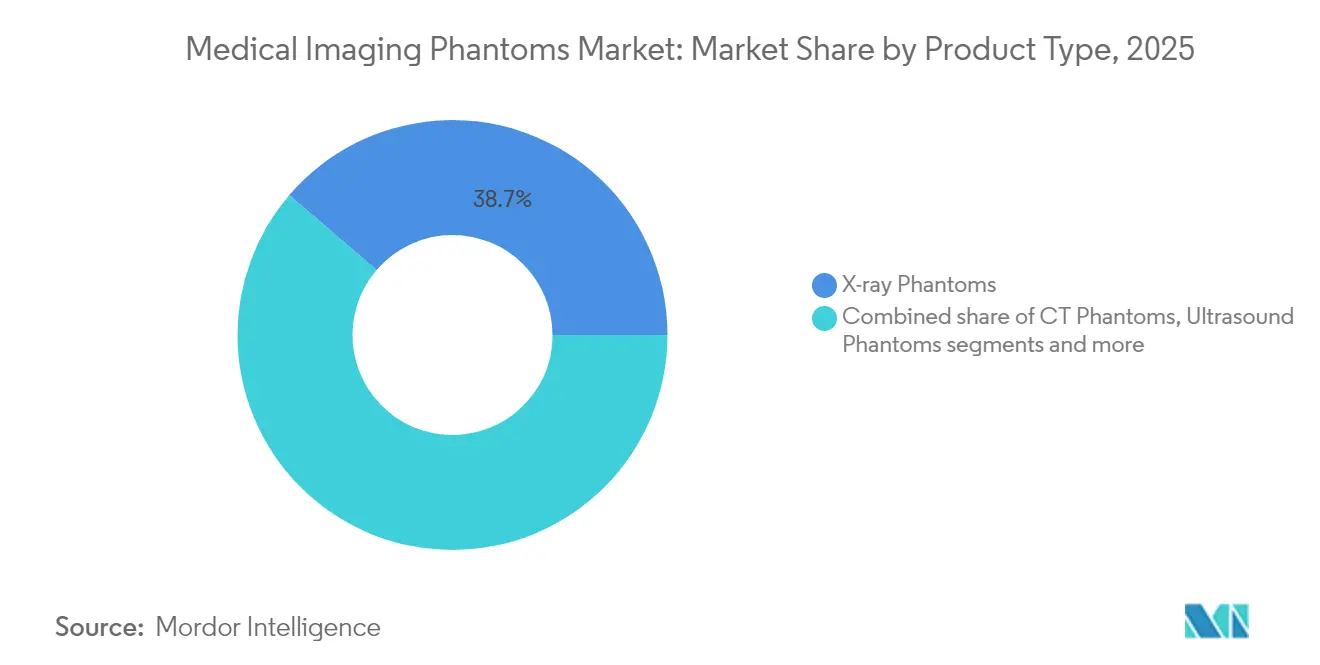
- Par type de produit, les fantômes de rayons X ont représenté 38,72 % de la part du marché des fantômes d'imagerie médicale en 2025, tandis que les fantômes de tomodensitométrie progressent à un TCAC de 6,14 % jusqu'en 2031.
- Par matériau, les dispositifs de stimulation représentaient 56,14 % de la taille du marché des fantômes d'imagerie médicale en 2025 ; les fantômes de faux organes (anthropomorphiques) affichent la croissance la plus rapide avec un TCAC de 5,17 %.
- Par utilisateur final, les hôpitaux ont capturé 53,62 % des revenus en 2025, tandis que les centres d'imagerie diagnostique s'étendent à un TCAC de 5,86 % jusqu'en 2031.
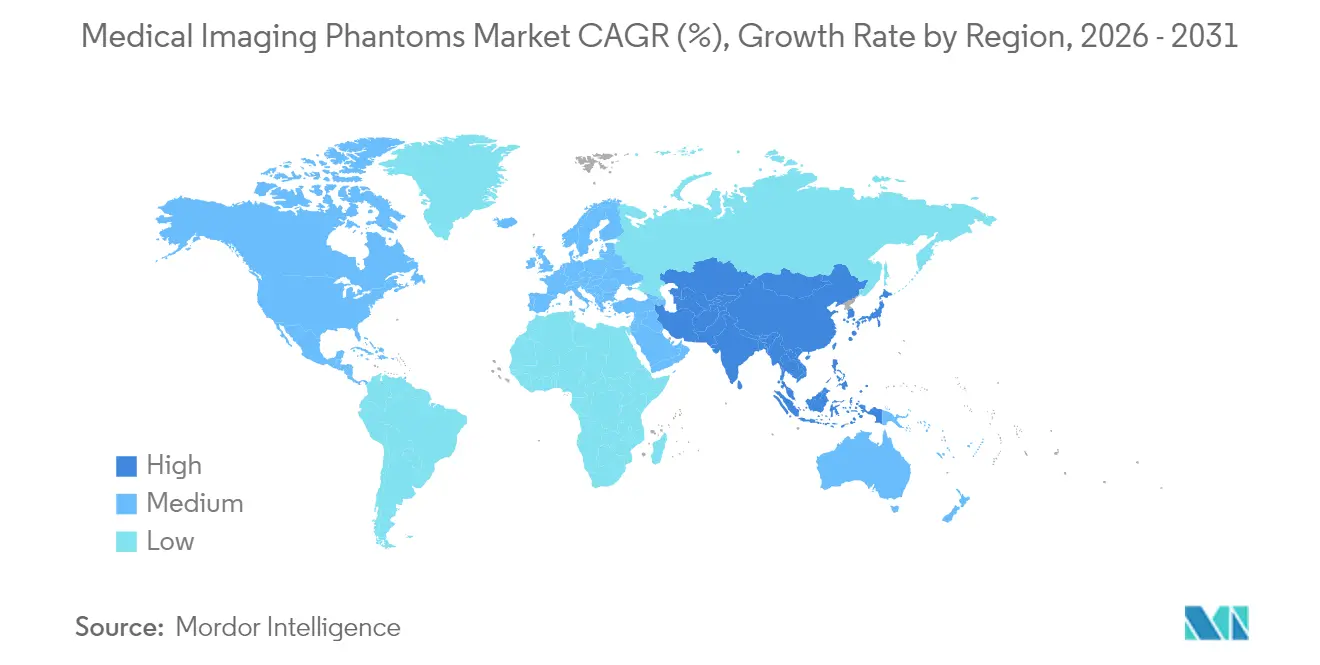
- Par géographie, l'Amérique du Nord a dominé avec 36,74 % de la part du marché des fantômes d'imagerie médicale en 2025 ; la région Asie-Pacifique enregistre le TCAC projeté le plus élevé à 6,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Renforcement de la rigueur d'assurance qualité dans les programmes de remboursement basés sur la valeur | +1.2% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Adoption croissante de fantômes imprimés en 3D et agnostiques aux modalités | +0.8% | Mondial | Long terme (≥ 4 ans) |
| Installation croissante de scanners hybrides TEP/TDM et TEP/IRM | +0.6% | Cœur de l'Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Expansion de la capacité en radiologie dans les centres d'imagerie ambulatoire | +0.5% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Flux de travail d'auto-assurance qualité basés sur l'IA réduisant le temps de cycle de test | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Financement croissant des subventions pour la validation de la tomographie photoacoustique | +0.3% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de la rigueur d'assurance qualité dans les programmes de remboursement basés sur la valeur
Les évaluations obligatoires par fantôme de tomodensitométrie que les Centres pour les services Medicare et Medicaid appliqueront à partir de 2027 transforment les objets de test d'accessoires de bonne pratique en outils de conformité essentiels. Le cadre ARCH-AI du Collège américain de radiologie intègre en outre des séquences standardisées de fantômes dans les flux de validation de l'IA, associant la fiabilité des algorithmes à des métriques vérifiées par fantôme. Les systèmes de santé considèrent désormais les achats de fantômes comme des dépenses de protection des revenus, et non comme des dépenses discrétionnaires, ancrant ainsi le marché des fantômes d'imagerie médicale. Les réserves de primes basées sur la qualité dans les plans Medicare Advantage intensifient l'adoption en récompensant la cohérence documentée de l'imagerie.
Adoption croissante de fantômes imprimés en 3D et agnostiques aux modalités
La fabrication additive produit des répliques spécifiques au patient avec une tolérance géométrique de 0,1 mm, tandis que les nouveaux mélanges PLA-PCL maintiennent le contraste en tomodensitométrie, IRM et échographie dans une seule impression.[1]Source : Impression 3D en médecine, « Implants spécifiques au patient fabriqués à partir de polymères biorésorbables imprimés en 3D au point de soins : matériau, technologie et champ d'application chirurgicale », threedmedprint.biomedcentral.com Le soutien des Instituts nationaux de la santé (NIH) à un Centre de recherche coopérative industrie-université axé sur les fantômes d'imagerie optique signale un financement fédéral soutenu. La production d'unités anthropomorphiques complexes coûte désormais moins de 250 USD et s'achève en quelques jours au lieu de plusieurs mois.[2]Source : Pharmaceuticals, « Fantômes organ-réalistes imprimés en 3D pour vérifier la précision quantitative du SPECT/TDM pour la planification du traitement 177Lu-PSMA-617 », mdpi.com Les systèmes hybrides TEP/IRM et photoacoustiques qui nécessitent un étalonnage multi-énergie incitent les développeurs à concevoir des fantômes agnostiques aux modalités, élargissant ainsi l'empreinte mondiale du marché des fantômes d'imagerie médicale. Le prix d'entrée plus bas des imprimantes de stéréolithographie de bureau permet également aux groupes de radiologie de taille moyenne de fabriquer sur site, raccourcissant ainsi les cycles d'approvisionnement.
Installation croissante de scanners hybrides TEP/TDM et TEP/IRM
Les réseaux hospitaliers d'Asie-Pacifique accélèrent le déploiement des unités TEP/TDM et TEP/IRM dans les services d'oncologie et de cardiologie, augmentant la complexité de l'étalonnage croisé. Ces scanners intégrés nécessitent des fantômes qui alignent la distribution des radiotraceurs et l'uniformité du signal IRM avec une erreur spatiale de 2 mm sur l'ensemble du champ de vision.[3]Source : Journal of Nuclear Medicine, « Caractéristiques de performance du NeuroEXPLORER, imageur TEP/TDM cérébral humain de nouvelle génération », snmjournals.org Les fournisseurs qui combinent des plastiques à faible atténuation avec un blindage compatible IRM bénéficient d'une tarification premium. Les régulateurs font désormais référence aux fantômes dans les protocoles de tests d'acceptation pour les systèmes hybrides, en faisant un prérequis pour la mise en service des modalités. La tendance élargit les marges sur le marché des fantômes d'imagerie médicale car les systèmes hybrides sont associés à des contrats de service plus importants qui regroupent les consommables d'assurance qualité.
Flux de travail d'auto-assurance qualité basés sur l'IA réduisant le temps de cycle de test
Les algorithmes de vision par ordinateur localisent désormais les marqueurs des fantômes et calculent les métriques de distorsion avec une précision sous-millimétrique, réduisant l'examen des physiciens de plusieurs heures à quelques minutes. L'assurance qualité continue intégrée dans le microprogramme du scanner transforme chaque scan de patient en un contrôle de qualité, augmentant l'usure des fantômes et la fréquence des réapprovisionnements. Les premiers adoptants signalent 40 % moins d'appels de maintenance d'urgence car les analyses prédictives signalent les dérives progressives de performance. À mesure que l'IA devient une fonctionnalité standard, les fantômes de nouvelle génération seront livrés avec des ensembles de données de référence chiffrés qui se synchronisent avec les tableaux de bord d'IA, garantissant une validation matérielle-logicielle en parfait synchronisme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Prototypage de fantômes personnalisés à forte intensité capitalistique | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Rareté des polymères imitant les tissus de qualité élastographique | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Disponibilité limitée des physiciens pour les protocoles d'assurance qualité avancés | -0.4% | Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement en gels radioactifs haute pureté | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prototypage de fantômes personnalisés à forte intensité capitalistique
Le développement d'un fantôme anthropomorphique spécifique au patient peut dépasser 50 000 USD en raison des coûts d'imagerie, de segmentation, d'impression multi-matériaux et de validation.[4]Source : EJNMMI Physics, « Optimisation de l'imagerie pour la pose de prothèse totale du genou : un nouveau fantôme anthropomorphique TEP/TDM imprimé en 3D pour la simulation d'artefacts métalliques », springeropen.com Les petits fournisseurs éprouvent des difficultés à récupérer leurs dépenses dans des modalités de niche, ce qui entraîne une consolidation et ralentit l'innovation. Les équipes académiques improvisent souvent des kits faits maison dont les performances varient, ce qui nuit à la comparabilité entre sites. Cette barrière capitalistique freine l'expansion du marché des fantômes d'imagerie médicale dans les domaines sous-spécialisés.
Rareté des polymères imitant les tissus de qualité élastographique
La réplication de la rigidité tissulaire de 1 à 200 kPa nécessite des mélanges de polymères personnalisés, mais seuls quelques fournisseurs proposent des lots cohérents à pureté de qualité médicale. Les perturbations dans les produits chimiques précurseurs contraignent les fabricants à constituer des stocks, immobilisant le fonds de roulement et allongeant les délais de livraison. Les laboratoires de recherche expérimentent des silicones maison, mais ces variantes manquent souvent d'une atténuation acoustique stable, limitant leur acceptation clinique. La croissance de l'échographie et de l'élastographie par IRM dépasse donc la disponibilité des fantômes, créant un frein au volume du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les fantômes de rayons X en tête malgré l'accélération de la croissance des fantômes de tomodensitométrieLes fantômes de rayons X détenaient 38,72 % du marché des fantômes d'imagerie médicale en 2025, témoignant des réglementations en mammographie qui imposent des scans de routine des objets de test. La demande reste stable car le parc mondial installé de salles de radiographie numérique dépasse largement celui des autres modalités. Le segment de la tomodensitométrie progresse à un TCAC de 6,14 % à mesure que de nouvelles règles de surveillance des doses entrent en vigueur, reflétant la façon dont les cadres réglementaires en évolution remodèlent continuellement la taille du marché des fantômes d'imagerie médicale pour l'imagerie en coupes.
Les fabricants innovent avec des fantômes combinés qui intègrent des inserts de rayons X et de tomodensitométrie dans un seul boîtier, réduisant les besoins de stock pour les petites cliniques. Les fabricants de fantômes d'échographie se concentrent sur les fonctionnalités d'élastographie pour suivre l'expansion clinique dans les évaluations du foie, de la thyroïde et du système musculo-squelettique. La demande de fantômes d'IRM reste inégale car les problèmes d'approvisionnement en hélium bloquent les installations de scanners, bien que les biomarqueurs d'imagerie quantitative suscitent un intérêt pour les ensembles d'étalonnage en diffusion et T1/T2. Les fantômes de médecine nucléaire enregistrent des commandes régulières liées à la croissance de la théranostique, où une dosimétrie précise devient le standard de soins.


Par matériau :
les dispositifs de stimulation dominent tandis que les solutions anthropomorphiques s'accélèrentLes dispositifs de stimulation représentaient 56,14 % de la part du marché des fantômes d'imagerie médicale en 2025, car ils satisfont aux listes de contrôle quotidiennes de l'assurance qualité avec des cibles géométriques simples, faciles à positionner et à interpréter. Ces fantômes sont rentables et durables, ce qui attire les centres à fort volume. Les solutions anthropomorphiques, portées par les avancées rapides de l'impression 3D, progressent à un TCAC de 5,17 % à mesure que les chirurgiens et les radiologistes interventionnels exigent des simulations réalistes.
Les formulations de filaments hybrides associent désormais le PLA à des élastomères thermoplastiques souples, créant des pièces à double dureté qui imitent l'os et les tissus mous en une seule impression. Les consortiums académiques-industriels accélèrent les protocoles de tests standards afin que les données collectées avec les nouveaux matériaux restent comparables entre les sites. Des matériaux de niche tels que les silicones dopées au graphite pour l'imagerie photoacoustique entrent en production pilote, élargissant les choix mais ajoutant des charges de qualification pour les responsables qualité.
Par utilisateur final :
les hôpitaux maintiennent leur leadership tandis que les centres diagnostiques progressent rapidementLes hôpitaux représentaient 53,62 % de la taille du marché des fantômes d'imagerie médicale en 2025, grâce à un large éventail de modalités et à des équipes de physiciens internes qui effectuent des routines d'assurance qualité hebdomadaires. L'étendue de leurs équipements — de la fluoroscopie à la TEP/TDM — nécessite de larges stocks de fantômes. Les centres d'imagerie diagnostique croissent à un TCAC de 5,86 % car les payeurs orientent les examens non aigus vers des structures à moindre coût, et ces établissements adoptent rapidement les fantômes pour obtenir l'accréditation ACR nécessaire aux contrats avec les payeurs.
Les modèles de services groupés, où les fournisseurs de fantômes incluent des analyses en nuage et un étalonnage périodique, séduisent les chaînes de soins ambulatoires qui préfèrent des coûts d'exploitation prévisibles. Les instituts de recherche et les fabricants d'équipements d'origine constituent une plus petite part mais génèrent des commandes haut de gamme, telles que des fantômes d'IRM pour stimulation cérébrale profonde destinés aux tests de compatibilité des dispositifs.

Analyse géographique
Marché des Fantômes d'Imagerie Médicale en Amérique du Nord
L'Amérique du Nord a dominé avec 36,74 % du marché des fantômes d'imagerie médicale en 2025, reflétant les règles strictes de la FDA en matière de performance des équipements et un réseau dense de centres d'imagerie qui effectuent des cycles d'assurance qualité fréquents. Les hôpitaux investissent dans des fantômes liés à l'intelligence artificielle pour s'aligner sur le programme ARCH-AI, ancrant la demande de remplacement. Les incitations gouvernementales en matière de qualité compensent les coûts de main-d'œuvre plus élevés, préservant des marges saines pour les fournisseurs.
Marché des Fantômes d'Imagerie Médicale en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 6,05 %, soutenue par des constructions hospitalières à grande échelle et la transition des centres provinciaux vers l'imagerie numérique. La Chine finance des déploiements de TEP/IRM hybrides nécessitant des fantômes multimodalités complexes, tandis que le Conseil national d'accréditation pour les tests de l'Inde impose une assurance qualité documentée avant la délivrance des licences. Les clusters de fabrication locaux à Shenzhen et à Osaka réduisent les droits de douane à l'importation, mais les inserts haut de gamme restent tributaires de sources américaines et européennes, soutenant les flux commerciaux internationaux sur le marché des fantômes d'imagerie médicale.
Marché des Fantômes d'Imagerie Médicale en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe affiche des gains stables alors que la réglementation sur les dispositifs médicaux impose la traçabilité pour les accessoires d'assurance qualité. L'Allemagne et le Royaume-Uni mènent des partenariats de recherche et développement qui développent des matériaux de fantômes biorésorbables, tandis que les cliniques scandinaves sont pionnières dans la surveillance à distance des fantômes reliée à des plateformes centralisées de physique médicale. Le Moyen-Orient et l'Afrique enregistrent une demande émergente alors que les hôpitaux du Golfe se positionnent comme des centres régionaux de tourisme médical, rehaussant les critères de qualité en imagerie. L'Amérique du Sud connaît une croissance plus lente en raison de contraintes budgétaires, bien que des commandes de niche augmentent dans le secteur privé de l'oncologie au Brésil.

Paysage réglementaire
Les fantômes d'imagerie médicale s'inscrivent dans un cadre de conformité où les organismes de réglementation et d'accréditation utilisent des tests basés sur des fantômes pour démontrer la qualité et les performances de l'image. Aux États-Unis, les exigences de la FDA en matière de caractérisation des performances des dispositifs et de documentation d'assurance qualité soutiennent l'utilisation standardisée de fantômes parallèlement aux programmes de qualité spécifiques à chaque modalité, tandis que l'American College of Radiology (ACR) intègre les analyses par fantômes dans les processus d'accréditation pour des modalités telles que la médecine nucléaire. L'ACR a mis à jour ses exigences relatives aux tests par fantômes en médecine nucléaire et a approuvé la liste des fantômes applicable à compter du 30 avril 2026, renforçant la nécessité pour les centres d'utiliser les modèles de fantômes spécifiés et de tenir leurs protocoles à jour à mesure que les critères techniques évoluent.
En Europe, le règlement (UE) 2017/745 (EU MDR) régit les accessoires et les outils d'assurance qualité liés aux dispositifs, la classification étant déterminée par l'usage prévu et tout composant diagnostique actif visé à l'annexe VIII (y compris les considérations relatives à la règle 10). La traçabilité et la cohérence des mesures façonnent également les exigences d'approvisionnement, des organismes tels que le NIST soutenant la traçabilité des mesures nationales pour l'étalonnage basé sur des fantômes et la cohérence de l'imagerie quantitative entre les modalités. Les différences dans la manière dont les critères d'acceptabilité des rayonnements et de qualité sont mis en œuvre dans les États membres de l'UE ajoutent de la complexité pour les fournisseurs soutenant des déploiements multi-pays, augmentant l'importance de la documentation, de la traçabilité des lots et des méthodes de test standardisées.
Paysage concurrentiel
Le marché présente une fragmentation modérée. Les acteurs établis comme CIRS, PTW Freiburg, Biodex Medical Systems et Kyoto Kagaku se spécialisent dans des niches distinctes. Les acteurs se différencient par leurs matériaux propriétaires, leur intégration logicielle et leurs antécédents réglementaires. Les fantômes informatisés associés à des analyses basées sur l'IA permettent aux entreprises de pratiquer des primes de service.
L'impression 3D ouvre des points d'entrée pour des start-ups agiles qui livrent des produits spécifiques au patient en 72 heures. Des consolidations apparaissent lorsque des spécialistes de l'assurance qualité en radiothérapie acquièrent des actifs de fantômes de niche pour compléter leurs portefeuilles. La pression sur les prix reste gérable car la complexité réglementaire et les coûts de validation créent des fossés naturels, mais les fournisseurs doivent investir continuellement dans la science des matériaux et les logiciels pour éviter la banalisation.
La résilience de la chaîne d'approvisionnement devient un facteur de différenciation. Les entreprises qui sécurisent des polymères d'élastographie par des contrats pluriannuels ou qui développent des alternatives en silicone évitent les retards de production qui pénalisent les concurrents plus petits. Les goulets d'étranglement stratégiques dans l'approvisionnement en gels radioactifs incitent certains fournisseurs à se tourner vers des substituts non radioactifs, les positionnant ainsi face aux pénuries de pharmacies nucléaires. Dans l'ensemble, la concurrence favorise les entreprises qui combinent l'innovation en matériaux, la maîtrise réglementaire et les logiciels orientés données.
Leaders du secteur des fantômes d'imagerie médicale
Gold Standard Phantoms
Biodex Medical Systems
Computerized Imaging Reference Systems (CIRS)
PTW Freiburg
Kyoto Kagaku
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fantômes d'Imagerie Médicale
- Bartec Technologies
- Biodex Medical Systems
- Carville
- Computerized Imaging Reference Systems (CIRS)
- Gold Standard Phantoms
- Kyoto Kagaku
- Leeds Test Objects
- Modus Medical Devices
- PTW Freiburg
- Pure Imaging Phantoms
- QUART
- True Phantom Solutions
- Dielectric Corporation
- The Phantom Laboratory
- QRM GmbH
- Capintec
- Radcal
- PhantomX
Lire l’analyse des entreprises de fantômes d'imagerie médicale

Opportunités de marché et perspectives d'avenir
Les initiatives de normalisation qui élargissent l'accès à des objets de référence étalonnés créent des opportunités pour les fournisseurs proposant des solutions de fantômes reproductibles et alignées sur des bibliothèques de référence. La National Medical Phantom Library (NMPL), une initiative conjointe impliquant le NIBIB, le NIST et la FDA, soutient un accès centralisé à des fantômes étalonnés, ce qui s'aligne avec l'évolution plus large vers une vérité de terrain basée sur des fantômes dans l'évaluation des dispositifs et les flux de travail d'imagerie quantitative. Ce contexte favorise les offres à valeur ajoutée associant fantômes, documentation traçable, ensembles de données de référence numériques et services visant à aider les sites d'imagerie et les développeurs à démontrer des performances cohérentes entre les scanners et les sites.
Les exigences technologiques s'étendent également au-delà des conceptions géométriques traditionnelles vers des formats modulaires, hétérogènes et spécifiques au patient, qui reflètent mieux les conditions cliniques réelles. Les travaux de la FDA sur les méthodes et la conception de fantômes pour évaluer la précision de la quantification des matériaux en tomodensitométrie spectrale à contraste renforcé (juin 2025) mettent en évidence un besoin concret et spécifique à la modalité de conceptions de fantômes adaptées dans le domaine de la TDM avancée. À mesure que les flux de travail multimodalités et de développement d'algorithmes se développent, les fabricants capables de livrer des fantômes imprimés en 3D, indépendants de la modalité ou spécifiques à une application, dans des délais plus courts, tout en gérant les contraintes d'approvisionnement en polymères et en gels, peuvent se différencier sur le délai d'exécution, la reproductibilité et la compatibilité avec les pipelines automatisés d'assurance qualité et de validation.
Recent Industry Developments in Marché des Fantômes d'Imagerie Médicale
- Avril 2026 : L'American College of Radiology (ACR) a révisé ses lignes directrices sur les tests par fantômes en médecine nucléaire et mis à jour la liste des modèles de fantômes approuvés pour l'accréditation, la mise à jour étant datée du 30 avril 2026. Ce changement renforce la conformité spécifique à chaque modèle et pousse les prestataires d'imagerie à renouveler leurs inventaires de fantômes et leurs processus de contrôle qualité pour rester alignés sur les exigences d'accréditation. Cela accroît également la valeur de la documentation, de la traçabilité et de la disponibilité des fournisseurs pour les fantômes référencés dans les listes de contrôle d'accréditation.
- Décembre 2025 : Stratasys a étendu la disponibilité commerciale complète de son matériau d'impression 3D radio-opaque RadioMatrix aux États-Unis, visant la création de fantômes pour la TDM et les flux de travail de recherche en imagerie associés. Un accès plus large à un matériau radio-opaque conçu à cet effet réduit les frictions pour les laboratoires et les équipes d'imagerie qui fabriquent des fantômes en interne ou via des bureaux de service. Cette évolution permet une itération plus rapide des fantômes de TDM spécifiques au patient et au protocole par rapport aux cycles de fabrication traditionnels.
- Novembre 2025 : IBA a annoncé l'acquisition de PhantomX GmbH, ajoutant des capacités de fantômes anthropomorphes à son portefeuille d'assurance qualité et renforçant son positionnement dans les cas d'usage d'assurance qualité et de validation en imagerie. Le rapprochement entre la conception et la fabrication de fantômes et la livraison de solutions d'assurance qualité favorise des offres groupées associant objets de test physiques et outils d'analyse et de flux de travail. Cette transaction témoigne également d'une consolidation continue autour du savoir-faire spécialisé en matière de fantômes et des matériaux différenciés dans les segments axés sur la performance.


Marché des Fantômes d'Imagerie Médicale Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre la valeur des ventes de fantômes d'imagerie médicale utilisés pour tester, étalonner et vérifier les performances de l'imagerie diagnostique, y compris les contrôles qualité de routine, la formation et les usages de recherche dans les principales modalités d'imagerie.
Exclusions du périmètre : Nous excluons les fantômes destinés uniquement à la vérification de dose en radiothérapie de haute énergie.
Aperçu de la segmentation
- Par type de produit
- Fantômes de rayons X
- Fantômes de tomodensitométrie
- Fantômes d'échographie
- Fantômes d'IRM
- Fantômes d'imagerie nucléaire
- Autres
- Par matériau
- Dispositifs de stimulation
- Faux organes (anthropomorphiques)
- Autres matériaux
- Par utilisateur final
- Hôpitaux
- Centres d'imagerie diagnostique
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie du parc installé de systèmes d'imagerie et des exigences de qualité spécifiques qui déterminent la demande de fantômes selon les sites. Nous utilisons des sources publiques telles que les bases de données des dispositifs de la Food and Drug Administration américaine, la documentation sur la qualité et le remboursement des Centers for Medicare and Medicaid Services américains, les publications de l'AIEA sur la qualité et la sécurité en imagerie, les statistiques de santé de l'OCDE, ainsi que des articles évalués par des pairs indexés dans PubMed traitant de la fréquence des contrôles qualité et de l'utilisation des fantômes.
Nous validons ensuite la manière dont les fantômes sont achetés et utilisés à travers les catalogues des fournisseurs, les appels d'offres publics lorsqu'ils sont disponibles, les statistiques d'importation et d'exportation pour les dispositifs médicaux concernés, ainsi que les documents d'entreprise et les présentations aux investisseurs décrivant les outils d'assurance qualité en imagerie. Certains abonnements payants sont utilisés uniquement pour les données financières et les actualités des entreprises, les recherches de brevets pour suivre les tendances en matière de matériaux et d'impression 3D, ainsi que la visibilité commerciale au niveau des expéditions lorsque le codage douanier du pays est clair. Cette liste documentaire n'est pas exhaustive, et des sources publiques supplémentaires ont été examinées pour combler les lacunes et confirmer les hypothèses.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et de courtes enquêtes menées avec des spécialistes de l'assurance qualité en imagerie, des responsables de services de radiologie, des équipes de physique médicale, des distributeurs et des fabricants fournissant des produits de fantômes. Pour une vue globale, la couverture est équilibrée entre l'APAC, l'EMEA et les Amériques afin que le mix de modalités, la cadence d'assurance qualité et les cycles d'approvisionnement reflètent les pratiques locales, puis nous ajustons les hypothèses avant la validation finale.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 19 % | APAC : 45 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 36 % |
| Acteurs plus petits : 19 % | Managers : 52 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le modèle principal utilise une construction descendante qui reconstitue le bassin de demande à partir des installations et de l'utilisation des systèmes d'imagerie, puis convertit cela en achats de fantômes via les calendriers de remplacement et d'assurance qualité. Pour garantir des totaux réalistes, nous corroborons les résultats avec des vérifications ascendantes sélectives, telles que des points de prix échantillonnés par catégorie de fantômes et une consolidation des revenus visibles des fournisseurs lorsque les rapports sont clairs, puis nous ajustons pour les canaux qui ne sont pas entièrement observables.
Les principales données d'entrée incluent le parc installé de dispositifs d'imagerie et l'intensité des procédures, les exigences d'accréditation et d'assurance qualité qui déterminent la fréquence des tests, les cycles de remplacement selon le matériau des fantômes et leur usure, la répartition des modalités (TDM, IRM, échographie, imagerie nucléaire) dans chaque région, et la progression du prix de vente moyen pour les fantômes standard par rapport aux fantômes spécialisés. Lorsque la visibilité ascendante est incomplète, l'écart est traité par des hypothèses de répartition des canaux validées par les distributeurs et les utilisateurs finaux, puis soumises à des tests de résistance face aux tendances d'importation et aux signaux d'activité brevetée.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par des modèles de tendances à court terme afin que les perspectives reflètent les évolutions des volumes d'imagerie, du comportement des dépenses d'investissement hospitalières et de l'adoption de nouvelles conceptions de fantômes, y compris les produits imprimés en 3D. Les hypothèses sont revues avec des experts afin que la trajectoire de croissance ne repose pas sur une seule année de fluctuations d'approvisionnement.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés en plusieurs étapes afin que les surestimations et sous-estimations évidentes soient détectées rapidement. Nous comparons les totaux finaux du marché à des signaux indépendants tels que la croissance du parc d'équipements d'imagerie, les tendances des procédures et la fréquence attendue des tests d'assurance qualité, puis toute variance importante est retracée jusqu'à l'entrée qui en est à l'origine.
Avant la validation finale, les anomalies sont examinées par un second analyste et les principales hypothèses sont révisées avec des répondants sélectionnés lorsque les chiffres dépassent une fourchette raisonnable. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, notamment des évolutions réglementaires majeures, des contraintes d'approvisionnement ou des changements brusques de dépenses d'investissement. Juste avant la livraison, une actualisation des données est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché des fantômes d'imagerie médicale de Mordor Intelligence avec d'autres estimations publiées
Il est normal de voir différentes valeurs de marché publiées pour les fantômes d'imagerie médicale, car les entreprises ne comptabilisent pas toujours les mêmes produits, années et canaux d'achat. Les différences proviennent également de la manière dont les prix sont moyennés entre les fantômes standard et les conceptions spécialisées, ainsi que de la fréquence de mise à jour du modèle lorsque les schémas d'approvisionnement évoluent.
Certaines estimations intègrent des outils d'assurance qualité connexes ou des éléments plus larges de formation et de simulation, ce qui augmente le total, et elles peuvent également utiliser des hypothèses de croissance des prix plus rapides sans vérifier le comportement de remplacement au niveau des modalités. Chez Mordor Intelligence, le périmètre se limite aux fantômes d'imagerie diagnostique liés à l'étalonnage et à l'assurance qualité, et les fantômes destinés uniquement à la radiothérapie sont exclus, ce qui modifie la valeur adressable avant même d'appliquer les calculs de croissance.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 206,06 M USD (2025) | |
| Cabinet de conseil mondial A | 191,60 M USD (2025) | Utilise une série de référence et une fenêtre de croissance différentes, et ne précise pas clairement les exclusions concernant les fantômes destinés uniquement à la radiothérapie ou la répartition des prix entre l'assurance qualité de routine et les conceptions spécialisées, ce qui peut comprimer le total de 2025. |
| Éditeur de données sectorielles B | 163,22 M USD (2025) | Applique une vision plus restreinte des revenus captés, qui semble sous-estimer les ventes réalisées par les distributeurs et les volumes des petits fabricants, et les notes de périmètre sont limitées, ce qui rend plus difficile la validation des hypothèses sur le mix de modalités et la cadence de remplacement. |
La comparaison montre que l'écart s'explique principalement par ce qui est inclus aux côtés des fantômes principaux et par la manière dont la couverture des canaux est traitée pour l'année en cours. En maintenant des règles de périmètre explicites et en liant les volumes au parc installé et à la cadence d'assurance qualité, nous obtenons un chiffre qui peut être retracé jusqu'à des moteurs de demande clairs et reproduit chaque année selon les mêmes étapes.


Questions clés auxquelles répond le rapport
Pourquoi les fantômes imprimés en 3D sont-ils de plus en plus préférés aux modèles conventionnels ?
Ils peuvent être produits en interne en quelques jours, reproduisent fidèlement l'anatomie du patient et fonctionnent en tomodensitométrie, IRM et échographie, ce qui améliore les contrôles de qualité et la formation des opérateurs tout en réduisant les obstacles logistiques.
Comment l'intelligence artificielle transforme-t-elle l'assurance qualité basée sur les fantômes ?
Les logiciels d'IA automatisent désormais l'analyse des images de scans de fantômes, détectant des distorsions subtiles en quelques secondes et libérant les physiciens pour qu'ils se concentrent sur des problèmes de performance plus complexes.
Quel rôle jouent les fantômes multimodaux dans l'adoption des scanners hybrides TEP/TDM et TEP/IRM ?
Ces fantômes valident l'alignement spatial et la cohérence du contraste entre les modalités intégrées, aidant les établissements à maintenir leur accréditation à mesure que l'imagerie hybride se développe.
Pourquoi les centres d'imagerie ambulatoire investissent-ils massivement dans les tests par fantômes ?
Le remboursement basé sur la valeur conditionne le paiement à la qualité documentée des images, de sorte que les structures ambulatoires s'appuient sur des scans de fantômes de routine pour obtenir des contrats favorables avec les payeurs.
Quels défis de la chaîne d'approvisionnement ont le plus d'impact sur la disponibilité des fantômes ?
Les sources limitées de polymères de qualité élastographique et de gels radioactifs haute pureté peuvent allonger les délais de livraison et pousser les fabricants à explorer des matériaux alternatifs.
Comment les fantômes anthropomorphiques améliorent-ils la formation des cliniciens ?
Leurs textures réalistes et leurs structures anatomiquement précises permettent aux radiologistes et aux chirurgiens de s'exercer à des procédures complexes dans un environnement contrôlé, réduisant ainsi les courbes d'apprentissage et améliorant la sécurité des patients.
Dernière mise à jour de la page le:



