
Taille et part du marché des affichages holographiques médicaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
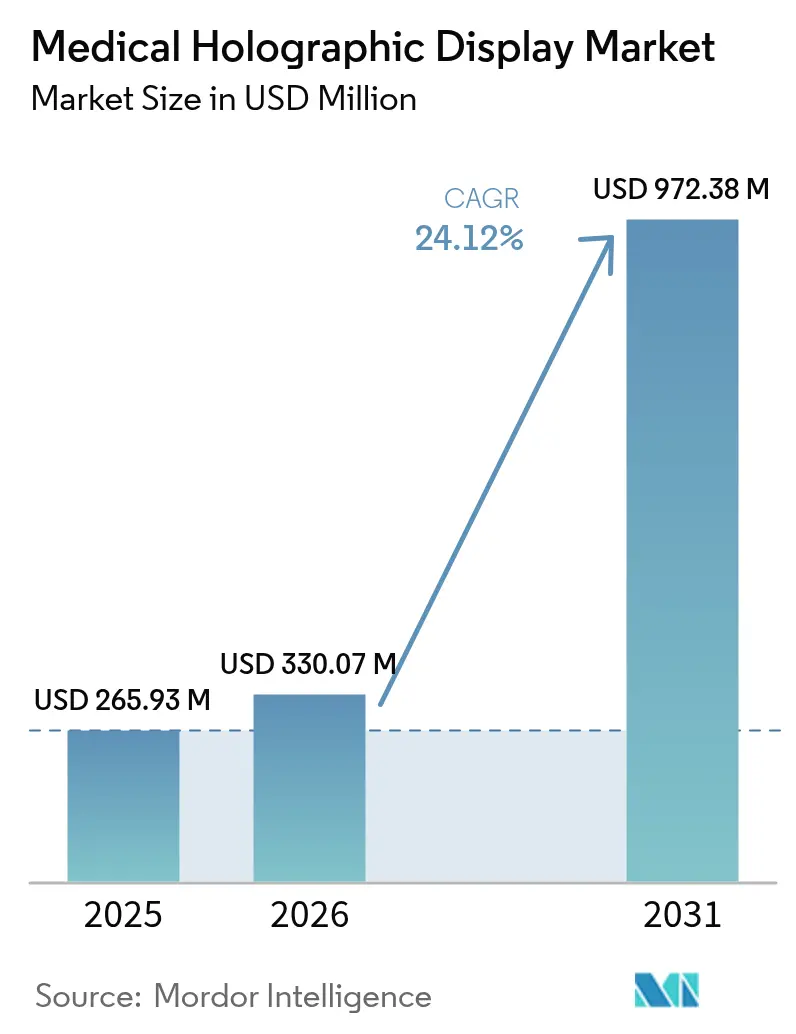
| Taille du Marché (2026) | 330.07 Millions de dollars américains |
| Taille du Marché (2031) | 972.38 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 24.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des affichages holographiques médicaux par Mordor Intelligence
La taille du marché des affichages holographiques médicaux devrait passer de 265,93 millions USD en 2025 à 330,07 millions USD en 2026 et devrait atteindre 972,38 millions USD d'ici 2031, à un CAGR de 24,12 % sur la période 2026-2031. Les hôpitaux intègrent des stations de travail 3D en temps réel dans leurs blocs opératoires afin de réduire les taux de conversion de la chirurgie mini-invasive vers la chirurgie ouverte, tandis que la baisse des coûts GPU-photonique raccourcit les délais de retour sur investissement des systèmes. La dynamique réglementaire dans le cadre de la procédure FDA 510(k), combinée à la désignation de voie rapide Sakigake du Japon, accélère les autorisations pour la navigation chirurgicale en réalité mixte [1]Intuitive Surgical, "Système chirurgical da Vinci 5," intuitive.com. Les grands équipementiers d'imagerie positionnent désormais la visualisation holographique comme une innovation de maintien qui protège les bases installées, tandis que les start-ups se concentrent sur le rendu algorithmique qui se différencie au-delà du matériel d'affichage. Les partenariats stratégiques entre les fournisseurs d'affichage et les fournisseurs de plateformes de chirurgie robotique indiquent que l'holographie migre des projets pilotes expérimentaux vers le standard de soins pour les procédures guidées par l'image.
Points clés du rapport
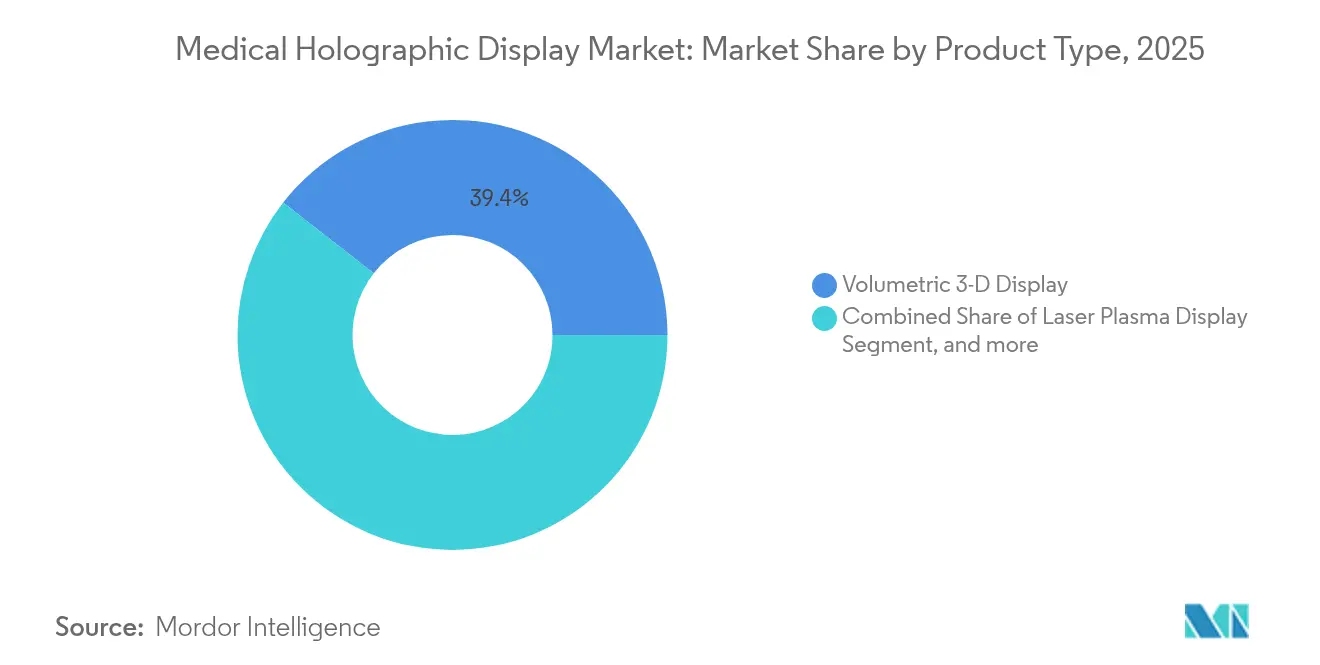
- Par type de produit, les affichages volumétriques 3D ont dominé avec une part de revenus de 39,43 % en 2025, tandis que les affichages à plasma laser devraient se développer à un CAGR de 25,10 % jusqu'en 2031.
- Par application, l'imagerie médicale et la radiologie représentaient 43,83 % de la part du marché des affichages holographiques médicaux en 2025, tandis que l'éducation et la formation médicales devraient enregistrer le CAGR le plus élevé de 24,87 % jusqu'en 2031.
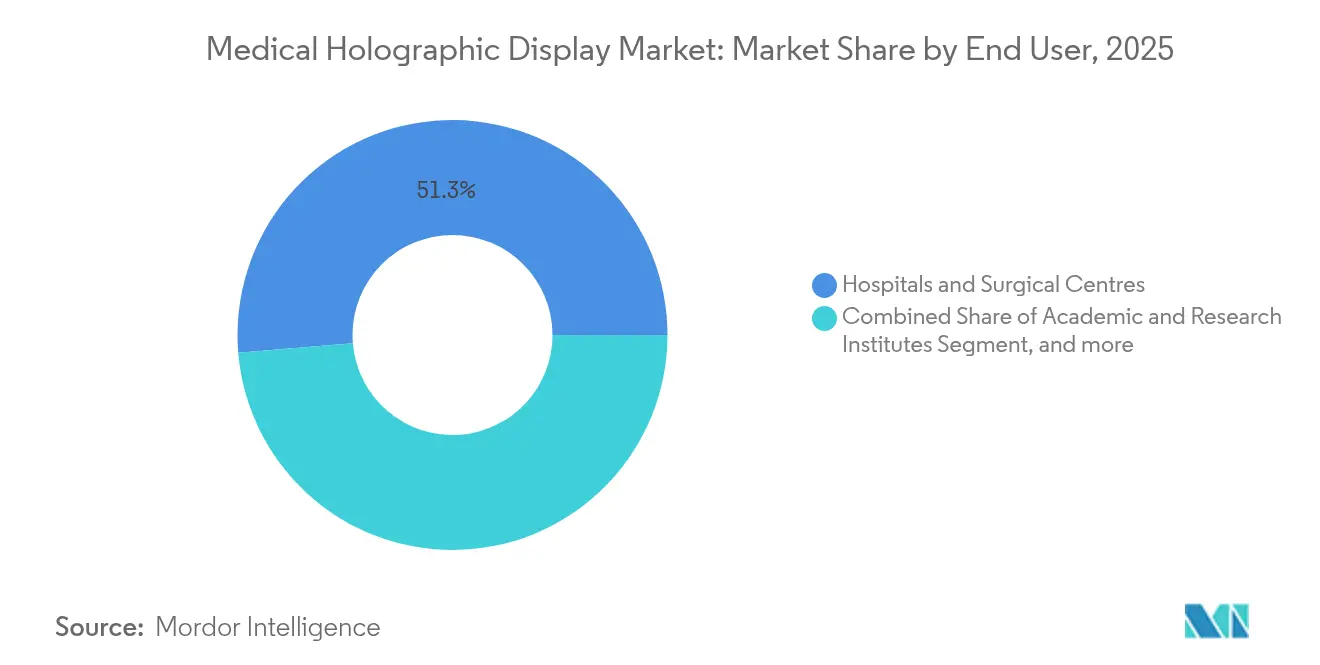
- Par utilisateur final, les hôpitaux et centres chirurgicaux détenaient 51,32 % des revenus en 2025 ; les instituts académiques et de recherche sont en passe de connaître la croissance la plus rapide avec un CAGR de 25,00 % jusqu'en 2031.
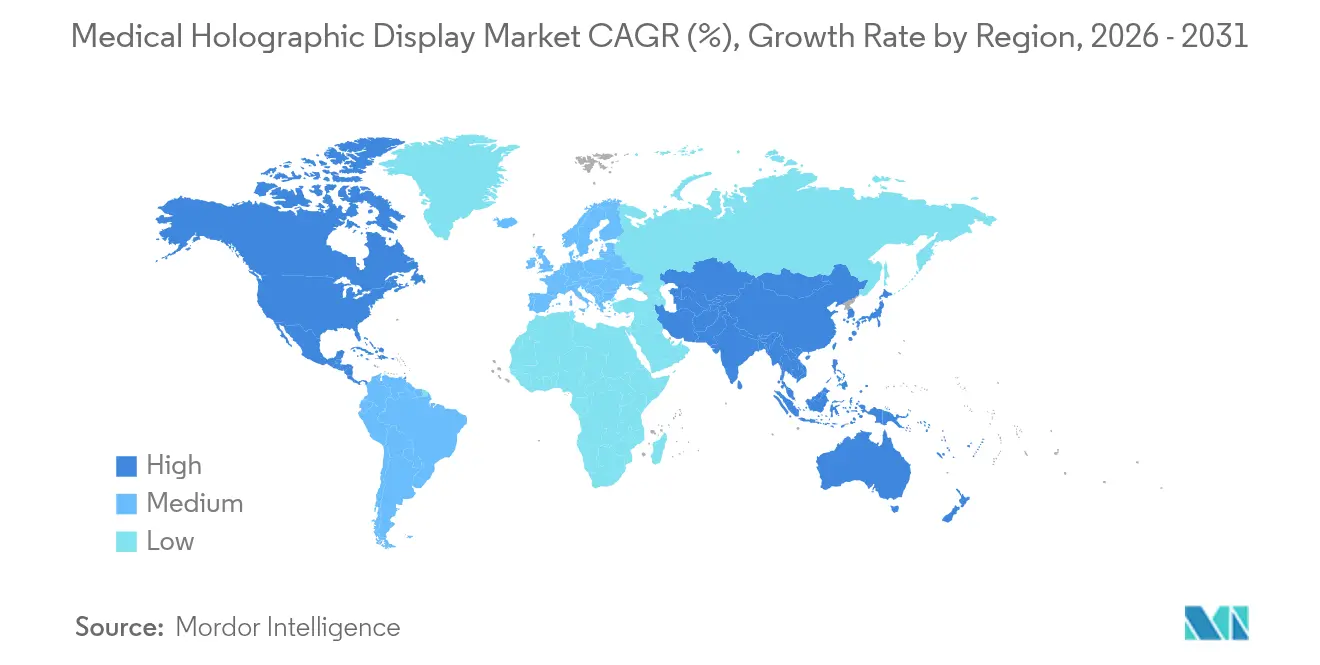
- Par géographie, l'Amérique du Nord dominait avec 45,15 % de la taille du marché des affichages holographiques médicaux en 2025 ; l'Asie-Pacifique devrait enregistrer le CAGR le plus élevé de 25,19 % au cours de la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Affichages Holographiques Médicaux*
| Moteur | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante de la chirurgie mini-invasive et guidée par l'image | 6.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête de la pénétration de la chirurgie robotique | Moyen terme (2-4 ans) |
| Prévalence croissante des maladies chroniques nécessitant une visualisation 3D avancée | 5.8% | Mondial, avec l'Asie-Pacifique connaissant la croissance la plus rapide du fardeau des cancers et des maladies cardiovasculaires | Long terme (≥ 4 ans) |
| Avancées rapides dans les composants d'affichage à champ lumineux et volumétrique | 4.9% | Amérique du Nord et Asie-Pacifique au cœur, portées par les pôles d'innovation en semi-conducteurs | Court terme (≤ 2 ans) |
| Intégration avec les plateformes de chirurgie robotique guidée par IRM | 3.7% | Amérique du Nord et Europe, avec des retombées vers les centres chirurgicaux d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Baisse du coût du GPU-photonique permettant l'holographie au point de soins | 2.8% | Mondial, avec une adoption précoce en Amérique du Nord et en Europe, et une adoption rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor du financement de la R&D sur le métavers médical par les équipementiers pharmaceutiques | 2.3% | Amérique du Nord et Europe, avec une activité émergente en Chine et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante de la chirurgie mini-invasive et guidée par l'image
Les volumes de chirurgie mini-invasive se développent à un CAGR de 16,8 %, mais la conversion vers des procédures ouvertes persiste lorsque les moniteurs 2D occultent les indices de profondeur. Les systèmes assistés par robot atteignent désormais jusqu'à 99,7 % de précision pour les vis pédiculaires, surpassant largement la fluoroscopie conventionnelle. La superposition OmnifyXR de GE Healthcare, déployée à Minneapolis en juin 2024, permet aux radiologues interventionnels de visualiser les trajectoires des cathéters en 3D natif sans changer de station de travail. La plateforme da Vinci 5 intègre le guidage holographique comme fonctionnalité intégrée, illustrant la façon dont les équipementiers perçoivent la visualisation immersive comme un avantage concurrentiel. Le déploiement de HoloCare dans des hôpitaux universitaires au Royaume-Uni et en Norvège a réduit le temps d'alignement de 74 %, se traduisant par une exposition réduite à l'anesthésie et un débit plus élevé en salle d'opération. [2]HoloCare, "Plateforme de planification chirurgicale holographique," holocare.com
Prévalence croissante des maladies chroniques nécessitant une visualisation 3D avancée
L'OMS a recensé 20 millions de nouveaux diagnostics de cancer en 2024, avec une hausse attendue à 35 millions d'ici 2050. [3]Organisation mondiale de la Santé, "Statistiques mondiales sur le cancer 2024," who.int L'oncologie et la cardiologie dépendent désormais de modalités d'imagerie volumétrique dont la complexité de profondeur dépasse les capacités des écrans plats. L'holographie réduit les erreurs de contourage en radiothérapie jusqu'à 20 %, améliorant la préservation des organes à risque. Dans une étude sur l'ablation laparoscopique, l'intégration d'Apple Vision Pro a fait passer le taux de succès procédural de 42,5 % à 90 %. Les chercheurs pharmaceutiques visualisent les poches de liaison moléculaire en 3D intégral, accélérant l'identification des composés candidats par rapport aux flux de travail de modélisation 2D.
Avancées rapides dans les composants d'affichage à champ lumineux et volumétrique
L'acquisition de Dimenco par Leia Inc. et les brevets de Philips ont consolidé plus de 2 000 actifs de champ lumineux qui permettent désormais des affichages 3D sans lunettes, exempts du conflit accommodation-convergence. Les rétroéclairages mini-LED couplés à des panneaux micro-LCD ont doublé la résolution angulaire tout en réduisant de moitié la consommation d'énergie, répondant à deux obstacles historiques à l'utilisation en salle d'opération. Le système à volume balayé de Voxon Photonics offre une collaboration à 360 degrés mais reste limité à 30 Hz, ce qui limite le suivi des instruments en temps réel. Le rendu neuronal sur les GPU NVIDIA RTX 6000 Ada génère désormais des trames holographiques en quelques millisecondes, rendant le rafraîchissement peropératoire pratique.
Intégration avec les plateformes de chirurgie robotique guidée par IRM
Le da Vinci 5 d'Intuitive Surgical combine la télémétrie de retour de force avec des superpositions holographiques qui fusionnent l'endoscopie en direct avec les données CT ou IRM préopératoires, permettant aux chirurgiens de « voir à travers » les couches tissulaires. Des robots concurrents tels que Hugo, Hinotori et Enos intègrent une visualisation similaire, suggérant que le guidage par IRM deviendra un prérequis standard. La subvention Horizon Europe de HoloSurge finance un navigateur agnostique compatible avec plusieurs marques de robots, signalant une évolution vers des normes d'interopérabilité. L'adoption du supplément DICOM 166 déterminera si les affichages deviennent des périphériques banalisés ou restent propriétaires.
Analyse de l'Impact des Freins sur le Marché des Affichages Holographiques Médicaux*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement et de maintenance élevé des stations de travail holographiques | -3.4% | Mondial, avec un impact aigu dans les centres chirurgicaux ambulatoires sensibles aux coûts et les marchés émergents | Court terme (≤ 2 ans) |
| Obstacles réglementaires et de gouvernance des données pour les données patients 3D | -2.1% | Amérique du Nord et Europe, portés par les exigences HIPAA, RGPD et de validation des logiciels FDA | Moyen terme (2-4 ans) |
| Fatigue visuelle et cybercinétose limitant l'utilisation clinique continue | -1.6% | Mondial, avec un impact plus élevé lors des procédures chirurgicales prolongées et des sessions de formation médicale | Court terme (≤ 2 ans) |
| Absence d'extensions DICOM pour les ensembles de données holographiques | -1.2% | Mondial, avec l'Amérique du Nord et l'Europe en tête des efforts de normalisation | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement et de maintenance élevé des stations de travail holographiques
Les systèmes dont le prix est compris entre 80 000 et 250 000 USD dépassent les budgets des centres ambulatoires dont les marges opérationnelles sont inférieures de 20 à 30 % à la moyenne hospitalière. Les contrats de maintenance annuels ajoutent 12 à 15 %, couvrant l'étalonnage et les mises à niveau GPU. L'absence de codes CPT pour la chirurgie assistée par holographie empêche le remboursement des honoraires. Les hôpitaux universitaires s'appuient souvent sur des subventions plutôt que sur des liquidités opérationnelles, une voie impraticable pour plus de 6 000 établissements américains. Les fournisseurs doivent prouver que la réduction de 10 minutes du temps de bloc opératoire (valorisée à 15-30 USD par minute) génère un retour sur investissement crédible avant une adoption généralisée.
Obstacles réglementaires et de gouvernance des données pour les données patients 3D
Les dossiers de soumission FDA 510(k) exigent une validation clinique et des évaluations de cybersécurité qui prolongent les délais d'autorisation jusqu'à 18 mois. Le règlement européen sur les dispositifs médicaux exige une surveillance post-commercialisation, alourdissant les coûts de conformité pour les start-ups. La loi HIPAA et le RGPD compliquent le rendu GPU hors site, imposant un chiffrement et des pistes d'audit qui ajoutent de la latence. Les extensions du supplément DICOM définissant la densité de voxels et les taux de rafraîchissement restent à l'état de projet, retardant l'intégration transparente dans les systèmes d'archivage et de communication des images.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Affichages Holographiques Médicaux
Par type de produit :
les affichages à plasma laser gagnent du terrain malgré la domination volumétriqueLes affichages volumétriques 3D détenaient 39,43 % des revenus de 2025, reflétant la maturité de la collaboration multi-utilisateurs. Les affichages à plasma laser, bien que seconds en termes d'adoption, sont prévus pour un CAGR de 25,10 %, ce qui en fait la composante à la croissance la plus rapide du marché des affichages holographiques médicaux. Leurs voxels en plein air sans écran évitent les violations du champ stérile, un avantage décisif pour les blocs opératoires. Les systèmes à champ lumineux, alimentés par le rétroéclairage diffractif de Leia Inc., offrent une voie rentable utilisant les chaînes d'approvisionnement LCD grand public. Le groupe « Autres » — microscopie holographique numérique et casques de réalité augmentée — sert des niches en pathologie et en ophtalmologie.
La dissipation thermique et les obstacles de sécurité oculaire IEC 60825 assombrissent les perspectives du plasma laser, mais les fournisseurs poussent les taux de rafraîchissement vers 60 Hz pour répondre aux exigences de suivi chirurgical. Les plateformes à champ lumineux réduisent les prix des composants de 20 % par an, mais la résolution angulaire reste en retrait par rapport aux homologues volumétriques. Étant donné que les autorisations FDA dépendent de l'application plutôt que de l'optique, les fournisseurs font évoluer le matériel sans nouvelles soumissions, accélérant les cycles. L'innovation continue garantit que le marché des affichages holographiques médicaux reste agnostique quant au type de produit aux yeux des régulateurs, tandis que les acheteurs cliniques évaluent la fidélité de l'image et la stérilité comme des facteurs décisifs.


Par application :
l'éducation médicale dépasse la croissance de la radiologieL'imagerie médicale et la radiologie dominaient avec 43,83 % de part de marché en 2025, soulignant le besoin des radiologues en vues d'angiographie CT et de fusion TEP-CT riches en profondeur. L'éducation et la formation médicales sont prévues pour un CAGR de 24,87 %, le plus rapide parmi les applications, alors que les universités abandonnent progressivement les laboratoires de cadavres au profit de simulateurs holographiques à répétition infinie. Le segment de l'éducation en réalité virtuelle et augmentée a atteint 3,1 milliards USD en 2024 et progresse à un CAGR de 20,6 %, une dynamique qui soutient les plateformes holographiques haut de gamme. La recherche biomédicale, allant de la découverte de médicaments à l'analyse de la structure des protéines, gagne du terrain alors que les entreprises pharmaceutiques déploient des stations de travail holographiques, diversifiant davantage les revenus.
Stanford et l'Imperial College ont intégré des tables d'anatomie holographiques dans les programmes de première année, avec 85 % des étudiants rapportant une compréhension spatiale supérieure à celle des atlas. Les centres de simulation de la Cleveland Clinic et de la Mayo Clinic utilisent des mannequins en réalité mixte pour la répétition de procédures complexes. L'intérêt pharmaceutique a augmenté parallèlement au métavers médical plus large, favorisant des laboratoires virtuels collaboratifs qui compriment les délais de découverte. Les organismes d'accréditation n'ont pas encore rendu l'holographie obligatoire, mais les directeurs de programme vantent les programmes immersifs comme des éléments différenciateurs pour le recrutement, propulsant davantage le marché des affichages holographiques médicaux.
Par utilisateur final :
les instituts académiques stimulent l'adoption la plus rapideLes hôpitaux et centres chirurgicaux ont conservé 51,32 % de part de revenus en 2025, reflétant leur intensité capitalistique et leur accent sur la différenciation des lignes de services. Les instituts académiques et de recherche sont en voie d'atteindre un CAGR de 25,00 %, soutenus par les subventions des NIH et d'Horizon Europe finançant l'achat de plateformes pour la recherche translationnelle. Les centres d'imagerie diagnostique restent prudents, freinés par l'incertitude du remboursement, tandis que les entreprises pharmaceutiques et biotechnologiques sont les nouveaux entrants, exploitant l'holographie pour la visualisation moléculaire dans la conception de médicaments.
La subvention Horizon Europe de 8,9 millions EUR de HoloSurge illustre la voie de financement public que suivent les hôpitaux universitaires. Le Schneider Children's Medical Center combine les technologies de RealView Imaging et de Philips pour étudier les réductions de dose de fluoroscopie, démontrant le rôle de l'académie comme terrain d'essai avant la diffusion commerciale. Les chaînes hospitalières d'entreprise dans les marchés émergents planifient des déploiements progressifs conditionnés à l'approbation des codes de remboursement, liant directement la diversification des utilisateurs finaux à l'évolution de la politique des payeurs.
Analyse géographique
Marché des Affichages Holographiques Médicaux en Amérique du Nord
L'Amérique du Nord a contrôlé 45,15 % des revenus de 2025, portée par le dense réseau de centres médicaux universitaires des États-Unis et une voie d'approbation 510(k) mature. Les lancements du da Vinci 5 et du GE OmnifyXR illustrent la domination bien établie des équipementiers dans la région. Le Canada est en retrait, exigeant des preuves rigoureuses de rapport coût-efficacité avant tout achat, tandis que les chaînes privées mexicaines pilotent l'holographie dans des centres d'oncologie en dépit de lacunes en matière de remboursement.
Marché des Affichages Holographiques Médicaux en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer le CAGR le plus élevé, soit 25,19 %, développant la taille du marché des affichages holographiques médicaux le plus rapidement jusqu'en 2031. Les mandats chinois en matière d'intelligence artificielle dans le secteur de la santé, la voie accélérée Sakigake du Japon et l'expansion des hôpitaux privés en Inde alimentent cette dynamique. Les fournisseurs chinois nationaux pratiquent des prix inférieurs de 30 à 40 % à ceux de leurs homologues occidentaux, démocratisant ainsi l'accès. La plateforme Holoeyes du Japon bénéficie du soutien de la PMDA et d'un large déploiement dans les universités, tandis que les chaînes Apollo et Fortis en Inde testent des systèmes dans des salles de neurochirurgie. La Corée du Sud et l'Australie progressent grâce à des projets pilotes académiques, dans l'attente des décisions de remboursement des assureurs.
Marché des Affichages Holographiques Médicaux en EMEA et en Amérique Latine
L'Europe détient une part intermédiaire, portée par l'Allemagne, le Royaume-Uni et la France, où les fonds de recherche publics catalysent l'adoption. Les déploiements certifiés CE de HoloCare à Leeds et à Oslo réduisent le temps d'alignement de 74 %, répondant directement aux incitations des GHM qui récompensent les réductions de durée de séjour. Le rigoureux Règlement européen sur les dispositifs médicaux allonge les délais d'approbation, mais garantit une rigueur en matière de sécurité. Les régions du reste du monde — notamment l'Amérique latine, le Moyen-Orient et l'Afrique — restent des marchés de niche, avec une adoption dans les hôpitaux privés de tourisme médical et les centres académiques financés par des subventions.

Paysage réglementaire
Les solutions d'affichage holographique médical sont réglementées principalement en fonction de l'usage clinique prévu et des fonctions logicielles associées (SaMD) plutôt qu'en tant que catégorie autonome de dispositif « d'affichage holographique ». Aux États-Unis, de nombreux systèmes de visualisation 3D et de traitement d'image s'alignent sur les exigences de Classe II de la FDA en vertu du 21 CFR 892.2050 (système de gestion et de traitement d'image médicale, code produit LLZ), généralement via la voie 510(k), qui met l'accent sur la vérification et la validation, la performance clinique (y compris la précision d'enregistrement et la latence), et la documentation en cybersécurité. Une preuve récente en est l'autorisation FDA 510(k) obtenue par Avatar Medical en avril 2026 pour Avatar Medical Vision, positionné pour une utilisation avec des écrans médicaux 3D sans lunettes, renforçant le rôle de l'autorisation basée sur des dispositifs de référence pour permettre la commercialisation des flux de travail de visualisation médicale 3D.
Dans les principales régions, la conformité est de plus en plus ancrée sur l'interopérabilité et les contrôles du cycle de vie : l'échange d'imagerie basé sur DICOM et les contrôles de développement logiciel tels que l'IEC 62304 pour les moteurs de rendu. La norme ISO 12052:2026 met à jour la norme d'informatique de santé DICOM, fournissant un point de référence actuel pour les fournisseurs intégrant la visualisation holographique dans les flux de travail PACS et de salle d'opération. En Europe, le règlement (UE) 2017/745 (MDR) renforce les obligations d'évaluation clinique, d'ingénierie de l'utilisabilité et de surveillance post-commercialisation, ce qui peut accroître la charge de conformité pour les start-ups tout en favorisant les fournisseurs capables de maintenir une documentation continue, une maintenance de la sécurité et un suivi des performances sur le terrain.
Analyse de la chaîne de valeur
La chaîne de valeur couvre (1) l'imagerie médicale et les données d'entrée (CT, IRM, PET/SPECT, échographie) et la connectivité DICOM/PACS, (2) les couches de calcul et logicielles pour la segmentation, la reconstruction 3D, l'enregistrement et le rendu (souvent pilotées par GPU), (3) le matériel d'affichage et d'optique, allant des écrans 3D sans lunettes aux systèmes en salle, ainsi que les composants d'intégration (capteurs de suivi, accessoires de flux de travail stérile), et (4) le déploiement clinique et les services, y compris l'intégration des flux de travail, la validation, la formation et les contrats de maintenance. Comme de nombreuses offres sont autorisées et vendues en tant que plateformes logicielles rattachées à des classifications établies de la FDA (telles que le 21 CFR 892.2050, code produit LLZ), le goulot d'étranglement de la commercialisation se déplace fréquemment de l'optique vers la vérification logicielle, la cybersécurité et l'intégration avec les infrastructures informatiques et d'imagerie hospitalières.
L'exécution de la mise sur le marché est de plus en plus médiatisée par des partenaires de distribution et d'écosystème qui vendent déjà dans les salles d'opération et les chaînes d'approvisionnement hospitalières. Par exemple, MediThinQ a signé un accord de distribution mondiale exclusif de plusieurs années avec Synovis Micro Companies Alliance (une filiale de Baxter International) en juin 2026 pour sa plateforme de visualisation chirurgicale 3D SHIYA, illustrant comment l'effet de levier des canaux peut raccourcir les cycles d'accès hospitalier et soutenir un déploiement multi-pays. Du côté de la fabrication, les partenariats et les livraisons de production (comme Kopin commençant les livraisons de production d'un moniteur chirurgical portable à Carl Zeiss Meditec en juillet 2025 via une collaboration avec HMDmd) mettent en évidence le rôle des systèmes de fabrication et de qualité medtech établis pour faire évoluer le matériel de visualisation à vocation clinique, tandis que les fournisseurs de logiciels se concentrent sur les applications spécifiques aux procédures et l'interopérabilité.
Paysage concurrentiel
Le marché des affichages holographiques médicaux reste modérément fragmenté, les cinq premiers fournisseurs contrôlant moins de 35 % des revenus mondiaux. RealView Imaging et EchoPixel ont obtenu des autorisations FDA mais n'ont pas divulgué les volumes d'expédition, suggérant une adoption en phase précoce concentrée dans les hôpitaux de recherche. Leia Inc. prévoit de transposer les efficiences de la chaîne d'approvisionnement grand public dans les blocs opératoires, visant à réduire les coûts matériels jusqu'à 40 %. GE Healthcare et Philips traitent l'holographie comme une superposition de maintien qui préserve la fidélité aux systèmes d'archivage et de communication des images, s'intégrant de manière transparente aux stations de travail existantes plutôt que de vendre des unités autonomes.
Des start-ups telles que Voxon Photonics et Holoxica ciblent la recherche biomédicale et l'éducation, des segments avec une charge réglementaire moindre. Les dépôts de brevets de Looking Glass Factory et VividQ en holographie computationnelle soulignent le glissement stratégique du matériel vers les algorithmes logiciels. Les opportunités inexploitées comprennent des chariots de soins au point de soins à moins de 40 000 USD pour les salles d'urgence et des plateformes de téléconsultation où des spécialistes distants annotent des reconstructions 3D en direct. Les fournisseurs capables de démontrer des réductions mesurables du temps de procédure ou des taux de complications obtiendront un soutien au remboursement, un levier crucial pour l'expansion du marché des affichages holographiques médicaux.
Leaders du secteur des affichages holographiques médicaux
EON Reality Inc
RealView Imaging Ltd
zSpace, Inc
VividQ Ltd.
Holoxica Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Affichages Holographiques Médicaux
- BrighterWave AB
- Dimension Technologies Inc.
- EchoPixel Inc.
- EON Reality
- Holografika Kft.
- Holoxica Limited
- LightSpace Technologies
- Looking Glass Factory Inc.
- Lynx Mixed Reality
- MDH Hologram
- Ovizio Imaging Systems
- Realfiction Holding A/S
- RealView Imaging Ltd.
- VividQ Ltd.
- Voxon Photonics
- WayRay AG
- zSpace
Lire l’analyse des entreprises de affichage holographique médical

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme se situe à l'intersection des logiciels de traitement d'image 3D autorisés par la FDA et des points de sortie d'affichage 3D sans lunettes, où les hôpitaux peuvent adopter la visualisation holographique sans remplacer entièrement les postes de travail PACS et d'imagerie existants. L'autorisation FDA 510(k) obtenue par Avatar Medical en avril 2026 pour un logiciel positionné pour une utilisation avec des écrans médicaux 3D sans lunettes signale une place commerciale pour les fournisseurs qui intègrent des flux de travail alignés sur DICOM, des performances validées et des déploiements prêts pour la cybersécurité dans des modules de mise à niveau pour la radiologie, la planification chirurgicale et le guidage peropératoire. Cela crée un espace libre pour des déploiements à moindre friction, tels que des chariots mobiles au point de soin et des installations en salle d'intervention qui s'intègrent aux ensembles de données d'imagerie existants plutôt que d'exiger de nouvelles modalités d'imagerie.
L'éducation et la formation distribuée constituent une autre voie visible de mise à l'échelle, à mesure que les programmes privilégient des expériences de formation reproductibles et sans casque, ainsi que des outils de création de contenu qui réduisent le temps du personnel clinique. Les extensions de zSpace liées à l'enseignement des sciences de la santé, y compris les déploiements multi-sites pour la formation en soins infirmiers et professions de santé associées (par exemple, les déploiements de HealthForce Kentucky annoncés en 2026) et le développement continu d'applications, montrent une voie d'adoption où les institutions achètent des flottes d'appareils standardisées et des bibliothèques de contenu plutôt que des installations de salle d'opération sur mesure. L'opportunité pour les fournisseurs est de convertir cette base de formation installée en adjacences cliniques en alignant les ensembles de données et les pipelines de contenu sur les normes d'imagerie clinique et en proposant des modules validés pour des cas d'usage spécifiques, tout en répondant à des contraintes persistantes telles que le coût de mise en œuvre, la latence et la charge d'intégration.
Développements Récents du Secteur sur le Marché des Affichages Holographiques Médicaux
- Mai 2026 : zSpace s'est associé à HealthForce Kentucky pour déployer 80 dispositifs d'apprentissage immersif sans casque dans 16 comtés et 28 écoles pour la formation en soins infirmiers et professions de santé associées. Ce déploiement élargit la base installée pour la visualisation 3D médicale dans des programmes structurés et soutient une distribution de contenu reproductible à grande échelle, ce qui peut se traduire par une demande accrue pour les applications 3D axées sur la santé.
- Mars 2025 : Swave Photonics a levé 27 millions d'EUR en financement de série A pour faire progresser sa technologie de puce holographique destinée à des écrans holographiques haute résolution pour des applications incluant la visualisation médicale. Ce financement soutient la mise en produit des composants d'affichage principaux et peut accélérer le développement en aval par les fournisseurs de plateformes de visualisation médicale qui dépendent de performances optiques améliorées et de la flexibilité du format.
- Juillet 2024 : ImmersiveTouch a reçu l'autorisation de la FDA pour son système de navigation chirurgicale holographique ImmersiveAR destiné à la neurochirurgie et à l'orthopédie, permettant la fusion 3D de l'imagerie préopératoire avec la vidéo en direct. Cette autorisation ajoute un autre point de référence à vocation clinique dans le cadre des voies réglementaires américaines établies, encourageant les hôpitaux à évaluer les outils de guidage holographique parallèlement aux systèmes de navigation guidée par image conventionnels.


Marché des Affichages Holographiques Médicaux Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché suit les revenus des systèmes d'affichage holographique médical et des logiciels étroitement liés utilisés pour permettre une visualisation 3D véritable, sans lunettes, à partir d'images médicales ou de données patient quasi en temps réel pour un usage clinique et de recherche.
Exclusions du périmètre : nous excluons la signalétique holographique non médicale, les casques AR ou VR, et les outils de visualisation 2D standard.
Aperçu de la segmentation
- Par type de produit
- Affichage volumétrique 3D
- Affichage à champ lumineux
- Affichage à plasma laser
- Autres
- Par application
- Imagerie médicale et radiologie
- Recherche biomédicale
- Éducation et formation médicales
- Autres
- Par utilisateur final
- Hôpitaux et centres chirurgicaux
- Centres d'imagerie diagnostique
- Instituts académiques et de recherche
- Entreprises pharmaceutiques et biotechnologiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et établir des hypothèses réalistes sur l'adoption et la tarification. Nous nous sommes appuyés sur des sources publiques telles que les bases de données d'appareils de la FDA américaine, la Bibliothèque nationale de médecine des États-Unis (PubMed) pour les preuves cliniques, et l'Organisation mondiale de la santé pour les indicateurs de santé qui influencent les volumes d'imagerie et de chirurgie.
Pour dimensionner et vérifier la cohérence de la base adressable, nous avons également examiné des sources telles que les statistiques de santé de l'OCDE, les ministères nationaux de la santé, et les associations professionnelles d'imagerie médicale et de radiologie où les tendances de procédures et d'utilisation sont discutées. Les dépôts d'entreprise, les présentations aux investisseurs, les brevets et la presse réputée ont ensuite été utilisés pour confirmer le positionnement des produits, les cas d'usage typiques et les calendriers de commercialisation. Dans quelques cas, nous avons référencé un abonnement payant couvrant les finances d'entreprise et l'intelligence des brevets pour combler les lacunes où les divulgations publiques étaient minces. Ces sources sont illustratives, et d'autres références publiques ont également été utilisées pour collecter, valider et clarifier les points de données au cours du travail.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur ce qui est réellement acheté et déployé dans les milieux de soins, par rapport à ce qui reste au stade de projets pilotes, de laboratoires de recherche ou de programmes de formation. Nous avons échangé avec des participants aux solutions d'affichage et d'imagerie, des spécialistes logiciels, des distributeurs et des utilisateurs finaux tels que des hôpitaux, des centres d'imagerie diagnostique et des groupes de recherche académique dans les principales régions, afin de pouvoir corriger les hypothèses sur la pénétration, les cycles de remplacement et l'évolution du prix de vente moyen si nécessaire.
Répartition des répondants à l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Cadres dirigeants : 12 % | APAC : 48 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 34 % |
| Acteurs plus petits : 19 % | Managers : 46 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté avec une approche descendante où l'activité d'imagerie et de chirurgie, la base installée des sites hospitaliers et diagnostiques pertinents, et la part des flux de travail susceptibles de bénéficier de la visualisation holographique 3D ont été traduits en un bassin de demande. Une fois le bassin de demande structuré, nous avons appliqué des fourchettes de prix et des taux d'adoption par région, puis ajusté en fonction des cycles d'approvisionnement et du mélange entre imagerie, éducation et formation, et usage de recherche.
Pour corroborer les totaux, nous avons également utilisé des approximations ascendantes sélectives telles que des estimations échantillonnées de prix de vente moyen x unités à partir de listes de produits et de déploiements, appuyées par des vérifications de canal sur les tailles de commande typiques. Cela a permis de corriger les surestimations dans les régions à un stade précoce. Les intrants du modèle comprennent les volumes de procédures liés à la radiologie et à la planification chirurgicale, la pénétration des modalités d'imagerie (par exemple l'intensité d'utilisation de la CT et de l'IRM), le nombre d'hôpitaux et de centres d'imagerie, les cycles de remplacement du matériel, et la part des déploiements nécessitant un logiciel groupé. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, avec des rampes d'adoption et une progression du prix de vente moyen testées avec les retours d'experts, afin que les perspectives finales reflètent une vitesse de commercialisation de scénario de base plutôt qu'une seule courbe agressive. Lorsque des données d'unités manquaient, nous avons géré les lacunes en utilisant une adoption par proxy à partir d'outils de visualisation 3D similaires, puis en la révisant à la baisse grâce à des vérifications de réalité basées sur des entretiens concernant la budgétisation et la préparation des flux de travail.
Validation des données et cycle de mise à jour
Les résultats ont été validés en croisant le modèle avec des signaux indépendants tels que l'activité d'autorisation d'appareils, les projets pilotes cliniques visibles, le volume de publications sur la visualisation holographique en médecine, et l'orientation des dépenses de santé régionales. Lorsque des écarts importants apparaissaient, nous avons revu les hypothèses sur le calendrier d'adoption, le mélange de cas d'usage ou la tarification, et dans certains cas, nous avons recontacté les répondants pour confirmer ce qui avait changé.
Avant validation finale, le modèle complet passe par un examen d'analyste en plusieurs étapes où les calculs sont réexécutés, la logique des unités est vérifiée, et les valeurs aberrantes sont expliquées par écrit. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement important affecte la demande, la tarification ou l'offre. Juste avant la livraison, nous effectuons un nouveau passage sur les indicateurs publics les plus récents afin que les clients reçoivent la vision la plus actualisée.
Comparaison du dimensionnement du marché des écrans holographiques médicaux de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les écrans holographiques médicaux peuvent sembler très éloignées les unes des autres, car la catégorie est encore émergente, et chaque éditeur trace différemment la ligne de ce qui compte comme un écran holographique en usage clinique. Les différences proviennent également de la vitesse à laquelle l'adoption est supposée progresser, du parcours de tarification utilisé, et du fait que les chiffres sont maintenus à jour avec les derniers signaux de commercialisation.
L'écart principal provient du mélange de technologies de visualisation adjacentes dans la même catégorie, alors que Mordor Intelligence ne compte que les systèmes d'affichage médical véritablement holographiques, sans lunettes, et leurs logiciels associés, et exclut les casques AR ou VR qui sont souvent tarifés et achetés dans le cadre de budgets différents. Un autre facteur fréquent est la vitesse de déploiement supposée entre les hôpitaux et les sites de recherche et de formation, car les premiers déploiements peuvent paraître importants dans la couverture médiatique mais rester limités en termes d'achats à grande échelle. Le calendrier des devises et le fait que l'estimation soit construite à partir d'indicateurs de demande (volumes de procédures et préparation des sites) par rapport à des allégations d'offre peuvent également faire varier le chiffre rapporté pour la même année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 330,07 M USD (2026) | |
| Cabinet de conseil mondial A | 1,61 milliard USD (2025) | Utilise une définition plus large qui semble inclure les piles de visualisation basées sur la réalité mixte et l'AR/VR, et applique également un horizon de prévision plus long fondé sur des hypothèses généralisées d'adoption de la santé numérique. |
| Groupe de recherche sectorielle B | 0,50 milliard USD (2024) | Fournit une vision de marché de niveau plus élevé avec une divulgation limitée sur les catégories de produits incluses et la logique de tarification, ce qui peut sous-estimer le regroupement logiciel et lisser excessivement les différences d'adoption régionales. |
Dans l'ensemble, l'écart s'explique en grande partie d'abord par les choix de périmètre, puis par les parcours d'adoption et de tarification utilisés pour transformer les premiers déploiements en revenus annuels. En maintenant les intrants liés à des signaux de demande clinique observables et en séparant les véritables écrans holographiques des outils de visualisation adjacents, l'estimation reste plus facile à retracer et à reproduire.


Questions clés auxquelles le rapport répond
À quelle vitesse les revenus de l'Asie-Pacifique vont-ils croître pour les affichages holographiques médicaux ?
Les revenus de l'Asie-Pacifique devraient se développer à un CAGR de 25,19 % entre 2026 et 2031, le taux le plus rapide parmi les régions.
Quelle application dépassera les autres en termes d'adoption ?
L'éducation et la formation médicales afficheront le CAGR le plus élevé de 24,87 % alors que les universités passent des laboratoires de cadavres aux simulateurs holographiques réutilisables.
Quel budget d'investissement un hôpital doit-il prévoir pour une station de travail holographique de qualité chirurgicale ?
Les systèmes actuels vont de 80 000 à 250 000 USD, avec une maintenance annuelle ajoutant 12,15 % du prix d'achat.
Quelle taille devrait atteindre le marché des affichages holographiques médicaux d'ici 2031 ?
Le marché devrait atteindre 972,38 millions USD d'ici 2031, contre 330,07 millions USD en 2026.
Quel type de produit est en passe de connaître la croissance la plus élevée ?
Les affichages à plasma laser devraient croître à un CAGR de 25,10 %, le plus rapide parmi les catégories de produits jusqu'en 2031.
Un fournisseur détient-il une position dominante ?
Aucun fournisseur ne contrôle plus de 15 % des revenus mondiaux, maintenant une concurrence fragmentée et axée sur l'innovation.
Dernière mise à jour de la page le:



