
Taille et part du marché de la location et du crédit-bail de machines
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 142.73 Milliards de dollars |
| Taille du Marché (2031) | 181.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.86 % |
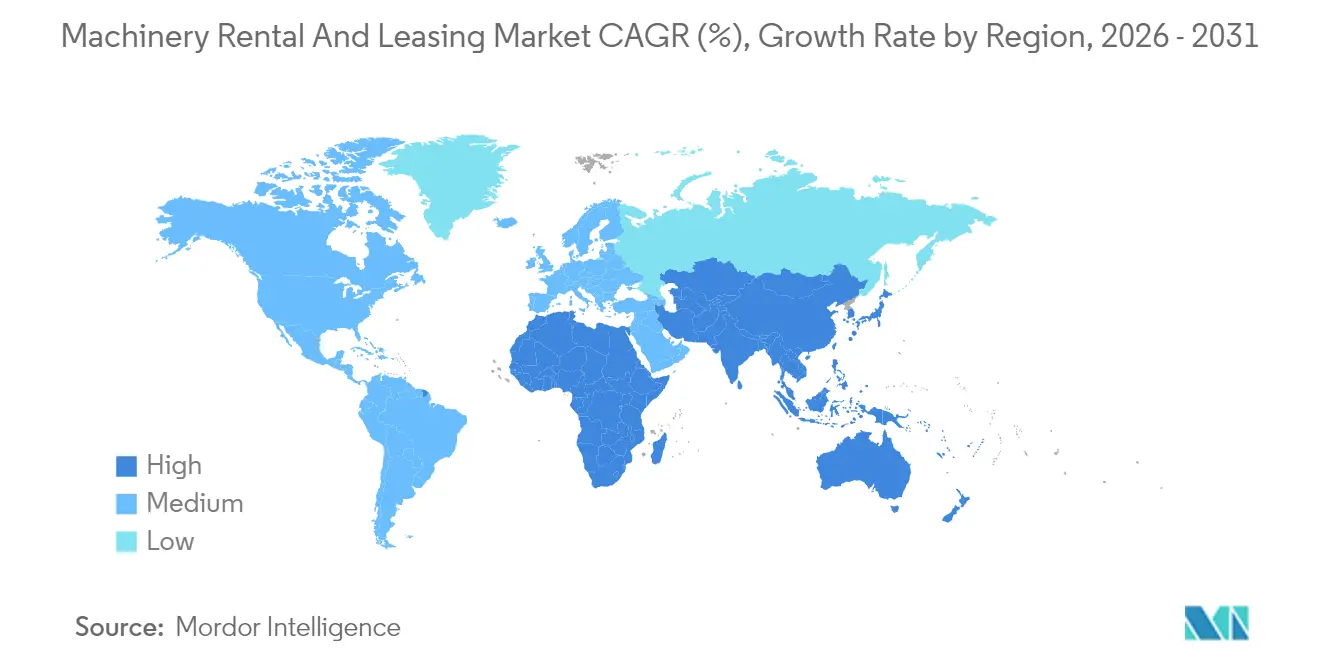
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
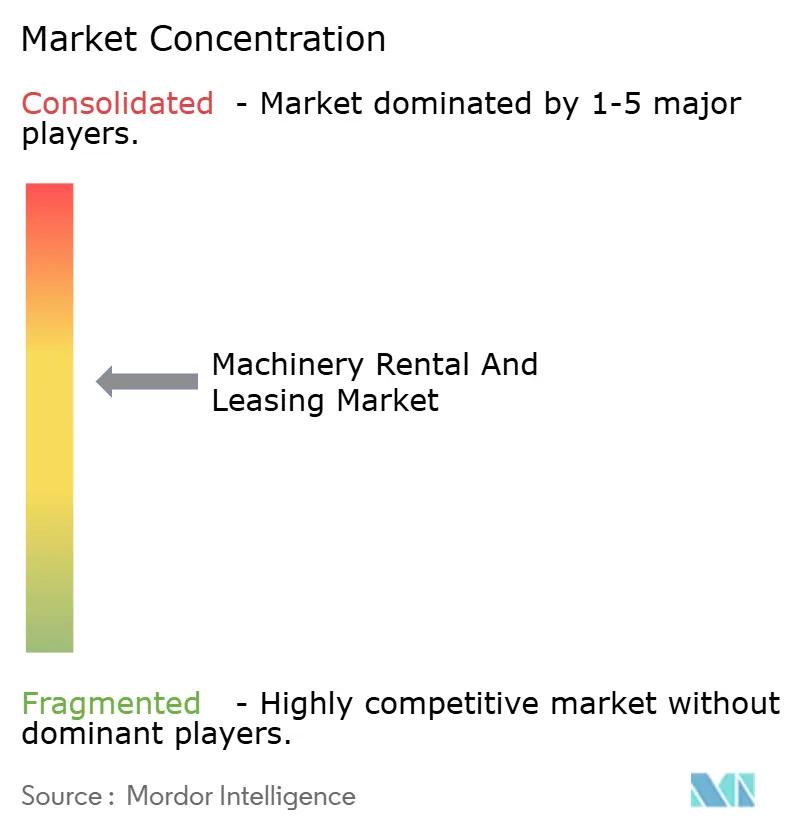
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location et du crédit-bail de machines par Mordor Intelligence
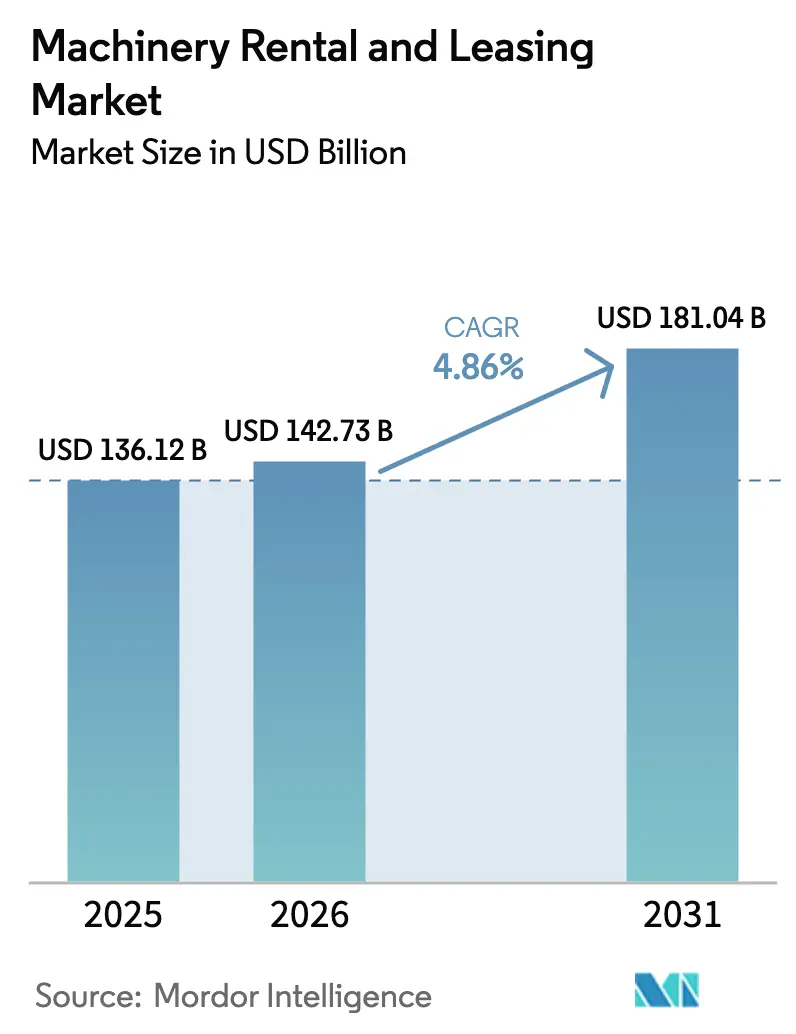
La taille du marché de la location et du crédit-bail de machines en 2026 est estimée à 142,73 milliards USD, en hausse par rapport à la valeur de 2025 de 136,12 milliards USD, avec des projections pour 2031 à hauteur de 181,04 milliards USD, progressant à un TCAC de 4,86 % sur la période 2026-2031. Les dépenses soutenues en infrastructures aux États-Unis, dans l'Union européenne et en Asie-Pacifique soutiennent la demande, les entreprises privilégiant un accès flexible aux équipements plutôt que leur acquisition en pleine propriété. Des coûts en capital élevés, des cycles technologiques en accélération et des mandats de durabilité stricts orientent les acheteurs privés et publics vers des options de location ou de crédit-bail. Les plateformes numériques élargissent davantage la base de clients potentiels en réduisant les délais d'approvisionnement, tandis que la télématique améliore la visibilité des parcs, ce qui accroît le taux d'utilisation et le rendement des actifs. Des poches de croissance émergent dans les applications de manutention, les marchés publics et les contrats hybrides d'équipement en tant que service qui regroupent analyses et maintenance.
Principaux enseignements du rapport
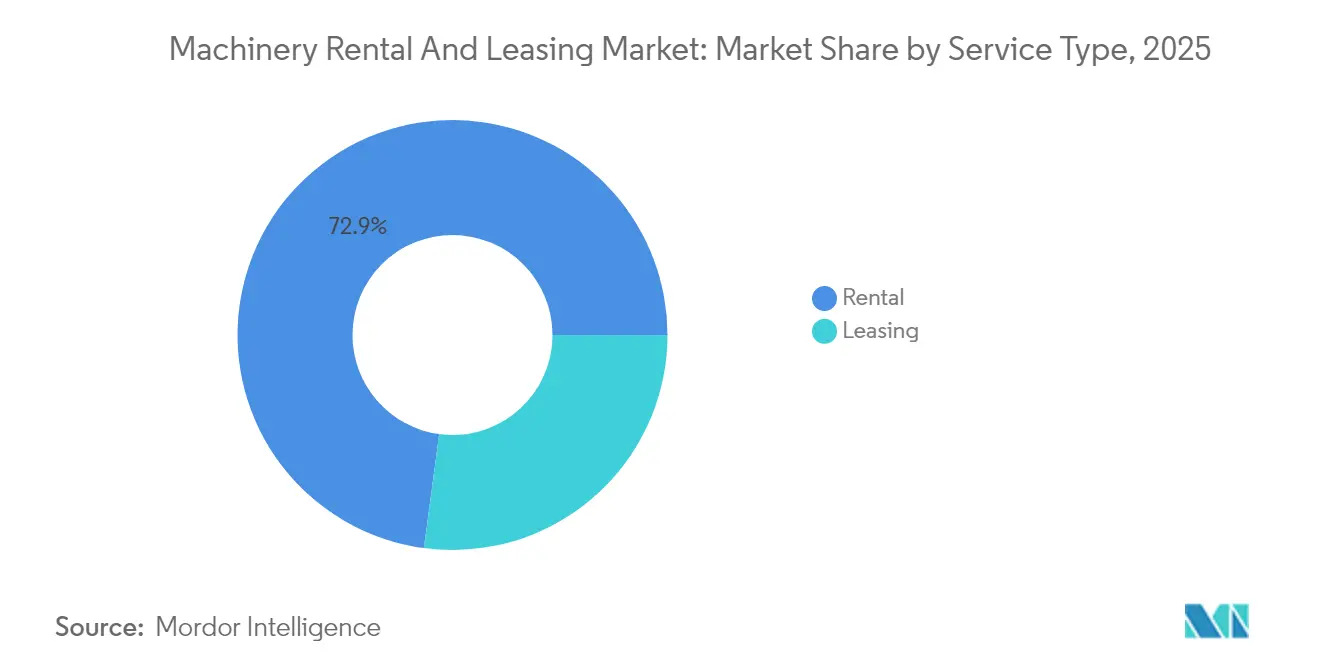
- Par type de service, les services de location représentaient 72,88 % de la part des revenus en 2025. Le crédit-bail affichera la progression la plus rapide avec un TCAC de 5,06 % d'ici 2031.
- Par type d'équipement, les équipements de construction détenaient 40,76 % de la part du marché de la location et du crédit-bail de machines en 2025. Les équipements de manutention devraient progresser à un TCAC de 5,08 % d'ici 2031.
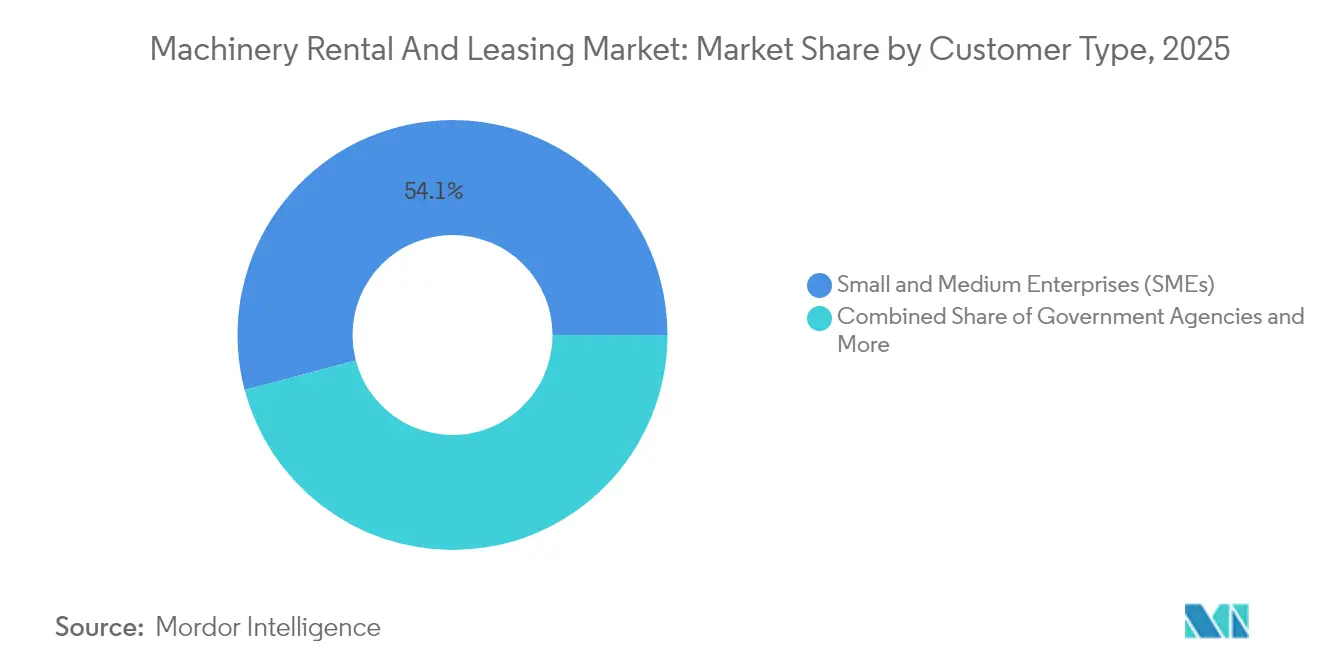
- Par type de client, les PME ont contribué à 54,11 % des transactions en 2025. Les organismes publics devraient croître à un TCAC de 5,12 % d'ici 2031.
- Par mode de location, la distribution hors ligne a conservé 86,98 % des revenus en 2025, tandis que les canaux en ligne devraient progresser à un TCAC de 5,01 % d'ici 2031.
- Par géographie, l'Amérique du Nord a capté 35,21 % de la valeur mondiale en 2025. L'Asie-Pacifique devrait enregistrer un TCAC de 5,03 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des mégaprojets d'infrastructure | +1.2% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Coût élevé de possession d'équipements | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante de flexibilité des dépenses d'investissement à court cycle | +0.7% | Mondial, en particulier en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Plateformes numériques de location | +0.6% | Mondial, porté par l'Amérique du Nord | Moyen terme (2-4 ans) |
| Équipement en tant que service (EaaS) | +0.5% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pression ESG pour optimiser l'utilisation | +0.4% | Mondial, plus forte en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'essor des mégaprojets d'infrastructure stimule la demande d'équipements
Un programme fédéral d'investissement aux États-Unis et un programme de transition climatique à travers l'Union européenne prolongent les commandes d'équipements bien au-delà de la prochaine décennie. L'Initiative Ceinture et Route de la Chine, attirant des revenus massifs en capital cumulé, approfondit la pénétration de la location à travers l'Asie du Sud-Est et l'Asie centrale. Les parcs de location absorbent les pics de demande spécifiques aux projets plus efficacement que les propriétaires-exploitants, car les machines spécialisées peuvent être redéployées à la clôture du projet. Les entrepreneurs en Californie, au Texas et en Floride font appel à des contrats de location pour exécuter des projets étatiques de routes et de ponts dont l'achèvement est prévu d'ici 2028 [1]« Fiche d'information : Bâtir une meilleure Amérique », La Maison-Blanche, whitehouse.gov . Un taux d'utilisation élevé dans les corridors des mégaprojets renforce le pouvoir de fixation des prix pour les opérateurs de parcs et consolide le récit de l'équipement en tant que service qui associe disponibilité et garantie de temps de fonctionnement.
Le coût élevé de possession d'équipements accélère les décisions de location plutôt que d'achat
Depuis 2022, les prix des nouveaux engins de terrassement et de levage ont considérablement augmenté. Cette hausse est largement attribuée à l'augmentation des coûts de l'acier, de l'électronique et du fret, qui ont alourdi les factures de matières premières des équipementiers. Parallèlement, les pénuries de pièces ont fait grimper les dépenses de maintenance chaque année. Cette tendance érode la rentabilité des faibles taux d'utilisation, une norme dans la construction cyclique. Les contrats de location sont devenus une démarche stratégique, permettant aux opérateurs de parcs de contourner les risques liés à l'obsolescence technologique et à l'immobilisation de capital. Ces opérateurs renouvellent fréquemment leurs actifs à grande échelle. Au lieu de réaliser des investissements substantiels dans des unités individuelles, les entrepreneurs optent désormais pour la location. Ce changement leur donne un accès immédiat aux modèles électriques et autonomes de pointe, tous intégrés avec des diagnostics IoT. En conséquence, on a observé une augmentation notable de la pénétration de la location, en particulier chez les constructeurs de taille intermédiaire et les corps de métier spécialisés, qui naviguent dans des jalons de cycle de projet serrés.
La demande des PME pour la flexibilité des dépenses d'investissement à court cycle s'intensifie
Les petites et moyennes entreprises représentent plus de la moitié de la base de clients mondiale. Ces entreprises font face à des carnets de commandes inégaux et à des contraintes de crédit, ce qui les incite à privilégier l'utilisation de machines à la demande sur le plan opérationnel. Les retards portuaires et les pénuries de semi-conducteurs qui prolongent les délais de livraison de trois mois habituels à un an poussent davantage les PME vers la location. Les places de marché en ligne permettent la livraison d'équipements le lendemain, compressant les délais de mobilisation des projets et permettant aux PME de préserver leur fonds de roulement pour la masse salariale, les matières premières et le marketing. L'avantage de flexibilité s'élargit car les contrats de location intègrent des inspections de conformité et des assurances, réduisant la charge administrative des équipes administratives allégées des PME [2]« Profil économique des petites entreprises 2025 », Administration américaine des petites entreprises, sba.gov .
Les plateformes numériques transforment l'acquisition de clients et l'optimisation des parcs
Des courtiers à faibles actifs tels que EquipmentShare et BigRentz déploient l'intelligence artificielle qui alloue les stocks entre les dépôts en fonction des signaux de demande en temps réel. Les données télématiques alimentent des algorithmes de maintenance prédictive qui réduisent les heures d'inactivité, diminuent les temps d'arrêt d'un tiers et prolongent la durée de vie des équipements sans compromettre la sécurité. Des ratios d'inactivité plus faibles permettent aux plateformes d'offrir des remises dynamiques pendant les périodes de faible demande tout en préservant les marges grâce à une tarification majorée en haute saison. La couche logicielle standardise les flux de travail contractuels et les paiements électroniques, accélérant les réservations répétées et élargissant le marché de la location et du crédit-bail de machines au-delà des segments traditionnels d'entrepreneurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité persistante des chaînes d'approvisionnement | -0.9% | Mondial, plus aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Hausse des taux d'intérêt alourdissant les coûts de financement | -0.6% | Mondial, concentré dans les marchés développés | Court terme (≤ 2 ans) |
| Surabondance d'équipements d'occasion | -0.4% | Essentiellement en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Sécurité des données et cyberrisques | -0.3% | Mondial, impact le plus élevé dans les marchés numériquement avancés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité persistante des chaînes d'approvisionnement fait grimper les coûts d'acquisition de parcs
Les délais de livraison des équipementiers ont considérablement augmenté en raison de pénuries d'acier, de micropuces et de composants hydrauliques. Par conséquent, les prix facturés ont sensiblement augmenté par rapport aux niveaux antérieurs. Les sociétés de location retardent les cycles de renouvellement de leurs parcs, entraînant un vieillissement des machines au-delà de leur fiabilité optimale. Tandis que les opérateurs s'efforcent d'atténuer la hausse des coûts de maintenance par des ajustements tarifaires, la concurrence du marché limite l'ampleur du redressement. Certains opérateurs adoptent des stratégies telles que la passation de commandes groupées ou la diversification de leur base de fournisseurs dans des régions comme l'Inde et le Mexique, mais les goulots d'étranglement du fret réduisent l'efficacité de ces mesures. Malgré des indicateurs de demande solides, ces défis pèsent sur les marges bénéficiaires et retardent l'expansion vers de nouvelles zones géographiques.
La hausse des taux d'intérêt alourdit les charges de financement des parcs
Les coûts d'emprunt de référence aux États-Unis ont bondi de près de zéro à plus d'un cinquième d'ici 2025, forçant les financeurs d'équipements à réévaluer les prêts à un taux minimal pour les preneurs de crédit-bail de qualité investissement. Les petites sociétés de location régionales paient des taux à deux chiffres, ce qui relève les taux de rendement exigés pour l'acquisition de nouveaux parcs. Un capital plus coûteux ralentit les plans d'expansion des dépôts et pousse certains prestataires à allonger les intervalles de remplacement, ce qui peut éroder la perception des clients quant à la disponibilité et à la qualité des équipements. L'inflation des taux d'intérêt pèse ainsi sur le marché de la location et du crédit-bail de machines en freinant l'expansion de l'offre durant une période de demande élevée [3]« Opérations d'open market en 2025 », Conseil des gouverneurs de la Réserve fédérale, federalreserve.gov .
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
prédominance de la location au milieu de l'accélération du crédit-bailLa taille du marché de la location et du crédit-bail de machines attribuée aux services de location était assez élevée en 2024. La location conserve sa position de leader car les entrepreneurs apprécient l'alignement à court terme des paiements avec les flux de trésorerie des projets, représentant également 72,88 % de la part de marché en 2025. Des parcs à fort taux de rotation permettent aux prestataires de redéployer les actifs régionalement, ce qui soutient un taux d'utilisation élevé et des rendements constants même lorsque les cycles de construction s'assouplissent.
Le crédit-bail gagne du terrain, générant une croissance exponentielle d'ici 2031, avec un TCAC de 5,06 % jusqu'en 2031, car les fabricants, les compagnies énergétiques et les opérateurs logistiques sécurisent un accès pluriannuel aux équipements dans le cadre de structures de coûts prévisibles. Les changements de règles comptables qui inscrivent les contrats de location simple au bilan n'influencent plus aussi fortement la décision de louer ou de prendre en crédit-bail, déplaçant les critères de sélection vers les garanties de temps de fonctionnement, les dispositions de renouvellement technologique et la maintenance intégrée. Les contrats hybrides d'équipement en tant que service brouillent les frontières traditionnelles en fusionnant la flexibilité de la location avec la continuité pluriannuelle inhérente au crédit-bail.


Par type d'équipement :
leadership de la construction avec dynamique de la manutentionLes équipements de construction représentaient 40,76 % du chiffre d'affaires mondial en 2025. Les prestataires de parcs approvisionnent en excavateurs, plates-formes de travail aérien et grues à tour alignés sur les calendriers des travaux publics aux États-Unis et en Europe.
Néanmoins, le chiffre d'affaires des équipements de manutention devrait croître de manière significative d'ici 2031 en raison de l'expansion de la logistique du commerce électronique. Le TCAC de 5,08 % de ce segment reflète les déploiements d'automatisation d'entrepôts où les chariots élévateurs robotisés et les manutentionnaires télescopiques sont essentiels mais utilisés de manière épisodique, faisant de la location le choix rationnel. La saturation des centres logistiques dans le Midwest des États-Unis et dans les zones côtières de Chine soutient une utilisation mensuelle régulière, lissant les pics saisonniers souvent observés dans la construction.
Par type de client :
prédominance des PME avec accélération du secteur publicEn 2025, les PME ont généré 54,11 % du marché de la location et du crédit-bail de machines. Leur préférence pour des structures de coûts variables et un risque de dépréciation nul maintient une intensité de location élevée.
Les organismes publics se classent comme le groupe d'acheteurs à la croissance la plus rapide avec un TCAC de 5,12 % d'ici 2031, portés par des initiatives fédérales de financement des autoroutes, des ponts et des énergies renouvelables. Les acheteurs publics s'appuient également sur les opérateurs de parcs pour les certifications de l'Administration de la sécurité et de la santé au travail et les rapports sur les émissions de carbone, des obligations qui sollicitent les services municipaux d'approvisionnement. Les grandes entreprises utilisent la location pour couvrir les arrêts de maintenance et les augmentations temporaires de capacité lors de grandes mises à niveau d'équipements, tandis que les particuliers utilisent des applications mobiles pour des projets d'aménagement paysager et de petite rénovation.
Par mode de location :
la transformation numérique accélère la croissance en ligneLes dépôts hors ligne ont généré 86,98 % du chiffre d'affaires 2025 en raison des relations établies avec les entrepreneurs et de la nature pratique des inspections d'engins lourds. Néanmoins, les canaux en ligne devraient croître de manière exponentielle d'ici 2031, reflétant un TCAC de 5,01 %.
Les plateformes intègrent la recherche de stocks, la signature électronique des contrats et la planification logistique dans une interface unique qui convient particulièrement aux équipements légers et aux locations de courte durée. Les concessionnaires physiques adoptent des modèles hybrides où les vitrines numériques sécurisent les réservations et le personnel des dépôts gère la livraison, la formation et les appels de service. Cette convergence améliore la visibilité sur la disponibilité future du parc, favorisant des rotations d'actifs plus intelligentes et une meilleure planification des dépenses d'investissement.
Analyse géographique
Marché de la Location et du Crédit-bail de Machines en Amérique du Nord
L'Amérique du Nord a contribué de manière significative aux revenus mondiaux en 2025, représentant 35,21 % du marché de la location et du crédit-bail de machines. Des décaissements fédéraux soutenus en matière d'infrastructures et des rénovations de logements privés soutiennent une utilisation robuste. United Rentals à elle seule a enregistré d'importants revenus locatifs, ancrant l'expansion des capacités et établissant des références tarifaires régionales. La reprise de l'extraction des ressources au Canada ajoute une demande stable pour les équipements de terrassement, notamment dans les sables bitumineux de l'Alberta et les opérations minières de la Colombie-Britannique.
Marché de la Location et du Crédit-bail de Machines en Asie-Pacifique
L'Asie-Pacifique connaîtra une expansion exponentielle d'ici 2031, avec un CAGR de 5,03 %. Le chiffre d'affaires locatif intérieur de la Chine a considérablement augmenté en 2024, porté par la construction logistique liée aux nouvelles routes de la soie et par la rénovation urbaine rapide des villes de deuxième rang. Le Programme national d'infrastructures de l'Inde cible les routes, les aéroports et les métros jusqu'en 2030, stimulant la demande de grues, de pompes à béton et d'engins de compactage. Les États membres de l'ASEAN investissent également dans des projets portuaires et d'énergies renouvelables qui s'appuient sur des flottes de location pour des équipements spécialisés de levage et de battage de pieux.
Marché de la Location et du Crédit-bail de Machines en Europe
L'Europe a généré d'importants revenus en 2024 avec une croissance stable et portée par les politiques publiques. Le Pacte vert européen oriente des fonds vers les fondations d'éoliennes offshore, la modernisation du réseau électrique et les installations pilotes d'hydrogène, chacun nécessitant des solutions de levage sur mesure et d'alimentation électrique sur site qui favorisent la location plutôt que la propriété. Des règles plus strictes en matière de divulgation carbone encouragent les opérateurs de flottes à adopter des mini-pelles électriques pouvant être utilisées par plusieurs utilisateurs successifs, répartissant ainsi le coût d'acquisition élevé tout en respectant les plafonds d'émissions urbaines.

Paysage réglementaire
La réglementation du marché de la location et du crédit-bail de machines est façonnée par la sécurité, la fiscalité et la conformité contractuelle, avec des différences importantes selon les juridictions. Aux États-Unis, les régimes fiscaux des États affectent les pratiques de tarification et de facturation de la location, notamment la taxe de 2 % sur la location d'équipements lourds de l'Oregon (administrée avec des dates limites de dépôt trimestrielles au 30 avril, 31 juillet, 31 octobre et 31 janvier) et la taxe spécifique de 2 % sur les biens personnels loués liés aux équipements lourds qualifiés du Michigan en vertu de l'Act 35 de 2022. Les discussions politiques autour des mécanismes de recouvrement des coûts ont également progressé dans plusieurs États, avec un examen législatif au Nevada des frais de recouvrement proposés par le secteur, visant à mieux aligner la collecte fiscale sur l'activité économique de la location.
Les exigences opérationnelles sont renforcées par des normes sectorielles et des associations qui façonnent les attentes des clients et des assureurs. L'American Rental Association (ARA) maintient la Standard Equipment Taxonomy (SET) pour normaliser la classification des équipements et le reporting de données au sein des flottes, tandis que l'International Powered Access Federation (IPAF) publie l'IPAF Rental Standard (RP-3) en tant que guide pour les entreprises de location dans l'accès motorisé. Des organismes de représentation tels que l'Associated Equipment Distributors (AED) et des groupes régionaux comme l'European Rental Association (ERA) participent à des efforts de politique et d'harmonisation qui affectent la documentation de location, les pratiques de sécurité et les flux de conformité.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les fabricants d'équipement d'origine (OEM) amont et les fournisseurs de composants qui fournissent des équipements de construction, industriels, agricoles et de manutention, que les entreprises de location et de crédit-bail achètent et financent. Elles positionnent ensuite les équipements dans des réseaux de succursales et des dépôts. Les exploitants de flotte ajoutent de la valeur par la spécification, l'installation de télématique, la maintenance et la remise à neuf, puis distribuent l'équipement via des succursales physiques et, de plus en plus, via des canaux de réservation en ligne qui intègrent la planification, la livraison et la contractualisation par signature électronique. Les utilisateurs finaux comprennent les PME, les grandes entreprises, les organismes gouvernementaux et les particuliers, avec des modèles de location couvrant les pics de demande, les besoins liés aux projets et les besoins de capacité à court cycle, tout en transférant le risque d'immobilisation et de valeur résiduelle aux propriétaires de flotte.
Les normes, associations et écosystèmes de services soutiennent l'échelle et l'interopérabilité. La Standard Equipment Taxonomy (SET) de l'ARA favorise une classification cohérente des flottes et un benchmarking entre exploitants et plateformes, tandis que l'IPAF Rental Standard fournit un cadre opérationnel pour les pratiques de location d'accès motorisé qui influence les processus de formation, de remise et de sécurité. L'AED et d'autres organismes professionnels assurent la représentation et l'alignement entre distributeurs, fabricants et exploitants de location, contribuant à coordonner les positions du secteur sur les taxes, les frais et les exigences opérationnelles qui façonnent l'économie des flottes et la contractualisation avec les clients.
Paysage concurrentiel
En 2024, les cinq premières entreprises ont détenu une part significative du chiffre d'affaires mondial, indiquant une concentration modérée et laissant de la place aux acteurs régionaux. United Rentals, avec son vaste réseau de dépôts, exploite l'analyse de données pour affiner sa composition de parc et ses tarifs en fonction des codes postaux. Ashtead Group, opérant sous l'enseigne Sunbelt Rentals aux États-Unis, est en pleine expansion, avec de nombreux nouveaux sites ajoutés par le biais d'expansions en création pure et d'acquisitions complémentaires. Complétant le trio de tête, Loxam, Aggreko et Herc Rentals canalisent chacun leurs investissements dans la télématique et la maintenance prédictive pour améliorer la rotation des actifs.
Des acteurs de nouvelle génération tels que EquipmentShare et BigRentz se taillent une niche, en se concentrant sur la scalabilité des plateformes et un modèle de courtage à faibles actifs. En exploitant l'intelligence artificielle, ils font habilement correspondre la demande latente avec les actifs tiers sous-utilisés. Cette stratégie accroît non seulement les revenus des opérateurs-propriétaires régionaux, mais garantit également une marge bénéficiaire saine. À noter que les dépôts de brevets ont connu une augmentation significative pour la télématique, les logiciels de gestion de parcs et les algorithmes de tarification dynamique, soulignant un engagement accru en matière de R&D, même de la part des acteurs traditionnels axés sur le matériel.
Les acteurs du secteur adoptent trois stratégies principales. Ceux qui penchent vers la consolidation axée sur l'échelle bénéficient de remises à l'achat et d'un réseau plus dense. Les innovateurs numériques trouvent de la valeur dans la monétisation des données et la mise en relation efficace. Pendant ce temps, les experts de niche ciblent des segments lucratifs, comme la location de refroidisseurs CVC pour les centres de données ou la fourniture d'accès aérien pour l'entretien des éoliennes. Le secteur de la location et du crédit-bail de machines navigue ainsi entre les avantages de la consolidation et la profondeur de l'expertise localisée, avec des partenariats émergents visant à combiner ces atouts de manière transparente.
Leaders du secteur de la location et du crédit-bail de machines
United Rentals Inc.
Ashtead Group plc (Sunbelt Rentals)
Herc Holdings Inc. (Herc Rentals)
WillScot Mobile Mini Holdings Corp.
H&E Equipment Services Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Location et du Crédit-bail de Machines
- United Rentals Inc.
- Ashtead Group plc (Sunbelt Rentals)
- Herc Holdings Inc. (Herc Rentals)
- H&E Equipment Services Inc.
- WillScot Mobile Mini Holdings Corp.
- Ahern Rentals
- Aggreko plc
- Maxim Crane Works
- Caterpillar (The Cat Rental Store)
- Finning International
- Kiloutou SAS
- Loxam Group
- Aktio Corporation
- Kanamoto Co., Ltd.
- Byrne Equipment Rental
- Coates Hire
- EquipmentShare
- BigRentz Inc.
- Custom Truck One Source Inc.
- Alta Equipment Group Inc.
- McGrath Rentcorp
- Sunstate Equipment Co.
- Speedy Hire plc
- United Equipment Hire (NZ)
Lire l’analyse des entreprises de location et crédit-bail de machines

Opportunités de marché et perspectives d'avenir
La normalisation numérique et les opérations de flotte pilotées par les données représentent un espace blanc clé dans une offre régionale fragmentée, en particulier alors que la réservation en ligne croît à partir d'une base plus petite que la distribution encore dominée par les canaux hors ligne. La Standard Equipment Taxonomy (SET) de l'ARA et l'IPAF Rental Standard offrent des éléments de base pour une classification des équipements, une remise et une documentation de conformité plus cohérentes entre exploitants et plateformes. Cet alignement peut soutenir une utilisation plus large multi-succursales et améliorer la visibilité des stocks entre marchés. Les exploitants et les places de marché qui normalisent le catalogage, les registres d'inspection et le reporting d'utilisation appuyé par la télématique autour de ces cadres tendent à gagner un levier auprès des PME et des organismes gouvernementaux qui ont besoin de cycles d'achat plus rapides et de documents de conformité plus clairs.
Les mécanismes fiscaux et de frais créent également des opportunités à court terme pour les entreprises de location capables d'opérationnaliser à grande échelle une facturation conforme des frais de recouvrement et une administration fiscale multi-États. L'activité politique évoquée par l'ARA et les actions au niveau des États, notamment la loi SB 164 de l'Utah entrant en vigueur le 1er janvier 2026 pour permettre des frais de recouvrement de 1,5 % sur la location d'équipements lourds afin de rembourser les taxes foncières payées, souligne comment les structures tarifaires et la gouvernance des postes de facturation deviennent des facteurs de différenciation en matière de rentabilité et de transparence. Avec des taxes existantes telles que la taxe de 2 % sur la location d'équipements lourds de l'Oregon et la taxe spécifique de 2 % sur les biens personnels loués liés aux équipements lourds qualifiés du Michigan déjà en place, l'investissement dans les systèmes de facturation, les moteurs fiscaux et les flux de divulgation destinés aux clients devient un levier pratique pour réduire les frictions et protéger les marges, alors que les règles varient selon les juridictions.
Recent Industry Developments in Marché de la Location et du Crédit-bail de Machines
- Mai 2026 : Sunbelt Rentals finalise l'acquisition de Reliant Asset Management pour 650 millions USD, ajoutant 17 sites. L'acquisition élargit les capacités d'espace modulaire de Sunbelt Rentals, renforçant son empreinte dans les bâtiments portables et l'espace en tant que service pour soutenir les projets de déploiement de centres de données et industriels. Cela renforce la capacité pour la demande liée aux projets et améliore les opportunités de vente croisée sur les marchés d'Amérique du Nord.
- Mai 2026 : Sunbelt Rentals a finalisé l'acquisition de Reliant Asset Management, un fournisseur de solutions d'espace modulaire, pour 650 millions USD, ajoutant 17 sites. L'accord donne à Sunbelt Rentals une position dans les solutions d'espace modulaire, permettant une mobilisation plus rapide de bureaux et d'espaces de stockage sur site pour les projets de construction, de centres de données et d'énergie. Cette expansion diversifie le portefeuille de location et améliore le positionnement concurrentiel dans les secteurs à forte demande.
- Janvier 2026 : United Rentals, Inc. autorise un nouveau programme de rachat d'actions de 5 milliards USD. Le programme témoigne d'une approche disciplinée de l'allocation du capital et de la confiance dans la stabilité continue des flux de trésorerie. Il soutient un cadre de valeur actionnariale plus solide et renforce les perspectives de pouvoir de fixation des prix.


Marché de la Location et du Crédit-bail de Machines Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché est mesuré comme le chiffre d'affaires généré par la location ou le crédit-bail de machines et d'équipements à des clients professionnels, où l'accès est fourni pour une période définie et facturé via des frais de location, de crédit-bail ou de services connexes.
Exclusions de périmètre : nous excluons les ventes directes d'équipements et les produits de financement pur qui n'impliquent pas une flotte de location contrôlée par un opérateur ou une remise d'équipement pour utilisation.
Aperçu de la segmentation
- Par type de service
- Location
- Crédit-bail
- Par type d'équipement
- Équipements de construction
- Équipements industriels
- Équipements agricoles
- Équipements de manutention
- Par type de client
- Petites et moyennes entreprises (PME)
- Grandes entreprises
- Organismes publics
- Utilisateurs individuels
- Par mode de location
- En ligne
- Hors ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par la cartographie du bassin de demande qui alimente typiquement la location, puis en le reliant à des indicateurs publics mesurables. Des sources telles que le US Census Bureau et le Bureau of Economic Analysis ont été utilisées pour comprendre l'activité de location et les signaux de production de la construction et de l'industrie, y compris l'évolution des dépenses au fil des cycles.
Nous avons également examiné des références sans paywall telles que le Bureau of Labor Statistics pour l'évolution de l'emploi et des salaires dans la construction et les services industriels, ainsi que les jeux de données de la Banque mondiale et de l'OCDE pour l'orientation générale de l'investissement et de la production par région. Le cas échéant, des indicateurs de commerce et d'expédition ont été vérifiés à l'aide de UN Comtrade et de statistiques douanières, et l'orientation en matière de sécurité et d'émissions a été vérifiée à partir de publications réglementaires sur les équipements et les chantiers. Les dépôts d'entreprises, les présentations aux investisseurs et une couverture de presse fiable ont été utilisés pour confirmer l'orientation des taux de location et les commentaires sur l'utilisation, et des sources d'abonnement payant pour les données financières des entreprises et les vérifications commerciales au niveau des expéditions ont été utilisées de manière sélective pour des contrôles croisés. Cette liste de sources est illustrative, et de nombreuses autres références ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été réalisés avec des exploitants de location, des spécialistes du crédit-bail, des gestionnaires de flotte et des parties prenantes des achats côté client, afin de combler les lacunes issues de la recherche documentaire. Les réponses ont été collectées dans les principales régions d'exploitation pour valider les schémas d'utilisation, la durée typique des contrats, la répartition entre réservation hors ligne et en ligne, et la manière dont les prix évoluent avec les taux d'intérêt, les cycles de construction et la disponibilité d'équipements d'occasion.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants (CXO) : 15 % | APAC : 41 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 35 % |
| Petits acteurs : 17 % | Managers : 59 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été réalisé une fois selon une approche descendante, où le bassin de revenus de la location et du crédit-bail est reconstruit en reliant les marchés finaux à forte intensité d'équipement à des indicateurs de dépenses et d'activité observables, puis en appliquant des hypothèses de pénétration de la location et de taux qui ont été soumises à des tests de résistance lors des entretiens. Les résultats ont ensuite été vérifiés à l'aide d'approximations ascendantes sélectives, telles que des grilles tarifaires de location échantillonnées multipliées par les jours d'utilisation estimés de la flotte, et des consolidations ponctuelles à partir des rapports financiers publics lorsque la couverture était claire.
Les principales données d'entrée du modèle comprenaient les dépenses de construction et les démarrages de projets, les tendances de la production industrielle, les plages d'utilisation et de temps d'inactivité de la flotte, la progression moyenne des taux de location par grandes catégories d'équipements, et la part des réservations en ligne par rapport aux transactions en succursale. Sur les marchés où le crédit-bail est plus courant, la durée des contrats et le comportement de renouvellement ont également été utilisés pour éviter de surestimer les placements ponctuels. Lorsque les données étaient fragmentaires pour les régions plus petites, des indicateurs de substitution (comme la production de construction plus l'intensité des importations pour les catégories d'équipements) ont été utilisés en premier, puis ajustés en fonction des plages validées par les entretiens afin de ne pas suradapter un jeu de données restreint.
Pour les prévisions, une analyse de scénarios a été utilisée afin que le modèle puisse refléter un scénario de base et des trajectoires réalistes à la hausse ou à la baisse liées aux cycles d'investissement, à l'orientation des taux d'intérêt et aux pipelines d'infrastructure publique. Les prévisions finales ont été alignées sur les fourchettes de consensus recueillies auprès des exploitants et des grands clients, puis vérifiées pour la cohérence interne avec les hypothèses d'utilisation et de prix.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation à travers trois niveaux, à savoir les indicateurs de demande, les signaux opérationnels côté offre, et les vérifications de prix et d'utilisation. Si le résultat d'un pays ou d'une région s'écartait de ce que suggéraient ces signaux indépendants, les hypothèses étaient réexaminées et l'écart était expliqué avant la finalisation des totaux.
Des contrôles d'anomalies ont été effectués pour détecter des problèmes tels qu'une utilisation irréaliste, des variations brusques de prix, ou des totaux régionaux qui ne correspondaient pas à l'orientation connue de l'activité de construction et industrielle. Les résultats ont été examinés lors de plusieurs passages d'analystes, et des experts ont été recontactés lorsqu'un écart important persistait après la réconciliation documentaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants susceptibles de modifier les prix, l'utilisation ou les perspectives de demande se produisent. Avant la livraison, nous effectuons un dernier passage pour refléter les dernières publications publiques afin que les clients reçoivent une vue actualisée.
Estimation du marché de la location et du crédit-bail de machines de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour la location et le crédit-bail de machines varient souvent car les analystes ne comptabilisent pas toujours les mêmes flux de revenus, années ou combinaisons géographiques, ce qui modifie la taille même lorsque le récit semble similaire. Des différences apparaissent également lorsqu'un modèle s'appuie davantage sur la valeur de la flotte ou sur des services d'accès aux équipements au sens large, et qu'un autre se concentre sur les revenus de la location et du crédit-bail liés à l'utilisation active.
Certaines estimations combinent ce secteur avec des catégories adjacentes d'accès aux équipements ou appliquent une définition plus restreinte limitée à un seul pays, ce qui fait varier les totaux à la hausse ou à la baisse selon ce qui est regroupé. Chez Mordor Intelligence, le dimensionnement est limité aux revenus de location et de crédit-bail liés à l'accès aux machines (et non à la valeur des actifs), et les données d'entrée sont actualisées autour de contrôles d'utilisation et d'évolution des taux validés avec des répondants du secteur.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 142,73 milliards USD (2026) | |
| Éditeur sectoriel A | 113,10 milliards USD (2025) | Utilise une année de référence différente et une fenêtre de prévision plus longue, et la description du périmètre est suffisamment large pour que la cartographie des revenus régionaux puisse être appliquée de manière inégale entre les groupes d'équipements, ce qui peut réduire le total à court terme. |
| Fournisseur de données sectorielles B | 109,10 milliards USD (2025) | Représente une vision des revenus de l'industrie aux États-Unis plutôt qu'une construction du marché mondial, excluant ainsi la demande hors des États-Unis, et suit également une approche de classification sectorielle qui peut omettre certains revenus de location enregistrés au sein d'entreprises de services diversifiées. |
L'écart provient principalement du choix de l'année et de l'alignement du périmètre, ainsi que de la question de savoir si le chiffre représente le chiffre d'affaires du marché mondial ou un chiffre de revenus sectoriels d'un seul pays. En maintenant des hypothèses liées à l'utilisation, à l'évolution des taux de location et à l'activité des marchés finaux, notre estimation reste traçable à des facteurs concrets qui peuvent être revérifiés et mis à jour.


Questions clés auxquelles le rapport répond
Quel niveau de chiffre d'affaires l'Amérique du Nord contribue-t-elle au marché de la location et du crédit-bail de machines en 2025
La région a généré 47,93 milliards USD, soit l'équivalent de 35,21 % de la valeur mondiale.
Quelle catégorie d'équipements se développe le plus rapidement
Les équipements de manutention devraient croître à un TCAC de 5,08 % d'ici 2031
À quelle vitesse les plateformes de location en ligne se développent-elles
Les canaux en ligne devraient enregistrer un TCAC de 5,01 % et atteindre 23,74 milliards USD d'ici 2031
Pourquoi les PME préfèrent-elles la location à la propriété ?
La location élimine les dépenses d'investissement initiales élevées, atténue l'obsolescence technologique et fournit un accès aux équipements le lendemain.
Quel impact la hausse des taux d'intérêt a-t-elle sur les opérateurs de parcs
Les coûts d'emprunt atteignent 7 % à 9 % pour les entreprises de qualité investissement, réduisant l'appétit pour une expansion rapide des parcs
Quelle entreprise se classe en tête des revenus mondiaux
United Rentals occupe la première place avec 11,2 milliards USD de revenus locatifs et plus de 1 400 sites.
Dernière mise à jour de la page le:


