
Taille et part du marché de la location et du crédit-bail automobile en Arabie saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
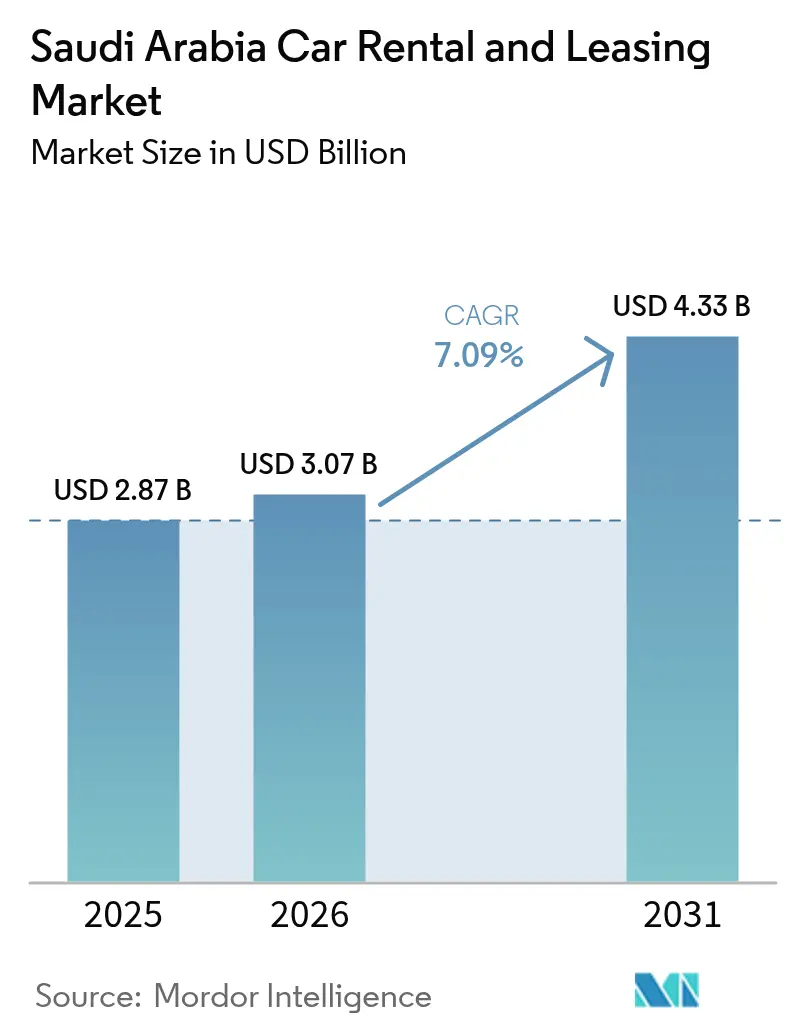
| Taille du marché de l'année de base (2025) | 2.87 Milliards de dollars |
| Taille du Marché (2026) | 3.07 Milliards de dollars |
| Taille du Marché (2031) | 4.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.09 % |
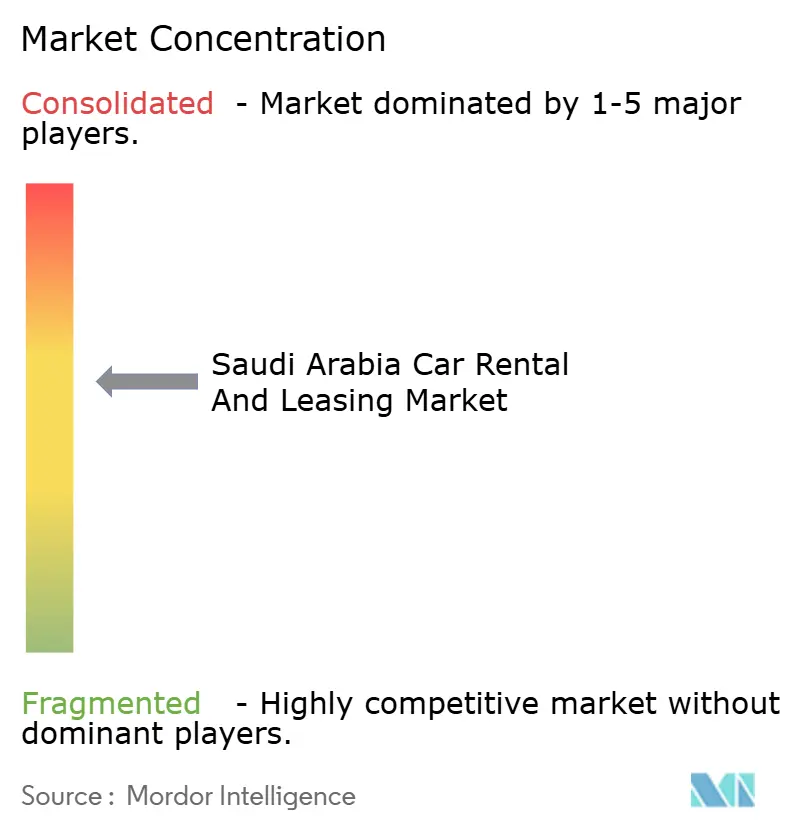
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location et du crédit-bail automobile en Arabie saoudite par Mordor Intelligence
La taille du marché de la location et du crédit-bail automobile en Arabie saoudite en 2026 est estimée à 3,07 milliards USD, en hausse par rapport à la valeur de 2025 de 2,87 milliards USD, avec des projections pour 2031 indiquant 4,33 milliards USD, croissant à un TCAC de 7,09 % sur la période 2026-2031. L'essor du tourisme, l'externalisation des flottes d'entreprise et les engagements en matière d'infrastructures dans le cadre de la Vision 2030 soutiennent une expansion constante de la demande, alors que le Royaume opère une transition vers une économie de services diversifiée. Les plateformes de réservation en ligne continuent de fluidifier les transactions et d'élargir la portée clientèle, tandis que les préférences pour la conduite personnelle ancrent les tendances d'autonomie des consommateurs. Les locations à court terme dominent encore les volumes globaux ; toutefois, l'optimisation des coûts par les entreprises pousse la location à long terme à dépasser l'ensemble du marché de la location et du crédit-bail automobile en Arabie saoudite. La consolidation entre les grands opérateurs, associée à des plateformes technologiques telles que SHIFT, intensifie la différenciation concurrentielle axée sur la commodité numérique, la maintenance prédictive et la préparation à l'électrification des flottes.
Principaux enseignements du rapport
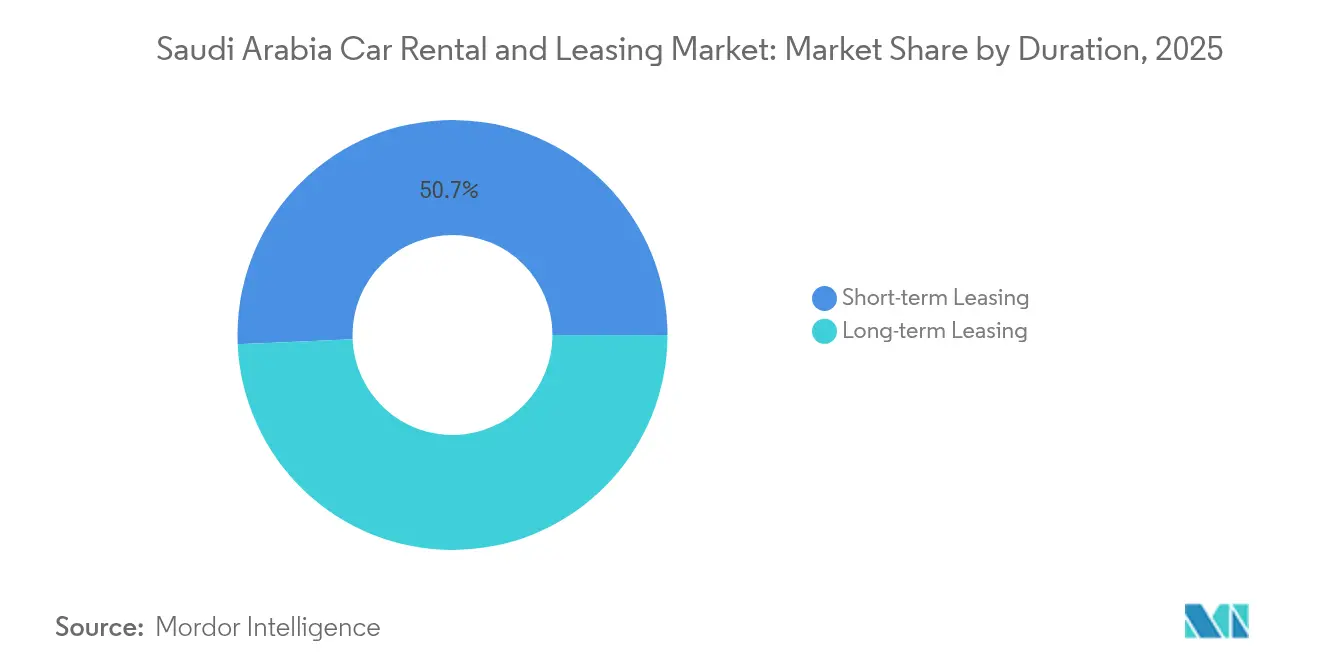
- Par durée, la location à court terme représentait 50,68 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025, la location à long terme progressant à un TCAC anticipé de 7,22 % jusqu'en 2031.
- Par type de véhicule, les voitures économiques et budget représentaient 62,85 % de la taille du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025, le segment premium et luxe étant sur la voie d'un TCAC de 7,34 % entre 2026 et 2031.
- Par type de carrosserie, les berlines représentaient 45,12 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025 ; les SUV devraient enregistrer un TCAC de 7,36 % jusqu'en 2031.
- Par type de réservation, les canaux en ligne représentaient 71,05 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025 ; les réservations en ligne devraient se développer à un TCAC de 7,21 % jusqu'en 2031.
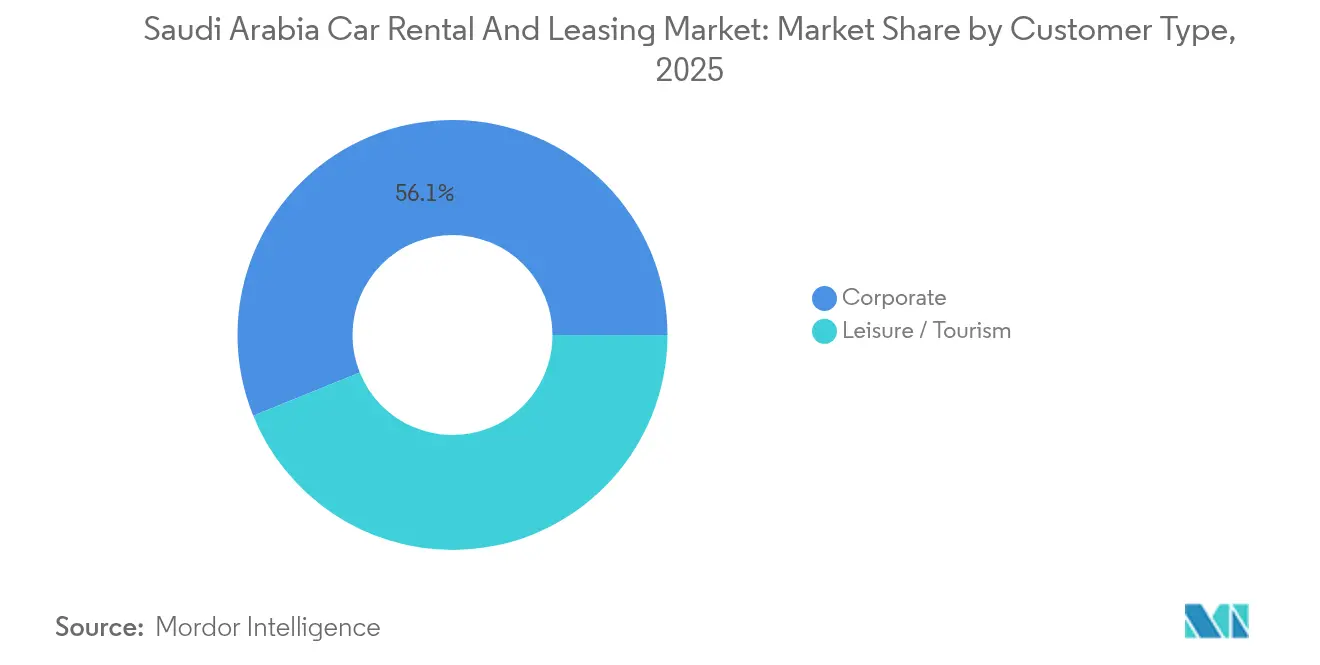
- Par type de client, les comptes d'entreprise représentaient 56,12 % de la part de revenus du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025, la demande de loisirs et de tourisme devant se développer à un TCAC de 7,17 % jusqu'en 2031.
- Par mode de location, les formules de conduite personnelle représentaient 76,98 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025 ; les services avec chauffeur devraient enregistrer le TCAC le plus élevé de 7,15 % sur la même période.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la location et du crédit-bail automobile en Arabie saoudite
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion du tourisme de loisirs et religieux | +1.8% | National, avec des pics à La Mecque, Médine, Riyad | Long terme (≥ 4 ans) |
| Méga-projets de divertissement de la Vision 2030 | +1.5% | Régions de NEOM, Qiddiya, Projet mer Rouge | Long terme (≥ 4 ans) |
| Essor de la demande en logistique et commerce électronique | +1.2% | National, concentré à Riyad, Djeddah, Dammam | Moyen terme (2-4 ans) |
| Mandats d'externalisation des flottes gouvernementales | +1.0% | National, accent sur le secteur gouvernemental | Moyen terme (2-4 ans) |
| Incitations à l'électrification | +0.8% | Centres urbains, priorité à Riyad | Long terme (≥ 4 ans) |
| La maintenance prédictive basée sur l'IA réduit le coût total de possession | +0.6% | National, flottes à technologie avancée | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du tourisme de loisirs et religieux
Les pèlerinages religieux génèrent des pics prévisibles mais intenses, incitant à des stratégies de tarification dynamique et de redéploiement des flottes autour de La Mecque et de Médine. La Vision 2030 vise 30 millions de pèlerins par an, stimule l'utilisation tout au long de l'année et réduit le risque de saisonnalité[1]« Transport et communications dans la Vision 2030, » Ministère des Transports, my.gov.sa. Les voyageurs de loisirs en quête d'itinéraires désertiques, côtiers et patrimoniaux prolongent la durée des locations et privilégient les SUV premium. La simplification du traitement des permis de conduire internationaux élargit l'adoption de la conduite personnelle parmi les visiteurs étrangers. Des modèles de services intégrés proposent désormais assurance, navigation et assistance multilingue pour fidéliser les touristes.
Méga-projets de divertissement de la Vision 2030
Le plan sans voiture de NEOM oblige les opérateurs à innover avec des services de rabattement et des collaborations de mobilité en tant que service en dehors des limites de la ville principale[2]« NEOM, la première ville intelligente au monde, » AtkinsRealis, atkinsrealis.com. Une fois les attractions lancées, Qiddiya et le Projet mer Rouge stimulent la demande de véhicules commerciaux pendant la construction et de locations haut de gamme. Les effectifs expatriés entrants s'appuient sur la location à long terme pour un transport personnel fiable dans le cadre de contrats flexibles. Les pôles de services de proximité réduisent les délais de réponse et garantissent la disponibilité de véhicules premium pour les touristes à hauts revenus. Les zones de projets agrégées offrent des rendements prévisibles qui justifient les extensions de flottes et les acquisitions de véhicules spécialisés.
Essor de la demande en logistique et commerce électronique
La location de véhicules commerciaux s'accélère à mesure que les chiffres d'affaires du commerce électronique augmentent et que les pics de livraison atteignent trois cinquièmes pendant les périodes de pointe du Hajj et du Ramadan. Les entreprises de logistique préfèrent les contrats à long terme qui évitent les dépenses en capital, facilitent la mise à l'échelle rapide des flottes et garantissent la conformité aux règles d'émissions. La volatilité saisonnière pousse les opérateurs vers des conditions de location flexibles qui équilibrent l'utilisation et la maîtrise des coûts. Le soutien gouvernemental au commerce numérique et aux infrastructures du dernier kilomètre élargit la base de clients pour les camionnettes frigorifiques et les camions de livraison de colis. Les gestionnaires de flotte s'appuient sur la télématique pour optimiser les itinéraires, minimiser les temps d'inactivité et améliorer l'efficacité du retour des véhicules.
Mandats d'externalisation des flottes gouvernementales
Les agences d'État remplacent de plus en plus les véhicules en propriété par des contrats de service garantissant la disponibilité, la maintenance standardisée et la transparence des coûts. Des modèles de location standardisés accélèrent les procédures d'approvisionnement tout en imposant des critères d'efficacité énergétique et de sécurité. Les contrats liés à la performance favorisent les prestataires dotés d'une gestion numérique des flottes et de capacités de maintenance prédictive. Les longues durées et les paiements mensuels fixes stabilisent les flux de trésorerie, permettant aux opérateurs d'investir dans la télématique. Les pilotes de véhicules électriques et l'externalisation du secteur public ont renforcé la visibilité des revenus à long terme de Budget Saudi suite à son acquisition d'AutoWorld.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Escalade des coûts liée à l'inflation | -1.3% | National, affectant les coûts opérationnels | Court terme (≤ 2 ans) |
| Taux d'intérêt élevés pour le financement des flottes | -0.9% | National, opérateurs à forte intensité de capital | Moyen terme (2-4 ans) |
| Infrastructure de recharge électrique insuffisante | -0.6% | Centres urbains, corridors autoroutiers | Moyen terme (2-4 ans) |
| Sanctions sévères pour infractions au code de la route | -0.4% | National, concentration de l'application dans les villes | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Escalade des coûts liée à l'inflation
Les coûts du carburant, des pièces détachées et des primes d'assurance augmentent plus vite que l'inflation globale et compriment les marges. Les prix du carburant imprévisibles compliquent les négociations de contrats pluriannuels, incitant à la couverture ou à l'application de suppléments. Les pénuries mondiales de semi-conducteurs prolongent les délais de livraison des véhicules et augmentent les coûts d'acquisition, retardant les cycles de renouvellement des flottes. Des taux d'accidents plus élevés font grimper les primes d'assurance, en particulier pour les véhicules de luxe et les camionnettes commerciales. Les opérateurs réagissent par des achats en volume, la maintenance préventive et l'analyse du comportement de conduite guidée par la télématique pour atténuer les dépenses.
Infrastructure de recharge électrique insuffisante
Le déploiement planifié de milliers de bornes de recharge couvre les cœurs urbains, mais les corridors interurbains restent sous-desservis. L'anxiété liée à l'autonomie freine l'adoption touristique et professionnelle des locations électriques malgré les incitations. Le déploiement lent de la technologie de recharge rapide prolonge les temps d'immobilisation des véhicules, réduisant l'utilisation des flottes. Les opérateurs évaluent les avantages d'une adoption précoce par rapport à l'incertitude sur la valeur résiduelle et aux retards d'infrastructure. Tant que la couverture autoroutière ne s'améliore pas, l'électrification à grande échelle des flottes de location reste limitée, reportant les bénéfices du coût total de possession.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par durée : la location à long terme prend de l'élan
Les formules à court terme représentaient 50,68 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025, en répondant aux pics touristiques et à la reprise des voyages d'affaires. La taille du marché de la location et du crédit-bail automobile en Arabie saoudite attribuable aux contrats à long terme devrait doubler entre 2023 et 2025 selon le plan d'expansion de Budget Saudi. Des portails numériques intégrés permettent aux clients de passer des formules journalières aux formules pluriannuelles sans friction administrative. Les contrats à long terme ont contribué à un TCAC de 7,22 %, correspondant presque à la croissance globale du marché de la location et du crédit-bail automobile en Arabie saoudite, alors que les entreprises et les agences gouvernementales privilégient des dépenses mensuelles prévisibles aux achats directs.
L'évolution des préférences de paiement façonne des chaînes d'approvisionnement à faibles actifs, permettant un redimensionnement rapide des flottes lors de la volatilité de la demande. Les objectifs de durabilité des entreprises poussent également à l'adoption de véhicules à faibles émissions, plus faciles à piloter dans le cadre de locations à long terme que d'achats directs. Le marché de la location et du crédit-bail automobile en Arabie saoudite bénéficie de déductions fiscales liées aux contrats de service, encourageant les entreprises à prolonger la durée des contrats. Les volumes à court terme liés au tourisme contribuent encore à des pics de flux de trésorerie, notamment pendant le Hajj et les événements de divertissement.


Par type de véhicule : le segment premium s'accélère
Grâce à des prix compétitifs, les véhicules économiques ont capté 62,85 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025. Pourtant, la catégorie premium, croissant à un TCAC de 7,34 %, enregistre un revenu par jour supérieur à la moyenne, les clients recherchant des expériences de voyage de qualité supérieure. Les cadres d'entreprise et les touristes haut de gamme se tournent vers des berlines et des SUV riches en technologies dotés de fonctionnalités de connectivité.
Les moteurs de réservation numérique présentent l'inventaire premium avec une tarification transparente des surclassements, incitant les clients vers des catégories supérieures. La hausse du revenu disponible, associée à la croissance de l'hôtellerie de luxe le long de la côte de la mer Rouge, renforce la demande pour les marques de prestige. La taille du marché de la location et du crédit-bail automobile en Arabie saoudite pour les véhicules premium devrait croître de manière exponentielle d'ici 2031 à mesure que les opérateurs étendent leurs flottes spécifiques aux marques. Les programmes de fidélité et les options avec chauffeur fidélisent la clientèle régulière et améliorent les taux d'utilisation.
Par type de carrosserie : la demande de SUV explose
Par type de carrosserie, les berlines représentaient 45,12 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025. Les SUV enregistrent le TCAC le plus rapide de 7,36 %, portés par le tourisme familial, le tourisme désertique et les avantages perçus en matière de sécurité. Les berlines représentent encore plus de deux cinquièmes de la part de volume en raison de leur efficacité économique pour la mobilité d'entreprise. L'amélioration des infrastructures routières encourage les aventures hors des villes, stimulant les locations de SUV.
Les analyses télématiques révèlent une fidélisation plus élevée parmi les locataires de SUV, incitant les opérateurs à orienter leurs achats vers les catégories de crossovers et de SUV de taille moyenne. La taille du marché de la location et du crédit-bail automobile en Arabie saoudite liée aux SUV devrait croître de manière exponentielle d'ici 2031 sous l'effet d'un trafic touristique soutenu. Des promotions saisonnières de packages regroupant GPS, équipement de camping et assurance complémentaire pour les voyages tout-terrain augmentent les revenus annexes.
Par type de réservation : la domination numérique se poursuit
Les réservations en ligne représentent 71,05 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025 et progressent à un TCAC de 7,21 % alors que les consommateurs recherchent des comparaisons sans friction et des confirmations instantanées. Les algorithmes affinent la tarification dynamique pour maximiser le taux d'occupation et les revenus par véhicule.
Les canaux traditionnels en agence persistent pour les contrats institutionnels où la négociation personnalisée reste essentielle. Le marché de la location et du crédit-bail automobile en Arabie saoudite réalise des économies opérationnelles grâce aux processus sans papier, notamment les paiements électroniques et les remises de clés mobiles. Les chatbots bilingues et l'assistance basée sur l'IA accélèrent les délais de résolution, améliorant les scores de recommandation nets parmi les clients nationaux et étrangers.
Par type de client : l'élan du tourisme de loisirs
Les utilisateurs d'entreprise représentaient 56,12 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025, mais la demande de loisirs, progressant à un TCAC de 7,17 %, réduit l'écart sous l'effet des flux touristiques de la Vision 2030. Les forfaits destinés aux pèlerins combinent kilométrage étendu, assurance inclusive et points de dépôt flexibles à La Mecque et Médine.
Les forfaits à abonnement saisonnier encouragent les locations de loisirs répétées parmi les voyageurs nationaux fréquentant les stations balnéaires. Si les objectifs de fréquentation sont atteints, la taille du marché de la location et du crédit-bail automobile en Arabie saoudite issue des clients de loisirs pourrait dépasser son niveau actuel d'ici 2031. La vente croisée de points d'accès Wi-Fi et de sièges de sécurité pour enfants augmente les marges de revenus annexes.
Par mode de location : les préférences pour la conduite personnelle persistent
Les options de conduite personnelle contrôlent 76,98 % de la part du marché de la location et du crédit-bail automobile en Arabie saoudite en 2025, reflétant la préférence culturelle pour la vie privée et l'autonomie. Les services avec chauffeur, croissant à un TCAC de 7,15 %, gagnent du terrain auprès des touristes de luxe, des personnes âgées et des voyageuses recherchant commodité et assurances de sécurité.
Les réformes d'octroi de permis de conduire aux femmes post-2018 ont ouvert un nouveau segment démographique pour la conduite personnelle, élevant les taux d'utilisation en semaine. Les pilotes de véhicules autonomes prévus pour 2025-2026 pourraient engendrer des modèles hybrides, combinant la flexibilité de la conduite personnelle avec des fonctionnalités de sécurité supervisées par l'IA. Le marché de la location et du crédit-bail automobile en Arabie saoudite positionne la formation des conducteurs et les vérifications des antécédents comme des éléments de différenciation du service pour les segments avec chauffeur.
Analyse géographique
Riyad, Djeddah et Dammam génèrent collectivement environ trois cinquièmes des locations à l'échelle nationale, ancrées par des activités gouvernementales, commerciales et industrielles qui exigent des solutions de mobilité prévisibles. Riyad, le noyau administratif et financier, est en tête du volume absolu, soutenu par un dense réseau de voyageurs d'affaires et de résidents expatriés. Djeddah associe la logistique commerciale à un rôle de porte d'entrée pour le tourisme religieux, générant une demande de véhicules à double usage combinant fiabilité pour les entreprises et itinéraires étendus pour les pèlerins.
La région Nord contribue à plus de la moitié des revenus de Lumi Rental, soulignant les gains d'efficacité des déploiements en réseau en étoile concentrés près des sites de méga-projets. Dammam capitalise sur le commerce transfrontalier d'énergie, maintenant une location d'entreprise régulière et des services documentaires spécialisés pour les voyages au sein du Conseil de coopération du Golfe. Le marché de la location et du crédit-bail automobile en Arabie saoudite voit les durées moyennes de location journalière s'allonger dans la Province de l'Est en raison des missions d'expatriés basées sur des projets.
Des destinations émergentes comme NEOM, Qiddiya et Amaala déplacent les pôles de demande futurs à mesure que les phases de construction atteignent leur apogée et que les phases opérationnelles débutent. Les opérateurs préparent des dépôts satellites et des flottes flexibles pour desservir les cœurs urbains sans voiture et les périmètres logistiques des stations. La taille du marché de la location et du crédit-bail automobile en Arabie saoudite attribuable à ces corridors de croissance devrait augmenter notablement après 2026, diversifiant la distribution géographique des revenus au-delà du traditionnel axe des trois villes.
Paysage réglementaire
Les activités de location de voitures et de courtage de location en Arabie saoudite sont réglementées par la Transport General Authority (TGA) au moyen d'un régime de licences et de règlements exécutifs qui définissent les conditions d'exploitation des sociétés de location et des courtiers. En février 2025, des modifications au règlement régissant l'activité de location de voitures et de courtage de location ont été publiées dans Umm Al-Qura (numéro 5073), renforçant les exigences de conformité relatives à l'exploitation sous licence et aux pratiques contractuelles standardisées.
En juin 2026, le conseil d'administration de la TGA a approuvé de nouvelles modifications au règlement exécutif relatif à l'activité de location de voitures privées et de courtage de location (décision 9/2 TR/4/2026). Dans l'ensemble du cadre, les opérateurs sont soumis à des exigences de conformité incluant une garantie financière de 100 000 SAR (avec exemptions pour les établissements entrepreneuriaux), l'émission obligatoire des contrats de location via le système de contrat électronique désigné par la TGA, et une aptitude à la circulation de la flotte conforme aux exigences techniques de la Saudi Standards, Metrology and Quality Organization (SASO), y compris des règles d'inspection technique périodique.
Analyse de la chaîne de valeur
La chaîne de valeur débute par l'approvisionnement et le financement de la flotte (constructeurs, concessionnaires agréés et partenaires de financement en leasing), suivis de l'importation et de la logistique nationale, de la distribution en agences et à l'aéroport, et de l'acquisition de clients via des plateformes en ligne ainsi que les marchés publics d'entreprises et de gouvernements. La logistique des véhicules, les aires de stockage et les capacités de livraison sortante se systématisent à mesure que l'Arabie saoudite renforce sa capacité automobile nationale. Starlinks, par exemple, exploite une infrastructure de parcs automobiles à grande échelle à Riyad, Djeddah et Dammam, soutenant les flux de flotte et la rotation pour les opérateurs de location et de leasing.
Les opérations et l'après-vente constituent l'ossature des coûts et des services, comprenant les réseaux de maintenance, l'approvisionnement en pièces détachées, la télématique, l'assurance et la gestion de la valeur résiduelle par la remise sur le marché des véhicules d'occasion. Des points de contrôle réglementaires structurent la chaîne de bout en bout, notamment la licence TGA pour l'activité de transport terrestre, la garantie financière de 100 000 SAR et l'utilisation obligatoire du système de contrat électronique désigné par la TGA, avec des sanctions en cas de non-conformité. Les initiatives de localisation en amont influencent également l'économie de la flotte dans le temps. TASARU Mobility Investments développe le TASARU Supplier Hub à King Abdullah Economic City (KAEC) et signe des accords de localisation avec des fournisseurs mondiaux de premier rang (par exemple, Shin Young, JVIS, BENTELER), ce qui peut améliorer la disponibilité des pièces et la réactivité du service pour les grandes flottes.
Paysage concurrentiel
Plus de 600 entreprises agréées se disputent le marché, mais la consolidation s'accélère. L'acquisition d'AutoWorld par Budget Saudi a considérablement augmenté sa part de marché et débloqué des millions en synergies annuelles. Lumi, Theeb et Yelo investissent dans la télématique et les réseaux d'agences pour contester le leadership du marché, tandis que des marques internationales telles que Hertz et Avis maintiennent des niches premium via l'intégration de programmes de fidélité mondiaux.
La technologie façonne la différenciation : l'interface exclusivement mobile de SHIFT et les bornes de collecte automatisées génèrent une satisfaction client plus élevée et des frais de personnel réduits. La maintenance prédictive basée sur l'IA réduit les temps d'immobilisation des flottes et soutient les normes de marchés publics gouvernementaux en matière de taux de disponibilité. Le marché de la location et du crédit-bail automobile en Arabie saoudite récompense les plateformes riches en données qui prévoient la demande, optimisent la tarification et orientent les décisions de composition des flottes.
L'allocation de capital se concentre sur les pilotes d'électrification et l'acquisition de SUV pour s'aligner sur les données de préférences des utilisateurs. Les opérateurs recherchent des partenariats stratégiques avec des fournisseurs de bornes de recharge pour sécuriser les infrastructures à proximité des agences à fort trafic. Les accords de franchise et la co-signature de marque avec des chaînes hôtelières intègrent des comptoirs de location dans les hôtels et les aéroports, élargissant la portée de distribution et captant les réservations impulsives.
Leaders du secteur de la location et du crédit-bail automobile en Arabie saoudite
Hertz Corporation
Hanco Automotive
Budget Rent a Car
Theeb Rent A Car
Lumi Car Rentals
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement du réseau au-delà de l'axe Riyad-Djeddah-Dammam reste un espace exploitable, à mesure que les opérateurs s'étendent vers des villes secondaires et de nouveaux corridors de demande liés au tourisme et à la logistique des giga-projets. Lumi a ajouté des agences à Qassim (février 2026) et a poursuivi son expansion avec de nouveaux emplacements à Tabuk, Taïf et Djeddah (juin 2026), tandis que Theeb a ajouté de nouvelles agences à Mahayil Aseer et Abha (juillet 2026). Ces étapes élargissent l'accès aux services pour les voyageurs de loisirs et les effectifs liés aux projets, et elles élargissent le bassin adressable pour les locations en autonomie comme pour les baux d'entreprise à long terme dans des régions historiquement moins bien couvertes par des agences.
Un deuxième ensemble d'opportunités se situe à l'intersection de la formalisation réglementaire et de l'exécution numérique. La TGA exige que les contrats de location soient émis via le système de contrat électronique désigné et continue de mettre à jour les règles d'exploitation, notamment les modifications du règlement exécutif de juin 2026. Cela accroît la valeur des flux de travail conformes et automatisés en matière de contractualisation, de suivi de flotte et de preuve de réception, tant pour les cas d'usage particuliers que professionnels. Parallèlement, la diversification des revenus par la gestion du cycle de vie de la flotte, y compris la remise sur le marché des véhicules d'occasion et le regroupement de services, gagne en pertinence à mesure que les grands opérateurs augmentent la taille de leur flotte et cherchent à contrôler les valeurs résiduelles et le taux d'utilisation, en particulier dans les programmes de location à long terme au service des comptes d'entreprises et des administrations publiques.
Développements récents du secteur
- Juillet 2026 : Theeb Rent a Car a ouvert deux nouvelles agences à Mahayil Aseer et Abha, portant son réseau national à 72 agences. Cette couverture supplémentaire renforce l'accès dans la région d'Aseer et soutient la dispersion de la demande au-delà des plus grandes zones métropolitaines. Une empreinte d'agences plus large améliore également la flexibilité de repositionnement de la flotte pendant les pics de voyage saisonniers.
- Juin 2026 : la Transport General Authority a approuvé des modifications au règlement exécutif relatif aux activités de location de voitures privées et de courtage de location (décision 9/2 TR/4/2026). Cette mise à jour renforce les exigences de conformité affectant les licences, les processus de contractualisation et les pratiques d'exploitation, tant pour les opérateurs de location que pour les courtiers. Les mises à jour réglementaires en cours relèvent le niveau d'exigence en matière de processus standardisés et pilotés par système, notamment en ce qui concerne la contractualisation électronique.
- Juin 2024 : United International Transportation Co. (Budget Saudi) a finalisé son acquisition d'AutoWorld. L'opération a renforcé l'envergure de Budget Saudi et sa capacité à concurrencer en matière d'étendue de flotte, de conditions d'achat et de couverture de location d'entreprise. Une consolidation à ce niveau peut également influencer la discipline tarifaire et la disponibilité dans des sites à fort volume tels que les aéroports et les grandes villes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre la valeur totale générée en Arabie saoudite par la location de voitures particulières à court terme et leur mise en leasing à plus long terme, incluant la demande des particuliers et des entreprises réservée via des canaux en ligne et hors ligne.
Exclusions du périmètre : nous excluons les ventes de véhicules, les revenus de financement automobile et d'assurance, et les commissions de voyage tierces qui n'appartiennent pas aux revenus des services de location ou de leasing.
Aperçu de la segmentation
- Par durée
- Location à court terme
- Location à long terme
- Par type de véhicule
- Économique / Budget
- Premium / Luxe
- Par type de carrosserie
- Citadine
- Berline
- Véhicule multiusage
- Véhicule utilitaire sport
- Par type de réservation
- En ligne
- Hors ligne
- Par type de client
- Entreprise
- Loisirs / Tourisme
- Par mode de location
- Conduite personnelle
- Avec chauffeur
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire l'image initiale de l'offre et de la demande pour l'Arabie saoudite. Nous avons examiné des séries de données publiques qui aident à expliquer l'activité et l'utilisation de la flotte, telles que celles de la General Authority for Statistics, les publications de la Saudi Central Bank (SAMA), les publications du ministère du Tourisme et les mises à jour du trafic de la General Authority of Civil Aviation.
Pour aligner les hypothèses sur les conditions d'exploitation réelles, nous avons également consulté des sources telles que les indicateurs macroéconomiques de la Banque mondiale, UN Comtrade pour les signaux commerciaux susceptibles d'influencer le renouvellement de la flotte, ainsi que des articles évalués par des pairs traitant de l'adoption du leasing et du comportement de mobilité. Les rapports annuels des entreprises, les présentations aux investisseurs et une couverture médiatique de qualité ont été utilisés pour cartographier les modèles de service et l'orientation des prix. Lorsque les détails publics étaient limités, nous avons utilisé de manière sélective un abonnement payant pour les données financières des entreprises et l'actualité afin de recouper les répartitions de revenus. Il s'agit d'exemples illustratifs, et de nombreuses autres sources publiques ont également été utilisées pour collecter des données, valider des points et clarifier des questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des tarifs réellement pratiqués sur le marché et de la vitesse de rotation des flottes, car les données publiques n'expliquent pas bien l'utilisation ni la tarification nette. Nous avons échangé avec un ensemble d'acheteurs de mobilité d'entreprise, d'opérateurs locaux et de partenaires de distribution afin de confirmer les schémas de durée de location, la saisonnalité liée aux voyages et l'impact de la réservation en ligne sur le taux de conversion.
Comme il s'agit d'un marché exclusivement saoudien, les entretiens ont été centrés sur les principaux pôles de demande et les corridors aéroportuaires. Nous avons ensuite recoupé les réponses avec des opérateurs desservant des sites industriels et de projets, afin que le modèle final reflète à la fois l'usage de loisir et l'usage professionnel.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant |
|---|---|
| Segment haut de gamme : 26 % | Dirigeants (CXO) : 14 % |
| Segment intermédiaire : 59 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 15 % | Responsables : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction descendante du chiffre d'affaires des services dans le pays, selon une logique de bassin de demande. La disponibilité et l'utilisation de la flotte sont converties en jours facturables, puis en valeur via des fourchettes de prix observées. Nous vérifions ensuite le résultat par des approximations ascendantes sélectives, à partir d'échantillons de fourchettes de revenus d'opérateurs, de vérifications des grilles tarifaires journalières et mensuelles auprès des canaux, et d'une construction simple volume multiplié par le prix de vente moyen pour les principaux corridors, afin de confirmer que les totaux restent réalistes.
Les principaux intrants utilisés incluent l'orientation de la taille de flotte et les cycles de remplacement, le taux d'utilisation par jour de location, la répartition entre contrats à court terme et à long terme, la part des comptes d'entreprise par rapport aux loisirs et au tourisme, et le glissement des comptoirs hors ligne vers les réservations en ligne. Lorsque les informations divulguées par les opérateurs présentent des lacunes, les hypothèses sont complétées à l'aide des médianes issues des entretiens et soumises à des tests de robustesse afin qu'une valeur aberrante isolée ne fausse pas le total.
Pour les prévisions, nous utilisons une analyse de scénarios qui relie la demande aux signaux de voyage et macroéconomiques, puis applique l'évolution attendue des prix et de la répartition dans le temps. Les hypothèses sont revues avec les répondants primaires afin de maintenir la courbe prospective cohérente avec les plans de capacité, le flux touristique attendu et le comportement d'externalisation des entreprises.
Validation des données et cycle de mise à jour
La validation s'effectue à travers plusieurs vérifications. Les résultats du modèle sont comparés à des signaux indépendants tels que l'activité touristique, l'orientation des dépenses macroéconomiques et les fourchettes de prix observables, puis les facteurs déterminants sont revérifiés lorsqu'un écart apparaît. Si une anomalie est détectée, nous réexaminons les hypothèses sous-jacentes d'utilisation, de répartition ou de tarification et, si nécessaire, recontactons un groupe de répondants pour confirmer ce qui a changé.
Avant validation finale, le travail est revu par étapes par un autre analyste afin que la logique de calcul, les unités et les libellés d'années soient cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des changements marqués des conditions de la demande ou des évolutions réglementaires susceptibles d'altérer l'activité de location. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vision la plus actuelle possible.
Taille du marché de la location et du leasing de voitures en Arabie saoudite selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur peuvent différer car certaines études combinent les locations à court terme avec des services de mobilité plus larges, tandis que d'autres appliquent des méthodes différentes pour traiter les revenus de leasing d'entreprise et l'activité avec chauffeur. Le calendrier joue également un rôle, car les prix et le taux d'utilisation peuvent fluctuer avec les pics touristiques et la disponibilité de la flotte, ce qui rend importants le choix de l'année de référence et la cadence d'actualisation.
Les principaux écarts proviennent généralement de la manière dont les revenus sont comptabilisés, de la part de la flotte supposée active, et du fait que les remises en ligne et les tarifs contractuels d'entreprise sont ou non reflétés dans le prix moyen. Le calendrier de conversion des devises et le fait que les estimations soient construites à partir d'un bassin de demande axé sur le voyage ou à partir d'une consolidation d'opérateurs peuvent également modifier les résultats, même lorsque tous examinent le même pays.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,87 milliards USD (2025) | |
| Revue spécialisée A | 2,30 milliards USD (2024) | Utilise une année de référence antérieure et un horizon plus court, et la valeur semble reposer sur une perspective de location pure plus large, avec un ajustement limité pour la répartition du leasing d'entreprise et la tarification nette par rapport aux tarifs affichés. |
| Cabinet de conseil régional B | 2,51 milliards USD (2025) | Inclut des formats adjacents tels que les abonnements dans le même segment et applique une posture de croissance plus élevée, ce qui peut accroître le volume de revenus comptabilisé lorsque la tarification et l'utilisation ne sont pas normalisées par rapport aux conditions contractuelles habituelles. |
En suivant l'utilisation, la répartition selon la durée des contrats et l'évolution du tarif net réalisé au cours de l'année, l'estimation de la taille du marché de Mordor Intelligence maintient le total saoudien lié à la demande facturable plutôt qu'aux prix affichés, ce qui explique la majeure partie de l'écart par rapport aux deux références. Avec les mêmes règles de périmètre appliquées d'une année à l'autre, l'estimation finale reste traçable à des intrants clairs et peut être reproduite lorsque de nouveaux signaux de voyage ou de flotte apparaissent.


Questions clés traitées dans le rapport
Quelle est la taille du marché de la location et du crédit-bail automobile en Arabie saoudite en 2026 ?
Il s'établit à 3,07 milliards USD, progressant vers 4,33 milliards USD d'ici 2031.
Quelle catégorie de durée de location connaît la croissance la plus rapide ?
La location à long terme, progressant à un TCAC de 7,22 % sous l'effet de l'externalisation par les entreprises et les gouvernements.
Quelle proportion des réservations s'effectue en ligne ?
Les plateformes numériques représentent 71,05 % de toutes les réservations, une part qui continue d'augmenter.
Quel type de carrosserie de véhicule connaît la plus forte hausse de la demande ?
Les SUV, croissant à un TCAC de 7,36 % en raison des préférences touristiques et des voyages en famille.
Quelle est l'intensité de la concurrence entre les principales sociétés de location ?
Les cinq premières entreprises contrôlent une part de revenus significative, signalant une consolidation modérée avec des fusions-acquisitions actives et une différenciation numérique.
Dernière mise à jour de la page le:



