
Taille et Part du Marché de la Location et du Crédit-bail Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
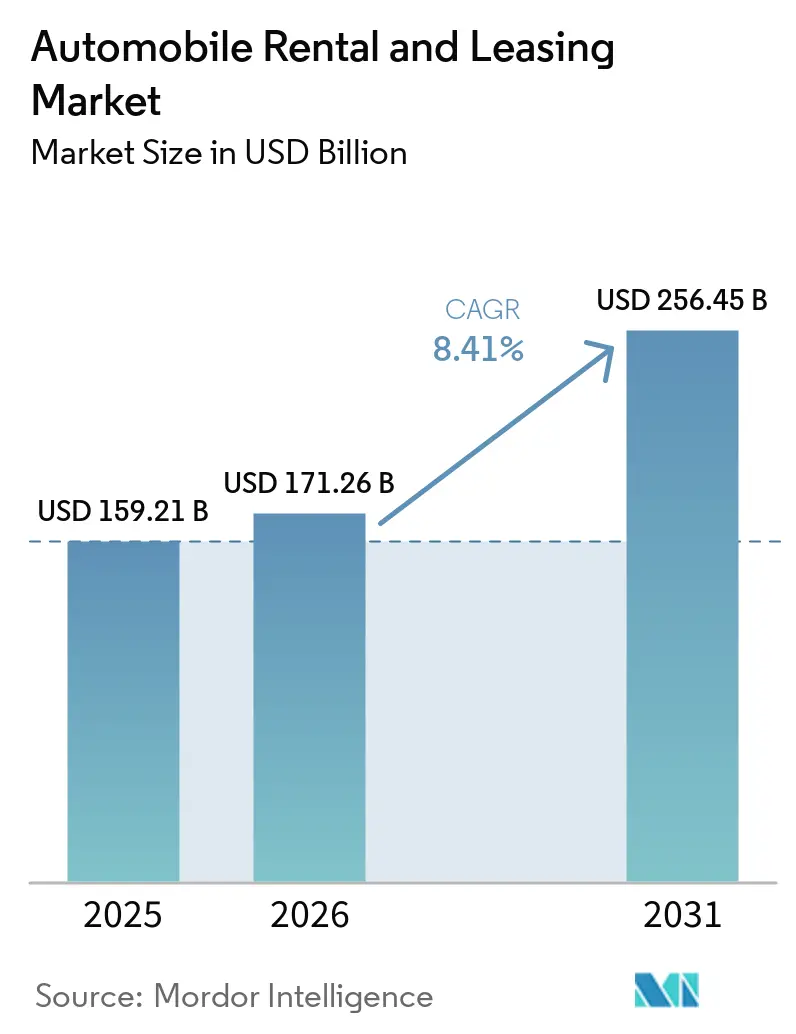
| Taille du Marché (2026) | 171.26 Milliards de dollars |
| Taille du Marché (2031) | 256.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Location et du Crédit-bail Automobile par Mordor Intelligence
La taille du marché de la location et du crédit-bail automobile était évaluée à 159,21 milliards USD en 2025 et devrait croître de 171,26 milliards USD en 2026 pour atteindre 256,45 milliards USD d'ici 2031, à un TCAC de 8,41 % au cours de la période de prévision (2026-2031). La croissance repose sur des mutations structurelles telles que l'électrification obligatoire des flottes, les projets pilotes de véhicule-réseau (V2G) qui monétisent les actifs inactifs, et les outils de rendement basés sur l'IA intégrant plus de 50 variables en temps réel. Les opérateurs doivent absorber un effondrement notable des valeurs résiduelles des véhicules électriques tout en sécurisant des revenus supplémentaires issus des services réseau et en gérant un environnement de financement où les coûts d'acquisition de flotte ont augmenté de manière significative entre 2023 et 2025. Des dynamiques de segments divergentes sont visibles : les véhicules commerciaux dépassent les voitures particulières à mesure que la logistique du commerce électronique remodèle la livraison du dernier kilomètre, et le crédit-bail se développe plus rapidement que la location alors que les entreprises recherchent des solutions hors bilan. L'intensité concurrentielle s'est accrue avec les plateformes de pair-à-pair capturant une part minimale des réservations de loisirs aux États-Unis et les acteurs établis lançant des contre-modèles.
Principaux enseignements du rapport
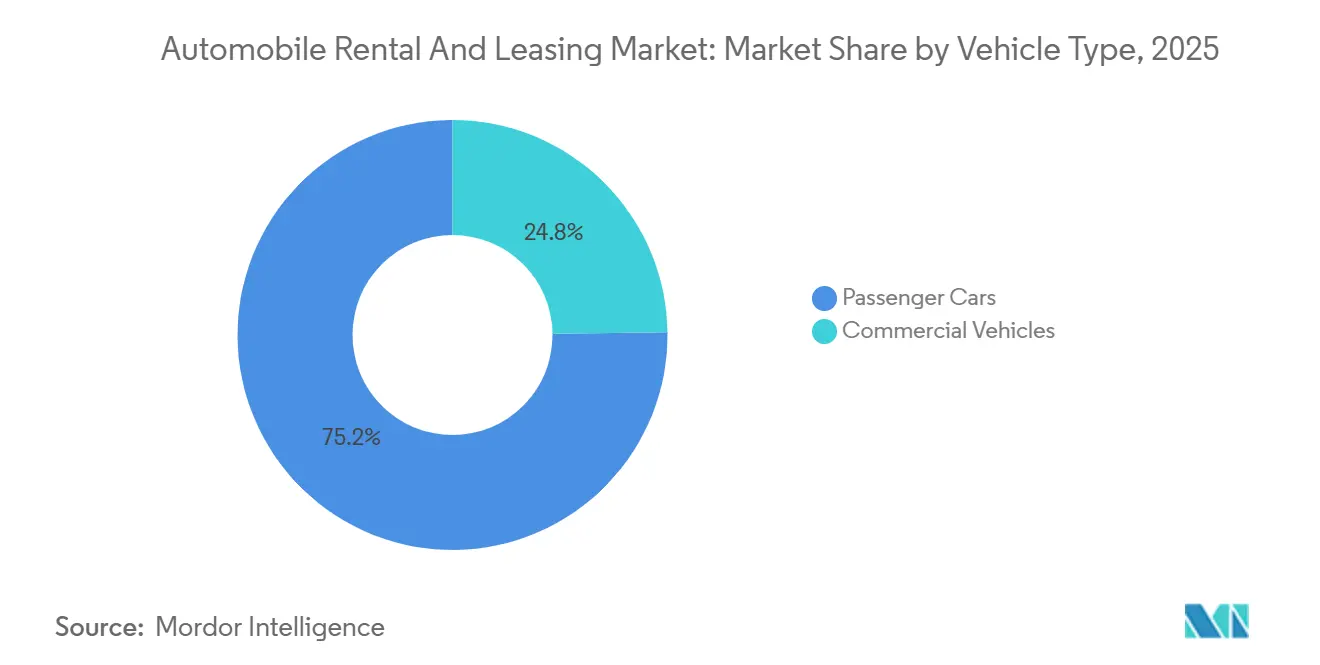
- Par type de véhicule, les voitures particulières ont dominé avec une part de revenus de 75,16 % en 2025 ; les véhicules commerciaux devraient se développer à un TCAC de 8,43 % jusqu'en 2031.
- Par type de service, les services de location détenaient 67,37 % de la part du marché de la location et du crédit-bail automobile en 2025, tandis que le crédit-bail enregistrait le TCAC projeté le plus élevé à 8,51 % jusqu'en 2031.
- Par mode de réservation, les canaux en ligne représentaient 63,23 % des transactions en 2025 et progressent à un TCAC de 8,45 % jusqu'en 2031.
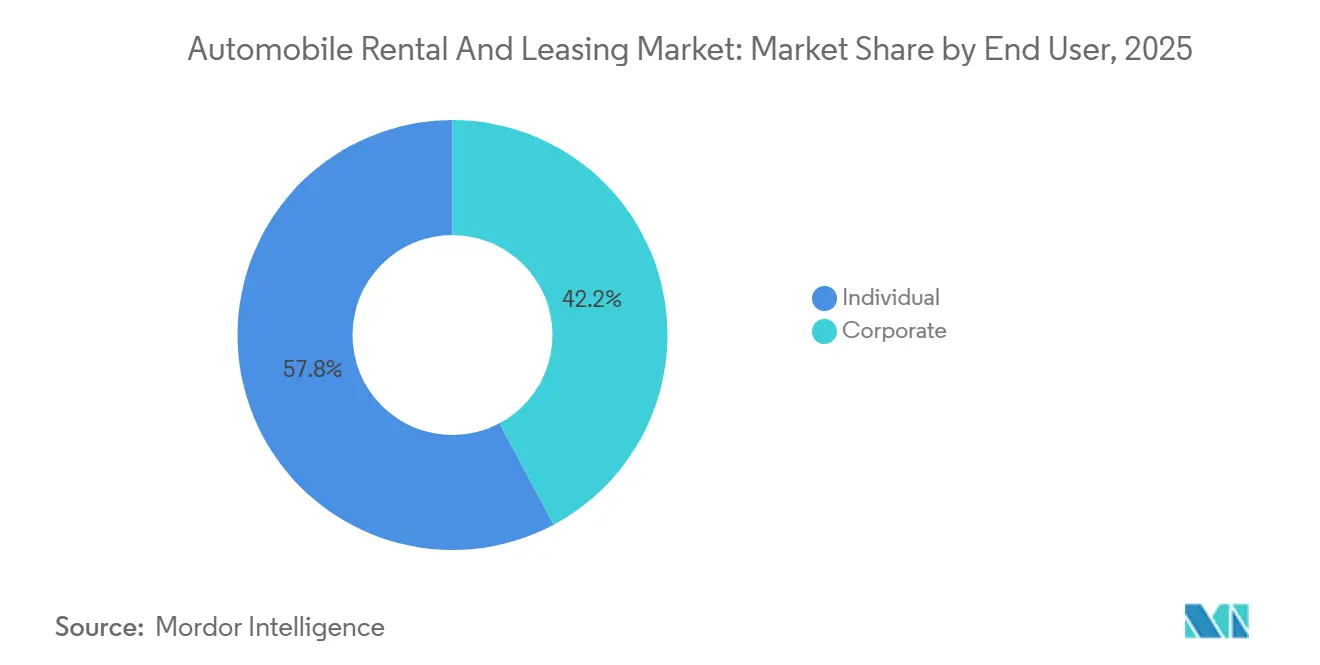
- Par utilisateur final, les clients particuliers représentaient 57,75 % des revenus de 2025, tandis que la demande des entreprises devrait augmenter à un TCAC de 8,54 % jusqu'en 2031.
- Par propulsion, les véhicules à combustion interne représentaient 81,26 % de l'inventaire de flotte de 2025 ; les véhicules électriques connaissent la croissance la plus rapide à un TCAC de 8,56 % jusqu'en 2031.
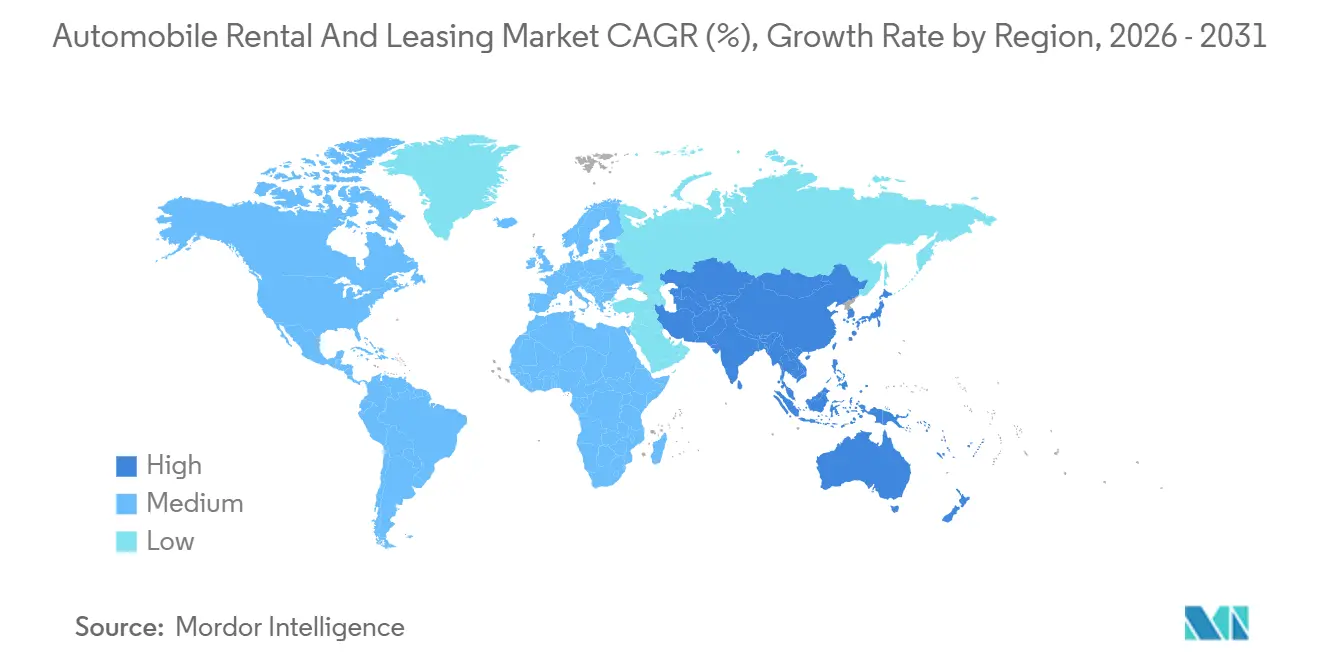
- Par géographie, l'Amérique du Nord a dominé avec 32,37 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 8,47 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial de la Location et du Crédit-bail Automobile
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise des voyages d'affaires et de loisirs à l'échelle mondiale | +1.5% | Mondial, avec l'Amérique du Nord et l'Europe en tête de la normalisation des voyages d'affaires | Court terme (≤ 2 ans) |
| Incitations gouvernementales accélérant l'électrification des flottes | +1.2% | Amérique du Nord (crédits IRA), Europe (Directive sur les véhicules propres), Chine (mandat NEV) | Moyen terme (2-4 ans) |
| Demande portée par le commerce électronique | +1.0% | Amérique du Nord et Europe pour la livraison du dernier kilomètre ; villes de niveau 2/3 en Asie-Pacifique | Moyen terme (2-4 ans) |
| Essor de la pénétration des réservations mobiles et en ligne | +0.8% | Mondial, avec le cœur de l'Asie-Pacifique affichant les taux de conversion les plus élevés, avec des retombées vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Tarification dynamique et maintenance prédictive basées sur l'IA | +0.7% | Mondial, gains précoces en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Les flux de revenus du véhicule-réseau (V2G) transforment les flottes de location en actifs de réseau | +0.5% | Projets pilotes nationaux en Californie, à New York, aux îles Baléares ; déploiement commercial précoce | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reprise des voyages d'affaires et de loisirs à l'échelle mondiale
À la mi-2025, les voyages d'affaires avaient presque retrouvé leurs niveaux d'avant la pandémie. En revanche, les voyages de loisirs non seulement se sont redressés, mais ont également dépassé les références précédentes. Cette augmentation des voyages de loisirs a fait grimper les tarifs journaliers des entreprises nettement au-dessus des tarifs loisirs [1]« Mise à jour du marché des passagers aériens 2025 », Association internationale du transport aérien, iata.org. Les gestionnaires de flotte s'appuient désormais sur des prévisions basées sur l'IA pour repositionner les véhicules bien en avance sur les grands événements. Un opérateur européen de premier plan, après avoir intégré un rééquilibrage prédictif, a signalé une amélioration notable de l'utilisation des actifs. L'Arabie saoudite, avec son initiative Vision 2030, vise à attirer un nombre substantiel de visiteurs d'ici la fin de la décennie. Cet objectif ambitieux, combiné à une pénétration relativement faible de la location par rapport aux marchés plus développés, indique une demande pluriannuelle solide. Bien que la reprise soit inégale, le trafic intérieur de la Chine s'est pleinement redressé, mais les arrivées internationales restent significativement inférieures aux niveaux d'avant la pandémie.
Incitations gouvernementales accélérant l'électrification des flottes
La loi américaine sur la réduction de l'inflation accorde des subventions importantes aux véhicules électriques (VE) commerciaux, entraînant une réduction notable de leur coût total de possession sur cinq ans [2]« Loi sur la réduction de l'inflation de 2022 », Congrès américain, congress.gov . En vertu de la Directive européenne sur les véhicules propres, une part substantielle des marchés publics devra être à zéro émission dans les prochaines années. Ce mandat pousse les bailleurs privés à électrifier leurs flottes pour maintenir leurs concessions aéroportuaires. En Chine, une politique de double crédit est sur le point d'interdire effectivement les nouvelles locations de véhicules à moteur à combustion interne (ICE) dans les grandes villes dans un avenir proche. Pendant ce temps, la Californie renforce l'argument en faveur de l'électrification en proposant des tarifs compétitifs de véhicule-réseau (V2G) aux heures de pointe [3]« Tarifs d'intégration véhicule-réseau », Conseil des ressources atmosphériques de Californie, arb.ca.gov . En conséquence, les opérateurs planifient stratégiquement leurs déploiements dans les zones offrant les subventions les plus lucratives, ce qui conduit à un ratio de VE par rapport aux ICE significativement plus élevé en Californie que dans les régions rurales du Midwest.
Demande portée par le commerce électronique pour la location flexible de camions et de fourgonnettes
Ces dernières années, un grand bailleur nord-américain a connu une augmentation significative des contrats de location de fourgonnettes à court terme, influencée par l'engagement d'Amazon de déployer un nombre substantiel de fourgonnettes électriques d'ici la fin de la décennie. Un accord majeur finalisé au milieu de la décennie est sur le point de fournir des milliers de fourgonnettes électriques aux transporteurs régionaux aux États-Unis et au Canada. Les durées de crédit-bail dans les villes de plus petite taille ont notamment diminué au fil du temps, reflétant la demande croissante de flexibilité. Avec des réglementations environnementales plus strictes attendues dans un avenir proche, le risque de propriété se déplace de plus en plus vers les bailleurs.
Essor de la pénétration des réservations mobiles et en ligne
En 2025, les canaux numériques ont dominé les réservations, avec une part importante facilitée par des applications mobiles. Les super-applications de la région Asie-Pacifique ont démontré des taux de conversion bien plus élevés que les sites autonomes, principalement en raison de leurs itinéraires groupés. Le retrait sans contact est devenu une attente standard ; par exemple, l'application d'une marque mondiale a considérablement réduit les temps de transaction, entraînant des économies notables sur les coûts de main-d'œuvre. En utilisant des algorithmes propriétaires, les offres de vente incitative sont améliorées par des signaux météorologiques en temps réel, des événements et des signaux de navigation, entraînant une augmentation substantielle d'une année sur l'autre des revenus accessoires par location. Cependant, les dépenses d'investissement restent un défi, car la télématique et les abonnements logiciels engendrent des coûts considérables annuellement pour chaque véhicule.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts d'acquisition et de financement des véhicules | -0.9% | Mondial, avec une pression aiguë en Amérique du Nord et en Europe en raison de la hausse des taux d'intérêt | Court terme (≤ 2 ans) |
| Intensification de la concurrence des services de covoiturage et du partage de voitures entre particuliers | -0.7% | Marchés urbains d'Amérique du Nord et d'Europe ; émergent dans les villes de niveau 1 en Asie-Pacifique | Moyen terme (2-4 ans) |
| Volatilité de la valeur résiduelle des VE et incertitude sur les coûts de réparation | -0.6% | Amérique du Nord et Europe, où l'adoption des VE est concentrée | Moyen terme (2-4 ans) |
| Responsabilités accrues en matière de cybersécurité et de protection des données | -0.4% | Mondial, avec un focus réglementaire dans l'UE (RGPD) et en Amérique du Nord (CCPA, lois étatiques) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts d'acquisition et de financement des véhicules
Au cours de la période de prévision, les prix des flottes ont connu une croissance significative, portée par la hausse des taux d'intérêt, qui ont atteint leur pic à la mi-2024. Chaque augmentation substantielle des taux d'intérêt a ajouté des coûts d'intérêt annuels notables par véhicule, exerçant une pression sur les marges d'EBITDA. Les équipementiers ont relevé les prix catalogue des flottes en raison de l'inflation des coûts des matériaux de batteries, tandis que les opérateurs plus petits, ne bénéficiant pas de l'avantage du levier de volume, ont été contraints de payer les prix catalogue complets. Pour gérer les dépenses d'investissement, les flottes ont prolongé leurs périodes de détention moyennes. Cependant, cette stratégie a entraîné des dépenses de maintenance plus élevées et une exposition accrue aux risques de valeur résiduelle.
Volatilité de la valeur résiduelle des VE et incertitude sur les coûts de réparation
En 2024, les prix des véhicules électriques (VE) d'occasion ont connu une baisse significative. Cette chute a été provoquée par des avancées technologiques rapides qui ont dépassé la demande de reventes. En conséquence, un opérateur de premier plan a subi des pertes financières substantielles après avoir vendu un grand nombre d'unités. La réparation des VE est devenue nettement plus coûteuse par rapport aux véhicules à moteur à combustion interne (ICE), principalement en raison du besoin de main-d'œuvre spécialisée et de la disponibilité limitée des pièces. De plus, le remplacement d'une batterie de VE peut imposer une charge financière considérable, en particulier pour les véhicules détenus pendant une courte période. Sur le front des assurances, les primes pour les VE sont nettement plus élevées que pour les véhicules ICE, reflétant les incertitudes dans l'évaluation des risques. Bien que les équipementiers (OEM) commencent à offrir des garanties de valeur résiduelle — comme une assurance de valeur minimale sur les modèles populaires — ces garanties restent limitées en portée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule : la demande commerciale s'accélère sur la logistique du dernier kilomètre
Les voitures particulières ont capté 75,16 % du chiffre d'affaires 2025, tandis que la location et le crédit-bail de véhicules commerciaux devrait progresser à un CAGR de 8,43 %, dépassant la croissance globale du marché de la location et du crédit-bail automobile. Les géants du commerce électronique et les coursiers régionaux alimentent cette hausse, optant pour des contrats de location flexibles afin de faire face aux pics saisonniers. Un contrat important, finalisé récemment, prévoit le déploiement de milliers de fourgonnettes électriques auprès de transporteurs assurant la livraison du dernier kilomètre en Amérique du Nord, illustrant la transition du secteur vers des flottes électrifiées. Dans les villes de niveau 3 en zone rurale, où les volumes fluctuent, les contrats de location de courte durée — d'une durée moyenne d'un peu plus de deux ans — deviennent la norme. Si les voitures particulières conservent une part de marché dominante, elles subissent la pression des services entre particuliers qui proposent des tarifs journaliers inférieurs, notamment dans les zones urbaines denses où le coût du stationnement décourage la possession d'un véhicule.
Les véhicules particuliers profitent du regain du secteur du voyage, en imposant des tarifs journaliers premium auprès des clients professionnels. Cependant, leur domination sur le marché masque une vulnérabilité croissante : des pôles urbains tels que Manhattan et Londres ont enregistré une baisse notable des locations de courte durée au cours des deux dernières années, un recul partiellement compensé par la croissance des marchés suburbains et de loisirs. Sur le front commercial, les clients se tournent vers des offres groupées — maintenance, télématique et formation des conducteurs — créant des barrières au changement que les modèles entre particuliers peinent à surmonter. Face à des réglementations environnementales plus strictes qui compliquent la mise en conformité, nombreux sont ceux qui se tournent vers des bailleurs spécialisés pour externaliser cette gestion.


Par type de service : le crédit-bail gagne du terrain alors que les entreprises cherchent un allègement du bilan
La location a capturé 67,37 % des dépenses de 2025, mais le crédit-bail se développe à un TCAC de 8,51 %, surpassant le marché global de la location et du crédit-bail automobile. Les entreprises se tournent vers des contrats de crédit-bail qui transfèrent l'exposition à la hausse des taux d'intérêt et le risque résiduel aux prestataires de services. Récemment, un bailleur européen nouvellement fusionné, supervisant une grande flotte de véhicules, a révélé qu'une part significative de ses contrats comportait une flexibilité de résiliation anticipée, marquant une augmentation notable par rapport aux années précédentes. Pendant ce temps, en Amérique du Nord, les demandes de renseignements pour les contrats de crédit-bail de véhicules électriques (VE) ont connu une croissance substantielle, portée par des crédits fiscaux qui ont effectivement réduit les coûts d'acquisition.
Les locations continuent de jouer un rôle central pour les voyageurs de loisirs et d'affaires à court terme. Cette tendance est renforcée par des stratégies de tarification basées sur l'IA, qui ont considérablement augmenté les revenus par véhicule disponible d'une entreprise. Cependant, les courtes périodes de détention de ces locations ont entraîné des chocs prononcés liés à la dépréciation des VE. Un grand opérateur en témoigne avec une dépréciation financière substantielle suite à la vente de ses berlines électriques d'occasion. Sur une autre note, les modèles d'abonnement gagnent en popularité. Un programme pilote de premier plan en Allemagne illustre cette tendance, offrant aux clients la flexibilité d'échanger des voitures plusieurs fois par mois pour un forfait fixe, alliant l'agilité de la location à la prévisibilité du crédit-bail.
Par mode de réservation : les canaux numériques dominent à mesure que les super-applications se développent
Les canaux en ligne contrôlaient 63,23 % des transactions de 2025 et sont sur le point d'élargir leur avance à un TCAC de 8,45 %, dépassant le marché global de la location et du crédit-bail automobile. Les super-applications de la région Asie-Pacifique atteignent des taux de conversion impressionnants en intégrant de manière transparente les réservations de voitures dans des itinéraires complets de porte à porte. Reconnaissant la valeur des utilisateurs d'applications, un opérateur mondial de premier plan a réalisé un investissement significatif dans des fonctionnalités de fidélité axées sur le mobile, ayant découvert que ces utilisateurs présentent des coûts d'acquisition notablement réduits et une valeur à vie améliorée.
Malgré l'essor numérique, les réservations hors ligne conservent leur importance, en particulier dans les régions où l'adoption numérique est encore en cours de rattrapage ou où les réglementations imposent des validations en personne. Récemment, les voyageurs plus âgés ont constitué une part substantielle des réservations hors ligne. Les comptoirs d'aéroport sont devenus un recours crucial, intervenant lorsque les réservations numériques échouent ou lorsque des surclassements sont recherchés. Cependant, la pression pour les mises à niveau d'investissement reste implacable : les flottes plus petites ressentent la contrainte des dépenses constantes en télématique et en technologies sans contact.
Par utilisateur final : la demande des entreprises augmente sous les mandats d'électrification
Les particuliers ont représenté 57,75 % du chiffre d'affaires 2025, mais les clients professionnels progresseront plus rapidement avec un CAGR de 8,54 % jusqu'en 2031. La directive européenne sur la publication d'informations en matière de durabilité des entreprises (CSRD) oblige les grandes entreprises à divulguer leurs émissions de voyage relevant du Scope 3, les incitant à adopter des solutions de location et de crédit-bail électrifiées. En 2024, la majorité des nouveaux contrats européens prévoyait une flexibilité d'échange de véhicules pour gérer l'incertitude macroéconomique.
Les services entre particuliers attirent les segments loisirs sensibles aux prix, tandis que les entreprises privilégient la sécurité des données et la conformité réglementaire. Les opérateurs détenant la certification ISO 27001 remportent désormais les appels d'offres de flotte avec des primes minimales, constituant un avantage concurrentiel clair à mesure que la télématique se généralise. Les assureurs cyber renforcent cet écart en augmentant les primes pour les prestataires non certifiés.
Par type de propulsion : les VE connaissent la croissance la plus rapide malgré le risque de dépréciation
La taille du marché de la location et du crédit-bail automobile liée aux véhicules à combustion interne est restée dominante en 2025 avec une part de 81,26 % ; cependant, les véhicules électriques représentent le segment à la croissance la plus rapide, projeté pour évoluer à un TCAC de 8,56 %. Les crédits fiscaux américains, les directives de l'UE et le système de double crédit de la Chine soutiennent l'adoption.
Pourtant, la chute des prix des VE d'occasion en 2024 — et des factures de réparation pouvant atteindre jusqu'à la moitié de celles des équivalents ICE les plus élevés — expose les flottes à des chocs de dépréciation. Les garanties de valeur résiduelle des équipementiers et la surveillance de l'état des batteries offrent un soulagement partiel, tandis que les projets pilotes V2G démontrent le potentiel de générer 800 USD par véhicule annuellement et de réduire les factures de recharge d'un cinquième.
Analyse géographique
L'Amérique du Nord a produit 32,37 % des revenus de 2025 et correspond au TCAC global, la maturité du marché limitant le potentiel de hausse. La loi sur la réduction de l'inflation accélère l'adoption des VE, et les tarifs V2G de la Californie récompensent la recharge bidirectionnelle. La pénétration du pair-à-pair a atteint un minimum des réservations de loisirs, incitant les acteurs établis à lancer des contre-plateformes. L'incident de rançongiciel de 2024 qui a paralysé 15 000 sites a déclenché une vague de certifications ISO 27001 alors que les acheteurs entreprises renforcent leurs exigences en matière de cybersécurité.
L'Asie-Pacifique est la région à la croissance la plus rapide, progressant à un TCAC de 8,47 %. Les règles de double crédit de la Chine interdiront les nouvelles locations ICE dans les villes clés après 2027, tandis que le crédit-bail aux entreprises en Inde se développe malgré les lacunes en matière d'infrastructure de recharge. Les super-applications telles que Grab et WeChat triplent les taux de conversion des réservations. Cependant, la fragmentation réglementaire — comme la TVA différentielle en Inde — complique l'allocation transfrontalière des flottes. L'Europe affiche une expansion régulière alimentée par les mandats d'électrification. Les formules d'abonnement se multiplient en Allemagne et au Royaume-Uni, où les clients peuvent échanger des voitures trois fois par mois. La volatilité saisonnière en Europe du Sud gonfle les coûts de flotte inactive jusqu'à deux cinquièmes en période creuse, favorisant l'adoption d'une tarification dynamique liée aux calendriers d'événements locaux. Un projet V2G de 200 véhicules dans les îles Baléares en Espagne a stabilisé le réseau lors des pics touristiques.
L'Amérique du Sud reste concentrée, avec un opérateur brésilien détenant la majorité de la part régionale. Le crédit-bail couvert contre le risque de change protège les clients entreprises de la volatilité du real et du peso. Des taux d'intérêt élevés — le taux Selic du Brésil à des niveaux élevés à la mi-2025 — freinent le financement des flottes, bien que le commerce électronique stimule le crédit-bail de fourgonnettes. Le Moyen-Orient et l'Afrique bénéficient d'un soutien structurel grâce au plan de l'Arabie saoudite d'attirer 100 millions de visiteurs d'ici 2030. La durée moyenne de location est de 12 jours, soit le triple de la moyenne mondiale. Les Émirats arabes unis capitalisent sur le tourisme haut de gamme, en élargissant les catalogues de véhicules de luxe et électriques, tandis que l'Afrique du Sud fait face à des primes d'assurance liées à la criminalité. La Turquie émerge comme un hub régional, combinant tourisme et locations transfrontalières.

Paysage réglementaire
La réglementation façonne de plus en plus la composition des flottes, le traitement des données et les structures de financement dans le secteur mondial de la location et du leasing automobile. En Amérique du Nord, des incitations à l'électrification telles que l'Inflation Reduction Act des États-Unis soutiennent l'adoption des véhicules électriques commerciaux, tandis que les tarifs d'intégration véhicule-réseau de la Californie renforcent l'argument commercial en faveur de la recharge bidirectionnelle et de la recharge gérée pour les flottes. En Europe, les régimes de passation de marchés et de divulgation des émissions, y compris la directive sur les véhicules propres et la directive sur la publication d'informations en matière de durabilité des entreprises, poussent les flottes d'entreprises et celles liées aux aéroports vers des options à zéro émission. En Chine, la trajectoire de la politique des doubles crédits inclut des contraintes plus strictes sur les nouvelles locations de véhicules à moteur thermique dans les grandes villes après 2027.
La conformité aux marchés de capitaux et à la protection des consommateurs influe également sur le financement et la contractualisation des flottes. Aux États-Unis, les titrisations de flottes adossées à des actifs sont structurées pour répondre aux exigences de rétention du risque, comme l'illustre l'émission par Avis Budget Rental Car Funding (AESOP) LLC de 650 millions USD de titres adossés à des actifs en juin 2026. Le renforcement des obligations en matière de confidentialité des données et de cybersécurité, notamment le RGPD dans l'UE et des règles de confidentialité au niveau des États telles que le CCPA aux États-Unis, accroît les attentes concernant les opérations riches en télématique, ce qui renforce le rôle des contrôles de sécurité alignés sur ISO 27001 pour remporter des appels d'offres d'entreprises et conserver les comptes aéroportuaires et institutionnels.
Analyse de la chaîne de valeur
La chaîne de valeur de la location et du leasing automobile couvre l'approvisionnement en véhicules et en technologies, le financement des flottes, les opérations et la remise sur le marché, puis la distribution via des canaux en ligne et hors ligne vers les comptes de voyages d'affaires et de logistique. En amont, les opérateurs obtiennent des véhicules auprès des constructeurs et des concessionnaires, ajoutent la télématique, l'accès à la recharge pour les flottes électriques, et des capacités logicielles telles que la tarification dynamique et la maintenance prédictive, puis financent les flottes à l'aide de facilités bancaires et de véhicules de titrisation, soutenus par une couverture d'assurance pour les véhicules et la responsabilité civile. Le milieu de chaîne se concentre sur les opérations de dépôt et d'aéroport, la préparation des véhicules, les réseaux de maintenance et de réparation, la gestion des dommages, et les processus de conformité pour la vérification des conducteurs et la gouvernance des données.
En aval, les ventes et la distribution passent de plus en plus par des applications, des partenaires super-app et des intégrations de plateformes, tandis que les contrats d'entreprise pour la mobilité des sociétés, le secteur public et la logistique du dernier kilomètre stimulent le leasing multi-véhicules avec des services groupés. La chaîne dépend également de secteurs complémentaires, notamment l'intermédiation monétaire, l'assurance non-vie et les services informatiques, car l'économie des flottes reste sensible aux taux d'intérêt, aux valeurs résiduelles, ainsi qu'aux coûts logiciels et de connectivité. Des partenariats récents allant au-delà de la location traditionnelle, comme Hertz (via Oro Mobility) fournissant des opérations de flotte de bout en bout pour les programmes Uber annoncés en avril 2026, soulignent la valeur croissante de l'orchestration de la mobilité par des tiers, associée à la gestion de la recharge et des dépôts.
Paysage concurrentiel
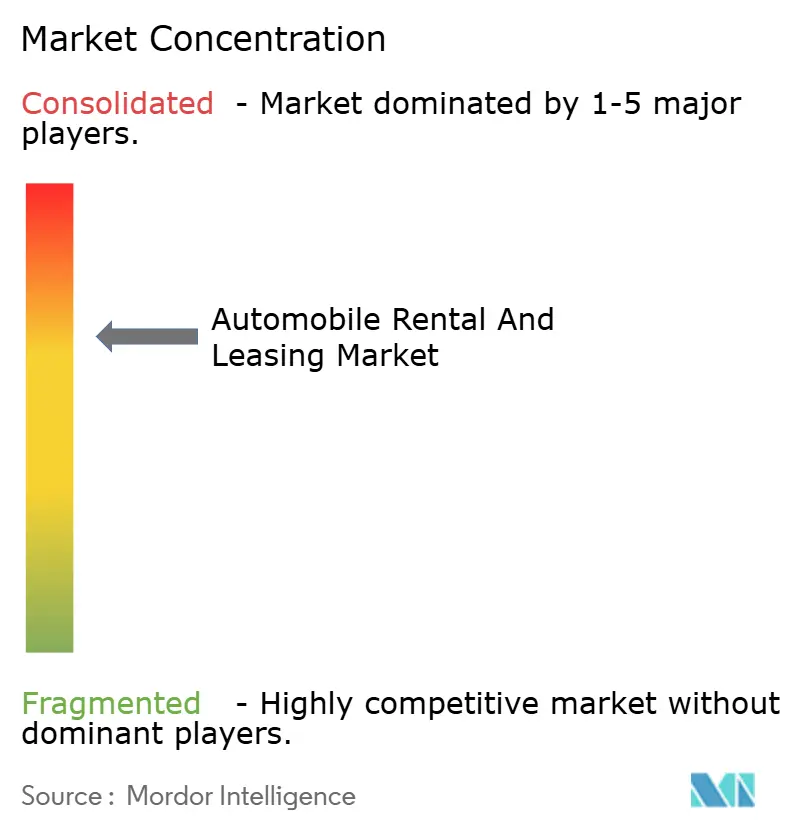
Enterprise, Hertz, Avis, Sixt et Europcar, les cinq premiers prestataires, représentent collectivement une part significative des revenus mondiaux, indiquant un marché modérément concentré. Alors que les acteurs établis se concentrent sur l'électrification des flottes et la gestion du rendement basée sur l'IA pour protéger leurs marges, les perturbateurs de pair-à-pair ont conquis une part notable des réservations de loisirs aux États-Unis, tirant parti du leadership par les prix et d'une disponibilité hyperlocale. La technologie devient un différenciateur crucial ; les flottes bénéficiant de l'accréditation ISO 27001 obtiennent des contrats d'entreprise avec des primes minimales, une tendance portée par un examen intensifié de la cybersécurité.
Les alliances avec les équipementiers deviennent de plus en plus stratégiques. Par exemple, un grand équipementier allemand offre désormais une garantie substantielle sur la valeur résiduelle de ses véhicules crossover loués aux flottes commerciales, transférant ainsi efficacement le risque de dépréciation. Pendant ce temps, les spécialistes des véhicules commerciaux capitalisent sur les opportunités émergentes : un bailleur nord-américain a enregistré une hausse significative des contrats de location de fourgonnettes à court terme, et un accord pluriannuel majeur est sur le point de fournir un grand nombre de fourgonnettes électriques aux transporteurs régionaux.
Une accélération notable de la convergence des plateformes est visible. Par exemple, un programme pilote basé en Floride d'un acteur établi permet aux propriétaires privés de mettre leurs véhicules en liste, reproduisant l'économie des perturbateurs. De plus, un autre opérateur s'est associé à un leader de la conduite autonome, lançant des locations en véhicule autonome à Phoenix et San Francisco, visant une utilisation 24 heures sur 24 et une réduction des dépenses de main-d'œuvre. En Asie-Pacifique, la consolidation est évidente alors qu'une grande entreprise chinoise développe sa flotte de nouvelles énergies, tandis qu'un homologue indien navigue dans des difficultés de liquidité et envisage des partenariats stratégiques.
Leaders du Secteur de la Location et du Crédit-bail Automobile
Enterprise Holdings
The Hertz Corporation
BlueLine Rental
LeasePlan
Avis Budget Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc majeur émerge autour des opérations de flotte en tant que service géré pour la mobilité autonome et pilotée par des plateformes, où les acteurs historiques peuvent monétiser leurs capacités en maintenance, logistique de recharge et exécution en dépôt au-delà des locations quotidiennes. Cette orientation est soutenue par des mesures concrètes, notamment le lancement par Hertz d'Oro Mobility et son partenariat avec Uber en avril 2026 pour gérer les actifs et opérations de flotte à San Francisco, Los Angeles et dans le nord du New Jersey pour des programmes de robotaxis autonomes et pilotés par des conducteurs. Avis Budget Group a également annoncé un partenariat pluriannuel avec Waymo en juillet 2025 pour soutenir les opérations de flotte d'un service de VTC autonome à Dallas, avec un lancement public prévu pour 2026, ce qui témoigne d'une demande pour une gestion de flotte évolutive, des processus de préparation et une discipline de disponibilité.
Une autre opportunité réside dans l'expansion des offres d'abonnement et de leasing dans des marchés et segments sous-pénétrés où les clients recherchent de la flexibilité sans risque de propriété, en particulier alors que les mandats d'électrification et les divulgations de déplacements du Scope 3 remodèlent les achats des entreprises. En Inde, Nissan Motor India et Avis India ont annoncé un partenariat en avril 2026 pour proposer des options de leasing et d'abonnement pour des modèles incluant la Nissan Magnite et la GRAVITE, ce qui indique une marge de manœuvre pour une collaboration entre constructeurs et loueurs afin d'élargir l'accès aux véhicules avec des enveloppes de maintenance et de service groupées. Dans toutes les régions, les offres packagées combinant véhicule, maintenance, télématique et accès à la recharge pour les flottes électriques peuvent accroître les barrières au changement tout en aidant les opérateurs à gérer la volatilité de la valeur résiduelle des véhicules électriques et l'incertitude accrue des coûts de réparation, tout en faisant face à la pression réglementaire sur les émissions et la sécurité des données.
Développements récents du secteur
- Mai 2026 : Avis Budget Group a fixé le prix d'une offre privée d'un montant principal global de 300 millions USD de billets senior à 8,000 % échéant en 2031 pour rembourser sa dette existante. Ce refinancement soutient la liquidité et contribue à financer l'expansion de la capacité de flotte ainsi que l'exécution continue de la stratégie.
- Mai 2026 : Enterprise Holdings a obtenu plusieurs contrats pour fournir des services de location de véhicules dans plus de 50 bases et installations militaires américaines aux États-Unis et en Allemagne. Ces contrats gouvernementaux élargissent les revenus institutionnels d'Enterprise et diversifient les charges de travail entre flottes de défense et civiles.
- Avril 2026 : Hertz Global Holdings a lancé sa société d'exploitation affiliée Oro Mobility pour fournir des solutions de gestion de flotte de bout en bout et s'est associée à Uber pour soutenir des opérations de flotte de robotaxis autonomes et pilotées par des conducteurs. L'initiative étend Hertz aux écosystèmes de mobilité autonome et de mobilité en tant que service, visant une utilisation accrue et de nouveaux modèles de revenus.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché est défini comme le chiffre d'affaires généré par la mise à disposition de véhicules particuliers et commerciaux en location ou en crédit-bail à des utilisateurs individuels et professionnels, via des canaux de réservation en ligne et hors ligne, à l'échelle mondiale.
Exclusions du périmètre : les ventes au détail de véhicules, le financement pur ou les prêts sans contrat de location ou de crédit-bail, ainsi que les tarifs de covoiturage à la demande pour les consommateurs sont exclus.
Aperçu de la Segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Par type de service
- Location
- Crédit-bail
- Par mode de réservation
- En ligne
- Hors ligne
- Par utilisateur final
- Particulier
- Entreprise
- Par type de propulsion
- Moteur à combustion interne (ICE)
- Véhicules électriques (VE)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les frontières du marché et constituer le vivier de demande initial par région. Nous nous sommes appuyés sur des indicateurs de transport public et de mobilité, des indicateurs de substitution de la demande de voyage et des signaux relatifs aux parcs de véhicules, qui sont ensuite traduits en hypothèses de jours de location et de véhicules en crédit-bail actifs (parc en crédit-bail).
Les références clés comprenaient des sources telles que l'Association internationale du transport aérien (trafic de passagers aériens), l'Agence internationale de l'énergie (indicateurs de parc de véhicules et d'électrification), la Banque mondiale et le FMI (contexte macroéconomique et de change), l'OCDE et les ministères nationaux des transports (statistiques de mobilité et de véhicules), ainsi que des statistiques commerciales de type UN Comtrade pour les flux de véhicules lorsque cela s'avérait utile. Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse économique réputée pour les commentaires sur les prix, les tendances d'utilisation et les contraintes d'approvisionnement en flotte. Par ailleurs, des abonnements payants à des données financières d'entreprises et à des services d'intelligence économique, des données commerciales au niveau des expéditions et des bases de données de brevets ont été utilisés de manière sélective pour recouper les signaux directionnels. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la répartition entre location et crédit-bail, les taux d'utilisation et d'immobilisation typiques, ainsi que sur l'évolution des prix selon les saisons et les régions. Nous avons échangé avec des opérateurs, des gestionnaires de flotte, des partenaires de distribution et de grands utilisateurs professionnels en Asie-Pacifique, en EMEA et dans les Amériques, afin de corriger les hypothèses issues de la recherche documentaire lorsque les schémas d'utilisation locaux différaient.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 28 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 37 % |
| Acteurs de taille modeste : 19 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle les indicateurs d'activité de voyage et de parc de véhicules sont utilisés pour reconstituer un vivier réaliste de jours de location et de véhicules en crédit-bail actifs par région, qui sont ensuite valorisés à l'aide d'hypothèses de tarifs journaliers et mensuels mixtes. Une fois le modèle construit, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que l'échantillonnage des chiffres d'affaires des opérateurs par région, la vérification des taux d'utilisation et le test du prix moyen multiplié par le volume pour les principales catégories de véhicules.
Les données d'entrée déterminantes pour ce marché comprenaient l'intensité des voyages en aéroport et hors aéroport, la taille de la flotte et les cycles de renouvellement, les schémas d'utilisation et d'immobilisation, la durée moyenne des contrats de location et de crédit-bail, ainsi que le rythme d'adoption des véhicules électriques qui modifie les coûts d'acquisition et les anticipations de valeur résiduelle. Les prévisions ont été produites à l'aide d'une analyse de scénarios, dans laquelle les variables macroéconomiques, les trajectoires de reprise des voyages et les perspectives de coûts de flotte ont été soumises à des tests de résistance, puis alignées sur les fourchettes consensuelles recueillies lors des entretiens. Lorsque la divulgation des chiffres d'affaires est limitée, nous avons comblé les lacunes en utilisant des indicateurs de substitution au niveau régional (par exemple, le parc de véhicules et les indicateurs de voyage) et en appliquant des fourchettes d'utilisation et de prix prudentes avant la réconciliation finale.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par une boucle de triangulation pratique. Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les tendances des chiffres d'affaires déclarés, les commentaires sur les achats de flotte, les volumes de voyages et les indicateurs généraux d'utilisation, puis les écarts les plus importants sont examinés pour identifier l'hypothèse spécifique qui les a causés.
Avant validation finale, le modèle est examiné en plusieurs étapes, notamment des vérifications croisées entre régions et types de services afin que les totaux ne s'éloignent pas de la demande observable. En cas de choc majeur (par exemple, des mouvements brusques des taux d'intérêt, d'importantes contraintes d'approvisionnement en flotte ou des changements réglementaires liés à l'électrification), nous recontactons certains répondants et actualisons les hypothèses clés. Les rapports sont actualisés annuellement, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du March Mondial de la Location et du Crédit-bail Automobile selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour la location et le crédit-bail automobile ne concordent pas toujours, car les entreprises comptabilisent souvent des flux de revenus différents, choisissent des années de référence différentes et utilisent des approches différentes pour intégrer les prix et l'utilisation au fil du cycle. Le calendrier de conversion des devises et la manière dont les réservations intermédiées en ligne sont traitées peuvent également élargir l'écart.
Le tableau de référence montre une fourchette notable, et dans le modèle de Mordor Intelligence, la valeur du marché est liée au chiffre d'affaires des opérateurs provenant des services de location et de crédit-bail pour les véhicules particuliers et commerciaux, plutôt que de comptabiliser le crédit-bail d'équipements automobiles plus larges ou des volumes de financement pur sans rapport. Les différences proviennent également de la manière dont les tarifs journaliers sont moyennés entre la demande en aéroport et hors aéroport, de la façon dont les coûts de flotte de véhicules électriques se reflètent dans les prix, et de la question de savoir si la prévision suppose une normalisation régulière de l'utilisation par rapport à un scénario de rebond plus rapide.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 171,26 milliards USD (2026) | |
| Revue Professionnelle A | 457,10 milliards USD (2024) | Utilise une définition plus large de la location et du crédit-bail d'équipements automobiles qui peut inclure des catégories d'équipements au-delà des automobiles et peut combiner les chiffres d'affaires de la location, du crédit-bail et des services adjacents, ce qui gonfle les totaux par rapport à une vision axée sur le chiffre d'affaires des services aux véhicules. |
| Association Professionnelle B | 500,00 milliards USD (2024) | Publie les volumes de nouveaux contrats de crédit-bail européens et peut refléter le flux de valeur des contrats plutôt que le chiffre d'affaires des opérateurs comptabilisé, et couvre également des catégories de crédit-bail non automobiles dans le total global, ce qui rend la comparaison mondiale directe difficile. |
Prises ensemble, les comparaisons suggèrent que les choix de périmètre et de comptabilisation des revenus expliquent la majeure partie des écarts, davantage que de simples différences mathématiques. En maintenant le modèle ancré à des variables de demande et de prix claires pouvant être vérifiées par région, le chiffre final reste traçable et reproductible même lorsque la couverture des données varie selon les pays.


Questions clés auxquelles le rapport répond
Quelle sera la taille des revenus mondiaux de la location et du crédit-bail automobile d'ici 2031 ?
Les revenus devraient atteindre 278,01 milliards USD d'ici 2031, en progression à un TCAC de 8,41 % au cours de la période de prévision (2026-2031).
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC attendu de 8,47 %, portée par les mandats d'électrification et l'intégration des super-applications.
Pourquoi les entreprises passent-elles de la location à court terme au crédit-bail de véhicules ?
Le crédit-bail transfère le risque de valeur résiduelle et le risque de taux d'intérêt au bailleur, offre des conditions d'échange flexibles et débloque des incitations fiscales pour les flottes électriques.
Qu'est-ce qui stimule la demande de crédit-bail de véhicules commerciaux ?
La logistique du commerce électronique nécessite une capacité de fourgonnettes de courte durée, et les nouvelles normes Euro 7 rendent la propriété plus risquée, de sorte que les opérateurs préfèrent les contrats de crédit-bail flexibles.
Comment les opérateurs atténuent-ils le risque de dépréciation des véhicules électriques ?
Les stratégies comprennent les garanties de valeur résiduelle des équipementiers, la surveillance de l'état des batteries, des périodes de détention plus longues et la monétisation des VE inactifs via des programmes de véhicule-réseau.
Dernière mise à jour de la page le:



