
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.19 Milliards de dollars |
| Taille du Marché (2027) | 1.22 Milliards de dollars |
| Taille du Marché (2032) | 1.42 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.00 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre le diabète en Italie par Mordor Intelligence
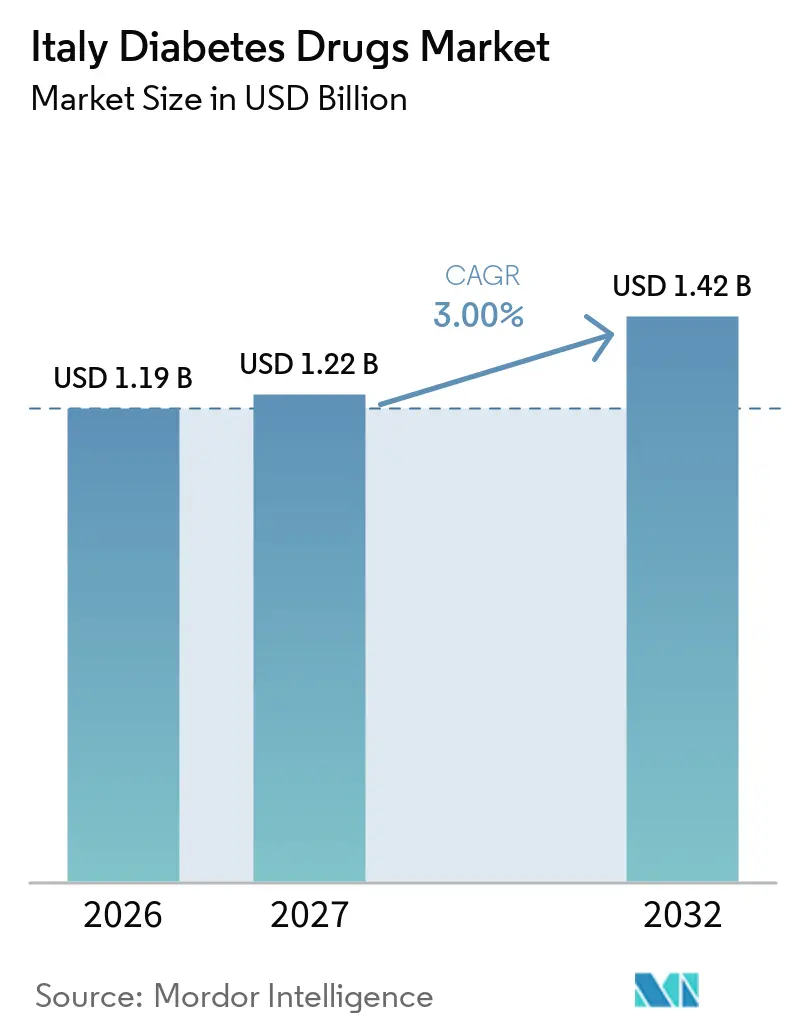
La taille du marché des médicaments contre le diabète en Italie devrait passer de 1,19 milliard USD en 2026 à 1,22 milliard USD en 2027 et atteindre 1,42 milliard USD d'ici 2032, avec un CAGR de 3 % sur la période 2027-2032.
Les personnes atteintes de diabète ont plus de risques de développer des complications graves que les personnes en bonne santé. Les fabricants de médicaments contre le diabète ont pris soin, durant la COVID-19, de livrer les médicaments aux patients diabétiques avec l'aide des gouvernements locaux. Novo Nordisk a déclaré sur son site web que « Depuis le début de la COVID-19, notre engagement envers les patients, nos employés et les communautés dans lesquelles nous opérons est resté inchangé ; nous continuons à fournir nos médicaments et dispositifs aux personnes vivant avec le diabète et d'autres maladies chroniques graves, à préserver la santé de nos employés et à prendre des mesures pour soutenir les médecins et les infirmières dans leur lutte contre la COVID-19. »
Le système de santé universel italien joue un rôle important dans le soutien au diagnostic du diabète, à son traitement et à la gestion à long terme de la maladie. Les programmes nationaux et régionaux de soins du diabète mettent l'accent sur l'intervention précoce, la surveillance continue de la glycémie et l'amélioration de l'accès aux thérapies innovantes afin de réduire le fardeau des complications liées au diabète. En outre, la collaboration entre les établissements de santé, les associations de diabétologie et les organisations de recherche favorise l'adoption d'approches thérapeutiques avancées et renforce les soins du diabète dans tout le pays.
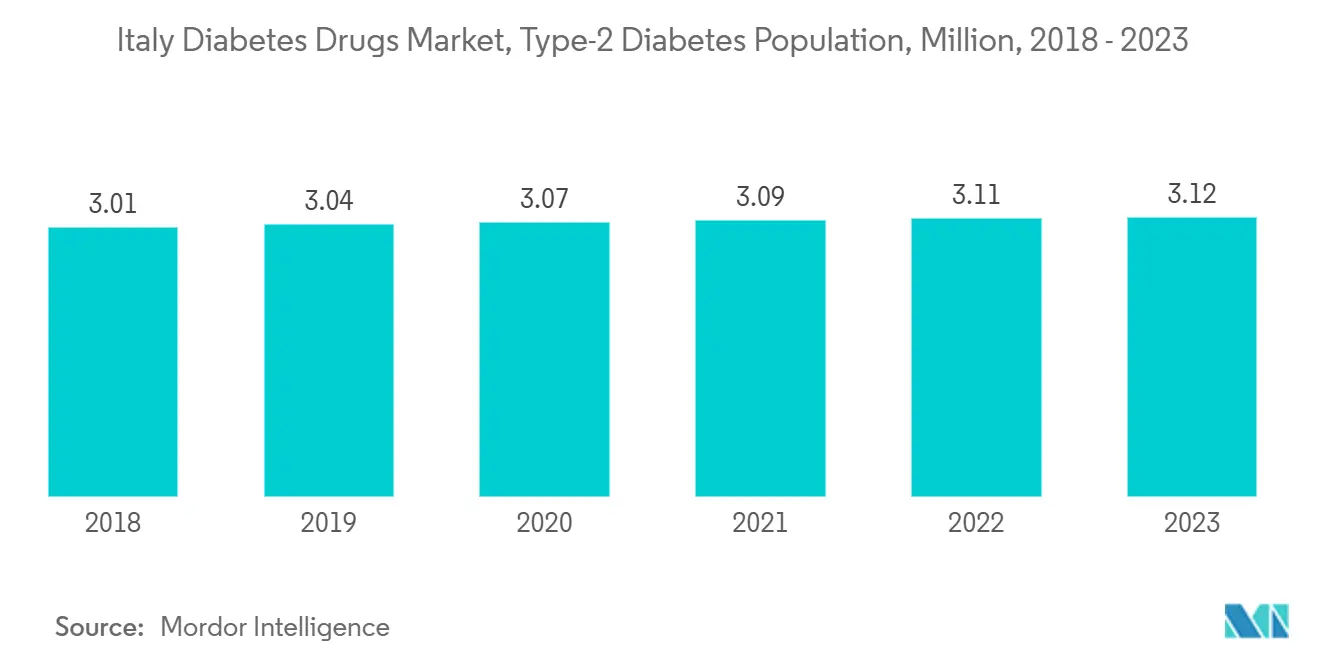
L'Italie a connu une augmentation alarmante de la prévalence du diabète ces dernières années. Les patients diabétiques nécessitent de nombreuses corrections tout au long de la journée pour maintenir une glycémie normale, comme la prise de médicaments antidiabétiques oraux ou l'ingestion de glucides supplémentaires en surveillant leur glycémie. Le taux de nouveaux cas diagnostiqués de diabète de type 1 et de type 2 est en augmentation, principalement en raison de l'obésité, d'une alimentation malsaine et de l'inactivité physique. L'incidence et la prévalence rapidement croissantes des patients diabétiques ainsi que les dépenses de santé sont des indicateurs de l'utilisation croissante des médicaments antidiabétiques.
Par conséquent, en raison des facteurs susmentionnés, le marché étudié devrait connaître une croissance au cours de la période d'analyse.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des médicaments contre le diabète en Italie
Les médicaments antidiabétiques oraux devraient enregistrer le taux de croissance le plus élevé sur le marché des médicaments contre le diabète en Italie au cours de la période de prévision
Le segment des médicaments antidiabétiques oraux devrait enregistrer le CAGR le plus élevé, d'environ 3,5 %, sur le marché des médicaments contre le diabète en Italie au cours de la période de prévision.
Les médicaments antidiabétiques oraux sont disponibles à l'échelle internationale et sont recommandés lorsqu'une intensification du traitement du diabète de type 2 est nécessaire, en complément de la prise en charge du mode de vie. Les agents oraux sont généralement les premiers médicaments utilisés dans le traitement du diabète de type 2 en raison de leur large spectre d'efficacité, de leur profil de sécurité et de leurs mécanismes d'action.
La croissance du segment des médicaments antidiabétiques oraux en Italie est soutenue par un large accès des patients aux thérapies contre le diabète grâce au système de santé à financement public du pays. Le Plan national du diabète et les programmes de santé régionaux mettent l'accent sur le diagnostic précoce, la gestion continue de la maladie et les parcours de soins coordonnés, contribuant ainsi à une demande soutenue pour les médicaments oraux. Par ailleurs, la large disponibilité des traitements du diabète remboursés et la présence de centres spécialisés en diabétologie dans toute l'Italie favorisent l'adoption des médicaments antidiabétiques oraux comme composante essentielle de la prise en charge à long terme du diabète.
Le Service national de santé (NHS) italien garantit une couverture universelle à tous les citoyens. Les personnes vivant avec le diabète peuvent accéder à tous les médicaments, dispositifs et services médicaux dont elles ont besoin sans aucune dépense à leur charge. Dans l'ensemble, l'Italie dispose d'un système de soins du diabète bien développé, avec de nombreux centres de diabétologie dans tout le pays et des traitements gratuits au point de délivrance. Le système de santé italien est très décentralisé, la plupart des pouvoirs administratifs et organisationnels étant détenus par les Régions. Le Plan national du diabète définit les priorités et fournit des lignes directrices pour améliorer la qualité des soins du diabète avec une approche centrée sur le patient.
En raison des facteurs susmentionnés, le marché devrait continuer à croître.

Le segment des agonistes des récepteurs du peptide-1 de type glucagon détient la part de marché la plus élevée sur le marché des médicaments contre le diabète en Italie pour l'année en cours
Le segment des agonistes des récepteurs du peptide-1 de type glucagon détient la part de marché la plus élevée, d'environ 22 %, sur le marché des médicaments contre le diabète en Italie pour l'année en cours.
Les agonistes des récepteurs du peptide-1 de type glucagon (GLP-1RA) sont une classe de médicaments utilisés pour traiter le diabète de type 2, et certains médicaments sont également approuvés pour l'obésité. L'un des avantages de cette classe de médicaments par rapport aux anciens sécrétagogues d'insuline, tels que les sulfonylurées ou les méglitinides, est qu'ils présentent un risque plus faible de provoquer une hypoglycémie. En plus d'être d'importants agents hypoglycémiants, les GLP-1RA présentent des effets anti-inflammatoires et protecteurs pulmonaires significatifs ainsi qu'un impact favorable sur la composition du microbiote intestinal.
La législation italienne réglemente les soins cliniques des personnes atteintes de diabète et crée un cadre impliquant des organisations médicales, des programmes de prévention, la formation du personnel et la protection juridique. Le Programme national de santé est structuré en niveaux essentiels d'assistance pouvant être définis différemment selon les régions. Le Programme national de santé est structuré en LEA (niveaux essentiels d'assistance). Les LEA définissent toutes les modalités d'assistance médicale offertes par le Service national de santé aux citoyens, avec ou sans contributions partielles, en fonction des revenus du patient.
Le diabète est un problème de santé majeur et l'un des défis les plus importants pour les systèmes de santé dans toute l'Italie. L'incidence croissante, la prévalence et la nature progressive de la maladie ont encouragé le développement de nouveaux médicaments pour offrir des options thérapeutiques supplémentaires aux patients diabétiques. Le lancement de nombreux nouveaux produits, l'intensification des collaborations internationales en matière de recherche pour l'avancement technologique et la sensibilisation croissante au diabète parmi la population constituent des opportunités de marché pour les acteurs du marché des médicaments contre le diabète en Italie.
Paysage concurrentiel
Concentration du Marché
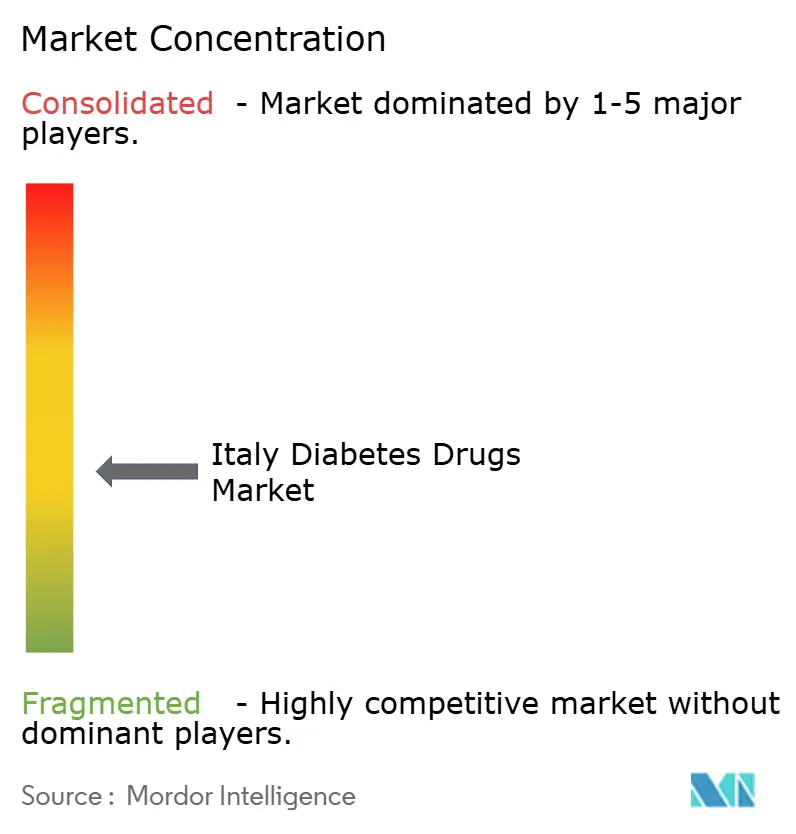
Le marché des médicaments contre le diabète en Italie est modérément fragmenté, avec des fabricants majeurs, notamment Eli Lilly, Sanofi, Novo Nordisk, AstraZeneca et d'autres acteurs génériques, présents dans la région. Une part importante du marché est détenue par des fabricants qui mènent des opérations de fusions-acquisitions basées sur des stratégies et entrent constamment sur le marché pour générer de nouveaux flux de revenus et renforcer les flux existants.
Leaders du secteur des médicaments contre le diabète en Italie
-
Novo Nordisk A/S
-
AstraZeneca
-
Boehringer Ingelheim
-
Sanofi Aventis
-
Eli Lilly and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Décembre 2023 : Boehringer Ingelheim et Eli Lilly ont reçu l'approbation de la Commission européenne (CE) pour Jardiance® (empagliflozine) comprimés à 10 mg et 25 mg chez les enfants âgés de 10 ans et plus pour le traitement du diabète sucré de type 2 (DT2) insuffisamment contrôlé en complément du régime alimentaire et de l'exercice physique.
- Mars 2022 : Eli Lilly et Boehringer Ingelheim ont obtenu l'approbation de l'UE pour le traitement de l'insuffisance cardiaque par l'inhibiteur du cotransporteur sodium-glucose de type 2, Jardiance (empagliflozine).
- Février 2022 : Bayer a obtenu une autorisation de mise sur le marché dans l'Union européenne pour Kerendia (finérénone) afin de traiter la perte de fonction rénale, ou maladie rénale chronique, chez les adultes atteints de diabète de type 2. Il vise également à réduire le risque d'insuffisance rénale, d'infarctus du myocarde et de décès dû à des affections cardiaques.
Périmètre du rapport sur le marché des médicaments contre le diabète en Italie
Les médicaments contre le diabète sont utilisés pour gérer le diabète sucré en abaissant le taux de glucose dans le sang. Le marché des médicaments contre le diabète en Italie est segmenté en médicaments à base d'insuline, médicaments antidiabétiques oraux et médicaments combinés. Le rapport présente la valeur (en USD) et le volume (en unités) pour les segments susmentionnés.
Insulines
| Insulines basales ou à action prolongée | Lantus (insuline glargine) |
| Levemir (insuline détémir) | |
| Toujeo (insuline glargine) | |
| Tresiba (insuline dégludec) | |
| Basaglar (insuline glargine) | |
| Insulines bolus ou à action rapide | NovoRapid/Novolog (insuline asparte) |
| Humalog (insuline lispro) | |
| Apidra (insuline glulisine) | |
| Insulines humaines traditionnelles | Novolin/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Insulines biosimilaires | Biosimilaires de l'insuline glargine |
| Biosimilaires de l'insuline humaine |
Médicaments antidiabétiques oraux
| Biguanides | Metformine |
| Inhibiteurs de l'alpha-glucosidase | Inhibiteurs de l'alpha-glucosidase |
| Agoniste des récepteurs dopaminergiques D2 | Bromocriptine |
| Inhibiteurs du SGLT-2 | Invokana (canagliflozine) |
| Jardiance (empagliflozine) | |
| Farxiga/Forxiga (dapagliflozine) | |
| Suglat (ipragliflozine) | |
| Inhibiteurs de la DPP-4 | Onglyza (saxagliptine) |
| Tradjenta (linagliptine) | |
| Vipidia/Nesina (alogliptine) | |
| Galvus (vildagliptine) | |
| Sulfonylurées | Sulfonylurées |
| Méglitinides | Méglitinides |
Médicaments injectables non insuliniques
| Agonistes des récepteurs GLP-1 | Victoza (liraglutide) |
| Byetta (exénatide) | |
| Bydureon (exénatide) | |
| Trulicity (dulaglutide) | |
| Lyxumia (lixisénatide) | |
| Analogue de l'amyline | Symlin (pramlintide) |
Médicaments combinés
| Combinaisons d'insulines | NovoMix (insuline asparte biphasique) |
| Ryzodeg (insuline dégludec et insuline asparte) | |
| Xultophy (insuline dégludec et liraglutide) | |
| Combinaisons orales | Janumet (sitagliptine et metformine) |
| Insulines | Insulines basales ou à action prolongée | Lantus (insuline glargine) |
| Levemir (insuline détémir) | ||
| Toujeo (insuline glargine) | ||
| Tresiba (insuline dégludec) | ||
| Basaglar (insuline glargine) | ||
| Insulines bolus ou à action rapide | NovoRapid/Novolog (insuline asparte) | |
| Humalog (insuline lispro) | ||
| Apidra (insuline glulisine) | ||
| Insulines humaines traditionnelles | Novolin/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Insulines biosimilaires | Biosimilaires de l'insuline glargine | |
| Biosimilaires de l'insuline humaine | ||
| Médicaments antidiabétiques oraux | Biguanides | Metformine |
| Inhibiteurs de l'alpha-glucosidase | Inhibiteurs de l'alpha-glucosidase | |
| Agoniste des récepteurs dopaminergiques D2 | Bromocriptine | |
| Inhibiteurs du SGLT-2 | Invokana (canagliflozine) | |
| Jardiance (empagliflozine) | ||
| Farxiga/Forxiga (dapagliflozine) | ||
| Suglat (ipragliflozine) | ||
| Inhibiteurs de la DPP-4 | Onglyza (saxagliptine) | |
| Tradjenta (linagliptine) | ||
| Vipidia/Nesina (alogliptine) | ||
| Galvus (vildagliptine) | ||
| Sulfonylurées | Sulfonylurées | |
| Méglitinides | Méglitinides | |
| Médicaments injectables non insuliniques | Agonistes des récepteurs GLP-1 | Victoza (liraglutide) |
| Byetta (exénatide) | ||
| Bydureon (exénatide) | ||
| Trulicity (dulaglutide) | ||
| Lyxumia (lixisénatide) | ||
| Analogue de l'amyline | Symlin (pramlintide) | |
| Médicaments combinés | Combinaisons d'insulines | NovoMix (insuline asparte biphasique) |
| Ryzodeg (insuline dégludec et insuline asparte) | ||
| Xultophy (insuline dégludec et liraglutide) | ||
| Combinaisons orales | Janumet (sitagliptine et metformine) | |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des médicaments contre le diabète en Italie ?
La taille du marché des médicaments contre le diabète en Italie devrait atteindre 1,19 milliard USD en 2026 et croître à un CAGR de 3 % pour atteindre 1,42 milliard USD d'ici 2032.
Quelle est la taille du marché des médicaments contre le diabète en Italie en 2027 ?
En 2027, la taille du marché des médicaments contre le diabète en Italie devrait atteindre 1,22 milliard USD.
Qui sont les principaux acteurs du marché des médicaments contre le diabète en Italie ?
Novo Nordisk A/S, AstraZeneca, Boehringer Ingelheim, Sanofi Aventis et Eli Lilly and Company sont les principales entreprises opérant sur le marché des médicaments contre le diabète en Italie.
Quelles années ce rapport sur le marché des médicaments contre le diabète en Italie couvre-t-il, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des médicaments contre le diabète en Italie était estimée à 1,15 milliard USD. Le rapport couvre la taille historique du marché des médicaments contre le diabète en Italie pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du marché des médicaments contre le diabète en Italie pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.