
Taille et part du marché australien des médicaments contre le diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
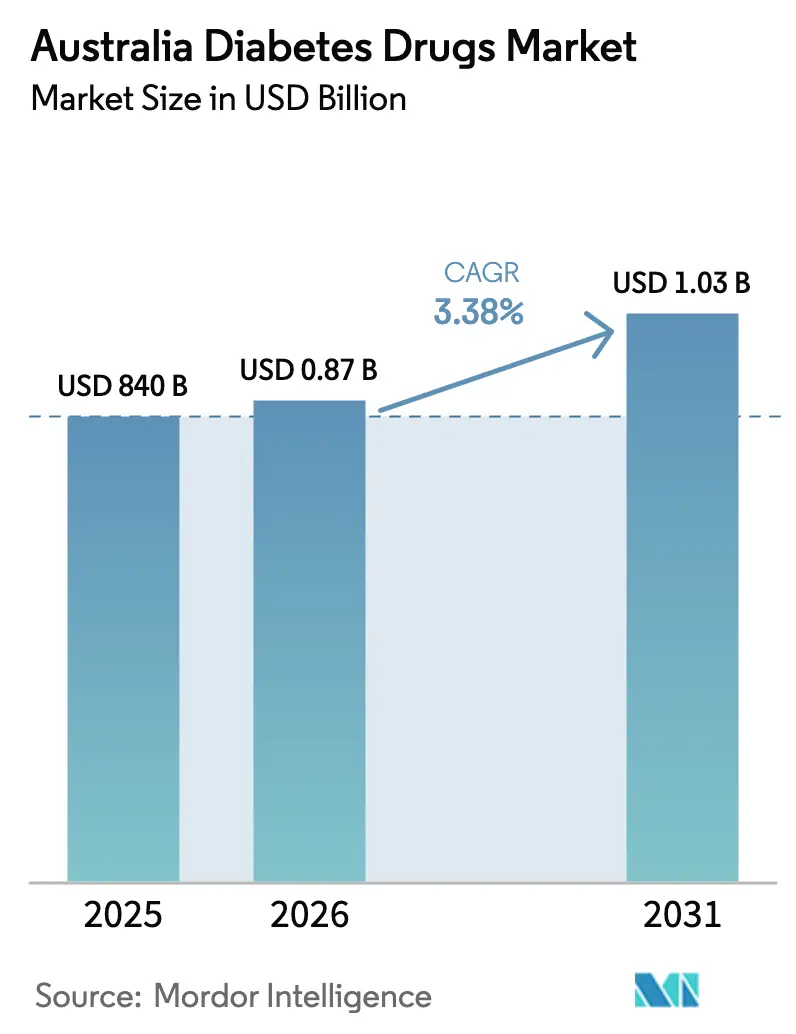
| Taille du marché de l'année de base (2025) | 840 Milliards de dollars |
| Taille du Marché (2026) | 0.87 Milliards de dollars |
| Taille du Marché (2031) | 1.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.38 % |
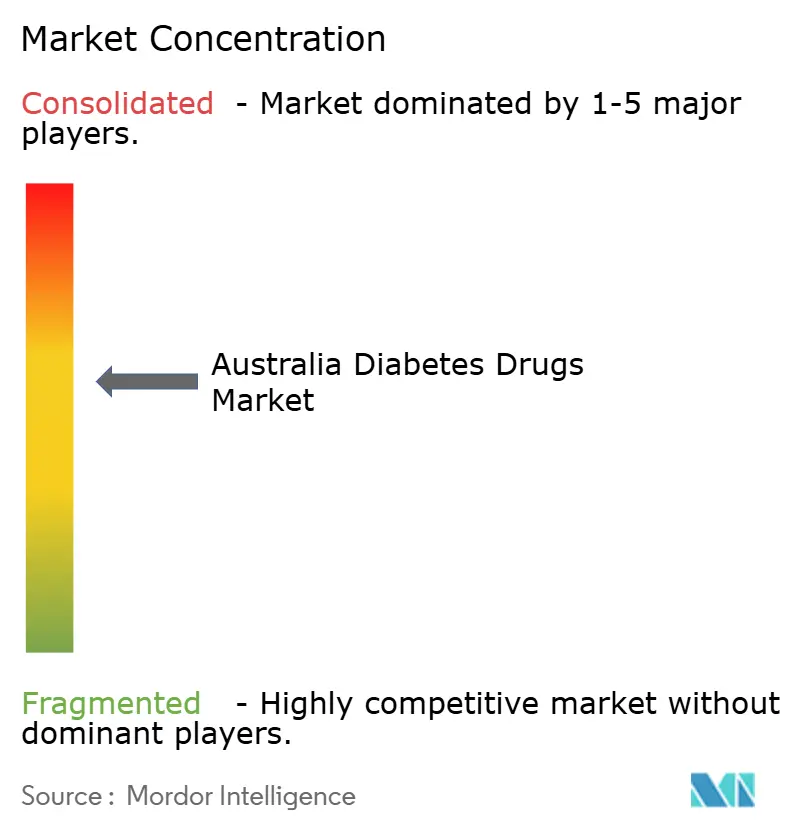
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché australien des médicaments contre le diabète par Mordor Intelligence
La taille du marché australien des médicaments contre le diabète devrait passer de 840 millions USD en 2025 à 870 millions USD en 2026 et devrait atteindre 1,03 milliard USD d'ici 2031, avec un TCAC de 3,38 % sur la période 2026-2031.
L'épidémie de COVID-19 a stimulé l'expansion du marché australien des médicaments contre le diabète. Les patients diabétiques infectés par le COVID-19 peuvent présenter des taux de glycémie élevés, une variabilité glycémique irrégulière et des complications diabétiques. Selon le Département de la santé et des soins aux personnes âgées du gouvernement australien, 9 235 681 cas confirmés de COVID-19 ont été recensés en Australie depuis le début de la pandémie en juillet 2022. La prévalence du diabète chez les adultes atteints du COVID-19 a entraîné une augmentation substantielle de la sévérité du COVID-19 et de la mortalité chez les personnes atteintes de diabète de type 1 (DT1) ou de diabète mellitus de type 2 (DT2), notamment en lien avec un mauvais contrôle glycémique. Par ailleurs, l'hyperglycémie et le diabète de nouvelle apparition (DT1 et DT2) sont devenus de plus en plus reconnus dans le contexte du COVID-19 et ont été associés à des résultats plus défavorables. Afin de minimiser les aggravations, la glycémie d'un patient doit être vérifiée et maintenue régulièrement, soulignant l'importance des médicaments de prise en charge du diabète.
L'obésité, une alimentation inadéquate et la sédentarité contribuent tous à l'augmentation du nombre de nouveaux cas de diabète de type 1 et de type 2 diagnostiqués. L'incidence et la prévalence rapidement croissantes des patients diabétiques, ainsi que les dépenses de santé dans les pays industrialisés, sont des indicateurs d'une utilisation accrue des produits de soins pour le diabète. De plus, la hausse de l'incidence du diabète et l'utilisation accrue de dispositifs d'administration d'insuline stimulent l'expansion du marché. Les principaux fabricants se concentrent sur les avancées technologiques et la création de produits améliorés afin d'atteindre une part de marché significative.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché australien des médicaments contre le diabète
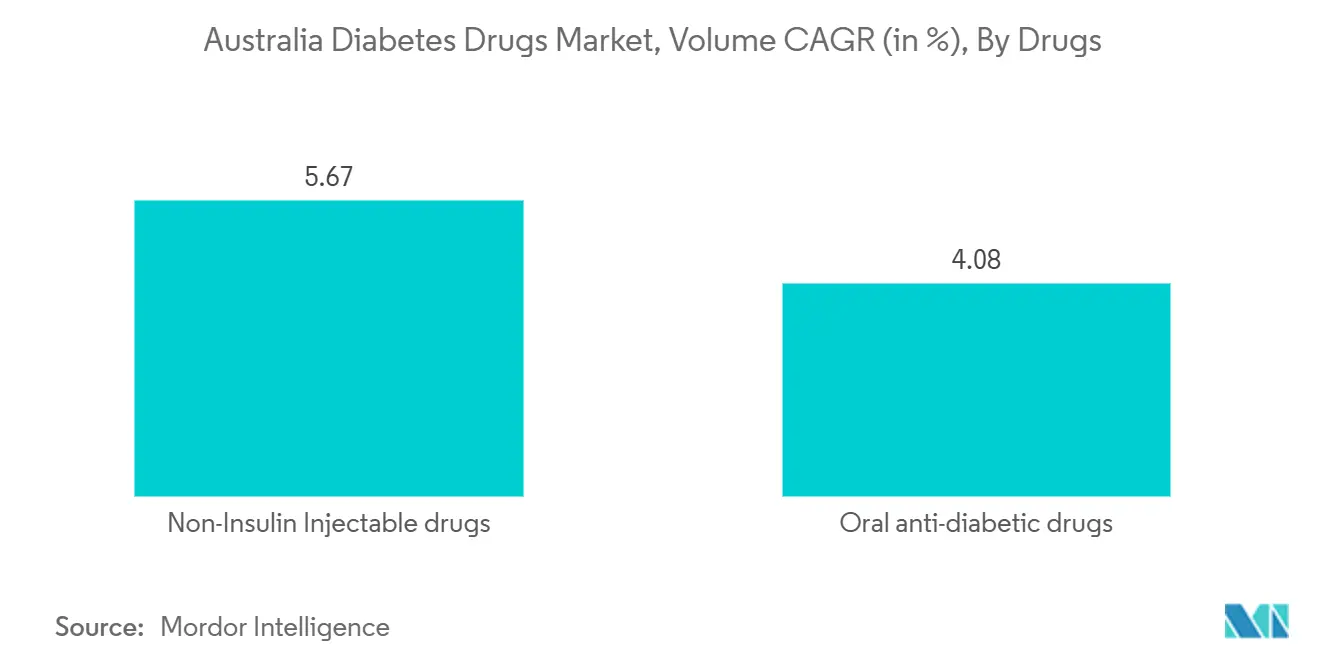
Les médicaments antidiabétiques oraux détiennent la part de marché la plus élevée au cours de l'année en cours.
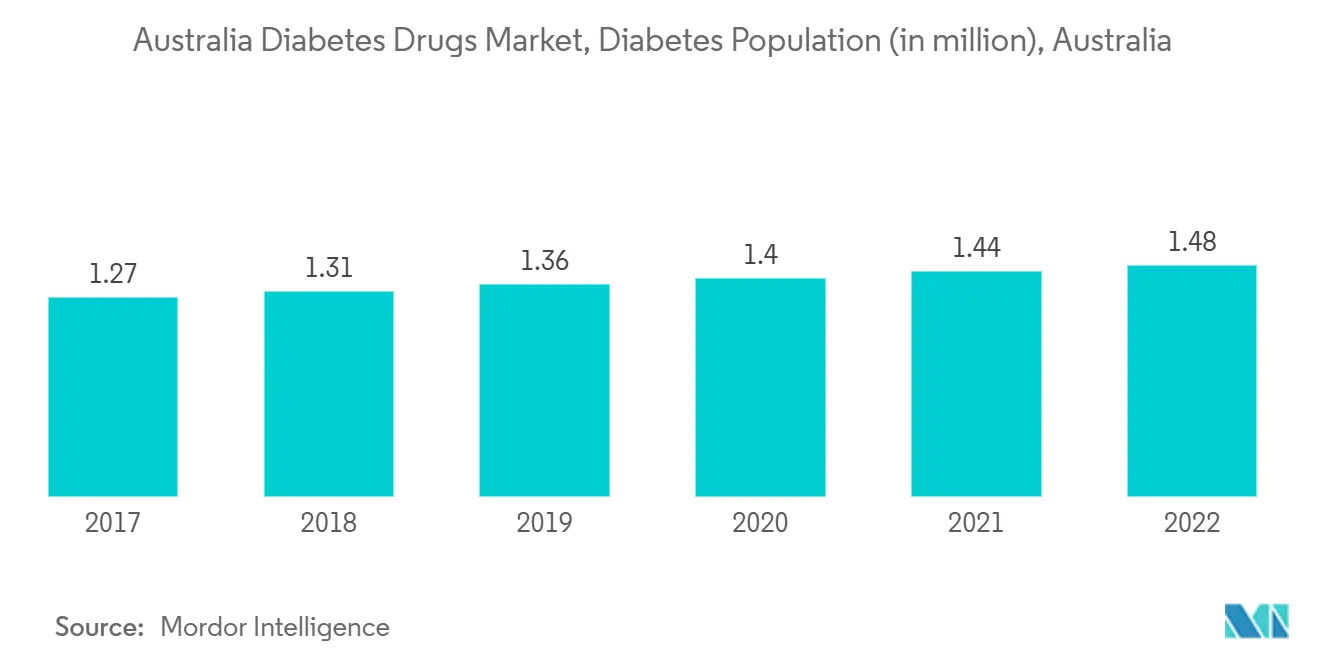
Le segment des médicaments antidiabétiques oraux devrait croître à un TCAC supérieur à 5 % au cours de la période de prévision, principalement en raison de la demande émanant de la population diabétique, qui dépassait 1,4 million de personnes à la fin de l'année en cours.
Selon l'enquête nationale australienne sur la santé 2020-2021, une personne sur vingt (5,3 %) souffre de diabète. Le diabète de type 2 était le plus fréquent (85,5 %), suivi du diabète de type 1 (11,0 %) et du diabète non identifié par la personne déclarante (4,1 %). Les patients diabétiques sont diagnostiqués avec des déséquilibres glycémiques qui ne correspondent pas aux valeurs glycémiques conventionnelles. Les tests diagnostiques de laboratoire courants peuvent uniquement aider les médecins à diagnostiquer la maladie. Les patients dont les taux de glucose fluctuent plus fréquemment doivent le surveiller quotidiennement. Les patients utilisant de l'insuline doivent surveiller fréquemment leur glycémie et ajuster les doses d'insuline ou changer de médicaments si nécessaire. Les personnes atteintes de diabète de type 2 qui n'utilisent pas d'insuline ont souvent besoin de médicaments oraux. La stratégie nationale australienne contre le diabète a été élaborée en réponse au diabète et a défini comment les ressources de santé limitées existantes à tous les niveaux de gouvernement pourraient être efficacement intégrées et ciblées. Cette stratégie identifie les approches les plus efficaces et les plus appropriées pour réduire le fardeau communautaire du diabète et établit la norme pour la prévention, les soins et la recherche en matière de diabète à l'échelle mondiale.
Les médicaments contre le diabète ne sont pas de l'insuline prise par voie orale. Les personnes atteintes de diabète de type 2 se voient fréquemment prescrire des médicaments, dont de l'insuline, pour les aider à contrôler leur glycémie. La plupart de ces médicaments sont pris sous forme de comprimés ; d'autres sont administrés par injection. Les comprimés et les injections sont destinés à compléter, et non à remplacer, une alimentation équilibrée et une activité physique régulière.
Grâce aux encouragements du gouvernement australien, l'utilisation des médicaments a augmenté au cours de la période de prévision.
La prévalence croissante du diabète en Australie stimule le marché national des médicaments contre le diabète.
La prévalence du diabète en Australie a plus que quadruplé entre 1991 et 2021. Actuellement, l'Australie compte plus de 2 millions de patients diabétiques. Selon les statistiques de Mordor Intelligence, les patients atteints de diabète de type 2 représentaient la majorité de la population diabétique totale en Australie au cours de l'année en cours. Néanmoins, le diabète est bien plus répandu en Australie que dans de nombreux autres pays. L'un des principaux objectifs du traitement du diabète est de maintenir la glycémie dans une certaine plage cible. Cela peut être accompli en équilibrant l'alimentation, l'activité physique, le mode de vie et les médicaments contre le diabète. Les résultats de la surveillance glycémique fournissent les informations nécessaires pour établir l'approche de soins du diabète appropriée. Le maintien de taux de glycémie cibles peut contribuer à réduire le risque qu'une personne développe diverses complications liées au diabète, telles que la rétinopathie diabétique, les maladies cardiaques, les maladies rénales, etc. La fréquence à laquelle les patients diabétiques sous insuline vérifient leur glycémie varie selon divers facteurs.
En raison du jeune âge et d'une durée plus longue du diabète, les jeunes sont plus susceptibles de développer le diabète à un âge précoce, ce qui réduit leur qualité de vie, raccourcit leur espérance de vie et augmente les dépenses sociétales de santé. Par conséquent, la demande de médicaments pour la prise en charge du diabète est en croissance et leur taux d'adoption augmente, ce qui stimule le marché. De plus, avec une sensibilisation accrue chez les patients atteints de diabète de type 2, le besoin de médicaments contre le diabète se développe rapidement.
Ainsi, les facteurs susmentionnés devraient stimuler la croissance du marché au cours de la période de prévision.
Paysage concurrentiel
Le marché des médicaments contre le diabète est modérément fragmenté, avec quelques acteurs génériques importants. Quelques acteurs majeurs, tels que Novo Nordisk, Sanofi, AstraZeneca et Bristol-Myers Squibb, dominent le marché des médicaments à base d'insuline et des médicaments inhibiteurs du SGLT-2. Le marché des médicaments oraux, tels que les sulfonylurées et les méglitinides, comprend davantage d'acteurs génériques. L'intensité de la concurrence entre les acteurs est élevée, chaque acteur s'efforçant de développer de nouveaux médicaments et de les proposer à des prix compétitifs. De plus, les acteurs explorent de nouveaux marchés pour accroître leurs parts de marché. Cela s'applique particulièrement aux économies émergentes où la demande est très élevée par rapport à l'offre.
Leaders du secteur australien des médicaments contre le diabète
Eli Lilly
Boehringer Ingelheim
AstraZeneca
Sanofi
Novo Nordisk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le marché des médicaments contre le diabète est évalué à 0,87 milliard USD en 2026, et l'opportunité à court terme reste la plus visible dans les parcours de remboursement et d'accès qui convertissent l'intention des directives en volume de prescription. Le PBS examine actuellement des modifications des restrictions concernant les médicaments contre le diabète de type 2, avec pour objectif déclaré de simplifier les restrictions et de s'aligner sur les directives cliniques, y compris des considérations pour un accès élargi aux patients à haut risque et aux personnes s'identifiant comme aborigènes ou insulaires du détroit de Torres. À mesure que ces mises à jour d'inscription et de restriction progressent, elles créent un canal plus clair pour une utilisation plus large des agents oraux et des injectables non insuliniques.
L'échelle commerciale en Australie continue d'être façonnée par l'interaction entre l'enregistrement auprès de la TGA et les résultats du PBS. L'ajout de Tresiba (insuline dégludec) Penfill au PBS à partir de juillet 2026 pour le diabète de type 1 favorise le passage vers des présentations d'insuline modernes, tandis que la décision d'Eli Lilly en avril 2026 de ne pas procéder à une inscription au PBS pour Mounjaro (tirzépatide), malgré une recommandation du PBAC, met en évidence l'impact des conditions de prix et de financement sur l'adoption. Parallèlement, la TGA a introduit le Therapeutic Goods (Restricted Representations - Diabetes Devices) Permission 2026, permettant une publicité spécifiée pour les dispositifs de diabète, y compris les technologies de surveillance de la glycémie et de pompes à insuline, ce qui peut soutenir la demande de solutions de gestion du diabète intégrant médicaments et dispositifs.
Développements récents du secteur
- Juillet 2026 : Novo Nordisk Australia : Tresiba (insuline dégludec) Penfill inscrit au Pharmaceutical Benefits Scheme (PBS) pour un accès subventionné (à partir d'1 an). Cette inscription au PBS élargit l'accessibilité financière et l'adhérence des patients au traitement par insuline à action prolongée. Elle renforce également la position de Novo Nordisk Australia sur le marché de l'insuline à action prolongée et pourrait orienter les prescriptions vers des formats de stylo modernes.
- Mai 2026 : Sanofi : la TGA a enregistré TZIELD (téplizumab) pour retarder l'apparition du diabète de type 1 de stade 3 chez les adultes et les enfants de 8 ans et plus atteints de la maladie de stade 2. Cette étape réglementaire ajoute une option modificatrice de la maladie dans la gestion du diabète auto-immun. Elle élargit le portefeuille de Sanofi et pourrait influencer les futures considérations de tarification et de couverture.
- Avril 2026 : Eli Lilly Australia : la proposition d'inscription au PBS de Mounjaro (tirzépatide) a été refusée par Lilly en raison des conditions de prix et de financement, malgré une recommandation du PBAC. Cette décision souligne les pressions tarifaires et les obstacles à l'accès pour les nouvelles thérapies du poids et cardiométaboliques. Elle met également en évidence les défis des stratégies d'entrée sur le marché en Australie.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les médicaments sur prescription utilisés pour traiter le diabète en Australie, comptabilisés en valeur des ventes à travers les thérapies utilisées pour contrôler la glycémie dans la pratique clinique et les canaux de distribution au détail.
Exclusions du périmètre : les dispositifs, les fournitures de test et les services de gestion du diabète sont exclus de cette valeur de marché limitée aux médicaments.
Aperçu de la segmentation
- Médicaments antidiabétiques oraux
- Biguanides
- Metformine
- Inhibiteurs de l'alpha-glucosidase
- Inhibiteurs de l'alpha-glucosidase
- Agoniste des récepteurs dopaminergiques D2
- Bromocriptine
- Inhibiteurs du SGLT-2
- Invokana (Canagliflozine)
- Jardiance (Empagliflozine)
- Farxiga/Forxiga (Dapagliflozine)
- Suglat (Ipragliflozine)
- Inhibiteurs de la DPP-4
- Onglyza (Saxagliptine)
- Tradjenta (Linagliptine)
- Vipidia/Nesina (Alogliptine)
- Galvus (Vildagliptine)
- Sulfonylurées
- Sulfonylurées
- Méglitinides
- Méglitinides
- Biguanides
- Insulines
- Insulines basales ou à action prolongée
- Lantus (Insuline Glargine)
- Levemir (Insuline Détémir)
- Toujeo (Insuline Glargine)
- Tresiba (Insuline Dégludec)
- Basaglar (Insuline Glargine)
- Insulines bolus ou à action rapide
- NovoRapid/Novolog (Insuline Asparte)
- Humalog (Insuline Lispro)
- Apidra (Insuline Glulisine)
- Insulines humaines traditionnelles
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Insulines biosimilaires
- Biosimilaires de l'Insuline Glargine
- Biosimilaires de l'Insuline Humaine
- Insulines basales ou à action prolongée
- Médicaments injectables non insuliniques
- Agonistes des récepteurs GLP-1
- Victoza (Liraglutide)
- Byetta (Exénatide)
- Bydureon (Exénatide)
- Trulicity (Dulaglutide)
- Lyxumia (Lixisénatide)
- Analogue de l'amyline
- Symlin (Pramlintide)
- Agonistes des récepteurs GLP-1
- Médicaments combinés
- Combinaisons d'insuline
- NovoMix (Insuline Asparte Biphasique)
- Ryzodeg (Insuline Dégludec et Insuline Asparte)
- Xultophy (Insuline Dégludec et Liraglutide)
- Combinaisons orales
- Janumet (Sitagliptine et Metformine)
- Combinaisons d'insuline
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par ancrer le bassin de demande, le contexte thérapeutique et le cadre de remboursement des médicaments contre le diabète en Australie, puis en établissant une correspondance avec ce qui peut être raisonnablement saisi comme revenu. Les sources publiques aident à quantifier le nombre de personnes vivant avec le diabète, la manière typique dont le traitement est échelonné, et comment les paramètres politiques peuvent modifier la composition des médicaments au fil du temps.
Nous avons référencé des sources non payantes telles que l'Australian Institute of Health and Welfare, l'Australian Bureau of Statistics, le Department of Health and Aged Care (informations sur le PBS), et la Therapeutic Goods Administration pour le contexte produit et réglementaire. Nous avons également examiné les recommandations cliniques et la littérature évaluée par des pairs pour interpréter les mouvements de ligne thérapeutique (par exemple, quand les thérapies orales sont escaladées vers des injectables), et nous avons utilisé les dépôts d'entreprises et les documents destinés aux investisseurs pour vérifier la cohérence de la direction et du calendrier des catégories. Le cas échéant, des abonnements payants pour les données financières d'entreprises et les bases de données de brevets ont été utilisés pour combler des lacunes spécifiques et valider les signaux d'activité des produits. Ces exemples sont illustratifs plutôt qu'exhaustifs, et de nombreux autres documents et ensembles de données publics ont également été utilisés pour la collecte de données, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour valider ce qui génère réellement de la valeur en Australie, y compris les changements de thérapie, les schémas de persistance, et la façon dont la tarification et le remboursement se comportent dans des conditions d'achat réelles. Nous nous sommes entretenus avec un ensemble de fabricants, de distributeurs, de cliniciens, de pharmaciens et d'experts en remboursement ou en paiement à travers les principaux États, afin que les hypothèses issues de la recherche documentaire puissent être testées et ajustées si nécessaire.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs (CXO) : 12 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 14 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'une reconstruction descendante, basée sur le traitement, où le bassin de patients diabétiques est traduit en patients traités par classe thérapeutique, puis converti en valeur de marché en utilisant l'usage annualisé typique et les niveaux de prix observés. Pour garder le modèle pratique, les intrants ont été liés à des indicateurs mesurables tels que la prévalence du diabète et les tendances de la population diagnostiquée, la part des patients traités par insuline par rapport aux thérapies non insuliniques, les taux de changement et d'ajout entre médicaments oraux et injectables, les paramètres d'inscription et de remboursement au PBS, et l'évolution des prix au niveau des catégories, portée par la composition et le cycle de vie des produits.
Des vérifications ascendantes sélectives ont ensuite été utilisées pour tester si les totaux sont plausibles, y compris des indices de revenus des fournisseurs issus de communications publiques, des retours des canaux sur la dynamique des catégories, et une logique de volume échantillonné multiplié par le prix de vente moyen au niveau de la classe thérapeutique. Lorsque les proxys de volume direct étaient limités pour une classe de niche, nous avons comblé les lacunes en utilisant des ratios d'adoption de classes adjacentes et les retours des cliniciens sur la fréquence d'utilisation de cette classe, puis avons revérifié la dépense implicite par patient traité.
Les prévisions ont été développées à l'aide d'une analyse de scénarios soutenue par un lissage des tendances sur les variables clés, puis ajustées par consensus d'experts sur les changements de composition thérapeutique à court terme, les points d'inflexion du remboursement, et le comportement de persistance attendu. La prévision finale reste traçable à un petit ensemble de facteurs, afin de pouvoir être mise à jour rapidement lorsque de nouveaux signaux politiques ou d'utilisation apparaissent.
Validation des données et cycle de mise à jour
La validation se fait par des vérifications progressives qui comparent les résultats à des signaux indépendants, tels que la dépense implicite par patient traité, la plausibilité de la composition des classes, et les évolutions année sur année par rapport aux changements de politique ou de prescription connus. Si le modèle montre un saut soudain dans une classe sans déclencheur clinique ou de remboursement clair, les hypothèses sont réexaminées et les répondants peuvent être recontactés pour clarification.
Avant validation finale, l'ensemble de données et les calculs font l'objet de plusieurs révisions par des analystes afin que la logique des unités, le traitement des devises et les calculs de croissance restent cohérents sur toutes les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, susceptibles de modifier l'accès, la tarification ou la composition thérapeutique. Juste avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle possible, basée sur les dernières données disponibles.
Comparaison du dimensionnement du marché australien des médicaments contre le diabète de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées peuvent varier même lorsqu'il s'agit du même sujet, car la liste d'inclusion, l'année de référence et le traitement des prix ne sont pas toujours alignés. Des différences apparaissent également lorsqu'une estimation est construite autour de l'usage thérapeutique des patients et une autre autour de catégories plus larges de dépenses de santé.
Les dispositifs de diabète et les fournitures de surveillance se situent hors du périmètre de Mordor Intelligence ici, ce qui explique souvent pourquoi certains chiffres publics paraissent plus élevés lorsqu'ils regroupent les pompes, les capteurs CGM ou les bandes de test avec les revenus des médicaments. D'autres écarts proviennent généralement de la façon dont les thérapies combinées sont comptabilisées, si les valeurs reflètent une tarification remboursée ou une tarification catalogue, et de la rapidité avec laquelle le prix et la composition sont autorisés à évoluer durant la période de prévision, en particulier lorsque les injectables plus récents gagnent des parts.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,84 milliard USD (2025) | |
| Association sectorielle A | 1,12 milliard USD (2025) | Souvent rapporté comme un total plus large de soins du diabète pouvant regrouper les médicaments avec les fournitures de surveillance et les aides d'administration, ce qui gonfle la valeur par rapport à un périmètre limité aux médicaments. |
| Revue professionnelle B | 0,76 milliard USD (2024) | Utilise une année de référence antérieure et peut appliquer une adoption conservatrice pour les injectables plus récents, et peut s'appuyer sur une tarification de type prix catalogue sans refléter totalement le remboursement et les évolutions de composition. |
En parcourant le tableau, une grande partie de l'écart peut être expliquée par ce qui est comptabilisé comme faisant partie des soins du diabète, ainsi que par le calendrier et la base de prix. En maintenant le périmètre limité aux catégories de médicaments et en rattachant la valeur à une construction basée sur les patients traités et la composition thérapeutique, notre estimation reste plus facile à concilier avec les signaux d'utilisation réels et à mettre à jour lorsque les schémas d'accès ou de prescription évoluent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché australien des médicaments pour le traitement du diabète ?
La taille du marché australien des médicaments contre le diabète devrait atteindre 870 millions USD en 2026 et croître à un TCAC de 3,38 % pour atteindre 1,03 milliard USD d'ici 2031.
Quelle est la taille actuelle du marché australien des médicaments contre le diabète ?
En 2026, la taille du marché australien des médicaments contre le diabète devrait atteindre 870 millions USD.
Qui sont les acteurs clés du marché australien des médicaments contre le diabète ?
Eli Lilly, Boehringer Ingelheim, AstraZeneca, Sanofi et Novo Nordisk sont les principales entreprises opérant sur le marché australien des médicaments contre le diabète.
Quelles années couvre ce rapport sur le marché australien des médicaments contre le diabète, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché australien des médicaments contre le diabète était estimée à 840 millions USD. Le rapport couvre la taille historique du marché australien des médicaments contre le diabète pour les années : 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché australien des médicaments contre le diabète pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



