
Taille et part du marché des médicaments contre le diabète au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
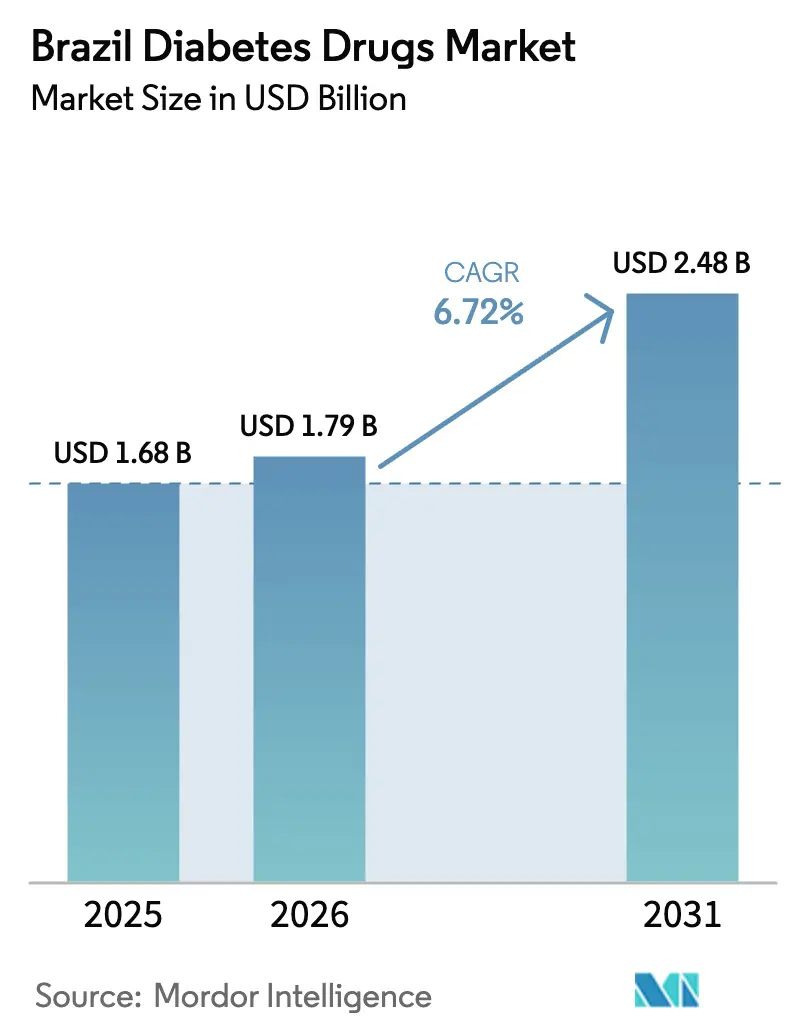
| Taille du marché de l'année de base (2025) | 1.68 Milliards de dollars |
| Taille du Marché (2026) | 1.79 Milliards de dollars |
| Taille du Marché (2031) | 2.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre le diabète au Brésil par Mordor Intelligence
La taille du marché des médicaments contre le diabète au Brésil devrait croître de 1,68 milliard USD en 2025 à 1,79 milliard USD en 2026 et devrait atteindre 2,48 milliards USD d'ici 2031 à un TCAC de 6,72 % sur la période 2026-2031. L'expansion soutenue est portée par une population diabétique large et croissante au Brésil, par les expirations de brevets qui ouvrent la voie aux génériques, et par des investissements continus dans la fabrication locale. L'adoption croissante des agonistes des récepteurs GLP-1, des formulations d'insuline hebdomadaires et des services de télépharmacies signale un marché qui évolue vers des thérapies axées sur la commodité et des soins assistés par la technologie. L'intensification de la concurrence entre les fabricants multinationaux et nationaux, couplée aux réformes gouvernementales telles que les taxes sur les boissons sucrées et les incitations aux aliments sains, offre un terrain fertile pour les produits haut de gamme comme pour les produits économiques.
Principaux enseignements du rapport
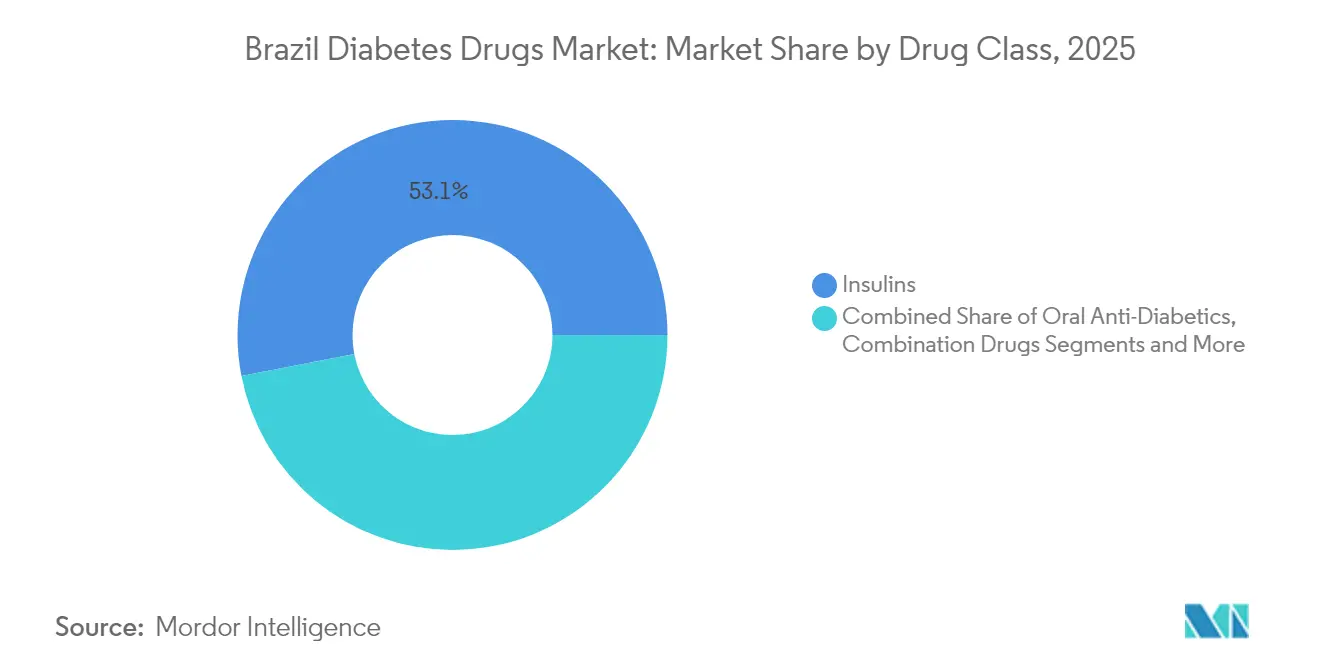
- Par classe de médicaments, les insulines ont dominé avec 53,05 % de la part du marché des médicaments contre le diabète au Brésil en 2025, tandis que les injectables non insuliniques devraient afficher le TCAC le plus rapide, soit 10,34 %, jusqu'en 2031.
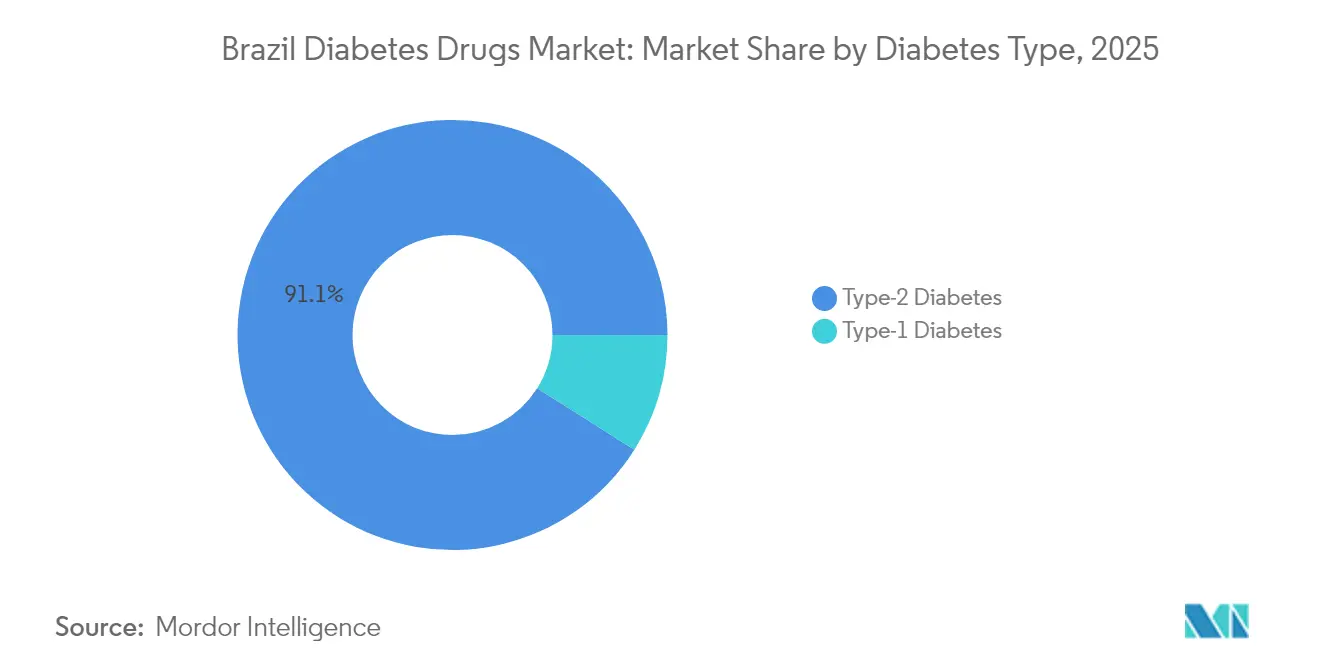
- Par type de diabète, le type 2 représentait 91,05 % de la taille du marché des médicaments contre le diabète au Brésil en 2025 et progresse à un TCAC de 7,98 % jusqu'en 2031.
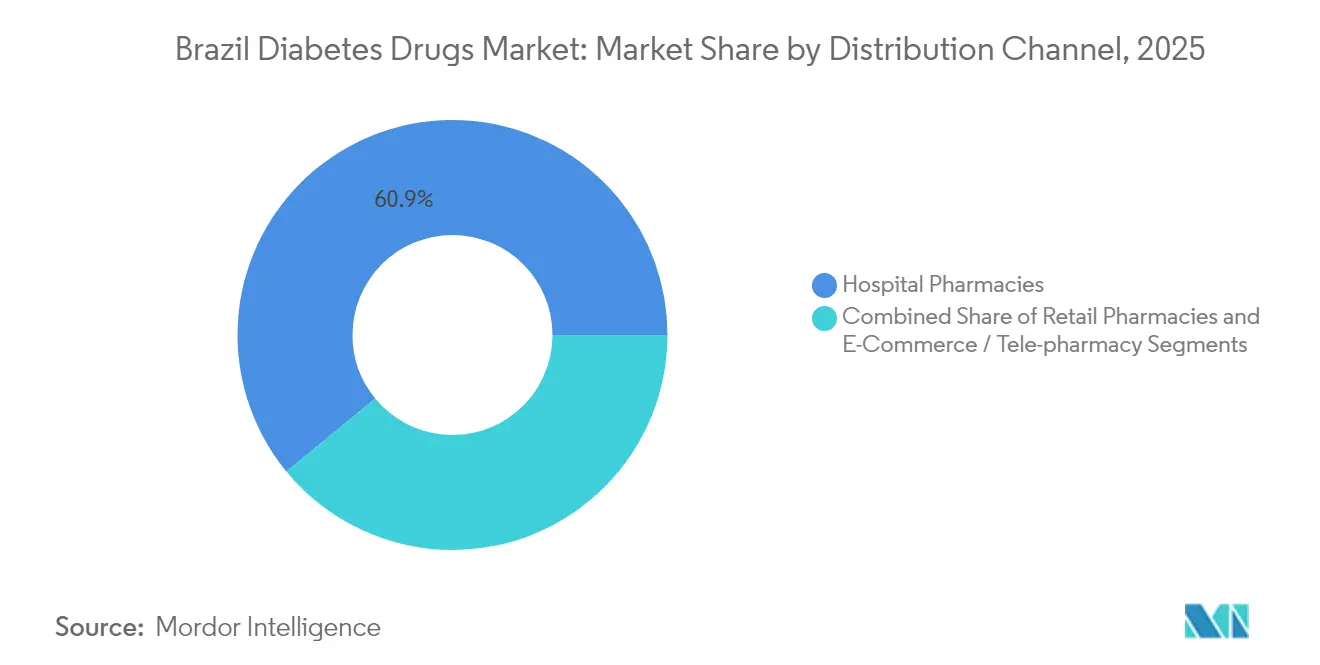
- Par canal de distribution, les pharmacies hospitalières détenaient 60,94 % de la part des revenus en 2025 ; le commerce électronique et la télépharmacies progressent à un TCAC de 10,78 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des médicaments contre le diabète au Brésil
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte charge du diabète | +1.8% | National, avec une concentration plus élevée dans les régions Sud-Est et Nord-Est | Long terme (≥ 4 ans) |
| Investissement gouvernemental et programme stratégique de santé | +1.2% | National, avec un accent sur les régions mal desservies | Moyen terme (2-4 ans) |
| Adoption de nouvelles thérapies et systèmes d'administration | +1.5% | Centres urbains, en expansion vers les zones rurales | Moyen terme (2-4 ans) |
| Progrès technologiques et adoption de la santé numérique | +0.9% | Zones métropolitaines, pénétration progressive des zones rurales | Long terme (≥ 4 ans) |
| Investissement et partenariat dans la fabrication locale | +1.1% | National, avec des centres de fabrication dans le Sud-Est | Long terme (≥ 4 ans) |
| Inclusion du remboursement des thérapies numériques | +0.7% | National, priorisant les zones de couverture du SUS | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte charge du diabète
La hausse persistante de l'obésité et des modes de vie sédentaires au Brésil alimente une lourde charge du diabète qui ancre la demande à long terme. Les ventes d'agonistes des récepteurs GLP-1 ont atteint 4,2 milliards R$ entre janvier 2023 et janvier 2024, soulignant la rapidité de l'adoption thérapeutique. Des études de modélisation prévoient que les cas de diabète atteindront 43 millions d'ici 2036, signalant une prévalence de 27 % si les tendances actuelles se poursuivent.[1]Patrícia Vasconcelos Leitão Moreira, "Prédire la prévalence du diabète de type 2 au Brésil : une étude de modélisation," Frontiers in Public Health, frontiers.org Avec 46 % des cas non diagnostiqués, l'amélioration du dépistage représente un volume inexploité pour le marché des médicaments contre le diabète au Brésil.
Investissement gouvernemental et programme stratégique de santé
Le programme « Brasil Saudável » doté de 300 milliards R$ oriente 42 milliards R$ vers la fabrication liée à la santé, en encourageant l'approvisionnement local, en réduisant la dépendance aux importations et en élargissant l'accès aux médicaments. L'intégration des indicateurs du diabète dans le modèle de rémunération à la performance Previne Brasil signale un engagement officiel, bien que la conformité en 2022-2023 ait atteint en moyenne seulement 19,5 % contre un objectif de 50 %, révélant des lacunes d'exécution que les fournisseurs peuvent contribuer à combler.[2]Rodrigo Citton Padilha dos Reis, "Mesure de la performance des soins primaires au Brésil (Programme Previne Brasil), 2022–2023," BMC Health Services Research, biomedcentral.com
Adoption de nouvelles thérapies et systèmes d'administration
Les insulines hebdomadaires telles que l'insuline icodec offrent des avantages en matière d'observance en réduisant la fréquence des injections et sont sur le point d'augmenter les volumes premium sur le marché des médicaments contre le diabète au Brésil. Les marques GLP-1 Ozempic et Rybelsus ont affiché des gains de ventes à deux chiffres en 2024, tandis que le tirzépatide attend son lancement commercial, soulignant l'appétit persistant pour les molécules innovantes.
Progrès technologiques et adoption de la santé numérique
Des projets pilotes de télésanté tels que UBS+Digital ont complété 6 312 sessions à distance avec un taux de résolution de 85 %, prouvant la capacité des soins virtuels à gérer les maladies chroniques à grande échelle. [3]Celina de Almeida Lamas, "Initiative de télésanté pour améliorer l'accès aux soins primaires au Brésil (Projet UBS+Digital)," Journal of Medical Internet Research, jmir.orgDes outils développés localement comme InsulinAPP ont atteint une fiabilité clinique comparable à la supervision spécialisée, soutenant des déploiements numériques plus larges au sein du marché des médicaments contre le diabète au Brésil.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles réglementaires et retards d'approbation | -0.8% | National, affectant toutes les entreprises pharmaceutiques | Court terme (≤ 2 ans) |
| Faible observance et lacunes de sensibilisation | -1.2% | National, plus prononcé dans les zones rurales et à faibles revenus | Moyen terme (2-4 ans) |
| Accès aux soins de santé dans les régions rurales/à faibles revenus | -0.9% | Zones rurales, régions Nord-Est et Nord | Long terme (≥ 4 ans) |
| Réduction du budget du SUS pour les médicaments contre les maladies chroniques | -1.1% | National, affectant le système de santé public | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Obstacles réglementaires et retards d'approbation
Les nouvelles règles d'essais cliniques de l'ANVISA et les obligations de sérialisation allongent les cycles d'enregistrement des produits, obligeant les entreprises à investir dans la conformité et risquant potentiellement de ralentir les lancements de nouveaux médicaments. Les prochaines règles de prescription en deux parties pour les agonistes GLP-1 pourraient également freiner la demande initiale, le temps que les pharmacies s'adaptent.
Faible observance et lacunes de sensibilisation
Seulement 44,8 % des patients en soins primaires atteignent l'objectif d'HbA1c, ce qui indique des défis significatifs en matière d'observance. Un niveau d'éducation plus faible et la résidence en zone rurale sont corrélés à un accès limité aux examens et aux consultations médicales, limitant l'utilisation appropriée des thérapies sur le marché des médicaments contre le diabète au Brésil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de médicaments : les insulines dominent malgré l'innovation dans les injectables
Les insulines détenaient 53,05 % de la part du marché des médicaments contre le diabète au Brésil en 2025, reflétant une dépendance ancrée chez les patients de type 1 et les cas avancés de type 2. Le site de Montes Claros de Novo Nordisk, responsable de 25 % de sa production mondiale d'insuline, souligne le rôle stratégique de fabrication du Brésil. La taille du marché des médicaments contre le diabète au Brésil pour les insulines devrait se développer régulièrement à mesure que les formulations hebdomadaires atteignent les pharmacies et que l'adoption des biosimilaires s'accélère. Les injectables non insuliniques, portés par les agonistes GLP-1, affichaient un TCAC prévu de 10,34 % jusqu'en 2031, soutenu par une efficacité élevée et des bénéfices sur la gestion du poids.
Les falaises de brevets amplifient la concurrence : la protection du sémaglutide prend fin en mars 2026, ce qui pousse Hypera, Biomm et EMS à préparer des versions génériques. Les programmes de biosimilaires ont déjà réduit les dépenses de traitement de 55,9 % dans certains projets pilotes de régimes d'assurance maladie, encourageant un soutien plus large des payeurs. La recherche sur l'insuline transgénique à l'Universidade de São Paulo, qui ingénie des vaches sécrétant de l'insuline humaine, laisse entrevoir une percée potentielle à long terme pour l'approvisionnement.


Par type de diabète : la prédominance du type 2 reflète des proportions épidémiques
Le type 2 représentait 91,05 % du marché des médicaments contre le diabète au Brésil en 2025 et devrait croître à un TCAC de 7,98 % jusqu'en 2031. Les taxes d'accise sur les boissons sucrées introduites en 2025 visent à freiner l'incidence, mais la montée de l'obésité et le vieillissement de la population devraient maintenir les volumes à un niveau élevé. La taille du marché des médicaments contre le diabète au Brésil pour les thérapeutiques de type 2 devrait augmenter à mesure que le dépistage révèle les cas actuellement non diagnostiqués. Le type 1 reste cliniquement significatif ; des lectures persistantes d'HbA1c autour de 9 % suggèrent un besoin continu de combinaisons avancées d'insuline basale et bolus.
Une prévalence régionale inégale façonne l'adoption : les régions plus riches du Sud-Est et du Sud abritent les plus grands bassins absolus de patients, tandis que le Nord-Est affiche les taux de prévalence les plus élevés, reflétant des facteurs socioéconomiques et liés au mode de vie. Les tendances de mortalité dans le Sud pointent également vers des lacunes urgentes de contrôle chez les populations âgées.
Par canal de distribution : la prédominance hospitalière face à la disruption numérique
Les pharmacies hospitalières contrôlaient 60,94 % des ventes en 2025, les schémas thérapeutiques complexes et l'initiation en milieu hospitalier les maintenant au cœur de la distribution des thérapies. Pourtant, les plateformes de télépharmacies et de commerce électronique devraient croître de 10,78 % par an, reflétant la préférence des consommateurs pour la commodité et la livraison à domicile. La taille du marché des médicaments contre le diabète au Brésil via les canaux numériques devrait augmenter fortement à mesure que la surveillance du glucose à distance se combine avec l'approvisionnement en médicaments à domicile.
La règle de prescription en deux parties de l'ANVISA pour les GLP-1 complique les flux de travail en magasin, incitant certains patients à se tourner vers des programmes structurés de télépharmacies qui gèrent les renouvellements en leur nom. Les projets pilotes de télésanté ont démontré un taux de résolution des problèmes cliniques de 85 %, validant la consultation virtuelle comme une porte d'entrée crédible sur le marché des médicaments contre le diabète au Brésil.
Analyse géographique
Les disparités régionales façonnent les volumes de prescription, l'accès et les résultats à travers le vaste territoire du Brésil. Le Sud-Est, ancré par São Paulo, mène le marché des médicaments contre le diabète au Brésil en ventes absolues grâce à des populations denses et à une concentration d'endocrinologues. Un revenu par habitant plus élevé et une forte pénétration de l'assurance privée améliorent l'accès aux nouveaux injectables, favorisant une adoption plus rapide des GLP-1 dans des villes telles que São Paulo et Rio de Janeiro. L'usine de Montes Claros de Novo Nordisk dans le Minas Gerais soutient la création d'emplois régionaux et un approvisionnement fiable en insuline, renforçant la résilience de la chaîne d'approvisionnement pour l'ensemble du marché des médicaments contre le diabète au Brésil.
Le Nord-Est enregistre la prévalence la plus élevée du pays malgré des revenus plus faibles, stimulant la demande de génériques économiques. Les résultats de Previne Brasil montrent que la région surpasse le Sud-Est sur les indicateurs de base du diabète, démontrant une mobilisation efficace des soins primaires malgré des ressources limitées. Néanmoins, la mortalité reste élevée en raison du diagnostic tardif et des lacunes en soins spécialisés, maintenant des opportunités de croissance élevées à la fois pour les biosimilaires d'insuline basale et pour les combinaisons orales à dose fixe abordables.
Dans le Sud, le vieillissement démographique et les modes de vie produisent une mortalité élevée, tandis que les inondations de mai 2024 ont exposé la vulnérabilité des patients âgés lors de perturbations de la chaîne du froid et de pertes de médicaments. L'infrastructure clairsemée du Nord laisse de vastes zones rurales dépendantes des projets pilotes de télémédecine et des cliniques mobiles, offrant un terrain fertile pour l'expansion de la télépharmacies au sein du marché des médicaments contre le diabète au Brésil. Les programmes d'alphabétisation numérique et les initiatives de couverture 4G pourraient libérer une demande latente à mesure que les modèles d'ordonnance électronique et de livraison à domicile gagnent du terrain.
Paysage réglementaire
Les médicaments contre le diabète au Brésil sont réglementés par l'ANVISA pour l'enregistrement des produits, la conformité BPF et les contrôles post-commercialisation, tandis que la tarification et l'accès public sont encadrés par des organismes distincts. La CMED fixe les prix maximaux des nouveaux médicaments, et la Conitec évalue les technologies en vue de leur intégration au SUS, ce qui fait des décisions de remboursement une porte d'entrée commerciale clé, tant pour les innovateurs que pour les génériques.
L'activité réglementaire en 2025-2026 a été particulièrement pertinente pour les thérapies GLP-1/GIP et la modernisation de l'insuline. En 2026, l'ANVISA a fait progresser les exigences techniques relatives à l'importation, au contrôle qualité et à la manipulation des principes actifs GLP-1/GIP, et a enregistré de nouveaux produits contre le diabète, y compris le premier stylo de sémaglutide synthétique (en tant que produit analogue plutôt que générique d'une référence biologique). Parallèlement, le ministère de la Santé a commencé en 2026 à orienter le SUS vers des options d'insuline plus modernes, à l'aide de directives et de programmes de formation susceptibles d'accélérer la transition guidée par des protocoles, lorsque l'approvisionnement et la préparation des soins primaires sont alignés.
Analyse de la chaîne de valeur
La chaîne de valeur va de l'approvisionnement en principes actifs et en composants de dispositifs (notamment les stylos injecteurs et la logistique de la chaîne du froid), en passant par la fabrication des doses finies, le contrôle qualité et la libération, ainsi que le maintien de l'autorisation de l'ANVISA, avant d'atteindre l'exécution des canaux hospitaliers, de vente au détail et de commerce électronique/télépharmacie. Du côté de l'offre, le Brésil s'appuie sur un mélange d'intrants importés et de capacités locales en expansion. Novo Nordisk exploite des opérations d'insuline et d'injectables à grande échelle à Montes Claros (y compris la production aseptique, l'entreposage et le contrôle qualité), et son plan d'expansion inclut une capacité supplémentaire de laboratoire de contrôle qualité, ce qui soutient le débit de libération locale pour les injectables.
L'accès et l'utilisation en aval sont également façonnés par les parcours du SUS et les protocoles cliniques. Le ministère de la Santé coordonne la distribution via les soins primaires et spécialisés, tandis que l'e-SUS APS aide à suivre des éléments de la transition vers l'insuline via les dossiers de santé électroniques. Le soutien à la formation et à la mise en œuvre des programmes de transition du secteur public a impliqué des partenaires tels que Fiocruz et Biomm, reliant l'éducation clinique, l'exécution des achats et le suivi des patients dans un modèle de prestation de bout en bout plus structuré.
Paysage concurrentiel
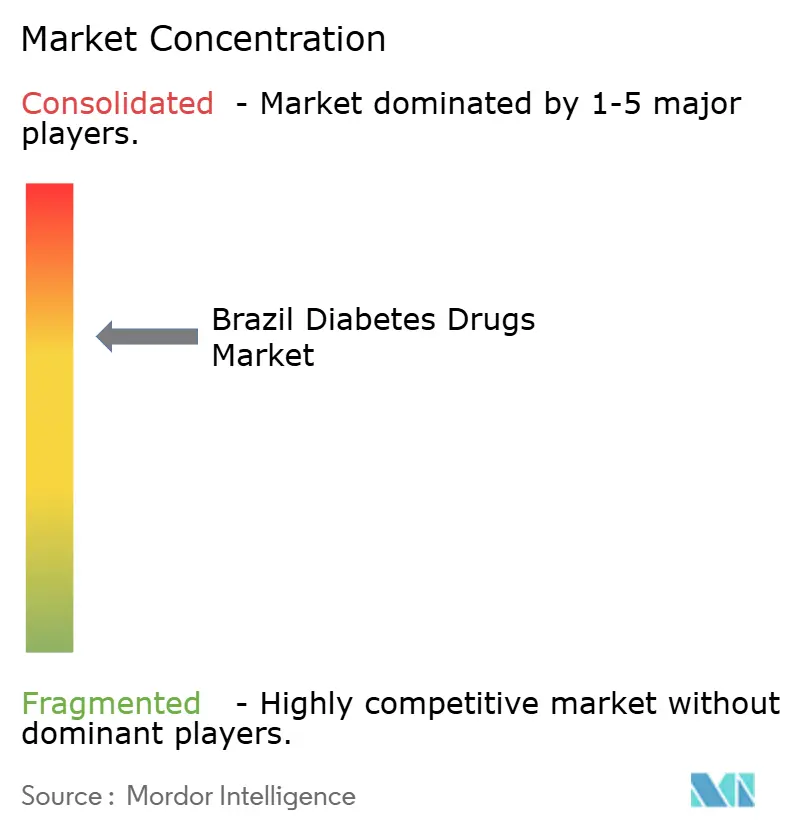
La concurrence est modérée avec une forte présence multinationale mais des défis locaux croissants. Novo Nordisk reste le pilier, investissant 6,4 milliards R$ pour agrandir Montes Claros et assurer un approvisionnement régulier en médicaments GLP-1 tels qu'Ozempic et Wegovy. Eli Lilly cherche à gagner des parts grâce au tirzépatide et au positionnement sur la perte de poids, tandis que Sanofi capitalise sur son héritage en insuline basale.
Les fabricants de génériques — notamment Hypera, EMS et Biomm — tirent parti des expirations de brevets pour se tailler des positions. Hypera prévoit le lancement d'un générique du sémaglutide en 2026, avant plusieurs concurrents locaux, bien que l'approvisionnement en dispositifs stylos puisse limiter les volumes initiaux. EMS a investi plus de 1 milliard R$ dans la production de liraglutide et obtenu l'approbation de l'ANVISA, ce qui pourrait soutenir les exportations une fois la certification FDA obtenue.
Les alliances public-privé jouent un rôle croissant. Le partenariat de Fiocruz avec Boehringer Ingelheim pour produire un empagliflozine générique pour le SUS illustre les stratégies soutenues par l'État visant à renforcer la capacité locale et l'accessibilité. Des solutions numériques telles qu'InsulinAPP génèrent une différenciation concurrentielle, permettant des offres combinant dispositifs et médicaments ainsi que des services d'observance basés sur les données qui renforcent la fidélité à la marque sur le marché des médicaments contre le diabète au Brésil.
Acteurs majeurs du secteur des médicaments contre le diabète au Brésil
AstraZeneca
Novo Nordisk A/S
Sanofi
Eli Lilly
Merck & Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La concurrence du sémaglutide et des incrétines plus largement a créé un espace clair dans les portefeuilles de marque comme dans les portefeuilles de suivi, en particulier là où la commodité liée aux dispositifs et la fiabilité de l'approvisionnement influencent l'adoption. Les actions de l'ANVISA en 2026, y compris l'enregistrement du premier stylo de sémaglutide synthétique analogue au produit de référence et d'autres approbations dans le diabète, indiquent un pipeline plus actif pour la participation au segment GLP-1 et des formats différenciés capables de rivaliser au-delà du simple prix. L'ANVISA a également enregistré une combinaison générique de dapagliflozine et chlorhydrate de metformine (équivalente à Xigduo XR), ce qui souligne une opportunité à court terme pour les combinaisons orales à dose fixe qui simplifient les traitements et s'alignent sur les priorités de maîtrise des coûts.
Les marchés publics et la transition guidée par des protocoles constituent une autre poche de demande concrète. En 2026, le ministère de la Santé a commencé à faire passer les patients du SUS de l'insuline humaine (NPH) à l'insuline glargine à action prolongée, en commençant par un projet pilote en mars 2026 dans l'Amapa, le District Fédéral, la Paraiba et le Parana, puis en détaillant le processus de transition plus large avec les secrétariats municipaux de la santé. Ce changement crée des opportunités d'exécution pour les fabricants et distributeurs capables de soutenir la participation aux appels d'offres, la performance de la chaîne du froid et la formation professionnelle, tout en augmentant le rôle des outils d'adhésion et de suivi liés à l'e-SUS APS pour maintenir des résultats concrets sur un canal à fort volume.
Développements récents du secteur
- Avril 2026 : l'ANVISA approuve le Rybelsus (sémaglutide oral) de Novo Nordisk pour réduire le risque cardiovasculaire chez les adultes atteints de diabète de type 2. Cette approbation élargit l'accès à une thérapie GLP-1 orale au Brésil et développe les options d'approvisionnement local de Novo Nordisk.
- Avril 2026 : Eli Lilly mise sur le Brésil alors que la course aux médicaments contre l'obésité entre dans une nouvelle phase. Ce mouvement élargit le portefeuille GLP-1 de Lilly au Brésil et signale une intensification de la concurrence dans les thérapies contre l'obésité et le diabète.
- Février 2026 : les ventes de Mounjaro d'Eli Lilly ont plus que septuplé sur le marché de détail brésilien en 2025. Cette hausse démontre une forte demande pour les offres GLP-1 de Lilly au Brésil et met en évidence le potentiel de croissance du portefeuille de l'entreprise dans le diabète et l'obésité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché brésilien des médicaments contre le diabète couvre les médicaments sur ordonnance utilisés pour gérer le diabète au Brésil, y compris l'insuline, les antidiabétiques oraux, les injectables non insuliniques et les thérapies combinées, mesurés en valeur des ventes en USD à l'échelle du pays.
Exclusions de périmètre : les dispositifs, les produits de diagnostic et les services de soins plus larges pour le diabète sont exclus, et seules les ventes de médicaments au sein du Brésil sont comptabilisées.
Aperçu de la segmentation
- Par classe de médicaments
- Insulines
- Antidiabétiques oraux
- Injectables non insuliniques
- Médicaments combinés
- Par type de diabète
- Diabète de type 1
- Diabète de type 2
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Commerce électronique / Télépharmacies
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une base factuelle claire sur la prévalence du diabète, les parcours de traitement, et la manière dont les médicaments sont tarifés et distribués au Brésil. Nous nous sommes appuyés sur des sources publiques telles que les publications de l'ANVISA et de la CMED (y compris des résumés de marché et de commercialisation), les documents du ministère de la Santé brésilien pertinents pour les règles d'accès et de remboursement, les indicateurs démographiques de l'IBGE utilisés pour dimensionner la population de patients, et des références internationales telles que l'OMS et la FID pour un contexte comparable de charge de morbidité.
Pour transformer ces intrants en éléments exploitables pour le dimensionnement, nous avons également examiné les dépôts publics des entreprises et les présentations aux investisseurs pour les signaux de mix thérapeutique, ainsi que des sites de presse et d'associations réputés couvrant les lancements, l'entrée des génériques et les évolutions de canaux (y compris la croissance de la télépharmacie). Des abonnements payants sélectionnés ont été utilisés uniquement pour les données financières structurées des entreprises et le criblage de l'actualité, ainsi que des vérifications de bases de données de brevets pour le calendrier des principales pertes d'exclusivité. Les sources listées ici sont illustratives, et des références supplémentaires ont été utilisées au cours de l'étude pour collecter, valider et rapprocher les données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse des hypothèses de demande et de tarification que la recherche documentaire ne peut pas confirmer entièrement, en particulier pour les injectables non insuliniques et les thérapies combinées plus récents. Nous avons échangé avec un ensemble de voix cliniques, d'acteurs de la pharmacie et de la distribution, ainsi que de responsables commerciaux liés aux portefeuilles diabète, couvrant les dynamiques d'accès public et privé à travers le Brésil.
Ces discussions nous ont aidés à aligner les courbes d'adoption des thérapies avec les comportements de prescription observés, à valider les parts de canaux entre les milieux hospitaliers et de détail, et à recouper la manière dont les changements de prix se répercutent après les cycles de réglementation et d'appels d'offres.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 14 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 34 % |
| Acteurs plus petits : 15 % | Managers : 52 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'un mélange de vérifications descendantes et ascendantes, car la demande de médicaments contre le diabète au Brésil se reconstruit mieux en partant du bassin de patients traités, puis en le reliant à l'utilisation thérapeutique. Nous avons d'abord estimé la population adressable par type de diabète et intensité de traitement, puis appliqué la pénétration au niveau des classes, les schémas posologiques moyens et les répartitions de canaux observées pour traduire la demande en valeur annuelle.
Les principaux intrants qui ont façonné le modèle incluent la prévalence du diabète et la répartition par âge, l'adoption de l'insuline par rapport aux thérapies non insuliniques, la part des thérapies orales dans les traitements d'entretien, l'évolution moyenne du coût annuel des thérapies (y compris l'impact post-brevet et générique), et le comportement des canaux de distribution entre pharmacies hospitalières, pharmacies de détail, et commerce électronique et télépharmacie. En cas de lacune de données, nous avons utilisé des hypothèses encadrées (par exemple, une adoption prudente pour les injectables plus récents jusqu'à obtention d'un retour cohérent des médecins), puis vérifié les totaux par rapport à l'orientation du chiffre d'affaires des fournisseurs et aux signaux de niveau d'expédition disponibles dans les divulgations publiques.
Les prévisions ont été établies à l'aide d'une analyse de scénarios soutenue par une structure multivariée légère, où la croissance des patients, la pénétration des classes et l'évolution des prix ont été variées dans des fourchettes réalistes, puis alignées sur ce que les experts attendent au Brésil pour les prochaines années. La trajectoire finale n'a été ajustée que lorsque les résultats des scénarios entraient en conflit avec plusieurs vérifications indépendantes, telles que la pression sur l'accessibilité financière, l'expansion de l'accès, ou une vague connue d'expirations de brevets.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été validés par des vérifications croisées successives avant validation finale. Nous avons comparé les dépenses implicites par patient traité à des niveaux d'accessibilité financière plausibles, examiné la croissance d'une année sur l'autre à la recherche de ruptures qui ne pouvaient être expliquées par l'épidémiologie ou les changements de thérapie, puis revérifié les hypothèses à l'origine des valeurs aberrantes.
Une seconde revue par un analyste est effectuée pour confirmer que les définitions, les calculs et les conversions d'unités sont cohérents entre les années et les canaux. Si un écart important apparaît lors de la revue finale, les entretiens sont réexaminés et les références documentaires revérifiées afin que la logique reste traçable. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, suivies d'une dernière relecture avant livraison afin que les clients reçoivent la vue la plus récente.
Taille du marché brésilien des médicaments contre le diabète selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les médicaments contre le diabète peuvent varier selon les sources, même lorsqu'elles semblent mesurer la même chose. En pratique, l'écart provient généralement de ce qui est comptabilisé comme médicament contre le diabète, de l'exhaustivité de la couverture des canaux, et de la manière dont les changements de prix et de mix thérapeutique sont reportés depuis l'année de référence.
Au Brésil, les principaux facteurs d'écart tendent à être l'inclusion ou non des injectables non insuliniques et des combinaisons à dose fixe, la manière dont les ventes de commerce électronique et de télépharmacie sont traitées, et si les valeurs sont modélisées au prix catalogue ou au niveau net réalisé après réglementation et appels d'offres. Des différences apparaissent également lorsqu'une estimation utilise des hypothèses de prévalence plus anciennes, applique une adoption agressive pour les classes plus récentes, ou convertit les devises selon un calendrier différent, ce qui peut modifier une valeur en USD même si la demande locale est stable.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,68 milliard USD (2025) | |
| Association sectorielle A | 1,95 milliard USD (2025) | Reflète souvent un étiquetage plus large des ventes pharmaceutiques, où une partie de la demande de GLP-1 axée sur l'obésité et des produits métaboliques adjacents peut être comptabilisée comme thérapie du diabète, et la couverture des canaux peut pencher vers les audits de détail. |
| Cabinet de conseil régional B | 1,52 milliard USD (2025) | Peut s'appuyer sur une pénétration de classe plus prudente et un changement de mix plus lent vers les injectables plus récents, et peut sous-estimer les flux émergents de commerce électronique et de télépharmacie lorsqu'il utilise des répartitions de distribution héritées. |
Le tableau montre un écart réaliste principalement expliqué par les limites des catégories et la manière dont la valeur des canaux est mesurée. Lorsque les injectables non insuliniques, les médicaments combinés et les ventes de télépharmacie ne sont comptabilisés que lorsqu'ils sont clairement liés à la demande de traitement du diabète, le total 2025 reste plus proche de 1,68 milliard USD, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la valeur actuelle du marché des médicaments contre le diabète au Brésil ?
Le marché est évalué à 1,79 milliard USD en 2026 et devrait atteindre 2,48 milliards USD d'ici 2031.
Quelle classe de médicaments domine les ventes au Brésil ?
Les insulines sont en tête avec 53,05 % de la part du marché des médicaments contre le diabète au Brésil, soutenues par une large population de type 1 et les cas avancés de type 2.
À quelle vitesse les agonistes des récepteurs GLP-1 progressent-ils ?
Les injectables non insuliniques incluant les agonistes GLP-1 devraient se développer à un TCAC de 10,34 % jusqu'en 2031, les patients et les médecins favorisant les bénéfices sur la gestion du poids.
Quel rôle joue la fabrication locale ?
Des investissements tels que l'extension d'usine de 6,4 milliards R$ de Novo Nordisk et le projet liraglutide de 1 milliard R$ d'EMS visent à renforcer l'approvisionnement intérieur et à réduire la dépendance aux importations.
Comment les outils de santé numérique influencent-ils les soins du diabète ?
Les projets pilotes de télémédecine ont résolu 85 % des cas à distance, tandis que des applications comme InsulinAPP offrent une titration sécurisée de l'insuline, stimulant collectivement la croissance des canaux de télépharmacies.
Quand les génériques du sémaglutide entreront-ils sur le marché brésilien ?
Le brevet du sémaglutide expire en mars 2026, Hypera et d'autres entreprises locales se positionnant pour lancer des génériques peu après l'autorisation réglementaire.
Dernière mise à jour de la page le:



