
Taille et part du marché des médicaments contre le diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 93.79 Milliards de dollars |
| Taille du Marché (2031) | 111.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.52 % |
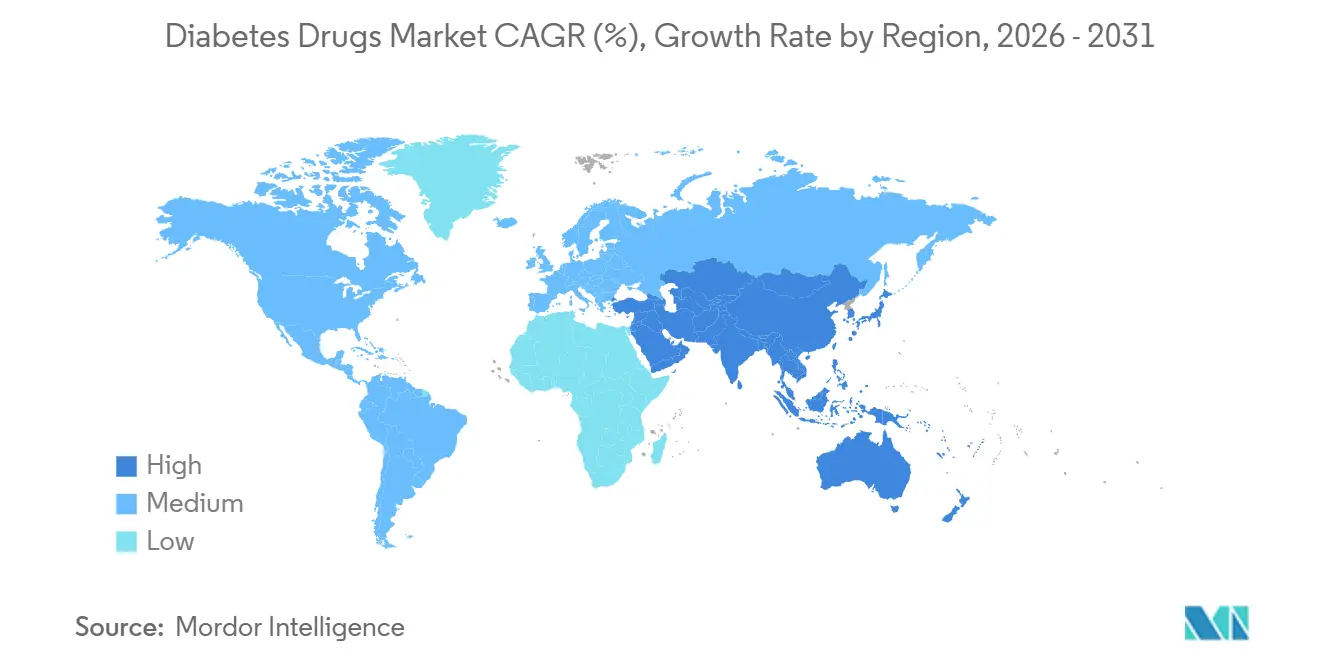
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
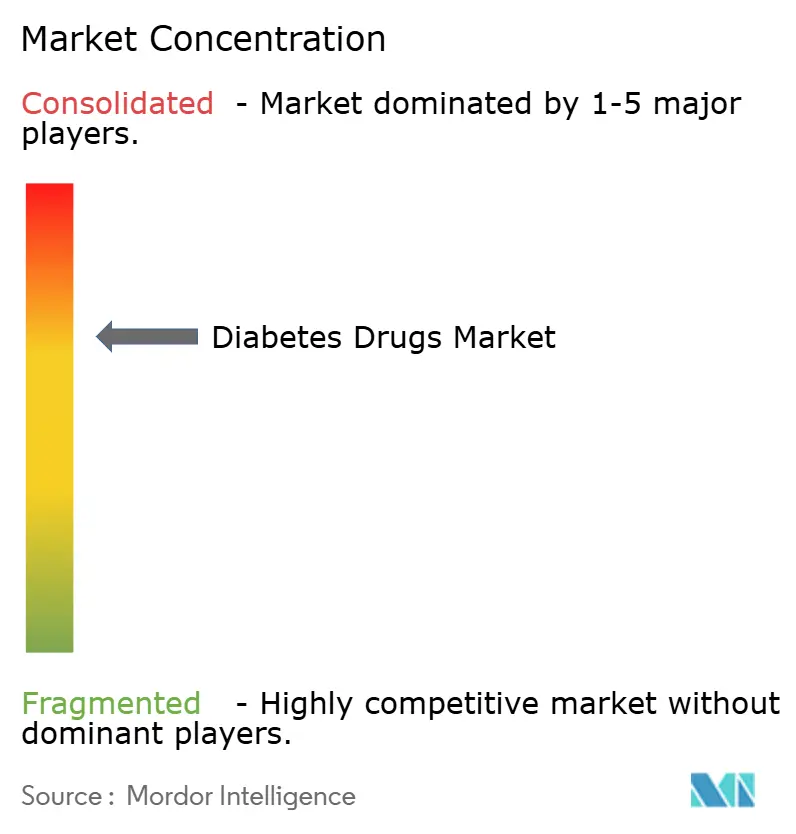
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre le diabète par Mordor Intelligence
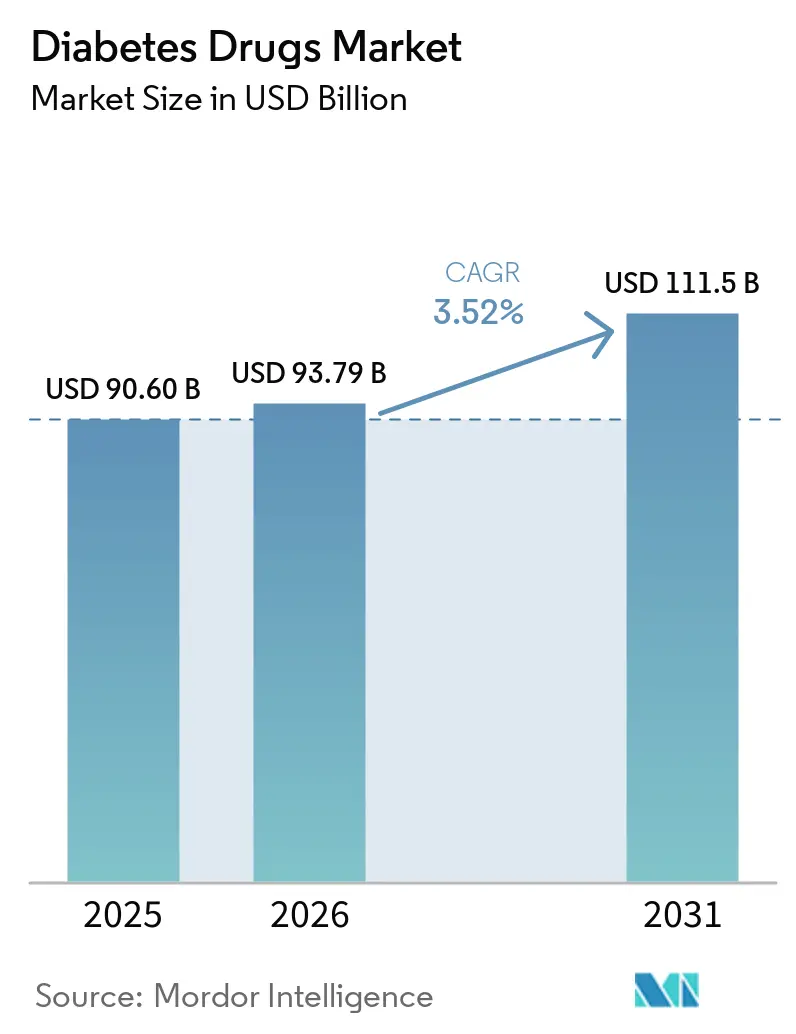
La taille du marché des médicaments contre le diabète devrait passer de 90,60 milliards USD en 2025 à 93,79 milliards USD en 2026 et devrait atteindre 111,5 milliards USD d'ici 2031, à un TCAC de 3,52 % sur la période 2026-2031.
L'adoption rapide des agonistes des récepteurs GLP-1 et des premiers co-agonistes incrétiniques doubles déplace la valeur au détriment des insulines basales, tandis que l'entrée des biosimilaires comprime les prix en Europe et dans les grandes économies émergentes. La prévalence mondiale continue d'augmenter : 588,7 millions d'adultes vivaient avec le diabète en 2024 et ce total devrait atteindre 852,5 millions d'ici 2050, avec près de 43 % des cas encore non diagnostiqués et nouvellement découverts grâce aux campagnes de dépistage nationales en Chine, en Inde et dans les États du Golfe. Les données issues des grands essais sur les résultats cardiovasculaires et rénaux ont propulsé le sémaglutide, le tirzépatide et l'empagliflozine vers des positions de première ligne recommandées par les directives cliniques, accélérant les gains de parts pour les injectables non insuliniques. Les pharmacies numériques érodent la domination du canal hospitalier, notamment en Amérique du Nord, où les modèles de paiement direct transparent proposent désormais l'insuline à action rapide à 27,50 USD par flacon, contre plus de 300 USD dans les points de vente traditionnels. Du côté de l'offre, Novo Nordisk, Eli Lilly et Sanofi investissent plus de 15 milliards USD dans de nouvelles capacités pour remédier à une pénurie de GLP-1 qui dure depuis plusieurs années, mais les vents contraires législatifs tels que les négociations de prix dans le cadre de la loi sur la réduction de l'inflation aux États-Unis et les achats groupés basés sur le volume en Chine resserreront les marges jusqu'en 2031.
Principaux enseignements du rapport
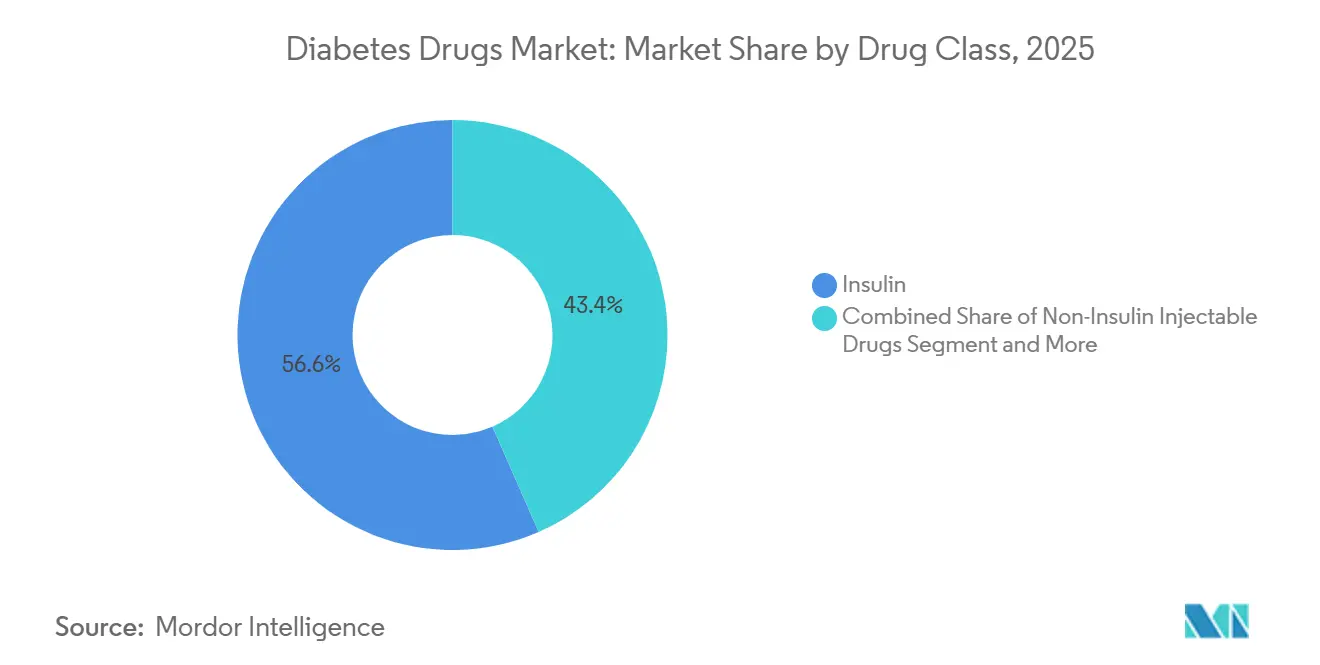
- Par classe thérapeutique, l'insuline détenait 56,56 % de la part du marché des médicaments contre le diabète en 2025, tandis que les injectables non insuliniques devraient croître à un TCAC de 4,25 % jusqu'en 2031.
- Par voie d'administration, les formats sous-cutanés ont capté 71,53 % de la taille du marché des médicaments contre le diabète en 2025 ; les antidiabétiques oraux progressent à un TCAC de 4,85 % jusqu'en 2031.
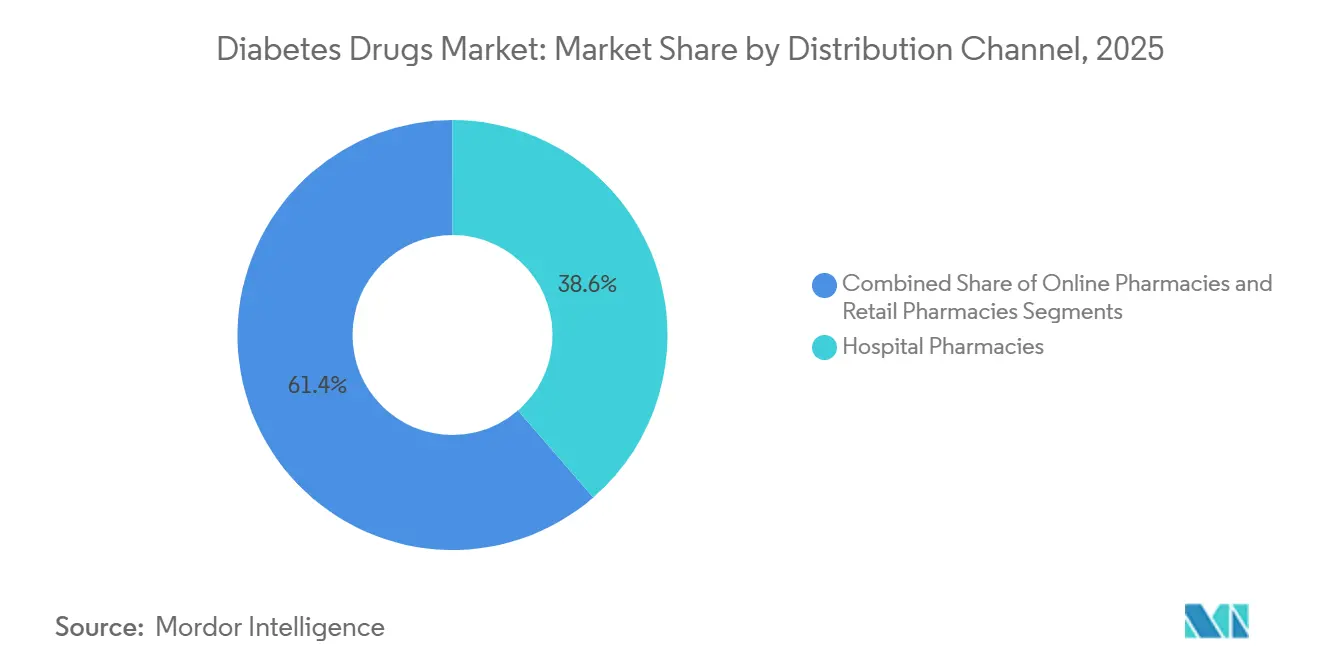
- Par canal de distribution, les pharmacies hospitalières représentaient 38,63 % du chiffre d'affaires en 2025, tandis que les pharmacies en ligne représentent l'expansion la plus rapide, progressant à un TCAC de 5,87 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 42,13 % de la part du marché des médicaments contre le diabète en 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 5,51 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la prévalence mondiale du diabète et dépistage précoce | +1.2% | Mondial, avec accélération en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique latine | Moyen terme (2 à 4 ans) |
| Hausse des dépenses de santé dans les marchés émergents | +0.8% | Asie-Pacifique en tête, avec des retombées au Moyen-Orient, en Afrique et en Amérique latine | Long terme (≥ 4 ans) |
| Solides données cliniques et recommandations des directives pour les classes GLP-1 et SGLT-2 | +1.5% | Amérique du Nord et Europe en tête, expansion vers les centres urbains d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption croissante des insulines basales biosimilaires | +0.6% | Europe, Inde, Chine, avec une pénétration émergente en Amérique latine et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Analogues d'insuline basale ultra-longue durée d'action hebdomadaires | +0.4% | Adoption initiale en Amérique du Nord et en Europe, suivie par les marchés à revenus élevés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Intégration des thérapeutiques numériques par les payeurs | +0.3% | Dominance de l'Amérique du Nord, programmes pilotes en Europe et dans les marchés urbains d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence mondiale du diabète et dépistage précoce
La Fédération Internationale du Diabète a recensé 588,7 millions d'adultes atteints de diabète en 2024, soit une hausse de 45 % par rapport à 2021, mais 251,7 millions restent non diagnostiqués, créant une demande latente importante que le dépistage de masse en Chine, en Inde et dans les États du Golfe commence à libérer. L'Afrique affiche le taux de non-diagnostic le plus élevé à 72,6 %, tandis que l'Asie-Pacifique concentre 60 % du total des cas, concentrant la croissance là où les infrastructures de santé se développent rapidement. Les gouvernements du Conseil de coopération du Golfe subventionnent les tests HbA1c et le remboursement des inhibiteurs SGLT-2, un modèle que l'Indonésie et le Pakistan reproduisent désormais pour contrer la progression rapide du diabète de type 2. Le Japon et la Corée du Sud intègrent les contrôles HbA1c dans les examens de santé des employeurs, avançant l'initiation du traitement d'environ trois ans et prolongeant l'exposition à vie aux médicaments. À mesure que le dépistage s'approfondit, la prévalence diagnostiquée augmente plus vite que l'épidémiologie seule, élargissant durablement le marché des médicaments contre le diabète[1].
Hausse des dépenses de santé dans les marchés émergents
La mise à jour 2023 de la liste nationale des médicaments remboursés en Chine a ajouté le sémaglutide, le dulaglutide, l'empagliflozine et la dapagliflozine, ouvrant la couverture à 1,4 milliard de citoyens et faisant progresser les prescriptions de GLP-1 de 68 % d'une année sur l'autre dans les villes de premier rang[2]. L'Inde a alloué 1,2 milliard USD pour 2024-2026 afin de financer des cliniques diabétiques au niveau des districts et l'approvisionnement en insuline biosimilaire, réduisant les dépenses à la charge des patients de 40 % dans les États pilotes. Le système de santé publique du Brésil a attribué des contrats de biosimilaire de glargine avec des remises de 55 % par rapport aux médicaments originaux, un modèle que l'Argentine et la Colombie reproduisent désormais pour optimiser des budgets limités. Ces mesures convertissent les patients payant de leur poche en patients remboursés, stimulant les volumes pour les antidiabétiques oraux et l'insuline biosimilaire. L'Asie-Pacifique et l'Amérique latine représenteront ensemble environ 80 % des dépenses supplémentaires en médicaments contre le diabète jusqu'en 2031, compensant largement la pression sur les prix en Amérique du Nord et en Europe.
Solides données cliniques et recommandations des directives pour les classes GLP-1 et SGLT-2
La FDA a élargi l'indication d'Ozempic à la maladie rénale chronique en mars 2024, après que l'essai FLOW a réduit le risque d'insuffisance rénale de 24 %. Wegovy a obtenu l'approbation pour la réduction du risque cardiovasculaire le même mois sur la base des données de l'essai SELECT, devenant ainsi la première thérapie contre l'obésité remboursée dans le cadre des critères cardiaques de la Partie D de Medicare. Jardiance a utilisé les résultats EMPA-KIDNEY pour sécuriser 35 % des prescriptions en néphrologie aux États-Unis pour la maladie rénale diabétique fin 2024, et Farxiga a obtenu l'autorisation européenne pour l'insuffisance cardiaque à fraction d'éjection préservée, élargissant ainsi sa base adressable. Les lignes directrices ADA-EASD 2024 mises à jour recommandent désormais les inhibiteurs GLP-1 ou SGLT-2 en première ligne pour les patients présentant des comorbidités cardiovasculaires ou rénales, déclassant la primauté de longue date de la metformine, ce qui remodèle la demande de traitement sur le marché des médicaments et dispositifs pour le diabète de type 2. Les données SUMMIT du tirzépatide renforcent davantage les agonistes doubles avant un dépôt prévu en 2026, positionnant la classe pour une surperformance continue.
Adoption croissante des insulines basales biosimilaires
La FDA a approuvé Kirsty, le premier biosimilaire d'insuline asparte interchangeable, en juillet 2025, permettant la substitution automatique dans presque tous les États américains et réduisant le chiffre d'affaires de Novo Nordisk sur l'insuline à action rapide de 12 % en six mois. Merilog, autorisé cinq mois plus tôt, a pénétré les formulaires Medicare Partie D avec une remise de 35 %, faisant passer 18 % des nouvelles initiations d'insuline aux biosimilaires d'ici fin 2025. Biocon et Viatris exportent des biosimilaires de glargine vers 70 pays sous préqualification de l'OMS, approvisionnant les appels d'offres de l'UNICEF et du Fonds mondial là où l'approvisionnement en médicaments de marque a fait défaut pendant la pandémie. Les directives d'interchangeabilité 2024 de l'OMS ont accéléré les approbations en Indonésie, au Pakistan et au Nigeria jusqu'à deux ans, faisant basculer le mix de volume européen à 55 % de biosimilaires et celui de l'Inde à 70 %. Les fabricants de médicaments originaux défendent désormais leur part principalement grâce à l'innovation en matière d'insuline hebdomadaire plutôt que par les prix.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations de sécurité concernant la pancréatite et les risques thyroïdiens liés aux GLP-1 | -0.4% | Mondial, avec une surveillance réglementaire accrue en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Plafonnement des prix de l'insuline dans le secteur public et achats par appels d'offres | -0.7% | Chine, Inde, Brésil, avec diffusion des politiques vers d'autres marchés émergents en Asie-Pacifique et en Amérique latine | Moyen terme (2 à 4 ans) |
| Écarts d'accessibilité dans les pays à revenus faibles et intermédiaires | -0.5% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est et Amérique latine rurale | Long terme (≥ 4 ans) |
| Risque d'intégrité de la chaîne du froid lors de la livraison du dernier kilomètre dans les régions tropicales | -0.2% | Afrique subsaharienne, Asie du Sud-Est, Amérique latine tropicale et Inde rurale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations de sécurité concernant la pancréatite et les risques thyroïdiens liés aux GLP-1
Tous les agents GLP-1 comportent des mises en garde encadrées concernant la thyroïde aux États-Unis, reprises dans les notices européennes, ce qui freine les prescriptions pour les patients ayant des antécédents familiaux pertinents. Une revue publiée en 2024 dans Nature Medicine a associé la thérapie GLP-1 à des risques relatifs plus élevés de pancréatite, de maladie de la vésicule biliaire et à un taux d'abandon précoce de 15 à 20 % en raison d'une intolérance gastro-intestinale, entraînant des révisions des notices et des schémas de titration plus lents. Les litiges concernant les divulgations tardives de gastroparésie ont ajouté une prudence supplémentaire, allongeant l'escalade posologique pour atténuer les effets secondaires. L'Agence Européenne des Médicaments a ouvert une enquête de sécurité en 2025 après des rapports isolés d'idéation suicidaire, ralentissant temporairement les nouvelles initiations de traitement en Allemagne et en France. Ces problèmes pèsent le plus lourdement sur les prescriptions contre l'obésité, où le rapport bénéfice-risque est moins clair que dans le diabète.
Plafonnement des prix de l'insuline dans le secteur public et achats par appels d'offres
L'appel d'offres 2024 sur l'insuline en Chine a réduit les prix médians de 42 %, économisant 2,85 milliards USD et transférant 1,6 milliard de doses journalières vers des fournisseurs de biosimilaires. Les provinces signalent une réduction de moitié des coûts par flacon, contraignant les fabricants de médicaments originaux à accepter des garanties de volume à des marges réduites ou à renoncer à l'accès. La loi américaine sur la réduction de l'inflation a sélectionné Jardiance, Januvia et Farxiga pour la négociation Medicare 2026 et Ozempic pour 2027, avec des réductions de prix catalogue projetées de 25 à 60 %. La liste des médicaments essentiels de l'Inde a imposé un plafond de 1,80 USD sur l'insuline glargine en 2024 et a étendu les contrôles aux inhibiteurs SGLT-2 en 2025, conduisant les entreprises multinationales à retirer leurs formulations premium. Des analyses académiques montrent que les plafonds de participation aux coûts dans les États américains bénéficient à peu de patients, mettant en évidence les lacunes de couverture parmi les groupes non assurés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique :
les agonistes incrétiniques déplacent les volumes d'insulineL'insuline a conservé 56,56 % du chiffre d'affaires 2025, mais les injectables non insuliniques se développent à un TCAC de 4,25 % jusqu'en 2031, le rythme le plus soutenu parmi toutes les classes, car les GLP-1 et les agonistes doubles cannibalisent les nouvelles initiations d'insuline basale. Le tirzépatide a généré 3,1 milliards USD au seul troisième trimestre 2024, illustrant l'effet de levier commercial d'une efficacité de perte de poids de 15 à 20 % par rapport aux 5 à 10 % du sémaglutide à agoniste unique. Les inhibiteurs SGLT-2 et DPP-4 oraux ont capté 28 % des prescriptions, portés par les données de bénéfice multi-organes et la disponibilité des DPP-4 génériques. Les agents combinés tels que Xultophy et Synjardy simplifient les schémas thérapeutiques mais restent contraints par le remboursement dans les marchés sensibles aux coûts, limitant leur part à 8 %.
Les insulines basales ont connu une érosion de volume à deux chiffres dans les régions matures, les médecins retardant l'initiation au profit des GLP-1, tandis que la glargine et la dégludec biosimilaires compriment les prix des médicaments de marque en Europe. Les insulines bolus maintiennent la demande dans le diabète de type 1, mais même ici, des analogues à action plus rapide comme Fiasp gagnent des parts en améliorant le contrôle postprandial. Les formulations humaines conventionnelles dominent encore les marchés à faibles revenus car elles tolèrent un stockage plus chaud et coûtent bien moins cher que les analogues. Les insulines hebdomadaires icodec et efsitora attendent l'autorisation américaine après l'approbation européenne en 2024, avec un impact limité à court terme sur la taille du marché des médicaments contre le diabète.

Par voie d'administration :
les formulations orales gagnent du terrain face à la dominance sous-cutanéeLes formats sous-cutanés représentaient 71,53 % des ventes 2025 grâce aux stylos à insuline et aux auto-injecteurs GLP-1. Les médicaments oraux, cependant, sont appelés à élargir leur part à un TCAC de 4,85 %, aidés par Rybelsus, qui a capté 12 % des nouvelles initiations GLP-1 chez les patients réticents aux aiguilles. Les extensions d'indication des inhibiteurs SGLT-2 vers l'insuffisance cardiaque et la maladie rénale chronique augmentent encore les prescriptions des cardiologues et des néphrologues pour les agents oraux. La metformine reste le traitement d'entrée universel, mais 1 patient sur 4 change dans les six mois en raison d'effets gastro-intestinaux, créant un turn-over en faveur des nouvelles classes.
L'administration intraveineuse sert des urgences hospitalières étroites et représente moins de 2 % du marché des médicaments contre le diabète. À l'avenir, les peptides oraux en développement visent à améliorer la biodisponibilité au-delà du seuil actuel de 1 à 2 %. En cas de succès, ils pourraient capter 15 à 20 % des patients naïfs à l'insuline d'ici 2031. Le Japon illustre la préférence pour la voie orale : les inhibiteurs DPP-4 détenaient 55 % des prescriptions en 2025, reflétant l'aversion culturelle aux injections et les taux d'obésité plus faibles.
Par canal de distribution :
les plateformes numériques érodent la part des pharmacies traditionnellesLes pharmacies hospitalières représentaient 38,63 % des volumes 2025 grâce aux dosages en hospitalisation et aux réseaux spécialisés à forte valeur ajoutée. Pourtant, les pharmacies en ligne progressent à un TCAC de 5,87 %, intégrant des consultations de télémédecine, des glucomètres connectés et une livraison le jour même. Mark Cuban Cost Plus Drug Company propose l'insuline lispro à 27,50 USD par flacon, remportant 8 % des ventes d'insuline au comptant aux États-Unis et contraignant les chaînes de distribution à instaurer des engagements d'alignement des prix qui réduisent les marges de moitié. Les points de vente au détail s'appuient désormais sur des partenariats de commande par courrier sur 90 jours pour endiguer la perte de parts, tandis que les plans Medicare Advantage incitent à la livraison par courrier via des participations réduites.
L'adoption numérique reste inégale : la réglementation limite les e-pharmacies chinoises aux plateformes affiliées aux hôpitaux et la logistique rurale freine la pénétration en Inde en dehors des grandes métropoles. Les pharmacies spécialisées se taillent une part de 18 % en regroupant des programmes d'éducation des patients et d'aide pour les GLP-1 coûteux et les pompes à insuline, maintenant des marges de 25 à 30 % que le commerce électronique plus large ne peut pas reproduire.
Analyse géographique
Marché des Médicaments contre le Diabète en Amérique du Nord
L'Amérique du Nord détenait 42,13 % des revenus de 2025, mais affichera un taux de croissance inférieur à la moyenne mondiale avec un CAGR de 2,8 %, en raison des contrôles des prix et de l'empiètement des biosimilaires. Les prix catalogue aux États-Unis restent cinq fois plus élevés qu'en Europe, soutenant les dépenses par patient malgré la stagnation des volumes. Le Canada plafonne la couverture des GLP-1 avec des seuils stricts d'HbA1c, limitant l'adoption, tandis que le Mexique se procure la glargine au prix le plus bas du monde via des appels d'offres publics.
Marché des Médicaments contre le Diabète en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 5,51 % jusqu'en 2031, portée par le bassin de 140 millions de patients en Chine et l'accès remboursé aux agents modernes. Les biosimilaires homologués par l'OMS en Inde sont expédiés vers 70 pays, positionnant le pays comme le pôle d'approvisionnement à faible coût. La prédominance des inhibiteurs de la DPP-4 au Japon souligne des pratiques cliniques différentes, où la faible prévalence de l'obésité réduit l'urgence des GLP-1 axés sur la perte de poids. Le large subventionnement des pompes à insuline et des moniteurs de glycémie en continu en Corée du Sud favorise le taux d'adoption en boucle fermée le plus élevé au monde.
Marché des Médicaments contre le Diabète en EMEA et en Amérique du Sud
La part de l'Europe en 2025 masque des dynamiques divergentes : l'insuline biosimilaire représente déjà une part notable des volumes, et la substitution obligatoire garantit une pénétration accrue. Le Moyen-Orient et l'Afrique ne captent qu'une part mineure des revenus mondiaux en 2025, concentrée dans les États du Golfe subventionnés, mais l'exclusion des expatriés limite les volumes malgré une prévalence élevée. L'Amérique du Sud est tout aussi polarisée : la couverture publique de l'insuline au Brésil atteint 8 millions de patients, mais l'accès aux GLP-1 sur le marché privé reste limité aux groupes à revenus plus élevés.
Paysage réglementaire
Le paysage réglementaire des principaux marchés continue de se durcir autour des thérapies à base de GLP-1 et d'insuline, cherchant à équilibrer un accès plus rapide avec des garanties de sécurité et d'approvisionnement. En mars 2026, la FDA américaine a approuvé Awiqli (insuline icodec-abae) pour les adultes atteints de diabète de type 2, établissant la première option d'insuline basale hebdomadaire aux États-Unis. Santé Canada a suivi en juillet 2026 avec l'approbation de Mounjaro (tirzépatide) pour les patients pédiatriques âgés de 10 à 17 ans, élargissant le paysage du traitement pédiatrique. Les actions de l'EMA en 2026 ont inclus le soutien du CHMP pour de nouveaux entrants dans les catégories GLP-1 et insuline à action prolongée, ainsi que l'autorisation d'une insuline lispro biosimilaire, renforçant une position favorable à la concurrence. Les régulateurs affinent également les contrôles de la chaîne d'approvisionnement et les mécanismes de politique de remboursement, comme les clarifications de politique de la FDA d'avril 2026 pour les préparateurs relevant des sections 503A et 503B, et une proposition de critères d'autorisation spéciale de la Nouvelle-Zélande en mai 2026 pour l'empagliflozine, le liraglutide et le dulaglutide, qui influencent l'adoption en alignant le remboursement sur une utilisation clinique fondée sur le risque.
Paysage concurrentiel
Le marché des médicaments contre le diabète est modérément concentré. Novo Nordisk, Eli Lilly et Sanofi ont conjointement généré un pourcentage significatif du chiffre d'affaires mondial en 2025, soutenus par des franchises exclusives GLP-1 et d'insuline de nouvelle génération. Ozempic et Wegovy ont dépassé 20 milliards USD de chiffre d'affaires combiné en 2024, tandis que Mounjaro et Zepbound ont livré 8 milliards USD, démontrant le pouvoir de tarification des profils de bénéfices glycémiques et de perte de poids combinés. La stratégie est centrée sur les essais sur les résultats qui débloquent les remboursements en cardiologie et en néphrologie sans R&D supplémentaire. La fabrication reste le goulot d'étranglement : le site de Novo Nordisk en Caroline du Nord d'une valeur de 4,1 milliards USD et l'usine d'Eli Lilly en Indiana d'une valeur de 5,3 milliards USD, prévus pour 2027-2029, visent à combler un déficit d'approvisionnement qui a laissé 12 milliards USD de commandes en attente fin 2024.
Les producteurs chinois de biosimilaires Gan & Lee et Tonghua Dongbao ont obtenu des approbations nationales pour les analogues d'insuline en 2024-2025 et exploitent des avantages de coûts de 60 % pour pénétrer l'Asie du Sud-Est et l'Afrique. Les formulations orales de GLP-1 restent une opportunité inexploitée : Rybelsus souffre d'une faible biodisponibilité, laissant de la place pour des comprimés améliorés en développement. Les insulines hebdomadaires attendent l'autorisation de la FDA, offrant le prochain terrain de compétition. Les partenaires en thérapeutiques numériques tels que Dexcom et Teladoc captent de la valeur vers des offres de soins basées sur les données que les assureurs privilégient pour des économies d'hospitalisation de 15 à 20 %.
Leaders du secteur des médicaments contre le diabète
-
Novo Nordisk
-
Sanofi
-
AstraZeneca
-
Boehringer Ingelheim
-
Eli Lilly and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Médicaments contre le Diabète Entreprises couvertes dans ce rapport
- AstraZeneca
- Biocon
- Boehringer Ingelheim
- Bristol-Myers Squibb
- Eli Lilly and Company
- Gan & Lee Pharmaceuticals
- Hanmi Pharmaceutical
- Innovent Biologics
- Johnson & Johnson
- Merck
- Mitsubishi Tanabe Pharma
- Novartis
- Novo Nordisk
- Pfizer
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Tonghua Dongbao
- Viatris (Mylan)
- Wockhardt
- Zealand Pharma
Opportunités de marché et perspectives d'avenir
L'augmentation de l'échelle de fabrication et l'innovation en matière de formulation créent un espace blanc important là où les pénuries et la charge liée aux injections ont limité l'accès. Novo Nordisk a annoncé une expansion de 432 millions d'euros (mars 2026) de son site de tabletage d'Athlone, en Irlande, pour augmenter la capacité de production de GLP-1 oral, et a par ailleurs annoncé un investissement supplémentaire pour agrandir les lignes de production et l'assemblage des stylos injecteurs sur son site de fabrication de Tianjin, en Chine (juin 2026). Ces mesures s'alignent sur l'adoption rapide des agonistes des récepteurs du GLP-1 et des thérapies incrétines duales, et elles soutiennent une expansion plus large des canaux, les pharmacies en ligne et la livraison par correspondance augmentant la portée des thérapies chroniques. Une intervention plus précoce et un positionnement multi-indications élargissent les populations traitées adressables dans le périmètre des médicaments antidiabétiques, notamment là où le remboursement suit les preuves de protection des organes. En avril 2026, la FDA a étendu Tzield (teplizumab) aux enfants âgés d'un an et plus pour retarder l'apparition du diabète de type 1 de stade 3, tandis qu'en juin 2026, la FDA a approuvé Tzield pour les patients récemment diagnostiqués avec un diabète de type 1 de stade 3, ajoutant de l'élan aux approches modificatrices de la maladie qui font intervenir le traitement à des stades plus précoces. Parallèlement, la FDA a accordé un examen prioritaire (mai 2026) pour le dépôt supplémentaire de finerénone (KERENDIA) de Bayer chez les adultes atteints de diabète de type 1 et de maladie rénale chronique, soulignant comment les critères rénaux façonnent les décisions de prescription et de couverture. Associées aux approbations de biosimilaires et de produits hybrides du côté européen, ces actions indiquent un marché où l'accès est de plus en plus déterminé par les critères des payeurs et la préparation des capacités.
Développements industriels récents dans Marché des Médicaments contre le Diabète
- Juillet 2026 : Santé Canada a approuvé Mounjaro (tirzépatide) d'Eli Lilly pour les patients pédiatriques âgés de 10 à 17 ans atteints de diabète de type 2. Cette décision élargit la population traitée pour la thérapie à base d'incrétines et accroît l'importance des dossiers de preuves pédiatriques pour la différenciation concurrentielle dans les portefeuilles de GLP-1 et d'agonistes duaux.
- Avril 2026 : La FDA américaine a étendu Tzield (teplizumab) aux enfants âgés d'un an et plus pour retarder l'apparition du diabète de type 1 de stade 3. Cette décision élargit la base de patients éligibles à cette thérapie modificatrice de la maladie et éclaire l'évaluation par les payeurs des bénéfices à long terme dans le retard de la dépendance à l'insuline.
- Mars 2026 : La FDA américaine a approuvé Awiqli (insuline icodec-abae) de Novo Nordisk pour améliorer le contrôle glycémique chez les adultes atteints de diabète de type 2, établissant la première option d'insuline basale hebdomadaire aux États-Unis. Cette approbation déplace la concurrence dans le segment de l'insuline vers une fréquence d'injection réduite et soutient un positionnement premium là où les payeurs reconnaissent les bénéfices en matière d'observance et de persistance.
Marché des Médicaments contre le Diabète Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette étude, le marché des médicaments contre le diabète couvre les médicaments sur ordonnance utilisés pour gérer la glycémie chez les personnes atteintes de diabète, à travers les circuits de pharmacie de détail, hospitalière et en ligne, et est mesuré en valeur des ventes en USD.
Exclusions du périmètre : Nous excluons les dispositifs d'administration, les capteurs de surveillance de la glycémie, les compléments alimentaires en vente libre et les outils numériques de mode de vie.
Aperçu de la Segmentation
- Par classe thérapeutique
- Médicaments antidiabétiques oraux
- Biguanides
- Inhibiteurs de l'alpha-glucosidase
- Agonistes des récepteurs dopaminergiques D2
- Inhibiteurs du SGLT-2
- Canagliflozine (Invokana)
- Empagliflozine (Jardiance)
- Dapagliflozine (Farxiga/Forxiga)
- Ipragliflozine (Suglat)
- Inhibiteurs de la DPP-4
- Sitagliptine (Januvia)
- Saxagliptine (Onglyza)
- Linagliptine (Tradjenta)
- Alogliptine (Nesina/Vipidia)
- Vildagliptine (Galvus)
- Sulfonylurées
- Méglitinides
- Insuline
- Basale / longue durée d'action
- Insuline glargine (Lantus, Toujeo, Basaglar)
- Insuline détémir (Levemir)
- Insuline dégludec (Tresiba)
- Bolus / action rapide
- Insuline asparte (NovoRapid/Novolog)
- Insuline lispro (Humalog)
- Insuline glulisine (Apidra)
- Insuline humaine traditionnelle
- Novolin / Actrapid / Insulatard
- Humulin
- Insuman
- Insuline biosimilaire
- Biosimilaires d'insuline glargine
- Biosimilaires d'insuline humaine
- Analogues hebdomadaires ultra-longue durée d'action
- Basale / longue durée d'action
- Médicaments injectables non insuliniques
- Agonistes des récepteurs GLP-1
- Liraglutide (Victoza)
- Exénatide (Byetta, Bydureon)
- Dulaglutide (Trulicity)
- Lixisénatide (Lyxumia)
- Co-agonistes incrétiniques doubles et triples
- Tirzépatide (Mounjaro)
- Rétatrutide (Phase III)
- Analogue de l'amyline
- Agonistes des récepteurs GLP-1
- Médicaments combinés
- Insuline combinée
- Insuline asparte biphasique (NovoMix)
- Insuline dégludec + asparte (Ryzodeg)
- Insuline dégludec + liraglutide (Xultophy)
- Combinaison orale
- Sitagliptine + metformine (Janumet)
- Empagliflozine + metformine (Synjardy)
- Insuline combinée
- Médicaments antidiabétiques oraux
- Par voie d'administration
- Orale
- Sous-cutanée
- Intraveineuse
- Par canal de distribution
- Pharmacies en ligne
- Pharmacies hospitalières
- Pharmacies de détail
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du marché des médicaments contre le diabète, notamment la population traitée, le mix thérapeutique et l'orientation générale des prix par zone géographique. Nous avons consulté des sources en accès libre telles que l'Atlas du Diabète de la FID, les statistiques sur le diabète de l'OMS et des CDC, les indicateurs de santé de l'OCDE, ainsi que les données de la Banque mondiale sur la population et les tranches d'âge. Pour le contexte réglementaire et les mises à jour des produits, nous avons également utilisé des sources réglementaires publiques telles que la FDA et l'EMA pour les approbations et les modifications d'étiquetage.
Pour ancrer le volet commercial, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions des conférences téléphoniques sur les résultats et la couverture presse de référence sur les lancements de produits, les calendriers de brevets et les mises à jour de remboursement. Pour les recoupements, nous avons utilisé des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et données financières, ainsi que les bases de données de brevets. Lorsque les signaux commerciaux étaient pertinents pour les flux d'approvisionnement en insuline, nous avons également consulté des données d'import-export au niveau des expéditions pour vérifier les tendances de disponibilité. Ces sources sont données à titre illustratif uniquement, et d'autres références publiques et payantes ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur des entretiens structurés et des enquêtes auprès de cliniciens, de parties prenantes des pharmacies hospitalières et de détail, d'experts en remboursement et en prise en charge, de distributeurs, ainsi que de responsables produits et commerciaux dans les principales régions. Ces contributions ont été utilisées pour confirmer les schémas d'adoption thérapeutique (par exemple, l'adoption des GLP-1 par rapport aux anciennes classes orales), la persistance typique des patients, et la manière dont les prix catalogue se traduisent en prix de vente réalisés après remises et appels d'offres. Lorsqu'une hypothèse présentait une grande variance selon les pays, nous avons recontacté les sources pour valider le facteur déterminant et maintenir la cohérence du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 18 % | APAC : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 22 % | EMEA : 34 % |
| Acteurs de plus petite taille : 22 % | Managers : 60 % | Amériques : 21 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a débuté par une construction descendante dans laquelle la prévalence du diabète, la part diagnostiquée, la part traitée et le mix thérapeutique ont été utilisés pour reconstituer le bassin de demande de prescriptions adressable par région. Une fois ce bassin défini, nous avons appliqué des indicateurs d'utilisation par classe et une logique de tarification pour convertir la demande en valeur, puis nous avons corroboré les totaux à l'aide de vérifications ascendantes sélectives telles que les volumes échantillonnés multipliés par les fourchettes de prix de vente moyens, les marges des canaux de distribution et les agrégations de chiffre d'affaires des fournisseurs pour les principales classes thérapeutiques.
Les principaux facteurs qui influencent matériellement le marché comprennent les tendances de prévalence du diabète, la croissance des prescriptions de GLP-1 et de SGLT-2, le mix insuline analogue par rapport à l'insuline humaine, le positionnement en matière de remboursement et de formulaire, le rythme d'entrée des biosimilaires, ainsi que les schémas d'observance et de persistance des patients qui ont un impact sur la consommation annualisée. Lorsque la visibilité ascendante était plus faible pour les marchés de plus petite taille, nous nous sommes appuyés sur des courbes d'adoption par analogie et des fourchettes de prix régionales, puis nous avons ajusté en utilisant les retours primaires sur les comportements de substitution et les contraintes d'accès.
Pour les prévisions, nous avons utilisé une analyse de scénarios, appuyée par de simples vérifications de séries temporelles sur la croissance historique et les évolutions de parts par classe, étant donné que le marché peut évoluer rapidement avec les décisions de remboursement et les nouvelles indications. Les hypothèses de pénétration, de part par classe et de progression des prix ont été examinées avec des experts afin que la vision prospective reste réaliste plutôt qu'excessivement agressive.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été triangulés à partir de plusieurs vérifications indépendantes, notamment les effectifs de patients traités, les parts des classes thérapeutiques et les signaux de chiffre d'affaires au niveau régional dérivés des dépôts publics et des indicateurs secondaires validés. Tout taux de croissance aberrant ou toute variation soudaine de part a été signalé, retracé jusqu'à un facteur déterminant tel que la tarification, l'accès ou le calendrier de lancement, puis retesté lors d'appels primaires de suivi avant d'être accepté.
Une revue interne en plusieurs étapes a été réalisée avant la validation finale afin que les tableaux et hypothèses définitifs correspondent à la logique écrite. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs surviennent, tels qu'une approbation significative, un changement de remboursement ou une modification notable de politique. Avant la livraison, un analyste effectue une nouvelle vérification pour s'assurer que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Médicaments contre le Diabète selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les médicaments contre le diabète ne correspondent souvent pas entre elles, car chaque éditeur choisit un périmètre de produits différent, une base de tarification différente et un étiquetage des années différent, puis applique sa propre approche pour prévoir les évolutions de parts. Même lorsque les mêmes classes de médicaments sont référencées, les différences dans la façon dont les ventes sont comptabilisées à travers les canaux et les zones géographiques peuvent élargir l'écart.
Certaines estimations intègrent des catégories adjacentes dans le chiffre, ou elles utilisent des définitions larges du chiffre d'affaires qui peuvent brouiller les thérapies sur ordonnance avec les soins du diabète non médicamenteux. Mordor Intelligence comptabilise uniquement les médicaments hypoglycémiants sur ordonnance, et exclut les dispositifs et les capteurs de surveillance, avec une tarification maintenue cohérente en utilisant des hypothèses de prix de vente comparables et un timing de conversion en devise unique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 90,60 milliards USD (2025) | |
| Cabinet de Conseil Mondial A | 91,34 milliards USD (2024) | La base annuelle est antérieure et le périmètre est décrit comme le chiffre d'affaires des antidiabétiques sans exclusions claires des dispositifs, ce qui peut faire varier le total lorsque les dépenses adjacentes de soins du diabète sont indirectement capturées et lorsque le mix par classe n'est pas normalisé entre les régions. |
| Éditeur Sectoriel B | 101,46 milliards USD (2025) | La valeur plus élevée est cohérente avec une capture de chiffre d'affaires plus large et des hypothèses de croissance par classe plus agressives, notamment pour les nouveaux injectables, et la progression des prix peut être plus soutenue si les remises et les remises sur appels d'offres ne sont pas appliquées de manière cohérente par pays. |
L'écart dans le tableau provient principalement de ce qui est comptabilisé comme une vente de médicament contre le diabète et de la façon dont la réalisation des prix est traitée selon les marchés. En limitant le marché aux thérapies sur ordonnance et en liant la croissance à des signaux observables tels que les patients traités, les évolutions de parts par classe et les changements d'accès, l'estimation reste facile à tracer et à reproduire lors de la mise à jour du modèle.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des médicaments contre le diabète en 2026 ?
La taille du marché des médicaments contre le diabète a atteint 93,79 milliards USD en 2026 et devrait grimper à 111,50 milliards USD d'ici 2031.
Quelle classe thérapeutique connaît la croissance la plus rapide ?
Les injectables non insuliniques, principalement les agonistes GLP-1 et les agonistes incrétiniques doubles, devraient progresser à un TCAC de 4,25 % jusqu'en 2031.
Quelle région affichera le taux de croissance le plus élevé ?
L'Asie-Pacifique devrait enregistrer un TCAC de 5,51 %, portée par l'élargissement du remboursement en Chine et l'expansion des volumes de biosimilaires en Inde.
Comment les pharmacies en ligne affectent-elles la distribution ?
Les plateformes numériques gèrent déjà 8 % des ventes d'insuline au comptant aux États-Unis et progressent à un TCAC de 5,87 %, réduisant les marges des pharmacies traditionnelles d'environ la moitié.
Quels risques politiques menacent la croissance du chiffre d'affaires ?
Les négociations de prix Medicare aux États-Unis et les achats groupés à grande échelle basés sur le volume en Chine et en Inde devraient comprimer les marges au cours des cinq prochaines années.