
Taille et part du marché des médicaments contre le diabète au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
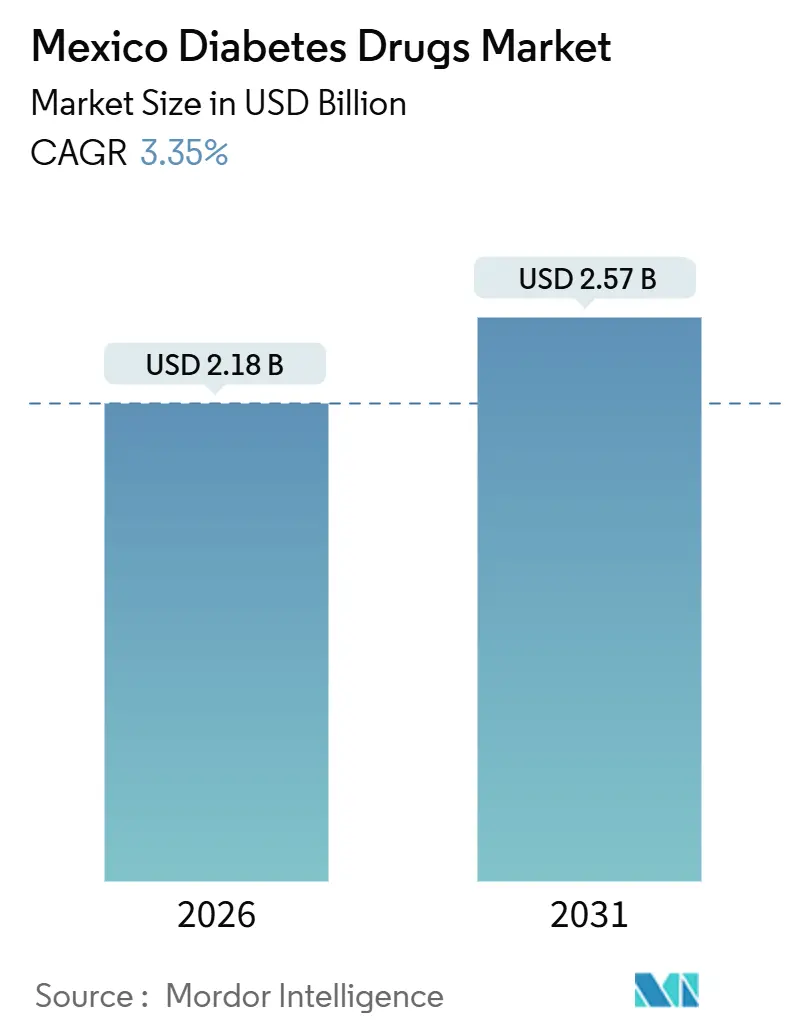
| Taille du Marché (2026) | 2.18 Milliards de dollars |
| Taille du Marché (2031) | 2.57 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.35 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre le diabète au Mexique par Mordor Intelligence
La taille du marché des médicaments contre le diabète au Mexique est estimée à 2,18 milliards USD en 2026, et devrait atteindre 2,57 milliards USD d'ici 2031, à un TCAC de 3,35 % au cours de la période de prévision (2026-2031).
La croissance persistante reflète l'élargissement du fardeau clinique, la demande croissante de thérapies modernes et les réformes des politiques d'approvisionnement qui favorisent les biosimilaires compétitifs en termes de prix. La prévalence du diabète chez les adultes a atteint 18,3 % en 2024, tandis que l'obésité a atteint 36,1 %, élargissant ainsi le bassin de patients éligibles au traitement et stimulant les prescriptions régulières de metformine, d'analogues d'insuline basale et d'agonistes des récepteurs GLP-1. Les approbations de la COFEPRIS pour trois biosimilaires d'insuline glargine entre 2024 et 2025 ont accéléré les économies réalisées lors des appels d'offres, mais les retards administratifs liés au nouveau modèle d'achat dirigé par l'IMSS ont provoqué des ruptures de stock intermittentes qui ont redirigé les patients vers des circuits de vente au détail à prix plus élevés. Les données sur les résultats cardiovasculaires et rénaux des classes GLP-1 et SGLT-2 modifient également les habitudes des médecins, les cardiologues et les néphrologues émettant des prescriptions qui vont au-delà du contrôle glycémique. Par ailleurs, les assureurs privés élargissent leurs formulaires pour les médicaments innovants, créant des niches premium que les entreprises multinationales s'empressent de servir.
Principaux enseignements du rapport
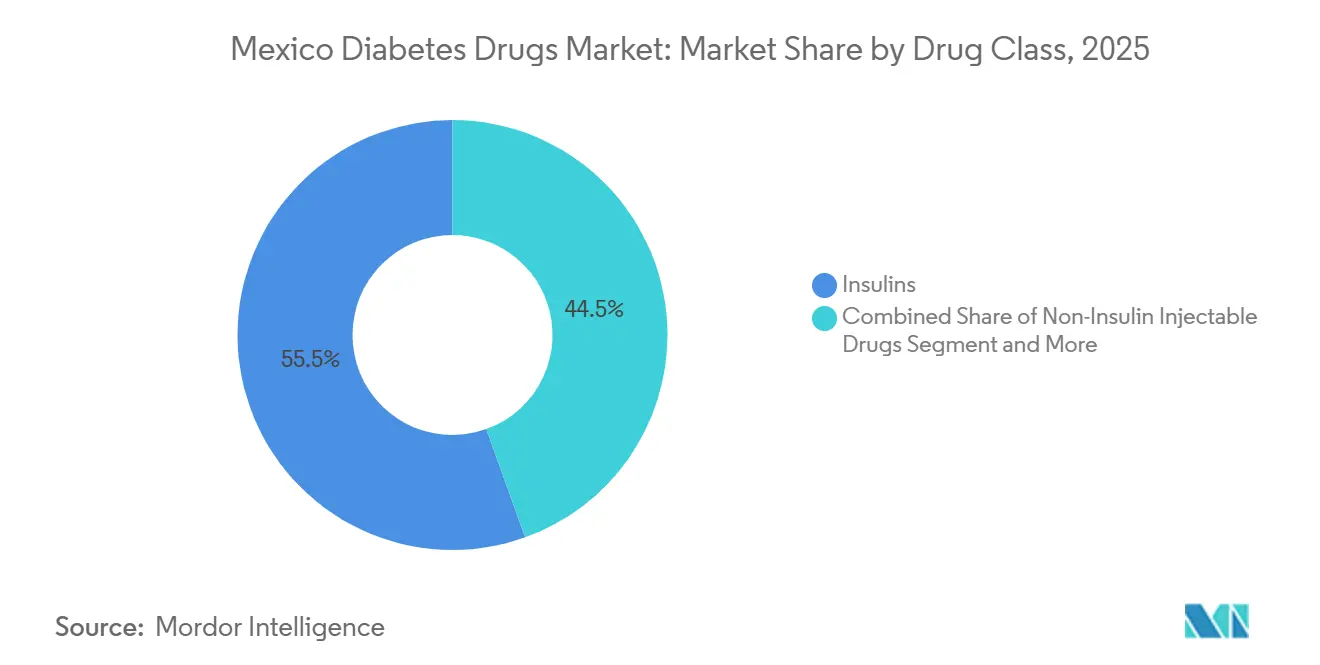
- Par classe thérapeutique, les insulines ont représenté 55,55 % des revenus en 2025 ; les injectables non insuliniques devraient se développer à un TCAC de 4,15 % jusqu'en 2031.
- Par voie d'administration, les formulations sous-cutanées détenaient 69,53 % de la part du marché des médicaments contre le diabète au Mexique en 2025, tandis que les thérapies orales devraient croître à un TCAC de 4,75 % jusqu'en 2031.
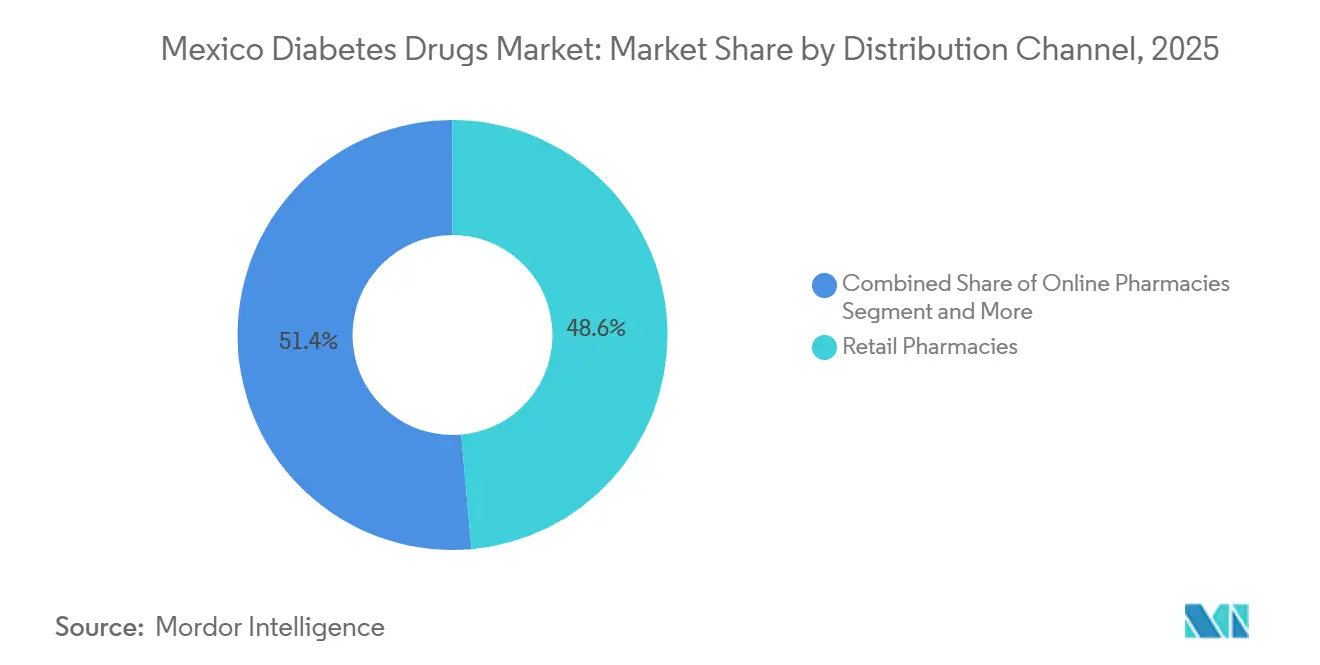
- Par canal de distribution, les pharmacies de détail ont représenté 48,63 % de la taille du marché des médicaments contre le diabète au Mexique en 2025, tandis que les pharmacies en ligne affichent le TCAC prévisionnel le plus rapide, à 5,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des médicaments contre le diabète au Mexique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation de la prévalence du diabète de type 2 et de l'obésité | +1.2% | Nationwide, plus marquée dans les États du nord | Long terme (≥ 4 ans) |
| Réformes des appels d'offres gouvernementaux favorisant l'adoption des insulines biosimilaires | +0.8% | Populations bénéficiaires de l'IMSS et de l'ISSSTE | Moyen terme (2-4 ans) |
| Adoption des GLP-1 pour le double bénéfice diabète-obésité et cardiovasculaire | +0.9% | Grands centres urbains | Moyen terme (2-4 ans) |
| Pénétration de la téléprescription et des pharmacies en ligne dans le Mexique rural | +0.5% | Municipalités rurales du sud et du centre | Long terme (≥ 4 ans) |
| Croissance des panels d'assurance privée couvrant les thérapies innovantes | +0.6% | Marchés du travail métropolitains | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation de la prévalence du diabète de type 2 et de l'obésité
La prévalence du diabète chez les adultes au Mexique a atteint 18,3 % en 2024, parallèlement à une obésité à 36,1 %, des tendances les plus prononcées dans les États frontaliers du nord où des régimes alimentaires hypercaloriques et des modes de vie sédentaires se conjuguent. La double épidémie ajoute environ 400 000 nouveaux adultes éligibles au traitement chaque année, mais seulement 47 % des patients diagnostiqués atteignent un taux d'HbA1c inférieur à 7 %. Les taux de contrôle plus faibles chez les adultes âgés de 35 à 50 ans intensifient la demande d'injectables de deuxième ligne et stimulent la croissance des volumes dans les classes d'insuline basale et de GLP-1. Les insuffisances des programmes de changement de mode de vie renforcent davantage la dépendance pharmacologique, consolidant ainsi l'expansion régulière du marché des médicaments contre le diabète au Mexique.
Réformes des appels d'offres gouvernementaux favorisant l'adoption des insulines biosimilaires
La COFEPRIS a autorisé trois biosimilaires d'insuline glargine de 2024 à 2025, conformément aux mandats fédéraux de maîtrise des coûts qui mettent l'accent sur les biologiques interchangeables. Les appels d'offres de l'IMSS au deuxième trimestre 2025 ont attribué 38 % du volume d'insuline basale aux biosimilaires, générant 420 millions MXN (24 millions USD) d'économies annuelles[1]IMSS, "Informe de Compras y Licitaciones 2025," imss.gob.mx. Les cliniques jonglent désormais entre les références de princeps et de biosimilaires, sollicitant la capacité de la chaîne du froid et augmentant les besoins de conseil pour une substitution sécurisée. Les concessions de prix de Basaglar de Biocon permettent de surpasser Lantus de 30 à 35 %, mais la confusion sur les différences de dispositifs déclenche parfois des signalements d'hypoglycémie nocturne. Malgré les frictions, les biosimilaires consolident des bases d'approvisionnement structurellement plus basses, soutenant une augmentation du TCAC à moyen terme.
Adoption des GLP-1 pour le double bénéfice diabète-obésité et cardiovasculaire
Les essais sur les résultats cardiovasculaires ont reconfiguré le positionnement des GLP-1 après que le liraglutide et le dulaglutide ont montré des réductions de 12 à 13 % des événements cardiovasculaires majeurs (MACE), incitant les cardiologues à défendre ces agents pour la prévention secondaire. La COFEPRIS a accordé au sémaglutide une indication cardiovasculaire en mars 2024, élargissant l'utilité clinique au moment même où les assureurs privés relèvent les plafonds de remboursement[2]COFEPRIS, "Registro de Biosimilares 2025," cofepris.gob.mx. Des pénuries mondiales d'approvisionnement ont limité les livraisons à 60 % des commandes des distributeurs au début 2025, engendrant un arbitrage de marché gris avec des majorations proches de 40 %. Malgré tout, l'enthousiasme des prescripteurs stimule la pénétration des injectables non insuliniques et consolide l'adoption multispécialisée sur le marché des médicaments contre le diabète au Mexique.
Pénétration de la téléprescription et des pharmacies en ligne dans le Mexique rural
Le Cadre de santé numérique de décembre 2024 a légalisé les ordonnances électroniques pour les médicaments à base d'insuline et les médicaments GLP-1. Les partenariats entre des plateformes telles que Doctoralia et les farmacias digitales ont élargi l'accès rural, avec Prixz enregistrant une hausse de 210 % des commandes de médicaments contre le diabète provenant de villes de moins de 50 000 habitants au cours de l'année jusqu'au premier trimestre 2025. Les délais de livraison sont en moyenne de 48 heures, mais seulement 34 % des expéditions par chaîne du froid maintiennent une température de 2 à 8 °C, risquant une perte de puissance de l'insuline. La mise en application de la réglementation et les investissements dans des refroidisseurs passifs détermineront la pénétration à long terme et donc les ventes marginales.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prix élevé des insulines innovantes et des agonistes des récepteurs GLP-1 limitant le remboursement public | -0.7% | Institutions publiques nationales | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement et appels d'offres nuls provoquant des ruptures de stock | -0.5% | Cliniques rurales et périurbaines | Court terme (≤ 2 ans) |
| Produits GLP-1 illicites ou contrefaits via les réseaux sociaux | -0.3% | Grandes villes à forte utilisation des réseaux sociaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prix élevé des insulines innovantes et des agonistes des récepteurs GLP-1 limitant le remboursement public
Toujeo, Tresiba, Ozempic et agents similaires sont inscrits à 4 à 6 fois le coût de l'insuline NPH ou de la metformine, mettant à rude épreuve les budgets de l'IMSS et de l'ISSSTE qui couvraient 12 % des dépenses médicamenteuses pour les agents GLP-1 en 2025. Un approvisionnement de 30 jours d'Ozempic coûte entre 3 200 et 4 500 MXN, soit environ 40 % du salaire mensuel minimum, laissant 85 % des diabétiques dans l'impossibilité d'y accéder lorsque l'assurance privée est absente[3]Secretaría de Salud, "Informe de Abasto de Medicamentos 2025," salud.gob.mx. Les médecins ont souvent recours aux sulfonylurées malgré les risques d'hypoglycémie, ralentissant le passage vers les médicaments cardioprotecteurs essentiels au marché des médicaments contre le diabète au Mexique.
Volatilité de la chaîne d'approvisionnement et appels d'offres nuls provoquant des ruptures de stock
Lorsque l'UNOPS a restitué les achats à l'IMSS en 2024, des défaillances dans la qualification des offres ont déclenché des appels d'offres nuls pour 18 % des appels d'offres d'insuline, laissant 23 % des cliniques de premier recours sans approvisionnement en insuline basale pendant plus de 30 jours au premier trimestre 2025. Des délais de paiement prolongés ont convaincu certains titulaires de marchés de ne pas soumettre d'offres, réduisant le nombre de candidats et aggravant les pénuries, notamment dans les zones rurales où les majorations de détail atteignent 80 %. Les ruptures de stock perturbent le comportement de prescription, érodent l'observance et accentuent les inégalités régionales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe thérapeutique : les biosimilaires reconfigurent l'économie de l'insuline
Les insulines représentaient 55,55 % du chiffre d'affaires de 2025, portées par des analogues basaux tels que la glargine et le dégludec qui dominent les formulaires de l'IMSS et de l'ISSSTE. Les injectables non insuliniques, principalement les agonistes des récepteurs GLP-1, affichent la prévision de TCAC la plus rapide à 4,15 % jusqu'en 2031, reflétant l'approbation multispécialisée pour la protection cardiovasculaire. Les agents basaux ont représenté 62 % des ventes d'insuline en 2025 ; les produits bolus ont contribué à hauteur de 23 %, tandis que les insulines humaines ont représenté les 15 % restants, principalement dans les cliniques rurales qui privilégient les flacons stables à température ambiante. Le volume d'appel d'offres de 38 % de la glargine biosimilaire en 2025 a généré 420 millions MXN d'économies et a directement réduit la taille du marché des médicaments contre le diabète au Mexique pour l'insuline basale tout en augmentant le débit unitaire. Les groupes de patients ont néanmoins signalé des lacunes en matière de conseil qui ont causé des erreurs de titration de dose après des substitutions obligatoires, illustrant les obstacles persistants à l'observance.
La diversification thérapeutique se poursuit avec les inhibiteurs de SGLT-2 qui affichent des données cardioprotectrices solides. Jardiance et Farxiga ont élargi leurs indications après les essais EMPA-REG et DAPA-CKD, incitant les cardiologues et les néphrologues à les co-prescrire avec la metformine, ce qui stimule les revenus des médicaments oraux à un rythme plus rapide que les sulfonylurées. Les injectables combinés comme Xultophy et Ryzodeg restent en dessous de 5 % des patients traités à l'insuline en raison d'un remboursement limité, mais ils annoncent un avenir où les schémas thérapeutiques simplifiés sous-tendent la différenciation du marché au sein du marché des médicaments contre le diabète au Mexique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par voie d'administration : les formulations orales gagnent du terrain
L'administration sous-cutanée a conservé une part de 69,53 % en 2025, ancrée par les stylos à insuline et les stylos GLP-1 qui restent indispensables pour le contrôle du diabète de type 1 et du diabète de type 2 avancé. Les médicaments oraux devraient se développer à un TCAC de 4,75 %, la voie la plus dynamique, grâce aux indications des inhibiteurs de SGLT-2 qui transcendent la glycémie et au lancement par Novo Nordisk du sémaglutide oral Rybelsus à mi-2024. La fatigue persistante des injections — 42 % des utilisateurs d'insuline manquent au moins trois doses mensuelles — renforce l'intérêt pour les alternatives orales et les technologies de stylos connectés qui répondent aux défaillances d'observance.
L'empagliflozine a réduit les hospitalisations pour insuffisance cardiaque de 25 % dans l'étude EMPEROR-Reduced, consolidant son rôle même lorsque le taux d'HbA1c est inférieur à la cible. La réduction de 39 % de la progression de la maladie rénale par la dapagliflozine dans l'étude DAPA-CKD pousse davantage l'adoption orale parmi les néphrologues. La part sous-cutanée restera dominante, mais les évolutions progressives vers les comprimés élargiront la portée thérapeutique et renforceront l'autonomie des patients sur le marché des médicaments contre le diabète au Mexique.
Par canal de distribution : les pharmacies en ligne perturbent la distribution traditionnelle
Les chaînes de vente au détail ont conservé 48,63 % des ventes de 2025, soutenues par les conseils des pharmaciens et les remises de fidélité. Les pharmacies en ligne sont sur une trajectoire de TCAC de 5,87 % à mesure que le Cadre de santé numérique légitimise les ordonnances électroniques pour l'insuline et les injectables contrôlés. La hausse des commandes de Prixz provenant de petites municipalités montre que les modèles numériques peuvent combler les lacunes géographiques, bien que l'exécution des commandes par chaîne du froid pour les biologiques soit encore incohérente, créant un avantage concurrentiel en termes de qualité de service pour les acteurs investissant dans des micro-hubs réfrigérés.
Les pharmacies hospitalières, principalement au sein des réseaux de l'IMSS et de l'ISSSTE, ont distribué 35 % du volume en 2025, mais sont confrontées à des ruptures de stock chroniques en raison d'appels d'offres nuls et de plafonds budgétaires. Cette volatilité oriente les patients vers des points de vente au détail où les coûts de l'insuline sont 60 à 80 % plus élevés, encourageant les importateurs parallèles à s'approvisionner en biosimilaires en Amérique centrale avec des marges de 25 à 30 %. À mesure que l'infrastructure numérique mûrit et que l'accès au haut débit rural s'améliore, les pharmacies en ligne sont prêtes à capter des parts des magasins traditionnels, en particulier pour les thérapies orales qui évitent les contraintes de la chaîne du froid, remodelant ainsi le calcul de mise sur le marché dans le marché des médicaments contre le diabète au Mexique.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Les États du nord ont représenté 32 % de la valeur du marché en 2025 malgré le fait qu'ils n'abritent que 18 % de la population, reflétant une prévalence plus élevée du diabète à 21,4 % et une meilleure couverture d'assurance privée parmi les effectifs des maquilas. Mexico et l'Estado de México adjacent ont contribué à hauteur de 28 % des revenus grâce à des réseaux denses de cliniques spécialisées qui stockent les marques GLP-1 et SGLT-2 dans des segments privés payants. Les régions du sud telles qu'Oaxaca, Chiapas et Guerrero n'ont représenté que 12 % de la part en raison d'une densité insuffisante en endocrinologistes, à raison d'un pour 85 000 personnes, et les formulaires publics dépendent encore de la metformine et de l'insuline NPH.
L'essor de la téléprescription commence à combler l'écart. Soixante-huit pour cent des commandes de médicaments contre le diabète de Prixz au premier trimestre 2025 provenaient de villes de moins de 100 000 habitants, confirmant une demande latente là où les pharmacies physiques sont rares. Pourtant, seulement 34 % des expéditions rurales d'insuline respectent les normes de température, soulignant les obstacles logistiques qui freinent l'accès équitable. Les États frontaliers révèlent des fuites transfrontalières ; environ 15 à 20 % des résidents diabétiques achètent de l'insuline aux États-Unis pour garantir un approvisionnement constant et une familiarité avec les marques, détournant environ 45 millions USD annuellement des circuits nationaux. La pénétration des biosimilaires et le commerce électronique licite pourraient progressivement rapatrier ces flux sortants, mais l'assurance qualité et la sécurité des paiements seront déterminantes.
Paysage réglementaire
Au Mexique, les médicaments contre le diabète sont réglementés par la Comision Federal para la Proteccion contra Riesgos Sanitarios (COFEPRIS) en vertu de la Loi générale sur la santé, de ses règlements d'application pour les produits de santé, des normes officielles mexicaines applicables (NOM) et de la Pharmacopée mexicaine. Un changement clé a été la mise en œuvre par COFEPRIS d'une voie réglementaire abrégée, effective à partir du 1er septembre 2025, permettant à certains enregistrements sanitaires de s'appuyer sur des approbations antérieures d'autorités réglementaires de référence reconnues (telles que la FDA, l'EMA, Santé Canada et Swissmedic), ce qui favorise une gestion plus rapide du cycle de vie pour les produits originaux et les produits de suivi.
Pour le maintien des autorisations et de l'approvisionnement, les fabricants et importateurs restent soumis aux exigences de licence et de conformité de la COFEPRIS, y compris les autorisations de fabrication qui doivent être renouvelées tous les cinq ans. La COFEPRIS a également réduit les délais d'approbation des études cliniques à environ 45 jours, réduisant les frictions administratives pour le développement clinique axé sur le diabète et favorisant une génération de preuves locales plus précoce pour un étiquetage différencié et des négociations avec les payeurs.
Paysage concurrentiel
Novo Nordisk, Eli Lilly and Company et Sanofi détenaient un pourcentage significatif des ventes d'insuline en 2025, donnant lieu à un marché modérément concentré malgré la montée en puissance des concurrents biosimilaires. Novo Nordisk s'est engagé à investir 200 millions USD en 2024 pour développer son site de Querétaro, visant à localiser la fabrication de remplissage et de finition pour Ozempic et Rybelsus et à réduire les délais de livraison de 12 semaines à 4 semaines.
Sanofi associe des glucomètres et des bandelettes à Lantus dans les appels d'offres de l'IMSS pour atténuer l'avantage de prix de 30 à 35 % de Basaglar, mais le biosimilaire a tout de même capturé 18 % du volume d'insuline de l'IMSS d'ici décembre 2025. AstraZeneca et Boehringer Ingelheim font conjointement la promotion de Farxiga et Jardiance auprès des cardiologues et des néphrologues, augmentant les prescriptions d'inhibiteurs de SGLT-2 de 34 % en 2024. Les acteurs des pharmacies en ligne tels que Prixz et Farmacias del Ahorro Digital exploitent l'intégration de la télésanté et les réseaux du dernier kilomètre pour capter la croissance à un TCAC de 5,87 % dans la distribution. La technologie est un autre facteur de différenciation : Novo Nordisk a breveté un stylo à insuline connecté en mars 2024, visant à réduire le taux de non-observance de 42 % en envoyant des rappels de doses sur les smartphones.
Leaders du secteur des médicaments contre le diabète au Mexique
Boehringer Ingelheim
Eli Lilly and Company
AstraZeneca plc
Novo Nordisk A/S
Sanofi S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le développement clinique et le renforcement des capacités locales créent des opportunités inexploitées au Mexique au-delà du volume traditionnel piloté par les appels d'offres. En 2026, Boehringer Ingelheim a annoncé une augmentation de 22 % de ses investissements au Mexique, atteignant près de 200 millions de MXN, pour mener 23 études cliniques dans 177 institutions de recherche. Cette montée en puissance renforce le rôle du Mexique comme pôle de développement cardiométabolique et élargit l'environnement pour les réseaux d'investigateurs, les services d'essais cliniques et les voies d'accès précoce aux médicaments innovants contre le diabète.
Du côté de l'approvisionnement, Sanofi a lancé un projet de construction de la première usine de fabrication d'insuline au Mexique, avec transfert de technologie et production locale destinée à approvisionner le système national de santé. Cela contribue à réduire les délais d'importation et à améliorer la continuité dans le secteur public pour les thérapies à base d'insuline. Par ailleurs, Eli Lilly a annoncé des engagements élargis en matière de recherche clinique au Mexique, incluant environ 100 millions USD alloués aux études cliniques en 2025, dont une part substantielle destinée aux programmes cardiométaboliques. Cette annonce renforce l'opportunité de générer davantage de preuves de résultats locales et de contrats différenciés, alors que les payeurs et prestataires accordent une priorité croissante aux bénéfices cardiovasculaires et rénaux dans la prise en charge du diabète.
Développements récents du secteur
- Mai 2026 : Daewoong Pharmaceuticals annonce l'approbation de mise sur le marché par la COFEPRIS d'Envlo (énavogliflozine) pour le diabète de type 2 au Mexique. Ce lancement élargit l'accès aux thérapies SGLT-2 sur le marché mexicain et ajoute des options de traitement pour les patients. Cette approbation renforce l'entrée de Daewoong dans la classe des SGLT-2 au Mexique.
- Mai 2026 : Boehringer Ingelheim a annoncé une augmentation de 22 % de ses investissements pour 2026 au Mexique, totalisant 200 millions de MXN, pour mener 23 études cliniques dans 177 institutions. Ce programme élargi accroît l'activité d'essais cliniques et renforce la présence locale en R&D. Cela indique un intérêt accru pour le Mexique comme pôle de développement clinique pour les thérapies contre le diabète.
- Janvier 2026 : Hanmi Pharmaceutical (en partenariat avec Laboratorios Sanfer) s'est associé à Laboratorios Sanfer pour la distribution de thérapies contre le diabète et l'obésité au Mexique. Cet accord élargit le réseau de distribution des thérapies GLP-1 et SGLT-2 au Mexique. Il renforce les canaux de commercialisation et d'accès locaux pour les nouveaux médicaments contre le diabète.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés au Mexique par les traitements médicamenteux sur prescription contre le diabète utilisés pour gérer le diabète de type 1 et de type 2 dans la pratique clinique courante, exprimés en USD et comptabilisés au point de vente dans le pays.
Exclusions du périmètre : ce dimensionnement n'inclut pas les dispositifs pour diabétiques, les diagnostics, ni les services hospitaliers plus larges qui ne font pas partie des revenus liés aux traitements médicamenteux.
Aperçu de la segmentation
- Par classe thérapeutique
- Insulines
- Insulines basales / à action prolongée
- Lantus (insuline glargine)
- Levemir (insuline détémir)
- Toujeo (insuline glargine)
- Tresiba (insuline dégludec)
- Basaglar (insuline glargine, biosimilaire)
- Insulines bolus / à action rapide
- NovoRapid / Novolog (insuline asparte)
- Humalog (insuline lispro)
- Apidra (insuline glulisine)
- Insulines humaines traditionnelles
- Novolin / Actrapid / Insulatard
- Humulin
- Insuman
- Insulines biosimilaires
- Biosimilaires d'insuline glargine
- Biosimilaires d'insuline humaine
- Insulines basales / à action prolongée
- Médicaments antidiabétiques oraux
- Biguanides
- Inhibiteurs de l'alpha-glucosidase
- Agonistes des récepteurs dopaminergiques D2
- Inhibiteurs de SGLT-2
- Canagliflozine (Invokana)
- Empagliflozine (Jardiance)
- Dapagliflozine (Farxiga/Forxiga)
- Ipragliflozine (Suglat)
- Inhibiteurs de DPP-4
- Sitagliptine (Januvia)
- Saxagliptine (Onglyza)
- Linagliptine (Tradjenta)
- Alogliptine (Nesina/Vipidia)
- Vildagliptine (Galvus)
- Sulfonylurées
- Méglitinides
- Injectables non insuliniques
- Agonistes des récepteurs GLP-1
- Victoza (liraglutide)
- Byetta (exénatide)
- Bydureon (exénatide ER)
- Trulicity (dulaglutide)
- Lyxumia (lixisénatide)
- Analogue de l'amyline
- Agonistes des récepteurs GLP-1
- Médicaments combinés
- Associations d'insulines
- NovoMix (insuline asparte biphasique)
- Ryzodeg (insuline dégludec + asparte)
- Xultophy (insuline dégludec + liraglutide)
- Associations orales
- Associations d'insulines
- Insulines
- Par voie d'administration
- Orale
- Sous-cutanée
- Intraveineuse
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la population diabétique traitée et de la répartition des traitements au Mexique, avant l'application de toute hypothèse de prix ou de croissance. Nous nous appuyons sur des signaux épidémiologiques publics et des indicateurs du système de santé pour ancrer la demande, tels que les indicateurs nationaux de la Fédération internationale du diabète, les statistiques de santé de l'OCDE et des revues à comité de lecture sur la prévalence du diabète et les schémas de traitement.
Pour ancrer la dynamique des prix et de l'accès, nous examinons également des sources telles que les publications du Ministère de la Santé du Mexique, les mises à jour réglementaires de la COFEPRIS, et les communications relatives aux achats ou au remboursement émanant des institutions de santé publique lorsqu'elles sont disponibles. Celles-ci sont associées aux dépôts d'entreprises et aux présentations aux investisseurs pour le contexte au niveau des produits, ainsi qu'à un abonnement payant utilisé pour les données financières des entreprises, la recherche de brevets et la validation des actualités. Les sources mentionnées ici sont uniquement illustratives, et de nombreux autres documents publics et jeux de données ont été utilisés pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Les échanges primaires servent à vérifier la cohérence des hypothèses documentaires concernant le changement de traitement, la répartition entre canaux publics et privés, et la manière dont les nouvelles classes de médicaments sont utilisées dans les parcours de prescription réels. Nous interrogeons un éventail de parties prenantes telles que des cliniciens, des pharmaciens hospitaliers et de détail, des distributeurs et des interlocuteurs côté payeurs dans les principales régions du Mexique, afin que les écarts de disponibilité, le calendrier des appels d'offres et la pression sur les prix puissent être reflétés dans le modèle final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 36 % | Directions générales : 14 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs plus petits : 16 % | Responsables : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'une reconstruction descendante du bassin de demande, qui commence par la population diagnostiquée et traitée, ensuite répartie par type de traitement et ajustée en fonction de l'adhésion et de l'accès aux soins publics et privés. Une fois cette structure stabilisée, nous la corroborons avec des vérifications ascendantes sélectives, comme le prix par mois de traitement échantillonné multiplié par les volumes de patients estimés par canal, suivies de vérifications au niveau des canaux de distribution et de pharmacie lorsqu'un écart semble trop important.
Les intrants clés qui font évoluer le modèle incluent la part de patients traités, la répartition entre insuline et traitements oraux ou injectables non insuliniques, le rythme d'adoption des nouvelles classes, l'accès au formulaire dans les cycles d'achats publics, et les fourchettes de prix observées selon la voie d'administration. Les prévisions sont réalisées via une analyse de scénarios appuyée par un lissage des tendances, où le scénario de base reflète les attentes des personnes interrogées concernant l'expansion de la couverture, le calendrier des appels d'offres et l'adoption au niveau des classes thérapeutiques, plutôt qu'une simple hypothèse de croissance linéaire. Lorsque des informations publiques sont limitées pour une classe de médicaments, les éléments manquants sont traités à l'aide de prix de substitution prudents et de fourchettes d'utilisation, qui sont ensuite affinées grâce aux retours d'entretiens.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les évolutions de la répartition des traitements, les schémas d'activité en matière d'achats, et tout changement de prix visible pouvant influer sur les revenus même si le nombre de patients reste stable. Nous effectuons des vérifications de variance entre les classes de médicaments et les canaux, puis les anomalies sont examinées par un autre analyste avant validation finale, afin qu'une seule hypothèse ne fausse pas l'ensemble.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements majeurs de politique, de prix ou d'accès modifient sensiblement les hypothèses de demande. Avant la livraison, nous effectuons une dernière vérification pour confirmer que les publications les plus récentes et les notes d'entretien ont été prises en compte, afin que les clients reçoivent une vision actualisée.
Comparaison de la taille du marché mexicain des médicaments contre le diabète établie par Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent varier car le point de mesure et le calendrier ne sont pas toujours alignés, ce qui crée des totaux de revenus différents même lorsque les mêmes classes de médicaments sont concernées. Les différences proviennent également du fait que les estimations s'appuient principalement sur le nombre de patients, sur la valeur des ventes, ou sur une approche mixte combinant les deux sans réconciliation claire.
Un facteur pratique est la fréquence de mise à jour et le calendrier de conversion des devises, car les prix au Mexique peuvent évoluer avec les cycles d'achats publics et les taux de change, et la logique du prix de vente moyen peut changer rapidement lorsque l'attribution des appels d'offres redéfinit les volumes. En revérifiant les fourchettes de prix au niveau des classes thérapeutiques et en convertissant en USD selon une fenêtre temporelle cohérente lors de la mise à jour de janvier 2026, Mordor Intelligence réduit les fluctuations pouvant apparaître lorsque des prix de vente moyens anciens ou des taux de change d'années mixtes sont reportés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,18 milliards USD (2026) | |
| Éditeur sectoriel A | 2,15 milliards USD (2022) | Utilise une année de référence plus ancienne et un environnement de prix antérieur, ce qui peut manquer des évolutions ultérieures des canaux et des réajustements de prix post-appels d'offres, et peut appliquer une seule hypothèse de taux de change sur plusieurs années. |
| Éditeur sectoriel B | 5,80 milliards USD (2026) | Semble regrouper les médicaments contre le diabète avec les dispositifs et produits de surveillance, ce qui élargit le périmètre de revenus au-delà des traitements médicamenteux et gonfle les totaux par rapport à une définition limitée aux médicaments. |
L'écart observé dans le tableau s'explique principalement par le calendrier et le périmètre plutôt que par un désaccord sur la charge du diabète au Mexique. Lorsque les éléments comptabilisés se limitent aux revenus des traitements médicamenteux et que la conversion en USD ainsi que les prix de vente moyens par classe sont alignés sur la même fenêtre de mise à jour, le chiffre final devient plus facile à retracer, vérifier et reproduire.


Questions clés traitées dans le rapport
Quelle est la valeur prévisionnelle du marché des médicaments contre le diabète au Mexique d'ici 2031 ?
Le marché devrait atteindre 2,57 milliards USD d'ici 2031.
Quelle classe thérapeutique connaît la croissance la plus rapide au Mexique ?
Les agonistes des récepteurs GLP-1 progressent à un TCAC de 4,15 % jusqu'en 2031.
Quelle est l'importance des insulines biosimilaires dans les appels d'offres publics ?
La glargine biosimilaire a capturé 38 % du volume d'insuline basale dans les appels d'offres de l'IMSS en 2025.
Pourquoi les pharmacies en ligne gagnent-elles du terrain ?
Les règles de téléprescription finalisées en 2024 permettent les ordonnances électroniques d'insuline, permettant aux pharmacies en ligne d'atteindre rapidement les patients ruraux.
Quelle région du Mexique dépense le plus en médicaments contre le diabète ?
Les États du nord représentent 32 % des dépenses nationales en raison d'une prévalence plus élevée et d'une meilleure couverture d'assurance privée.
Qu'est-ce qui limite l'accès public aux thérapies innovantes à base d'agonistes des récepteurs GLP-1 ?
Les prix élevés et les plafonds budgétaires signifient que seulement 12 % du budget public des médicaments couvrait les produits GLP-1 en 2025.
Dernière mise à jour de la page le:



