
Taille et part du marché espagnol des médicaments contre le diabète
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.26 Milliards de dollars |
| Taille du Marché (2027) | 1.31 Milliards de dollars |
| Taille du Marché (2032) | 1.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.20 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché espagnol des médicaments contre le diabète par Mordor Intelligence
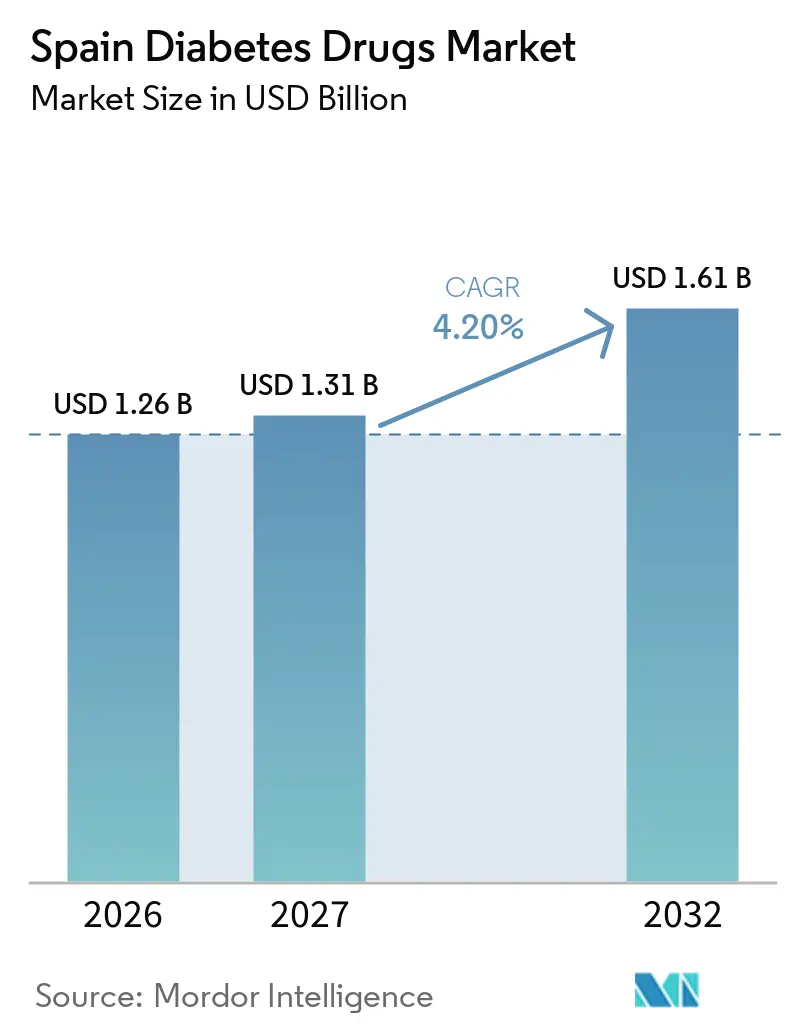
La taille du marché des médicaments contre le diabète en Espagne devrait augmenter de 1,26 milliard USD en 2026 à 1,31 milliard USD en 2027 et atteindre 1,61 milliard USD d'ici 2032, avec un CAGR de 4,20 % sur la période 2027-2032.
Selon l'OMS, 102 258 825 doses de vaccination avaient été administrées au 25 juin 2022. Indépendamment des antécédents de diabète, l'hyperglycémie à l'admission est un prédicteur significatif de la mortalité toutes causes confondues chez les patients atteints de COVID-19 qui ne sont pas gravement malades. L'Espagne a été l'un des pays les plus touchés par l'épidémie de COVID-19 en 2020. Pour contenir la propagation en raison de la hausse des cas, un confinement national strict a été instauré du 14 mars 2020 au 21 juin 2020. Le 25 octobre, le gouvernement a déclaré l'état d'urgence en réponse à la reprise des cas après une période de près de quatre mois durant laquelle certaines restrictions avaient été assouplies. Cela comprenait des mesures de confinement partiel avec des restrictions de mobilité, qui devaient durer jusqu'au 9 mai 2021. La pandémie de COVID-19 en Espagne a poussé le gouvernement à mettre en œuvre de nouvelles législations et restrictions dans le but d'enrayer la propagation du virus. Le confinement s'est avéré être une approche efficace pour réduire le risque d'infection. En conséquence des raisons susmentionnées, l'expansion du marché étudié en Espagne est prévue.
Les médicaments à base d'insuline demeurent un pilier de la prise en charge du diabète, en particulier pour les patients atteints de diabète de type 1, qui nécessitent une thérapie de remplacement insulinique à vie, et pour les personnes atteintes de diabète de type 2 avancé dont la glycémie ne peut pas être adéquatement contrôlée par les seuls médicaments oraux et modifications du mode de vie. Le segment de l'insuline représente une part significative du marché des médicaments contre le diabète, soutenu par la croissance de la population diabétique et le besoin croissant d'une gestion glycémique à long terme. Par ailleurs, le marché se caractérise par la présence d'un nombre limité de grands fabricants, notamment Novo Nordisk, Sanofi et Eli Lilly, qui se font concurrence par le développement de formulations d'insuline avancées, l'élargissement de leurs portefeuilles de produits et des initiatives stratégiques visant à améliorer l'efficacité des traitements, la commodité pour les patients et les résultats en matière de diabète.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché espagnol des médicaments contre le diabète
Les antidiabétiques oraux détiennent la part de marché la plus élevée pour l'année en cours.
Le segment des antidiabétiques oraux devrait croître à un CAGR supérieur à 5,7 % au cours de la période de prévision. Les patients atteints de diabète de type 1 (DT1) doivent maintenir des conditions de vie saines, qui dépendent des traits de personnalité d'un individu, de ses interactions sociales, de sa situation socioéconomique et de ses facteurs environnementaux. Il a été démontré que la surveillance continue du glucose (SCG) combinée à des injections quotidiennes multiples (IQM) réduit les hypoglycémies non sévères et sévères chez les personnes atteintes de DT1 sujettes à cet effet secondaire. Les patients atteints de DT1 présentant un risque élevé d'hypoglycémie pourraient utiliser la surveillance continue du glucose en mode autonome pour réguler leur glycémie, même dans les conditions de vie difficiles imposées par le confinement draconien lié à la crise de la pandémie de COVID-19. La période de confinement a été associée à une légère amélioration des indicateurs glucométriques, notamment ceux liés à l'exposition au glucose, ce qui a conduit à des initiatives visant à alléger la charge.
Bien que l'amélioration de la gestion glycémique soit reconnue depuis des décennies pour réduire la fréquence des complications microvasculaires, les données empiriques portant sur les conséquences macrovasculaires et la mortalité ont été absentes jusqu'à récemment. Certains médicaments antidiabétiques ont même soulevé des préoccupations quant à leur innocuité cardiovasculaire. Par ailleurs, les résultats d'essais comparant un contrôle rigoureux (HbA1c 6,5 %) à un traitement standard chez des patients atteints de DM2 et présentant un risque cardiovasculaire élevé ont remis en question la sécurité de la première méthode, ainsi que des médicaments hypoglycémiants en général, dans le DM2.
Bien que l'amélioration de la gestion glycémique soit reconnue depuis des décennies pour réduire la fréquence des complications microvasculaires, les données empiriques portant sur les conséquences macrovasculaires et la mortalité ont été absentes jusqu'à récemment. Certains médicaments antidiabétiques ont même soulevé des préoccupations quant à leur innocuité cardiovasculaire. Par ailleurs, les résultats d'essais comparant un contrôle rigoureux à un traitement standard chez des patients atteints de DM2 et présentant un risque cardiovasculaire élevé ont remis en question la sécurité de la première méthode, ainsi que des médicaments hypoglycémiants en général, dans le DM2.
Grâce à l'encouragement du gouvernement espagnol, l'utilisation des dispositifs de gestion a augmenté au cours de la période de prévision.
La prévalence croissante du diabète en Espagne stimule le marché national des dispositifs pour le diabète
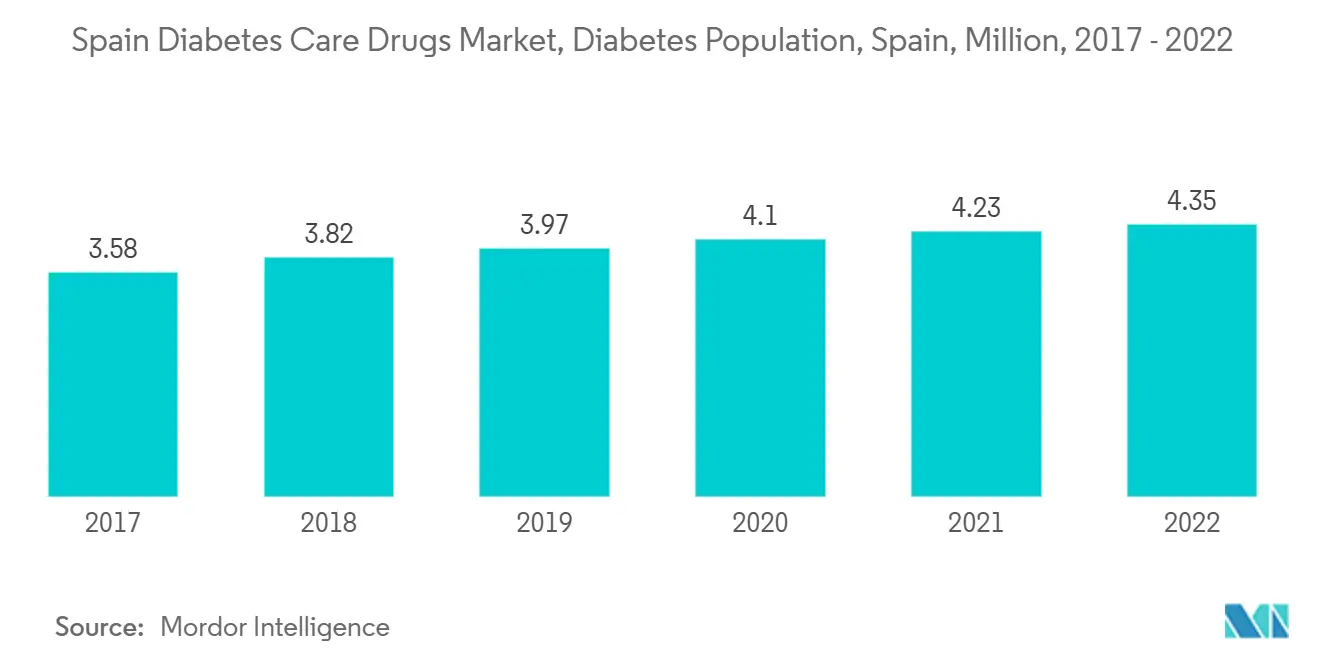
En Espagne, la population diabétique devrait augmenter de plus de 2,5 % au cours de la période de prévision.
Selon le rapport IDF 2021, la prévalence du diabète en Espagne a atteint 14,8 %, soit un adulte sur sept, le deuxième taux le plus élevé en Europe. De plus, les dépenses de santé liées au diabète en Espagne ont atteint 15,5 milliards USD. Près de 30,3 % des personnes vivant avec le diabète en Espagne n'étaient pas diagnostiquées.
Selon la Sociedad Española de Diabetes (SED), l'éducation thérapeutique dans le diabète est passée d'une nécessité à une priorité et une urgence. L'augmentation inexorable des cas et l'apparition de développements importants dans le contrôle et la gestion de la maladie exigent, plus que jamais, des efforts de formation accompagnés de mesures d'équité indispensables pour faciliter l'accès de toutes les personnes atteintes de diabète à ces nouvelles ressources. La SED reconnaît également les progrès importants réalisés dans l'approche du diabète, notamment grâce aux avancées technologiques. Par exemple, le financement des systèmes Flash pour les personnes atteintes de diabète de type 2 sous traitement par un schéma insulinique basal-bolus a été approuvé.
Le Système National de Santé espagnol a joué un rôle important dans le soutien à l'accès aux thérapies à base d'insuline et aux médicaments antidiabétiques dans le cadre de son système de santé publique. L'accent croissant mis sur l'obtention d'un meilleur contrôle glycémique et la réduction des complications liées au diabète a encouragé l'adoption de formulations d'insuline modernes et de thérapies hypoglycémiantes innovantes dans tout le pays. Alors que les prestataires de soins de santé se concentrent de plus en plus sur des approches thérapeutiques individualisées et une prise en charge précoce de la maladie, la demande d'insuline et d'autres médicaments contre le diabète devrait rester soutenue, soutenant ainsi la croissance du marché des médicaments contre le diabète en Espagne au cours de la période de prévision.
Ainsi, en raison des facteurs susmentionnés, il est prévu que cela stimule la croissance du marché au cours de la période de prévision.
Paysage concurrentiel
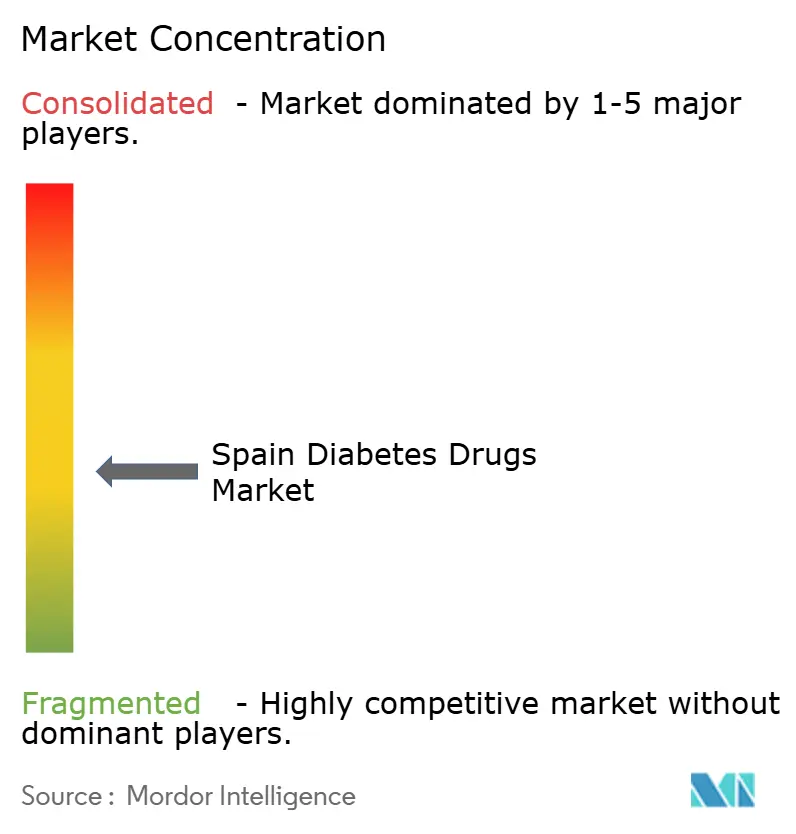
Le marché des médicaments contre le diabète est modérément fragmenté, avec quelques acteurs importants et des acteurs génériques. Les marchés de l'insuline et des médicaments SGLT-2 sont dominés par quelques grands acteurs, tels que Novo-Nordisk, Sanofi, AstraZeneca et Bristol-Myers Squibb. Le marché des médicaments oraux tels que les sulfonylurées et les méglitinides comprend davantage d'acteurs génériques. L'intensité de la concurrence entre les acteurs est élevée, chaque acteur s'efforçant de développer de nouveaux médicaments et de les proposer à des prix compétitifs. En outre, afin d'accroître leurs parts de marché, les acteurs se tournent vers de nouveaux marchés, notamment les économies émergentes où la demande est très supérieure à l'offre.
Leaders du secteur des médicaments contre le diabète en Espagne
-
Eli Lilly
-
Boehringer Ingelheim
-
Astrazeneca
-
Sanofi
-
Novo Nordisk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Opportunités de marché et perspectives d'avenir
Le poids du diabète en Espagne et l'écart de diagnostic continuent d'élargir le bassin adressable pour les traitements médicamenteux. Les rapports 2021 de l'IDF montrent que la prévalence du diabète en Espagne s'élève à 14,8 %, avec environ 30,3 % des personnes atteintes de diabète non diagnostiquées. Cette combinaison favorise une détection plus précoce ainsi qu'une initiation et une intensification rapides des traitements antidiabétiques oraux, de l'insuline et des schémas combinés.
La modernisation de la prestation des soins et les capacités d'approvisionnement local façonnent également des parcours plus cohérents pour l'accès aux traitements et le suivi. Des initiatives régionales, notamment le modèle de livraison à domicile de la Communauté valencienne pour les capteurs de glucose et les consommables (environ 27 000 patients) et le premier hôpital de jour dédié au diabète à Murcie, témoignent d'un investissement dans une prise en charge intégrée et multidisciplinaire. Du côté de la fabrication, l'Espagne est utilisée pour la préparation de l'approvisionnement en médicaments métaboliques, Eli Lilly préparant son usine d'Alcobendas (Madrid) pour la production finale et le conditionnement d'un traitement oral de l'obésité (orforglipron), tandis que Novo Nordisk poursuit des partenariats de fabrication, notamment la production de seringues préremplies avec Rovi. Ces actions, associées aux mesures de tarification sur les médicaments à base de sémaglutide au début de 2026 dans le cadre du système de santé national, sont pertinentes pour comprendre comment les portefeuilles liés au diabète peuvent évoluer face aux pressions sur l'accessibilité financière.
Développements récents du secteur
- Mai 2026 : Novo Nordisk a annoncé une augmentation de 77,6 % de ses investissements en R&D en Espagne pour 2025, axée sur la recherche sur l'obésité et les maladies cardiovasculaires. Cette hausse renforce le rôle de l'Espagne dans le développement de thérapies de nouvelle génération contre le diabète et l'obésité. Elle indique également une intensification de l'activité de développement local.
- Mars 2026 : Novo Nordisk a annoncé une baisse de prix pour les médicaments à base de sémaglutide destinés au diabète de type 2 et à l'obésité en Espagne, à compter du 1er février et du 1er mars 2026. Ces ajustements tarifaires visent à améliorer l'accessibilité pour les patients et la dynamique de remboursement sur le marché espagnol. Cela soutient une utilisation plus large des thérapies GLP-1 en Espagne.
- Février 2026 : L'usine d'Alcobendas à Madrid se prépare pour la production finale et le conditionnement de l'orforglipron, un traitement oral de l'obésité. Cet effort de fabrication renforce la position de l'Espagne comme base de production pour les médicaments de nouvelle génération contre l'obésité et le diabète. Cette augmentation de capacité vise à soutenir la continuité de l'approvisionnement et une éventuelle expansion des exportations régionales.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour ce rapport, le marché couvre les médicaments sur ordonnance utilisés pour gérer le diabète en Espagne, comptabilisés comme la valeur des ventes des thérapies dispensées via la chaîne d'approvisionnement en médicaments du pays au cours d'une année donnée.
Exclusions du périmètre : Nous excluons les dispositifs pour le diabète (tels que les moniteurs de glucose, les capteurs, les bandelettes, les pompes et les stylos) et excluons également les programmes de gestion du poids non médicamenteux et les compléments alimentaires sans ordonnance.
Aperçu de la Segmentation
- Antidiabétiques oraux
- Biguanides
- Metformine
- Inhibiteurs des alpha-glucosidases
- Inhibiteurs des alpha-glucosidases
- Agoniste des récepteurs dopaminergiques D2
- Bromocriptine
- Inhibiteurs du SGLT-2
- Invokana (Canagliflozine)
- Jardiance (Empagliflozine)
- Farxiga/Forxiga (Dapagliflozine)
- Suglat (Ipragliflozine)
- Inhibiteurs de la DPP-4
- Onglyza (Saxagliptine)
- Tradjenta (Linagliptine)
- Vipidia/Nesina (Alogliptine)
- Galvus (Vildagliptine)
- Sulfonylurées
- Sulfonylurées
- Méglitinides
- Méglitinides
- Biguanides
- Médicaments à base d'insuline
- Insulines basales ou à action prolongée
- Lantus (Insuline Glargine)
- Levemir (Insuline Détémir)
- Toujeo (Insuline Glargine)
- Tresiba (Insuline Dégludec)
- Basaglar (Insuline Glargine)
- Insulines en bolus ou à action rapide
- NovoRapid/Novolog (Insuline Asparte)
- Humalog (Insuline Lispro)
- Apidra (Insuline Glulisine)
- Insulines humaines traditionnelles
- Novolin/Actrapid/Insulatard
- Humulin
- Insuman
- Insulines biosimilaires
- Biosimilaires de l'Insuline Glargine
- Biosimilaires de l'Insuline Humaine
- Insulines basales ou à action prolongée
- Médicaments combinés
- Combinaisons d'insuline
- NovoMix (Insuline Asparte Biphasique)
- Ryzodeg (Insuline Dégludec et Insuline Asparte)
- Xultophy (Insuline Dégludec et Liraglutide)
- Combinaisons orales
- Janumet (Sitagliptine et Metformine)
- Combinaisons d'insuline
- Médicaments injectables non insuliniques
- Agonistes des récepteurs du GLP-1
- Victoza (Liraglutide)
- Byetta (Exénatide)
- Bydureon (Exénatide)
- Trulicity (Dulaglutide)
- Lyxumia (Lixisénatide)
- Analogue de l'amyline
- Symlin (Pramlintide)
- Agonistes des récepteurs du GLP-1
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie du bassin de patients traités et du mix thérapeutique réellement utilisé en Espagne, puis par le lien avec les mécanismes de tarification et de remboursement. Nous nous référons aux sources d'infrastructure de santé publique et de médicaments, notamment les publications du Ministère de la Santé espagnol, les statistiques de santé de l'OCDE, la base de données de l'Agence européenne des médicaments et les orientations et indicateurs de l'Organisation mondiale de la Santé.
Ensuite, nous vérifions les signaux de demande et de marché qui aident à convertir l'épidémiologie en valeur et à éviter le double comptage. Les données utiles comprennent les rapports nationaux sur les prescriptions et les remboursements, les avis d'appels d'offres et de marchés publics le cas échéant, les études évaluées par des pairs sur les schémas de traitement du diabète, ainsi que les dépôts d'entreprises ou les présentations aux investisseurs pour l'orientation du mix produits. Pour la tarification et la disponibilité des produits, nous utilisons également des abonnements payants qui suivent les données financières des entreprises, les actualités et les données financières, ainsi que les bases de données de brevets, qui nous aident à identifier le calendrier de lancement et les changements de cycle de vie. Ces exemples ne sont pas exhaustifs, et des sources publiques et payantes supplémentaires ont été examinées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire se concentre sur la confirmation de ce qui change dans les prescriptions et l'accès réels, puis sur le test de robustesse des données du modèle que les sources documentaires ne peuvent pas expliquer entièrement. Nous nous entretenons avec des parties prenantes des circuits hospitaliers et de détail, des experts en pharmacie et en approvisionnement, ainsi que des spécialistes cliniques et des points de vue liés aux payeurs, ce qui nous aide à valider l'adoption au niveau des classes, les changements de traitement et les dynamiques d'accessibilité financière.
Pour éviter de trop dépendre d'un seul point de vue, les données sont vérifiées auprès de différentes tailles d'organisations et de fonctions, puis réconciliées avec le bassin de patients modélisé et les tendances de prix observées.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 14 % | Managers : 49 % |
Dimensionnement et Prévision du Marché
La taille du marché est construite selon une approche descendante où la prévalence du diabète, le diagnostic et les taux de traitement sont traduits en demande thérapeutique, puis valorisés à l'aide d'une logique de prix nets pertinente pour l'Espagne. Nous recoupons les résultats avec des approximations ascendantes sélectives, telles que des volumes de classes échantillonnés multipliés par les prix de vente moyens, ainsi que des vérifications de bon sens auprès des distributeurs et des circuits, pour confirmer que les totaux ne s'éloignent pas du comportement réel de dispensation.
Les données clés qui influencent le modèle comprennent la part des patients de type 2 sous traitement médicamenteux, la répartition entre l'insuline, les agents oraux et les injectables non insuliniques, le rythme de transition vers les nouvelles classes, la dose quotidienne moyenne et les schémas d'observance, ainsi que les mouvements de prix induits par le remboursement (y compris la tarification de référence et les effets des appels d'offres le cas échéant). Lorsqu'une donnée au niveau du produit est manquante, nous comblons les lacunes en utilisant des substituts thérapeutiques proches, le calendrier du cycle de vie et les moyennes de classe validées, puis nous revérifions les volumes implicites par rapport au bassin de patients traités.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par des modèles de tendances courtes sur les principaux facteurs, car les changements de politique et d'accès peuvent modifier le mix des classes plus rapidement que la seule croissance historique ne le suggérerait. Les hypothèses sur la pénétration des classes, la persistance thérapeutique et la tarification sont affinées grâce aux retours d'experts avant de finaliser la trajectoire annuelle.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont validés par de multiples vérifications qui comparent la valeur modélisée à des signaux indépendants, tels que l'orientation des dépenses publiques, les changements dans le mix des prescriptions, et le calendrier connu des lancements et des pertes d'exclusivité. Si une valeur aberrante apparaît, nous réexaminons la chaîne des facteurs, revérifions les unités et recontactons certains experts lorsque l'écart ne peut pas être expliqué par des informations publiées.
Avant la validation finale, le travail fait l'objet d'une révision analytique par étapes afin que les hypothèses, les calculs et les conversions restent cohérents d'une année à l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des décisions majeures de remboursement ou des changements de sécurité et d'étiquetage au niveau des classes. Juste avant la livraison, une vérification finale est effectuée pour s'assurer que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché des Médicaments contre le Diabète en Espagne selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les médicaments contre le diabète en Espagne peuvent différer même lorsque le sujet semble similaire, car les auteurs ne mesurent pas toujours la même chose. Les différences proviennent généralement du fait que le chiffre reflète la valeur des ventes de médicaments ou les dépenses de remboursement public, que les dispositifs ou les soins plus larges du diabète sont inclus, et de la manière dont la tarification nette et les circuits parallèles sont traités.
Certains chiffres externes décrivent les dépenses globales liées au diabète ou des catégories de soins plus larges, puis les qualifient de chiffres de marché. Dans l'estimation de Mordor Intelligence, seuls les médicaments antidiabétiques sont comptabilisés, et les dépenses en dispositifs et les soins du diabète non médicamenteux sont exclus, avec des hypothèses sur le mix des classes et les prix nets vérifiées par rapport aux signaux de dispensation et d'accès.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 1,26 milliard USD (2025) | |
| Revue Professionnelle A | 2,70 milliards USD (2024) | Ce chiffre reflète les dépenses de prescription financées par les fonds publics pour les médicaments contre le diabète en Espagne, qui peuvent être supérieures à une estimation de marché basée sur la valeur des ventes si elles incluent le débours total remboursé, les marges des pharmacies et une focalisation spécifique sur le circuit de remboursement. |
| Bulletin Sectoriel B | 0,95 milliard USD (2023) | Cette estimation est présentée comme une valeur de marché du diabète plus large liée aux taux de gestion et de traitement de la maladie, de sorte que le périmètre peut mélanger des éléments non médicamenteux ou appliquer une tarification nette et un calendrier de change différents, conduisant à un total médicaments seuls plus faible. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et de mesure, et non par une seule hypothèse de croissance. Lorsque le bassin de patients traités, le mix des classes et la logique de tarification nette sont maintenus cohérents avec la manière dont les médicaments sont dispensés et remboursés en Espagne, la taille du marché qui en résulte devient plus facile à tracer et à reproduire d'une année à l'autre.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché espagnol des médicaments contre le diabète ?
La taille du marché des médicaments contre le diabète en Espagne devrait atteindre 1,31 milliard USD en 2026 et croître à un CAGR de 4,2 % pour atteindre 1,68 milliard USD d'ici 2032.
Quelle est la taille du marché des médicaments contre le diabète en Espagne en 2027 ?
En 2027, la taille du marché des médicaments contre le diabète en Espagne devrait atteindre 1,37 milliard USD.
Qui sont les acteurs clés du marché espagnol des médicaments contre le diabète ?
Eli Lilly, Boehringer Ingelheim, Astrazeneca, Sanofi et Novo Nordisk sont les principales sociétés opérant sur le marché espagnol des médicaments pour la prise en charge du diabète.
Quelles années couvre ce rapport sur le marché espagnol des médicaments contre le diabète, et quelle était la taille du marché en 2025 ?
En 2025, la taille du marché des médicaments contre le diabète en Espagne était estimée à 1,26 milliard USD. Le rapport couvre la taille historique du marché des médicaments contre le diabète en Espagne pour les années : 2021, 2022, 2023, 2024, 2025 et 2026. Le rapport prévoit également la taille du marché des médicaments contre le diabète en Espagne pour les années : 2027, 2028, 2029, 2030, 2031 et 2032.