
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 1.19 Milliarden US-Dollar |
| Marktgröße (2027) | 1.22 Milliarden US-Dollar |
| Marktgröße (2032) | 1.42 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.00 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des italienischen Marktes für Diabetes-Medikamente von Mordor Intelligence
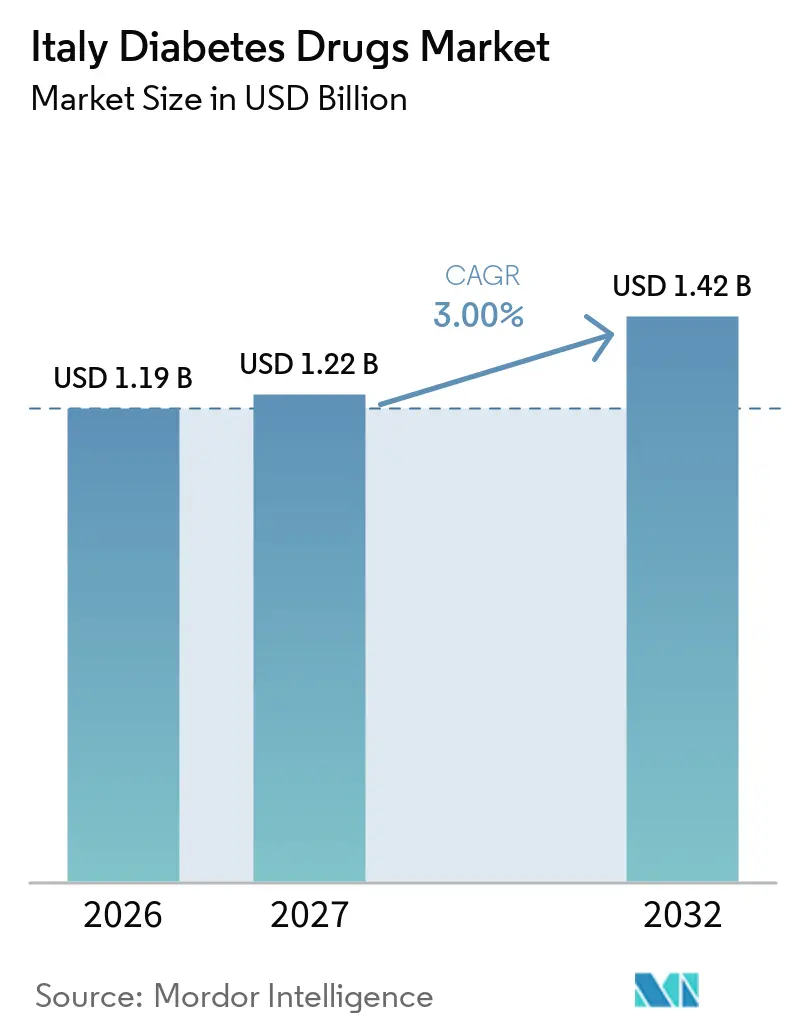
Die Marktgröße des italienischen Marktes für Diabetes-Medikamente wird voraussichtlich von 1,19 Milliarden USD im Jahr 2026 auf 1,22 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,42 Milliarden USD erreichen, mit einer CAGR von 3 % über den Zeitraum 2027–2032.
Menschen mit Diabetes haben im Vergleich zu gesunden Personen ein deutlich höheres Risiko, schwerwiegende Komplikationen zu entwickeln. Die Hersteller von Diabetes-Medikamenten haben während COVID-19 in Zusammenarbeit mit lokalen Behörden dafür gesorgt, dass Diabetespatienten ihre Medikamente erhalten. Novo Nordisk erklärte auf ihrer Website: „Seit Beginn von COVID-19 ist unser Engagement gegenüber Patienten, unseren Mitarbeitern und den Gemeinschaften, in denen wir tätig sind, unverändert geblieben. Wir versorgen weiterhin Menschen, die mit Diabetes und anderen schweren chronischen Erkrankungen leben, mit unseren Medikamenten und Geräten, schützen die Gesundheit unserer Mitarbeiter und ergreifen Maßnahmen zur Unterstützung von Ärzten und Pflegepersonal bei ihrer Arbeit zur Bekämpfung von COVID-19.”
Italiens universelles Gesundheitssystem spielt eine bedeutende Rolle bei der Unterstützung der Diabetesdiagnose, -behandlung und des langfristigen Krankheitsmanagements. Nationale und regionale Diabetesversorgungsprogramme legen den Schwerpunkt auf frühzeitige Intervention, kontinuierliche Glukoseüberwachung und verbesserten Zugang zu innovativen Therapien, um die Belastung durch diabetesbedingte Komplikationen zu verringern. Darüber hinaus fördert die Zusammenarbeit zwischen Gesundheitseinrichtungen, Diabetesverbänden und Forschungsorganisationen die Einführung fortschrittlicher Behandlungsansätze und stärkt die Diabetesversorgung im gesamten Land.
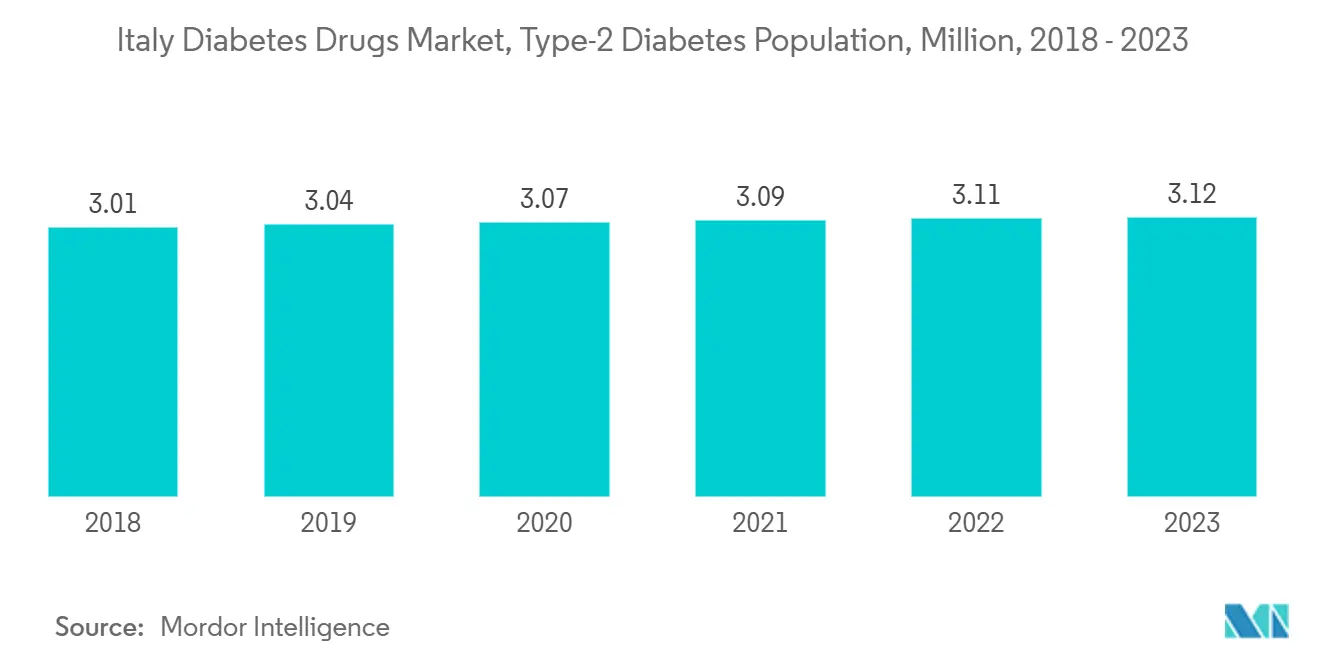
Italien verzeichnete in den letzten Jahren einen alarmierenden Anstieg der Diabetesprävalenz. Patienten mit Diabetes benötigen im Laufe des Tages viele Korrekturen, um einen normalen Blutzuckerspiegel aufrechtzuerhalten, beispielsweise durch orale Antidiabetika oder die Aufnahme zusätzlicher Kohlenhydrate unter Überwachung ihres Blutzuckerspiegels. Die Rate der neu diagnostizierten Typ-1- und Typ-2-Diabetesfälle steigt, hauptsächlich aufgrund von Fettleibigkeit, ungesunder Ernährung und körperlicher Inaktivität. Die rasch zunehmende Inzidenz und Prävalenz von Diabetespatienten sowie die steigenden Gesundheitsausgaben sind Indikatoren für den wachsenden Einsatz von Diabetes-Medikamenten.
Aufgrund der oben genannten Faktoren wird erwartet, dass der untersuchte Markt im Analysezeitraum ein Wachstum verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im italienischen Markt für Diabetes-Medikamente
Orale Antidiabetika werden im Prognosezeitraum voraussichtlich die höchste Wachstumsrate im italienischen Markt für Diabetes-Medikamente verzeichnen
Das Segment der oralen Antidiabetika wird im italienischen Markt für Diabetes-Medikamente im Prognosezeitraum voraussichtlich die höchste CAGR von etwa 3,5 % verzeichnen.
Orale Antidiabetika sind international erhältlich und werden empfohlen, wenn eine Eskalation der Behandlung von Typ-2-Diabetes zusammen mit einer Lebensstilanpassung erforderlich ist. Orale Wirkstoffe sind in der Regel die ersten Medikamente, die bei der Behandlung von Typ-2-Diabetes eingesetzt werden, aufgrund ihrer breiten Wirksamkeit, Sicherheit und Wirkmechanismen.
Das Wachstum des Segments der oralen Antidiabetika in Italien wird durch den breiten Patientenzugang zu Diabetestherapien über das öffentlich finanzierte Gesundheitssystem des Landes unterstützt. Der Nationale Diabetesplan und regionale Gesundheitsprogramme legen den Schwerpunkt auf Frühdiagnose, kontinuierliches Krankheitsmanagement und koordinierte Versorgungspfade, was zu einer anhaltenden Nachfrage nach oralen Medikamenten beiträgt. Darüber hinaus unterstützen die breite Verfügbarkeit erstattungsfähiger Diabetesbehandlungen und das Vorhandensein spezialisierter Diabeteszentren in ganz Italien die Einführung oraler Antidiabetika als wesentlichen Bestandteil des langfristigen Diabetesmanagements.
Der Nationale Gesundheitsdienst Italiens (NHS) gewährleistet eine universelle Versorgung für alle Bürger. Menschen mit Diabetes können alle benötigten Medikamente, Geräte und medizinischen Leistungen ohne Eigenanteil in Anspruch nehmen. Insgesamt verfügt Italien über ein gut ausgebautes System der Diabetesversorgung mit zahlreichen Diabeteszentren im ganzen Land und kostenloser Behandlung am Versorgungsort. Das italienische Gesundheitssystem ist stark dezentralisiert, wobei die meisten administrativen und organisatorischen Befugnisse bei den Regionen liegen. Der Nationale Diabetesplan legt Prioritäten fest und gibt Leitlinien zur Verbesserung der Qualität der Diabetesversorgung mit patientenzentriertem Fokus vor.
Aufgrund der oben genannten Faktoren wird der Markt voraussichtlich weiter wachsen.

Das Segment der Glucagon-ähnlichen Peptid-1-Rezeptoragonisten hält den höchsten Marktanteil im italienischen Markt für Diabetes-Medikamente im laufenden Jahr
Das Segment der Glucagon-ähnlichen Peptid-1-Rezeptoragonisten hält den höchsten Marktanteil von etwa 22 % im italienischen Markt für Diabetes-Medikamente im laufenden Jahr.
Glucagon-ähnliche Peptid-1-Rezeptoragonisten (GLP-1-RAs) sind eine Klasse von Medikamenten zur Behandlung von Typ-2-Diabetes, und einige Medikamente sind auch zur Behandlung von Fettleibigkeit zugelassen. Einer der Vorteile dieser Medikamentenklasse gegenüber älteren Insulinsekretagoga, wie Sulfonylharnstoffen oder Meglitiniden, besteht darin, dass sie ein geringeres Risiko einer Hypoglykämie aufweisen. Neben ihrer Bedeutung als blutzuckersenkende Wirkstoffe besitzen GLP-1-RAs bedeutende entzündungshemmende und lungenschützende Wirkungen sowie einen günstigen Einfluss auf die Zusammensetzung der Darmmikroben.
Das italienische Recht regelt die klinische Versorgung von Menschen mit Diabetes und schafft einen Rahmen, der medizinische Organisationen, Präventionsprogramme, Personalschulungen und rechtlichen Schutz umfasst. Das Nationale Gesundheitsprogramm ist in wesentliche Versorgungsebenen gegliedert, die in den verschiedenen Regionen unterschiedlich definiert werden können. Das Nationale Gesundheitsprogramm ist in LEAs (wesentliche Versorgungsebenen) gegliedert. LEAs definieren alle medizinischen Versorgungsmodalitäten, die der Nationale Gesundheitsdienst den Bürgern anbietet, mit oder ohne Eigenbeteiligung, basierend auf dem Einkommen des Patienten.
Diabetes ist ein bedeutendes Gesundheitsproblem und eine der größten Herausforderungen für Gesundheitssysteme in ganz Italien. Die wachsende Inzidenz, Prävalenz und der progressive Charakter der Erkrankung haben die Entwicklung neuer Medikamente gefördert, um zusätzliche Behandlungsoptionen für Diabetespatienten bereitzustellen. Die Einführung vieler neuer Produkte, zunehmende internationale Forschungskooperationen im Bereich des technologischen Fortschritts und ein wachsendes Bewusstsein für Diabetes in der Bevölkerung sind einige der Marktchancen für die Akteure im italienischen Markt für Diabetes-Medikamente.
Wettbewerbslandschaft
Marktkonzentration
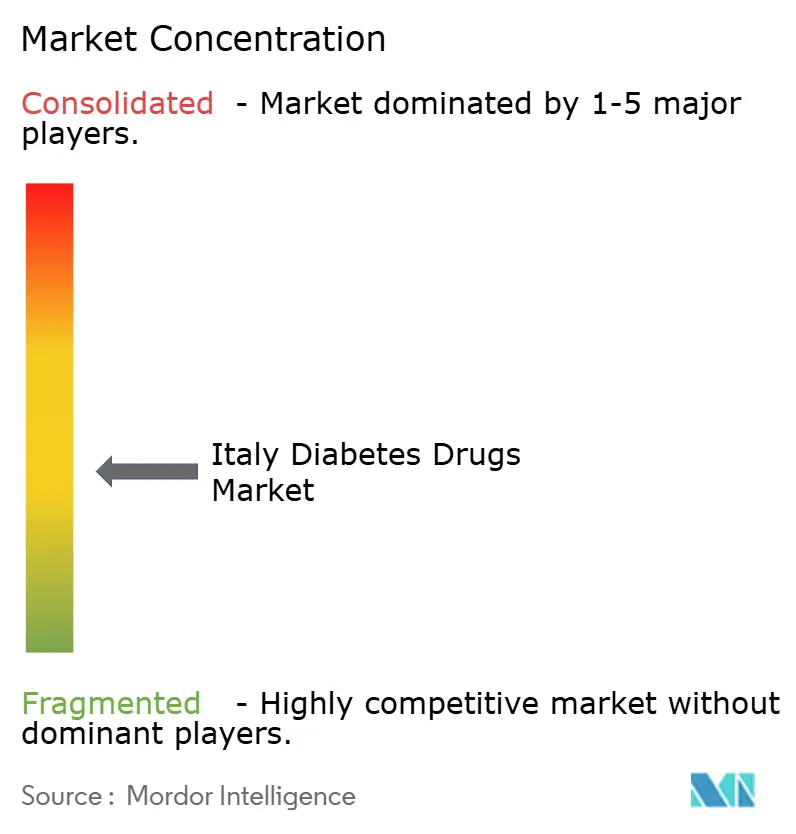
Der italienische Markt für Diabetes-Medikamente ist mäßig fragmentiert, wobei bedeutende Hersteller wie Eli Lilly, Sanofi, Novo Nordisk, AstraZeneca und andere Generikahersteller in der Region präsent sind. Ein Großteil des Marktes wird von Herstellern gehalten, die gleichzeitig strategiebasierte Fusionen und Übernahmen durchführen und kontinuierlich in den Markt eintreten, um neue Einnahmequellen zu erschließen und bestehende zu stärken.
Marktführer in der Diabetes-Medikamente-Branche in Italien
-
Novo Nordisk A/S
-
AstraZeneca
-
Boehringer Ingelheim
-
Sanofi Aventis
-
Eli Lilly and Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Dezember 2023: Boehringer Ingelheim und Eli Lilly haben von der Europäischen Kommission (EK) die Zulassung für Jardiance® (Empagliflozin) 10 mg und 25 mg Tabletten für Kinder ab 10 Jahren zur Behandlung von unzureichend kontrolliertem Typ-2-Diabetes mellitus (T2D) als Ergänzung zu Diät und Bewegung erhalten.
- März 2022: Eli Lilly und Boehringer Ingelheim erhielten von der EU die Zulassung für den Natrium-Glukose-Cotransporter-2-Inhibitor Jardiance (Empagliflozin) zur Behandlung von Herzinsuffizienz.
- Februar 2022: Bayer erhielt in der Europäischen Union die Marktzulassung für Kerendia (Finerenon) zur Behandlung des Verlusts der Nierenfunktion bzw. chronischer Nierenerkrankung bei Erwachsenen mit Typ-2-Diabetes. Das Medikament zielt auch darauf ab, das Risiko von Nierenversagen, Herzinfarkt und Tod aufgrund von Herzerkrankungen zu reduzieren.
Berichtsumfang des italienischen Marktes für Diabetes-Medikamente
Diabetes-Medikamente werden zur Behandlung von Diabetes mellitus eingesetzt, indem sie den Blutzuckerspiegel senken. Der italienische Markt für Diabetes-Medikamente ist in Insulinpräparate, orale Antidiabetika und Kombinationspräparate segmentiert. Der Bericht bietet den Wert (in USD) und das Volumen (in Einheiten) für die oben genannten Segmente.
Insuline
| Basal- oder lang wirkende Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | |
| Toujeo (Insulin Glargin) | |
| Tresiba (Insulin Degludec) | |
| Basaglar (Insulin Glargin) | |
| Bolus- oder schnell wirkende Insuline | NovoRapid/Novolog (Insulin Aspart) |
| Humalog (Insulin Lispro) | |
| Apidra (Insulin Glulisin) | |
| Traditionelle Humaninsuline | Novolin/Actrapid/Insulatard |
| Humulin | |
| Insuman | |
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars |
| Humaninsulin-Biosimilars |
Orale Antidiabetika
| Biguanide | Metformin |
| Alpha-Glucosidase-Inhibitoren | Alpha-Glucosidase-Inhibitoren |
| Dopamin-D2-Rezeptoragonist | Bromocriptin |
| SGLT-2-Inhibitoren | Invokana (Canagliflozin) |
| Jardiance (Empagliflozin) | |
| Farxiga/Forxiga (Dapagliflozin) | |
| Suglat (Ipragliflozin) | |
| DPP-4-Inhibitoren | Onglyza (Saxagliptin) |
| Tradjenta (Linagliptin) | |
| Vipidia/Nesina (Alogliptin) | |
| Galvus (Vildagliptin) | |
| Sulfonylharnstoffe | Sulfonylharnstoffe |
| Meglitinide | Meglitinide |
Nicht-insulinbasierte injizierbare Medikamente
| GLP-1-Rezeptoragonisten | Victoza (Liraglutid) |
| Byetta (Exenatid) | |
| Bydureon (Exenatid) | |
| Trulicity (Dulaglutid) | |
| Lyxumia (Lixisenatid) | |
| Amylin-Analogon | Symlin (Pramlintid) |
Kombinationspräparate
| Insulinkombinationen | NovoMix (Biphasisches Insulin Aspart) |
| Ryzodeg (Insulin Degludec und Insulin Aspart) | |
| Xultophy (Insulin Degludec und Liraglutid) | |
| Orale Kombinationen | Janumet (Sitagliptin und Metformin) |
| Insuline | Basal- oder lang wirkende Insuline | Lantus (Insulin Glargin) |
| Levemir (Insulin Detemir) | ||
| Toujeo (Insulin Glargin) | ||
| Tresiba (Insulin Degludec) | ||
| Basaglar (Insulin Glargin) | ||
| Bolus- oder schnell wirkende Insuline | NovoRapid/Novolog (Insulin Aspart) | |
| Humalog (Insulin Lispro) | ||
| Apidra (Insulin Glulisin) | ||
| Traditionelle Humaninsuline | Novolin/Actrapid/Insulatard | |
| Humulin | ||
| Insuman | ||
| Biosimilar-Insuline | Insulin-Glargin-Biosimilars | |
| Humaninsulin-Biosimilars | ||
| Orale Antidiabetika | Biguanide | Metformin |
| Alpha-Glucosidase-Inhibitoren | Alpha-Glucosidase-Inhibitoren | |
| Dopamin-D2-Rezeptoragonist | Bromocriptin | |
| SGLT-2-Inhibitoren | Invokana (Canagliflozin) | |
| Jardiance (Empagliflozin) | ||
| Farxiga/Forxiga (Dapagliflozin) | ||
| Suglat (Ipragliflozin) | ||
| DPP-4-Inhibitoren | Onglyza (Saxagliptin) | |
| Tradjenta (Linagliptin) | ||
| Vipidia/Nesina (Alogliptin) | ||
| Galvus (Vildagliptin) | ||
| Sulfonylharnstoffe | Sulfonylharnstoffe | |
| Meglitinide | Meglitinide | |
| Nicht-insulinbasierte injizierbare Medikamente | GLP-1-Rezeptoragonisten | Victoza (Liraglutid) |
| Byetta (Exenatid) | ||
| Bydureon (Exenatid) | ||
| Trulicity (Dulaglutid) | ||
| Lyxumia (Lixisenatid) | ||
| Amylin-Analogon | Symlin (Pramlintid) | |
| Kombinationspräparate | Insulinkombinationen | NovoMix (Biphasisches Insulin Aspart) |
| Ryzodeg (Insulin Degludec und Insulin Aspart) | ||
| Xultophy (Insulin Degludec und Liraglutid) | ||
| Orale Kombinationen | Janumet (Sitagliptin und Metformin) | |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der italienische Markt für Diabetes-Medikamente?
Die Marktgröße des italienischen Marktes für Diabetes-Medikamente wird voraussichtlich 1,19 Milliarden USD im Jahr 2026 erreichen und mit einer CAGR von 3 % auf 1,42 Milliarden USD bis 2032 wachsen.
Wie groß ist der italienische Markt für Diabetes-Medikamente im Jahr 2027?
Im Jahr 2027 wird die Marktgröße des italienischen Marktes für Diabetes-Medikamente voraussichtlich 1,22 Milliarden USD erreichen.
Wer sind die wichtigsten Akteure im italienischen Markt für Diabetes-Medikamente?
Novo Nordisk A/S, AstraZeneca, Boehringer Ingelheim, Sanofi Aventis und Eli Lilly and Company sind die wichtigsten Unternehmen, die im italienischen Markt für Diabetes-Medikamente tätig sind.
Welche Jahre deckt dieser Bericht über den italienischen Markt für Diabetes-Medikamente ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Marktgröße des italienischen Marktes für Diabetes-Medikamente auf 1,15 Milliarden USD geschätzt. Der Bericht deckt die historische Marktgröße des italienischen Marktes für Diabetes-Medikamente für die Jahre 2021, 2022, 2023, 2024, 2025 und 2026 ab. Der Bericht prognostiziert außerdem die Marktgröße des italienischen Marktes für Diabetes-Medikamente für die Jahre 2027, 2028, 2029, 2030, 2031 und 2032.