
Taille et part de marché de l'immobilier de bureaux en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
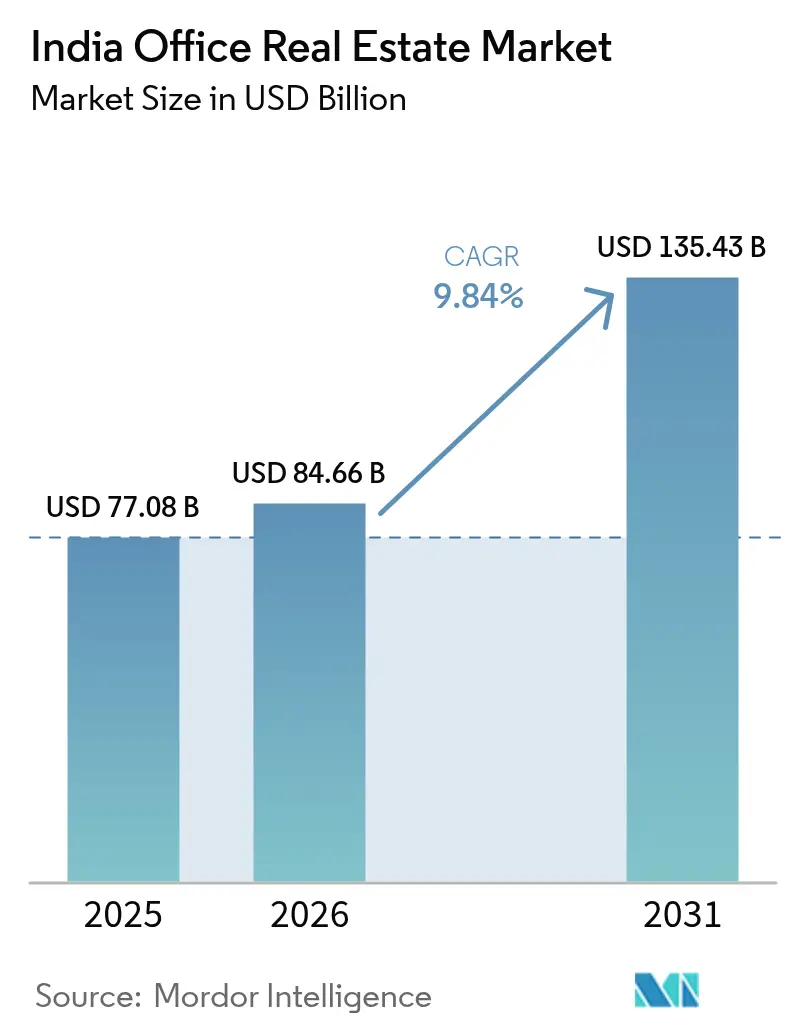
| Taille du marché de l'année de base (2025) | 77.08 Milliards de dollars |
| Taille du Marché (2026) | 84.66 Milliards de dollars |
| Taille du Marché (2031) | 135.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.84 % |
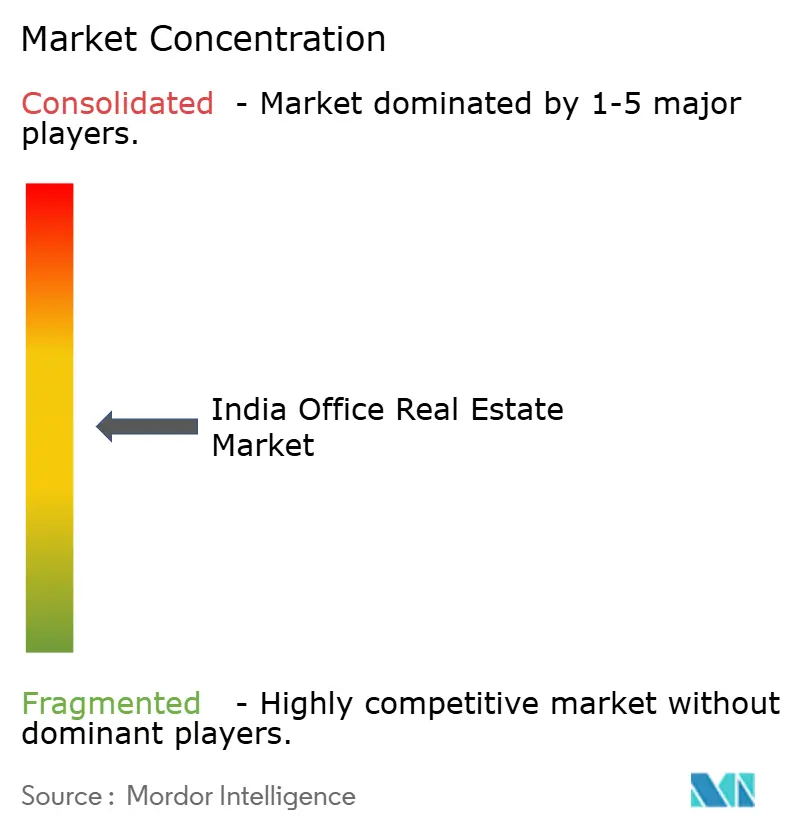
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier de bureaux en Inde par Mordor Intelligence
La taille du marché de l'immobilier de bureaux en Inde en 2026 est estimée à 84,66 milliards USD, en progression par rapport à la valeur de 2025 de 77,08 milliards USD, avec des projections pour 2031 affichant 135,43 milliards USD, croissant à un TCAC de 9,84 % sur la période 2026-2031. La demande soutenue émanant des Centres de capacités mondiales (GCC), une montée en puissance des investissements institutionnels à 8,9 milliards USD en 2024, et des programmes favorables tels que la Mission Villes intelligentes contribuent ensemble à un écosystème qui récompense le développement de Catégorie A et les formats de location flexibles. Les multinationales continuent d'ancrer la croissance en privilégiant des bâtiments certifiés durables et dotés de technologies avancées, alignés sur les objectifs de décarbonisation. Le programme national de corridors du gouvernement et les extensions de métros améliorent la connectivité interurbaine, tandis que la diffusion rapide des plateformes PropTech rationalise la gestion des baux et des actifs.
Principaux enseignements du rapport
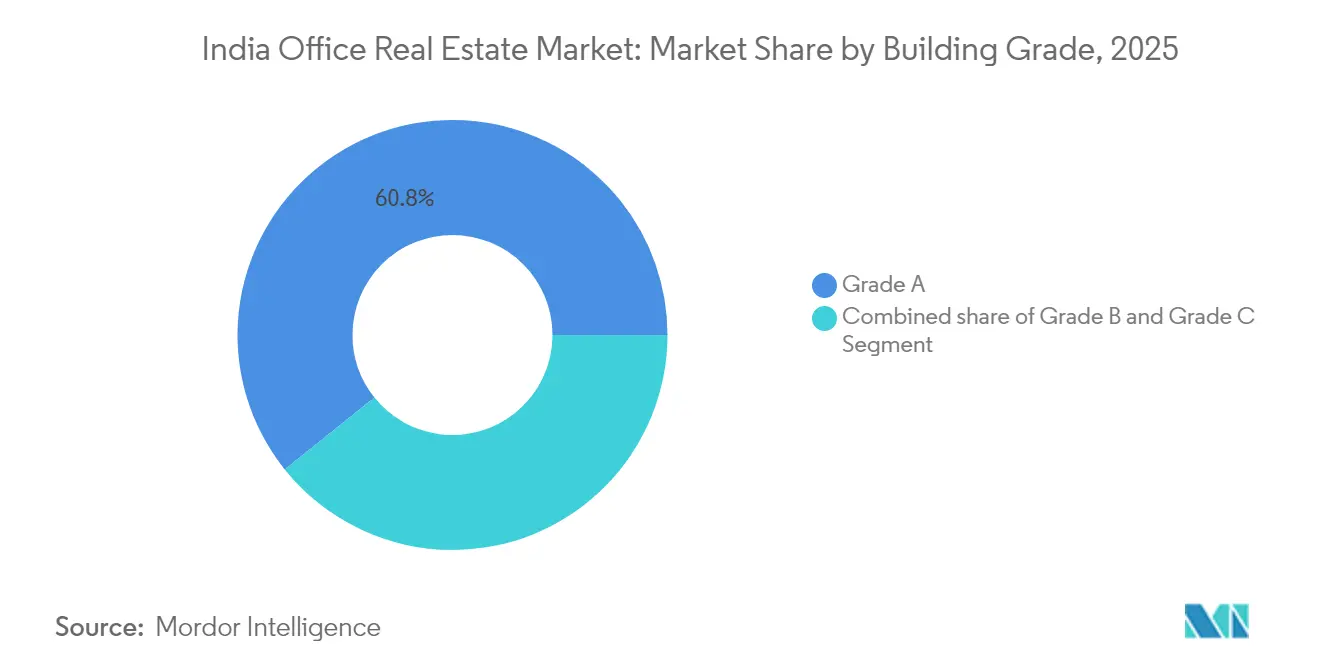
- Par catégorie de bâtiment, le parc de Catégorie A représentait 60,75 % de la part du marché de l'immobilier de bureaux en Inde en 2025 et devrait afficher un TCAC de 10,63 % jusqu'en 2031.
- Par type de transaction, les modèles locatifs détenaient une part de 82,10 % de la taille du marché de l'immobilier de bureaux en Inde en 2025 et devraient progresser à un TCAC de 10,79 % entre 2026 et 2031.
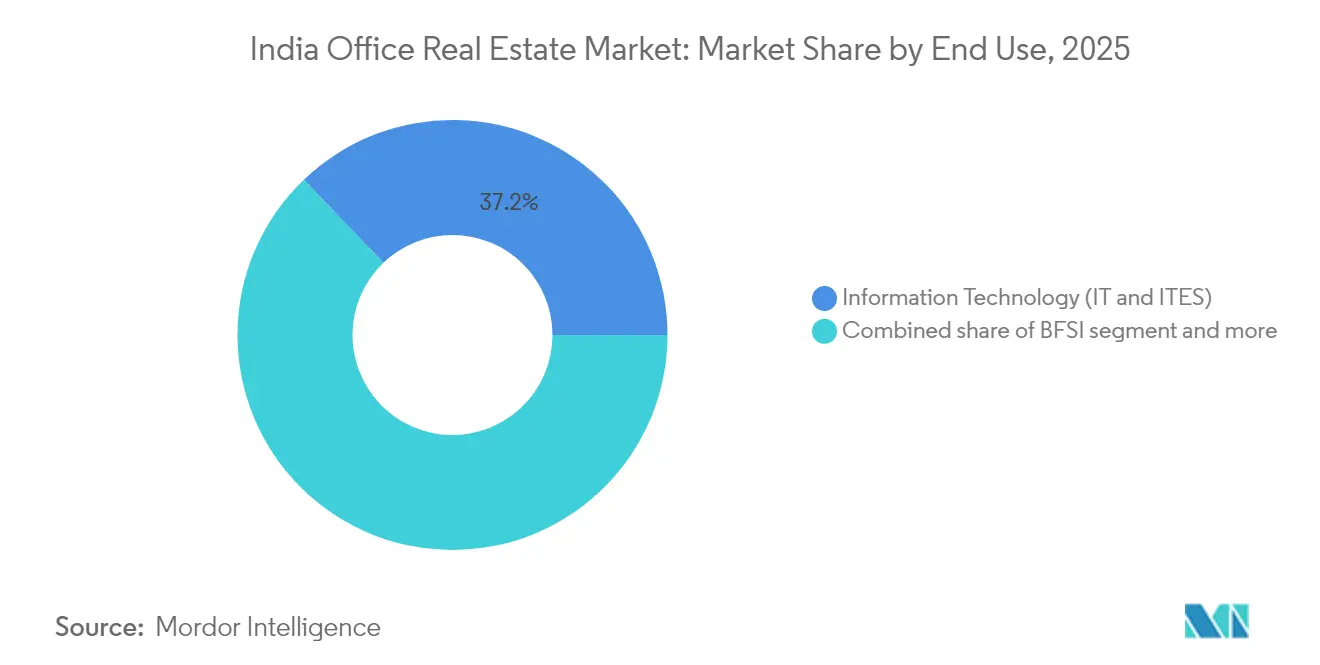
- Par utilisation finale, l'IT/ITeS représentait 37,15 % de la demande en 2025, tandis que le cluster Autres services progresse à un TCAC de 11,01 % jusqu'en 2031.
- Par ville, Bengaluru était en tête avec 22,55 % de l'absorption en 2025 ; Hyderabad est le marché à la croissance la plus rapide, avec un TCAC prévu de 11,41 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'immobilier de bureaux en Inde
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'IT/ITeS, du BFSI et des GCC | +2.8% | Bengaluru, Hyderabad, Mumbai, Chennai | Moyen terme (2 à 4 ans) |
| Demande multinationale soutenue par les talents et l'avantage en termes de coûts | +2.1% | Grandes métropoles et pôles de rang 2 émergents | Moyen terme (2 à 4 ans) |
| Croissance du parc de Catégorie A dans les grandes métropoles | +1.9% | Cœurs de rang 1, extension vers la NCR et le Sud | Long terme (≥ 4 ans) |
| Transition vers des bureaux certifiés durables et dotés de technologies avancées | +1.4% | Adoption précoce à Mumbai, Bengaluru, NCR | Long terme (≥ 4 ans) |
| Villes intelligentes et infrastructures de corridors | +1.2% | Villes intelligentes désignées et corridors industriels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance du parc de bureaux de Catégorie A à Bengaluru, Hyderabad et Gurugram
Les propriétaires institutionnels ont injecté une hausse de 33 % en glissement annuel dans les nouvelles livraisons à Bengaluru au cours du T3 2024, même si les livraisons à Hyderabad ont reculé de 25 % dans le cadre d'un recalibrage prudent. Delhi-NCR a enregistré une flambée de l'offre de 360 % liée aux améliorations des voies express, accélérant l'attrait de Gurugram pour les locataires mondiaux. Les espaces de Catégorie A intègrent de plus en plus des espaces bien-être, des systèmes d'énergie renouvelable et des contrôles d'accès intelligents, des caractéristiques qui commandent des primes locatives suffisantes pour compenser des coûts de construction de 33,5 USD par pied carré. Le pipeline d'offre à long cycle intégré à ces métropoles devrait maintenir un taux de vacance serré dans les corridors de premier plan tout en intensifiant la concurrence pour les parcelles foncières parmi les promoteurs.
Forte demande des multinationales soutenue par l'avantage en termes de coûts et de talents
Le campus Ananta de Google, d'une superficie de 1,6 million de pieds carrés à Bengaluru, illustre comment les entreprises étrangères traitent désormais l'Inde comme une base stratégique de R&D plutôt que comme un centre d'externalisation. Le bail de 800 000 pieds carrés d'Embassy REIT avec Commonwealth Bank, assorti d'une option d'extension de 600 000 pieds carrés, souligne la confiance durable dans les perspectives de croissance locales. Les multinationales recherchent de plus en plus des talents spécialisés en IA, cybersécurité et blockchain, stimulant des actifs construits sur mesure à Jaipur, Coimbatore et d'autres localités de rang 2. Les programmes de perfectionnement du gouvernement renforcent l'offre de compétences de niche, réduisant l'écart de capacités avec les pairs de l'OCDE. La confluence des talents et de l'économie des coûts ajoute 2,1 points de pourcentage à la courbe de croissance à long terme.
Adoption croissante de bureaux certifiés durables et dotés de technologies avancées
L'Inde s'est classée troisième mondiale pour la certification LEED en 2023, avec plus de 5 155 projets couvrant 3,18 milliards de pieds carrés. One Lodha Place du groupe Lodha, fonctionnant entièrement à l'énergie renouvelable, signale que les références ESG sont passées d'un atout appréciable à une exigence incontournable pour les locataires principaux. L'indice de classification par étoiles mis à jour du Bureau de l'efficacité énergétique couvre désormais 250+ bâtiments, améliorant la transparence sur les performances opérationnelles. Les outils d'analyse de l'occupation, les capteurs IoT et les outils de maintenance prédictive apparaissent de plus en plus dans les appels d'offres de baux, renforçant l'opportunité adressable de la PropTech vers 1 billion USD d'ici 2030. Ces facteurs contribuent environ 1,4 point de pourcentage au TCAC agrégé[1]Siddheshwar Prasad, "Normes de performance énergétique des bâtiments de bureaux 2024," Bureau de l'efficacité énergétique, beeindia.gov.in.
Initiatives gouvernementales stimulant la demande
La Mission Villes intelligentes a achevé plus de 3 800 projets d'une valeur de 17,1 milliards USD d'ici 2024, ajoutant des aménités urbaines qui renforcent les nœuds de demande de bureaux. Trente-deux corridors d'infrastructures structurantes promettent des flux de fret et de navetteurs plus fluides sur 11 routes nationales, réduisant les temps de trajet entre les pôles industriels. Des permis accélérés via le Système national à guichet unique et des incitations spéciales pour les clusters de centres de données ont réduit le risque d'exécution pour les promoteurs. Ce dispositif politique favorable élève les perspectives de demande d'environ 1,2 point de pourcentage sur l'horizon de prévision[2]Hardeep Singh Puri, "Rapport sur l'état d'avancement des projets de la Mission Villes intelligentes 2024," Ministère du Logement et des Affaires urbaines, smartcities.gov.in.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards réglementaires et obstacles à l'acquisition foncière | -2.1% | Maharashtra, Telangana, à l'échelle nationale | Moyen terme (2 à 4 ans) |
| Inadéquation offre-demande dans certains sous-marchés | -1.8% | Hyderabad, poches de Bengaluru et Pune | Court terme (≤ 2 ans) |
| Hausse des coûts de construction et de financement | -1.6% | Cœurs de rang 1 | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Retards réglementaires et défis liés à l'acquisition foncière
Des litiges juridiques portant sur de petites parcelles foncières ont retardé la voie express Delhi-Dehradun, mettant en évidence la façon dont des registres fonciers fragmentés peuvent bloquer des projets de grande envergure. Le métro 5 de Mumbai n'a sécurisé que 40 % des 27 hectares requis, illustrant les obstacles à l'acquisition qui se répercutent sur les calendriers d'offre de bureaux. Le projet de loi national sur l'enregistrement 2025 vise à numériser les registres, mais les frictions liées à la transition pourraient initialement ralentir les approbations. Des révisions soudaines des directives, telles qu'une révision de 100 à 400 % des valeurs de référence au Telangana, modifient les calculs de faisabilité en cours de projet. Ces couches d'incertitude retranchent environ 2,1 points de pourcentage de la croissance prévue.
Hausse des coûts de construction et de financement
Le coût moyen de construction a augmenté de 39 % en quatre ans pour atteindre 33,5 USD par pied carré, propulsé par une hausse de 25 % des charges salariales en 2024 uniquement. Les rendements ajustés au risque se sont resserrés alors que les taux de prêt de référence restent supérieurs à 9 %, poussant certains promoteurs à reporter ou à réduire progressivement leurs projets d'envergure. Des spécifications haut de gamme telles que des façades à triple vitrage et des systèmes de CVC intelligents élargissent les écarts de coûts entre les bâtiments de Catégorie A et le parc existant, aggravant les problèmes d'accessibilité pour les occupants de plus petite taille. Ces pressions devraient soustraire 1,6 point de pourcentage au TCAC à court terme jusqu'à ce que l'inflation des coûts se modère[3]Nikhil Sawhney, "Suivi de l'inflation des coûts de construction 2024," Conseil de développement de l'industrie de la construction, cidc.in.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment : Les spécifications haut de gamme propulsent le leadership du marché
Les bâtiments de Catégorie A détenaient 60,75 % de la part du marché de l'immobilier de bureaux en Inde en 2025 et devraient enregistrer un TCAC de 10,63 %, soutenant la taille du marché de l'immobilier de bureaux en Inde pour les actifs haut de gamme jusqu'en 2031. Les investisseurs institutionnels privilégient les bâtiments répondant aux certifications LEED Platine ou BEE Star, car ces actifs attirent des locataires à long terme et réduisent le risque de vacance. Le bail de 800 000 pieds carrés d'Embassy REIT à Commonwealth Bank et le campus Ananta de Google illustrent l'appétit des locataires pour des campus intégrés dotés d'énergie renouvelable, de systèmes de gestion avancés des bâtiments et d'aménités bien-être. Au fil du temps, la popularité de ces caractéristiques est susceptible d'élargir l'écart de loyer entre les nouveaux bâtiments de Catégorie A et les bâtiments non certifiés, encourageant les rénovations en site occupé du parc plus ancien.
Le marché de l'immobilier de bureaux en Inde bénéficie d'un cercle vertueux dans lequel les loyers premium justifient des dépenses de développement plus élevées, permettant aux promoteurs d'intégrer des capteurs IoT, des contrôles d'accès intelligents et la maintenance prédictive. Dans le même temps, les occupants de plus petite taille qui ne peuvent pas absorber les primes locatives migrent vers des centres de co-travail gérés, élargissant l'écosystème de sous-location. Si les coûts salariaux se stabilisent en 2026, la conversion de certains bâtiments de Catégorie B en espaces quasi Catégorie A pourrait émerger comme une stratégie parallèle pour répondre à la demande du marché intermédiaire sans acquisition de nouveaux terrains.


Par type de transaction : Les modèles locatifs dominent les stratégies d'entreprise
Les contrats de location ont capturé 82,10 % de la taille du marché de l'immobilier de bureaux en Inde en 2025 et devraient croître à un TCAC de 10,79 % à mesure que les entreprises préservent la flexibilité de leur capital dans un contexte macroéconomique volatile. Les REIT jouent un rôle catalyseur, offrant un parc géré de manière professionnelle avec une gouvernance transparente que les occupants institutionnels privilégient. Le taux d'occupation du plus grand véhicule coté a atteint en moyenne 95 % pour les actifs de Bengaluru, Mumbai et Chennai en 2024, soulignant la faiblesse de la vacance frictionnelle pour les espaces premium. Des dispositions locatives flexibles — durées d'engagement plus courtes, options d'extension et clauses de révision à la hausse — sont désormais standard, accélérant la vélocité des transactions.
Les transactions de vente restent pertinentes pour les occupants-propriétaires dans des secteurs très réglementés qui valorisent le contrôle des spécifications du bâtiment et la sécurité des données. Cependant, la hausse des prix fonciers et la prime d'illiquidité attachée à la propriété franche limitent le segment à des besoins de niche. Les prochaines cotations de REIT d'une valeur de 578 millions USD devraient élargir l'univers des rendements locatifs stabilisés, renforçant davantage l'orientation locative du marché de l'immobilier de bureaux en Inde.
Par utilisation finale : Le leadership du secteur technologique face à la pression de la diversification
L'IT/ITeS ancre toujours 37,15 % de la demande 2025 pour le marché de l'immobilier de bureaux en Inde, mais sa part est progressivement diluée par les locataires du BFSI, du conseil et des sciences de la vie qui requièrent des environnements conformes aux réglementations. Le cluster Autres services devrait progresser à un TCAC de 11,01 %, soutenu par des GCC axés sur l'IA, l'analytique et la cybersécurité. Les locataires sophistiqués recherchent des bâtiments dotés d'une alimentation électrique redondante, de réseaux SCADA et d'une résilience des données de niveau III ou supérieur, des normes traditionnellement associées aux opérations critiques.
Les acteurs de la technologie passent de complexes en site occupé à des campus construits sur mesure intégrant des zones de collaboration, des matériaux à faible empreinte carbone et des mesures de bien-être des employés. Pendant ce temps, les locataires du BFSI privilégient souvent la proximité des plans de reprise après sinistre et des ratios d'efficacité des plateaux supérieurs. Ce glissement de la segmentation pousse les promoteurs à adopter des plans universels de noyau de plancher et des grilles d'aménagement intérieur modulaires permettant une reconfiguration rapide, préservant la pertinence des actifs sur des horizons de location multi-cycles.
Analyse géographique
Bengaluru a conservé une part de 22,55 % du marché de l'immobilier de bureaux en Inde en 2025, avec des corridors premium sur l'Outer Ring Road et Whitefield fonctionnant à quasi-pleine capacité. La ville a livré une hausse de 33 % en glissement annuel de nouveaux stocks au cours du T3 2024 tout en maintenant la stabilité des loyers, illustrant une forte absorption par les locataires. Des lacunes infrastructurelles, telles que les embouteillages, incitent les programmes municipaux à élargir les routes artérielles et à accélérer l'achèvement de la Métro-Phase II. La forte adoption de la certification LEED et l'approvisionnement en énergie renouvelable soulignent l'orientation ESG de la ville, un critère de sélection de plus en plus déterminant pour les multinationales.
Hyderabad devrait afficher le TCAC le plus rapide de 11,41 %, portée par une politique d'État proactive, un écosystème HITEC en maturité et des loyers inférieurs à ceux de Bengaluru. L'expansion de 90 millions USD d'Infosys à Pocharam et la poursuite du développement des activités de traitement en arrière-guichet d'Amazon témoignent de la confiance des occupants. Pourtant, le taux de vacance pourrait atteindre 24 % en 2025 en raison d'un pic d'offre rencontrant une absorption nette tempérée, susceptible de déclencher de modestes corrections de loyer concentrées sur le parc plus ancien. La décision de l'État de réévaluer les valeurs immobilières à la hausse jusqu'à 400 % pourrait comprimer les marges des promoteurs à court terme mais signale une confiance dans une demande soutenue.
Le pipeline contraint de 7,4 millions de pieds carrés de la Région métropolitaine de Mumbai soutient sa prime, avec un taux de vacance dans le CBD en dessous de 8 % en 2024. Delhi-NCR a enregistré une hausse de 360 % de la nouvelle offre grâce à la mise en service de voies express, mais le rythme d'absorption déterminera si le taux de vacance se stabilise en dessous du seuil de 18 %. Ahmedabad, Kochi et Jaipur émergent comme bénéficiaires de la diversification géographique, aidés par les 32 projets du Programme national de développement des corridors industriels qui intégreront des nœuds logistiques, réduiront les temps de trajet et alimenteront les futurs clusters de bureaux.
Paysage réglementaire
Le développement et la location de bureaux en Inde s'inscrivent dans un cadre réglementaire à plusieurs niveaux, dirigé par la loi Real Estate (Regulation and Development) Act, 2016 (RERA), mise en œuvre par le biais des autorités de régulation immobilière des États (par exemple, MahaRERA, Punjab RERA et Tamil Nadu RERA). Pour les promoteurs et les intermédiaires, l'enregistrement au niveau de l'État, les divulgations prescrites et le dépôt continu de documents de conformité déterminent les calendriers de lancement des projets et les pratiques de commercialisation. Les réglementations de la SEBI régissent les REIT cotés et la participation institutionnelle, renforçant les normes de divulgation et de gouvernance pour les portefeuilles de bureaux de catégorie A.
Les actions récentes des États indiquent un renforcement de la conformité et une transparence plus numérisée. L'ordonnance n° 46C/2025 de MahaRERA (8 avril 2025) a établi des normes spécifiques pour les codes QR et l'affichage des numéros d'enregistrement dans les publicités. Punjab RERA a également renforcé la discipline documentaire en 2025 en exigeant la soumission du statut NOC pour les révisions et les prolongations (à compter du 1er juillet 2025), ainsi que des délais de téléchargement du formulaire 5 pour l'exercice 2024-25 (30 septembre 2025). Parallèlement, des programmes du MoHUA tels que PMAY-U 2.0 (mis en œuvre à partir du 1er septembre 2024) et des chantiers de politique centrale évoqués par NITI Aayog (2026) influencent les priorités plus larges en matière de planification urbaine et d'infrastructures qui affectent les zones de chalandise du marché des bureaux, même lorsqu'elles sont principalement orientées vers des résultats en matière de logement.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier de bureau en Inde couvre l'agrégation foncière et la diligence raisonnable, la planification et les autorisations, la conception et l'ingénierie, la construction et les aménagements, la location et l'exécution des transactions (y compris le courtage et les opérateurs d'espaces de travail flexibles), ainsi que la gestion continue des installations et l'exploitation des actifs (y compris la gestion de l'énergie et l'expérience des locataires). Les plateformes REIT et les propriétaires institutionnels agissent de plus en plus comme le centre de l'offre stabilisée de catégorie A, tandis que les occupants (notamment les GCC et les grandes entreprises de services) façonnent les spécifications autour de la résilience, des systèmes de bâtiments intelligents et des certifications de durabilité, qui alimentent ensuite les exigences en matière de conception, d'approvisionnement et d'exploitation-maintenance.
La certitude d'exécution dépend (1) des autorisations et de la clarté des titres, (2) des intrants de construction et de la disponibilité de la main-d'œuvre, et (3) de la vitesse de location dans les corridors privilégiés. La traction de la demande se manifeste par des engagements de grande envergure et de longue durée et des développements à l'échelle de campus, comme le pré-bail de 20 ans de HSBC pour 1,2 million de pieds carrés au sein des tours JRC Signature Towers du groupe Prestige à Bengaluru (juillet 2026) et le projet d'Embassy de construire 3 millions de pieds carrés d'espace de bureaux à Bengaluru (juin 2026). La numérisation gagne également l'amont et l'aval de la chaîne, les outils PropTech soutenant la sélection des sites, le contrôle des projets et les opérations post-livraison, en phase avec la volonté plus large de transparence normalisée et de performance sur l'ensemble du cycle de vie des actifs de catégorie A.
Paysage concurrentiel
Le marché de l'immobilier de bureaux en Inde est modérément fragmenté, avec quelques grandes plateformes REIT dominant au niveau national tandis que de nombreux promoteurs régionaux continuent d'opérer avec des portefeuilles axés sur des villes spécifiques. La concentration du marché augmente progressivement à mesure que les principaux sponsors utilisent la force de leur marque et leur accès à un capital à faible coût pour acquérir des actifs stabilisés et poursuivre des consolidations à l'échelle des plateformes. La fusion d'Embassy Group avec Equinox India, approuvée par la NCLAT, ajoute un pipeline de 3,88 milliards USD à Mumbai et dans la NCR, rapprochant le sponsor d'une empreinte pan-indienne.
Les stratégies d'entreprise mettent l'accent sur la scalabilité des plateformes ; par exemple, Mindspace REIT développe un campus de centres de données d'un million de pieds carrés à Navi Mumbai, se diversifiant dans les infrastructures numériques. Les opérateurs de co-travail déposent des dossiers d'introduction en bourse, pariant sur la pénétration croissante du travail hybride dans les villes de rang 2 où l'offre d'espaces de Catégorie A fait défaut face à la demande. Les startups PropTech aident les propriétaires en place avec des algorithmes de planification des espaces et des applications d'expérience locataire, mais les promoteurs-propriétaires bien établis conservent encore l'avantage de la constitution de réserves foncières.
La réglementation agit à la fois comme gardien et comme barrière à l'entrée. Les normes REIT du SEBI imposent une rigueur en matière de divulgation, tandis que la RERA ajoute une couche de conformité qui décourage les entrants sous-capitalisés. À mesure que le prochain cycle de cotation se déploie, mené par l'émission de 578 millions USD de Knowledge Realty Trust, le paysage concurrentiel devrait vraisemblablement se polariser : le capital institutionnel se concentrera autour de plateformes de Catégorie A stabilisées, et les promoteurs de niche se focaliseront sur la réhabilitation adaptative ou des actifs spécialisés tels que les parcs de sciences de la vie.
Leaders du secteur de l'immobilier de bureaux en Inde
Indiabulls Real estate
DLF Limited
Prestige Estate Projects Ltd
Panchshil Realty
Cushman & Wakefield
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces blancs du côté de la demande se concentrent sur des campus de catégorie A de grand format, prêts à la conformité, qui soutiennent l'expansion des GCC, les baux d'entreprise de longue durée et des normes de performance des bâtiments plus élevées. Des transactions récentes illustrent l'ampleur des besoins des occupants et servent de points d'ancrage pour la planification d'une offre de type campus : HSBC a signé un pré-bail de 20 ans pour plus de 1,2 million de pieds carrés aux tours JRC Signature Towers du groupe Prestige à Bengaluru (juillet 2026), et la location brute du deuxième trimestre 2026 a atteint 24,6 millions de pieds carrés (avril-juin), un record trimestriel d'absorption. Ensemble, ces signaux permettent aux promoteurs et propriétaires disposant de réserves foncières et d'une préparation en matière de permis dans des micro-marchés de premier plan de sécuriser des pré-baux et de structurer une livraison échelonnée, contribuant à gérer l'inflation des coûts et le risque d'absorption.
Du côté de l'offre et du capital, l'institutionnalisation crée également de la marge de manœuvre au sein de l'écosystème construction-propriété-exploitation, notamment les actifs adaptés aux REIT, les mises à niveau de sites existants qui rapprochent les stocks plus anciens des normes institutionnelles, et les plateformes d'exploitation qui monétisent l'analyse de l'énergie et de l'occupation. Fin 2025, l'Inde disposait d'environ 900 millions de pieds carrés de stock de bureaux de catégorie A, dont environ 141 millions de pieds carrés (environ 17 %) logés dans des structures REIT, laissant une marge pour une stabilisation, une agrégation et des opérations professionnelles supplémentaires à travers les actifs de catégorie A non-REIT. Les formats de bureaux flexibles et gérés continuent de se développer pour les occupants de taille moyenne et comme espace tampon, illustré par le bail de 390 000 pieds carrés d'IndiQube dans le secteur 142 de Noida pour son plus grand campus de la région NCR (juillet 2026), ce qui soutient la vitesse de location des propriétaires et augmente l'attrait d'un inventaire standardisé et prêt à l'emploi axé sur l'expérience du locataire.
Développements récents du secteur
- Juillet 2026 : Prestige Estates Projects Ltd a acquis une participation de 50 % dans Advent Convention and Hotels International Ltd pour 504 crores INR afin de développer un projet commercial de 1,5 million de pieds carrés à Andheri East, Mumbai. Cette opération renforce le pipeline de développement commercial de Prestige dans la région métropolitaine de Mumbai, où l'offre de bureaux de haute qualité est limitée et les parcelles bien situées sont difficiles à obtenir.
- Août 2025 : Knowledge Realty Trust a dévoilé une introduction en bourse de REIT de 578 millions USD couvrant un portefeuille de 46,3 millions de pieds carrés répartis sur six villes. Ce dépôt renforce l'univers des propriétaires de bureaux cotés en Inde et favorise une découverte des prix plus transparente pour les actifs de catégorie A stabilisés et les baux de longue durée.
- Mars 2025 : Cognizant a cédé son siège social de 13,68 acres à Chennai à Bagmane Constructions pour 73,7 millions USD, avec des projets de réaménagement en un parc de bureaux de 3 millions de pieds carrés. Cette transaction transfère une grande parcelle détenue par une entreprise vers le pipeline d'un promoteur spécialisé, ajoutant un potentiel d'offre future de catégorie A sur un marché de bureaux majeur du sud du pays.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, nous évaluons le marché de l'immobilier de bureau en Inde comme la valeur générée par les bâtiments de bureaux et les transactions d'espaces de bureaux en Inde, couvrant les activités de location et de vente dans les principaux pôles de bureaux et autres emplacements de bureaux actifs.
Exclusions du périmètre : nous excluons les actifs résidentiels, de commerce de détail, d'hôtellerie, industriels et d'entreposage, ainsi que les transactions foncières seules non liées à un bâtiment de bureaux.
Aperçu de la segmentation
- Par catégorie de bâtiment
- Catégorie A
- Catégorie B
- Catégorie C
- Par type de transaction
- Location
- Vente
- Par utilisation finale
- Technologies de l'information (IT & ITES)
- BFSI (Banque, Services financiers et Assurance)
- Conseil aux entreprises et services professionnels
- Autres services (Commerce de détail, Sciences de la vie, Énergie, Services juridiques)
- Par ville
- Région métropolitaine de Mumbai
- Delhi NCR
- Pune
- Bengaluru
- Hyderabad
- Chennai
- Kolkata
- Reste de l'Inde
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la construction d'une image de la demande et de l'offre d'espaces de bureaux dans les principales villes indiennes et sa mise en correspondance avec la valeur. Nous nous sommes appuyés sur des références publiques et reproductibles telles que les séries macroéconomiques du ministère de la Statistique et de la Mise en œuvre des programmes, les publications de la Reserve Bank of India, et les mises à jour du gouvernement indien en matière d'infrastructures et de transport urbain (pour les corridors, les ajouts de métro et l'accès aux quartiers d'affaires).
Pour ancrer les signaux du marché, nous avons également examiné des sources telles que les dépôts de la SEBI et des bourses pour les promoteurs et REIT cotés, les rapports annuels et les présentations aux investisseurs, ainsi que les notes de marché publiées par des organismes sectoriels tels que CREDAI et RICS. Lorsque les flux commerciaux ou l'intensité des aménagements étaient pertinents comme vérifications directionnelles, nous avons utilisé une base de données d'expéditions import-export au niveau des envois comme indicateur secondaire, et nous avons également consulté une base de données payante sur les finances et actualités d'entreprises pour standardiser les revenus et vérifier les calendriers. Ces sources sont illustratives, et de nombreux autres documents et jeux de données publics ont également été consultés pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires ont été utilisés pour confirmer ce que les chiffres de la recherche documentaire ne pouvaient pas montrer clairement, principalement les loyers effectifs, les structures de bail typiques, les incitations aux locataires, le rythme d'absorption, et la manière dont les bâtiments de catégorie A, B et C sont valorisés dans les différentes villes. Nous avons échangé avec des promoteurs, des équipes de location, des occupants, des courtiers, des gestionnaires d'installations et des participants à l'investissement à travers l'Inde, afin que les hypothèses puissent être corrigées ville par ville, puis rassemblées en une vision nationale unique.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants : 15 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 16 % | Managers : 53 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une logique descendante et ascendante, afin de rester cohérent avec les signaux publics tout en gardant le modèle proche de la réalité des transactions pour l'espace de bureau indien. Dans la construction descendante, le stock de bureaux et les achèvements par ville clé ont été combinés avec les tendances de vacance et d'absorption pour reconstituer la surface occupée au fil du temps, qui a ensuite été traduite en valeur à l'aide des niveaux de loyer effectifs et des prix de vente typiques des actifs de bureau.
Pour ancrer le modèle, les résultats ont été vérifiés à l'aide d'approximations ascendantes sélectives telles que des agrégations de loyers échantillonnées au niveau des villes, des volumes de location observés et des vérifications de cohérence sur les pools de revenus visibles via les divulgations des promoteurs cotés et des REIT. Les intrants utilisés dans le modèle comprenaient le mix des catégories A, B et C par ville, les mouvements d'absorption nette et de vacance, les loyers effectifs (après incitations), la part de la pré-location dans la nouvelle offre, et l'évolution de la demande des occupants provenant de segments tels que l'IT et les services habilités par l'IT et le BFSI. Lorsque les données d'une ville plus petite manquaient, nous avons comblé les lacunes en utilisant des indicateurs de corridor provenant de villes comparables, puis retesté le résultat avec les retours des entretiens.
Pour les prévisions, une analyse de scénarios a été appliquée autour des nouveaux pipelines d'offre et de la vitesse d'absorption, suivie d'un lissage exponentiel sur les séries de loyers et de vacance afin que les pics à court terme ne surestiment pas les tendances à long terme. La trajectoire de prévision finale n'a été ajustée que lorsque plusieurs intrants primaires indiquaient de manière cohérente une trajectoire différente de loyer ou d'occupation.
Validation des données et cycle de mise à jour
Nous validons les résultats en triangulant la valeur modélisée avec des signaux indépendants, tels que les évolutions du stock de bureaux, les volumes de location, les mouvements de vacance et les réalisations de loyers divulguées lorsqu'elles sont disponibles. Les valeurs aberrantes sont signalées, et les hypothèses qui les sous-tendent sont réexaminées avant que le modèle ne soit validé par plusieurs analystes.
Si le modèle montre des sauts inhabituels dans les loyers, l'absorption ou la tarification qui ne sont pas étayés par des indicateurs publics, les répondants sont recontactés et la construction au niveau de la ville est retravaillée jusqu'à ce que l'écart soit explicable. Les rapports sont actualisés chaque année, avec des mises à jour intermédiaires lorsque des événements importants modifient la direction du marché, tels que des changements de politique, des révisions majeures du pipeline ou des mouvements de financement importants. Avant la livraison, nous effectuons un dernier passage afin que les clients reçoivent la vision la plus récente.
Taille du marché de l'immobilier de bureau en Inde selon Mordor Intelligence, comparée à d'autres estimations publiées
Les estimations publiées pour l'immobilier de bureau en Inde peuvent différer même lorsqu'elles couvrent le même pays, car la valeur est très sensible à ce qui est comptabilisé comme bureau, aux villes incluses, et au fait que le chiffre soit construit à partir des flux de location, des valeurs de transaction d'actifs, ou d'un mélange des deux.
Les plus grands écarts proviennent généralement de choix de périmètre, comme le fait d'inclure uniquement l'espace de catégorie A dans les principales villes par rapport à l'inclusion d'un stock plus large de catégories B et C, et de la manière dont les loyers effectifs sont traités (loyers affichés par rapport aux loyers nets après incitations). Le calendrier de conversion des devises, le choix de l'année de référence, et la rapidité avec laquelle les hypothèses sont actualisées après de grandes années de location peuvent également faire varier le total.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 77,08 milliards USD (2025) | |
| Cabinet de conseil mondial A | 68,40 milliards USD (2025) | Souvent modélisé principalement à partir de la location de bureaux de catégorie A privilégiée dans un ensemble plus restreint de grandes villes, avec des hypothèses conservatrices de vacance et de loyer qui peuvent sous-estimer une couverture plus large des villes et du stock non privilégié. |
| Association sectorielle B | 92,10 milliards USD (2025) | Peut combiner des mesures d'activité du marché de bureau avec une valeur immobilière commerciale plus large, et peut appliquer des majorations de loyer effectif ou de tarification plus élevées sans ajuster pleinement pour les incitations et les différences de vacance selon les villes. |
Le tableau montre un écart clair, et dans le modèle de Mordor Intelligence, la valeur est liée aux locations et ventes à travers le stock de bureaux de catégorie A, B et C au sein de la couverture des villes indiennes définie, ce qui évite de mélanger des actifs non liés aux bureaux tout en capturant les bureaux non privilégiés qui contribuent une surface occupée significative. Lorsque la même logique de stock, d'occupation et de loyer effectif est appliquée de manière cohérente à travers les villes, le total devient plus facile à retracer et à reproduire, même à mesure que les conditions de location annuelles évoluent.


Questions clés auxquelles répond le rapport
Quelle était la valeur du marché de l'immobilier de bureaux en Inde en 2026 ?
Le marché s'élevait à 84,66 milliards USD en 2026.
À quel rythme le marché de l'immobilier de bureaux en Inde va-t-il croître jusqu'en 2031 ?
Il devrait progresser à un TCAC de 9,84 %, atteignant 135,43 milliards USD d'ici 2031.
Quelle ville détient actuellement la plus grande part d'absorption de bureaux ?
Bengaluru est en tête avec 22,55 % de l'absorption nationale en 2025.
Pourquoi les multinationales préfèrent-elles les bâtiments de Catégorie A ?
Les actifs de Catégorie A offrent des certifications de durabilité, une infrastructure technologique avancée et un faible risque de vacance, en alignement avec les objectifs ESG et de gestion des talents.
Dernière mise à jour de la page le:



