
Taille et part du marché immobilier de bureaux en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 412.98 Milliards de dollars |
| Taille du Marché (2026) | 427.49 Milliards de dollars |
| Taille du Marché (2031) | 507.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.51 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier de bureaux en Amérique du Nord par Mordor Intelligence
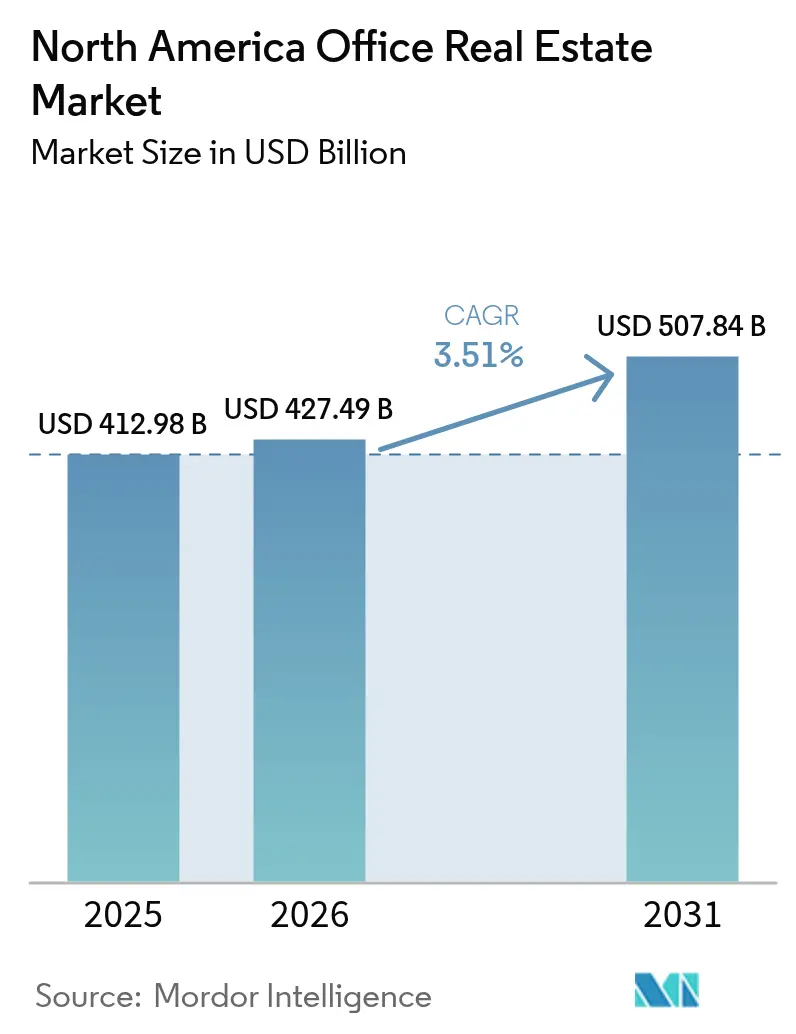
La taille du marché immobilier de bureaux en Amérique du Nord est estimée à 427,49 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 412,98 milliards USD, avec des projections pour 2031 affichant 507,84 milliards USD, progressant à un TCAC de 3,51 % sur la période 2026-2031. La demande se divise nettement entre les espaces de travail haut de gamme et les espaces obsolètes, à mesure que les directives de retour au bureau plus strictes se croisent avec l'adoption durable du travail hybride. Les bâtiments de catégorie A captent la migration vers la qualité, tandis que de grands volumes de biens de catégorie B/C sont confrontés à une conversion en logements résidentiels ou en centres de données. L'appétit des investisseurs renaît pour les actifs emblématiques en difficulté après les baisses de taux, mais les difficultés de refinancement restent aiguës pour les actifs secondaires fortement endettés. L'externalisation de proximité (nearshoring) oriente de nouveaux capitaux vers les corridors de croissance mexicains, et les incitations municipales de type « superposition verte » (green overlay) accélèrent la réutilisation adaptative dans les villes-portes d'entrée américaines. Dans l'ensemble, le marché immobilier de bureaux en Amérique du Nord évolue vers un environnement à deux vitesses, défini d'un côté par des espaces riches en équipements et économes en énergie, et de l'autre par des biens rapidement obsolètes.
Principaux enseignements du rapport
- Par catégorie de bâtiment, les actifs de catégorie A représentaient 47,10 % de la part du marché immobilier de bureaux en Amérique du Nord en 2025, et ce segment progresse à un TCAC de 3,85 % jusqu'en 2031.
- Par type de transaction, les locations représentaient 77,40 % de l'activité totale en 2025, tandis que les ventes constituent le segment à la croissance la plus rapide avec un TCAC de 3,95 % jusqu'en 2031.
- Par utilisation finale, les technologies de l'information détenaient une part de 27,95 % de la taille du marché immobilier de bureaux en Amérique du Nord en 2025 et devraient progresser à un TCAC de 4,05 % sur la période 2026-2031.
- Par pays, les États-Unis ont conservé 89,65 % des revenus de 2025, tandis que le Mexique devrait afficher le TCAC le plus élevé de 4,32 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché immobilier de bureaux en Amérique du Nord
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les directives de retour au bureau stimulant la demande de location d'espaces de catégorie supérieure | +0.8% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Disponibilité record de capitaux pour les acquisitions de bureaux opportunistes après les baisses de taux | +0.6% | Amérique du Nord | Moyen terme (2 à 4 ans) |
| Tendance à la migration vers la qualité favorisant les bâtiments économes en énergie et riches en équipements | +0.5% | Marchés mondiaux / villes-portes d'entrée américaines | Long terme (≥ 4 ans) |
| Les charges d'entraînement des modèles d'IA (intelligence artificielle) conduisant à la conversion des biens de catégorie B/C en centres de données périphériques (edge data centers) | +0.4% | Hubs de centres de données américains | Moyen terme (2 à 4 ans) |
| Les incitations municipales de zonage de type « superposition verte » (green overlay) accélérant les conversions bureau-résidentiel | +0.3% | Centres urbains américains | Long terme (≥ 4 ans) |
| L'essor des fonds de crédit privé proposant un financement de transition vers le cœur de portefeuille (bridge-to-core) pour les actifs en difficulté | +0.2% | Marchés secondaires d'Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les directives de retour au bureau stimulant la location haut de gamme
De grands employeurs tels qu'Amazon, Starbucks et IBM ont réinstauré des règles de présence de quatre à cinq jours par semaine en 2024, plaçant 75 % du personnel de bureau américain sous des objectifs de présence définis au bureau. Les locataires se concentrent désormais sur les tours de premier plan dotées de systèmes de ventilation haut de gamme, de certifications bien-être et d'équipements animés qui contribuent à justifier les trajets domicile-travail. Les 100 baux les plus importants affichaient en moyenne 288 834 pi² (pieds carrés), en hausse de 8 % d'une année sur l'autre, dont 68 % structurés sous forme de renouvellements pour garantir la certitude des coûts. Les occupants du secteur des services financiers ont dominé les transactions à loyers élevés à Manhattan, sécurisant 64 % des baux supérieurs à 100 USD le pied carré (psf) et presque triplant les contrats supérieurs à 200 USD le pied carré. Les employeurs disposant de politiques de présence définies signalent un taux de rotation plus faible par rapport à leurs homologues entièrement en télétravail, renforçant les signaux de demande pour les espaces haut de gamme.
Afflux de capitaux pour les acquisitions opportunistes de bureaux après les baisses de taux
L'assouplissement de la politique monétaire a relancé les cycles de transactions pour les investisseurs bien capitalisés. Les géants du crédit privé ont à eux seuls accumulé plus de 40 milliards USD dédiés à la dette de transition vers le cœur de portefeuille (bridge-to-core) pour les bureaux, menés par le portefeuille de 42 milliards USD de KKR. Les actifs en difficulté se négocient à 30 à 70 % en dessous du coût de remplacement, notamment dans les métropoles secondaires américaines où les banques locales ont réduit leurs prêts. Monarch Capital Partners a déployé 3,6 milliards USD dans des opérations opportunistes d'ici avril 2024, bénéficiant d'un mur d'échéances hypothécaires commerciales de 929 milliards USD jusqu'en 2025. Les FPI (fonds de placement immobilier) ont ajouté 84,7 milliards USD de nouveaux fonds propres en 2024 pour rechercher des opportunités similaires.
Tendance à la migration vers la qualité en faveur des bâtiments verts et riches en équipements
Les normes hybrides laissent les espaces banalisés en difficulté, pourtant les tours de premier plan ont enregistré une absorption nette positive de 49 millions de pieds carrés entre 2020 et 2024, tandis que les espaces non-prime en ont perdu 170 millions de pieds carrés. Les loyers effectifs pour les espaces de classe A+/A ont augmenté de 5,2 % depuis 2023 et affichent désormais des primes de 84 % par rapport aux espaces de catégorie B/C. Les réglementations à venir, telles que la Loi locale 97 de New York, qui impose des frais de carbone de 268 USD par tonne à partir de 2025, renforcent l'urgence pour les propriétaires de décarboner[1]Bureau du Maire de la Ville de New York chargé de la Justice Climatique et Environnementale, « Loi sur la Mobilisation Climatique : Loi Locale 97 », Accélérateur de la ville de New York, accelerator.nyc.
Mises à niveau pilotées par l'IA (intelligence artificielle) convertissant les bureaux de catégorie B/C en centres de données périphériques (edge data centers)
Les charges d'entraînement de l'IA (intelligence artificielle) en forte augmentation nécessitent des capacités de calcul à faible latence proches des utilisateurs. Les bureaux vacants disposant d'alimentations électriques solides et de liaisons en fibre optique sont des candidats idéaux à la conversion, réduisant les délais de livraison par rapport aux constructions neuves. Prologis a reconverti des entrepôts en espaces prêts pour les centres de données aux abords de Chicago, mettant en évidence l'accès à l'énergie comme déterminant clé. Les rénovations périphériques soulagent simultanément la suroffre dans les sous-marchés sous-performants et alimentent la demande croissante de centres de données, les investisseurs arbitrant la localisation et la capacité électrique.
Analyse de l'impact des facteurs limitants*
| Facteur limitant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'adoption persistante du travail hybride réduisant l'absorption nette | -0.9% | Amérique du Nord (métropoles à forte concentration technologique) | Long terme (≥ 4 ans) |
| Mur de refinancement élevé et durcissement des normes de prêt bancaire | -0.7% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Les outils de planification des espaces de travail basés sur l'IA (intelligence artificielle) générative optimisant l'utilisation des espaces et réduisant les surfaces | -0.4% | Monde entier (premiers adoptants dans les secteurs technologique et financier) | Moyen terme (2 à 4 ans) |
| Les obligations locales de performance énergétique pénalisant les actifs anciens | -0.3% | Principales métropoles américaines | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Le travail hybride persistant réduisant l'absorption nette
Le travail hybride s'est stabilisé à un taux d'adoption de 80 %, même lorsque les directives se sont intensifiées, avec une utilisation effective des bureaux américains atteignant en moyenne seulement 38 % de la capacité en 2024. Les organisations ont réduit le nombre de postes de travail de 15 % par personne, visant des surfaces 25 % plus petites via des ratios de partage supérieurs à 1,5:1. Le taux de vacance a atteint 19 % au premier trimestre 2025, le plus élevé depuis le début des années 1990[2]Bureau de la Responsabilité Gouvernementale des États-Unis, « Immobilier commercial : tendances, risques et efforts de surveillance fédérale », GAO, gao.gov. Près de la moitié des employés interrogés préféreraient démissionner plutôt que de revenir à temps plein, valorisant la flexibilité à hauteur d'une augmentation de salaire de 8 %. Ces évolutions dépriment durablement l'absorption des espaces banalisés, orientant la demande vers un nombre réduit d'emplacements de meilleure qualité.
Mur de refinancement dans un contexte de durcissement des prêts bancaires
Plus de 1 200 milliards USD d'hypothèques commerciales américaines arriveront à échéance d'ici 2025, les bureaux représentant 17 % de la charge. Les banques régionales, qui détiennent 75 % de ces prêts, ont réduit les nouvelles originations sous l'effet de la fuite des dépôts et de l'augmentation des coûts de financement qui ont comprimé leurs bilans. Le taux de défaillance des CMBS (titres adossés à des créances hypothécaires commerciales) sur les bureaux a atteint 5,07 % début 2024, et seulement 10 % des prêts arrivant à échéance ont été remboursés à terme. Les emprunteurs font face à des obstacles conservateurs en matière de ratio prêt-valeur et à des exigences de nouveaux fonds propres que beaucoup ne peuvent satisfaire, déclenchant des prorogations de prêts et des cessions à prix réduit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie de bâtiment : Les tours de premier plan dominent un paysage bifurqué
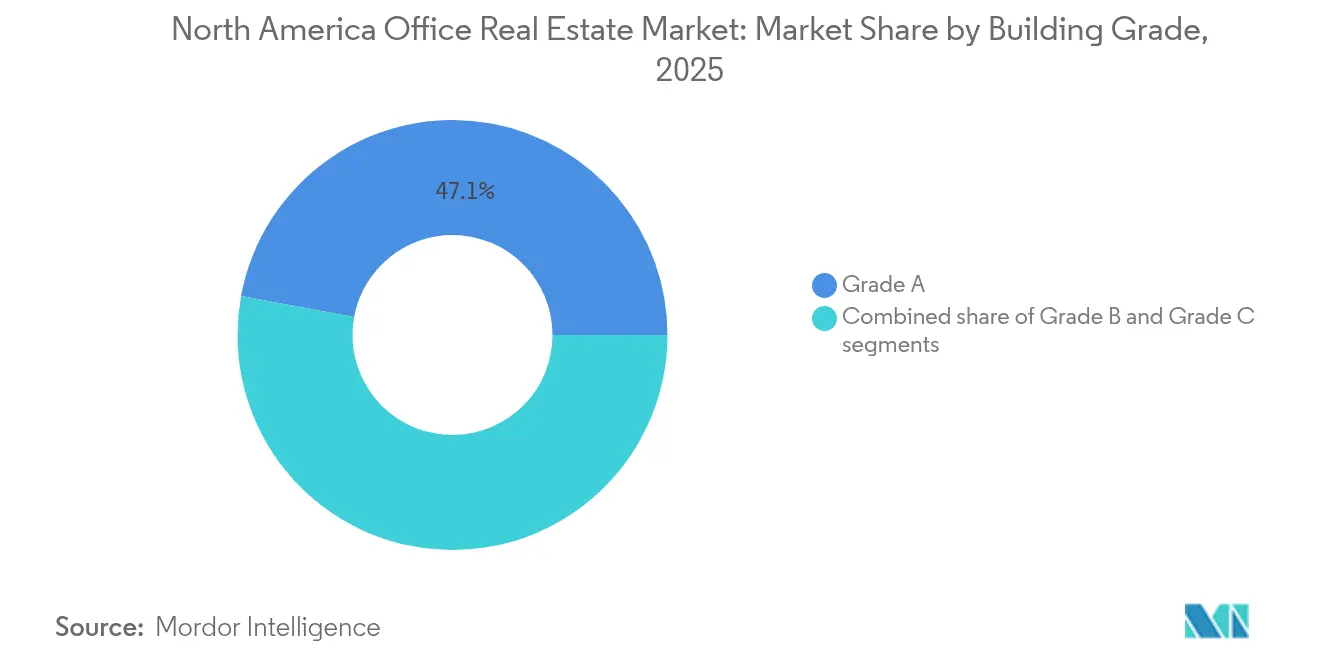
Les espaces de catégorie A ont capté 47,10 % de la part du marché immobilier de bureaux en Amérique du Nord en 2025 et continuent de dominer les tendances d'absorption, les locataires se regroupant dans des environnements modernes et dotés de technologies avancées. Les tours de premier plan ont affiché une location positive de 49 millions de pieds carrés contre une perte de 170 millions de pieds carrés dans les catégories non-prime. Les loyers moyens demandés en catégorie A dépassent les classes inférieures de 84 %, reflétant des équipements supérieurs et des références ESG (environnementales, sociales et de gouvernance). Les entreprises de services financiers ont signé 64 % des loyers supérieurs à 100 USD à Manhattan, resserrant davantage l'offre au sommet.
Les écarts de compétitivité s'élargiront au cours de la décennie. La tranche à la croissance la plus rapide — les actifs ultra-prime certifiés ESG — devrait afficher un TCAC de 3,85 %, soutenu par des régimes de pénalités carbone tels que la Loi locale 97 qui rehaussent la valeur des biens conformes. Le taux de vacance au sein du parc AAA de Toronto, par exemple, s'établit à 7,2 % contre 18 % à l'échelle de la ville. Les investissements dans la technologie des bâtiments intelligents, les équipements de bien-être et la résilience de l'alimentation électrique sur site consolideront le pouvoir de fixation des prix pour les propriétaires de ce segment, tandis que les bâtiments plus anciens s'orientent vers la conversion ou la révision des prix.


Par type de transaction : Les locations prédominent, mais les ventes opportunistes s'accélèrent
Les contrats de location représentaient 77,40 % du volume de 2025, témoignant de la préférence des entreprises pour la flexibilité pendant qu'elles affinent leurs politiques hybrides. Les renouvellements de baux ont dominé les transactions importantes, représentant 68 % des 100 premières transactions, les occupants ayant sécurisé des conditions favorables sans disruption liée à une relocalisation. La taille du marché immobilier de bureaux en Amérique du Nord liée à la location devrait se développer modestement à mesure que les locataires privilégient des surfaces plus réduites mais de meilleure qualité.
Les transactions de vente, bien que représentant une part plus faible, enregistrent le TCAC le plus élevé de 3,95 % sur la période 2026-2031, porté par des opportunités d'achat à prix réduit et un coût de la dette plus faible après les baisses de taux. Les fonds de crédit privé et les FPI (fonds de placement immobilier) à capitaux propres mobilisent des capitaux records pour recapitaliser les propriétés incapables de se refinancer. Parmi les opérations notables, citons Office Properties Income Trust qui a échangé ses obligations 2025 contre de nouveaux titres à 8 % échéance 2030 pour renforcer sa liquidité. Les incitations municipales à la conversion génèrent également de nouveaux flux de transactions en dehors de la dichotomie location-achat, ajoutant de la complexité aux décisions d'allocation des capitaux.
Par utilisation finale : Le secteur technologique redéfinit les dynamiques de la demande
Les technologies de l'information représentaient 27,95 % des locations en 2025 et affichent le TCAC le plus rapide de 4,05 % jusqu'en 2031, selon CBRE. Les occupants du secteur technologique continuent de signer de grands baux — 29 des 100 premiers en 2024 — tout en étant également à la pointe des gains d'efficacité pilotés par l'IA (intelligence artificielle) qui stimulent les rénovations en centres de données périphériques (edge data centers). Environ 43 % des entreprises déploient désormais l'IA pour l'analyse de la gestion des espaces, affinant les indicateurs d'utilisation. La taille du marché immobilier de bureaux en Amérique du Nord liée aux TI (technologies de l'information) se divisera donc entre les espaces de travail conventionnels et les infrastructures de données à haute puissance intégrées dans des bâtiments urbains.
Les locataires des services financiers restent essentiels. Ils dominent la location de luxe et cherchent activement des emplacements certifiés verts pour satisfaire leurs objectifs de portée 3 (Scope 3), bénéficiant aux propriétaires de tours certifiées LEED Platine. Les entreprises de services professionnels maintiennent des surfaces adaptées au mode hybride avec des espaces de collaboration renforcés, tandis que les acteurs des sciences de la vie et de l'énergie recherchent des aménagements spécialisés résistants à la banalisation. Cette diversification protège les propriétaires dotés de portefeuilles à usage mixte des chocs propres à un secteur spécifique.

Analyse géographique
Les États-Unis ont maintenu 89,65 % des dépenses de 2025 sur le marché immobilier de bureaux en Amérique du Nord, portés par des clusters d'entreprises denses et une pression croissante au retour au bureau. Manhattan a continué de surperformer : 28 baux ont dépassé 200 USD le pied carré en 2024, soit presque trois fois le volume de 2023. La reprise est toutefois inégale ; des métropoles de la ceinture du Soleil (Sun Belt) telles que Miami ont enregistré une croissance des loyers, tandis que les valeurs à San Francisco ont chuté de 18 % en raison du maintien persistant du télétravail dans le secteur technologique. Des leviers réglementaires tels que l'incitation fiscale 467-m de la ville de New York et la Loi locale 97 conditionnent l'économie du repositionnement des actifs, et un mur de refinancement de 929 milliards USD pèse sur les marchés américains secondaires.
Le Canada représente la deuxième part la plus importante du marché immobilier de bureaux en Amérique du Nord. Toronto a enregistré 650 000 pieds carrés d'absorption nette positive en 2024 — son premier gain annuel depuis 2019 — mais le taux de vacance national global a atteint 18,3 %. La construction est à son niveau le plus bas depuis 20 ans, signalant une pause dans l'offre pendant que les conversions s'accélèrent. Le plan d'incitation de Calgary vise à retirer 6 millions de pieds carrés de bureaux excédentaires d'ici 2031, offrant un modèle que d'autres villes canadiennes pourraient adopter.
Le Mexique est la géographie à la croissance la plus rapide, affichant un TCAC de 4,32 % jusqu'en 2031, porté par l'externalisation de proximité (nearshoring) qui a généré un record d'IDE (investissement direct étranger) de 36 milliards USD en 2023. La demande de bureaux à Monterrey, Guadalajara et Mexico repose sur les besoins des back-offices industriels et la croissance du commerce transfrontalier, qui a atteint 286 milliards USD avec le seul Texas en 2022. Les corridors industriels du nord affichent un taux de vacance inférieur à 2 % après une vague de nouvelles constructions, et les expansions aéroportuaires renforcent le récit de croissance. Les enjeux persistants liés à l'eau et à la sécurité nécessitent une souscription ajustée au risque, mais les incitations politiques et la position stratégique maintiennent le Mexique dans le viseur des investisseurs.
Paysage réglementaire
La réglementation affectant l'immobilier de bureau en Amérique du Nord est de plus en plus liée à la transparence de l'utilisation des espaces et à l'efficacité de l'empreinte, en particulier pour les occupants gouvernementaux. Aux États-Unis, le cadre de déclaration d'occupation et d'utilisation de l'USE IT Act a poussé la U.S. General Services Administration (GSA) à publier les premières données d'utilisation à l'échelle gouvernementale en mars 2026, en utilisant un seuil d'utilisation de 60 % pour les agences relevant du CFO Act. Cela façonne la manière dont les agences fédérales comparent l'espace loué à l'espace détenu et rationalisent leurs portefeuilles.
La politique se durcit également autour des normes de conception des espaces de travail et de la performance des bâtiments. En juin 2026, la GSA a publié la directive OAS 7005.1B, fixant un objectif interne d'utilisation de 80 % et une limite d'allocation d'espace tout compris de 150 pieds carrés utilisables par personne pour les futurs projets internes d'espaces de travail. Cela renforce la densification et la planification flexible dans les centres de demande fédéraux. Sur le plan de la performance énergétique, le U.S. Department of Energy a agi en mai 2026 pour mettre fin au report de la date de conformité de la Clean Energy Rule pour certains bâtiments fédéraux nouveaux ou majoritairement rénovés, ce qui accroît la pression en faveur de l'électrification et des mises à niveau d'efficacité, pouvant se répercuter sur les dépenses d'investissement des propriétaires à proximité des pôles de locataires fédéraux. Au Canada, Services publics et Approvisionnement Canada mène depuis plusieurs années un programme d'optimisation du portefeuille de bureaux, incluant un plan décennal publié visant des réductions majeures de l'empreinte administrée par le SPAC et des politiques de présence au bureau plus strictes en 2026. Le résultat est une traction inégale à court terme sur l'absorption tirée par le gouvernement à travers les métropoles.
Analyse de la chaîne de valeur
La chaîne de valeur de l'immobilier de bureau en Amérique du Nord commence par l'acquisition de terrains et la formation de capital, puis passe au développement ou au repositionnement (promoteurs, architectes et ingénieurs, et entrepreneurs généraux), suivis de la location et de l'exploitation (courtage, gestion immobilière ou des installations, et fournisseurs de systèmes de bâtiment). La séquence se termine par la gestion d'actifs, le refinancement et la cession. La bifurcation du marché oriente l'activité vers deux voies d'exécution : (i) la construction neuve haut de gamme ou le repositionnement majeur avec des caractéristiques MEP haut de gamme, de bien-être et de performance énergétique soutenant la location « flight-to-quality », et (ii) la réutilisation adaptative qui convertit les espaces obsolètes de catégorie B/C vers d'autres usages, les trajectoires bureau-vers-résidentiel étant influencées par les incitations municipales évoquées dans le contexte du rapport.
La livraison est devenue plus sensible aux contraintes d'approvisionnement et de logistique de construction en raison des contraintes de main-d'œuvre qualifiée (notamment MEP), des limites de disponibilité des services publics et de l'électricité pour les mises à niveau d'électrification et de résilience, et des délais d'approvisionnement allongés pour les équipements critiques. Les grands entrepreneurs réagissent en renforçant leurs capacités de chaîne d'approvisionnement et en développant des partenariats directs avec les fabricants pour améliorer la certitude de livraison ; par exemple, DPR Construction a mis en avant la gestion de chaîne d'approvisionnement pilotée par l'analytique et les capacités nationales d'auto-exécution comme moyens de contrôler la logistique. Pour les propriétaires et les promoteurs, une intégration plus précoce des équipes AEC, des achats à livre ouvert et une planification échelonnée des rénovations sont de plus en plus utilisées pour gérer la volatilité des coûts tout en maintenant les actifs prêts à la location dans le cadre de mandats de performance énergétique plus stricts dans les grandes métropoles.
Paysage concurrentiel
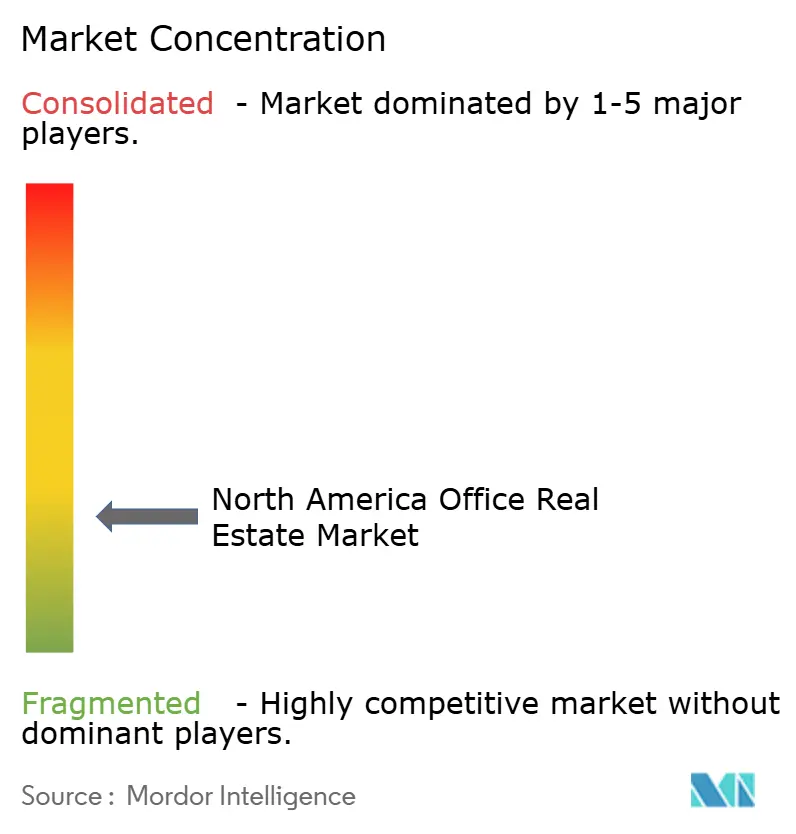
Le marché immobilier de bureaux en Amérique du Nord affiche une faible concentration, mais le pouvoir de marché se déplace vers les propriétaires institutionnels capables de financer des rénovations et d'accéder à des capitaux bon marché. Les FPI (fonds de placement immobilier) publics ont levé 84,7 milliards USD en 2024 pour acquérir des biens en difficulté, céder des actifs non stratégiques et améliorer la performance environnementale des actifs cœurs de portefeuille. Boston Properties a déclaré 5,6 millions de pieds carrés de nouveaux baux tout en comptabilisant 341 millions USD de dépréciations, illustrant la bifurcation entre les actifs emblématiques et les actifs secondaires.
La mise en œuvre technologique devient un facteur de différenciation critique. CBRE, Jones Lang LaSalle IP et Cushman & Wakefield déploient des plateformes pilotées par l'IA (intelligence artificielle) pour la maintenance prédictive et la planification des espaces, réduisant les charges d'exploitation et améliorant la satisfaction des locataires. Les propriétaires qui adoptent les mises à niveau des bâtiments intelligents sécurisent des durées de bail plus longues auprès des occupants d'entreprises cherchant à améliorer leurs indicateurs d'expérience collaborateur. Un leadership en matière de réutilisation adaptative émerge également : Brookfield et Hines collaborent avec les municipalités sur des conversions bureau-résidentiel qui bénéficient d'abattements fiscaux locaux.
Les fonds de crédit privé tels que KKR désintermédiaires les banques traditionnelles en fournissant un financement de transition vers le cœur de portefeuille (bridge-to-core) à des spreads attrayants mais avec des clauses restrictives plus strictes. Leur volonté de financer des structures de capital complexes donne un avantage aux acheteurs bien capitalisés lors des ventes aux enchères de biens en difficulté. Les propriétaires plus modestes manquant d'échelle ou de capacité d'investissement ESG sont de plus en plus contraints à des coentreprises ou à des cessions, intensifiant la concurrence pour les actifs de premier plan dans les villes-portes d'entrée.
Leaders du secteur immobilier de bureaux en Amérique du Nord
Hines
Brookfield Asset Management
BXP Inc.
SL Green Realty Corp.
Vornado Realty Trust
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé réside dans les stratégies de repositionnement et de location alignées sur la scission « flight-to-quality », en particulier pour les immeubles de catégorie A. Ces actifs représentent déjà près de la moitié de la part de marché de 2025 dans le rapport et captent des écarts de loyer premium par rapport aux stocks B/C. Les propriétaires capables de financer des mises à niveau CVC, d'électrification et d'aménités disposent d'une voie plus claire pour attirer les occupants opérant sous des politiques de retour au bureau. Parallèlement, les espaces plus anciens de type commodité fonctionnent de plus en plus comme matière première pour la réutilisation adaptative, y compris les programmes bureau-vers-résidentiel façonnés par les incitations municipales dans les villes portes d'entrée américaines. Cette dynamique soutient des pipelines de conversion visant à réduire la surabondance et à recycler les stocks vieillissants, y compris des rôles de structuration pour les promoteurs, les partenaires financiers et les programmes municipaux.
L'optimisation et le reporting des portefeuilles gouvernementaux créent également des catalyseurs à court terme tant pour la reconfiguration de la location que pour les travaux de rénovation. Aux États-Unis, l'USE IT Act a introduit un reporting public de l'utilisation pour les bâtiments fédéraux, et les premiers rapports de 2026 ont montré des écarts d'utilisation par rapport au seuil de 60 %, poussant la GSA à revoir la comparabilité des données entre types de bâtiments. La directive GSA OAS 7005.1B (juin 2026) renforce les objectifs de densification, incluant un objectif d'utilisation de 80 % et une limite d'allocation de 150 pieds carrés utilisables par personne, ce qui peut se traduire par un réempilement, une consolidation, et des changements dans les termes des baux et les portées d'aménagement dans les marchés à forte présence fédérale. Au Canada, le SPAC a formulé un plan à long terme visant à réduire matériellement son portefeuille de bureaux administré tout en mettant en œuvre des politiques de présence sur site plus strictes en 2026. Cela accroît le besoin de planification d'espace, de réempilement et d'aménagements, même si les empreintes globales sont rationalisées. Une troisième opportunité concerne la gestion d'espace assistée par la technologie, car l'adoption par les entreprises de l'analytique d'occupation et de l'IA reste inégale. L'écart entre les pilotes exploratoires et l'optimisation opérationnelle laisse de la place aux courtiers, fournisseurs de plateformes de travail et propriétaires pour se différencier grâce à des résultats mesurables en matière d'utilisation, d'expérience et de coûts d'exploitation.
Développements récents du secteur
- Juillet 2026 : BXP, Inc. a engagé Eastdil Secured pour commercialiser le bail foncier du 7 Times Square à New York, avec des indications de prix rapportées dans la fourchette de 700 à 750 millions USD. Ce processus de commercialisation témoigne du recyclage continu de portefeuille par les grandes FPI de bureaux pour gérer l'effet de levier et concentrer le capital sur des actifs et marchés à plus forte conviction.
- Janvier 2026 : SL Green Realty Corp. et Rockpoint ont formé une coentreprise pour le 100 Park Avenue, SL Green vendant une participation de 49 % à une valorisation d'actif brute de 425 millions USD. Cette structure montre comment les coentreprises sont utilisées pour générer de la liquidité et partager le risque de refinancement et de repositionnement tout en conservant le contrôle opérationnel et l'exposition à la valorisation.
- Juin 2025 : San Francisco a instauré un « Downtown Revitalization Financing District » couvrant environ 1 200 bureaux éligibles à la conversion en environ 4 400 logements. Ce district a formalisé un outil de financement pour accélérer la réutilisation adaptative bureau-vers-résidentiel, façonnant les options de sortie et les hypothèses de souscription pour les stocks de centre-ville de catégorie inférieure.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché est défini comme la valeur générée par l'immobilier de bureau en Amérique du Nord, captée à travers les transactions de location et de vente de bâtiments et d'espaces à usage de bureau, aux États-Unis, au Canada et au Mexique.
Exclusions du périmètre : nous excluons les propriétés principalement converties ou configurées pour un usage non-bureau tel que la logistique, les centres de données ou les opérations de vente au détail après conversion.
Aperçu de la segmentation
- Par catégorie de bâtiment
- Catégorie A
- Catégorie B
- Catégorie C
- Par type de transaction
- Location
- Vente
- Par utilisation finale
- Technologies de l'information (TI et ITES)
- BFSI (services bancaires, financiers et assurances)
- Conseil en affaires et services professionnels
- Autres services (commerce de détail, sciences de la vie, énergie, services juridiques)
- Par pays
- États-Unis
- Canada
- Mexique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté avec des séries publiques décrivant la quantité d'espace de bureau existant, son mode d'utilisation, et l'évolution des prix, puis ces signaux ont été traduits en intrants de valeur. Les sources utilisées incluent des publications officielles et ouvertes telles que Statistique Canada, le US Bureau of Economic Analysis, les ensembles de données de construction et de bâtiment du US Census Bureau, et les séries macroéconomiques de la Banque du Mexique, qui aident à ancrer l'activité économique, la construction et le cycle immobilier.
Nous nous sommes également appuyés sur des références orientées vers le secteur telles que les publications de NAIOP, des articles sélectionnés en immobilier et en économie urbaine évalués par des pairs, ainsi que la presse réputée et les dépôts boursiers pour comprendre les tendances de location, l'orientation de la vacance, et les conditions des marchés de capitaux. En parallèle, nous avons référencé des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets pour les signaux liés aux technologies de lieu de travail et de bâtiment, et une base de données d'expéditions import-export lorsqu'elle aidait à confirmer l'activité de rénovation et d'aménagement. Ces sources ne sont pas exhaustives, et d'autres documents et ensembles de données publics ont également été utilisés pour collecter des données, valider des hypothèses, et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour convertir les indicateurs d'espace et de prix en valeurs de transaction réalistes et pour éprouver les hypothèses qui peuvent varier selon la ville et la qualité des actifs. Nous avons échangé avec un mélange de propriétaires, courtiers, gestionnaires d'actifs, investisseurs, et occupants d'entreprise à travers les États-Unis, le Canada et le Mexique, et les discussions ont servi à confirmer les structures de location, les paliers de loyer habituels, les attentes d'occupation, et la manière dont la réutilisation adaptative est traitée dans les pipelines de transactions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 27 % | Dirigeants (CXO) : 19 % |
| Rang intermédiaire : 53 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs plus petits : 20 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Nous avons construit le marché en utilisant une logique descendante et ascendante, afin que les totaux restent liés à l'activité de bureau observable plutôt qu'à la seule valeur immobilière globale. La voie descendante reconstitue la valeur à partir des signaux de demande fondamentale et de prix, où le stock de bureaux, l'occupation, les loyers effectifs, les termes de bail habituels, et la répartition entre nouvelles livraisons et renouvellements sont convertis en valeur de location annualisée, puis ajustés pour l'activité de vente le cas échéant.
Pour corroborer les totaux, nous avons utilisé des vérifications ascendantes sélectives telles que des échantillons de loyer par pied carré dans les principales villes, des agrégations de revenus implicites pour les propriétaires de bureaux cotés, et des vérifications de canaux sur les volumes de location typiques par catégorie de bâtiment. Lorsque les données ascendantes étaient incomplètes, les lacunes ont été combler à l'aide de fourchettes prudentes convenues lors d'entretiens avec des experts, suivies de contrôles de sensibilité afin qu'une seule ville aberrante ne fausse pas les résultats pour l'Amérique du Nord.
Pour les prévisions, une analyse de scénarios a été appliquée car la demande de bureaux est sensible aux tendances de retour au bureau et aux conditions de refinancement. Les intrants sur lesquels nous nous sommes appuyés incluent l'emploi dans les secteurs utilisateurs de bureaux, l'orientation de la vacance, le sentiment d'absorption nette des participants au marché, le calendrier des nouvelles livraisons, et les attentes d'augmentation des loyers, puis ceux-ci ont été examinés avec les personnes interrogées avant la validation finale.
Validation des données et cycle de mise à jour
Avant de finaliser les résultats, nous avons effectué des vérifications de triangulation entre les résultats du modèle et des signaux indépendants tels que les commentaires sur l'élan de location, les changements dans le pipeline de construction, et l'activité de transaction rapportée, puis les écarts importants ont été retracés jusqu'à l'hypothèse spécifique en cause. Lorsque l'écart ne pouvait pas être expliqué clairement, l'équipe d'analystes a revérifié les intrants sous-jacents, revu la logique de conversion, et recontacté certains participants pour confirmer le comportement du marché.
Une révision interne en plusieurs étapes est utilisée afin que les erreurs de calcul et les sauts irréalistes soient détectés tôt, et seuls les chiffres cohérents avancent vers le projet final. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants se produisent, tels que des changements majeurs de politique, des mouvements de taux brusques, ou un changement soudain du comportement d'occupation. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente actualisée.
Estimation du marché de l'immobilier de bureau en Amérique du Nord de Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de constater des valeurs de marché différentes pour l'immobilier de bureau en Amérique du Nord, car les éditeurs ne comptabilisent pas toujours les mêmes flux de revenus, et le calendrier des mises à jour peut également modifier l'année rapportée. Les différences proviennent généralement de ce qui est traité comme valeur de transaction par rapport à valeur d'actif, de la manière dont la location est annualisée, et du fait que la réutilisation adaptative soit traitée comme bureau ou déplacée vers une autre catégorie de propriété.
L'écart le plus important provient du mélange de la valeur des transactions de bureau avec des mesures plus larges de l'immobilier commercial, où Mordor Intelligence comptabilise les transactions de location et de vente à usage de bureau pour des actifs de bureau construits à cet effet, et n'inflate pas les totaux en y intégrant des conversions non-bureau ou des proxys de valeur totale de propriété. Un autre facteur est le traitement des loyers et de l'occupation, certaines estimations poussant un scénario agressif de rebond des loyers, tandis que d'autres maintiennent la vacance stable sans la valider par rapport au sentiment de location au niveau des villes et aux livraisons de construction.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 427,49 milliards USD (2026) | |
| Revue professionnelle A | 48,60 milliards USD (2024) | Ce chiffre reflète le volume en dollars des transactions immobilières de bureau aux États-Unis pour une seule année, ce qui n'est pas comparable à une valeur de marché nord-américaine intégrant la location et une activité de transaction plus large. |
| Bulletin sectoriel B | 507,84 milliards USD (2031) | La valeur est présentée comme une prévision phare et n'indique pas clairement s'il s'agit d'un résultat direct de modèle de marché ou d'une reformulation arrondie, et elle manque également de détails sur l'annualisation de la location et le traitement de la réutilisation adaptative. |
L'écart s'explique principalement par ce qui est mesuré, certaines sources rapportant le volume de transactions traitées ou des prévisions phares arrondies, et d'autres construisant un marché de valeur transactionnelle avec des intrants explicites de loyer, d'occupation, et de pipeline. En gardant les variables visibles et en les revérifiant par des entretiens, le chiffre final reste traçable à des étapes reproductibles plutôt qu'à un seul proxy.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché immobilier de bureaux en Amérique du Nord ?
Le marché est évalué à environ 427,49 milliards USD en 2026 et devrait atteindre 507,84 milliards USD d'ici 2031.
Quelle catégorie de bâtiment domine la demande locative ?
Les actifs de catégorie A détiennent une part de 47,10 % en 2025 et restent la cible privilégiée des occupants à la recherche d'espaces économes en énergie et riches en équipements.
Quelle est l'importance du travail hybride dans la formation de la demande ?
Les modèles de travail hybride restent en vigueur dans 80 % des entreprises, limitant l'utilisation moyenne à 38 % de la capacité et exerçant une pression sur les bureaux banalisés.
Pourquoi les investisseurs opportunistes sont-ils actifs actuellement ?
Les baisses de taux et un mur de refinancement de 1 200 milliards USD ont créé des opportunités d'achat à prix réduit, avec des fonds de crédit privé prêts à déployer des capitaux substantiels.
Quelle géographie connaît la croissance la plus rapide ?
Le Mexique devrait afficher un TCAC de 4,32 % jusqu'en 2031, l'externalisation de proximité (nearshoring) attirant des investissements directs étrangers records et stimulant les besoins en bureaux.
Quelles politiques municipales affectent les conversions de bureaux ?
Des programmes tels que l'incitation fiscale 467-m de la ville de New York et le gel fiscal « Bureau vers tout usage » (Office to Anything) de Washington D.C. accélèrent les transformations bureau-résidentiel afin de réduire le taux de vacance.
Dernière mise à jour de la page le:



