
Taille et parts du marché des voitures connectées en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
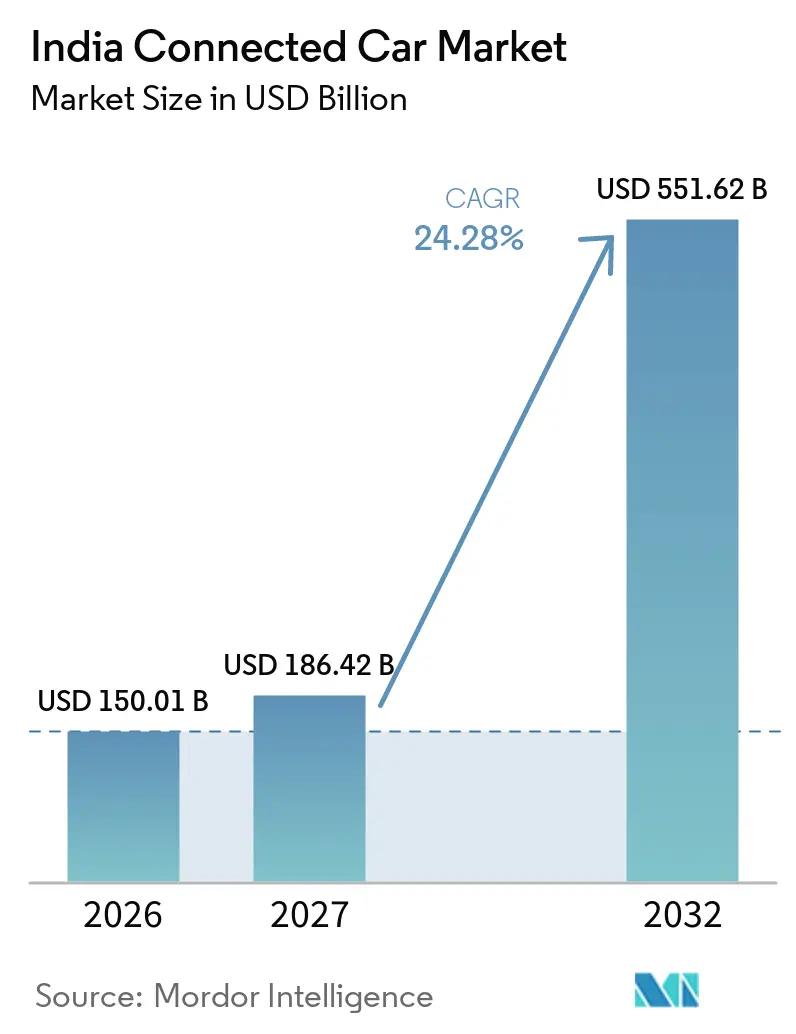
| Taille du marché de l'année de base (2026) | 150.01 Milliards de dollars |
| Taille du Marché (2027) | 186.42 Milliards de dollars |
| Taille du Marché (2032) | 551.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 24.28 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des voitures connectées en Inde par Mordor Intelligence
La taille du Marché des Voitures Connectées en Inde était évaluée à 150,01 milliards USD en 2026 et devrait croître de 186,42 milliards USD en 2027 pour atteindre 551,62 milliards USD d'ici 2032, à un CAGR de 24,28% durant la période de prévision (2027-2032). La croissance est portée par les réglementations obligatoires en matière de télématique, le déploiement rapide de la 5G et l'appétit des consommateurs pour des expériences automobiles similaires à celles des smartphones, positionnant le marché indien des voitures connectées comme un vivier d'opportunités pour les fournisseurs mondiaux et nationaux. Les impulsions réglementaires telles que l'AIS-140, le positionnement NavIC et le Bharat NCAP 2.0 intègrent la connectivité même dans les véhicules d'entrée de gamme, tandis que le marché indien des voitures connectées bénéficie de la troisième plus grande base de production automobile mondiale, permettant aux OEM d'amortir rapidement les coûts électroniques. Le partage des revenus entre opérateurs télécoms et OEM réduit les obstacles aux abonnements et permet au marché indien des voitures connectées de proposer des forfaits de données abordables en adéquation avec la hausse du revenu disponible. Les piles de cybersécurité intégrées progressent dans les critères d'achat à mesure que les violations de données entament la confiance, mais les fournisseurs qui démontrent des pipelines OTA sécurisés s'octroient un avantage concurrentiel.
Points clés du rapport
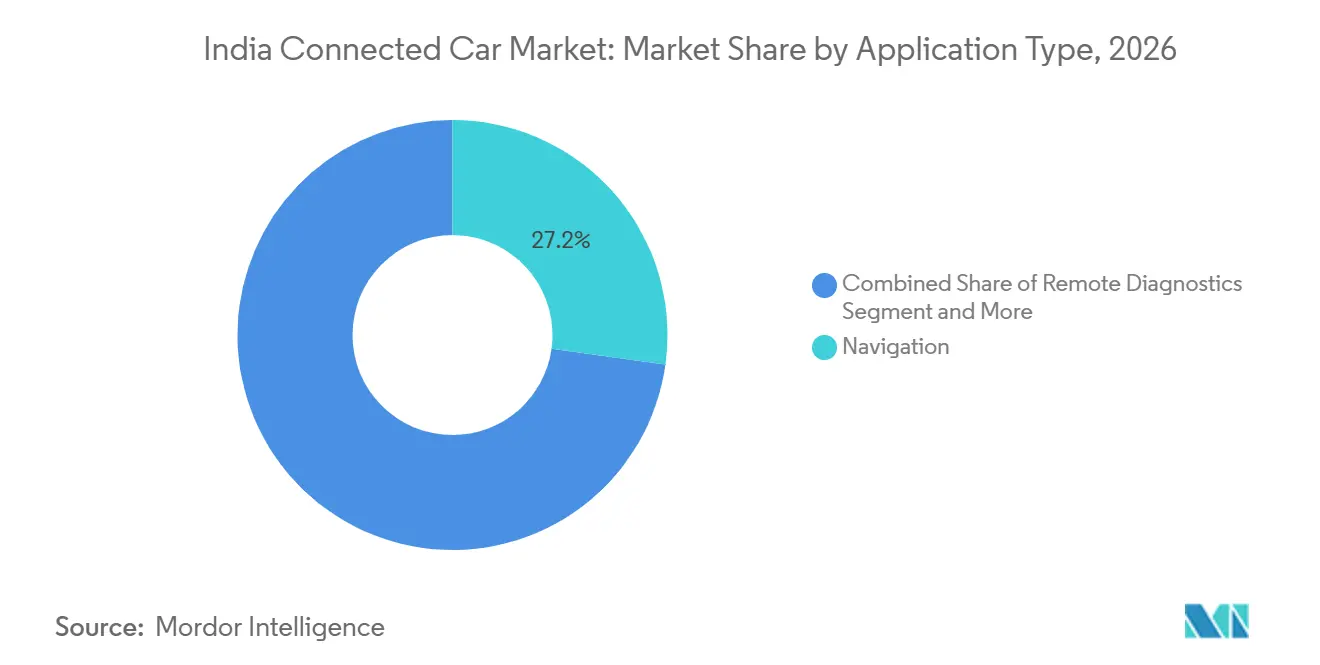
- Par application, la navigation détenait 27,20% de la part du marché indien des voitures connectées en 2026, tandis que les mises à jour en mode OTA devraient progresser à un CAGR de 26,15% jusqu'en 2032.
- Par type de connectivité, les solutions embarquées représentaient 46,55% de la taille du marché indien des voitures connectées en 2026 ; les systèmes intégrés devraient se développer à un CAGR de 25,10% entre 2027 et 2032.
- Par modèle de communication, le véhicule-à-infrastructure a capturé 52,45% de la part du marché indien des voitures connectées en 2026, tandis que la communication véhicule-à-cloud affichait le CAGR le plus élevé à 26,05% jusqu'en 2032.
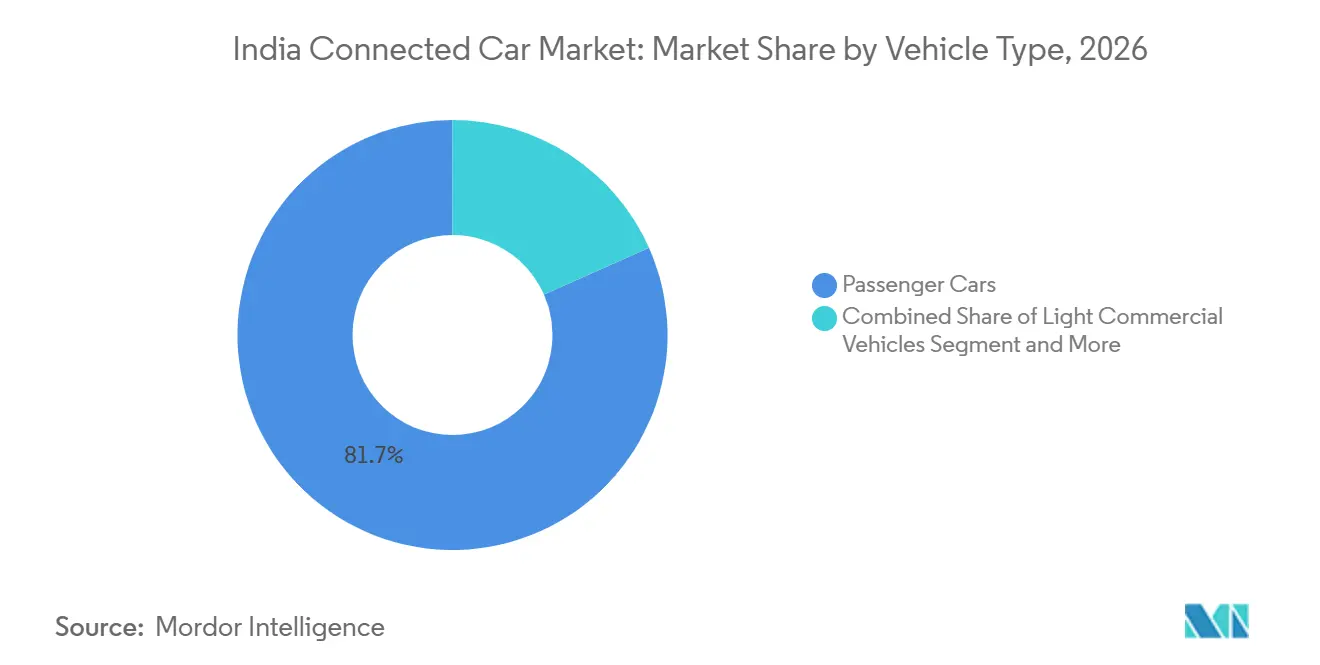
- Par type de véhicule, les voitures particulières représentaient 81,65% de la part du marché indien des voitures connectées en 2026, mais les véhicules utilitaires légers enregistreront le CAGR le plus rapide à 24,95% jusqu'en 2032.
- Par canal de vente, le montage en usine par les OEM dominait, avec 86,65% de la part du marché indien des voitures connectées en 2026, tandis que les équipements de rétrofit aftermarket progressaient à un CAGR de 25,90% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des voitures connectées en Inde
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénétration rapide des smartphones et de la 4G/5G | +6.2% | Métropoles nationales et villes de premier rang | Court terme (≤ 2 ans) |
| Mandats gouvernementaux AIS-140 et AV-NEXT | +5.8% | À l'échelle nationale, véhicules commerciaux et passagers émergents | Moyen terme (2-4 ans) |
| Modèles de partage des revenus OEM-Télécoms | +4.1% | Clusters urbains à ARPU élevé | Moyen terme (2-4 ans) |
| Hausse du revenu disponible et des dépenses aspirationnelles | +3.7% | Villes de premier et second rang | Long terme (≥ 4 ans) |
| Conformité NavIC embarquée | +3.2% | Corridors nationaux | Court terme (≤ 2 ans) |
| Projets pilotes d'assurance à l'usage | +2.8% | Zones urbaines à trafic dense | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénétration rapide des smartphones et de la 4G/5G
La base d'utilisateurs 5G en Inde a atteint environ 550 millions en octobre 2026, créant un terrain propice à la fusion véhicule-smartphone qui oriente le marché indien des voitures connectées vers une adoption de masse [1]. La majorité des acheteurs citent désormais les fonctionnalités connectées comme déterminantes lors du choix d'un nouveau véhicule, et les OEM répondent en équipant même les SUV compacts d'eSIM intégrées et d'applications mobiles. Le lancement par Kia du modèle Syros incluait une eSIM Airtel, permettant aux propriétaires d'accéder au trafic en temps réel, au géorepérage et aux alertes de vol. Le marché indien des voitures connectées bénéficie également du fait que les transactions cloud s'appuient sur les rails de facturation existants des opérateurs télécoms, maintenant les coûts d'abonnement proches de la parité avec les données mobiles. À mesure que les attentes des consommateurs migrent des téléphones vers les tableaux de bord, les applications d'infodivertissement et de sécurité passent du statut d'option à celui d'élément décisif, accélérant la connectivité de série sur toutes les gammes de modèles.
Mandats gouvernementaux AIS-140 et AV-NEXT
L'AIS-140 impose le suivi et des boutons d'urgence sur les véhicules commerciaux. Parallèlement, la feuille de route provisoire AV-NEXT prévoit l'intégration de NavIC dans les voitures particulières, faisant de la conformité la principale porte d'entrée sur le marché indien des voitures connectées. Le score Bharat NCAP 2.0 renforce davantage la sécurité connectée en attribuant des étoiles supplémentaires pour l'appel d'urgence et la notification de collision activés par télématique. La courbe de demande prévisible permet aux fournisseurs de rang 1 de produire localement des ECU à grande échelle, ce qui réduit les coûts unitaires et accroît la valeur ajoutée nationale. Avec le temps, la conformité obligatoire devient un facteur de différenciation concurrentielle, les marques qui dépassent le minimum requis mettant en avant des scores de sécurité plus élevés.
Modèles de partage des revenus OEM-Télécoms
Kia et Airtel, Honda et Jio, ainsi que Maruti Suzuki avec MapMyIndia illustrent des modèles de partage des revenus qui répartissent les coûts des données sur l'ensemble du cycle de vie du véhicule, réduisant ainsi l'effet de choc sur le prix affiché. Les opérateurs télécoms gagnent un ARPU incrémental, tandis que les OEM transforment les fonctionnalités connectées en offres d'abonnement allant de l'assistance routière d'entrée de gamme à la conciergerie premium. Ces modèles aident le marché indien des voitures connectées à échapper au piège du matériel à faible marge en monétisant des services tels que la maintenance prédictive et les coupons géolocalisés. Étant donné que la facturation, la gestion des SIM et la cybersécurité résident déjà au sein des réseaux des opérateurs télécoms, les partenaires automobiles peuvent se connecter à des plateformes matures plutôt que de construire les leurs de zéro.
Hausse du revenu disponible et des dépenses aspirationnelles
Les ménages urbains ont considérablement augmenté ces dernières années, beaucoup allouant leur épargne aux technologies embarquées qui reproduisent la commodité des smartphones. Les SUV compacts, tels que la Creta EV de Hyundai, proposent des fonctionnalités connectées en série, positionnant ces technologies comme aspirationnelles plutôt que luxueuses. Les jeunes acheteurs préfèrent de plus en plus les véhicules qu'ils peuvent contrôler via des assistants vocaux, et cette préférence se répand dans les villes de rang 2 à mesure que les revenus augmentent. Pour les gestionnaires de flottes, la télématique contribue à réduire les coûts de carburant et de maintenance, compensant l'investissement initial. Par conséquent, le marché indien des voitures connectées connaît une pénétration plus élevée dans les carrosseries de véhicules à forte croissance, tels que les crossovers, où la technologie sert de facteur de différenciation de style de vie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations liées aux violations de données et aux cyberattaques | −3.2% | Marchés urbains | Court terme (≤ 2 ans) |
| Couverture LTE insuffisante sur les corridors ruraux | −2.8% | Arrière-pays du nord et de l'est | Moyen terme (2-4 ans) |
| Faible ARPU sur les abonnements aux services connectés | −2.1% | Villes de deuxième et troisième rang | Long terme (≥ 4 ans) |
| Flotte ancienne incapable de retrofitage | −1.9% | Hubs logistiques avec des camions plus anciens | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations liées aux violations de données et aux cyberattaques
Des attaques par rançongiciel sur des systèmes d'infodivertissement mondiaux ont suscité des inquiétudes parmi les acheteurs indiens qui hésitent désormais à partager leurs données de conduite. Bien que des startups comme SecureThings proposent des logiciels de détection d'anomalies, leur adoption reste inégale car aucune réglementation spécifique à l'Inde ne reflète la clause de cybersécurité WP.29 de l'UE. En l'absence de normes obligatoires, les petits OEM considèrent les dépenses en cybersécurité comme facultatives, créant des lacunes qui érodent la confiance. Des piratages très médiatisés pourraient ralentir le marché indien des voitures connectées si les consommateurs commencent à désactiver les modules SIM ou refusent de consentir à la collecte de données.
Couverture LTE insuffisante sur les corridors ruraux
Les autoroutes nationales reliant les ceintures minières du Jharkhand ou les routes touristiques du Nord-Est souffrent de zones d'ombre, obligeant les camions connectés à recourir à la signalisation par SMS. L'expansion 4G de BSNL, prévue pour s'achever en 2026, comblera ces lacunes, mais les interruptions de service intermédiaires dilueront les avantages de l'analytique de flotte [2]. Les OEM doivent ajouter des modems à double profil et une logique de stockage et de transfert, ce qui augmente le coût de la nomenclature et tempère la croissance dans les segments sensibles au prix.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'application : la navigation est en tête tandis que les mises à jour OTA s'accélèrent
La navigation représentait 27,20% de la part du marché indien des voitures connectées en 2026, les réseaux urbains encombrés et la signalisation routière de qualité variable rendant le reroutage en temps réel indispensable. Des partenaires cartographiques locaux comme MapMyIndia compilent des alertes sur les nids-de-poule et des données sur les stations-service qui trouvent un écho auprès des navetteurs quotidiens. En revanche, les mises à jour OTA devraient croître à un CAGR de 26,15% jusqu'en 2032, les OEM réalisant qu'une seule correction à distance évite des milliers de visites en atelier. La taille du marché indien des voitures connectées pour les mises à niveau OTA devrait croître significativement d'ici 2032, soulignant la part croissante du logiciel dans la valeur du véhicule. Les diagnostics à distance et la diffusion multimédia en continu suivent, alimentés par le groupement télécoms des forfaits de données embarqués avec les mobiles familiaux. L'adoption de l'appel d'urgence électronique progresse sous l'impulsion du Bharat NCAP 2.0, renforçant la sécurité comme argument de vente.
La deuxième vague d'adoption des applications est centrée sur la personnalisation. Les préréglages climatiques de l'habitacle se synchronisent via des profils cloud tandis que les assistants vocaux apprennent les dialectes locaux. Ces évolutions consolideront davantage le marché indien des voitures connectées en tant qu'espace logiciel dans lequel la livraison continue prime sur les cycles de renouvellement annuels des modèles.

Par type de connectivité : les solutions embarquées dominent malgré les pressions sur les coûts
Les modules eSIM embarqués étaient présents dans 46,55% de la part du marché indien des voitures connectées en 2026, les OEM souhaitant conserver le contrôle sur le cycle de vie des diagnostics, des micrologiciels et du routage des données. La connectivité intégrée, qui s'appuie sur les données du smartphone, connaît la croissance la plus rapide à un CAGR de 25,10%, les coûts de la chaîne d'approvisionnement augmentant et les consommateurs résistant à la hausse des prix de vente conseillés. L'approche hybride se retrouve souvent dans les variantes de milieu de gamme où les acheteurs apportent leurs propres données, mais le véhicule conserve une eSIM de secours à faible bande passante pour le trafic de sécurité critique.
Les systèmes filaires restent une niche en termes de pénétration, utilisés principalement par les dongles aftermarket. Pourtant, la faible facture matérielle les maintient en vie pour les rétrofits de flottes. Sur l'horizon de prévision, le secteur indien des voitures connectées s'orientera probablement vers une stratégie à double cœur : embarqué pour les cas d'usage à haute valeur ajoutée ou à forte contrainte réglementaire, intégré pour les gammes économiques.
Par modèle de communication : l'infrastructure V2I stimule l'adoption actuelle
Le véhicule-à-infrastructure représentait 52,45% de la part du marché indien des voitures connectées en 2026, soutenu par les investissements municipaux dans les feux de circulation adaptatifs et la numérisation des péages. Par exemple, le centre de commandement de Bengaluru partage les données de phase des signaux avec les flottes d'entreprises pour minimiser les temps d'arrêt. La part du V2I devrait légèrement diminuer tandis que l'utilisation du véhicule-à-cloud progressera à un CAGR de 26,05% d'ici 2032, portée par la baisse des coûts de stockage et d'analytique. La taille du marché indien des voitures connectées associée aux services V2C devrait croître, reflétant la demande d'analytique et de diffusion de contenu en continu.
Le V2V et le V2P restent limités à des corridors pilotes tels que l'autoroute Delhi-Jaipur. L'adoption attend des éclaircissements sur l'allocation du spectre pour la bande 5,9 GHz et sur le financement des unités de bord de route. Néanmoins, une fois la masse critique atteinte, les alertes pair-à-pair pour les dangers en angle mort et la proximité des piétons pourraient déclencher une nouvelle inflexion de croissance.
Par type de véhicule : les voitures particulières en tête tandis que les segments commerciaux s'accélèrent
Les voitures particulières représentaient 81,65% du marché indien des voitures connectées en 2026, portées par des volumes de ventes élevés et des guerres de fonctionnalités intenses entre les marques. Les SUV compacts dominent car les acheteurs férus de technologie assimilent les tableaux de bord connectés à une valeur non négociable. Les véhicules utilitaires légers affichent le CAGR le plus rapide à 24,95%, les opérateurs de livraison du dernier kilomètre cherchant à optimiser l'efficacité de la répartition. Les poids lourds adoptent la connectivité pour le coaching en matière de carburant, mais le parc adressable se renouvelle plus lentement, ce qui tempère les volumes.
À mesure que les ventes de véhicules électriques augmentent, les segments des voitures particulières et des VUL s'appuient de plus en plus sur la connectivité pour gérer la santé des batteries et la planification des itinéraires de recharge. Les gestionnaires de flottes, quant à eux, prévoient d'exploiter les remises d'assurance liées à l'ADAS, poussant l'adoption plus profondément dans les routes de transport agricole et minier où les temps d'arrêt engendrent des coûts d'opportunité élevés.
Par canal de vente : l'intégration OEM domine malgré la croissance du marché après-vente
Le montage en usine par les OEM représentait 86,65% de la part du marché indien des voitures connectées en 2026, la garantie et la conformité AIS-140 incitant les acheteurs à choisir des kits intégrés. Cette voie capte la quasi-totalité de la subvention des régimes d'incitation liés à la production qui récompensent l'approvisionnement local en modules. Les ventes aftermarket, cependant, progressent à un CAGR soutenu de 25,90%, des millions de voitures d'avant 2020 cherchant à s'équiper en sécurité et navigation par rétrofit. Le fabricant de chipsets Quectel et les intégrateurs comme Embitel ciblent cette longue traîne via des boîtiers plug-and-play. Pour les assureurs, les rétrofits créent de nouveaux flux de données sans attendre une décennie que le parc se renouvelle.
L'écosystème à double canal signifie que le marché indien des voitures connectées équilibre les systèmes d'usine premium avec des compléments abordables, élargissant la base totale de clients accessibles.
Analyse géographique
Les pôles métropolitains, notamment Delhi-RCN, Mumbai, Pune, Bengaluru et Hyderabad, représentent une part significative des activations actuelles de voitures connectées. Ces zones bénéficient d'une couverture 5G quasi continue, de réseaux de concessionnaires denses et de consommateurs à l'aise avec les paiements par application. Pune, qui accueille plusieurs centres de R&D d'OEM, sert également de terrain d'essai pour les premiers déploiements OTA. Dans l'Inde de l'Ouest, un revenu par habitant élevé combiné à un trafic dense accroît la valeur perçue des services de navigation et d'appel d'urgence électronique.
Les villes de rang 2, telles qu'Indore, Coimbatore et Lucknow, représentent la prochaine frontière de croissance. À mesure que le réseau de fibre optique s'étend et que les revenus moyens augmentent, les OEM lancent des versions de véhicules connectés de milieu de gamme adaptées à ces acheteurs. Cependant, la couverture LTE irrégulière sur les rocades périurbaines nécessite des modes de secours, augmentant les coûts de support. Les projets India Numérique du gouvernement ont alloué des ressources pour la mise à niveau des stations de base rurales, mais l'achèvement échelonné jusqu'en 2026 crée un écart de fiabilité à court terme.
Les corridors de fret longue distance, tels que Mumbai–Chennai et Delhi–Kolkata, mettent en évidence une autre dimension des exigences de connectivité. Les gestionnaires de flottes ont besoin d'un suivi minute par minute pour se conformer aux normes des lettres de voiture électroniques ; cependant, les zones blanches de couverture sur le plateau de l'Odisha et les forêts du Jharkhand réduisent la proposition de valeur. Des modems hybrides satellite-cellulaire pilotes visent à combler ces lacunes. Par conséquent, le secteur des voitures connectées en Inde adapte ses produits à une gamme diversifiée de profils de connectivité, des réseaux métropolitains ultra-denses aux couvertures rurales intermittentes.
Paysage Concurrentiel
Le marché indien des voitures connectées accueille un mélange d'OEM de masse, de marques challengers, d'opérateurs télécoms, de fournisseurs électroniques de rang 1 et de spécialistes des plateformes OTA. Maruti Suzuki, Hyundai et Tata Motors s'appuient sur leurs bases installées et leur réseau de concessionnaires pour précharger la télématique sur les nouveaux modèles. MG Motor repousse les limites avec des assistants vocaux à intelligence artificielle sur chaque variante, contraignant les acteurs établis à s'aligner. Les opérateurs télécoms Airtel et Jio apportent leur expertise en matière de réseau, de facturation et de cybersécurité ; ils monétisent les forfaits de données tout en intégrant des outils de gestion du cycle de vie des SIM.
Les startups technologiques apportent de l'agilité. Fleetx a levé 34,2 millions USD pour développer des analytiques de répartition par intelligence artificielle qui rivalisent avec les données de tableau de bord des OEM. Les cartes NavIC-first de MapMyIndia sont devenues la référence par défaut sur plusieurs lancements. Des acteurs de niche en cybersécurité tels que SecureThings et Cybellum proposent des systèmes de détection d'intrusion répondant aux attentes émergentes de type WP.29.
Les fusions-acquisitions s'intensifient à mesure que les OEM cherchent à approfondir leur dimension numérique. Tata Motors a révélé des plans pour acquérir une participation significative dans Freight Tiger afin d'intégrer le SaaS logistique dans sa gamme commerciale [3]. Hyundai s'est associé à Savari pour co-développer des piles V2X ancrées dans les règles spectrales indiennes. L'avantage concurrentiel dépend désormais moins de l'emboutissage de métal que des temps de disponibilité du cloud, des délais de réponse aux vulnérabilités et des écosystèmes de développeurs, soulignant la thèse de la voiture définie par logiciel au sein du marché indien des voitures connectées.
Leaders du secteur des voitures connectées en Inde
-
Maruti Suzuki India Ltd
-
Hyundai Motor India Ltd
-
Tata Motors Ltd
-
Mahindra & Mahindra Ltd
-
Kia India Pvt Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Périmètre et Méthodologie
La chaîne de valeur des voitures connectées en Inde s'étend des facilitateurs de connectivité (réseaux télécoms, provisionnement eSIM et plateformes cloud) aux couches matérielles et logicielles (TCU, antennes, GNSS, contrôleurs de domaine cockpit, piles OTA et outils de cybersécurité), jusqu'à l'intégration chez les OEM et la distribution en aval via les concessionnaires, les opérateurs de flottes et les assureurs. Côté matériel, les équipementiers de rang 1 et les fabricants d'électronique fournissent les unités de contrôle infodivertissement et télématique, et les récents mouvements de capacité pointent vers une localisation autour des modules centraux qui sous-tendent la connectivité embarquée et l'OTA, y compris les opérations indiennes de Samsung HARMAN fournissant des cockpits numériques et des TCU à plusieurs grands OEM.
L'intégration logicielle et systèmes se concentre de plus en plus dans des pôles d'ingénierie automobile tels que Pune, où les OEM et leurs partenaires développent des capacités de véhicule défini par logiciel, la préparation au V2X et des couches de monétisation des services. Les dépendances en amont incluent toujours les semi-conducteurs importés et les composants automobiles spécialisés, tandis que les exigences en matière de normes et de conformité (par exemple l'AIS-140 pour la télématique commerciale et l'AIS-189 pour le CSMS) façonnent les spécifications des composants, les cycles de validation et les exigences d'essais à travers l'infrastructure indienne d'homologation et d'essais (par exemple les processus de conformité liés à l'ARAI et les installations habilitées par le NATRiP).
Leaders du Secteur des Voitures Connectées en Inde
Le marché des voitures connectées en Inde réunit un mélange d'OEM de masse, de marques challengers, d'opérateurs télécoms, de fournisseurs électroniques de premier rang et de spécialistes des plateformes de mise à jour à distance (OTA). Maruti Suzuki, Hyundai et Tata Motors exploitent leurs bases installées et leur réseau de concessionnaires pour précharger la télématique sur les nouveaux modèles. MG Motor pousse les limites avec des assistants vocaux à intelligence artificielle dans chaque variante, contraignant les acteurs en place à s'aligner. Les opérateurs télécoms Airtel et Jio apportent une expertise en réseau, facturation et cybersécurité ; ils monétisent les forfaits de données tout en intégrant des outils de gestion du cycle de vie des SIM.
Les startups technologiques ajoutent de l'agilité. Fleetx a levé 34,2 millions USD pour développer des analyses de distribution par intelligence artificielle qui rivalisent avec les données de tableau de bord des OEM. Les cartes NavIC-first de MapMyIndia sont devenues la référence par défaut sur plusieurs lancements de 2025. Des acteurs de niche en cybersécurité comme SecureThings ou Cybellum proposent des systèmes de détection d'intrusion qui répondent aux attentes émergentes de type WP.29.
Les fusions-acquisitions s'intensifient à mesure que les OEM recherchent une profondeur numérique. Tata Motors a révélé des plans pour acquérir une participation significative dans Freight Tiger afin d'intégrer le SaaS logistique dans sa gamme commerciale [3]. Hyundai s'est associé à Savari pour codévelopper des piles V2X ancrées dans les règles de spectre indiennes. L'avantage concurrentiel dépend désormais moins de l'emboutissage du métal que des temps de disponibilité du cloud, du temps de réponse aux vulnérabilités et des écosystèmes de développeurs, soulignant la thèse du véhicule défini par logiciel au sein du marché des voitures connectées en Inde.
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans les opérations de sécurité et de logiciels de cycle de vie axées sur la conformité, à mesure que l'Inde formalise la gouvernance en matière de cybersécurité et de V2X. La publication de l'AIS-189 (périmètre CSMS) et la consultation du TRAI d'avril 2026 sur le V2X poussent ensemble les OEM et les fournisseurs à transformer en produits la gestion de la cybersécurité, les pipelines OTA sécurisés et les processus prêts pour l'audit, pouvant être proposés sur les plateformes de véhicules particuliers et commerciaux, en particulier là où la connectivité installée en usine domine déjà les installations sur véhicules neufs.
Une autre opportunité réside dans l'empreinte locale d'ingénierie et de fabrication en pleine expansion de l'Inde pour l'électronique de cockpit et de télématique, ce qui favorise une intégration nationale plus approfondie des fonctionnalités connectées et un déploiement de fonctionnalités piloté par l'OTA. Cette évolution est illustrée par l'expansion de la fabrication de voitures connectées de Samsung HARMAN à Pune et par des partenariats tels que celui de JSW Motors avec Tata Elxsi pour construire un centre d'ingénierie de mobilité définie par logiciel à Pune, qui élargit l'écosystème pour l'OTA, les applications embarquées et les offres de services connectés adaptées aux cas d'usage indiens (localisation de la navigation, productivité des flottes et expériences vocales en langues vernaculaires).
Développements récents du secteur
- Juillet 2026 : Maruti Suzuki a intégré cinq start-up, dont Sarvam AI, via son programme d'incubation, afin de renforcer l'interaction client grâce à des agents d'IA générative sur l'ensemble de son écosystème connecté. Cette démarche traduit l'attention des OEM portée aux couches d'engagement pilotées par le logiciel, au-delà de la télématique de base, favorisant la différenciation et la fidélisation autour des services connectés.
- Mai 2026 : VE Commercial Vehicles (VECV) a accru sa participation dans VE Connected Solutions en acquérant 23% supplémentaires, portant sa détention totale à 74%. Cette participation renforcée consolide le contrôle sur l'exécution télématique et la feuille de route produit pour la connectivité des véhicules commerciaux, resserrant l'intégration entre les véhicules, les données de flotte et la prestation de services.
- Octobre 2024 : Kia India s'est associée à Airtel Business sur la plateforme Kia Connect 2.0, élargissant la gestion des véhicules, la voix IA, le contrôle à distance et les fonctions de sécurité sur le réseau d'Airtel. Ce partenariat a renforcé les modèles opérationnels télécom-OEM en Inde, combinant provisionnement de connectivité et prestation de services pour déployer les fonctionnalités connectées à grande échelle sur les variantes grand public.
Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché est défini comme la valeur générée en Inde à partir des fonctionnalités et services de voitures connectées qui permettent la connectivité embarquée, l'échange de données et les fonctions à distance ou numériques sur les véhicules particuliers et commerciaux.
Exclusions du périmètre : Nous excluons les gadgets et accessoires grand public autonomes qui ne sont pas installés à des fins de connectivité véhiculaire, et nous excluons également les dépenses IoT non automobiles qui ne sont pas liées à un véhicule.
Aperçu de la Segmentation
- Par type d'application
- Navigation
- Diagnostic à distance
- Streaming multimédia
- Réseaux sociaux et autres applications
- Mise à jour OTA
- Assistance en route
- Appel d'urgence électronique et assistance SOS
- Opération à distance
- Stationnement automatique / stationnement connecté
- Pilote automatique
- Intégration domotique
- Récupération / alerte de véhicule volé
- Par type de connectivité
- Embarqué
- Intégré
- Filaire
- Par modèle de communication
- Véhicule à véhicule (V2V)
- Véhicule à infrastructure (V2I)
- Véhicule à piéton (V2P)
- Véhicule vers cloud (V2C)
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires lourds
- Par canal de vente
- Montage en usine OEM
- Retrofitage après-vente
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a établi le socle factuel du modèle afin que nous puissions partir de signaux d'adoption réels, puis remonter à la valeur. Des sources publiques et officielles ont été utilisées pour cartographier le parc automobile indien, les nouvelles immatriculations et les signaux politiques, notamment les publications du Ministère des Transports Routiers et des Autoroutes, les communiqués de la SIAM, les références de l'Association de Recherche Automobile de l'Inde (y compris les avis relatifs à l'AIS) et les mises à jour de l'Autorité de Régulation des Télécommunications de l'Inde.
Pour s'assurer que la couche de connectivité ne soit pas traitée comme une boîte noire, nous avons également examiné les communiqués du Département des Télécommunications, les statistiques du commerce douanier indien pour les catégories d'électronique pertinentes, ainsi que des articles évalués par des pairs ou des communications de conférence traitant de la télématique et de la préparation V2X en Inde. Nous avons complété cela par des dépôts d'entreprises, des rapports annuels, des présentations aux investisseurs et une couverture de presse réputée, suivis d'une utilisation sélective d'abonnements payants pour les données financières des entreprises et la veille d'actualités, ainsi que pour les bases de données de brevets afin de comprendre les feuilles de route des fonctionnalités. Ces exemples de sources sont illustratifs et non exhaustifs, et de nombreux autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Le travail primaire s'est concentré sur la vérification de ce qui est réellement installé, activé et payé en Inde, plutôt que sur ce qui est uniquement commercialisé. Nous avons échangé avec un ensemble de fonctions côté OEM, de fournisseurs de composants et de logiciels, de parties prenantes télécoms et plateformes, et d'utilisateurs en aval tels que les opérateurs de flottes et de mobilité, avec des points de vue équilibrés entre les principaux pôles automobiles et les centres de demande du pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30% | Directeurs généraux (CXO) : 20% |
| Niveau intermédiaire : 49% | Responsables fonctionnels/d'unité : 28% |
| Acteurs plus petits : 21% | Managers : 52% |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction du bassin de demande qui utilise les ventes de véhicules et le parc automobile indien pour reconstituer la base installée adressable, qui est ensuite filtrée par les taux d'équipement en connectivité et d'activation sur les principaux segments de fonctionnalités. Nous avons utilisé une logique descendante et ascendante dans un seul modèle, où le chiffre global est construit à partir d'indicateurs macroéconomiques puis vérifié à l'aide de consolidations fournisseurs et d'un calcul prix-fois-volume sur échantillon.
Les données d'entrée traitées comme des facteurs clés comprennent le mix voitures particulières versus commerciales, la pénétration de la connectivité embarquée versus filaire, le calendrier d'équipement lié aux mandats télématiques, la préparation de la couverture 4G et 5G, et le comportement typique d'attachement et de renouvellement des abonnements (y compris les offres pluriannuelles). Lorsque les prix publics étaient incohérents, les fourchettes de prix ont été normalisées à l'aide des retours d'entretiens et recoupées avec les offres de fonctionnalités publiées et les offres de financement. Pour les prévisions, une analyse de scénarios a été utilisée, avec des hypothèses ancrées dans la rapidité avec laquelle les nouveaux modèles sont livrés avec des modules montés en usine, l'évolution des réglementations et l'évolution de l'économie des forfaits de données. Les écarts dans les vérifications ascendantes ont été traités en utilisant des fourchettes d'adoption conservatrices, puis en revalidant le revenu implicite par véhicule avec les retours d'experts.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications afin que les totaux restent réalistes par rapport à des signaux indépendants tels que les expéditions de véhicules, la disponibilité des modules de connectivité et l'avancement de la couverture télécoms. Les écarts sont examinés au niveau des données d'entrée, et si un chiffre est tiré par une seule hypothèse, cette hypothèse est retestée par des appels de suivi et des revérifications documentaires avant validation finale.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un changement significatif est observé, tel qu'un changement de politique, un rappel majeur lié à des fonctionnalités connectées, ou une variation soudaine des prix des forfaits de connectivité. Avant la livraison, une nouvelle passe de révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée plutôt qu'un instantané daté.
Comparaison du Dimensionnement du Marché des Voitures Connectées en Inde par Mordor Intelligence avec d'Autres Estimations Publiées
Les tailles de marché publiées pour les voitures connectées en Inde peuvent sembler très éloignées même lorsque tout le monde décrit le même thème, car les flux de revenus comptabilisés et le calendrier d'adoption ne sont pas traités de la même manière. Les différences proviennent généralement de ce qui est traité comme revenu connecté, de l'année choisie comme point de départ, et des hypothèses de tarification et d'activation au fur et à mesure du vieillissement des véhicules.
Les principaux facteurs d'écart sur ce marché comprennent souvent la question de savoir si l'estimation ne comptabilise que les fonctionnalités et services connectés, ou également la valeur plus large de l'électronique embarquée, et si les modules montés en usine inactifs sont comptabilisés comme revenus. Un autre facteur courant est le traitement des abonnements et des forfaits groupés, certains modèles supposant un taux d'attachement payant rapide, et d'autres étalant la monétisation sur un cycle de renouvellement plus long. Le calendrier de conversion des devises et la fréquence d'actualisation comptent également, car les ventes automobiles et les lancements de fonctionnalités en Inde peuvent évoluer en l'espace d'un an.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 150,00 milliards USD (2025) | |
| Éditeur Sectoriel A | 3,50 milliards USD (2024) | Cette estimation est ancrée sur un bassin de revenus payants plus restreint et une année de base différente, et semble se concentrer sur les revenus de connectivité à plus court terme sans intégrer pleinement la valeur des applications embarquées et la monétisation des abonnements à plus long terme. |
| Éditeur Sectoriel B | 8,43 milliards USD (2024) | Le périmètre et l'horizon temporel sont présentés avec des chiffres mixtes sur la page, ce qui peut déplacer la frontière implicite du marché, et les hypothèses du modèle sur la tarification et l'activation ne sont pas systématiquement liées au parc automobile indien et au calendrier de lancement. |
Les expéditions de véhicules, la construction de la base installée et les vérifications d'activation des fonctionnalités sont les points de preuve qui maintiennent Mordor Intelligence aligné sur un bassin de revenus des voitures connectées incluant la valeur des applications en matière de télématique, d'infodivertissement et d'aide à la conduite. Lorsque le périmètre est resserré sur des lignes de revenus et des années comparables, les différences restantes se résument généralement aux hypothèses d'attachement aux abonnements et à la rapidité avec laquelle la connectivité embarquée devient standard sur les nouveaux modèles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle et le taux de croissance du marché indien des voitures connectées ?
La taille du Marché des Voitures Connectées en Inde était évaluée à 150,01 milliards USD en 2026 et devrait croître de 186,42 milliards USD en 2027 pour atteindre 551,62 milliards USD d'ici 2032, à un CAGR de 24,28% durant la période de prévision (2027-2032).
Quel type de véhicule détient la plus grande part de marché en 2026 ?
Les voitures particulières représentaient 81,65% de la taille du marché indien des voitures connectées en 2026.
Quelle application détient la plus grande part en 2026 ?
La navigation domine le marché avec une part de 27,20% en 2026, portée par les mises à jour du trafic en temps réel et l'intégration de la cartographie locale.
Pourquoi les Mises à Jour OTA Connaissent-elles la Croissance la Plus Rapide ?
Les mises à jour OTA réduisent les visites en centre de service et permettent aux OEM de déployer des fonctionnalités à distance, générant un CAGR de 26,15% jusqu'en 2032.