
Taille et part du marché des périphériques de tirage sur papier et des consommables d'impression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 141.14 Milliards de dollars |
| Taille du Marché (2031) | 176.28 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.55 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des périphériques de tirage sur papier et des consommables d'impression par Mordor Intelligence
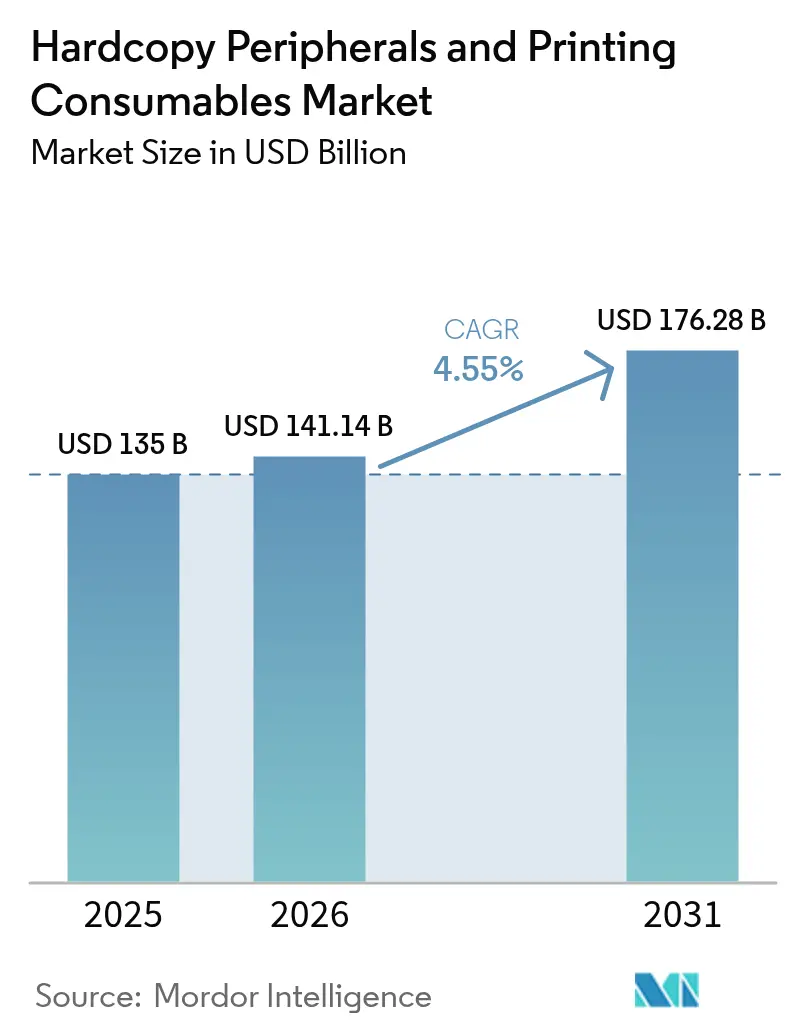
La taille du marché des périphériques de tirage sur papier et des consommables d'impression devrait passer de 135 milliards USD en 2025 à 141,14 milliards USD en 2026 et atteindre 176,28 milliards USD d'ici 2031, avec un CAGR de 4,55 % sur la période 2026-2031. L'expansion se poursuit malgré les mandats de réduction du papier, car le travail hybride, l'emballage pour le commerce électronique et les contrats d'abonnement d'impression en tant que service (PraaS) soutiennent la demande en appareils et en fournitures. L'adoption des services d'impression gérés (MPS) permet aux entreprises de réduire de 20 à 30 % le coût de leur parc tout en faisant évoluer les dépenses du capex vers l'opex.[1]« Services d'impression gérés », Xerox Corp., xerox.com Les unités de fusion écoénergétiques et les réservoirs d'encre rechargeables aident les fournisseurs à défendre les primes de prix à mesure que le reporting ESG se développe. Les pénuries de semi-conducteurs perturbent encore la disponibilité du matériel, mais les fournisseurs d'impression atténuent les risques en reconçevant les cartes pour faciliter l'approvisionnement en composants.
Principaux enseignements du rapport
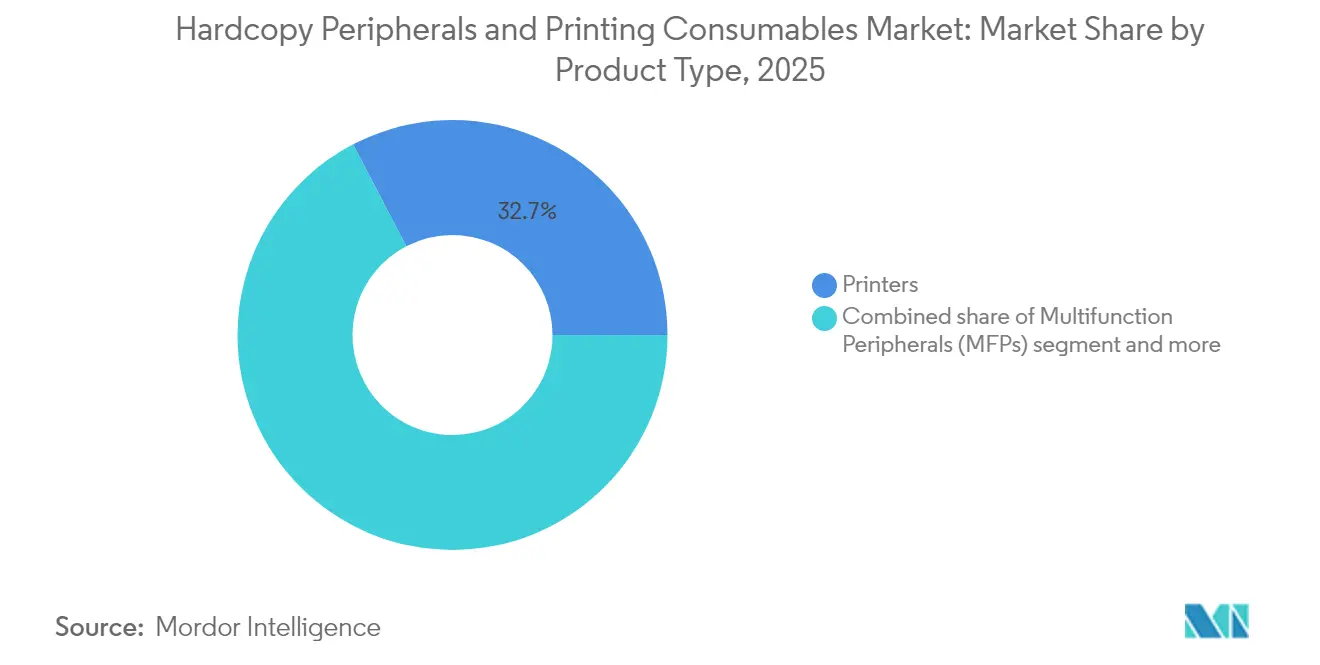
- Par type de produit, les imprimantes représentaient 32,65 % du chiffre d'affaires 2025, tandis que les imprimantes grand format/de production devraient afficher un CAGR de 4,95 % jusqu'en 2031.
- Par technologie, le jet d'encre représentait 44,60 % de la part du marché des périphériques de tirage sur papier et des consommables d'impression en 2025, tandis que l'impression laser devrait croître à un CAGR de 5,85 % jusqu'en 2031.
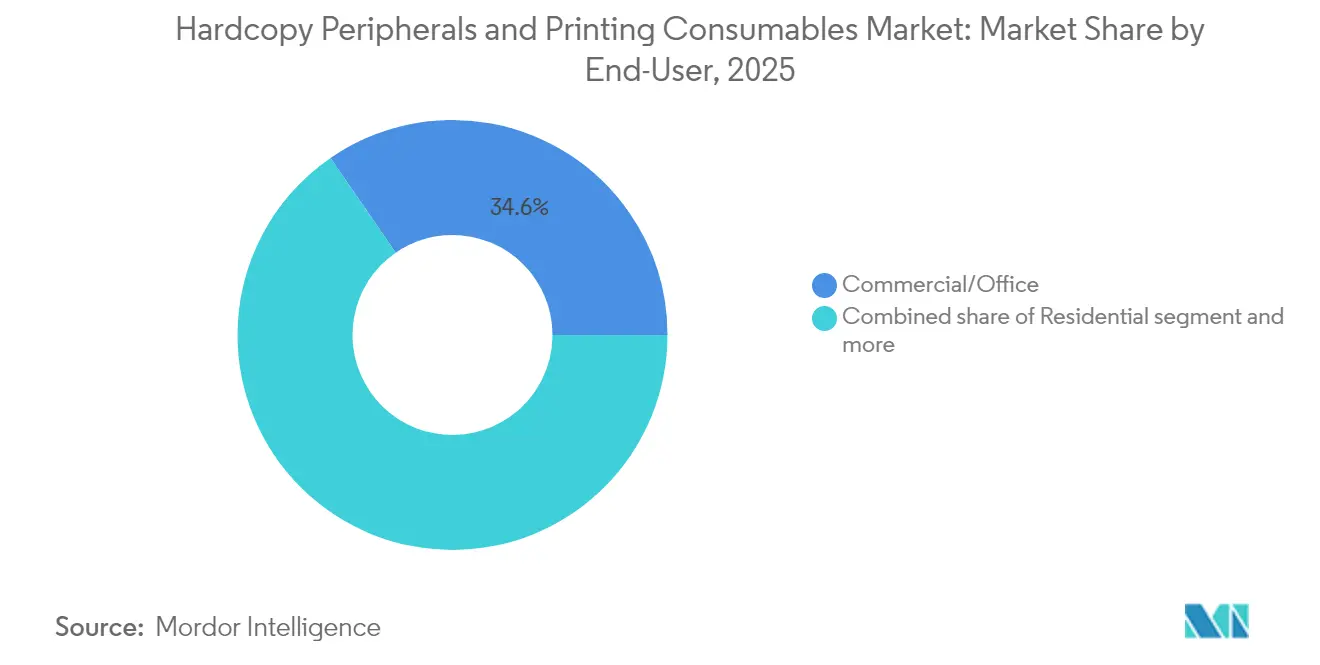
- Par utilisateur final, le segment commercial/bureautique représentait 34,60 % de la taille du marché des périphériques de tirage sur papier et des consommables d'impression en 2025 ; les établissements d'enseignement affichent la croissance la plus rapide avec un CAGR de 4,75 %.
- Par canal de distribution, les canaux directs/contractuels ont représenté 46,10 % du chiffre d'affaires en 2025 ; les MPS enregistrent la croissance la plus forte avec un CAGR de 5,15 %.
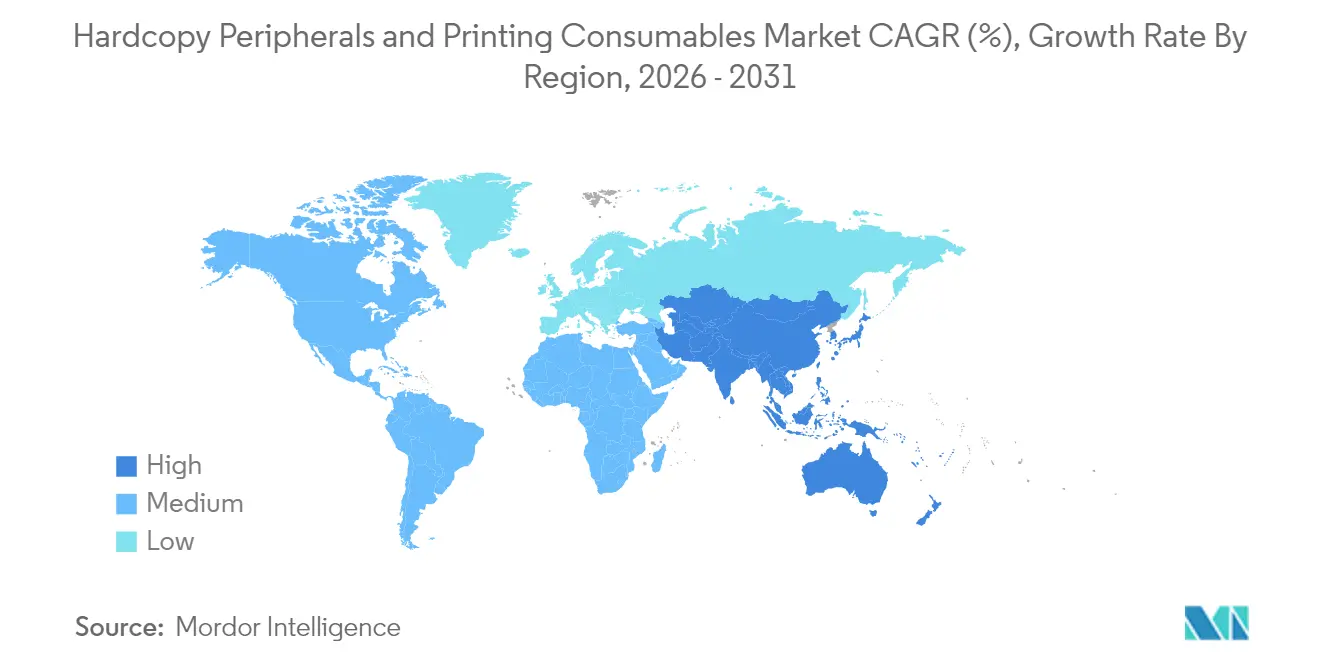
- Sur le plan géographique, l'Amérique du Nord dominait avec une part de 36,70 % en 2025, tandis que la région Asie-Pacifique devrait progresser à un CAGR de 5,80 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (%) (~) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Croissance des volumes de couleur en impression numérique de production | +1.2% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Améliorations décoratives/tactiles de l'impression | +0.8% | Amérique du Nord, Europe, APAC à revenus élevés | Moyen terme (2-4 ans) |
| Transition des PME vers les imprimantes à réservoir d'encre à faible coût par page | +0.9% | Mondial avec accent sur l'APAC | Court terme (≤ 2 ans) |
| Emballage pour le commerce électronique et impression d'étiquettes en interne | +1.0% | Mondial avec hubs en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Parcs de périphériques multifonctions A4 distribués pour le travail hybride | +0.7% | Marchés développés | Court terme (≤ 2 ans) |
| Adoption de l'impression en tant que service par abonnement | +0.6% | Amérique du Nord, Europe, APAC avancée | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des volumes de couleur en impression numérique de production
Les presses numériques ne représentent actuellement que 3,8 % des pages imprimées, mais captent 25 % de la valeur de l'impression, les marques payant des primes pour la personnalisation en petites séries.[2]Canon Inc., « Rapport intégré 2024 », global.canon La série Colorado de Canon a réduit les délais d'exécution de 60 %, permettant aux prestataires de services d'impression de livrer 22 000 panneaux de points de transit en 3 mois au lieu de 12 mois. Lorsque l'automatisation des flux de travail progresse de 10 points, l'efficacité de production augmente de près de 15 %, renforçant le retour sur investissement des appareils couleur. Cette évolution oriente les encres et revêtements à haute marge vers le marché des périphériques de tirage sur papier et des consommables d'impression, élargissant le vivier de rentabilité de l'offre.
Demande d'améliorations décoratives/tactiles de l'impression
Les emballages commerciaux avec vernis sélectif, dorure à chaud en relief ou texture obtiennent un prix unitaire supérieur de 30 à 50 % par rapport aux étiquettes CMJN standard, permettant aux prestataires de services d'impression de compenser la réduction des volumes de tirage. Les modules d'embellissement en ligne s'adaptent à de nombreuses presses numériques, supprimant les passages supplémentaires et la main-d'œuvre. Les entreprises du secteur du luxe et des soins personnels en Europe sont les premiers adoptants, mais les marques de milieu de gamme en Amérique du Nord pilotent désormais des lancements en édition limitée trimestriels nécessitant des séries plus courtes mais des finitions plus complexes. Ce comportement stimule la demande de vernis de niche, de dorures et de substrats compatibles, renforçant le marché des périphériques de tirage sur papier et des consommables d'impression.
Transition des PME vers les appareils à réservoir d'encre à faible coût par page
Le matériel à réservoir d'encre réduit les dépenses d'exploitation jusqu'à 90 % par rapport aux cartouches, un facteur décisif pour les PME soucieuses de leur budget. Epson a enregistré une croissance unitaire de 7,8 % sur les imprimantes à réservoir haute capacité en 2024, malgré une baisse de la demande en cartouches. En Inde et en Asie du Sud-Est, la pénétration des réservoirs d'encre dépasse déjà 50 % des ventes annuelles de format A4. Les fournisseurs acceptent une marge matérielle plus faible, puis monétisent les ventes de flacons de recharge et les contrats de service de trois ans. Le décalage temporel des revenus, mais la stabilisation de la valeur sur la durée de vie du produit, maintient la résilience du marché des périphériques de tirage sur papier et des consommables d'impression.
Emballage pour le commerce électronique et impression d'étiquettes en interne
Les volumes du commerce en ligne ont progressé de 40 % depuis 2019, incitant les commerçants à imprimer en interne des étiquettes et des cartons personnalisés pour une expédition en juste-à-temps. Les presses à données variables traitent les données d'adresse et les illustrations versionnées en un seul passage, réduisant les délais d'approvisionnement externes. Les petits torréfacteurs de café et les start-ups cosmétiques déploient désormais des imprimantes d'étiquettes couleur de table coûtant moins de 5 000 USD, élargissant la base installée adressable pour les fournisseurs de consommables. Les stratifiés mats premium et recyclables affichent des marges plus élevées, soutenant le marché des périphériques de tirage sur papier et des consommables d'impression même lorsque le nombre de pages imprimées stagne.
Analyse de l'impact des freins*
| Frein | Impact (%) (~) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Mandats ESG de réduction du papier en entreprise | -0.6% | Amérique du Nord, Europe, APAC développée | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Déclin de la fabrication traditionnelle de produits d'impression | -0.7% | Marchés développés | Long terme (≥ 4 ans) |
| Application des droits de propriété intellectuelle sur les consommables tiers | -0.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Mandats ESG de réduction du papier en entreprise
Les entreprises s'engagent dans des objectifs de neutralité carbone qui limitent l'utilisation du papier, réduisant d'année en année les volumes de pages imprimées par les parcs. Soixante-dix-huit pour cent des entreprises jugent encore l'impression essentielle en 2024, mais les projections montrent que ce ratio descendra à 64 % d'ici 2025. Les fabricants réagissent avec des unités de fusion basse consommation et des programmes de retour de cartouches en boucle fermée tels que HP Planet Partners, qui a recyclé 398 millions de cartouches d'ici 2024. Même avec des consommables plus écologiques, la réduction absolue du nombre de feuilles freine la croissance, limitant le marché des périphériques de tirage sur papier et des consommables d'impression d'environ 0,6 point de pourcentage.
Volatilité de la chaîne d'approvisionnement en semi-conducteurs
Les diodes laser, les circuits intégrés de gestion de l'alimentation et les capteurs MEMS restent en allocation restreinte, prolongeant les délais de livraison des imprimantes au-delà de 12 semaines pour certaines références. HP a reconfiguré les cartes contrôleurs pour accepter des pilotes alternatifs, mais le coût de la nomenclature de fabrication a augmenté. Canon a adopté un double sourcing pour les capteurs d'image afin de stabiliser sa feuille de route. La tension sur les composants pèse sur les expéditions à court terme, freinant le marché des périphériques de tirage sur papier et des consommables d'impression même si le chiffre d'affaires des services progresse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le grand format tire la croissance haut de gammeLes imprimantes représentaient 32,65 % du chiffre d'affaires 2025. Les presses grand format et de production devraient dépasser le marché global des périphériques de tirage sur papier et des consommables d'impression avec un CAGR de 4,95 %, portées par les bannières de commerce de détail, les habillages de véhicules et les présentoirs en carton ondulé. La contribution du segment à la taille du marché des périphériques de tirage sur papier et des consommables d'impression est appelée à croître car l'encre UV-LED permet l'utilisation de substrats durables et un séchage instantané. L'automatisation — coupe et empilage — permet à 59 % des prestataires de services d'impression de proposer une livraison le lendemain, une prime de service qui alimente la demande en consommables.
Les cycles de renouvellement des périphériques multifonctions A4 s'accélèrent dans le cadre du travail hybride. Les modèles compacts intègrent des lecteurs de carte pour la sécurité et des connecteurs cloud, favorisant une architecture d'impression distribuée. Les copieurs desservent encore les hubs de campus à haut volume ; les imprimantes 3D restent expérimentales, mais sont désormais présentes dans 18 % des établissements d'enseignement secondaire en Amérique du Nord. Ensemble, la catégorie maintient un niveau de base stable de pages imprimées, assurant les boucles matériel-plus-consommables qui définissent le marché des périphériques de tirage sur papier et des consommables d'impression.


Par technologie :
le laser progresse grâce aux gains d'efficacitéLa technologie jet d'encre représentait 44,60 % du chiffre d'affaires en 2025. Le laser progresse plus rapidement avec un CAGR de 5,85 %, les toners à point de fusion plus bas réduisant la consommation d'énergie de 25 % par tâche d'impression. Les districts scolaires privilégient les lasers pour leur robustesse et leur recto-verso quasi instantané. Parallèlement, les réservoirs d'encre rechargeables consolident la position du jet d'encre dans le segment SOHO. Les moteurs à encre solide servent les usages riches en graphiques, tandis que les têtes thermiques dominent l'étiquetage logistique avec une durée d'archivage de 15 ans.
Les contrôleurs avancés intègrent une intelligence artificielle qui prédit l'usure des pièces, réduisant les temps d'arrêt jusqu'à 30 %. L'analyse prédictive crée de nouvelles références de service et fidélise les clients aux consommables de marque, augmentant les ventes récurrentes au sein du marché des périphériques de tirage sur papier et des consommables d'impression.
Par utilisateur final :
les établissements d'enseignement adoptent la transformation numériqueLes environnements commerciaux/bureautiques représentaient une part de 34,60 % en 2025. Les organisations financières et de santé maintiennent des formulaires physiques pour des raisons de conformité, mais migrent vers des portails MPS qui appliquent la sécurité d'impression en mode pull. Les établissements d'enseignement affichent le CAGR le plus élevé à 4,75 %, les salles de classe hybrides nécessitant des cours en couleur imprimés à la demande et des aides de laboratoire imprimées en 3D. Les services gouvernementaux maintiennent une demande stable, renouvelant leurs parcs tous les cinq ans pour satisfaire les normes de confidentialité des données.
Les utilisateurs résidentiels ont opté pour les réservoirs d'encre Wi-Fi pendant les périodes de confinement et conservent ces appareils pour les micro-entreprises à domicile. Les secteurs spécialisés tels que les pharmacies de détail et les restaurations rapides déploient des étiqueteuses thermiques pour accélérer les passages en caisse. Chaque couche de flux de travail ajoute des consommables de niche, protégeant la valeur dans le marché des périphériques de tirage sur papier et des consommables d'impression.
Par canal de distribution :
les MPS transforment les modèles économiquesLes canaux directs/contractuels ont représenté 46,10 % des ventes 2025, les entreprises exigeant des accords de niveau de service personnalisés et un support sur site. Les services d'impression gérés progressent à un CAGR de 5,15 %, offrant des tableaux de bord analytiques et un remplacement proactif du toner. Les MPS dans le cloud fonctionnent désormais dans 69 % des entreprises, contre 55 % en 2023, sous l'impulsion des exigences d'architecture zéro confiance. L'abonnement PraaS se répand auprès des clients du marché intermédiaire : 37 % des entreprises traitent déjà l'impression comme de l'opex, réduisant les dépenses initiales tout en verrouillant des flux de consommables pluriannuels.
Le commerce de détail et le commerce électronique continuent de servir le segment SOHO, où la rapidité de livraison et la transparence des prix restent essentielles. Les fournisseurs utilisent les données de vente par canal pour prévoir la demande, réduisant les stocks de 12 jours en 2024 et améliorant l'efficacité du fonds de roulement dans l'ensemble du marché des périphériques de tirage sur papier et des consommables d'impression.
Analyse géographique
Marché des Périphériques Hardcopy et des Consommables d'Impression en Amérique du Nord
L'Amérique du Nord a dominé avec 36,70 % des revenus de 2025. Les États-Unis ont généré 13,2 milliards USD, portés par des secteurs réglementés exigeant une impression sécurisée et par des contrats d'abonnement PraaS qui alignent les dépenses sur les objectifs ESG. Le Canada reproduit ces tendances, avec des MFP A4 distribués remplaçant les copieurs A3 à mesure que les bureaux réduisent leur taille. Les unités laser certifiées Energy Star sont éligibles à des remises fiscales, stimulant davantage les mises à niveau. Ensemble, ces facteurs maintiennent la vitalité du marché des périphériques hardcopy et des consommables d'impression dans la région.
Marché des Périphériques Hardcopy et des Consommables d'Impression en Asie-Pacifique
L'Asie-Pacifique connaîtra la croissance la plus rapide avec un CAGR de 5,80 % jusqu'en 2031. La Chine et l'Inde délivrent de nouveaux permis industriels exigeant des étiquettes de traçabilité, augmentant les volumes de consommables. L'Inde a installé 3 400 presses numériques dans les villes de niveau 2 en 2024, soit une multiplication par dix en quatre ans. Le Japon reste un indicateur technologique de référence, en commercialisant des encres pigmentées à haute viscosité pour les textiles et la céramique. Les nations de l'ASEAN tirent parti des subventions gouvernementales « Industrie 4.0 » pour acquérir des MFP connectés au cloud, intégrant une demande pérenne en consommables au sein du marché des périphériques hardcopy et des consommables d'impression.
Marché des Périphériques Hardcopy et des Consommables d'Impression en Europe
L'Europe affiche une évolution mature mais portée par les enjeux environnementaux. L'Allemagne, la France et le Royaume-Uni promeuvent les toners à base d'eau et désencrable pour répondre aux directives sur l'économie circulaire. Le RGPD oriente l'adoption de l'impression sécurisée par extraction, ajoutant des revenus de licences pour les logiciels d'authentification. Les universités investissent dans des laboratoires de fabrication additive pour soutenir la recherche STEM, augmentant les achats de matériaux 3D. La reprise du tourisme en Europe du Sud stimule la signalétique imprimée dans l'hôtellerie, soutenant les volumes d'encre grand format. Ces tendances préservent la taille du marché des périphériques hardcopy et des consommables d'impression à travers le continent.
Marché des Périphériques Hardcopy et des Consommables d'Impression en Amérique du Sud et MEA
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique présentent un potentiel de croissance à plus long terme. Le secteur du commerce électronique en plein essor au Brésil nécessite des étiquettes de colis et une impression sur carton ondulé, stimulant les ventes de presses d'entrée de gamme. Les secteurs de la finance et de l'éducation en Colombie ont propulsé Kyocera Corp. à une part de marché de 38,2 % en 2024. Les États du Golfe modernisent leurs services gouvernementaux en ajoutant des clusters de MFP sécurisés. L'Afrique du Sud joue le rôle de plaque tournante régionale de distribution, réduisant les délais d'approvisionnement et améliorant les KPI de maintenance des équipements sur le marché des périphériques hardcopy et des consommables d'impression.

Paysage réglementaire
La réglementation touchant les périphériques d'impression papier et les consommables d'impression se concentre de plus en plus sur la circularité, les substances chimiques et les obligations de fin de vie. Dans l'UE, le règlement (UE) 2024/1781 (règlement sur l'écoconception pour des produits durables, ESPR) établit un cadre d'exigences de durabilité et de circularité pouvant s'étendre aux équipements électroniques, renforçant la conception en vue de la réparabilité ainsi que les exigences d'information ou de divulgation à travers les gammes d'imprimantes et de MFP. Parallèlement, les mesures héritées de la directive Écoconception pour certains équipements d'imagerie se poursuivent pendant la période de transition se terminant le 31 décembre 2026.
Aux États-Unis, la conformité chimique et les réglementations étatiques sur les déchets électroniques constituent les principaux éléments mobiles. L'EPA américaine a finalisé les Significant New Use Rules (SNUR) au titre du TSCA en mai 2026 (entrée en vigueur en juillet 2026), ajoutant des exigences de diligence en matière de conformité pour les substances utilisées dans les matériaux et procédés pertinents pour les systèmes et fournitures d'impression. Par ailleurs, les programmes étatiques continuent d'élargir le champ des appareils couverts, notamment Oregon E-Cycles (en vigueur au 1er janvier 2026), qui ajoute les imprimantes et autres périphériques, et le programme Covered Electronic Waste (CEW) de Californie, qui élargit la couverture à d'autres produits intégrant des batteries. Cela accroît les exigences pour les fabricants et les canaux de distribution en matière d'enregistrement, de collecte et de rapports de recyclage.
Analyse de la chaîne de valeur
La chaîne de valeur englobe les composants électroniques et d'imagerie en amont (contrôleurs, capteurs, têtes d'impression/blocs laser) ainsi que les intrants de formulation (toners, encres, revêtements, substrats), avant de passer par la conception et la fabrication des fabricants d'origine. En aval, les produits sont distribués via des canaux directs et contractuels destinés aux entreprises, le commerce de détail et le e-commerce pour le segment SOHO, ainsi que les services d'impression gérés (MPS) pour le réapprovisionnement et l'entretien au niveau du parc. L'allocation de semi-conducteurs et l'inflation des coûts restent des contraintes clés en amont, poussant les fabricants à repenser les cartes, à diversifier leurs sources de composants et à rééquilibrer les décisions de fabrication ou d'achat. Du côté de la demande, les modèles MPS et d'abonnement renforcent le lien entre le placement des appareils et la consommation récurrente de consommables.
Les récents mouvements du côté de l'offre traduisent également une intégration plus étroite et une consolidation des achats à travers les écosystèmes de matériel et de consommables. Fujifilm et Konica Minolta ont officialisé Global Procurement Partners Corp (janvier 2025) afin d'optimiser l'approvisionnement en matériaux ainsi que le développement ou la production des systèmes d'impression à base de toner et des MFP, reflétant un approvisionnement régionalisé et des contrats à long terme pour gérer la volatilité. Dans l'impression de production et d'emballage, BHS Corrugated et Agfa ont conclu un accord (mars 2025) sur les moteurs d'impression pour les systèmes BHS Jetliner, Agfa agissant en tant que fournisseur d'encre certifié, et Koenig et Bauer ont annoncé une alliance mondiale avec INX (juin 2026), positionnant INX comme partenaire privilégié pour les encres UV/LED-UV sur les presses à feuilles. Globalement, la performance des presses, la qualification des encres et la sécurisation de l'approvisionnement sont de plus en plus gérées comme un ensemble intégré plutôt que comme des achats distincts.
Paysage concurrentiel
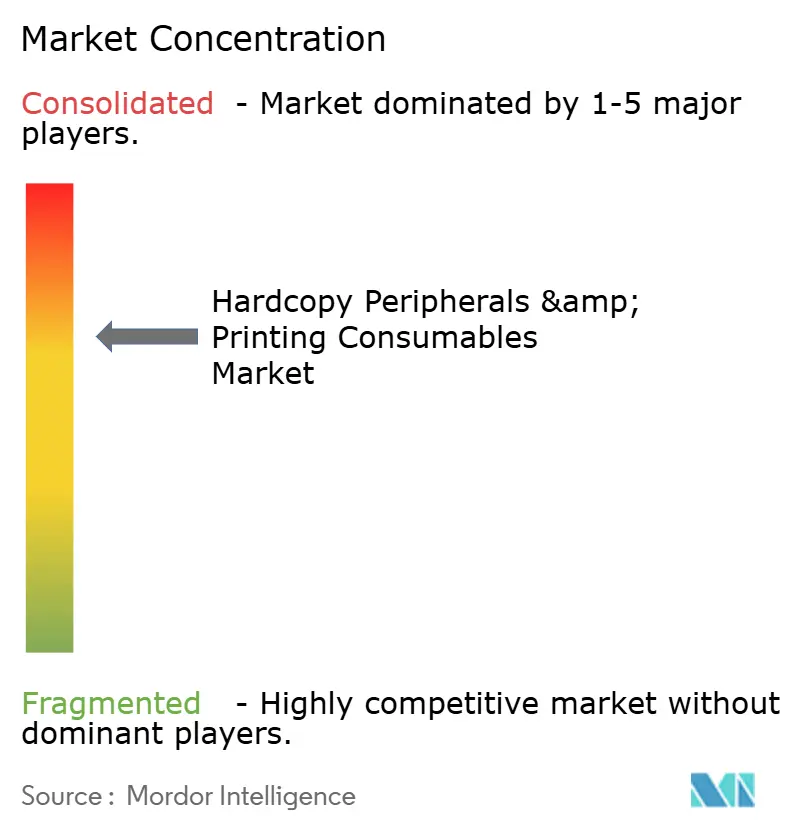
Le marché des périphériques de tirage sur papier et des consommables d'impression reste modérément concentré : HP, Canon, Epson, Brother et Xerox détiennent ensemble environ 70 % du chiffre d'affaires mondial. La différenciation matérielle s'aplanit à mesure que le coût par page, l'analytique et la durabilité façonnent la valeur. Le micrologiciel résistant aux attaques quantiques et la technologie d'intelligence artificielle « impression parfaite » de HP établissent de nouvelles références en matière de sécurité. L'acquisition de Fiery par Canon renforce la gestion des couleurs de bout en bout, approfondissant l'intégration des flux de travail. Epson mise sur les réservoirs rechargeables, avec 80 millions d'unités EcoTank expédiées depuis leur lancement.
Ricoh détient 37,7 % du marché américain du jet d'encre à alimentation continue et 60 % au Canada, reflétant une orientation verticale réussie vers l'impression transactionnelle et d'ouvrages[5]« L'IA dans l'impression stimule l'innovation en matière de services », Ricoh USA, ricoh-usa.com.
Les challengers chinois Pantum et Ninestar exploitent leur leadership en matière de coûts et leurs mises à jour rapides de micrologiciels, élargissant leur empreinte en Amérique latine et en Afrique. Heidelberg s'associe à Canon pour livrer des lignes d'emballage à base de fibres, ciblant les marques qui remplacent le plastique. Les fournisseurs qui combinent des appareils à faible empreinte carbone, un service prédictif et des API cloud sécurisées gagneront des parts de marché à mesure que le marché des périphériques de tirage sur papier et des consommables d'impression pivote vers des contrats axés sur les résultats.
Leaders du secteur des périphériques de tirage sur papier et des consommables d'impression
HP Inc.
Canon Inc.
Seiko Epson Corporation
Brother Industries Ltd.
Xerox Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Périphériques Hardcopy et des Consommables d'Impression
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corp.
- Kyocera Corp.
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- Sharp Corp.
- Samsung Electronics (Printing)
- OKI Electric Industry Co.
- Lexmark International Inc.
- Toshiba Tec Corp.
- Fujifilm Business Innovation
- Dell Technologies
- Pantum Electronics
- Ninestar Corp.
- Zebra Technologies
- Electronics For Imaging (EFI)
- RISO Kagaku Corp.
Lire l’analyse des entreprises de périphériques hardcopy et consommables d'impression

Opportunités de marché et perspectives d'avenir
Les zones d'opportunité se concentrent autour de l'automatisation des flux de travail, du renforcement de la sécurité et de l'impression jet d'encre de qualité production, qui élargit le volume couleur à forte valeur et les applications spécialisées. Les feuilles de route produits et les lancements de 2026 montrent où les fournisseurs orientent leurs efforts de R&D et de mise sur le marché : HP a introduit les séries LaserJet Pro 4000/4100 et LaserJet Enterprise 5000/6000 avec une sécurité résistante aux ordinateurs quantiques et des outils de flux documentaires assistés par IA (mars 2026). Cela s'aligne sur les exigences de sécurité d'impression sécurisée (pull-print) en entreprise et de gestion cloud, et tend à favoriser l'attachement de consommables piloté par les MPS.
Dans l'impression commerciale et industrielle de production, les plateformes numériques à jet d'encre au format B2/B2+ et les presses rotatives à haute vitesse sont positionnées comme des technologies de transition entre l'offset et le numérique. Cette approche élargit la base adressable pour les encres, toners, revêtements et kits de service. HEIDELBERG a annoncé la disponibilité générale de sa presse à jet d'encre Jetfire 75 B2+ intégrée à l'écosystème de flux de travail Prinect (février 2026). Fujifilm a lancé la REVORIA PRESS PC2120, dotée d'automatisation et de capacité six couleurs (juin 2026), et Canon a étendu son offre d'impression jet d'encre de production avec la série ColorStream 7000 (juin 2026). Canon a également présenté aux États-Unis le système d'impression jet d'encre à feuilles varioPRESS iV7 B2+ (juillet 2026). Ces évolutions, combinées aux tendances d'internalisation de l'emballage et des étiquettes déjà visibles sur le marché, renforcent les espaces blancs dans les logiciels de flux de travail, les portefeuilles de consommables qualifiés et les offres de service prédictif, qui augmentent le revenu récurrent par appareil installé.
Recent Industry Developments in Marché des Périphériques Hardcopy et des Consommables d'Impression
- Juin 2026 : HP a annoncé un partenariat stratégique avec OpenAI visant à intégrer la plateforme Frontier dans ses opérations mondiales, ciblant à la fois les expériences destinées aux clients et la transformation interne. Cette initiative renforce le passage vers des flux de travail assistés par IA et une différenciation axée sur les services, susceptible d'accroître l'attachement des services gérés, des fonctions de sécurité et du réapprovisionnement des fournitures orchestré numériquement.
- Juin 2025 : Seiko Epson a annoncé la commercialisation mondiale de son système d'impression Direct to Shape, combinant les têtes d'impression PrecisionCore avec la robotique pour imprimer directement sur des objets. Cela élargit les cas d'usage de l'impression jet d'encre industrielle au-delà du papier, soutenant la demande d'encres spécialisées, de substrats conçus sur mesure et de contrats de service liés aux nouveaux flux de production.
- Mai 2024 : HP et Canva ont annoncé un partenariat mondial pluriannuel visant à permettre des flux de travail intégrés de conception à impression pour les utilisateurs de Canva via les fournisseurs de services d'impression HP. Cela renforce les écosystèmes d'impression distribuée à la demande en connectant la création de conception à la production localisée, favorisant des volumes plus élevés de travaux de courte durée et l'attachement de consommables pour les réseaux de PSP.


Marché des Périphériques Hardcopy et des Consommables d'Impression Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les nouveaux appareils d'impression papier ainsi que les consommables récurrents nécessaires à leur fonctionnement, comptabilisés sur une base de valeur mondiale en USD, couvrant la demande commerciale et grand public.
Exclusions du périmètre : les appareils d'occasion et reconditionnés, les scanners autonomes et les périphériques PC non liés à l'impression ne sont pas comptabilisés dans cette évaluation du marché.
Aperçu de la segmentation
- Par type de produit
- Imprimantes
- Copieurs
- Périphériques multifonctions (MFP)
- Imprimantes grand format / de production
- Imprimantes 3D
- Par technologie
- Jet d'encre
- Laser
- Encre solide
- Thermique
- Par utilisateur final
- Résidentiel
- Commercial / Bureautique
- Établissements d'enseignement
- Gouvernement et secteur public
- Autres applications
- Par canal de distribution
- Direct / Contractuel
- Commerce de détail et commerce électronique
- Services d'impression gérés (MPS)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la manière dont la demande d'impression apparaît dans les données publiques, afin que le marché ne soit pas dimensionné uniquement à partir des récits des fournisseurs. Nous nous appuyons sur des sources telles que les tableaux de fabrication et de commerce du US Census Bureau, les séries d'importations et d'exportations de l'USITC et d'UN Comtrade, les indicateurs macroéconomiques de l'OCDE et de la Banque mondiale, ainsi que les bibliothèques de normes ISO et IEC pour les définitions de produits et la terminologie.
Pour affiner le lien entre les appareils et les consommables, nous consultons également les dépôts d'entreprises, les présentations de résultats et une couverture de presse fiable afin de suivre la dynamique des expéditions, les évolutions des canaux de distribution et les commentaires sur les prix. Dans une mesure limitée, des abonnements payants aux données financières d'entreprises et aux données commerciales au niveau des expéditions sont utilisés pour recouper les intrants du modèle lorsque les séries publiques sont trop agrégées. Ces sources documentaires ne sont fournies qu'à titre illustratif, et nous avons également utilisé d'autres documents publics et publications de données pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce qui est réellement acheté et réapprovisionné, et où la valeur se déplace entre les appareils et les fournitures. Nous avons échangé avec un ensemble de professionnels orientés fabricants et canaux de distribution, d'acheteurs d'impression en entreprise et de partenaires de service afin de valider les cycles de remplacement des appareils, les hypothèses de rendement des cartouches et toners, ainsi que les remises typiques par région. S'agissant d'un marché mondial, les données ont été vérifiées auprès des principaux centres de demande en APAC, EMEA et Amériques afin que les effets de mix régional ne soient pas surestimés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 37 % | Dirigeants (CXO) : 16 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où la demande d'appareils est reconstituée à partir des expéditions déclarées et de l'orientation commerciale, puis traduite en valeur à l'aide de fourchettes de PVM typiques par format et technologie, avant d'être reliée au réservoir de consommables récurrents via la logique de parc installé et d'utilisation. Pour maintenir des totaux réalistes, nous les corroborons par des vérifications ascendantes sélectives, telles que des PVM échantillonnés multipliés par les volumes unitaires dans des pays clés, des agrégations de revenus des fournisseurs lorsque la divulgation est disponible, et des vérifications de canaux sur le mix de consommables.
Les principaux intrants qui font évoluer le modèle incluent l'intensité d'impression au bureau par rapport au domicile, les cycles de remplacement du parc installé, les hypothèses de rendement des cartouches et toners et de couverture de pages, l'évolution du mix entre jet d'encre et laser, ainsi que les effets de change régionaux sur les prix déclarés. Lorsque des données de volume directes manquent pour des formats de niche (par exemple, le grand format spécialisé), nous estimons les lacunes à l'aide d'indicateurs proxy tels que les expéditions d'appareils adjacents et le mix des distributeurs, puis nous testons ces hypothèses lors des entretiens.
Pour les prévisions, nous nous appuyons sur l'analyse de scénarios, car les volumes d'impression et les dépenses en appareils réagissent de manière inégale à la croissance macroéconomique, aux modèles de travail hybride et au contrôle des coûts en entreprise. La vision prospective s'appuie sur le consensus d'experts concernant l'orientation de la demande d'impression, combiné à l'évolution attendue des prix des consommables et au rythme des cycles de renouvellement du matériel.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés à travers plusieurs passages afin que les chiffres finaux ne dépendent pas d'un seul ensemble de données ou d'une seule hypothèse. Nous comparons la valeur modélisée à des signaux indépendants tels que les tendances de la valeur des importations, la dynamique des expéditions des grandes économies et les divulgations publiques de revenus, puis nous examinons les valeurs aberrantes avant validation interne.
Si des écarts importants apparaissent par région ou entre la répartition appareils et consommables, les hypothèses sont revues et les contacts primaires sont réengagés afin de confirmer ce qui a changé dans le comportement d'achat ou l'inventaire des canaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs affectent les prix, l'approvisionnement ou la demande, et un examen final avant livraison est effectué afin que les clients reçoivent la vision la plus récente.
Taille du marché des périphériques d'impression papier et des consommables d'impression selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour ce secteur varient souvent car le périmètre des appareils et la logique d'attachement des consommables ne sont pas traités de la même manière selon les études, et parce que certaines sources mettent à jour leurs hypothèses de prix à différents moments de l'année. Nous observons également des différences lorsque les auteurs traitent les fournitures comme une catégorie d'impression large plutôt que de les rattacher au parc installé de matériel d'impression papier.
Le principal facteur d'écart est de savoir si des éléments adjacents sont intégrés au total, sachant que Mordor Intelligence comptabilise les nouvelles imprimantes, photocopieurs et systèmes multifonctions ainsi que les consommables récurrents d'encre et de toner (y compris les tambours, les unités de fusion et les kits d'entretien), mais exclut le matériel d'occasion et les scanners autonomes, ce qui peut modifier sensiblement la valeur selon ce qui est regroupé.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 141,14 milliards USD (2026) | |
| Cabinet de conseil mondial A | 128,60 milliards USD (2026) | Limite souvent le périmètre au matériel d'impression et aux cartouches de base, et peut exclure les catégories de photocopieurs et de MFP ainsi que des pièces comme les tambours et les unités de fusion, ce qui réduit le réservoir de fournitures récurrentes lié au parc installé. |
| Association sectorielle B | 152,90 milliards USD (2026) | Élargit fréquemment le panier pour inclure la valeur des services d'impression gérés ou des solutions documentaires plus larges, et peut appliquer des hypothèses de volume de pages moyen plus élevées, ce qui augmente les dépenses implicites en consommables. |
L'écart dans le tableau tient principalement à ce qui est comptabilisé comme matériel d'impression papier, à la manière dont les consommables sont étroitement rattachés au parc installé d'appareils, et à la manière dont les prix sont normalisés entre les régions. En maintenant un périmètre explicite et en utilisant des vérifications reproductibles sur les expéditions, le parc installé et le comportement de réapprovisionnement, le modèle reste transparent et plus facile à concilier avec les signaux réels du marché.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des périphériques de tirage sur papier et des consommables d'impression ?
Le marché des périphériques de tirage sur papier et des consommables d'impression s'établit à 141,14 milliards USD en 2026 et devrait atteindre 176,28 milliards USD d'ici 2031.
Quelle technologie connaît la croissance la plus rapide ?
Les appareils laser affichent la progression la plus rapide, avec un CAGR projeté de 5,85 % jusqu'en 2031, grâce à des toners écoénergétiques et un coût total de possession amélioré.
Pourquoi les services d'impression gérés gagnent-ils en popularité ?
Les MPS permettent aux organisations d'économiser 20 à 30 % de leurs coûts d'impression, d'automatiser le réapprovisionnement en consommables et d'intégrer des analyses de sécurité, ce qui favorise un CAGR de 5,15 % dans le segment de distribution.
Comment le travail hybride influence-t-il la conception des parcs ?
Les équipes décentralisées ont besoin d'imprimantes multifonctions A4 sécurisées à proximité de leurs postes de travail, remplaçant les grands copieurs A3 et stimulant la demande de modèles compacts connectés au cloud.
Quel rôle jouent les objectifs ESG ?
Les objectifs de réduction du papier et de réduction de l'empreinte carbone en entreprise favorisent l'adoption d'appareils basse consommation, de consommables rechargeables et du recyclage en boucle fermée, remodelant les critères d'achat dans l'ensemble du marché des périphériques de tirage sur papier et des consommables d'impression.
Quelle région offre les meilleures perspectives de croissance ?
L'Asie-Pacifique est en tête avec un CAGR de 5,80 % jusqu'en 2031, portée par l'expansion industrielle en Chine et en Inde et par les investissements croissants dans l'infrastructure d'impression numérique.
Dernière mise à jour de la page le:



