
Taille et part de marché des disques durs (HDD)
Analyse du marché des disques durs (HDD) par Mordor Intelligence
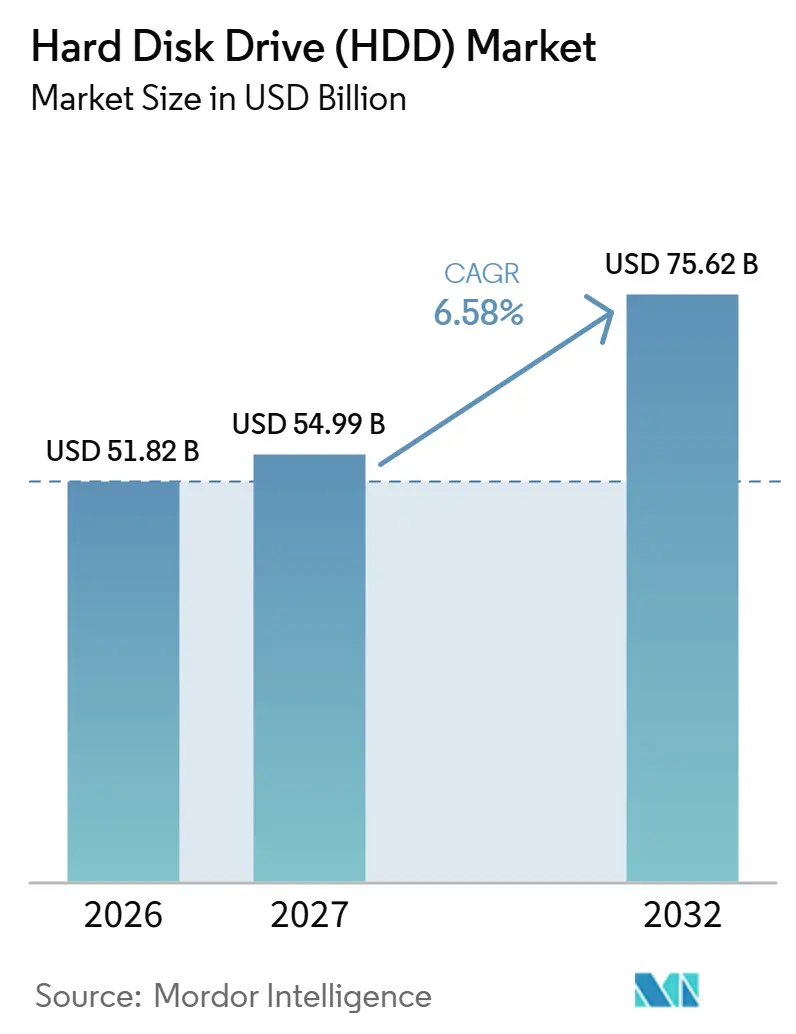
La taille du marché des disques durs (HDD) devrait augmenter de 51,82 milliards USD en 2026 à 54,99 milliards USD en 2027 et atteindre 75,62 milliards USD d'ici 2032, avec un CAGR de 6,58 % sur 2027-2032.
L'expansion du cloud et la conservation des données sur de plus longues durées renforcent la justification économique des disques 3,5 pouces à haute capacité. L'expansion de la vidéosurveillance au Brésil ajoute un cas d'usage axé sur la rétention qui relie des réseaux de caméras plus étendus à des besoins potentiels en stockage. Les fabricants augmentent la capacité utilisable et étendent la production, tandis que les fournisseurs de systèmes se concurrencent pour transformer les disques en stockage déployable. Le flash est compétitif là où les performances des charges de travail l'emportent sur l'avantage prix des disques, mais le nombre limité d'alternatives de fabrication peut contraindre le calendrier des ajouts de capacité en entreprise.
Points clés du rapport
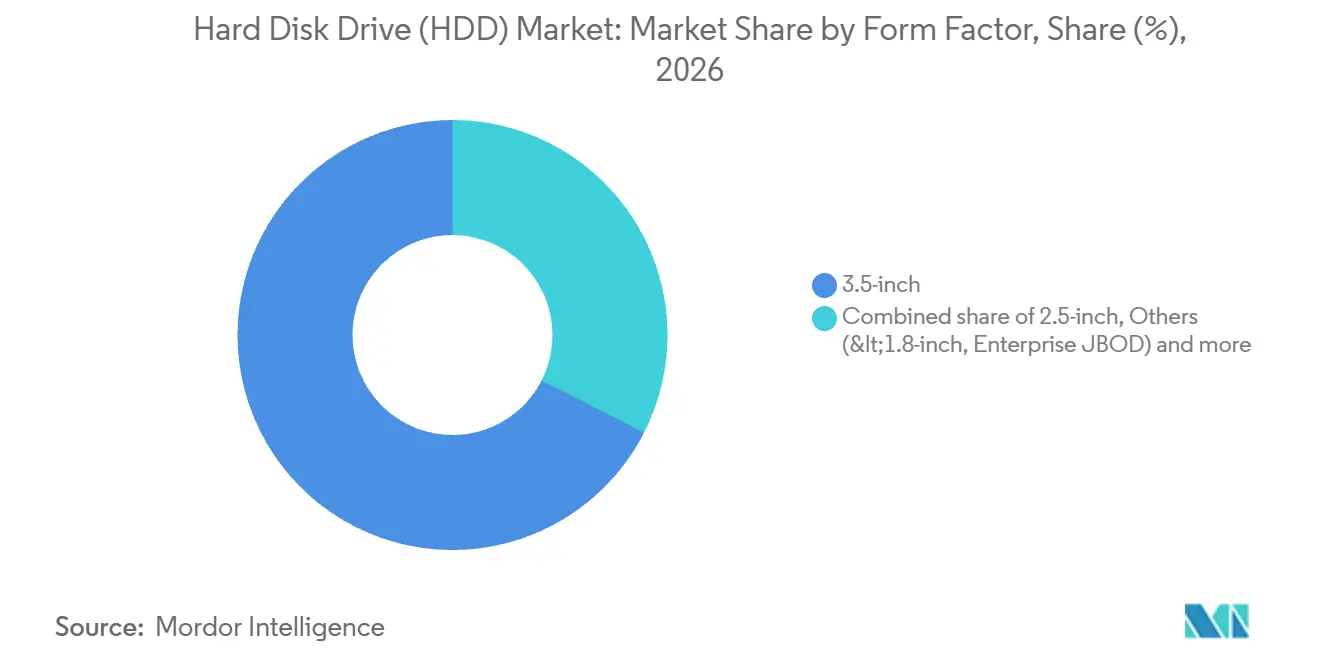
- Par facteur de forme, les disques de 3,5 pouces détenaient une part de marché des disques durs (HDD) de 67,5 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 9,64 % durant 2027-2032.
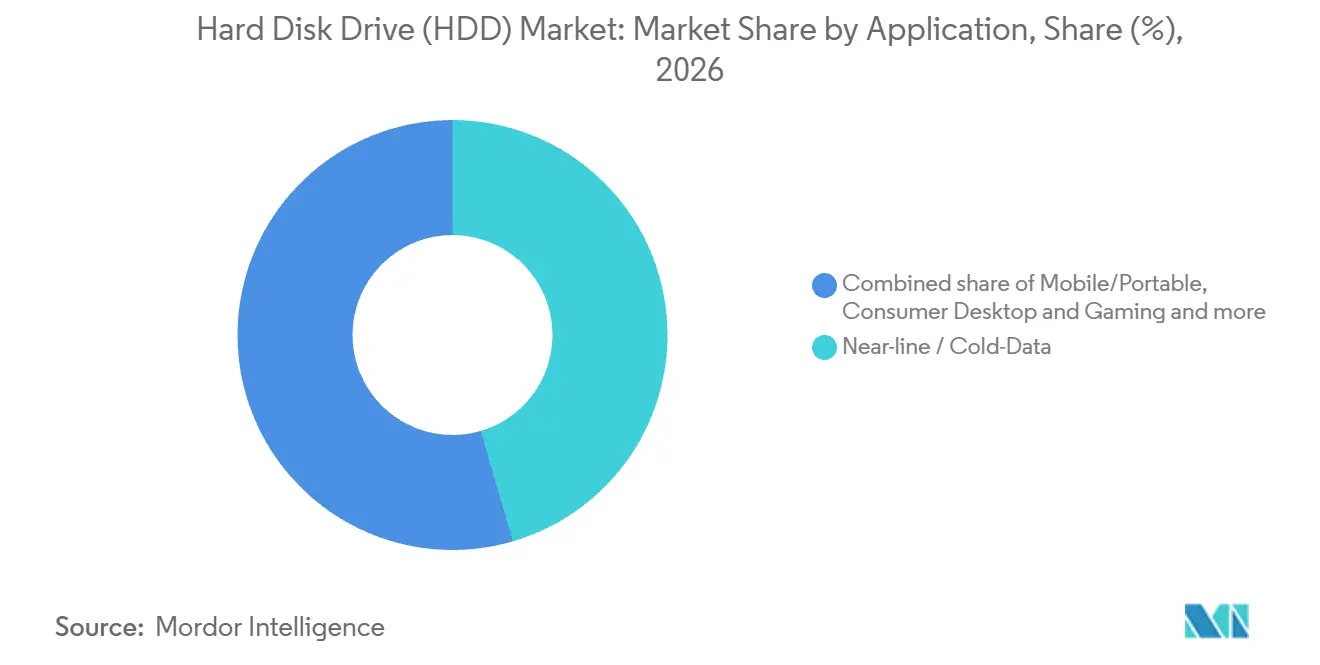
- Parmi les applications, le stockage near-line / données froides représentait une part de 45,46 % de la taille du marché des disques durs (HDD) en 2026 et devrait mener la croissance avec un CAGR de 9,87 % sur 2027-2032.
- En termes de capacité, les disques >5 To représentaient la plus grande part de marché des disques durs à 57,95 % en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR de 13,5 % durant 2027-2032.
- Pour les interfaces, le SATA était en tête avec une part de 65,95 % en 2026, tandis que le SAS est le segment à la croissance la plus rapide avec un CAGR de 12,4 % durant 2027-2032.
- Les fournisseurs cloud et hyperscale ont dominé la répartition par secteur d'utilisation final avec une part de 50,43 % en 2026 et devraient contribuer significativement à la croissance du marché des disques durs, avec un CAGR de 11,8 % sur 2027-2032.
- Parmi les technologies d'enregistrement, le CMR / PMR détenait une part de 55,35 % en 2026, tandis que le HAMR et l'enregistrement assisté par énergie devraient connaître la croissance la plus rapide avec un CAGR de 17,35 % durant 2027-2032.
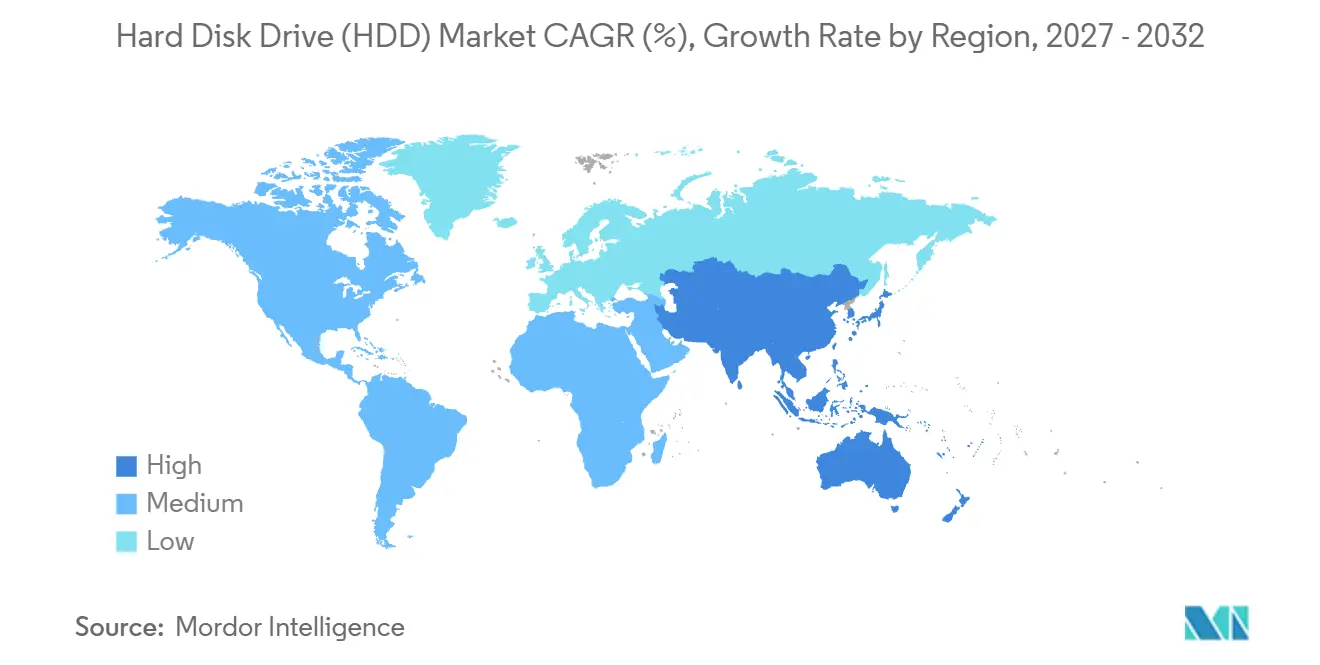
- Géographiquement, l'Asie-Pacifique était en tête avec une part de 36,35 % en 2026 et affiche la croissance prévisionnelle la plus rapide avec un CAGR de 7,3 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande croissante de capacité de stockage hyperscale et cloud | +4% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Avantage coût/To par rapport aux SSD dans les charges de travail nearline | +2% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance des données de vidéosurveillance pour les déploiements de villes intelligentes | +1.2% | Ville de São Paulo | Moyen terme (2-4 ans) |
| Adoption du tiering de données froides piloté par l'IA | +1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Feuille de route HAMR à grande capacité jusqu'à 50 To par disque | +0.6% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes de recyclage dans le cadre de l'économie circulaire réduisant les coûts de nomenclature | +0.2% | États-Unis d'Amérique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de capacité de stockage hyperscale et cloud
Le stockage cloud en expansion accroît la valeur commerciale de la capacité livrée ainsi que les quantités vendues. Le chiffre d'affaires cloud de Western Digital a augmenté de 38 % au cours de l'exercice 2026 par rapport à l'exercice 2025, reflétant 27 % d'exaoctets supplémentaires vendus et une hausse de 8 % du prix de vente moyen par exaoctet, soulignant l'opportunité croissante du marché des disques durs dans l'infrastructure cloud.[1] La société a attribué cette augmentation de capacité à la forte demande pour ses produits d'entreprise à haute capacité. Ensemble, ces résultats indiquent que son activité cloud a bénéficié d'une consommation de stockage supplémentaire conjuguée à une tarification plus ferme, plutôt que d'une croissance du chiffre d'affaires reposant uniquement sur les prix. Les besoins en capacité des acheteurs cloud peuvent soutenir des livraisons d'exaoctets supplémentaires même si la tarification contribue moins à la croissance future du chiffre d'affaires.
Avantage coût/To par rapport aux SSD dans les charges de travail nearline
Les acheteurs near-line bénéficient d'une plus grande allocation de capacité pour leurs dépenses d'acquisition de HDD lorsque leurs charges de travail ne nécessitent pas les performances des mémoires flash. La présentation de HOYA de juillet 2025, s'appuyant sur les fabricants de HDD et les publications de la SNIA, établissait les prix des SSD par téraoctet à 6 à 8 fois les prix des HDD pour le stockage near-line, renforçant l'avantage en termes de coût qui influence la croissance du marché des disques durs dans les charges de travail à forte intensité de capacité. Cet écart crée une marge pour conserver davantage de données avant que le seul prix d'acquisition ne favorise un déploiement flash plus restreint. L'avantage en termes de coût d'acquisition s'applique aux charges de travail de données conservées dont le niveau de service requis peut être satisfait par des HDD. Un remplacement intégral par du flash appliquerait cette prime de prix à l'ensemble du jeu de données conservé, donnant aux référentiels near-line plus importants une raison plus forte liée au coût d'acquisition de conserver les HDD.
Croissance des données de vidéosurveillance pour les déploiements de villes intelligentes
L'expansion de la vidéosurveillance urbaine peut accroître les besoins en stockage même lorsque des caméras supplémentaires sont intégrées via un réseau plutôt que par acquisition municipale. En avril 2026, le système Smart Sampa de São Paulo comptait 50 000 caméras connectées et opérationnelles, incluant les équipements municipaux et les réseaux privés intégrés, créant des besoins de stockage supplémentaires dans l'ensemble du secteur des disques durs.[2] Il a ajouté 10 000 caméras après avoir atteint son objectif de 40 000 caméras en septembre 2025, élargissant la base opérationnelle à travers la ville. Pour les déploiements qui conservent les images, l'intégration de davantage de flux dans un système de surveillance partagé augmente les besoins en capacité, sauf si la qualité d'enregistrement ou la durée de conservation est réduite. Dimensionner le stockage sur la base de l'objectif initial de caméras sous-estimerait la base opérationnelle qu'une politique de conservation à l'échelle de la ville doit prendre en compte.
Adoption du tiering de données froides piloté par l'IA
Les services liés à l'IA peuvent préserver la demande de disques durs lorsque le placement du stockage sépare les jeux de données selon leurs besoins d'accès. En juillet 2026, Meta a décrit une infrastructure de stockage au service de Meta AI et d'autres produits, prenant en charge le tiering entre disques durs et flash.[3] Sa couche Tectonic régionale et multilocataire gère le placement des données chaudes, froides et tièdes afin d'utiliser les entrées/sorties efficacement entre les locataires. Cette architecture crée une voie pour la participation des disques durs à l'infrastructure de service IA sans exiger que chaque octet stocké réponde aux besoins de performance du niveau le plus sollicité. Pour les fournisseurs de disques durs, l'opportunité de croissance suit la portion des jeux de données conservés assignée aux disques plutôt que le nombre de services IA utilisant l'infrastructure.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Baisse rapide du $/To des SSD et gains de coût total de possession du flash en entreprise | -1.1% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Forte concentration des fournisseurs et chocs sur la chaîne d'approvisionnement | -0.8% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Taxes carbone potentielles sur la production de disques durs à forte consommation énergétique | -0.2% | Installations à Singapour | Moyen terme (2-4 ans) |
| Limites de densité en rack favorisant les architectures à base de flash | -0.3% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse rapide du $/To des SSD et gains de coût total de possession du flash en entreprise
L'économie du flash contraint la demande de disques durs là où les performances des charges de travail font du prix unitaire le plus bas une mesure incomplète du coût. Un modèle de 2025 utilisant 43 charges de travail de production de Google et Microsoft a assigné la plupart des charges de travail tièdes à chaudes entièrement aux SSD. Le même article rapportait une croissance de la capacité par appareil d'environ 45 % par an pour les SSD contre environ 16 % pour les disques durs, indiquant des gains plus rapides de capacité flash par appareil. Des gains de capacité plus rapides renforcent le défi du flash dans les classes de charges de travail tièdes à chaudes assignées aux SSD par le modèle. Les fournisseurs de disques durs font face à la pression la plus forte dans les classes de charges de travail où un appareil abordable ne peut toujours pas offrir le niveau de service le moins coûteux.
Forte concentration des fournisseurs et chocs sur la chaîne d'approvisionnement
Une base de fabrication restreinte peut rendre le risque de livraison plus difficile à diversifier pour les acheteurs en entreprise. Tom's Hardware a identifié Seagate, Toshiba et Western Digital comme les 3 fabricants de disques durs restants en mai 2026. Un rapport distinct de Tom's Hardware du 9 novembre 2025, citant DigiTimes, indiquait que les délais de livraison des disques durs de qualité entreprise avaient été retardés de 2 ans. Avec moins d'alternatives de fabrication, un acheteur confronté à un tel délai dispose de moins de marge pour transférer sa commande à un autre producteur sans rencontrer la même base d'approvisionnement limitée. Pour une expansion en entreprise confrontée à de tels délais, changer de fournisseur peut laisser la fenêtre de livraison non résolue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Facteur de Forme :
La Demande Nearline Favorise les Disques de Plus Grande TailleLe segment 3,5 pouces représentait une part de 67,5 % de la taille du marché des disques durs (HDD) en 2026 et est le segment à la croissance la plus rapide, avec un CAGR de 9,64 % durant 2027-2032. HOYA a estimé que son activité de substrats en verre 3,5 pouces détenait environ 40 % du marché des substrats pour disques durs nearline au cours de l'exercice 2025. Cette envergure chez les fournisseurs donne au format une base de composants établie, tout en laissant l'assemblage des disques finis et l'intégration client comme des capacités commerciales distinctes. Les fournisseurs de substrats peuvent participer à la demande 3,5 pouces via les ventes de composants, offrant à l'expansion de ce format une voie de revenus en amont de la fabrication de disques finis.
HOYA a associé l'augmentation des expéditions de disques durs nearline au cours de l'exercice 2025 aux investissements dans les centres de données cloud et à la demande de stockage pour l'IA générative, parallèlement à la croissance des ventes de substrats en verre 3,5 pouces. En juillet 2026, elle prévoyait également une croissance d'environ 15 % à 20 % pour les plateaux 3,5 pouces au cours de l'exercice 2026, se terminant le 31 mars 2027. Le segment 2,5 pouces devrait se contracter, et HOYA prévoyait un déclin à deux chiffres pour ses plateaux 2,5 pouces au cours du même exercice. Ces perspectives opposées pour les plateaux concentrent l'opportunité de croissance des substrats dans le format le plus grand, même pour les fournisseurs qui servent les deux tailles.



Par Application :
Les Données Conservées Relient les Charges de Travail Cloud et IALes applications nearline / données froides représentaient une part de marché des disques durs (HDD) de 45,46 % en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 9,87 % durant 2027-2032. En juillet 2026, Seagate a indiqué que des accords d'approvisionnement à long terme avaient alloué la grande majorité de ses exaoctets nearline jusqu'au calendrier 2028. Pour les acheteurs sans accords à long terme, les achats au comptant offrent un accès limité à l'approvisionnement nearline de Seagate sur cet horizon.
Les applications mobiles/portables et les applications grand public pour ordinateurs de bureau et jeux vidéo devraient se contracter, tandis que le stockage nearline répond à une exigence de rétention différente. En juillet 2026, Meta a décrit le chargement de données IA en production avec une infrastructure de stockage BLOB mondiale adossée à des disques durs comme source de vérité ultime et le flash régional comme cache L3. Un jeu de données de référence et ses copies en cache créent des besoins en capacité différents. La couche source préserve le jeu de données, tandis que le flash accélère l'accès via le cache régional. La capacité nearline peut s'étendre avec le jeu de données conservé même lorsque l'empreinte du cache plus rapide est maintenue constante.

Par Capacité de Stockage :
Les Capacités Plus Élevées Modifient l'Économie UnitaireLe segment >5 To était le plus grand segment avec une part de 57,95 % en 2026 et devrait être le segment à la croissance la plus rapide avec un CAGR de 13,5 % durant 2027-2032. En août 2026, Western Digital a rapporté que les expéditions de disques durs ePMR de nouvelle génération jusqu'à 40 To avaient débuté au cours du quatrième trimestre de l'exercice 2026 et que la production en volume avec 2 clients commençait. Pour un objectif de stockage fixe, une capacité plus élevée par disque réduit le nombre d'emplacements de disques requis, reliant ce segment à l'économie de l'expansion de capacité. La demande peut s'étendre en téraoctets sans nécessiter une croissance équivalente du nombre de disques achetés.
Les produits à plus faible capacité font face à un cas d'investissement différent, les segments <1 To et 1 à 3 To devant se contracter. En décembre 2025, Advantech a annoncé la fin de vie d'un modèle SATA 3,5 pouces 2 To spécifique de Seagate, le fabricant ayant jugé la production économiquement non viable. L'avis fixait le 31 mars 2026 comme date de fin de vie et le 30 juin 2026 comme date de dernier achat. Pour les fournisseurs, ce cas illustre comment l'économie de production d'un modèle peut forcer une décision de portefeuille indépendamment d'une prévision plus large sur le segment de capacité. L'avis identifiait un remplacement de 4 To pour ce modèle de 2 To, orientant les acheteurs concernés vers une capacité supérieure plutôt qu'un substitut de même capacité.
Par Interface :
Les Achats Institutionnels Soutiennent des Standards DistinctsLe SATA était le plus grand segment, représentant une part de 65,95 % en 2026. La Police Fédérale du Brésil a annoncé l'acquisition de 8 disques durs SATA, chacun de 3,5 pouces et 16 To, pour des systèmes NAS commerciaux et d'entreprise en février 2026. Cette demande spécifique à une configuration illustre comment la demande institutionnelle peut combiner une capacité substantielle avec une interface sélectionnée, offrant aux fournisseurs une exigence système définie à satisfaire. Cette combinaison oriente l'opportunité vers la capacité SATA adaptée aux NAS, de sorte qu'une simple étiquette de disque dur entreprise est insuffisante pour répondre à la demande exprimée.
Le SAS est le segment à la croissance la plus rapide, avec un CAGR prévu de 12,4 % durant 2027-2032. Un appel d'offres du Dublin Institute for Advanced Studies de juillet 2025 portait sur 110 disques SAS de 24 To chacun, avec le 1er août 2025 enregistré comme date d'attribution du contrat. Le DIAS s'est également réservé le droit de commander davantage des mêmes disques dans le cadre des conditions de la proposition retenue. Cette option crée une demande répétée potentielle pour la même configuration SAS de 24 To, prolongeant la relation fournisseur possible au-delà du lot initial.
Par Secteur d'Utilisation Final :
Les Acheteurs Cloud Ancrent la Demande Tandis que les Canaux se DiversifientLes fournisseurs cloud et hyperscale constituaient le segment le plus important avec une part de 50,43 % en 2026 et représentent le segment à la croissance la plus rapide, avec un CAGR de 11,8 % durant 2027-2032. La répartition du chiffre d'affaires de Western Digital en tant qu'entité distincte illustre l'exposition du fournisseur à cette catégorie d'acheteurs, son marché final Cloud au sens large représentant 89 % du chiffre d'affaires net au cours de l'exercice 2026. Ce marché final comprend les environnements cloud publics et privés ainsi que les clients d'entreprise, offrant au fabricant une large base de demande institutionnelle. Les décisions de Western Digital en matière de produits et de livraison orientées cloud affectent son principal flux de revenus, même lorsque la demande ailleurs suit une trajectoire différente.
Les équipementiers d'électronique grand public devraient connaître une contraction, tandis que les acheteurs industriels et de vidéosurveillance affichent des besoins localisés à travers l'appel d'offres Safe City de mars 2026 de la municipalité de Langeberg en Afrique du Sud. Son bordereau tarifaire comprenait 15 HDD de surveillance de 4 To chacun pour un système sur 3 ans, avec des quantités et des coûts exacts soumis à la disponibilité budgétaire. La municipalité exigeait des soumissionnaires qu'ils chiffrent chaque poste du bordereau. Un soumissionnaire peut tarifer les disques listés, mais son chiffre d'affaires HDD dépend de la quantité d'installation finale financée.
Par Technologie d'Enregistrement :
L'Échelle Conventionnelle Rencontre l'Adoption de l'Enregistrement Assisté par ÉnergieLe CMR / PMR était le plus grand segment, représentant une part de 55,35 % en 2026. Seagate a rapporté des ventes trimestrielles record et des expéditions en volume pour sa plateforme nearline PMR de 24 à 28 To au cours du trimestre de juin 2025. Ce résultat montre comment les achats à plus haute capacité peuvent soutenir une plateforme d'enregistrement conventionnelle pendant que d'autres technologies développent leurs propres voies d'adoption commerciale. L'enregistrement conventionnel peut servir les clients dont les objectifs de capacité correspondent à la plateforme PMR déployée commercialement, laissant aux fournisseurs la possibilité de soutenir la demande actuelle tout en allouant des investissements supplémentaires aux systèmes plus récents.
Le HAMR et l'enregistrement assisté par énergie constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 17,35 % durant 2027-2032. Seagate a indiqué que les produits basés sur le HAMR représentaient environ 40 % de son taux d'expédition d'exaoctets nearline à la fin de l'exercice 2026. Elle a également rapporté des investissements continus dans les capacités HAMR pour soutenir son objectif de croissance en exaoctets, reliant l'adoption de la technologie aux priorités de fabrication. Le mix de capacité expédiée d'un fabricant peut évoluer vers des produits à enregistrement assisté par énergie tandis que l'enregistrement conventionnel conserve la plus grande part de marché globale, permettant à l'accent de production de changer sans modification immédiate de la technologie de revenus dominante du marché.
Analyse géographique
Marché des Disques Durs (HDD) en Asie-Pacifique
L'Asie-Pacifique représentait une part de 36,35 % de la taille du marché des disques durs (HDD) en 2026 et est la géographie à la croissance la plus rapide, avec un CAGR de 7,3 % durant 2027-2032. AWS a lancé sa région cloud en Thaïlande le 7 janvier 2025, avec 3 zones de disponibilité conçues pour soutenir la continuité des activités et les applications à faible latence. Yondr Group a remis à son client les premiers 25 MW de capacité informatique dans son centre de données de 98 MW à Johor, en Malaisie, le 5 juin 2025. Western Digital a rapporté un chiffre d'affaires attribué aux sites de livraison clients en Asie de 5,12 milliards USD au cours de l'exercice 2026, contre 3,39 milliards USD au cours de l'exercice 2025. La région combine une base de livraison de disques durs en Asie avec une infrastructure cloud locale supplémentaire, plaçant les ventes de disques et la construction de centres de données à différents points de la chaîne d'approvisionnement en stockage.
En Amérique du Nord, AWS a lancé sa région Mexique (Central) le 14 janvier 2025, fournissant des centres de données locaux aux entreprises mexicaines, aux organismes publics et à d'autres organisations. L'Université Purdue a reçu 1,2 pétaoctet de stockage sur disques durs Western Digital dans le cadre du prix Petabyte Innovation Quest de Western Digital, et les chercheurs utilisaient le moteur de données One Health Data Engine intégré dès juin 2025. En Europe, Microsoft a inauguré sa région cloud de Vienne le 30 juin 2025, pour l'hébergement local des entreprises et de l'administration publique. Pour les fournisseurs de disques durs, le stockage de recherche intégré de Purdue identifie l'informatique universitaire comme une application distincte aux côtés de l'infrastructure cloud commerciale.
Des canaux de distribution de disques durs spécifiques à chaque pays relient les fournisseurs aux acheteurs au Moyen-Orient et en Afrique et en Amérique du Sud, notamment la distribution de disques durs Seagate par ASBIS Africa en Afrique du Sud. Snowflake a rendu son cloud de données IA généralement disponible sur la région AWS du Cap en septembre 2025, avec des clients sud-africains incluant Carry1st, BluNova et Mukuru qui l'utilisaient déjà. En Amérique du Sud, Oracle NetSuite a rendu l'hébergement local généralement disponible à São Paulo et Vinhedo, au Brésil, en octobre 2025. Au-delà du Brésil, CF Computación distribue les disques durs Seagate Exos, IronWolf et Barracuda depuis Santiago, au Chili, alimentant un canal national distinct. SDC Technology au Brésil distribue les disques Toshiba pour les usages ordinateurs de bureau, serveurs et appareils mobiles, reliant son canal de distribution de disques durs à plusieurs catégories d'équipements aux côtés du secteur de services hébergés localement.
Cadre Réglementaire et Perspectives
Cette comparaison examine certaines juridictions du point de vue d'un fournisseur ou importateur de disques durs pour entreprises. La responsabilité en fin de vie et la conformité des matériaux des produits affectent différents points du cycle commercial, reliant l'entrée sur le marché à l'élimination ultérieure ou à la documentation au niveau du système. Pour les disques durs intégrés dans des serveurs, une obligation planifiée sur le système fini peut accroître l'importance des informations sur les substances des fournisseurs lors de la qualification du système.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Agence de Protection de l'Environnement des États-Unis et agences environnementales des États | Agence Fédérale de l'Environnement Allemande, avec des tâches déléguées à la Stiftung ear | Ministère de l'Industrie et des Technologies de l'Information | Ministère de l'Environnement et du Changement Climatique |
| Instruments clés ou orientation | Cadre fédéral de gestion des déchets universels avec des ajouts étatiques pour l'électronique | Enregistrement ElektroG et obligations de retour commercial des déchets d'équipements électriques et électroniques | Mesures RoHS et répertoire 2026 | Décret 10 240/2020 et orientations du système domestique en vertu de la Portaria GM/MMA 1 560/2026 |
| Effet commercial | Les exigences en matière de déchets électroniques varient selon les États | S'enregistrer avant la vente et désigner un représentant allemand si l'entreprise est établie à l'étranger | Étiquetage pour les équipements couverts, avec évaluation de la conformité des serveurs prévue | Les flux d'entreprises/professionnels peuvent utiliser des contrats, avec une élimination appropriée incluse dans les plans de gestion des déchets |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Élevé |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Durcissement | Pas de changement |
| Source: Mordor Intelligence | ||||
La variation entre États américains ajoute des exigences de coordination, tandis que la réglementation annoncée par l'EPA sur les déchets universels couvre les panneaux solaires en fin de vie et les batteries au lithium sans annoncer de modification fédérale du cadre pour l'électronique. Les obligations d'enregistrement et de retour commercial non historique en Allemagne créent une charge d'entrée définie, tandis que l'amendement de 2026 sur l'information des revendeurs laisse intact cette structure de responsabilité des producteurs. La catégorie serveurs en Chine est soumise à des limites pour 10 substances et à une évaluation de la conformité à partir du 1er août 2027, sous réserve des exceptions applicables, faisant de l'intégration dans des serveurs couverts la source de durcissement la plus claire. La position plus favorable du Brésil pour les entreprises repose sur l'exclusion pour usage professionnel et la voie contractuelle, tandis que ses orientations 2026 ciblent le système à usage domestique.
Étapes de la Chaîne de Valeur
La comparaison de la chaîne de valeur suit l'approvisionnement en substrats en verre, la production de supports magnétiques, la fabrication de disques finis et la distribution en entreprise. Chaque étape monétise une partie différente du produit de stockage, du substrat et du film magnétique à un disque testé et une offre locale pour entreprises. L'assemblage de précision et les tests rigoureux peuvent limiter la rapidité avec laquelle la disponibilité supplémentaire de composants se traduit en production de disques finis, faisant de la disponibilité à la fabrication une source de valeur distincte.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en substrats en verre | Fournisseurs de substrats en verre tels que HOYA | Ventes de substrats | Adéquation des substrats aux formats de disques nearline ou grand public | Qualifier l'approvisionnement en substrats pour chaque format cible |
| Production de supports magnétiques | Fabricants de supports magnétiques tels que Resonac HD | Ventes de supports magnétiques | Adéquation des films magnétiques déposés à la base de substrats | Valider le traitement des films par rapport aux matériaux de substrats prévus |
| Fabrication de disques finis | Fabricants de disques durs tels que Western Digital Corporation et ses filiales | Ventes de disques finis | Tolérances des composants de précision et tests rigoureux | Préserver les capacités d'assemblage et de test lors des changements de production |
| Distribution en entreprise | Distributeurs et intégrateurs de stockage tels que Titan Data Solutions | Revenus de revente de disques | Intégration des portefeuilles de disques durs entreprise dans les offres locales | Échelonner les ajouts de portefeuille via un partenaire spécialiste direct |
| Source: Mordor Intelligence | ||||
En septembre 2025, Toshiba Electronics Europe a nommé Titan Data Solutions comme partenaire direct pour les disques durs entreprise au Royaume-Uni, avec une intégration du portefeuille déjà en cours. Cela montre comment l'accès au marché peut s'étendre via un spécialiste en aval sans faire de ce partenaire un fabricant de disques. À mesure que les produits à plus haute capacité progressent dans la chaîne, la ligne de démarcation structurelle se situe entre l'élargissement de la portée client et la reproduction de la capacité de fabrication de précision derrière les disques.
Paysage concurrentiel
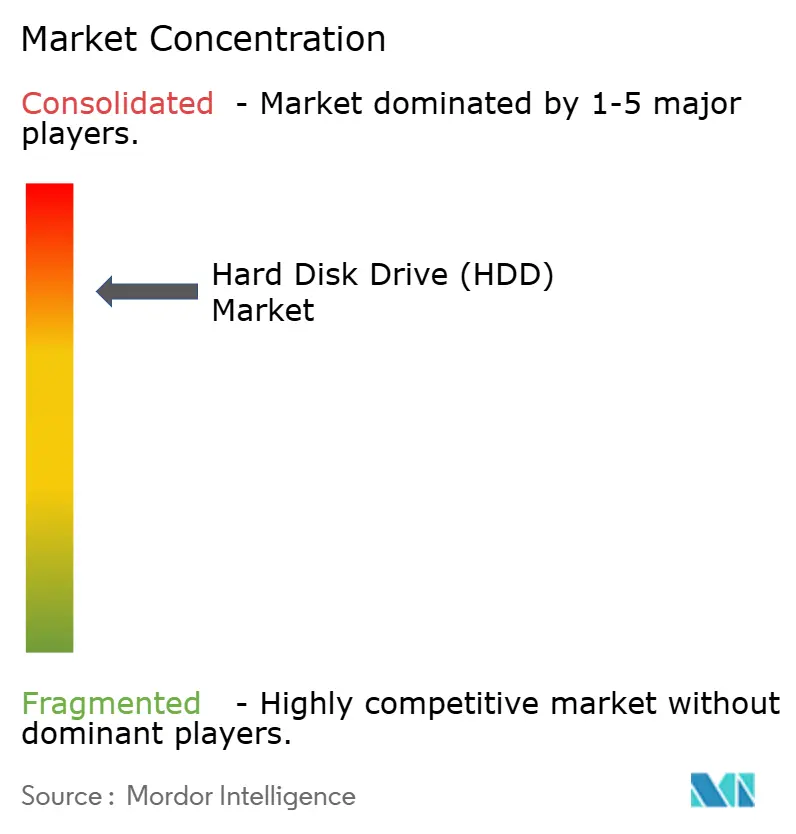
Concentration du Marché
Principales entreprises du marché des disques durs
La concurrence combine une fabrication de disques concentrée avec une couche distincte d'intégration de systèmes de stockage. Western Digital Corporation, fabricant de disques durs, a rapporté une croissance du chiffre d'affaires net mondial de 36 % au cours de l'exercice 2026 par rapport à l'exercice 2025. Toshiba Electronic Devices & Storage Corporation participe via des filiales de fabrication, notamment Toshiba Information Equipment (Philippines), Inc., qui produit des disques durs nearline. Dell Technologies Inc. fournit des systèmes PowerEdge compatibles avec les disques durs, Lenovo Group Limited propose des disques durs SAS et SATA pour les serveurs ThinkSystem, et Hewlett Packard Enterprise Company prend en charge des configurations optionnelles de disques durs dans les serveurs de stockage Alletra. La concurrence repose sur 2 décisions de l'acheteur : choisir la technologie de disque et choisir le système qui la transforme en capacité utilisable.
La stratégie de capacité de Toshiba a atteint une étape opérationnelle en octobre 2026, lorsque sa filiale de fabrication aux Philippines a rapporté la première expédition depuis une ligne nearline étendue à Laguna Technopark. L'extension a porté la fabrication nearline au-delà de son installation existante au Carmelray Industrial Park. La filiale prévoyait également de presque doubler sa capacité de production annuelle d'ici l'exercice 2027 par rapport à l'exercice 2025 sur la base de la capacité de stockage. La première expédition établit la production depuis la ligne étendue, tandis que l'augmentation de capacité prévue laisse les acheteurs dépendants du rythme des livraisons ultérieures pour en réaliser le plein bénéfice en termes d'approvisionnement.
L'orientation concurrentielle dépend de la conversion des nouvelles capacités d'enregistrement en produits que des clients spécifiques peuvent recevoir. Le fabricant de disques durs Seagate Technology a rapporté en juillet 2026 que Mozaic 4+ prenait en charge jusqu'à 44 To par disque et était en montée en cadence avec ses 2 plus grands fournisseurs cloud mondiaux. Des qualifications supplémentaires de clients étaient en cours, séparant la montée en cadence établie de l'accès pour davantage d'acheteurs. Les fournisseurs de systmes vendant des serveurs de stockage en Chine font également face aux obligations RoHS planifiées décrites dans la comparaison réglementaire. Leurs configurations prises en charge doivent répondre à la fois à la qualification des disques par les clients et à la conformité du produit serveur complet.
Leaders du secteur des disques durs (HDD)
-
Western Digital Corporation
-
Toshiba Electronic Devices & Storage Corporation
-
Dell Technologies Inc.
-
Lenovo Group Limited
-
Hewlett Packard Enterprise Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Disques Durs (HDD) Entreprises couvertes dans ce rapport
- Western Digital Corporation
- Toshiba Electronic Devices & Storage Corporation
- Hewlett Packard Enterprise Company
- Dell Technologies Inc.
- Lenovo Group Limited
- Huawei Technologies Co., Ltd.
- Transcend Information Inc.
- ADATA Technology Co., Ltd.
- Buffalo Inc.
- Nidec Corporation
- Resonac Hard Disk Corporation
- Hoya Corporation
- NetApp Inc.
- Pure Storage Inc.
- Samsung Electronics Co., Ltd. (external HDD brand)
- Micron Technology Inc. (external storage systems)
- Violin Systems LLC
- Synology Inc.
- QNAP Systems Inc.
- LaCie S.A.S. (Seagate brand)
Opportunités Clés pour les Acteurs du Marché
La comparaison des opportunités distingue la qualification technique, le séquençage du déploiement et l'accès professionnel à la vidéosurveillance. Le 5 août 2026, Western Digital a indiqué que des clients hyperscale et cloud supplémentaires progressaient dans la qualification et la planification du déploiement. L'annonce d'emballage au détail de Toshiba Electronics Europe du 27 août 2026 ciblait les intégrateurs de systèmes, les revendeurs informatiques et les installateurs de sécurité, avec une disponibilité prévue pour fin du troisième trimestre ou début du quatrième trimestre 2026. Ces étapes d'acheteurs créent des ouvertures différentes pour les fournisseurs de disques durs, car l'acceptation technique, les engagements de livraison et l'accès à des quantités de commandes plus petites nécessitent des offres commerciales différentes.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / Segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Convertir des qualifications cloud supplémentaires | Des clients supplémentaires progressant dans la qualification | Équipes d'ingénierie hyperscale et cloud | Fournir une validation spécifique à la charge de travail avec une porte d'acceptation définie | Achèvement de la qualification technique | Western Digital Corporation |
| Échelonner la capacité autour des plans de déploiement | Des clients progressant également dans la planification du déploiement | Planificateurs de déploiement d'infrastructure cloud | Lier les incréments de capacité à des jalons de déploiement convenus | Transformer les plans de déploiement en engagements de livraison | Western Digital Corporation |
| Servir les commandes de vidéosurveillance professionnelle de plus petite taille | Initiative de vente au détail ciblant l'accès professionnel | Installateurs de sécurité, intégrateurs de systèmes et revendeurs informatiques | Associer des disques de remplacement et des petits lots à un support applicatif | Accès au stock et validation pour l'installation prévue | Toshiba Electronics Europe GmbH et ses canaux professionnels |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est le passage d'un disque techniquement acceptable à une capacité qu'un acheteur peut déployer dans les délais. Le support à la qualification et les engagements de livraison échelonnés répondent à des risques différents, de sorte que les combiner peut rendre une offre de disques durs plus utile qu'une simple spécification de capacité. Pour Western Digital, la conversion de clients supplémentaires déjà en cours de qualification et de planification du déploiement élargirait la base d'acheteurs pour ses offres de stockage.
Développements industriels récents dans Marché des Disques Durs (HDD)
- Oct 2026 : Toshiba Information Equipment (Philippines), Inc., filiale de Toshiba Electronic Devices & Storage Corporation, a rapporté la première expédition depuis sa ligne de production nearline étendue à Laguna Technopark aux Philippines.
- Août 2026 : Toshiba Electronics Europe a annoncé un emballage au détail pour son disque dur de surveillance IA S300 en EMEA à destination des intégrateurs de systèmes, des revendeurs informatiques et des installateurs de sécurité, avec une disponibilité prévue pour fin du troisième trimestre ou début du quatrième trimestre 2026.
- Juil 2026 : Seagate a rapporté que sa plateforme Mozaic 4+, prenant en charge des disques jusqu'à 44 To, était en montée en cadence avec ses 2 plus grands fournisseurs cloud mondiaux, tandis que des qualifications supplémentaires de clients étaient en cours.
Marché des Disques Durs (HDD) Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des disques durs (HDD) mesure le chiffre d'affaires annuel généré par les ventes de matériel HDD pour le stockage de données à l'échelle mondiale. Il couvre les disques vendus pour un usage interne ou externe dans l'ensemble des applications de stockage couvertes par le rapport.
Exclusions du périmètre : les SSD et les supports flash amovibles, les services de stockage cloud et les logiciels de stockage de données, les composants HDD vendus séparément, les systèmes de stockage, les serveurs et les boîtiers vendus en tant que produits plus larges, ainsi que la réparation, la maintenance et les pièces de remplacement HDD vendues séparément sont exclus.
Aperçu de la segmentation
-
Par facteur de forme
- 2,5 pouces
- 3,5 pouces
- Autres (< 1,8 pouce, JBOD d'entreprise)
-
Par application
- Mobile/Portable
- Ordinateur de bureau grand public et jeux
- NAS et SOHO
- Entreprise et centre de données
- Nearline / Données froides
- Surveillance et ville intelligente
-
Par capacité de stockage
- < 1 To
- 1 – 3 To
- 3 – 5 To
- > 5 To
-
Par interface
- SATA
- SAS
- PCIe / NVMe (U.2, U.3)
-
Par secteur d'utilisation final
- Informatique et télécommunications
- Fabricants d'équipements d'origine en électronique grand public
- Fournisseurs cloud et hyperscale
- Industrie et vidéosurveillance
- Gouvernement et défense
-
Par technologie d'enregistrement
- CMR / PMR
- SMR
- HAMR et à assistance énergétique
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire s'appuie sur des sources telles que le rapport annuel et les documents destinés aux investisseurs de Western Digital pour suivre le chiffre d'affaires des disques, les expéditions de capacité et la composition de la clientèle, les rapports sur l'architecture de stockage de Meta Engineering pour comprendre comment les HDD servent les niveaux de données froides, les rapports municipaux de São Paulo pour observer le déploiement de la vidéosurveillance comme indicateur d'application, et les publications technologiques telles que Tom's Hardware pour les feuilles de route produits et les conditions d'approvisionnement. Ces sources aident à définir la frontière de vente fabricant, à relier la capacité et la composition des produits à la demande, et à interpréter les signaux d'application conjointement avec les rapports sectoriels publics.
Les dépôts réglementaires des entreprises et les documents destinés aux investisseurs fournissent des informations déclarées sur le chiffre d'affaires, les expéditions et les produits, tandis que la presse technologique et économique réputée peut clarifier les développements datés en matière de produits, de capacité et d'approvisionnement. Ces sources nommées ne sont pas exhaustives, et d'autres sources contribuent à la collecte, à la validation et à la clarification.
Entretiens primaires et enquêtes
La recherche primaire couvre les fabricants de HDD, les spécialistes des composants et des canaux de distribution, les fournisseurs de systèmes de stockage, ainsi que les acheteurs dans les applications cloud, entreprise, vidéosurveillance et secteur public. Les répondants vérifient les résultats secondaires sur les prix des disques, les expéditions de capacité, la composition des produits, le calendrier des achats et la demande régionale, les différences étant retracées jusqu'aux définitions des produits et des transactions. Les analystes comblent les lacunes en s'appuyant sur les dépôts réglementaires, les indicateurs publics d'expédition et des vérifications sélectives auprès des fournisseurs ou des canaux de distribution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | APAC : 38 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels / d'unité : 35 % | EMEA : 27 % |
| Acteurs de plus petite taille : 20 % | Responsables : 45 % | Amériques : 35 % |
Dimensionnement du marché et prévisions
L'estimation repose sur un modèle descendant du chiffre d'affaires mondial des fabricants provenant des ventes de HDD internes et externes finis, puis vérifie certains totaux sélectionnés à l'aide des prix de vente moyens des disques échantillonnés multipliés par les expéditions et des agrégations du chiffre d'affaires des fournisseurs. Les principaux indicateurs sont les unités HDD expédiées, les exaoctets expédiés, le prix de vente moyen par téraoctet, la demande cloud et near-line, ainsi que la composition des produits par facteur de forme, application, capacité, interface, technologie d'enregistrement, secteur d'utilisation final et région, les dépôts réglementaires, l'analyse publique des expéditions, les documents des entreprises et les entretiens informant leurs niveaux et leur orientation. Les tendances historiques de chiffre d'affaires et d'expéditions ancrent une prévision multivariée, avec une analyse de scénarios utilisée lorsque les montées en capacité, la tarification ou la substitution par les SSD rendent la trajectoire incertaine. Les expéditions en unités et en exaoctets ainsi que le prix de vente moyen par téraoctet informent la prévision de chiffre d'affaires, de sorte que les variations de capacité par disque et de tarification se reflètent toutes deux dans la croissance en valeur. Les parts de segments sont construites à partir de la composition déclarée lorsqu'elle est disponible et vérifiées par rapport aux données d'expédition, de capacité, d'acheteurs et d'applications, tandis que les répondants primaires testent si les hypothèses variables et les orientations prévisionnelles correspondent aux conditions d'achat et d'approvisionnement. Les écarts dans les vérifications ASP-fois-volume échantillonnées et les vérifications fournisseurs sont encadrés par rapport au chiffre d'affaires et aux expéditions déclarés des entreprises, les observations incomplètes étant signalées pour un suivi ciblé et non extrapolées comme si elles représentaient l'ensemble du marché.
Cycle de validation des données et de mise à jour
Les analystes triangulent les estimations de chiffre d'affaires par rapport aux dépôts réglementaires des fournisseurs, aux signaux d'expédition en unités et en exaoctets, aux données de tarification et à la demande applicative, puis vérifient que les totaux par segment et par région se réconcilient avec l'estimation mondiale. Les valeurs aberrantes, les changements soudains de composition et les écarts significatifs entre les sources sont retracés jusqu'aux différences de période, de produit, de canal ou de base de transaction avant que les analystes ne procèdent à une deuxième révision et à une validation finale. Une contradiction significative ou une modification d'une hypothèse de produit ou d'expédition déclenche une reprise de contact ciblée avec les répondants. Le modèle est actualisé annuellement, réexaminé entre les cycles lorsqu'un événement significatif lié à l'approvisionnement, à la technologie ou à la demande survient, et fait l'objet d'une nouvelle révision avant livraison.
Estimation du marché des disques durs par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent ainsi que dans les données utilisées pour modéliser la demande. Le marché des disques durs (HDD) mesure le chiffre d'affaires annuel généré par les ventes de matériel HDD pour le stockage de données à l'échelle mondiale.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les principaux indicateurs sont les unités HDD expédiées, les exaoctets expédiés, le prix de vente moyen par téraoctet, la demande cloud et near-line, ainsi que la composition des produits par facteur de forme, application, capacité, interface, technologie d'enregistrement, secteur d'utilisation final et région, les dépôts réglementaires, l'analyse publique des expéditions, les documents des entreprises et les entretiens informant leurs niveaux et leur orientation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 54,99 milliards USD (2027) | |
| Global Consultancy A | 50,15 milliards USD (2025) | Sur la base de son année de référence 2025, cette estimation est inférieure de 8,8 % à la valeur 2027 de ce rapport de 54,99 milliards USD, soit 2 ans plus tard. L'année de référence antérieure et les prévisions positives de l'éditeur jusqu'en 2032 contribuent à cette comparaison inférieure. |
| Global Consultancy B | 48 milliards USD (2025) | Sur la base de son année de référence 2025, cette estimation est inférieure de 12,7 % à la valeur 2027 de ce rapport de 54,99 milliards USD, soit 2 ans plus tard. L'année de référence antérieure et les prévisions positives de l'éditeur jusqu'en 2032 contribuent à cette comparaison inférieure. |
Les analystes de Mordor Intelligence triangulent les estimations de chiffre d'affaires par rapport aux dépôts réglementaires des fournisseurs, aux signaux d'expédition en unités et en exaoctets, aux données de tarification et à la demande applicative, puis vérifient que les totaux par segment et par région se réconcilient avec l'estimation mondiale.
Questions clés auxquelles le rapport répond
Quelle est la taille et la croissance prévues du marché des Disques Durs (HDD) ?
La taille devrait atteindre 54,99 milliards USD en 2027 et 75,62 milliards USD d'ici 2032, avec un CAGR de 6,58 % durant 2027-2032.
Qu'est-ce qui stimule la demande de stockage sur disques durs ?
La capacité cloud, la rétention nearline abordable, le tiering IA et la vidéosurveillance sont les forces clés. Le système Smart Sampa de São Paulo a atteint 50 000 caméras connectées et opérationnelles en avril 2026.
Quel facteur de forme de disque mène le secteur ?
Le segment 3,5 pouces détenait une part de 67,5 % en 2026 et devrait croître à un CAGR de 9,64 % durant 2027-2032.
Quelles entreprises sont prominentes dans le secteur des disques durs ?
Western Digital Corporation et Toshiba Electronic Devices & Storage Corporation fabriquent des disques, tandis que Dell Technologies Inc., Lenovo Group Limited et Hewlett Packard Enterprise Company fournissent des systèmes ou des options d'intégration de disques durs.
Quel défi façonne les perspectives pour les fournisseurs de disques durs entreprise ?
La concentration de l'approvisionnement limite les alternatives de sourcing. Seagate, Toshiba et Western Digital ont été identifiés comme les 3 fabricants de disques durs restants en mai 2026.
Quelle région mène la demande de disques durs et la croissance prévue ?
L'Asie-Pacifique détenait une part de 36,35 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 7,3 % durant 2027-2032.