
Taille et part du marché des imprimantes
Analyse du marché des imprimantes par Mordor Intelligence
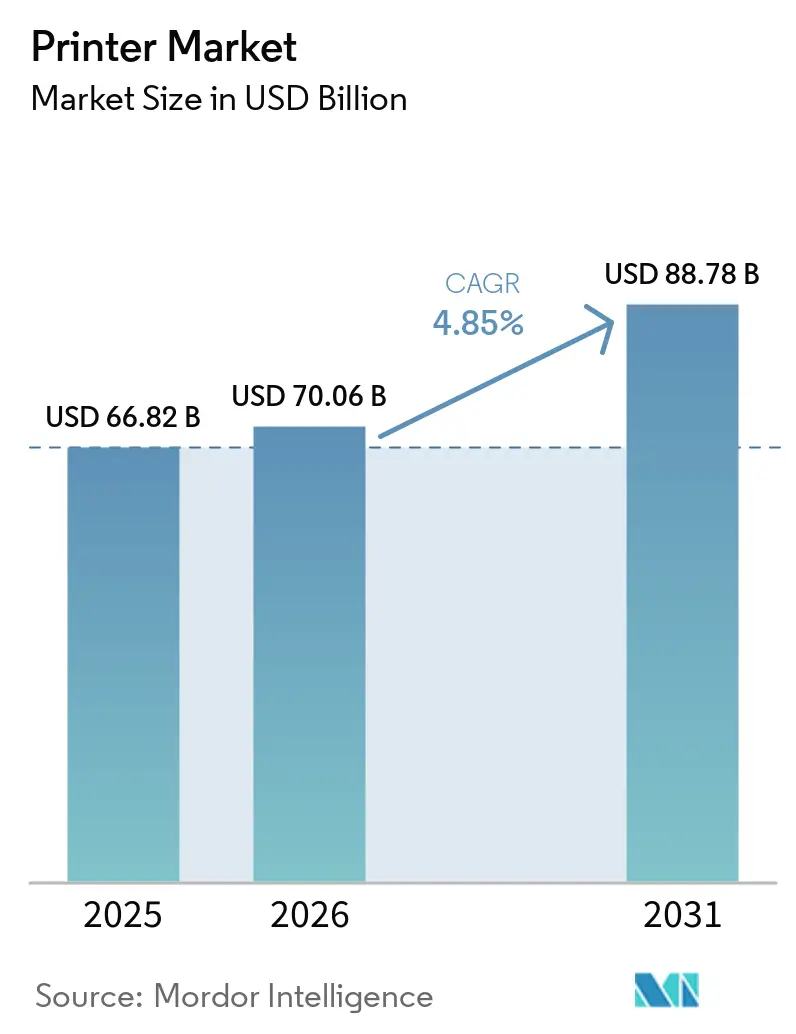
La taille du marché des imprimantes devrait s'étendre de 70,06 milliards USD en 2026 et 73,46 milliards USD en 2027 à 90,67 milliards USD d'ici 2032, enregistrant un CAGR de 4,3 % entre 2027 et 2032.
Les charges de travail liées à la livraison physique en Chine et les besoins de conservation des documents peuvent soutenir la demande en équipements, tandis que la substitution des transactions numériques relève le seuil d'expansion des capacités d'impression des entreprises. En Inde, l'économie de coût d'exploitation des modèles à réservoir d'encre peut favoriser l'adoption par les petits bureaux, et les besoins en tirages courts des convertisseurs d'étiquettes créent un argument d'investissement distinct pour la capacité de production numérique. Les fournisseurs répondent par des partenariats d'équipements, des alliances de distribution et des services de flux de travail qui lient les appareils au processus opérationnel du client. Ce contraste favorise les fournisseurs dont les partenaires de distribution atteignent les opérateurs logistiques, les convertisseurs d'étiquettes et les acheteurs de petits bureaux, par rapport aux fournisseurs dont la base installée est concentrée dans l'impression transactionnelle des entreprises.
Points clés du rapport
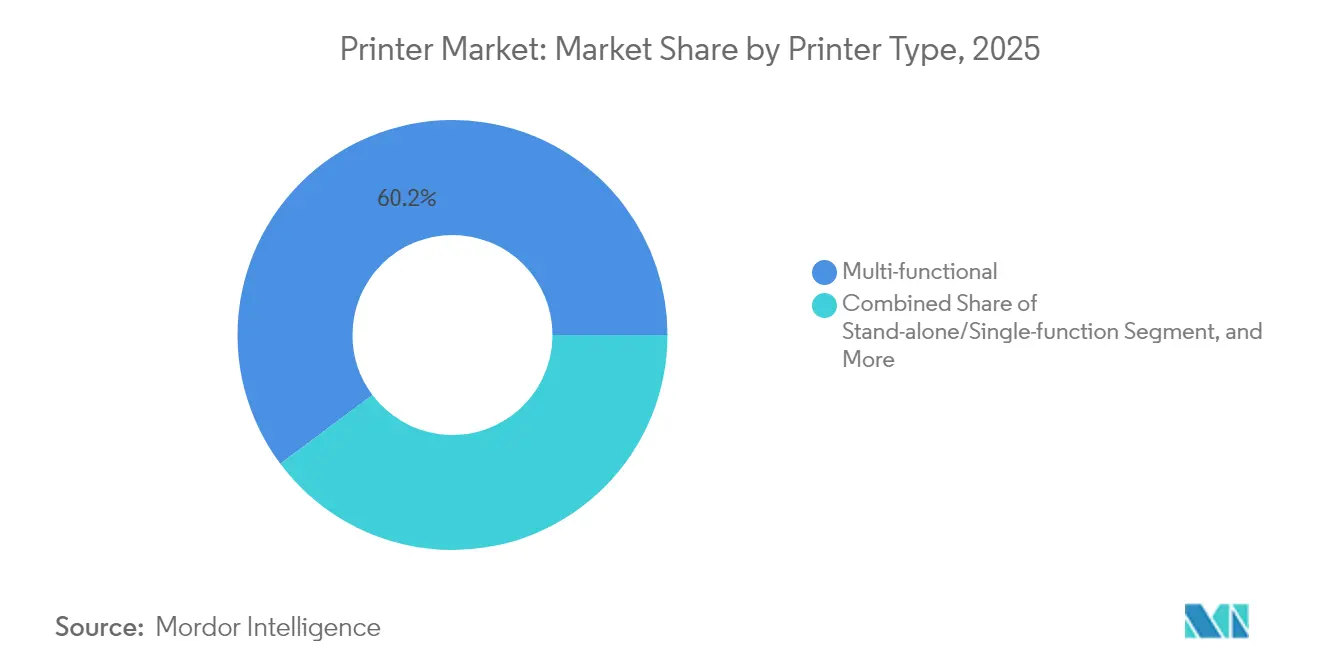
- Par type d'imprimante, les imprimantes multifonctions ont dominé avec une part de marché de 60,4 % en 2026, tandis que les imprimantes grand format devraient connaître la croissance la plus rapide avec un CAGR de 4,75 % de 2027 à 2032.
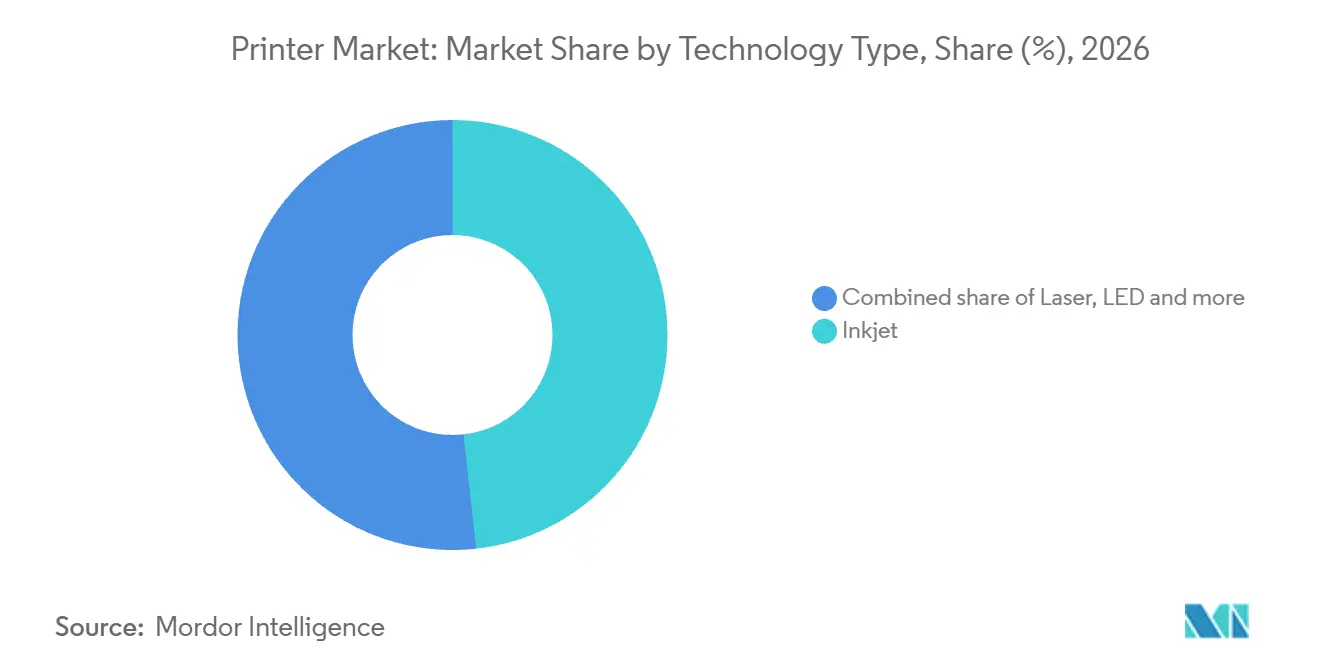
- Parmi les technologies d'impression, le jet d'encre a dominé avec une part de 48,24 % de la taille du marché des imprimantes en 2026, tandis que les imprimantes thermiques (directes et à transfert) devraient mener la croissance avec un CAGR de 4,9 % de 2027 à 2032.
- La connectivité a été dominée par les imprimantes filaires avec une part de 53,96 % en 2026, tandis que les modèles sans fil (Wi-Fi, NFC, BT) devraient connaître la croissance la plus rapide avec un CAGR de 4,95 % de 2027 à 2032.
- Pour le type de sortie, la couleur représentait une part de 58,72 % en 2026 et constitue le segment à la croissance la plus rapide, avec un CAGR de 4,4 % prévu de 2027 à 2032.
- Les applications par utilisateur final ont été dominées par le commercial et la vente au détail avec une part de 52,21 % en 2026, tandis que la santé et la logistique devraient connaître la croissance la plus rapide avec un CAGR de 5,8 % de 2027 à 2032.
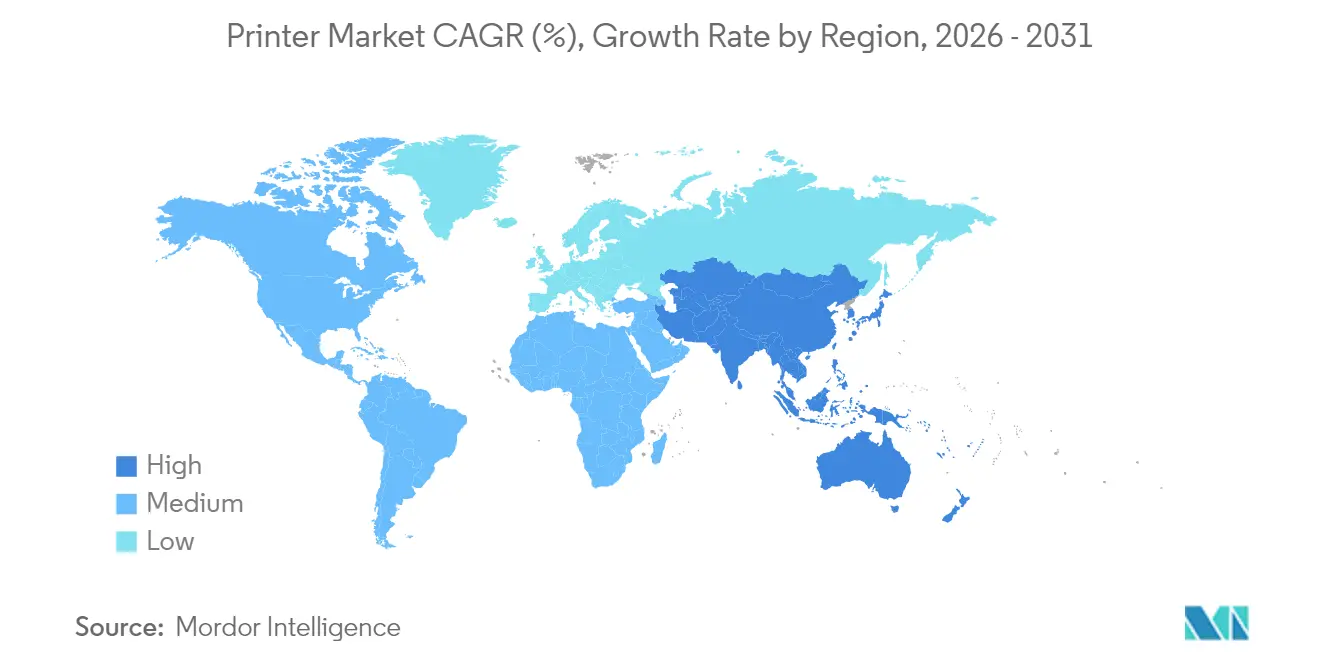
- Géographiquement, l'Asie-Pacifique a dominé avec une part de 41,32 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,8 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes de colis du commerce électronique stimulant la demande d'imprimantes thermiques industrielles d'étiquettes en Asie-Pacifique | +2.1% | La Chine au sein de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption rapide des modèles à réservoir d'encre/EcoTank réduisant le coût total de possession pour les petits bureaux à domicile dans les économies émergentes | +1.9% | Inde et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Archivage physique sécurisé de documents critiques pour des raisons réglementaires | +0.8% | Colorado au sein de l'Amérique du Nord | Long terme (≥ 4 ans) |
| La premiumisation des emballages stimulant les imprimantes à jet d'encre durcissable aux UV pour les étiquettes en petites séries | +1.6% | Australie et États-Unis | Moyen terme (2 à 4 ans) |
| Les engagements en matière de développement durable accélérant la transition vers les imprimantes LED et les toners biosourcés | +0.5% | Australie au sein de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| L'adoption de la connectivité sans fil permettant des flux de travail distribués | +0.3% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de colis du commerce électronique stimulant la demande d'imprimantes d'étiquettes thermiques industrielles en Asie-Pacifique
La croissance des colis peut soutenir la demande d'imprimantes thermiques industrielles d'étiquettes en augmentant la charge de travail que les équipements existants doivent absorber. Le volume de livraison express en Chine a atteint 199 milliards d'articles en 2025, en hausse de 13,6 % par rapport à 2024.[1] L'opportunité matérielle qui en résulte consiste à augmenter le débit d'étiquetage lorsqu'un opérateur de livraison ne peut pas absorber la charge de travail accrue avec les équipements existants.
Adoption rapide des modèles à réservoir d'encre/EcoTank réduisant le coût total de possession pour les petits bureaux à domicile dans les économies émergentes
Des coûts d'exploitation faibles peuvent rendre les imprimantes à réservoir d'encre attrayantes pour les petits bureaux en réduisant les dépenses récurrentes qu'un nouvel appareil doit amortir. Lors d'un entretien en novembre 2025, Samba Moorthy, président d'Epson Inde, a estimé les coûts des réservoirs d'encre à aussi peu que 0,2 à 0,3 INR par page (2,26 à 3,38 USD pour 1 000 pages). Il a évalué les impressions jet d'encre et laser traditionnelles à cartouche à 2 à 4 INR par page (22,56 à 45,13 USD pour 1 000 pages). Les cartouches rechargées coûtent environ 0,6 INR par page (6,77 USD pour 1 000 pages) dans sa comparaison. Au quatrième trimestre de l'exercice 2025, Epson a signalé de solides ventes de matériels à haute capacité d'encre pour les petits bureaux et les particuliers dans les marchés émergents et en Amérique du Nord, portées par des initiatives commerciales renforcées. Le coût cité plus bas, même par rapport aux recharges de cartouches, fait des utilisateurs de recharges existants un public pertinent pour les ventes de réservoirs d'encre, élargissant la proposition au-delà des acheteurs remplaçant des cartouches neuves.
Archivage physique sécurisé de documents critiques pour des raisons réglementaires
La tenue de registres réglementée peut préserver une charge de travail d'impression même lorsque le système de transaction sous-jacent est informatisé. La réglementation pharmaceutique du Colorado de 2025 exigeait que les points de vente utilisant des ordonnances informatisées et des dossiers de soins de longue durée conservent des impressions papier quotidiennes des transactions, sous réserve d'exceptions pour les dossiers électroniques. L'exception exigeait une récupération en ligne sur 2 ans et une sauvegarde quotidienne. Elle exigeait également un fichier de transactions imprimable ou un verrouillage contre les modifications, ainsi qu'un accès pour l'inspection réglementaire. Pour les points de vente suivant la voie de l'impression quotidienne, une sortie fiable toutes les 24 heures revêt donc une valeur de conformité, tandis que les points de vente satisfaisant aux conditions électroniques s'appuient sur des dossiers récupérables et inspectables.
La premiumisation des emballages stimulant les imprimantes à jet d'encre durcissables aux UV pour les étiquettes en petites séries
Les convertisseurs d'étiquettes peuvent utiliser la capacité numérique pour gérer un mix de travaux fragmenté tout en augmentant la production. En mars 2026, Jet Technologies avait achevé l'installation d'un second SCREEN Truepress Jet L350UV SAI chez le convertisseur australien PDQ Labels. PDQ avait transféré davantage de travaux vers la production numérique pour prendre en charge des tirages plus courts et davantage de variantes de produits. Par ailleurs, le convertisseur de Los Angeles Cover Label a mis à niveau son équipement, passant d'un Domino N610i à une presse à étiquettes jet d'encre UV numérique N730i en 2025. Cover Label a indiqué que la mise à niveau avait doublé la vitesse de production et le nombre d'étiquettes produites par poste.[2] Ces installations montrent des convertisseurs ajoutant une capacité jet d'encre UV pour des raisons différentes — flexibilité du mix de travaux chez PDQ Labels et production par poste chez Cover Label — de sorte que les fournisseurs se concurrencent sur les deux aspects plutôt que sur la seule vitesse.
Analyse de l'impact des freins*
| Frein | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Migration des entreprises vers le cloud réduisant les volumes d'impression transactionnelle | -1.3% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Hausse des coûts des matières premières gonflant les prix des consommables, retardant les mises à niveau des PME | -0.8% | Japon au sein de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Les coûts de conformité RoHS3 limitant les lancements de lasers bas de gamme en Europe | -0.3% | Union européenne et Grande-Bretagne | Moyen terme (2 à 4 ans) |
| L'adoption de la signature électronique freinant l'impression de chèques et de formulaires dans les services financiers | -0.2% | Portugal au sein de l'Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Migration des entreprises vers le cloud réduisant les volumes d'impression transactionnelle
La substitution des transactions numériques peut réduire la proportion d'activités commerciales nécessitant une sortie papier dédiée. Dans l'enquête de l'AFP, les organisations aux États-Unis et au Canada ont effectué 26 % de leurs paiements interentreprises par chèque en 2025, en baisse de 7 points de pourcentage par rapport à 2022. Les encaissements par chèque représentaient 25 % de leurs paiements interentreprises en 2025, en baisse de 5 points de pourcentage par rapport à 2022. Ces évolutions couvrent à la fois les paiements effectués et les paiements reçus, de sorte qu'une part plus faible des flux de paiements des entreprises interrogées est passée par des chèques papier en 2025. Lorsqu'un acheteur d'entreprise déplace ses transactions hors du papier, sa production restante doit justifier le coût d'une capacité d'impression dédiée, ce qui relève le seuil d'expansion des équipements.
Hausse des coûts des matières premières gonflant les prix des consommables, retardant les mises à niveau des PME
Des prix de consommables plus élevés peuvent rendre le remplacement d'une imprimante plus difficile à justifier lorsque le nouveau matériel expose à des coûts d'approvisionnement récurrents. Brother Sales, la filiale de ventes domestiques de Brother Industries Ltd., a révisé les prix de certains consommables japonais d'environ 5 % à 15 %, avec effet au 10 avril 2025. La révision portait sur les prix de livraison de 110 références de cartouches d'encre et les prix de livraison et de catalogue de 57 références de toners et de tambours pour imprimantes laser. Par ailleurs, HP Inc. a signalé que les clients d'imprimantes dans le monde entier avaient retardé leurs décisions de renouvellement de matériel dans un contexte de coûts sectoriels plus élevés et de faiblesse du marché au quatrième trimestre de l'exercice 2025. Les révisions sélectives de Brother illustrent le coût récurrent qu'une imprimante de remplacement doit supporter, un obstacle à la mise à niveau qui s'ajoute aux retards de renouvellement signalés par HP.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'imprimante :
la consolidation des parcs soutient la demande de multifonctionsLes imprimantes multifonctions représentaient une part de 60,4 % de la taille du marché des imprimantes en 2026, ce qui en fait le segment le plus important par type d'imprimante. Le 14 octobre 2025, l'Autorité des services d'incendie et de secours du Mid and West Wales a attribué à Vision (Office Automation) Limited un contrat pour 75 nouveaux appareils multifonctions A3/A4. Le programme visait à remplacer un parc mixte d'appareils multifonctions et d'imprimantes monochrome A4 sur des sites administratifs, de commandement et de casernes de pompiers. La consolidation sur des modèles multifonctions crée un programme de remplacement défini sur plusieurs sites opérationnels, faisant de la spécification du parc une voie de vente plus solide qu'un simple renouvellement isolé d'appareils.
Les imprimantes grand format constituent le segment à la croissance la plus rapide, avec un CAGR de 4,75 % prévu de 2027 à 2032. L'imprimeur commercial britannique Printvision a installé une imprimante à plat swissQprint Kudu à Leicester en septembre 2025 pour prendre en charge les travaux grand format, d'exposition et d'affichage. Les imprimantes industrielles/de production répondent aux besoins d'impression d'emballages, comme l'illustre le rapport de Pratt Industries de juin 2025 indiquant que sa HP PageWide T1195i est devenue la presse la plus productive de la base installée mondiale HP PageWide en 6 mois d'utilisation. Ces exemples distinguent l'ajout de capacités d'affichage de l'utilisation intensive d'un actif de production d'emballages. La proposition commerciale évolue donc en fonction de l'application, passant de l'élargissement des travaux qu'un imprimeur commercial peut accepter au soutien de l'intensité de production au sein d'une opération d'emballage.



Par type de technologie :
l'adoption du jet d'encre rechargeable et les lancements thermiques façonnent la demandeLe jet d'encre représentait une part de marché de 48,24 % en 2026, ce qui en fait le segment le plus important par technologie. Canon a indiqué que ses ventes unitaires d'imprimantes à jet d'encre ont augmenté en 2025, principalement pour les modèles à réservoir d'encre rechargeable. Les unités matérielles à haute capacité d'encre pour petits bureaux et particuliers suivies en interne par Seiko Epson Corp. dans le monde entier s'élevaient à environ 13,7 millions au cours de l'exercice 2025, contre environ 13,1 millions au cours de l'exercice 2024. Pour Canon et Epson, les placements de modèles rechargeables relient donc l'échelle matérielle du jet d'encre à une source démontrée d'unités supplémentaires.
Les imprimantes thermiques (directes et à transfert) constituent le segment à la croissance la plus rapide, avec un CAGR de 4,9 % prévu de 2027 à 2032. En février 2026, SATO Corp. a signalé un bon démarrage pour sa gamme CL4/6-SXR et prévoyait des ventes cumulées de 300 000 unités dans le monde de l'exercice 2025 à l'exercice 2030. Les CL4-SXR et CL6-SXR prennent en charge l'impression thermique directe et le transfert thermique. SATO a attribué ce démarrage à une conception développée autour des besoins du marché et à un travail de prévente ayant généré des opportunités de vente précoces. Cela place la pertinence de la conception et le développement commercial précoce aux côtés de la méthode d'impression elle-même comme déterminants pratiques de l'adoption du matériel.

Par connectivité/interface :
les options filaires coexistent avec la demande de sans-fil portableLa connectivité filaire détenait la position de segment la plus importante, avec une part de 53,96 % en 2026. L'attribution DFM/DC/02/2025 du Zimbabwe du 25 août 2025 à Venor Projects portait sur une imprimante couleur lourde avec connexions PC USB 2.0, mémoire USB et réseau Ethernet, ainsi qu'une capacité sans fil. Cette combinaison montre comment un acheteur peut spécifier des options de connexion filaire dans une configuration multifonction, rendant l'étendue des interfaces pertinente aux côtés des fonctions d'impression elles-mêmes. Pour les fournisseurs répondant à cette spécification, la capacité sans fil ne peut pas se substituer aux ports USB et Ethernet demandés.
Les imprimantes sans fil (Wi-Fi, NFC, BT) constituent le segment à la croissance la plus rapide, avec un CAGR de 4,95 % prévu de 2027 à 2032. Le 17 octobre 2025, l'Autorité de l'industrie de la construction des Philippines a commandé 2 imprimantes portables Epson WF-100 auprès d'ADECS International Corporation. Le WF-100 est conçu pour un usage professionnel mobile et prend en charge la connectivité sans fil intégrée et le Wi-Fi Direct, selon Epson. L'association d'un matériel portable à une connectivité sans fil directe fait de la flexibilité de localisation un élément de la proposition d'équipement, permettant à un fournisseur de répondre aux tâches d'impression là où une connexion filaire serait peu pratique.
Par type de sortie :
le leadership de la couleur laisse des besoins distincts en monochromeLa couleur était le segment de sortie le plus important, avec une part de 58,72 % en 2026, et constitue le segment à la croissance la plus rapide, avec un CAGR de 4,4 % prévu de 2027 à 2032. La JEITA a enregistré 4,32 millions d'expéditions de MFP couleur au Japon et à l'étranger combinés en 2025, soit 95 % du niveau de 2024. Dans un rapport d'avril 2025, l'atelier d'impression interne du Hudson Valley Community College a indiqué que ses besoins en couleur avaient augmenté et que la demande en monochrome avait diminué avant l'installation des Canon imagePRESS V800. Ce changement au niveau de l'acheteur crée un argument d'investissement en capacité couleur même si la série globale d'expéditions de MFP couleur JEITA est en baisse.
Les imprimantes monochrome peuvent répondre à un besoin de bureau distinct dans un secteur dominé par la sortie couleur. Le 21 juillet 2025, le Bureau régional XI de la Commission de réglementation professionnelle des Philippines à Davao City a demandé des devis pour 6 imprimantes monochrome à réservoir d'encre. La demande faisait suite à 2 tours d'appels d'offres infructueux et identifiait les opérations de bureau et les services aux parties prenantes comme usages prévus. Une telle spécification offre aux fournisseurs une opportunité d'équipement monochrome définie, rendant la fonction de bureau requise plus utile pour sélectionner l'appareil que le leadership global de la sortie couleur.
Par application utilisateur final :
l'intégration en commerce de détail et les services de santé créent des voies différentesLes applications commerciales et de vente au détail formaient le segment le plus important, avec une part de 52,21 % en 2026. En octobre 2026, Toshiba Global Commerce Solutions a signalé 454 systèmes de caisse automatique installés depuis le début de l'année dans 150 magasins du groupe Colruyt en Belgique. Sa configuration de caisse complète comprenait l'imprimante Toshiba BV420, intégrant l'appareil dans un déploiement de système de magasin. Cela crée une voie de vente d'équipements potentielle liée au déploiement des caisses, où l'imprimante est fournie dans le cadre d'un système de vente au détail plus large. Pour les fournisseurs d'imprimantes, l'accès à la relation d'intégration en commerce de détail peut donc être aussi important que la promotion d'un appareil autonome.
Les applications de santé et de logistique forment le segment à la croissance la plus rapide, avec un CAGR de 5,8 % prévu de 2027 à 2032. L'annonce d'Epson du 23 juillet 2026 décrivait le déploiement par le Towner County Medical Center de près de 30 appareils jet d'encre professionnels Epson dans le Dakota du Nord. Liberty Business Systems, Inc. a mis en œuvre l'environnement d'impression géré, comprenant des appareils multifonctions A3 et des appareils couleur et monochrome A4. Par ailleurs, le Buckinghamshire Healthcare NHS Trust a attribué à Altodigital Networks Limited un contrat de services d'impression gérés le 13 mai 2025. Ensemble, le déploiement et l'attribution montrent comment les acheteurs du secteur de la santé peuvent combiner l'adoption d'appareils avec la responsabilité de service, faisant de la configuration matérielle prise en charge une partie de la proposition du fournisseur.
Analyse géographique
Marché des Imprimantes en Asie-Pacifique
L'Asie-Pacifique représentait une part de 41,32 % de la taille du marché des imprimantes en 2026 et constitue la géographie à la croissance la plus rapide, avec un CAGR de 4,8 % prévu de 2027 à 2032. IDC a signalé que l'Asie-Pacifique hors Japon et Chine avait enregistré la plus forte croissance annuelle des expéditions de périphériques de reprographie au deuxième trimestre 2026, portée par la croissance continue en Inde. Le Japon a évolué en sens inverse, la JEITA enregistrant 1,48 million d'imprimantes expédiées au premier semestre 2026, soit 94 % du total du premier semestre 2025. L'Australie ajoute un cas d'utilisation distinct pour les équipements de bureau, l'offre LED monochrome d'OKI Data Australia d'octobre 2025 répondant aux environnements de travail à fort volume. La croissance des expéditions tirée par l'Inde soutient l'argument d'expansion régionale, tandis que le déclin du Japon et la concentration de l'Australie sur les bureaux à fort volume donnent aux fournisseurs des exigences différentes selon les pays.
Les exemples nord-américains et européens mettent en évidence des équipements adaptés aux applications d'impression commerciale établies. En janvier 2026, Canon Canada a installé une imprimante à plat Texas construite par Ronik dans les installations d'Hemlock Printers à Burnaby pour les cartons à fort volume, les affiches, les publicités et les matériaux ondulés et en coroplast pour les campagnes nationales. En Europe, Digibux Print, dans le centre et le sud de l'Italie, exploite la presse hybride jet d'encre Jeti Bronco H3300 HS d'Agfa pour les agences, le secteur événementiel et les grands clients. Chez Hemlock et Digibux, la capacité spécifique à l'application de l'équipement relie l'investissement à la production de campagnes et d'événements.
En Amérique du Sud, le Ministério Público do Estado do Pará du Brésil a adjugé et homologué un marché d'enregistrement des prix pour des imprimantes, des toners et du papier le 25 juillet 2025. HP a signalé que des installations de presses numériques d'étiquettes et d'emballages Indigo 6K+ étaient en cours de mise en œuvre en Argentine fin octobre 2025. Au sein du Moyen-Orient et de l'Afrique, le Département de la justice et du développement constitutionnel d'Afrique du Sud a attribué à Bompembe IT Services un contrat ponctuel le 4 mars 2025 pour 254 imprimantes destinées à son bureau provincial du Nord-Ouest. Heidelberg Gulf a signalé que Yess Labels Dubai avait signé pour sa première presse numérique d'étiquettes Gallus One lors de Labelexpo Europe 2025. L'enregistrement du Pará et l'attribution sud-africaine suivent les règles des marchés publics, tandis que les installations argentines et l'accord de Dubaï lient la demande des convertisseurs aux cycles de vente d'équipements d'investissement.
Cadre réglementaire et perspectives
Cette comparaison examine certaines juridictions du point de vue des fabricants d'équipements d'impression, en se concentrant sur la qualification aux achats publics, la conformité des produits et l'administration en fin de vie. La colonne Royaume-Uni traite de la voie RoHS de Grande-Bretagne, dont les dispositions relatives aux marques de conformité sont distinctes de celles de l'Irlande du Nord. Le système brésilien de logistique inverse pour les ménages inclut les catégories d'imprimantes, les équipements professionnels, d'entreprise et de services de santé ainsi que certains déchets de grands générateurs étant exclus. Les fournisseurs d'imprimantes grand public au Brésil supportent donc des obligations au titre de ce système de logistique inverse que les fournisseurs des équipements professionnels, d'entreprise et de services de santé exclus ne supportent pas.
Tableau réglementaire
| Facteur de décision | États-Unis | Royaume-Uni | Chine | Brésil |
|---|---|---|---|---|
| Autorité principale | Agence de protection de l'environnement des États-Unis et Programme fédéral de gestion de l'énergie (FEMP) du Département de l'énergie | Bureau pour la sécurité des produits et les normes | Administration d'État pour la réglementation du marché | Ministère de l'environnement et du changement climatique |
| Instruments ou orientations clés | ENERGY STAR Version 3.2 et qualification aux achats fédéraux | Réglementation RoHS de Grande-Bretagne 2012 et marquage CE ou UKCA | Règles de certification obligatoire chinoise (CCC) pour les dispositifs d'impression connectés à des ordinateurs et les imprimantes-copieurs multifonctions | Logistique inverse pour l'électronique grand public et Sisrev-BR |
| Effet commercial | Les achats fédéraux couverts exigent des produits certifiés ENERGY STAR ou désignés FEMP, sous réserve d'exemptions légales | Les fabricants démontrent la conformité des composants avant l'assemblage, par des tests ou autrement | Certification et marquage CCC requis pour l'accès au marché couvert | Administration et déclaration de la reprise des imprimantes grand public dans le cadre des obligations existantes |
| Attractivité actuelle de la politique | Élevée | Moyenne | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||||
Pour les fabricants, les États-Unis reçoivent la note Élevée pour les exigences d'achat fédérales spécifiques aux canaux avec des exemptions légales, tandis qu'ENERGY STAR Version 3.2 n'a pas de nouvelle version en développement, ce qui justifie la mention Sans changement. Le Royaume-Uni reçoit la note Moyenne car les fabricants doivent démontrer la conformité des composants avant l'assemblage, compensée par la flexibilité du marquage CE ou UKCA en Grande-Bretagne, avec Sans changement conditionnel au maintien de l'alignement RoHS de l'UE et de la Grande-Bretagne. La Chine reçoit la note Moyenne car la certification et le marquage CCC conditionnent l'accès au marché couvert, imposant une condition d'accès plus large qu'une exigence de canal d'achat, avec Sans changement reflétant une transition de méthode de certification en 2026 portant sur d'autres catégories de produits. Le Brésil reçoit la note Moyenne car les fournisseurs d'imprimantes grand public supportent une administration de logistique inverse au-delà de la vente initiale, tandis que Sans changement reflète l'organisation par Sisrev-BR le 18 septembre 2026 de l'enregistrement et de la déclaration dans le cadre des obligations existantes.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fourniture d'équipements, le déploiement des flux de travail et l'administration des applications, en séparant les ventes de matériel des services attachés au système installé. En 2025, Canon a commencé à fournir des équipements d'impression numérique à Heidelberger Druckmaschinen AG et a élargi ses canaux de vente d'imprimantes commerciales et industrielles.[3] La comparaison distingue la fourniture de fabricant à fabricant des services en aval fournis à un utilisateur d'équipement.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture d'équipements d'impression numérique | Fabricants d'équipements tels que Canon Inc. | Ventes d'équipements | Aligner l'approvisionnement en équipements avec les besoins de livraison par canal | Coordonner les calendriers d'approvisionnement et de déploiement des partenaires |
| Déploiement des appareils et intégration des flux de travail | Fournisseurs de déploiement et de flux de travail tels que Ricoh USA | Services de déploiement et d'intégration | Intégrer les tâches d'impression, de télécopie et de copie séparées dans un flux de travail intégré | Configurer l'imagerie, la numérisation et le routage des documents lors du déploiement |
| Administration des applications | Fournisseurs d'applications gérées tels que Ricoh USA | Services d'administration des applications | Routage manuel des documents et formulaires de demande incomplets | Automatiser le routage et administrer conjointement le matériel et les logiciels |
| Source: Mordor Intelligence | ||||
Les ventes de matériel et l'administration des applications capturent de la valeur à différents points d'un déploiement d'imprimantes. Canon a signalé une augmentation des ventes d'équipements à feuilles coupées, reliant les revenus de l'étape équipement à la portée du canal. Dans l'engagement de Ricoh auprès d'un détaillant mondial de chaussures, la consolidation des imprimantes, télécopieurs et copieurs en MFP a préservé un rôle d'administration pour le routage des documents et le traitement des applications, de sorte que moins d'appareils n'ont pas supprimé le travail de service associé.
Paysage concurrentiel
Concentration du Marché
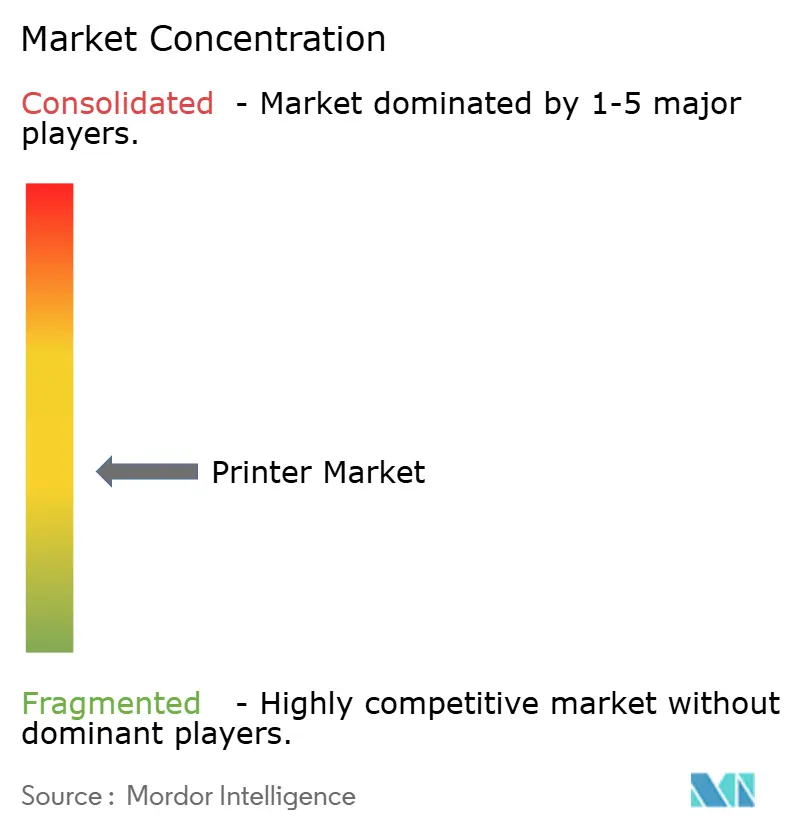
La concurrence est modérément concentrée autour des fabricants établis, HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. et Xerox Corporation figurant parmi les principaux acteurs. HP a déclaré un chiffre d'affaires net de l'impression de 3,9 milliards USD au troisième trimestre de l'exercice 2026, en baisse de 2 % par rapport au troisième trimestre de l'exercice 2025, avec un chiffre d'affaires grand public en baisse de 2 % et un chiffre d'affaires commercial en baisse de 1 %. Le segment comprenait les consommables, dont le chiffre d'affaires a baissé de 3 %, tandis que les unités matérielles ont diminué de 7 % sur la même période. La concurrence implique donc à la fois de défendre la valeur d'une relation d'impression installée et de remporter la prochaine vente d'appareil.
Les entreprises utilisent la consolidation d'entreprises et les alliances de plateformes locales pour élargir leurs activités d'impression. Le 1er juillet 2025, Xerox Holdings Corporation, la société mère de Xerox Corporation, a finalisé l'acquisition de Lexmark International, Inc. pour 1,5 milliard USD, y compris la dette nette et les passifs repris. En août 2025, Brother Industries Ltd. a conclu une alliance capitalistique et commerciale avec Dots for Inc. pour développer ses activités d'imprimantes et de tout-en-un en Afrique, combinant l'expertise en imprimantes avec le réseau local du partenaire. L'acquisition consolide une activité d'impression existante, tandis que l'alliance convenue de Brother vise l'accès local comme voie d'expansion en Afrique.
Les résultats décevants de Canon en 2025 et l'annonce axée sur la sécurité de HP illustrent la différenciation par les fonctionnalités parallèlement aux investissements de bureau reportés. Canon a signalé une baisse des ventes de son unité commerciale d'impression en 2025 dans un contexte d'investissements reportés en Europe et aux États-Unis, la demande d'appareils multifonctions de bureau et d'impression commerciale étant particulièrement faible aux États-Unis. Le 24 mars 2026, HP a annoncé les séries LaserJet Pro 4000/4100 et Enterprise 5000/6000 avec protection BIOS résistante aux algorithmes quantiques et protection de l'intégrité du micrologiciel. HP a indiqué que son analyse interne n'avait trouvé aucun concurrent de la même catégorie disposant d'un schéma résistant aux algorithmes quantiques protégeant l'intégrité du BIOS et du micrologiciel, à partir de janvier 2026 pour les modèles PME et de mars 2025 pour les modèles entreprise. Pour les acheteurs PME, HP a associé la protection d'imprimante annoncée à la Workforce Experience Platform et au Security Manager optionnel, reliant l'intégrité de l'appareil à la conformité et à l'administration de la sécurité à l'échelle du parc.
Leaders du secteur des imprimantes
-
HP Inc.
-
Canon Inc.
-
Seiko Epson Corp.
-
Brother Industries Ltd.
-
Xerox Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Imprimantes Entreprises couvertes dans ce rapport
- HP Inc.
- Canon Inc.
- Seiko Epson Corp.
- Brother Industries Ltd.
- Xerox Corporation
- Ricoh Co. Ltd.
- Konica Minolta Inc.
- FUJIFILM Business Innovation Corp.
- Kyocera Document Solutions
- Zebra Technologies Corp.
- Dell Technologies Inc.
- Toshiba Tec Corp.
- Sharp Corp.
- Mimaki Engineering Co.
- Roland DG Corp.
- Agfa-Gevaert N.V.
- Brady Corp. (Datamax-O’Neil)
- BIXOLON Co. Ltd.
- SATO Corp.
- TSC Auto ID Technology
Principales opportunités pour les acteurs du marché
Ces opportunités comparent les commandes récurrentes de catalogues, les achats axés sur la sécurité et les achats groupés d'imprimantes par les acheteurs du gouvernement américain. Les agences fédérales, étatiques, locales et tribales peuvent utiliser les accords-cadres d'achat (BPA) gouvernementaux pour imprimantes de la GSA pendant la période de commande du 6 septembre 2024 au 5 septembre 2027. L'opportunité à court terme pour les fournisseurs est de servir des commandes supplémentaires d'acheteurs via les pairages fournisseur-OEM existants.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Commandes récurrentes d'imprimantes via les catalogues d'agences | Les catalogues configurés sont actualisés trimestriellement pour les changements technologiques et de produits OEM | Agences éligibles ayant des besoins récurrents en imprimantes | Intégrer les plans de quantité et de configuration dans un catalogue d'agence | L'intégration au BPA est fermée aux nouveaux fournisseurs | ABM Federal avec HP Inc. |
| Approvisionnement en imprimantes avec contrôles de la chaîne d'approvisionnement | Les BPA intègrent des exigences de gestion des risques de la chaîne d'approvisionnement basées sur le NIST et des contrôles opérationnels | Agences gouvernementales éligibles privilégiant les contrôles de la chaîne d'approvisionnement | Aligner les propositions d'imprimantes et les processus de livraison sur les contrôles requis | Les contrôles opérationnels étendent la tâche au-delà de la sélection du matériel | The Lioce Group Inc. avec Canon Inc. |
| Commandes d'imprimantes coordonnées à plus fort volume | La GSA identifie l'agrégation de la demande et les remises sur quantité comme mécanismes d'économies potentielles | Agences fédérales regroupant leurs besoins en imprimantes | Coordonner les quantités et les configurations avant de demander des tarifs dégressifs | Aligner les besoins entre les acheteurs participants | MicroTechnologies LLC avec Konica Minolta Inc. |
| Source: Mordor Intelligence | |||||
La période de commande du BPA se termine le 5 septembre 2027, ce qui en fait un canal de commande à court terme pour les pairages fournisseur-OEM répertoriés. La GSA indique que la création d'un catalogue d'agence peut réduire le délai d'acquisition à environ 5 jours. Cet avantage conditionnel favorise des spécifications utilisables et des réponses aux commandes rapides, tandis que l'intégration fermée au BPA contraint l'entrée directe de nouveaux fournisseurs. Les fournisseurs hors du registre ont besoin d'une voie d'approvisionnement différente, et les entreprises répertoriées disposent d'une fenêtre limitée pour convertir les catalogues en commandes.
Développements industriels récents dans Marché des Imprimantes
- Sep 2026 : Seiko Epson Corp. a annoncé CONTOURJET, un système combinant la technologie jet d'encre et la robotique pour l'impression directe sur des objets tridimensionnels, notamment des équipements sportifs, des pièces automobiles et des produits industriels.
- Mar 2026 : HP Inc. a annoncé les séries LaserJet Pro 4000/4100 et Enterprise 5000/6000 avec protection BIOS résistante aux algorithmes quantiques et protection de l'intégrité du micrologiciel. HP a indiqué que son analyse interne n'avait trouvé aucun concurrent de la même catégorie disposant d'un schéma résistant aux algorithmes quantiques protégeant l'intégrité du BIOS et du micrologiciel, à partir de janvier 2026 pour les modèles PME et de mars 2025 pour les modèles entreprise.
- Mar 2026 : Canon U.S.A., Inc. a lancé l'imprimante couleur monofuntion compacte imageFORCE C1935P et les imprimantes de bureau monochrome multifonctions et monofonctions de la série 1643 aux États-Unis. Les modèles étaient disponibles à la commande et à l'expédition.
Marché des Imprimantes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché mondial des imprimantes mesure le chiffre d'affaires annuel des fabricants provenant des équipements d'impression complets vendus dans le monde. Il couvre les appareils d'impression à usage domestique, professionnel, institutionnel et du secteur public, y compris les imprimantes multifonctions avec numérisation intégrée.
Exclusions du périmètre : les encres et toners, le papier, les contrats de maintenance d'imprimantes, les scanners autonomes et les pièces de rechange d'imprimantes vendues séparément sont exclus.
Aperçu de la segmentation
- Par type d'imprimante
- Multifonction
- Autonome/Monofonction
- Grand format
- Industriel/Production
- Par type de technologie
- Jet d'encre
- Laser
- LED
- Thermique (direct et transfert)
- Matricielle
- Par connectivité/interface
- Filaire
- Sans fil (Wi-Fi, NFC, BT)
- Par type de sortie
- Couleur
- Monochrome
- Par application d'utilisateur final
- Résidentiel
- Commercial et vente au détail
- Établissements d'enseignement
- Entreprises
- Gouvernement
- Santé et logistique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Chine
- Japon
- Inde
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que la série annuelle d'expéditions d'imprimantes de la Japan Electronics and Information Technology Industries Association (JEITA) offrent une vérification des volumes d'équipements, tandis que les ensembles de données sur le commerce international du Bureau du recensement des États-Unis aident à suivre les importations et les exportations pour les classifications d'imprimantes pertinentes. Les statistiques Prodcom d'Eurostat fournissent des valeurs annuelles de production vendue et des mesures de production physique pour les fabricants européens, et les statistiques de propriété intellectuelle de l'Organisation mondiale de la propriété intellectuelle offrent un contexte sur l'activité technologique sans servir de mesure des ventes.
Les dépôts des fabricants et les documents destinés aux investisseurs peuvent séparer les appareils d'impression des consommables et des services et aider à interpréter le prix et le mix de produits, tandis que la presse réputée, les avis de marchés publics et les annonces de produits peuvent corroborer l'activité régionale et le calendrier de renouvellement. Ces sources ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Le recrutement pour les entretiens et les enquêtes couvrirait les responsables de fabricants et de marques d'imprimantes, les responsables des ventes ou des services de composants et de canaux, les fournisseurs d'impression gérée, ainsi que les responsables des achats ou de la gestion de parc au service des acheteurs grand public, professionnels, institutionnels et du secteur public dans les régions mondiales. Des questions structurées testeraient les estimations secondaires des définitions d'appareils, des expéditions, des prix réalisés, du calendrier de remplacement, du mix de produits, de la couverture des canaux et des pondérations géographiques, avec une représentation selon la taille des entreprises et les rôles de direction, fonctionnels et managériaux. Les preuves contradictoires déclencheraient des relances ciblées et une comparaison avec des indicateurs indépendants d'expéditions, de production et de commerce, tandis que les lacunes restantes seraient conservées sous forme de plages documentées pour examen par les analystes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs plus petits : 20 % | Responsables : 41 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Une fois la frontière alignée sur les ventes complètes d'appareils d'impression, une estimation descendante du chiffre d'affaires mondial des fabricants en matériel est construite et répartie entre les régions et les classes d'appareils à l'aide des volumes d'expéditions, de la valeur des expéditions et du mix de prix de vente moyen, des communications des fabricants sur l'impression, des données de production et des flux commerciaux. Ces indicateurs distinguent les variations d'unités des évolutions vers des appareils à plus haute valeur ajoutée et aident à dériver les parts régionales et de segments à partir des modèles de chiffre d'affaires et d'expéditions observés. Une vérification ascendante sélective multiplie les volumes d'appareils échantillonnés par les prix matériels observés dans les principales classes et compare le résultat avec les agrégations des fournisseurs et des canaux. Là où la couverture directe est mince, les ratios régionaux d'expéditions, de production et de commerce fournissent des estimations bornées pour examen. Pour 2027-2032, l'analyse de scénarios prolonge les tendances observées de chiffre d'affaires et d'expéditions tout en faisant varier le remplacement des imprimantes, le mix de réservoirs d'encre, la demande de production et d'étiquettes, et la substitution numérique, les répondants primaires vérifiant si la direction et le calendrier de chaque variable correspondent aux conditions d'approvisionnement et de canal. Lorsque les estimations de segments et régionales sont réconciliées avec le total mondial, les écarts inexpliqués restent identifiés pour examen plutôt que d'être attribués à des catégories non étayées.
Validation des données et cycle de mise à jour
Les analystes triangulent l'estimation du marché par rapport aux signaux indépendants d'expéditions, de production vendue, de commerce et de chiffre d'affaires des fabricants, puis vérifient les valeurs aberrantes et les variations annuelles ou régionales par rapport aux définitions des sources et aux périodes de déclaration. Après la réconciliation initiale, un second analyste examine le traitement des frontières, les calculs et les hypothèses importantes, et les anomalies non résolues déclenchent des vérifications de sources ou une reprise de contact avec les répondants avant la validation finale. La base de preuves est actualisée annuellement, mise à jour entre les cycles lorsque des événements importants modifient la demande ou l'offre d'imprimantes, et fait l'objet d'un examen préalable à la livraison.
Estimation du marché des imprimantes par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial des imprimantes mesure le chiffre d'affaires annuel des fabricants provenant des équipements d'impression complets vendus dans le monde.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Une fois la frontière alignée sur les ventes complètes d'appareils d'impression, une estimation descendante du chiffre d'affaires mondial des fabricants en matériel est construite et répartie entre les régions et les classes d'appareils à l'aide des volumes d'expéditions, de la valeur des expéditions et du mix de prix de vente moyen, des communications des fabricants sur l'impression, des données de production et des flux commerciaux. Ces indicateurs distinguent les variations d'unités des évolutions vers des appareils à plus haute valeur ajoutée et aident à dériver les parts régionales et de segments à partir des modèles de chiffre d'affaires et d'expéditions observés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 73,46 milliards USD (2027) | |
| Éditeur mondial A de recherche de marché | 78,9 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 7,4 % à la valeur 2027 de ce rapport de 73,46 milliards USD, 2 ans plus tard. Sa taxonomie de chiffre d'affaires publiée inclut les imprimantes 3D comme type d'imprimante distinct, élargissant l'univers de produits. |
| Éditeur mondial B de recherche de marché | 54,5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 25,8 % à la valeur 2027 de ce rapport de 73,46 milliards USD, 2 ans plus tard. Ses prévisions suivent une trajectoire de chiffre d'affaires plus modérée après son année de base, contribuant à une estimation plus faible pour les années ultérieures. |
Les analystes de Mordor Intelligence triangulent l'estimation du marché par rapport aux signaux indépendants d'expéditions, de production vendue, de commerce et de chiffre d'affaires des fabricants, puis vérifient les valeurs aberrantes et les variations annuelles ou régionales par rapport aux définitions des sources et aux périodes de déclaration.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des imprimantes et ses perspectives de croissance ?
Il devrait s'étendre de 73,46 milliards USD en 2027 à 90,67 milliards USD d'ici 2032, enregistrant un CAGR de 4,3 % de 2027 à 2032.
Quels sont les facteurs qui stimulent la demande d'équipements d'impression ?
La gestion des colis, l'économie de coût d'exploitation des réservoirs d'encre et la production d'étiquettes en petites séries soutiennent la demande. Le volume de livraison express en Chine a atteint 199 milliards d'articles en 2025.
Quel type d'imprimante détient la plus grande part ?
Les imprimantes multifonctions détenaient une part de 60,4 % en 2026. Les imprimantes grand format devraient connaître la croissance la plus rapide avec un CAGR de 4,75 % de 2027 à 2032.
Quelles entreprises sont en concurrence dans le matériel d'impression ?
Les principaux acteurs comprennent HP Inc., Canon Inc., Seiko Epson Corp., Brother Industries Ltd. et Xerox Corporation.
Comment la numérisation affecte-t-elle les perspectives des fournisseurs d'imprimantes ?
La substitution numérique peut affaiblir les besoins d'impression transactionnelle. Les chèques représentaient 26 % des paiements interentreprises effectués par les organisations américaines et canadiennes interrogées en 2025, en baisse de 7 points de pourcentage par rapport à 2022.
Quelle région est en tête des ventes et de la croissance des équipements d'impression ?
L'Asie-Pacifique détenait une part de 41,32 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 4,8 % de 2027 à 2032.