
Analyse du marché des circuits imprimés par Mordor Intelligence
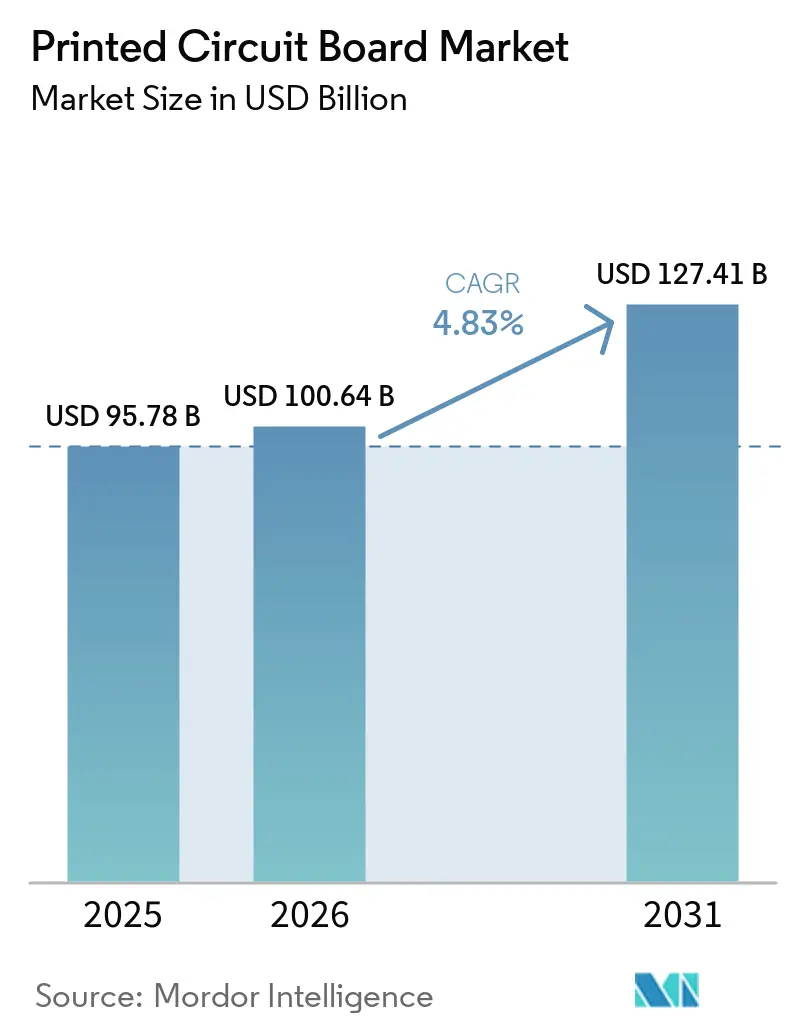
La taille du marché des circuits imprimés devrait s'étendre de 100,6 milliards USD en 2026 et 105,5 milliards USD en 2027 à 136 milliards USD d'ici 2032, enregistrant un CAGR de 5,21 % entre 2027 et 2032.
La production de matériel IA et les programmes d'entraînement électrique de l'Allemagne associent la hausse de la production des systèmes à une demande récurrente en électronique. L'encapsulation de chiplets et les exigences en matière de cartes à faibles pertes ajoutent un défi de fabrication auquel une capacité plus spécialisée peut répondre. L'investissement en capacité offre donc une voie différenciée vers les affaires, mais les coûts des matières premières et les contraintes en matière de talents en conception peuvent ralentir le passage des programmes clients aux revenus issus des cartes. La position commerciale la plus solide combine la capacité de processus requise avec un programme de production exécutable, de sorte que l'espace d'usine supplémentaire doit se traduire par des interconnexions livrables.
Principaux enseignements du rapport
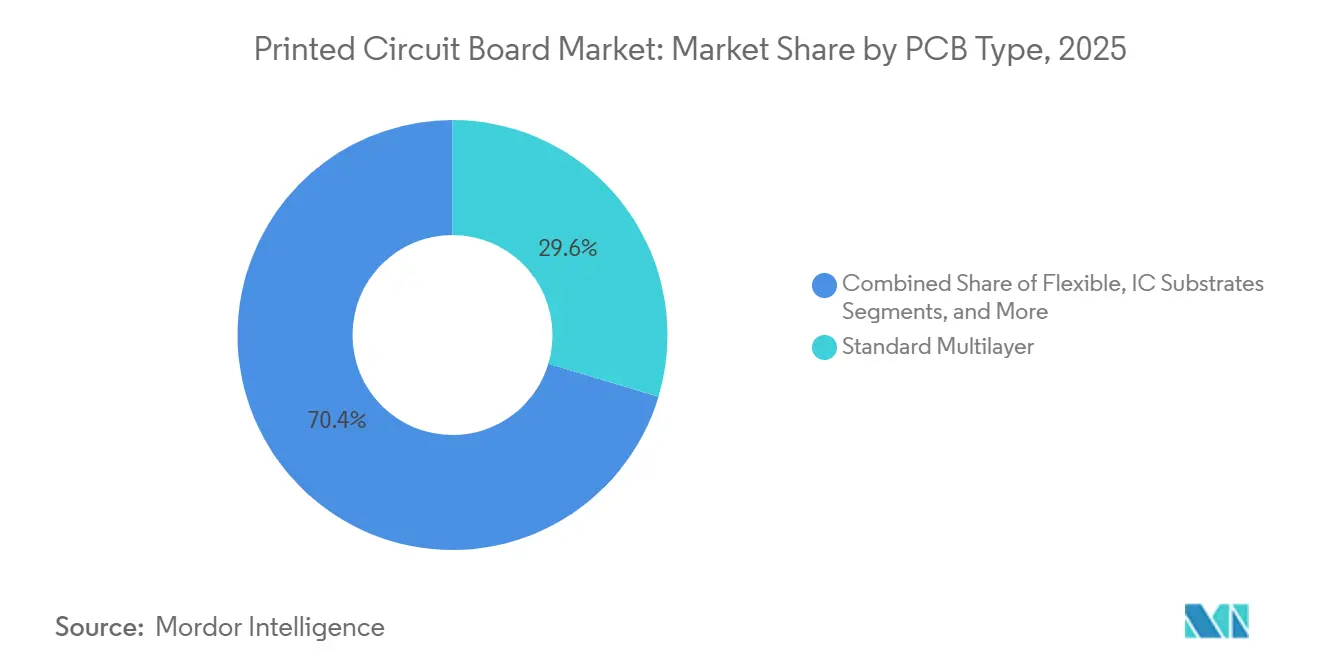
- Par type de circuit imprimé, les cartes multicouches standard (non-HDI) ont dominé avec une part de marché des circuits imprimés de 29,48 % en 2026, tandis que les circuits flexibles (FPC) devraient connaître la croissance la plus rapide avec un CAGR de 5,79 % entre 2027 et 2032.
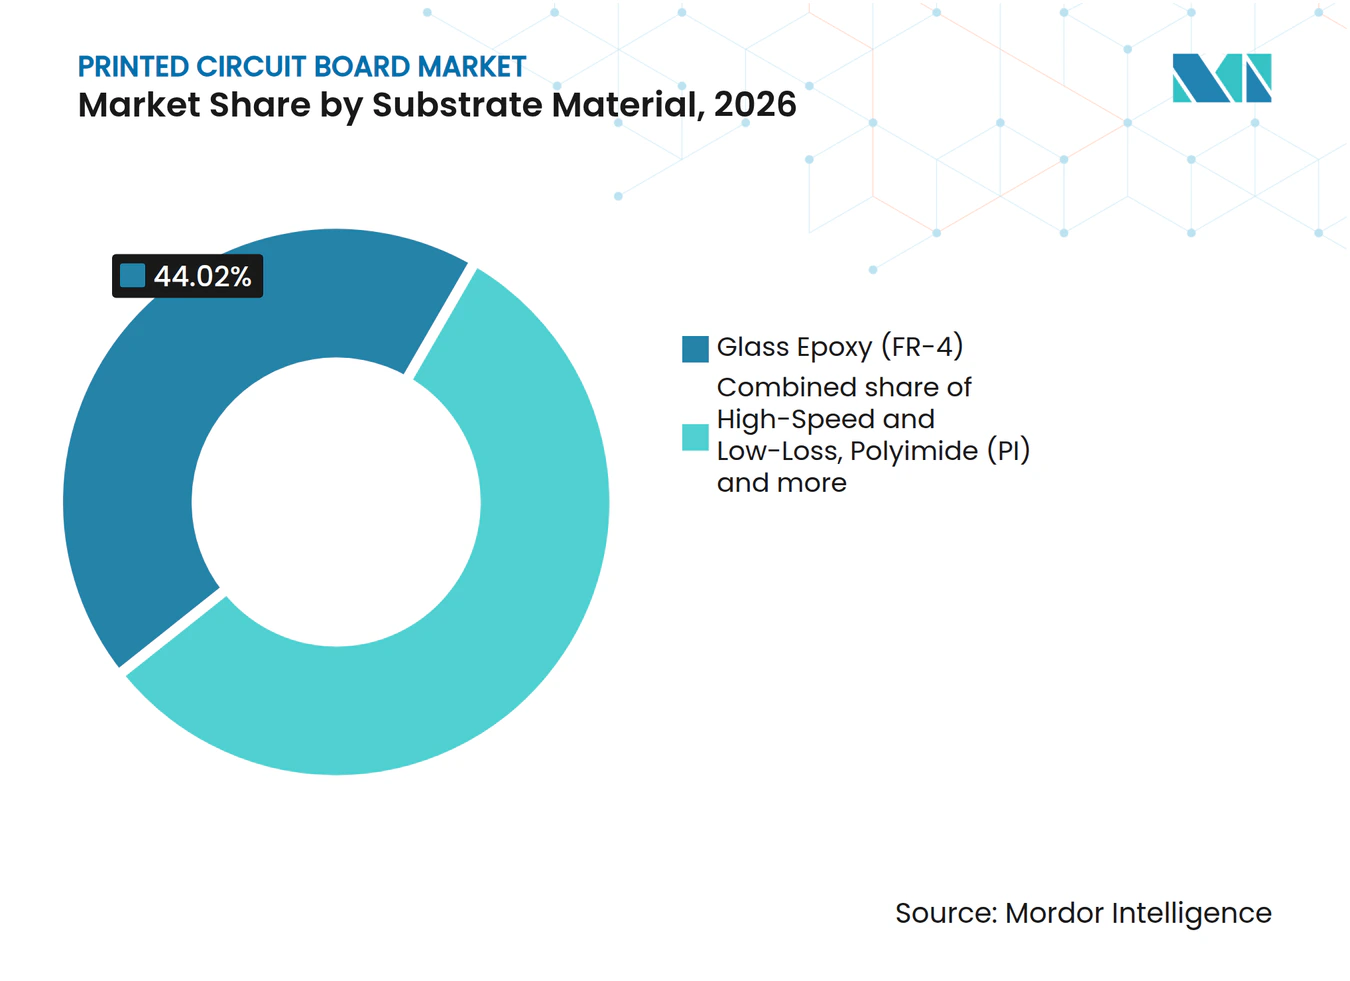
- En ce qui concerne les matériaux de substrat, l'époxy verre (FR-4) a dominé avec une part de 44,02 % de la taille du marché des circuits imprimés en 2026, et les matériaux haute vitesse et à faibles pertes devraient connaître la croissance la plus rapide avec un CAGR de 5,78 % entre 2027 et 2032.
- Parmi les secteurs d'utilisation finale, l'électronique grand public a dominé avec une part de 41,82 % des revenus des circuits imprimés en 2026, tandis que le segment des télécommunications et de la 5G devrait connaître la croissance la plus rapide avec un CAGR de 5,75 % entre 2027 et 2032.
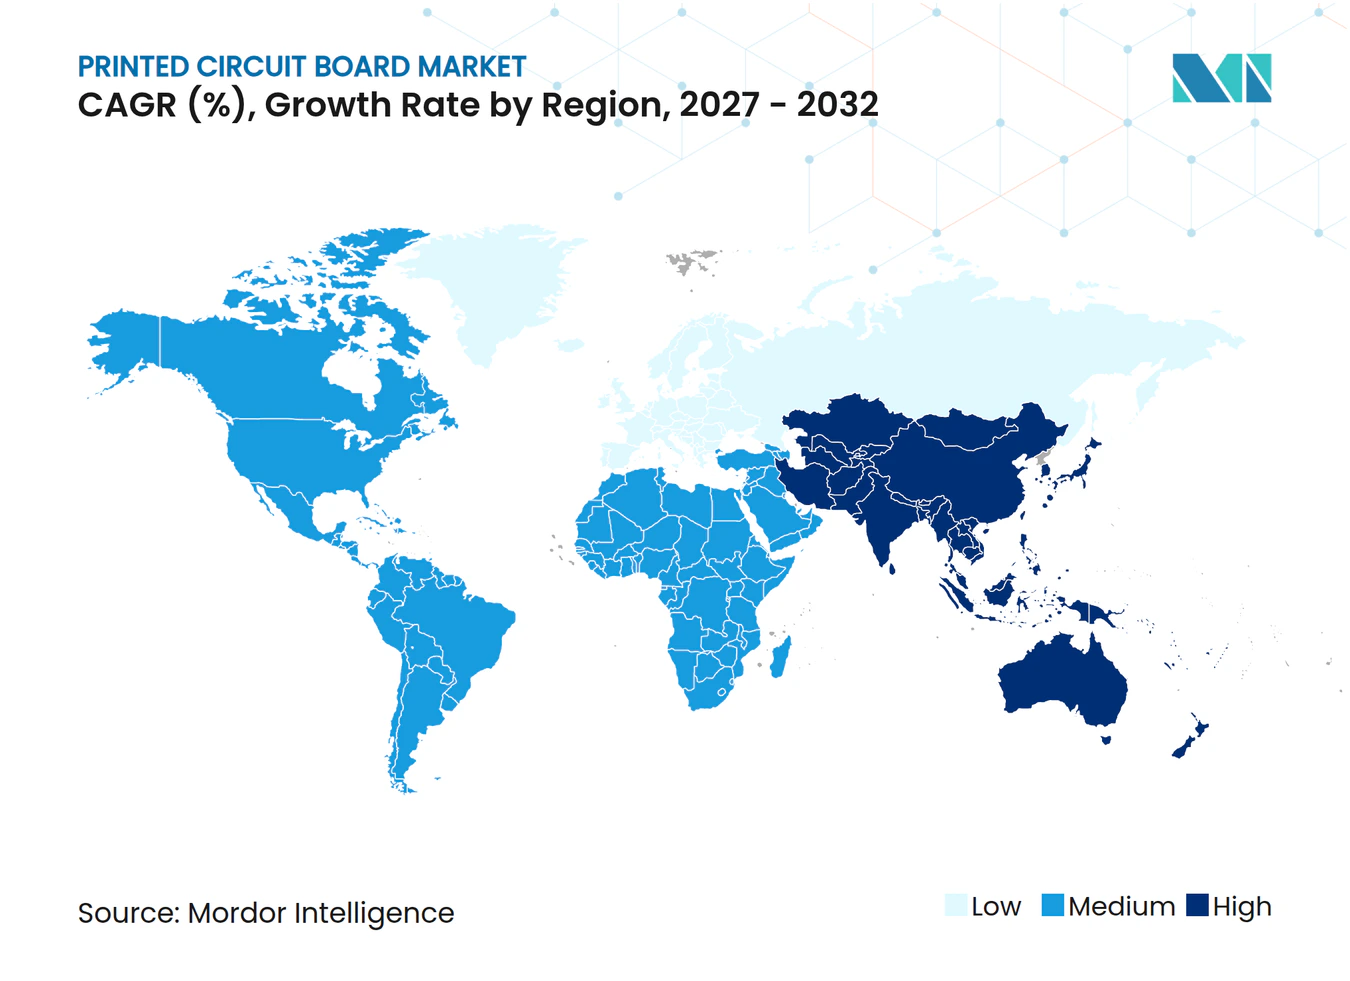
- Sur le plan géographique, l'Asie-Pacifique a dominé avec une part de 82,66 % des revenus mondiaux des circuits imprimés en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 5,25 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte Hausse de la Demande en Serveurs IA et en Informatique Haute Performance | +2.6% | Amérique du Nord, Europe et Asie-Pacifique | Court terme (≤ 2 ans) |
| Augmentation du Contenu en Électronique de Puissance pour les Véhicules Électriques | +1.5% | Allemagne et Chine | Moyen terme (2-4 ans) |
| Déploiement de la 5G et Prototypage de la 6G Stimulant l'Adoption des HDI | +1.3% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Passage vers des Substrats CI Avancés pour l'Intégration de Chiplets | +1.2% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Incitations à la Relocalisation aux États-Unis et dans l'UE pour les Chaînes d'Approvisionnement Critiques en Circuits Imprimés | +0.6% | États-Unis d'Amérique | Moyen terme (2-4 ans) |
| Adoption de Matériaux à Très Faibles Pertes pour la Signalisation à 112-224 Gbps par Voie | +0.4% | République Populaire de Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte hausse de la demande en serveurs d'intelligence artificielle et en informatique haute performance
La demande en serveurs IA se développe à travers les livraisons physiques de systèmes ainsi que les nouvelles commandes. Dell Technologies a déclaré 16,4 milliards USD de revenus issus de serveurs optimisés pour l'IA au cours de son deuxième trimestre de l'exercice 2027 clos le 31 juillet 2026, en hausse de 100 % en glissement annuel.[1] La hausse des ventes unitaires a été le principal moteur de cette croissance, la hausse des prix de vente moyens y contribuant dans une moindre mesure. Dell a également enregistré des commandes record de serveurs IA à hauteur de 60,9 milliards USD au cours du trimestre. L'expansion tirée par les expéditions offre aux producteurs de circuits imprimés un mécanisme de demande allant au-delà de la simple hausse des prix des équipements. La conversion du carnet de commandes plus important en ventes de cartes dépendra des calendriers de production des serveurs, ce qui rend la capacité de livraison commercialement plus précieuse que la seule exposition aux annonces de commandes.
Augmentation accélérée de la teneur en électronique de puissance pour véhicules électriques
La demande en électronique de puissance pour les véhicules électriques s'étend à travers une puissance d'entraînement plus élevée et des programmes d'onduleurs commerciaux. L'usine de Kassel de Volkswagen Group Components a augmenté sa production d'entraînements électriques d'environ 24 % en glissement annuel pour dépasser 850 000 unités en 2025.[2] Son réseau intégré couvre l'ingénierie des entraînements électriques, l'industrialisation et l'électronique de puissance, Kassel contribuant à la mise en production en série des entraînements et des onduleurs à impulsions. En septembre 2025, Schaeffler a annoncé la production en volume à Tianjin, en Chine, d'un sous-module d'onduleur haute tension destiné aux nouveaux modèles de véhicules électriques d'un grand constructeur automobile chinois. Ces exemples de production associent l'opportunité électronique à la fois aux systèmes d'entraînement intégrés et aux modules spécialisés. Pour les fournisseurs de circuits imprimés, la participation à de tels programmes de fabrication peut transformer une application de conception en une demande de production récurrente.
Déploiement de la 5G et Prototypage de la 6G Stimulant l'Adoption des HDI
L'adoption commerciale large de la 5G offre à l'opportunité HDI une base de services établie parallèlement au développement de la prochaine génération. L'Union Internationale des Télécommunications (UIT) a estimé que la couverture 5G avait atteint 55 % de la population mondiale en 2025.[3] Ericsson a indiqué que les abonnements 5G mondiaux ont augmenté de 162 millions au premier trimestre 2026, atteignant 3,1 milliards. Ensemble, la large couverture réseau et la hausse de l'adoption des services favorisent un accent sur les programmes d'équipements 5G commerciaux. Cette échelle commerciale fait des équipements pour les réseaux en exploitation le centre d'intérêt client à plus court terme pour les fournisseurs HDI, tandis que le développement de la prochaine génération suit une voie de commercialisation distincte.
Évolution vers des substrats de circuits intégrés avancés pour l'intégration de chiplets
L'intégration de chiplets fait de la capacité des substrats une partie de l'opportunité commerciale créée par un changement d'architecture des semi-conducteurs. En 2025, Intel a indiqué que l'IA et l'informatique haute performance ont accéléré un passage vers des conceptions de chiplets interconnectés intégrés via un encapsulage avancé. La demande de performances de calcul plus élevées et d'une plus grande efficacité énergétique a sous-tendu ce passage. Intel a indiqué que les conceptions désagrégées nécessitent souvent des substrats avancés et introduisent une complexité de conception et de fabrication supplémentaire par rapport aux architectures à tuile unique. L'exécution de la fabrication peut par conséquent devenir centrale pour la participation d'un producteur de substrats aux programmes de chiplets, puisque l'opportunité suit la conception du boîtier et ses exigences techniques.
Analyse de l'Impact des Contraintes*
| Contrainte | Impact (%) sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité Prolongée des Prix du Cuivre et de la Résine Époxy | -1% | République Populaire de Chine | Court terme (≤ 2 ans) |
| Pénuries de Talents en Conception Avancée de Circuits Imprimés et en Ingénierie des Procédés | -0.7% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Hausse des Coûts de Conformité ESG pour la Réglementation sur les Eaux Usées et les PFAS | -0.5% | République Populaire de Chine | Moyen terme (2-4 ans) |
| Contrôles à l'Exportation Géopolitiques Limitant les Équipements de Substrats Avancés | -0.2% | Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité Prolongée des Prix du Cuivre et de la Résine Époxy
La variabilité des coûts des matériaux peut contraindre l'expansion des circuits imprimés même lorsque les fabricants protègent leur accès à l'approvisionnement. Kunshan Wanyuantong Electronics Technology Co., Ltd. a déclaré des marges brutes de 21,7 % en 2024 et de 19,7 % en 2025. Sa rentabilité a reflété des ajustements combinés des prix des produits, du mix produit et des pressions sur les coûts incluant les fluctuations des matières premières. Pour les producteurs confrontés à ces pressions, des ventes supplémentaires offrent moins de marge pour absorber une évolution défavorable des coûts des matériaux. L'entreprise maintient plusieurs fournisseurs qualifiés pour les matériaux clés et aligne un approvisionnement flexible avec les plans de production pour atténuer le risque d'approvisionnement et la volatilité des prix. Même avec un approvisionnement diversifié, l'incertitude des coûts des intrants relève le seuil de rentabilité pour s'engager dans une production supplémentaire.
Pénuries de Talents en Conception Avancée de Circuits Imprimés et en Ingénierie des Procédés
L'accès limité aux concepteurs de circuits imprimés peut contraindre le flux de nouveaux produits vers la fabrication avant que la capacité d'usine installée ne devienne pertinente. En janvier 2025, le magazine de la Printed Circuit Engineering Association (PCEA) a indiqué qu'un vieillissement de la main-d'œuvre et une forte demande laissaient un nombre insuffisant de spécialistes formés disponibles pour la conception de circuits imprimés. Lorsque ce déséquilibre persiste, l'ajout de machines seul ne peut pas augmenter le nombre de conceptions prêtes à entrer en production. La contrainte peut donc affecter la capacité d'un fournisseur à convertir l'activité de développement des clients en commandes de cartes exécutables. Elle crée également un problème d'expansion différent de celui consistant à augmenter la production sur une conception existante. Les pénuries de conception peuvent par conséquent retarder les revenus issus de nouveaux programmes de cartes même lorsque les équipements de fabrication sont déjà installés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Circuit Imprimé :
L'Échelle Multicouche Établie Rencontre la Spécialisation FPCLes cartes multicouches standard (non-HDI) représentaient une part de 29,48 % de la taille du marché des circuits imprimés en 2026. Le plus grand segment sert les conceptions qui nécessitent plusieurs couches de circuits sans spécifier la technologie d'interconnexion haute densité. Une densité d'interconnexion supplémentaire a une valeur commerciale pour ces programmes lorsque la conception prévue l'exige, faisant d'un changement d'architecture de carte une décision de produit distincte. Le maintien de la capacité multicouche standard préserve donc la capacité d'un fournisseur à servir les programmes selon leurs conditions spécifiées, avec une pertinence commerciale liée à l'architecture de la carte et aux exigences du produit électronique prévu.
Les circuits flexibles (FPC) constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 5,79 % entre 2027 et 2032. Flexium Interconnect Inc. a indiqué que les FPC représentaient 94,91 % de son chiffre d'affaires d'exploitation en 2025. Les activités du groupe couvrent la conception, le développement, la fabrication et la vente de FPC, ainsi que l'assemblage de modules. Cette concentration place la performance des FPC au cœur de l'exposition commerciale du fournisseur, tandis que ses activités s'étendent au-delà de la seule fabrication. Servir les programmes à travers la conception et la production peut par conséquent donner à un spécialiste FPC un rôle plus large dans le cycle de produit du client, l'assemblage de modules représentant une capacité commerciale supplémentaire.


Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Par Matériau de Substrat :
Capacité Époxy Verre et Demande à Faibles PertesL'époxy verre (FR-4) représentait une part de marché des circuits imprimés de 44,02 % en 2026. Kingboard Laminates a indiqué que ses usines de stratifiés époxy verre existantes fonctionnaient à pleine capacité en 2025. Le groupe a déclaré que la croissance future dépendait d'une capacité supplémentaire par l'expansion, la construction ou l'acquisition d'usines, et n'a donné aucune assurance que ses augmentations prévues seraient réalisées. Pour le plus grand segment, cela illustre comment le maintien d'une grande base opérationnelle peut faire de la capacité incrémentale la contrainte commerciale, les ventes supplémentaires de stratifiés dépendant de la transformation de nouveaux investissements en production effective.
Les matériaux haute vitesse et à faibles pertes constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 5,78 % entre 2027 et 2032. En juin 2026, le magazine PCEA a signalé une forte demande de serveurs IA pour des circuits imprimés grand format avec plus de 40 couches et des caractéristiques à très faibles pertes. Le magazine a associé cette demande à la croissance des volumes et des prix dans le secteur des stratifiés cuivrés. L'opportunité commerciale combine donc le débit des matériaux et les exigences de performance, rendant la capacité à servir des programmes de cartes de serveurs IA complexes aussi importante que la quantité de capacité de stratifiés ajoutée pour répondre aux besoins de production croissants.


Par Secteur d'Utilisation Finale :
L'Échelle Grand Public Rencontre la Construction TélécomL'électronique grand public était le plus grand segment, avec une part de 41,82 % des revenus mondiaux des circuits imprimés en 2026. Apple a déclaré 54,3 milliards USD de ventes nettes d'iPhone pour les 3 mois clos le 27 juin 2026. Dans son activité combinée d'électronique grand public et de cartes informatiques, Avary Holding (Shenzhen) Co., Ltd. a indiqué qu'elle faisait progresser le développement et la production en masse de produits d'IA en périphérie, notamment des lunettes IA, en 2025. Ces activités placent les ventes d'appareils établis et les programmes d'IA en périphérie en développement dans la même grande catégorie d'utilisation finale. Les programmes d'IA en périphérie émergents offrent donc une voie de renouvellement des produits au sein de l'électronique grand public, permettant aux fournisseurs d'élargir les applications servies par cette activité établie.
Les télécommunications et la 5G devraient être le segment à la croissance la plus rapide, avec un CAGR de 5,75 % entre 2027 et 2032. Le réseau 5G de la Chine comptait 4,84 millions de stations de base à fin 2025, après un ajout net de 588 000 au cours de l'année. La Chine comptait également 1,2 milliard d'utilisateurs mobiles 5G à fin 2025, représentant 65,9 % de ses utilisateurs mobiles. La construction de nouvelles stations de base fournit une voie physique vers la production de cartes télécom, faisant des ajouts au réseau un signal commercial plus spécifique pour les fabricants que la seule pénétration des services.
Analyse géographique
Marché des Circuits Imprimés en Asie-Pacifique
L'Asie-Pacifique, la plus grande zone géographique, représentait 82,66 % de la taille du marché des circuits imprimés en 2026 et devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 5,25 % entre 2027 et 2032. Le groupe de Zhen Ding Technology Holding Ltd. a débuté la production en petit volume de substrats ABF pour l'encapsulage avancé au parc de Kaohsiung, à Taïwan, au premier semestre 2026. L'entreprise prévoyait une montée en cadence au second semestre 2026 et avait réaffecté des capacités destinées aux circuits imprimés rigides à interconnexion haute densité intelligente et à nombre de couches élevé pour des produits de cartes de sondes à spécifications plus élevées. Delton Technology (Guangzhou) Inc., un producteur de circuits imprimés multicouches et à nombre de couches élevé, a indiqué que sa filiale thaïlandaise a démarré sa production en juin 2025. La croissance régionale peut donc combiner la production de substrats spécialisés avec de nouveaux sites de production de cartes multicouches, tandis que la réallocation des capacités rend le mix produit aussi important que l'empreinte des usines.
Le rapport 2025 de la Commission d'examen économique et de sécurité États-Unis-Chine a décrit les producteurs américains comme fabriquant principalement des cartes spécialisées à faible volume pour les produits industriels, médicaux, de défense et aérospatiaux, beaucoup dépendant des contrats de défense pour la poursuite de leurs activités. Au Canada, FTG Circuits a négocié et ratifié un nouveau contrat collectif de 4 ans avec les employés représentés de son établissement de Toronto au troisième trimestre 2026, expirant en juillet 2030. En Europe, AT&S AG a inauguré son centre de recherche et de production de substrats CI à Leoben, en Autriche, en juin 2025, avec 420 nouveaux employés déjà en poste. En Amérique du Nord, des conditions de main-d'œuvre convenues sur une plus longue durée peuvent réduire un élément d'incertitude opérationnelle, tandis que le centre européen associe le développement de substrats CI à la production locale.
Le reste du monde comprend l'approvisionnement en circuits imprimés lié à des projets et la fabrication locale, illustrés par le Brésil. En mars 2025, la Fundação Instituto Nacional de Telecomunicações a contracté Griffus PCB pour fournir des cartes pour son projet Sebrae Trivale VOT. SGS do Brasil a certifié le système de management de Griffus PCB pour la fabrication de circuits imprimés selon la norme ISO 9001:2015, avec une validité du 18 février 2025 au 18 février 2028, sous réserve d'audits de surveillance satisfaisants. Le financement lié au projet de l'acheteur a associé l'approvisionnement à un programme défini et à sa décision d'achat institutionnelle. Pour les fabricants orientés vers les projets, les opportunités de revenus suivent par conséquent les décisions d'achat du programme institutionnel, tandis que la certification décrit un aspect distinct de l'organisation de fabrication du fournisseur.
Éditions régionales
Cadre Réglementaire et Perspectives
Les juridictions sélectionnées comparent les exigences environnementales pour les exploitants d'installations de circuits imprimés, les évaluations actuelles « Moyen » reflétant le travail de conformité opérationnelle défini. L'évaluation de la direction pour les États-Unis concerne les opérations sans électrodéposition de chrome, tandis que les obligations supplémentaires de système de management de l'Allemagne au titre des conclusions pertinentes sur les meilleures techniques disponibles (MTD) dépendent de l'installation couverte et de sa catégorie de transition. Les exigences nationales chinoises en matière de rejets pour les circuits imprimés s'appliquaient aux nouvelles installations à partir du 1er juillet 2021, et aux installations existantes à partir du 1er janvier 2024, les provinces étant autorisées à fixer des normes plus strictes. La catégorie de traitement de surface pertinente de la directive sur les émissions industrielles (DEI) de l'Allemagne couvre le traitement électrolytique ou chimique des métaux ou des plastiques avec des cuves de traitement dépassant 30 m³.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine |
|---|---|---|---|
| Autorité principale | Agence de Protection de l'Environnement des États-Unis | Regierungspräsidium Freiburg pour les sites industriels qualifiés dans son district | Ministère de l'Écologie et de l'Environnement ; Bureau de l'Écologie et de l'Environnement de Jiangmen et antenne de Taishan pour l'exemple de projet local |
| Instruments clés ou orientation | 40 CFR Partie 433 ; exclusions pour les ateliers de sous-traitance à décharge indirecte existants et les fabricants indépendants de circuits imprimés couverts par la Partie 413 | Annexe 40 de l'Ordonnance sur les eaux usées pour les eaux usées principalement issues de la fabrication de circuits imprimés et des traitements associés ; cadre de l'Article 14a de la DEI de l'UE | GB 39731-2020 et normes provinciales plus strictes le cas échéant |
| Effet commercial | Conformité aux rejets de processus pour la fabrication couverte et les opérations listées associées | Autorisation au titre du droit de l'eau pour les sites de district avec des installations d'émissions industrielles de l'UE ou d'accidents majeurs ; l'Annexe 40 exclut les flux de refroidissement, de traitement des eaux d'exploitation et des eaux pluviales | Contrôles de surveillance et de rejets, avec des limites nationales/provinciales applicables plus strictes pour le projet approuvé de Jiangmen |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||
Pour les opérations de circuits imprimés aux États-Unis sans électrodéposition de chrome, les obligations applicables de la Partie 433 assurent la continuité tandis que l'action du programme PFAS 2026 est répertoriée au stade de la règle proposée pour les eaux usées contenant du chrome. L'évaluation de durcissement de l'Allemagne reflète l'échéance du 1er juillet 2027 de l'UE pour les exploitants du Chapitre II couverts pour préparer et mettre en œuvre des systèmes de management environnemental alignés sur les conclusions MTD sectorielles, à l'exclusion des installations relevant de l'Article 3(4) de la Directive (UE) 2024/1785. Cette échéance est distincte des exigences de permis de l'Article 14(1)(ba) pour certaines installations existantes, qui suivent les déclencheurs de transition distincts de l'Article 3(2) de la directive modificatrice. La norme actuelle de la Chine et l'approbation de Taishan de Jinchengda Circuit en décembre 2025 soutiennent la continuité sous des limites nationales/provinciales applicables plus strictes, en utilisant initialement des conditions de décharge directe et des conditions de décharge indirecte si le traitement centralisé devient opérationnel.
Étapes de la Chaîne de Valeur
La comparaison suit la feuille de cuivre, les stratifiés cuivrés et la fabrication de cartes à travers les produits que vendent les fournisseurs et les contraintes sur la production supplémentaire. Co-Tech Development Corporation a indiqué que la feuille de cuivre électrolytique représentait 100 % de son mix d'activités en 2025. Le chiffre d'affaires de la Division Stratifiés de Kingboard Laminates a augmenté de 10 % en 2025. Ces exemples distinguent l'approvisionnement en matériaux spécialisés des étapes de conversion qui transforment les intrants en amont en approvisionnement en cartes finies.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Production de feuille de cuivre | Producteurs de feuille de cuivre tels que Co-Tech Development Corporation | Ventes de feuille de cuivre | Croissance de l'offre HVLP4 en retard par rapport à la demande IA, selon Co-Tech | Échelonner les ajouts de capacité de haute qualité avec les exigences en matériaux en aval |
| Production de stratifiés cuivrés | Producteurs de stratifiés tels que Kingboard Laminates Holdings Limited | Ventes de stratifiés | Coordination de l'approvisionnement en feuilles spécialisées et de la capacité de stratifiés | Aligner l'expansion des stratifiés avec la disponibilité des grades de feuilles requis |
| Fabrication de circuits imprimés | Fabricants de circuits imprimés tels que TTM Technologies Inc. et Unimicron Technology Corp. | Ventes de cartes | Mise à l'échelle des processus requis pour les produits d'interconnexion avancés | Associer l'investissement en fabrication au soutien en traitement et en services des fournisseurs d'équipements |
| Source: Mordor Intelligence | ||||
Le rapport annuel 2025 de Co-Tech a attribué l'écart offre-demande HVLP4 aux barrières techniques élevées et à la difficulté d'expansion des capacités. L'ajout seul d'équipements de fabrication supplémentaires ne peut pas résoudre une pénurie du grade de feuille particulier nécessaire en amont. Dans la production orientée IA, la capacité de feuilles spécialisées peut donc déterminer dans quelle mesure l'investissement en aval devient productif, déplaçant l'importance commerciale de l'expansion vers la capacité en matériaux requise.
Paysage Concurrentiel
Concentration du Marché
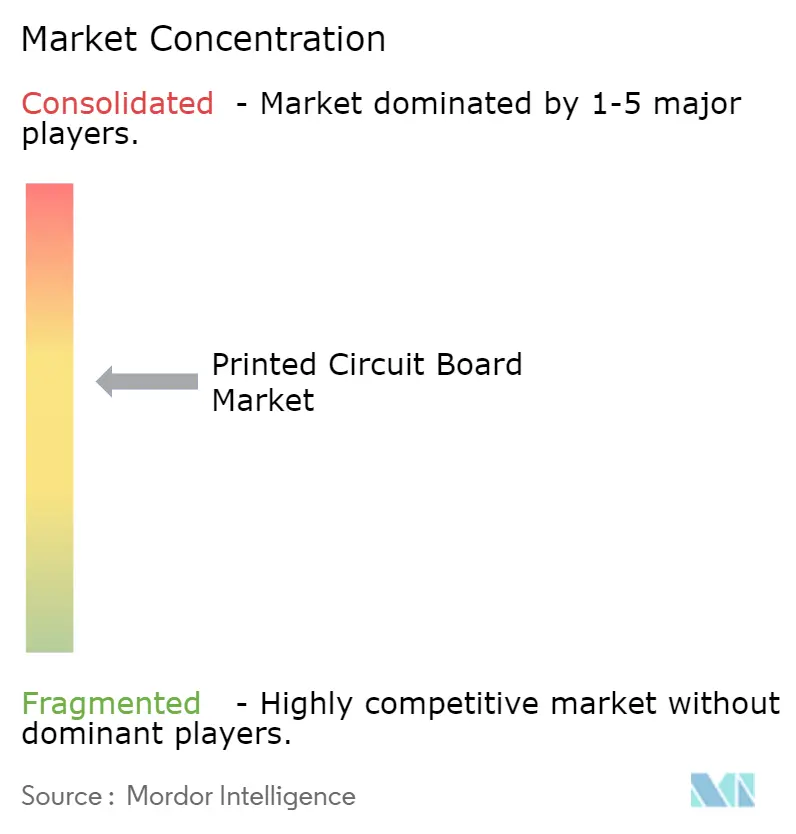
Un secteur modérément fragmenté comprend le groupe de Zhen Ding Technology Holding Ltd., qui fournit des circuits imprimés, des substrats et des modules aux clients de marques et de services de fabrication électronique. Unimicron Technology Corp. est en concurrence dans la fabrication commerciale de circuits imprimés, tandis que Tripod Technology Corporation a déclaré une croissance de 11,54 % de son chiffre d'affaires consolidé en 2025 et a identifié les circuits imprimés comme son produit principal. TTM Technologies Inc. sert les programmes aérospatiaux et de défense avec une capacité Ultra-HDI et d'encapsulage avancé. MEKTEC Corporation (anciennement Nippon Mektron Ltd.), membre du groupe NOK, fournit des FPC principalement aux constructeurs automobiles depuis ses sites de développement et de production européens. Ce mix offre aux acheteurs des alternatives en termes d'étendue de portefeuille et de focus applicatif, faisant de la capacité à servir un programme de cartes particulier une base importante de la concurrence.
TTM a inauguré son installation Ultra-HDI de 215 000 pieds carrés sur son campus de Syracuse, dans l'État de New York, le 22 juin 2026. L'installation construite à cet effet combine la production de circuits imprimés et d'encapsulage avancé pour les programmes aérospatiaux et de défense, offrant à ces programmes une option de fabrication américaine supplémentaire. Au niveau de l'entreprise, TTM a indiqué que l'habilitation de sécurité de l'installation était requise pour remporter et exécuter des contrats classifiés du Département de la Guerre et certains autres contrats du gouvernement américain. Pour les challengers cherchant à obtenir les mêmes travaux classifiés, la concurrence nécessite donc à la fois la capacité d'interconnexion offerte et le niveau de sécurité applicable, élevant la tâche d'entrée au-delà de la simple construction d'un espace d'usine équivalent pour la production commerciale générale de circuits imprimés.
La stratégie européenne de MEKTEC illustre une voie différente pour améliorer l'organisation commerciale autour d'une base de production FPC existante. À compter du 1er janvier 2025, elle a consolidé 3 sociétés du groupe allemand en Mektec Europe GmbH, centralisant la production et les ventes allemandes. L'entreprise a indiqué que cette démarche visait à accélérer les décisions et à renforcer sa réponse au marché européen. Pour les clients FPC automobiles, cette organisation peut fournir une entité allemande unique pour la coordination de la production et des ventes. La différenciation concurrentielle peut donc provenir de la consolidation de la voie entre les exigences d'un constructeur automobile et la production régionale de FPC, même lorsque les sites de fabrication sous-jacents sont déjà établis.
Leaders du Secteur des Circuits Imprimés
-
Zhen Ding Technology Holding Ltd.
-
Unimicron Technology Corp.
-
Tripod Technology Corporation
-
TTM Technologies Inc.
-
MEKTEC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Circuits Imprimés Entreprises couvertes dans ce rapport
- Zhen Ding Technology Holding Ltd.
- Unimicron Technology Corp.
- MEKTEC Corporation
- TTM Technologies Inc.
- Samsung Electro-Mechanics Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Tripod Technology Corporation
- Shennan Circuits Co., Ltd.
- Young Poong Electronics Co., Ltd.
- Ibiden Co., Ltd.
- HannStar Board Corp.
- AT&S AG
- LG Innotek Co., Ltd.
- Kinwong Electronic Co., Ltd.
- DSBJ (Dongshan Precision)
- Kingboard Holdings Ltd.
- Shinko Electric Industries Co., Ltd.
- Flexium Interconnect Inc.
- Nan Ya PCB Corp.
- Isola Group
Principales Opportunités pour les Acteurs du Marché
Ces opportunités comparent la spécialisation pour les circuits imprimés de serveurs IA avec les stratégies de capital et d'intrants locaux pour la production de circuits imprimés multicouches. La politique de composants de l'Uttar Pradesh couvre les projets de circuits imprimés multicouches éligibles et est en vigueur du 1er avril 2025 au 31 mars 2031. Le test commercial diffère entre la livraison de cartes plus exigeantes et l'organisation d'un projet de fabrication éligible autour de son financement et de son approvisionnement en matériaux.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Circuits imprimés spécialisés pour serveurs IA | Mises à niveau des spécifications de cartes liées à l'IA | Informatique et Centres de Données | Qualifier des plateformes de circuits imprimés à nombre de couches élevé et à faibles pertes | Atteindre la complexité de couches requise et les performances de perte de signal | Fabricants de circuits imprimés multicouches avancés |
| Production modernisée de circuits imprimés multicouches | Dispositions de soutien au capital pour les unités éligibles | Unités de circuits imprimés existantes éligibles en Uttar Pradesh | Échelonner les mises à niveau du capital par rapport aux conditions de subvention applicables | Financement et mise en service des équipements de production mis à niveau | Fabricants de circuits imprimés multicouches éligibles |
| Production de circuits imprimés multicouches intégrée localement | Incitation supplémentaire pour l'approvisionnement ou la fabrication de stratifiés éligibles | Fabrication de circuits imprimés multicouches en Uttar Pradesh | Construire la production de cartes autour d'un approvisionnement local en stratifiés éligibles | Coordination de la disponibilité des stratifiés avec la production de circuits imprimés | Producteurs de circuits imprimés éligibles avec intégration de matériaux locaux |
| Source: Mordor Intelligence | |||||
La disposition relative aux stratifiés locaux ajoute 1 % pour l'approvisionnement ou la fabrication éligibles dans l'État, sous réserve d'autres conditions d'éligibilité. La politique limite l'incitation de l'État à 50 % lorsque la source éligible est en dehors de l'Uttar Pradesh, et l'approvisionnement partiel est traité au prorata. Les unités éligibles non couvertes ou approuvées dans le cadre du programme ECMS de l'Inde disposent d'une voie distincte de subvention au capital de 20 %. L'opportunité centrale est la capacité de fabrication qui satisfait une spécification de carte définie ou un modèle de production locale éligible, le soutien financier complétant le travail nécessaire pour établir une production de circuits imprimés commercialisable.
Développements industriels récents dans Marché des Circuits Imprimés
- Oct 2026 : TTM Technologies Inc. a annoncé une expansion planifiée de la capacité de circuits imprimés spécifiques à l'IA de 400 millions USD dans 4 installations chinoises et son usine de Penang, en Malaisie, en plus de son engagement de 1,2 milliard USD pour 2025-2029 précédemment annoncé.
- Juin 2026 : Le chef du gouvernement de l'Uttar Pradesh et le ministre indien de l'électronique ont posé les premières pierres à Jewar pour 2 projets de fabrication électronique dont les installations produiraient des circuits imprimés multicouches avancés.
- Juin 2026 : TTM Technologies Inc. a inauguré une installation de 215 000 pieds carrés sur son campus de Syracuse, dans l'État de New York, pour les circuits imprimés Ultra-HDI et l'encapsulage avancé au service des programmes aérospatiaux et de défense.
Marché des Circuits Imprimés Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des circuits imprimés mesure les dépenses annuelles en circuits imprimés fabriqués et en substrats de boîtiers CI vendus sur le marché mondial. La valeur est mesurée au prix de vente du producteur de circuits imprimés avant l'assemblage des cartes.
Exclusions du périmètre : Les assemblages de circuits imprimés, les intrants de substrats vendus séparément, notamment les stratifiés cuivrés, la feuille de cuivre et les résines, les composants électroniques montés vendus séparément, notamment les semi-conducteurs, et les produits électroniques finis sont exclus.
Aperçu de la Segmentation
- Par type de circuit imprimé
- Multicouche standard (non-interconnexion haute densité)
- Rigide 1-2 faces
- Interconnexion haute densité
- Circuits flexibles
- Substrats de circuits intégrés
- Rigide-flexible
- Autres types de circuits imprimés
- Par matériau de substrat
- Époxy-verre (FR-4)
- Haute vitesse et faibles pertes
- Polyimide
- Résines d'encapsulation
- Autres matériaux de substrat
- Par secteur d'utilisation final
- Électronique grand public
- Informatique et centres de données
- Télécommunications et 5G
- Automobile et véhicules électriques
- Industrie et puissance
- Santé et médical
- Aérospatiale et défense
- Autres secteurs d'utilisation final
- Par région
- Amérique du Nord
- États-Unis
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Taïwan
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Reste du monde
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Des sources publiques telles que la référence de processus pour les circuits imprimés du Centre Commun de Recherche de la Commission Européenne, les orientations PRODCOM d'Eurostat, la série de couverture des réseaux mobiles de l'UIT et les reportages de TechNews sur les données du secteur des circuits imprimés fournissent un contexte technique de production, des mesures comparables de production vendue, des indicateurs de connectivité en aval et des résultats sectoriels rapportés. Ces sources peuvent aider à relier la production de cartes et le mix produit à la demande des marchés finaux tout en maintenant les expéditions d'électronique séparées des ventes des producteurs de circuits imprimés.
Les rapports annuels des entreprises, les dépôts réglementaires, les documents destinés aux investisseurs et la presse spécialisée réputée peuvent compléter ces sources en vérifiant la capacité déclarée, le mix produit, les coûts des matériaux et les applications clients par rapport aux indicateurs sectoriels. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des réponses à des enquêtes seraient recherchés auprès de dirigeants de fabricants de circuits imprimés, de responsables des ventes et de la planification, de spécialistes des substrats de boîtiers, et de responsables des achats ou de la conception en électronique à travers la chaîne d'approvisionnement mondiale. Ces répondants peuvent vérifier les estimations secondaires des ventes des producteurs, du mix produit, des prix, de la capacité et de la demande régionale, tandis que les lacunes non résolues sont comparées aux divulgations indépendantes des entreprises et aux séries sectorielles. Les preuves contradictoires feraient l'objet d'un suivi auprès des répondants concernés et seraient conservées sous forme de plage pour examen par les analystes lorsqu'un point unique étayé n'est pas disponible.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 20 % | Asie-Pacifique : 50 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Petits acteurs : 20 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
L'analyste estime la valeur annuelle mondiale au prix de vente départ usine du producteur de circuits imprimés, en commençant par les ventes mondiales déclarées de cartes et de substrats de boîtiers et en vérifiant le total par rapport aux preuves de production, de commerce et de fournisseurs. Les indicateurs clés comprennent les expéditions de cartes fabriquées, les prix de vente moyens par type de carte, les ventes des producteurs de substrats de boîtiers, la production d'équipements des marchés finaux en informatique, télécommunications et automobile, et la production manufacturière régionale. Ceux-ci aident à distinguer les changements de volume, de mix produit, de prix et de localisation. Les parts de segment déclarées sont assemblées à partir des ventilations des fournisseurs et du secteur et vérifiées par type de circuit imprimé, matériau de substrat, secteur d'utilisation finale et région, chaque catégorie étant liée à la vente de la carte finie ou du substrat. Une régression multivariée peut projeter la valeur totale à partir des ventes historiques et de ces indicateurs de demande et de prix, avec une analyse de scénarios pour les variations des coûts des matériaux, les ajouts de capacité et les changements de demande lorsque les relations historiques sont instables. Des regroupements sélectifs de fournisseurs et des vérifications par échantillonnage du prix de vente moyen multiplié par les expéditions testent le total descendant. Les divulgations manquantes ou se chevauchant sont réconciliées par rapport aux totaux publiés et aux périodes comparables des entreprises, les cellules non étayées étant exclues de l'estimation ponctuelle. Les répondants ayant une responsabilité pertinente en matière de production, d'approvisionnement ou de conception peuvent remettre en question des hypothèses individuelles et des facteurs de prévision, et l'examen des analystes résout les différences par rapport au dossier documentaire.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les totaux du marché et les parts de segment à travers les séries sectorielles, les divulgations des producteurs, les mesures commerciales et les indicateurs de demande, puis examinent les écarts importants, les inadéquations d'unités, les ventes en double et les mouvements inhabituels d'une année à l'autre avant la validation. Un second examen vérifie les définitions, les liens de calcul, les dates des sources et la cohérence entre le total mondial et ses ventilations par produit, client et région. Un nouveau contact est déclenché lorsqu'un intrant clé est en conflit avec le contexte opérationnel documenté d'un répondant ou lorsqu'une nouvelle divulgation modifie une hypothèse. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements importants tels que des changements majeurs de capacité ou des chocs de demande, et fait l'objet d'un nouvel examen des sources et des calculs avant la livraison.
Taille du Marché des Circuits Imprimés de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et les intrants utilisés pour modéliser la demande. Le marché des circuits imprimés mesure les dépenses annuelles en circuits imprimés fabriqués et en substrats de boîtiers CI vendus sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les indicateurs clés comprennent les expéditions de cartes fabriquées, les prix de vente moyens par type de carte, les ventes des producteurs de substrats de boîtiers, la production d'équipements des marchés finaux en informatique, télécommunications et automobile, et la production manufacturière régionale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 105,5 milliards USD (2027) | |
| Cabinet de Conseil Mondial A | 85,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 18,7 % à la valeur 2027 de ce rapport de 105,5 milliards USD, 2 ans plus tard. La mesure publiée est explicitement le marché des circuits imprimés nus, tandis que ce rapport comptabilise également les substrats de boîtiers CI finis. |
| Cabinet de Conseil Mondial B | 82,7 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 21,6 % à la valeur 2027 de ce rapport de 105,5 milliards USD, 2 ans plus tard. Sa base publiée de 2025 précède l'année de comparaison 2027 de ce rapport. Ses regroupements de produits déclarés n'établissent pas le traitement des substrats de boîtiers. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les parts de segment à travers les séries sectorielles, les divulgations des producteurs, les mesures commerciales et les indicateurs de demande, puis examinent les écarts importants, les inadéquations d'unités, les ventes en double et les mouvements inhabituels d'une année à l'autre avant la validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des circuits imprimés et ses perspectives de croissance ?
La taille devrait passer de 105,5 milliards USD en 2027 à 136 milliards USD d'ici 2032, avec un CAGR de 5,21 % entre 2027 et 2032.
Qu'est-ce qui stimule la demande en cartes de circuits ?
La production de serveurs IA, les programmes d'entraînement électrique et l'intégration de chiplets soutiennent la demande. Dell a déclaré 16,4 milliards USD de revenus issus de serveurs optimisés pour l'IA au cours de son deuxième trimestre de l'exercice 2027 clos le 31 juillet 2026.
Quel type de circuit imprimé génère la plus grande part de revenus ?
Les cartes multicouches standard (non-HDI) ont dominé avec une part de 29,48 % des revenus mondiaux des circuits imprimés en 2026.
Quelles entreprises sont en concurrence dans le secteur des circuits imprimés ?
Les principaux fournisseurs comprennent Zhen Ding Technology Holding Ltd., Unimicron Technology Corp., Tripod Technology Corporation, TTM Technologies Inc. et MEKTEC Corporation.
Quelle contrainte pourrait ralentir l'expansion des circuits imprimés ?
L'incertitude des coûts des intrants peut contraindre l'expansion. Kunshan Wanyuantong Electronics Technology Co., Ltd. a déclaré une marge brute de 19,7 % en 2025, les fluctuations des matières premières figurant parmi plusieurs pressions sur la rentabilité.
Quelle région est en tête des revenus et de la croissance des circuits imprimés ?
L'Asie-Pacifique détenait 82,66 % des revenus mondiaux des circuits imprimés en 2026 et devrait connaître la croissance la plus rapide, avec un CAGR de 5,25 % entre 2027 et 2032.