
Taille et part de marché des équipements d'inspection de circuits imprimés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
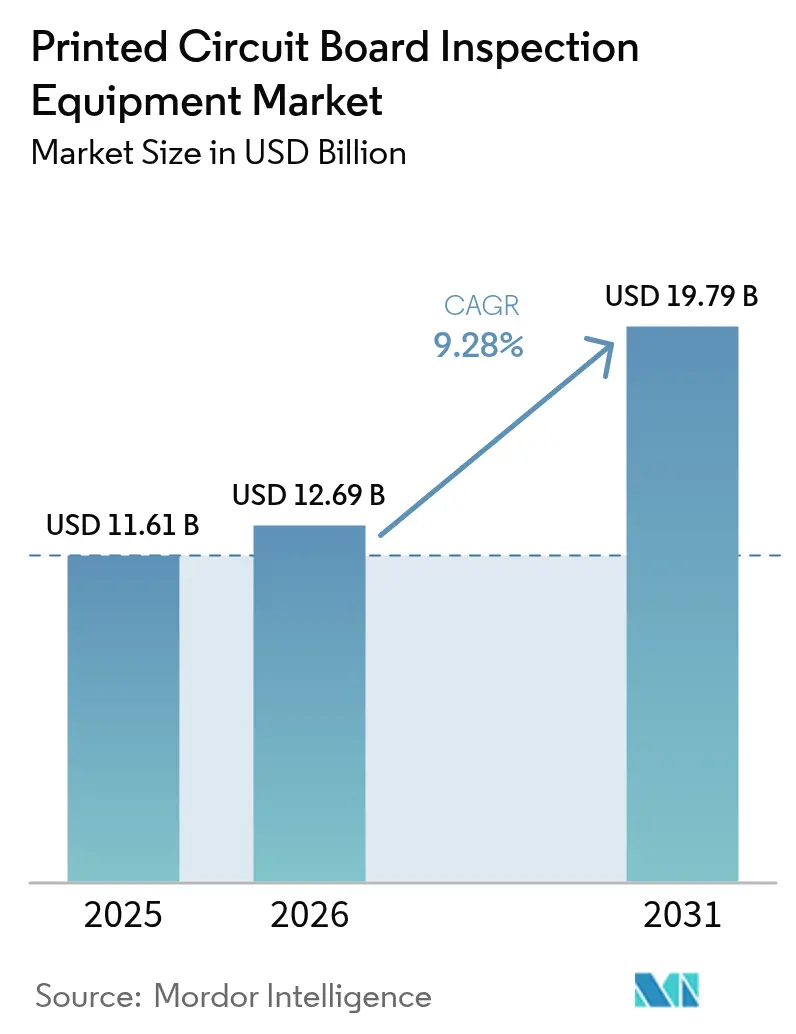
| Taille du Marché (2026) | 12.69 Milliards de dollars |
| Taille du Marché (2031) | 19.79 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
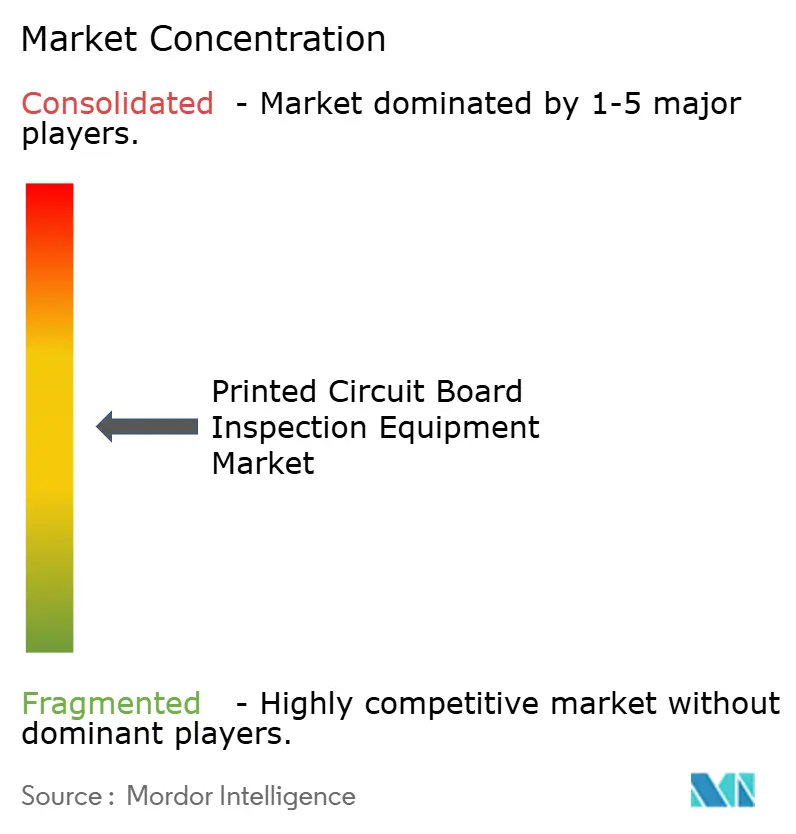
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements d'inspection de circuits imprimés par Mordor Intelligence
La taille du marché des équipements d'inspection de circuits imprimés en 2026 est estimée à 12,69 milliards USD, en hausse par rapport à la valeur de 2025 de 11,61 milliards USD, avec des projections pour 2031 s'établissant à 19,79 milliards USD, progressant à un TCAC de 9,28 % sur la période 2026-2031. La miniaturisation rapide, les exigences zéro défaut dans l'électronique automobile et médicale, et les tolérances sub-microniques requises dans l'emballage avancé redéfinissent les priorités d'investissement. Les plateformes d'inspection optique automatique (AOI) en ligne dominent la demande actuelle, tandis que les systèmes AOI 3D et les systèmes radiographiques 3D s'accélèrent car l'imagerie volumétrique, la mesure de coplanarité et la détection de micro-vides sont désormais essentielles pour les substrats à haute densité d'interconnexion et les substrats à chiplets. Les fabricants d'électronique s'orientent également vers des modèles de service à la facturation à l'inspection qui alignent les coûts des équipements sur le débit, tandis que la classification des défauts par intelligence artificielle réduit les fausses alertes et augmente la capacité effective. La région Asie-Pacifique domine la génération de revenus, et l'électronique automobile est le segment d'utilisation final en expansion la plus rapide, les véhicules électriques (VE) ajoutant 1 500 à 2 000 USD de contenu électronique par unité.
Points clés du rapport
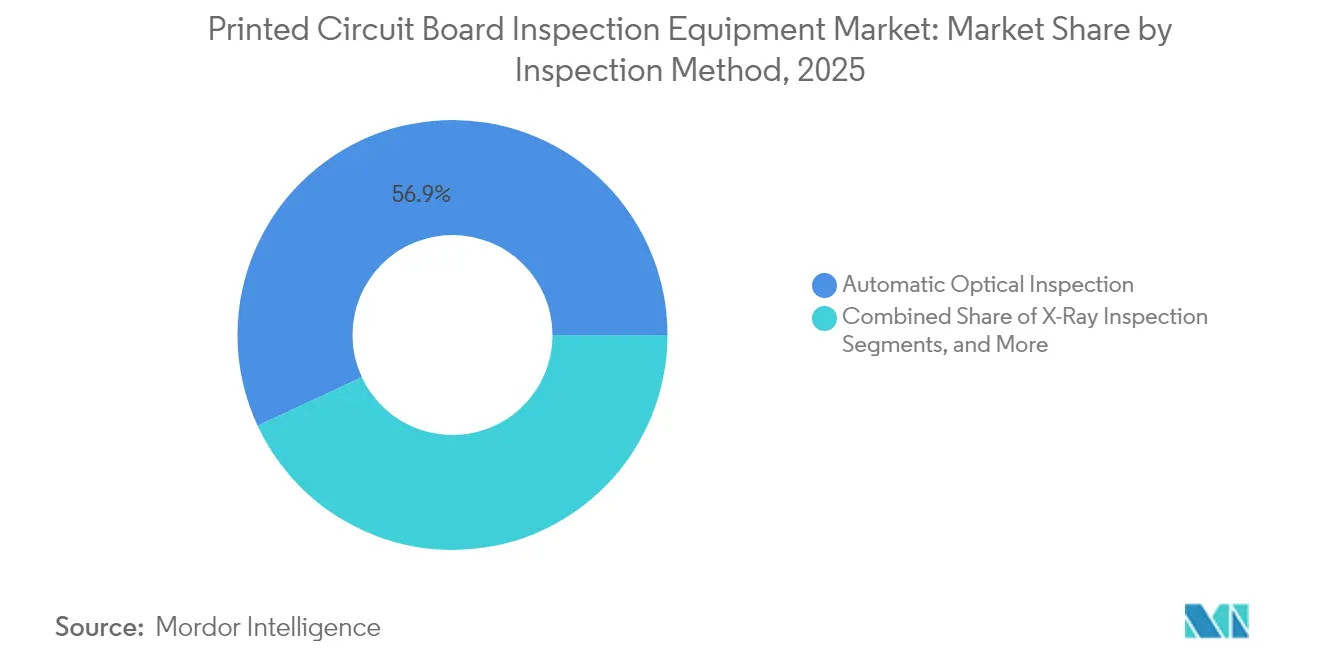
- Par méthode d'inspection, l'inspection optique automatique a représenté 56,93 % des revenus de 2025 ; l'inspection radiographique devrait enregistrer la croissance la plus rapide avec un TCAC de 10,74 % d'ici 2031.
- Par type de système, les plateformes en ligne ont dominé avec une part de 60,72 % en 2025, ce segment enregistrant également le TCAC prévisionnel le plus élevé à 11,68 % d'ici 2031.
- Par technologie, l'AOI 2D a représenté 48,02 % des ventes de 2025 ; l'AOI 3D est la technologie à la croissance la plus rapide avec un TCAC de 10,03 % d'ici 2031.
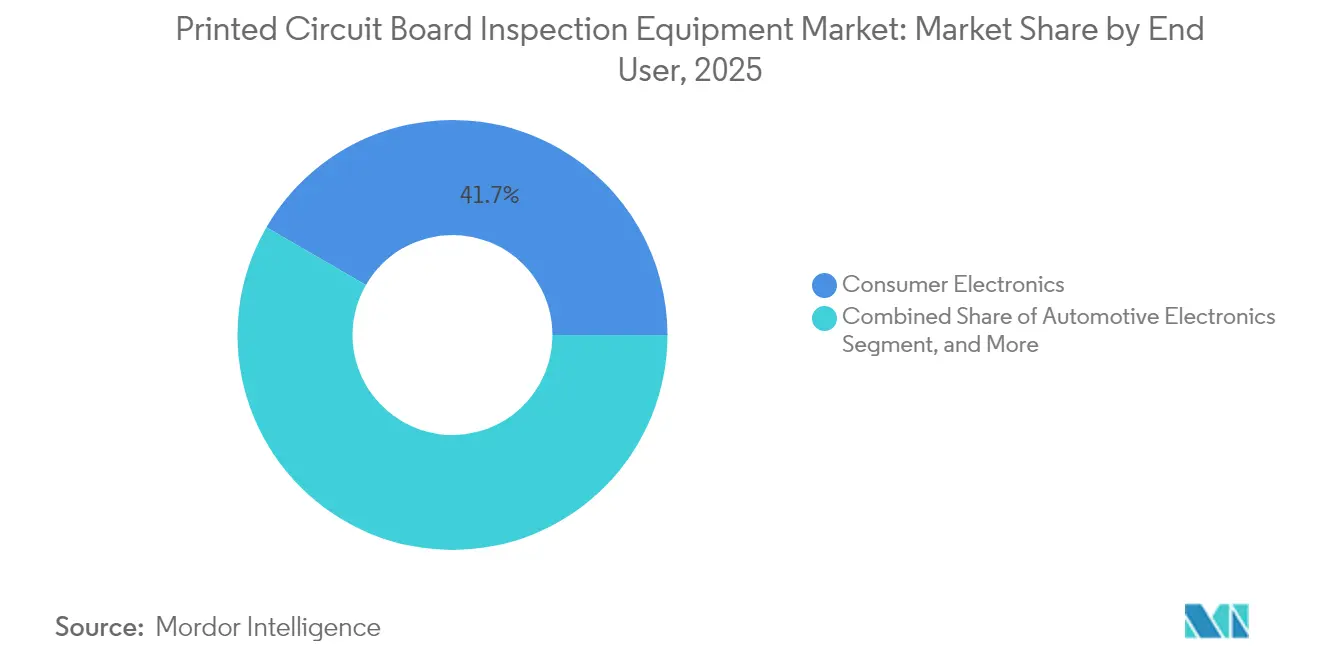
- Par utilisateur final, l'électronique grand public a contribué à hauteur de 41,65 % de la demande en 2025 ; l'électronique automobile progresse le plus rapidement à un TCAC de 9,72 % d'ici 2031.
- Par type de circuit imprimé, les cartes rigides ont capturé 51,74 % de la valeur en 2025 ; les cartes à haute densité d'interconnexion se développent à un TCAC de 10,24 % d'ici 2031.
- Par géographie, la région Asie-Pacifique a généré 37,88 % des revenus mondiaux en 2025 et progresse à un TCAC de 11,12 %, le rythme régional le plus rapide d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Miniaturisation croissante et densités de composants plus élevées dans l'électronique | +2.10% | Mondial, avec un cœur en Asie-Pacifique et des retombées en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption croissante des lignes de fabrication intelligentes Industrie 4.0 | +1.80% | Mondial, gains précoces en Allemagne, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Croissance de l'électronique automobile et des véhicules électriques | +2.30% | Amérique du Nord, Europe, pôles automobiles d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Déploiement de la classification avancée des défauts par intelligence artificielle réduisant les fausses alertes | +1.60% | Mondial, avec adoption précoce à Taïwan, en Chine et aux États-Unis | Court terme (≤ 2 ans) |
| Modèles commerciaux de facturation à l'inspection et d'équipements en tant que service réduisant les barrières d'investissement | +1.20% | Mondial, adoption la plus forte en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande d'inspection 3D sub-micronique dans l'emballage avancé et les circuits imprimés à chiplets | +1.50% | Cœur en Asie-Pacifique (Taïwan, Corée du Sud), retombées aux États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Miniaturisation croissante et densités de composants plus élevées dans l'électronique
Le pas des composants dans les smartphones s'est déjà resserré à 0,3 mm, obligeant les fabricants à abandonner les contrôles visuels manuels au profit de systèmes AOI capables de résoudre des caractéristiques inférieures à 20 µm. Les microvias entre 50 µm et 150 µm, les empilages de vias borgnes ou enterrés, et les piliers de cuivre sous les couches de redistribution sont invisibles à l'imagerie en niveaux de gris 2D.
L'Institut de recherche en technologie industrielle de Taïwan a démontré en 2024 un prototype à résolution de 20 nm en ultraviolet profond qui identifie les microfissures dans les substrats à chiplets.[1]Institut de recherche en technologie industrielle, « Prototype d'AOI à résolution de 20 nanomètres », itri.org.tw Étant donné qu'un seul défaut sur un substrat de GPU de centre de données à 5 000 USD génère désormais des coûts de mise au rebut, l'inspection 3D en ligne à 15 s par carte est économiquement justifiée.
Croissance de l'électronique automobile et des véhicules électriques
La production mondiale de véhicules électriques a atteint 14 millions d'unités en 2024 et devrait dépasser 40 millions d'unités d'ici 2030. Chaque véhicule électrique intègre des modules de puissance, des cartes de gestion de batterie et des contrôleurs d'assistance à la conduite qui triplent collectivement le contenu en circuits imprimés par rapport aux véhicules à combustion interne.
Les équipementiers de rang 1 ont adopté l'inspection radiographique en ligne à 100 % pour satisfaire aux normes de fiabilité IATF 16949, tandis que l'ISO 26262 impose la traçabilité électronique des résultats d'inspection pour les assemblages liés à la sécurité.[2]Organisation internationale de normalisation, « ISO 26262 : Véhicules routiers – Sécurité fonctionnelle », iso.org L'intensification de l'inspection stimule la demande pour les plateformes AOI 3D et de tomographie calculée (TC) 3D.
Adoption croissante des lignes de fabrication intelligentes Industrie 4.0
Les systèmes de rétroaction en boucle fermée transforment la fabrication électronique en intégrant étroitement l'inspection de pâte à braser (SPI), l'inspection optique automatique (AOI) et les fours de refusion dans un seul flux de travail piloté par les données. Dans ces lignes de nouvelle génération, l'OPC UA sert de couche de communication commune, permettant aux machines de différents fournisseurs d'échanger des emplacements de défauts, des paramètres de processus et des métriques de qualité en quelques centaines de millisecondes. Ce flux de données rapide et normalisé permet aux stations d'inspection d'agir immédiatement sur ce qu'elles détectent, en envoyant un retour d'information précis au niveau des coordonnées aux imprimantes ou aux machines de placement afin qu'elles puissent ajuster la pression, l'alignement ou les paramètres du pochoir avant que de petites déviations ne se transforment en défauts systémiques.
Une étude de cas Fraunhofer de 2024 illustre l'impact : les fabricants automobiles utilisant une rétroaction SPI-vers-imprimante en temps réel ont enregistré une réduction de 42 % des défauts liés à la brasure et ont réalisé des changements de série 30 % plus rapidement, car les interventions des opérateurs ont été remplacées par un ajustement automatisé des paramètres. Au lieu de fonctionner uniquement comme un point de contrôle de conformité, les équipements d'inspection deviennent un optimiseur de processus actif qui corrige en permanence les variations en amont.
Déploiement de la classification avancée des défauts par intelligence artificielle réduisant les fausses alertes
Les réseaux de neurones convolutifs (CNN) remodèlent l'inspection automatisée en apprenant des motifs visuels directement à partir de grands ensembles d'images diversifiés (« ensemble ») plutôt que de s'appuyer sur des règles ajustées manuellement. En s'entraînant sur des exemples variés de chaque type de défaut — différentes conceptions de cartes, conditions d'éclairage, volumes de brasure et géométries de plages — ces modèles généralisent bien mieux que les systèmes de vision traditionnels basés sur des règles. En pratique, ils atteignent des précisions de classification d'environ 95 % et réduisent les fausses alertes jusqu'à 40 %, un changement qui améliore sensiblement la qualité et l'efficacité de la ligne.
Des outils comme le TAO Toolkit de NVIDIA rendent cette approche plus accessible aux équipes de fabrication. Grâce à l'apprentissage par transfert et aux modèles de base pré-entraînés, les usines peuvent affiner un réseau spécifique à l'inspecteur en utilisant des ensembles de données relativement petits — de l'ordre de quelques centaines d'images par classe de défaut — plutôt que de collecter des dizaines de milliers d'exemples depuis zéro. Cela raccourcit considérablement le cycle de déploiement : ce qui nécessitait autrefois des mois de curation de données, d'étiquetage et d'ingénierie de modèles peut désormais être réalisé en quelques semaines, souvent sans expertise approfondie en intelligence artificielle en interne.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Investissements en capital initial élevés pour les systèmes AOI et AXI avancés | -1.40% | Mondial, aigu dans les marchés émergents et les petites et moyennes entreprises | Court terme (≤ 2 ans) |
| Pénurie de techniciens qualifiés pour la programmation et la maintenance des systèmes | -0.90% | Mondial, le plus sévère en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Obsolescence technologique rapide entraînant des cycles de retour sur investissement comprimés | -0.70% | Mondial, impactant particulièrement les premiers adoptants | Moyen terme (2-4 ans) |
| Coûts de conformité en matière de sécurité radiologique pour les lignes d'inspection radiographique à haute puissance | -0.50% | Mondial, réglementation stricte en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissements en capital initial élevés pour les systèmes AOI et AXI avancés
Les prix d'une plateforme AOI 3D à triangulation laser varient de 150 000 à 400 000 USD, tandis qu'un système radiographique CT sub-micronique dépasse les 600 000 USD. Ces coûts élevés posent d'importants défis aux entreprises, en particulier celles opérant sur des marchés sensibles aux coûts, car ils nécessitent des investissements initiaux substantiels. Entre 2022 et 2024, la hausse des taux d'intérêt a poussé le coût moyen pondéré du capital à la hausse de 150 à 200 points de base, accentuant la pression financière en allongeant les délais de remboursement et en provoquant des retards dans les commandes d'équipements.[3]Fonds monétaire international, « Perspectives de l'économie mondiale 2024 », imf.org Cette pression financière a conduit de nombreuses entreprises à réévaluer leurs stratégies d'allocation du capital. Bien que les offres d'équipements en tant que service transforment les dépenses d'investissement en dépenses d'exploitation (OPEX), permettant aux entreprises de réduire les charges financières initiales, leur adoption reste largement confinée aux économies matures. Cette adoption limitée est attribuée à des facteurs tels que la disponibilité d'infrastructures avancées, des environnements réglementaires favorables et des niveaux plus élevés de maturité technologique dans ces régions.
Pénurie de techniciens qualifiés pour la programmation et la maintenance des systèmes
Selon l'enquête sur les effectifs 2024 du SEMI, 62 % des usines électroniques en Amérique du Nord et en Europe peinent à pourvoir des postes vacants de techniciens en inspection, ces postes restant non pourvus en moyenne pendant 120 jours. Cette pénurie met en évidence un écart critique dans la disponibilité de la main-d'œuvre qualifiée nécessaire au maintien de l'efficacité opérationnelle dans l'industrie de la fabrication électronique. Bien que l'intelligence artificielle ait simplifié le processus de rédaction des règles, elle n'a pas éliminé le besoin d'expertise humaine. Des tâches telles que la validation des modèles, l'apprentissage continu et l'étalonnage du matériel nécessitent encore des compétences spécialisées qui ne sont pas facilement remplaçables.[4]SEMI, « Enquête sur les effectifs 2024 », semi.org
Le manque de personnel qualifié pour ces rôles peut avoir un impact significatif sur les délais de production, car l'intégration et la formation de nouveaux talents prennent souvent beaucoup de temps. Par conséquent, cette dépendance à des talents spécialisés peut prolonger les délais de montée en cadence pour les nouvelles lignes de production jusqu'à 12 mois, posant des défis aux fabricants cherchant à faire évoluer leurs opérations ou à introduire efficacement de nouvelles technologies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode d'inspection :
les systèmes radiographiques progressent grâce aux joints cachésL'inspection optique automatique a généré 56,93 % des revenus de 2025, démontrant l'étendue des tâches adressables par l'optique 2D et l'optique 3D émergente. L'inspection radiographique, cependant, devrait se développer à un TCAC de 10,74 % d'ici 2031, au fur et à mesure que les réseaux à billes (BGA), les boîtiers QFN et les modules SiP se multiplient. Les unités de tomographie calculée visualisent les vides dans les micro-billes et les vias traversant le silicium à une résolution de voxel de 1 µm, remplaçant la coupe transversale destructive. Les stations uniquement optiques restent rentables pour les composants dont le pas dépasse 0,5 mm, mais leur part adressable se réduira à mesure que le pas de 0,3 mm deviendra courant. L'inspection de pâte à braser est entièrement intégrée dans les lignes de montage en surface pour détecter les défauts de pochoir tôt, réduisant les retouches en aval de plus de 80 %.
L'adoption de la radiographie bénéficie du soutien des tendances en matière d'emballage de semi-conducteurs qui déplacent les architectures à chiplets vers les sols des lignes d'assemblage de circuits imprimés. Des fournisseurs tels que Comet et Waygate proposent désormais des scanners CT adaptés aux lignes de cartes à haut débit, fusionnant la résolution de classe semi-conducteur avec la manutention par convoyeur. Les stations optiques dominent encore les produits grand public à faible risque, mais même dans les smartphones, les vérifications volumétriques augmentent pour les caméras sous écran et les queues flex repliées. Dans l'ensemble, la croissance de la radiographie porte le marché des équipements d'inspection de circuits imprimés en déverrouillant des fenêtres d'inspection inaccessibles à la lumière visible.


Par type de système :
les plateformes en ligne capturent l'économie du débitLes systèmes en ligne ont représenté 60,72 % de la demande de 2025 et devraient progresser à un TCAC de 11,68 %, le plus rapide parmi tous les facteurs de forme. Leur intégration par convoyeur permet une couverture à 100 % des cartes à 15-30 s par pièce sans interrompre le flux. La rétroaction en boucle fermée avec les imprimantes et les machines de placement convertit la détection des défauts en correction immédiate du processus, une capacité que les stations hors ligne ne peuvent pas égaler. Les accords de facturation à l'inspection inclinent davantage l'économie vers les achats en ligne en traitant l'inspection comme un coût variable lié au faible volume.
Les stations hors ligne et de table de travail continuent de servir les laboratoires d'ingénierie, les inspections de premier article et les constructions médicales et avioniques à faible volume où la flexibilité prime sur la vitesse. Pourtant, leur base installée diminue lentement à mesure que les fabricants sous contrat consolident plusieurs tâches dans des nœuds en ligne uniques. Le marché des équipements d'inspection de circuits imprimés s'appuie donc sur les plateformes en ligne non seulement pour l'échelle mais aussi pour la granularité des données nécessaire dans les environnements d'usine intelligente.
Par technologie :
l'AOI 3D monte en puissance grâce au contrôle de coplanaritéL'AOI bidimensionnelle a généré 48,02 % des revenus de 2025, car les algorithmes en niveaux de gris sont matures et peu coûteux. L'AOI tridimensionnelle devrait croître à un TCAC de 10,03 %, portée par des modules de triangulation laser et de lumière structurée qui mesurent la hauteur et le volume à ±5 µm. La Commission électrotechnique internationale a publié l'IPC-9716 en 2024, normalisant les motifs de test et les métriques de référence qui confirment des taux de fausses alertes réduits de 30 à 40 % lorsque les données 3D alimentent des réseaux de neurones convolutifs.
La radiographie 3D (TC) complète l'AOI 3D en exposant les vides cachés et les vias traversants que les chemins optiques ne peuvent pas voir. Bien que la TC soit proposée à des prix premium, les producteurs d'accélérateurs à base de chiplets et de piles de mémoire à haute bande passante acceptent ce coût car un seul défaut échappé peut mettre au rebut 5 000 USD de matériaux. Par conséquent, les modalités 3D enrichissent la proposition de valeur du marché des équipements d'inspection de circuits imprimés et élargissent ses dépenses adressables au-delà des solutions 2D héritées.
Par utilisateur final :
l'électronique automobile s'accélère grâce à l'adoption des véhicules électriquesL'électronique grand public a représenté 41,65 % de la valeur de 2025, portée par les smartphones, les tablettes et les objets connectés produits dans les méga-usines d'Asie-Pacifique. L'électronique automobile progresse plus rapidement, avec un TCAC de 9,72 %, au fur et à mesure que les packs de batteries de véhicules électriques, les onduleurs de traction et les unités de distribution d'énergie augmentent le nombre de circuits imprimés par véhicule. Les politiques zéro défaut et les règles de traçabilité ISO 26262 contraignent les équipementiers de rang 1 à adopter une inspection à 100 %, augmentant la demande unitaire pour l'AOI et la radiographie TC.
L'électronique industrielle et énergétique utilise l'AOI pour garantir la fiabilité de 15 à 20 ans des onduleurs et des convertisseurs de réseau. Les segments aérospatial et défense s'appuient sur la TC hors ligne et la microscopie acoustique pour l'analyse des causes profondes selon les normes AS9100. Les fabricants de dispositifs médicaux respectent les règles FDA 21 CFR 820, favorisant la documentation d'étalonnage et la traçabilité plutôt que le débit élevé. Ces secteurs équilibrent collectivement le marché des équipements d'inspection de circuits imprimés en diversifiant la demande au-delà des produits grand public à fort volume.
Par type de circuit imprimé :
les cartes HDI stimulent l'adoption de l'AOI 3DLes circuits imprimés rigides ont capturé 51,74 % des revenus de 2025 en raison de leur large utilisation dans les applications automobiles et industrielles. Les cartes à haute densité d'interconnexion (HDI), cependant, se développent à un TCAC de 10,24 %. Leurs microvias, vias empilés et fines caractéristiques en cuivre sont impossibles à valider avec le seul niveau de gris 2D, rendant l'AOI 3D essentielle. Une étude IEEE de 2024 a montré 65 % de défauts moins échappés dans les assemblages à pas de 0,3 mm lorsque l'AOI 3D a remplacé les algorithmes 2D.
Les cartes flexibles et rigides-flexibles soutiennent les téléphones pliables, les objets connectés et l'avionique, mais introduisent des défis d'inspection car les substrats transparents et les géométries courbes créent des artefacts de réflexion. Les fournisseurs proposent désormais des éclairages adaptatifs et des dispositifs de courbure pour contrer ces problèmes. Les substrats d'emballage avancé pour chiplets nécessitent des scans TC à 1 µm, une niche couverte par une poignée de fournisseurs. Collectivement, les types de cartes émergentes ajoutent un volume à marges élevées au marché des équipements d'inspection de circuits imprimés en exigeant une inspection multimodale sur une seule ligne.
Analyse géographique
Marché des équipements d'inspection de circuits imprimés en Asie-Pacifique
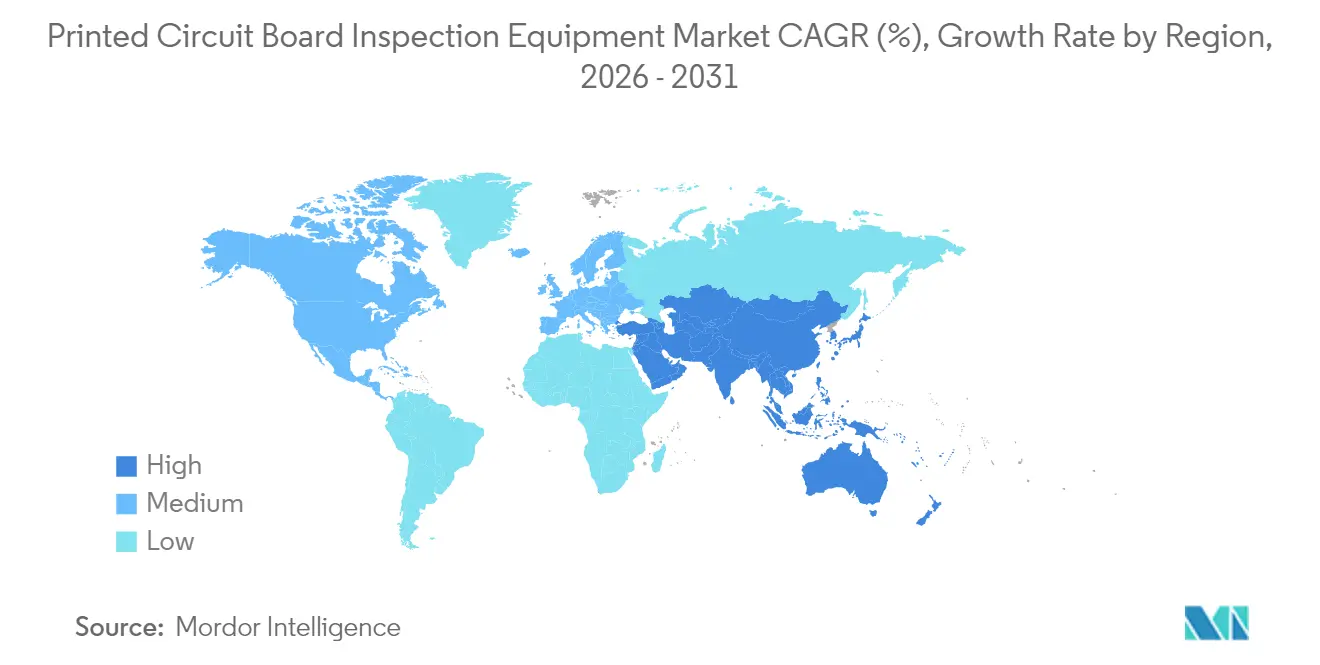
L'Asie-Pacifique a représenté 37,88 % du chiffre d'affaires mondial en 2025 et devrait se développer à un CAGR de 11,12 % jusqu'en 2031. La Chine à elle seule représente 28 % de la fabrication mondiale d'électronique et accueille des assembleurs sous contrat tels que Foxconn et Luxshare Precision, qui imposent l'AOI en ligne sur les chaînes de production de smartphones, d'ordinateurs portables et d'appareils connectés. La Corée du Sud et Taïwan se spécialisent dans les substrats HDI pour les modules mémoire et les accélérateurs de centres de données, tandis que le Japon maintient une niche haut de gamme dans l'électronique automobile et industrielle qui justifie l'adoption précoce de l'inspection par tomodensitométrie. Des programmes gouvernementaux tels que « Made in China 2025 » en Chine et la stratégie K-Semiconductor en Corée du Sud subventionnent les outils d'usine intelligente, stimulant davantage la demande régionale.
Marché des équipements d'inspection de circuits imprimés en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe ont conjointement détenu environ 44,62 % du chiffre d'affaires de 2025. Le CHIPS and Science Act des États-Unis alloue 52 milliards USD aux usines de semi-conducteurs et d'emballage avancé, dont beaucoup s'approvisionneront en équipements d'inspection pour les lignes de substrats et d'interposeurs. L'Allemagne, la France et l'Italie modernisent leurs capacités en électronique automobile, en installant des systèmes de radiographie par tomodensitométrie pour garantir la qualité des blocs-batteries et des modules de puissance. Des cadres réglementaires tels que la FDA 21 CFR 820 pour les dispositifs médicaux et l'AS9100 pour l'aérospatiale assurent un niveau de référence des ventes de tomodensitométrie hors ligne et de microscopie acoustique.
Marché des équipements d'inspection de circuits imprimés au Moyen-Orient, en Afrique et en Amérique du Sud
Le Moyen-Orient, l'Afrique et l'Amérique du Sud représentent des parts plus modestes mais affichent une croissance inégale. Le secteur israélien de la défense et des dispositifs médicaux exige la traçabilité IPC Classe 3, ce qui incite à l'achat de systèmes de tomodensitométrie. L'Arabie saoudite et les Émirats arabes unis ont lancé des programmes d'électronique nationale dans le cadre de leurs agendas de diversification, générant une demande intermédiaire en AOI. Le Brésil et l'Argentine assemblent des produits électroniques grand public et des équipements de contrôle industriel pour la consommation régionale, privilégiant des unités AOI 2D compétitives en termes de coûts tout en intégrant progressivement la collecte de données Industrie 4.0. Ces pôles émergents élargissent collectivement l'empreinte du marché des équipements d'inspection de circuits imprimés au-delà des bastions traditionnels.

Paysage réglementaire
L'acquisition d'équipements d'inspection est de plus en plus façonnée par les normes industrielles relatives à la gestion de la qualité, à la traçabilité et à la connectivité des machines dans les différents secteurs d'utilisateurs finaux. La fabrication d'électronique automobile aligne généralement la documentation d'inspection sur l'IATF 16949 et les exigences de traçabilité en matière de sécurité fonctionnelle selon l'ISO 26262, tandis que la fabrication de dispositifs médicaux et aérospatiaux met l'accent sur des contrôles documentés selon les systèmes de qualité alignés sur l'ISO 13485/EU MDR et les pratiques AS9100. Dans la normalisation spécifique à l'électronique, les normes IPC ancrent le contrôle des processus d'inspection et l'échange de données, notamment l'IPC-9716 pour le contrôle et l'étalonnage des processus AOI, l'IPC-2591 (IPC-CFX) pour la communication machine à machine entre les nœuds SPI/AOI/AXI, et l'IPC-OI-645 pour les exigences relatives aux aides à l'inspection optique visuelle et les dispositions de certification.
L'activité normative formelle récente renforce le passage vers une inspection intelligente, pilotée par logiciel, et une classification cohérente des défauts. L'ITU-T a approuvé la Recommandation F.747.16 en mars 2025 pour les exigences relatives aux services de détection de défauts de surface basés sur la vision artificielle 3D, et la Chine a publié plusieurs normes nationales relatives à la détection automatisée des défauts et à l'évaluation de la qualité, notamment la GB/T 45575-2025 pour les systèmes de détection automatique des défauts de surface des produits industriels (couvrant les architectures basées sur des réseaux neuronaux profonds) et la GB/T 33772.3-2025 pour les systèmes d'évaluation de la qualité des cartes imprimées (publiée en décembre 2025, effective le 1er juillet 2026). En février 2026, la SAC a publié la GB/T 47234-2026 sur les exigences techniques générales pour l'intellectualisation des équipements de mesure et de contrôle, effective le 1er septembre 2026, soutenant les évolutions au niveau usine vers des outils d'inspection connectés et riches en données, et relevant le niveau de conformité exigé pour le logiciel des équipements, le traitement des données et les capacités d'intégration.
Paysage concurrentiel
Les cinq premiers fournisseurs d'équipements détiennent environ 45 % des revenus combinés, conférant au marché une concentration modérée. Nordson, Koh Young et Omron s'appuient sur de vastes réseaux de services et des solutions groupées reliant les imprimantes, l'AOI et les fours de refusion. KLA et Camtek font migrer les plateformes TC semi-conductrices vers l'assemblage de cartes, offrant une résolution de voxel de 1 µm qui répond aux substrats à chiplets. Les spécialistes régionaux ViTrox, Mirtec et Saki offrent une personnalisation rapide et un support local qui résonnent avec les fabricants sous contrat aux marges réduites.
La classification des défauts par intelligence artificielle est le thème concurrentiel dominant. Koh Young a déposé 37 brevets d'apprentissage profond en 2024 pour l'inférence à la périphérie à 60 images par seconde. Le Nordson YESTech Orion 3D AOI lancé en mars 2025 avec le NVIDIA Jetson Orin a réduit les fausses alertes de 35 %. Les perturbateurs Pemtron et Unicomp ouvrent leurs piles logicielles, permettant aux clients de former des réseaux de neurones propriétaires par apprentissage par transfert, réduisant ainsi la dépendance au fournisseur. La concurrence par les prix s'intensifie dans l'AOI 2D mature après la publication des métriques de test IPC-9716 qui rendent les comparaisons de performance transparentes.
Les équipements en tant que service et l'analyse dans le nuage s'imposent comme des facteurs de différenciation. Viscom propose désormais une tarification par abonnement qui convertit les dépenses d'investissement en dépenses d'exploitation et aligne les flux de trésorerie sur le volume de cartes. Les algorithmes de maintenance prédictive intégrés aux systèmes TC prévoient l'usure du tube radiogène et réduisent les temps d'arrêt non planifiés. Ces modèles orientés services créent des revenus récurrents pour les fournisseurs et augmentent les coûts de changement, améliorant la fidélisation des clients tout en élargissant l'opportunité du marché des équipements d'inspection de circuits imprimés.
Leaders du secteur des équipements d'inspection de circuits imprimés
Nordson YESTECH Inc
Cognex Corporation
Vision Engineering Inc.
ViTrox Corp Bhd
Omron Electronics LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements d'inspection de circuits imprimés
- Nordson Corporation
- Koh Young Technology Inc.
- Omron Corporation
- ViTrox Corporation Berhad
- Mirtec Co., Ltd.
- Viscom AG
- Saki Corporation
- CyberOptics Corporation
- Test Research Inc.
- KLA Corporation
- Camtek Ltd.
- Yamaha Motor Co., Ltd. (Yamaha SMT)
- Unicomp Technology Co., Ltd.
- Nikon Corporation
- Comet Yxlon GmbH
- Waygate Technologies GmbH
- Shenzhen JT Automation Equipment Co., Ltd.
- GÖPEL electronic GmbH
- Machine Vision Products Inc.
- Pemtron Corporation
Lire l’analyse des entreprises de équipements d'inspection de circuits imprimés

Opportunités de marché et perspectives d'avenir
Les déploiements de serveurs IA, de HPC et d'emballage avancé créent une opportunité pour une inspection à plus haute résolution et à plus haut débit sur des cartes et substrats grands et à haute densité, là où l'AOI basé sur des règles rencontre des difficultés. En 2026, Machvision a cité un chiffre d'affaires mensuel record lié à la demande provenant des applications d'inspection pour serveurs IA/HPC et emballage avancé, et OKI a signalé des déploiements d'inspection basée sur l'IA qui ont réduit les contrôles visuels manuels post-AOI pour les PCB grands et à haute densité d'environ 80 %. Ensemble, ces exemples pointent vers un espace blanc concret dans la combinaison des données 3D (coplanarité, volume, vides) avec la classification par IA pour réduire les fausses alertes et les reprises, tout en maintenant des temps de cycle en ligne alignés sur une production à mix élevé.
Une deuxième opportunité est centrée sur l'inspection autonome et la connectivité au niveau de la ligne, à mesure que les fabricants font face aux pénuries de techniciens et cherchent à mettre en place un contrôle qualité en boucle fermée. ASYS Group a présenté AISPECTURE au PCIM Europe 2026 comme un concept d'inspection non supervisée, et PEMTRON a mis en avant l'inspection connectée à travers SPI, AOI, AXI et l'inspection de revêtement pour un guidage de processus en temps réel lors du SMTA Queretaro en juillet 2026. Avec l'IPC-2591 (IPC-CFX) et des interfaces de ligne communes utilisées pour échanger les données de défauts et de processus entre équipements, les fournisseurs qui associent l'inspection à une connectivité normalisée, à une gestion des modèles et à une livraison axée sur le service (y compris le paiement à l'inspection) peuvent cibler la demande des secteurs automobile et autres utilisateurs finaux réglementés qui exigent une traçabilité auditable tout en développant les opérations d'usine intelligente sur plusieurs sites.
Recent Industry Developments in Marché des équipements d'inspection de circuits imprimés
- Mai 2026 : Cognex a lancé le système de vision In-Sight 3900, construit sur les plateformes Qualcomm Dragonwing, pour apporter une IA de pointe embarquée et à haute vitesse aux applications d'inspection et de vision. Ce lancement s'adresse aux fabricants d'électronique cherchant une détection des défauts à latence réduite sans dépendre de PC externes, ce qui contribue à standardiser les performances d'inspection sur des lignes distribuées.
- Mars 2025 : Nordson Corporation a lancé le YESTech Orion 3D AOI avec NVIDIA Jetson Orin, permettant une classification en temps réel à 60 ips et réduisant les fausses alertes de 35 %. Cela a renforcé le virage concurrentiel vers l'AOI en ligne accéléré par l'IA pour les assemblages à plus haute densité, où le réglage traditionnel basé sur des règles limite le débit.
- Décembre 2024 : ViTrox a présenté le V810 Ultra 3D AOI avec une résolution de hauteur de 5 micromètres, positionné à un prix environ 25 % inférieur aux offres concurrentes. La combinaison de la métrologie 3D et d'une tarification plus agressive a élargi l'accès à l'inspection volumétrique pour les applications HDI et de PCB miniaturisés.


Marché des équipements d'inspection de circuits imprimés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les équipements utilisés pour détecter, classer et vérifier les défauts sur les circuits imprimés pendant la fabrication, avant que les cartes ne passent à l'assemblage final. Le chiffre d'affaires est comptabilisé en USD pour les systèmes d'inspection vendus dans les lignes de production électronique, y compris les installations en ligne et hors ligne.
Exclusions du périmètre : ne sont pas comptabilisées les caméras de vision et logiciels d'usine à usage général, sauf s'ils sont vendus comme équipements d'inspection dédiés aux PCB.
Aperçu de la segmentation
- Par méthode d'inspection
- Inspection optique automatique (AOI)
- Inspection radiographique (AXI)
- Inspection de pâte à braser (SPI)
- Autres méthodes spécialisées (acoustique, laser, thermographie)
- Par type de système
- Systèmes en ligne
- Systèmes hors ligne / de table de travail
- Par technologie
- AOI 2D
- AOI 3D
- Radiographie 2D
- Radiographie 3D / TC
- Par utilisateur final
- Fabricants d'électronique grand public
- Fabricants d'électronique automobile
- Électronique industrielle et énergétique
- Aérospatiale et défense
- Fabricants de dispositifs médicaux
- Par type de circuit imprimé
- Circuits imprimés rigides
- Circuits imprimés flexibles et rigides-flexibles
- Circuits imprimés à haute densité d'interconnexion (HDI)
- Substrats d'emballage avancé
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour relier les signaux de demande aux lieux où les équipements d'inspection sont réellement installés, puis pour établir des limites réalistes de ce qui relève des équipements d'inspection de PCB. Des sources publiques ont permis d'ancrer la production électronique et les flux commerciaux, telles que les données de fabrication du U.S. Census, les statistiques d'expédition de l'UN Comtrade, les indicateurs industriels de l'OCDE, et les séries macroéconomiques de la Banque mondiale décrivant les cycles d'investissement en usine. Nous avons également examiné des normes et références techniques d'organismes tels que l'IPC, ainsi que des articles évalués par des pairs sur la précision d'inspection et la réduction des fausses alertes, car ces éléments influencent les cycles de remplacement et les prix de vente moyens.
Parallèlement, nous avons examiné les rapports annuels des entreprises et les présentations aux investisseurs afin de saisir les signaux de mix produit, l'exposition au chiffre d'affaires régional, et les commentaires sur les dépenses d'investissement dans la fabrication électronique. Le cas échéant, des bases de données payantes ont été utilisées uniquement pour les données financières des entreprises, les recherches de brevets, et les vérifications au niveau des expéditions import-export afin de confirmer les tendances directionnelles. Les sources documentaires n'étant pas exhaustives, nous avons utilisé des documents supplémentaires pour croiser les points et résoudre les questions de définition.
Entretiens et enquêtes primaires
Le travail primaire a porté sur des entretiens et de courtes enquêtes avec des opérateurs EMS, des fabricants de PCB, des ingénieurs qualité, des responsables de ligne, et des participants aux canaux de composants et d'équipements. Nous avons utilisé ces échanges pour tester des hypothèses sur le nombre d'étapes d'inspection par ligne, la répartition typique entre déploiement en ligne et hors ligne, l'adoption de l'inspection 2D par rapport à la 3D, et l'évolution des prix lorsque des offres logicielles et de service sont ajoutées. Comme il s'agit d'une chaîne d'approvisionnement mondiale, les données ont été équilibrées entre les pôles de fabrication à forte présence en APAC, les zones de demande en EMEA, et les Amériques, où la production à mix élevé et les investissements liés à la relocalisation sont plus fréquents.
Pour la couverture des répondants, la répartition ci-dessous reflète le travail de terrain selon la taille des entreprises, l'ancienneté, et les trois principales zones géographiques de demande.
Répartition des répondants de l'étude de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Cadres dirigeants : 13 % | APAC : 46 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 29 % |
| Acteurs plus petits : 20 % | Managers : 45 % | Amériques : 25 % |
Dimensionnement et prévision du marché
La construction principale part d'une reconstruction descendante des dépenses d'inspection adressables, en reliant l'activité de fabrication électronique à l'intensité d'inspection aux étapes de production clés. Pour chaque région, nous avons traduit les tendances de production de PCB et d'électronique en ajouts et mises à niveau probables de lignes, puis appliqué des taux d'installation pour l'AOI, les rayons X, et l'inspection de pâte à souder. Nous avons ensuite utilisé une fourchette de prix de vente moyens reflétant les configurations système typiques observées dans les prix des équipements et des canaux.
Pour garder les totaux réalistes, nous avons corroboré les estimations descendantes avec des approximations ascendantes sélectives, telles que des échantillons de prix système issus des canaux, des vérifications de cohérence sur les volumes d'expédition, et des fourchettes de chiffre d'affaires issues des divulgations publiques lorsque disponibles.
Les données utilisées dans le modèle incluent la croissance de la production électronique, les indicateurs de complexité des PCB (tels que la pénétration du HDI et des substrats avancés), la part de l'automatisation en ligne sur les lignes SMT, le déplacement du mix de l'inspection 2D vers la 3D, et le calendrier de remplacement lié au débit, aux taux de fausses alertes, et à la maintenance. Lorsqu'un écart de données apparaissait, nous avons utilisé une fourchette prudente, l'avons testée avec des retours d'experts, puis l'avons affinée à l'aide d'indicateurs voisins tels que les cycles de dépenses d'investissement en usine et la dynamique des exportations.
Pour les prévisions, une analyse de scénarios a été utilisée car la demande varie avec la production électronique liée aux cycles et avec les changements d'échelle des exigences d'inspection pour l'automobile et l'emballage avancé. Les scénarios ont été ancrés sur les retours primaires concernant les budgets d'équipement, ainsi que sur les évolutions attendues des prix à mesure que les fonctions d'inspection sont intégrées dans des plateformes plus récentes.
Validation des données et cycle de mise à jour
La validation est effectuée par couches, afin que le chiffre final ne repose pas sur une seule donnée. Nous comparons les résultats du modèle à des signaux indépendants tels que les indices de production électronique, les mouvements commerciaux pour les catégories d'équipements pertinentes, et les plans d'expansion de capacité annoncés. Si l'écart semble trop important pour une région donnée, nous examinons si le décalage provient du périmètre, du calendrier, ou des hypothèses de prix.
Avant validation finale, un second analyste examine la logique, les unités, et les conversions, et les contrôles sont répétés au niveau des totaux régionaux et mondiaux afin de détecter les incohérences. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements majeurs se produisent, tels que des chocs de demande importants dans l'électronique, des évolutions tarifaires significatives, ou des transitions technologiques modifiant le nombre d'étapes d'inspection. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente.
Dimensionnement du marché des équipements d'inspection de circuits imprimés de Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour les équipements d'inspection de PCB peuvent varier car chaque éditeur trace la frontière différemment et choisit également des périodes différentes pour ce qui est comptabilisé comme chiffre d'affaires d'équipement. Les différences apparaissent lorsqu'une étude inclut des outils de test plus larges, des services logiciels, ou des systèmes de vision d'usine connexes, tandis qu'une autre reste plus proche des équipements d'inspection dédiés vendus dans les lignes PCB et SMT.
En suivant les taux d'installation à travers les étapes d'inspection clés et en actualisant les fourchettes de prix via des appels de validation, Mordor Intelligence maintient le marché lié aux équipements d'inspection de PCB dédiés, tout en excluant les éléments de vision et de test vaguement définis qui peuvent gonfler les totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,69 milliards USD (2026) | |
| Cabinet de conseil mondial A | 4,43 milliards USD (2025) | Utilise un cadrage en sortie d'usine et un périmètre de chiffre d'affaires comptabilisé plus étroit, ce qui peut sous-estimer la demande liée aux lignes installées lorsque les offres logicielles et les configurations haut de gamme sont traitées de manière incohérente selon les régions. |
| Éditeur sectoriel B | 1,47 milliard USD (2024) | Semble appliquer un périmètre produit plus restreint et une année de référence antérieure, et le manque de clarté sur les inclusions peut omettre des éléments de l'équipement d'inspection en ligne et 3D avancée, de plus en plus achetés pour les cartes à haute densité. |
L'écart s'explique principalement par les limites de périmètre et ce qui est comptabilisé dans une vente de système d'inspection, ainsi que par le calendrier des années et la logique tarifaire. Notre approche reste reproductible car les totaux sont construits à partir de moteurs de demande clairs, puis recoupés avec les prix des canaux et les retours d'experts avant de verrouiller le chiffre final.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des équipements d'inspection de circuits imprimés ?
Le marché est évalué à 12,69 milliards USD en 2026.
À quelle vitesse le marché des équipements d'inspection de circuits imprimés devrait-il croître ?
Il devrait se développer à un TCAC de 9,28 %, atteignant 19,79 milliards USD d'ici 2031 sur la période 2026-2031.
Quelle région mène la demande en outils d'inspection de circuits imprimés ?
La région Asie-Pacifique a généré 37,88 % des revenus mondiaux en 2025 et devrait croître le plus rapidement à un TCAC de 11,12 % d'ici 2031.
Pourquoi les systèmes AOI 3D gagnent-ils en popularité ?
L'AOI 3D mesure la hauteur, la coplanarité et le volume de pâte à braser avec une précision au micron, réduisant les échappées de défauts dans les cartes HDI et à chiplets.
Qu'est-ce qui stimule la demande d'inspection dans l'électronique automobile ?
Les véhicules électriques ajoutent jusqu'à 2 000 USD de contenu électronique par voiture et exigent une fiabilité zéro défaut, ce qui pousse à une inspection en ligne à 100 %.
Comment les fournisseurs réduisent-ils les barrières en capital pour les clients ?
Les modèles de facturation à l'inspection et d'équipements en tant que service transfèrent les coûts des dépenses d'investissement vers les dépenses d'exploitation, rendant les outils avancés accessibles à davantage de fabricants.
Dernière mise à jour de la page le:



