
Taille et part du marché des MCU pour cartes à puce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.68 Milliards de dollars |
| Taille du Marché (2031) | 4.71 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.04 % |
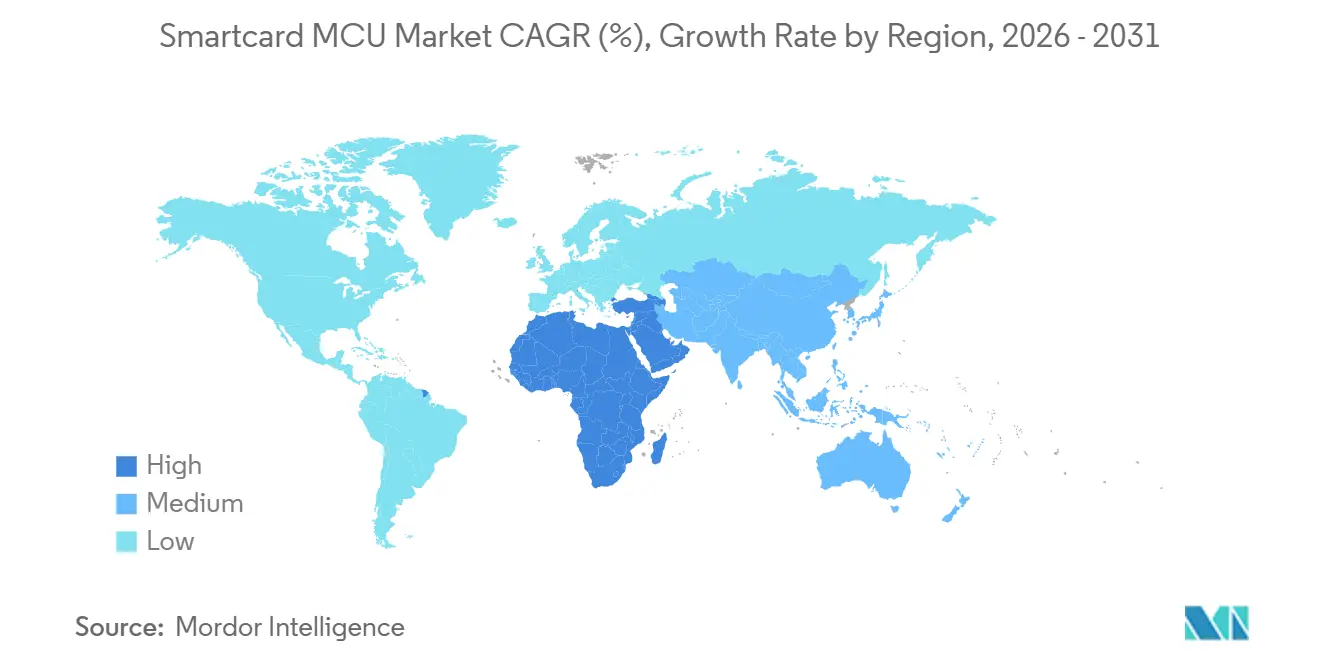
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
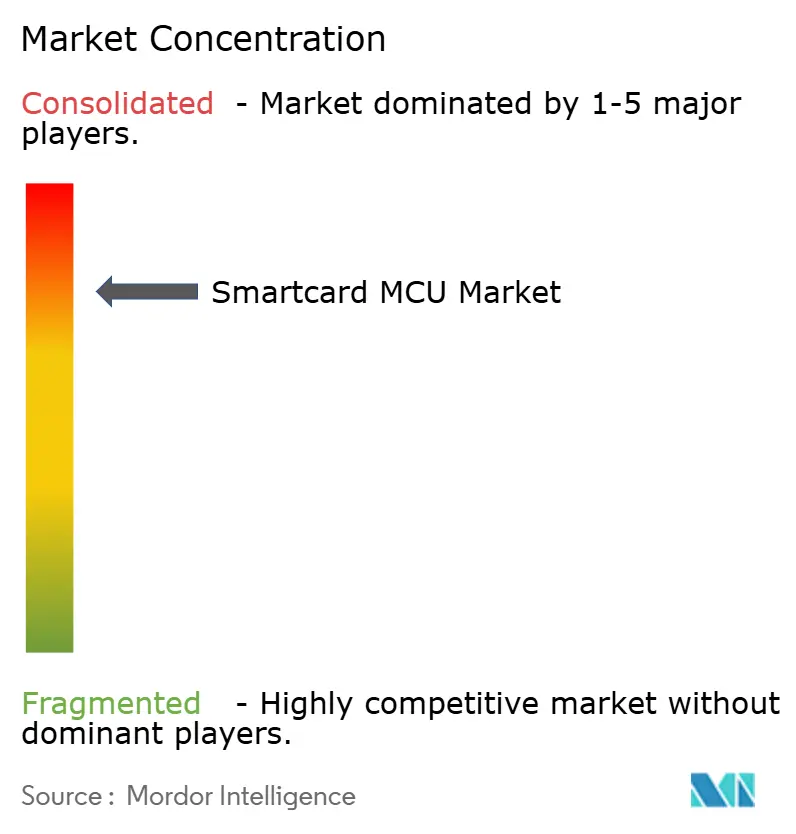
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MCU pour cartes à puce par Mordor Intelligence
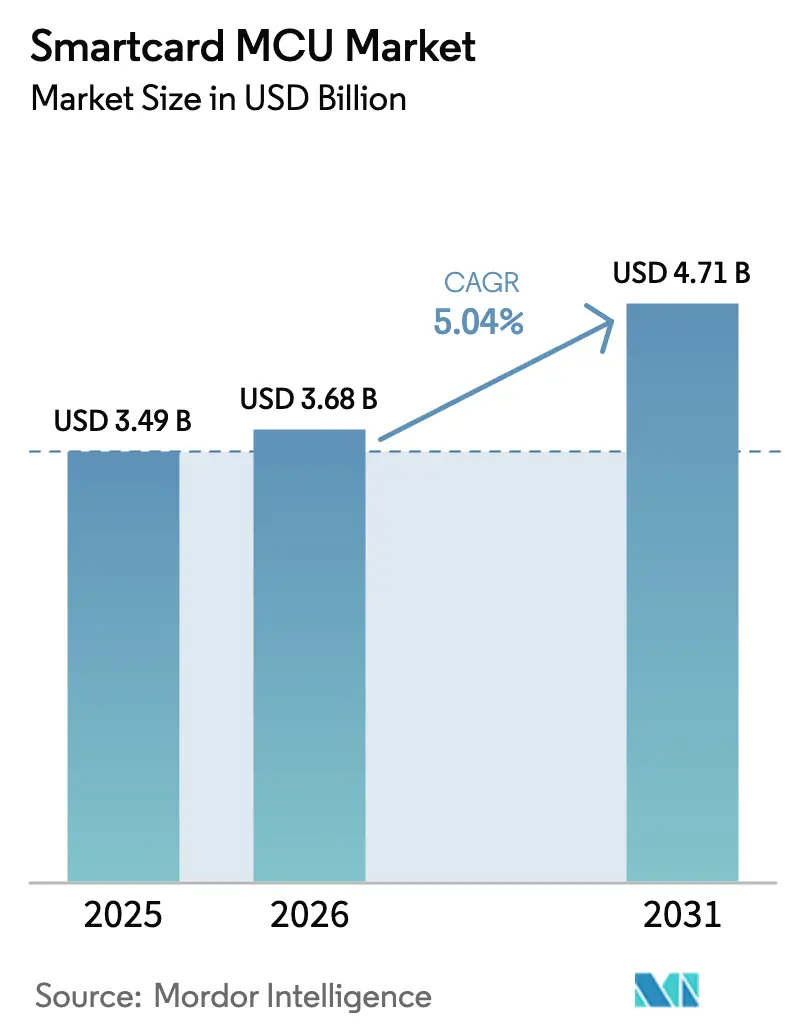
La taille du marché des MCU pour cartes à puce est projetée à 3,49 milliards USD en 2025, 3,68 milliards USD en 2026, et devrait atteindre 4,71 milliards USD d'ici 2031, avec une croissance à un TCAC de 5,04 % de 2026 à 2031.
La croissance repose sur un cycle de remplacement régulier des cartes de paiement, tandis que les déploiements d'identité numérique pilotés par les gouvernements, les mandats de cryptographie post-quantique et les innovations biométriques à double interface redistribuent les priorités en matière de nomenclature. Les fournisseurs recertifient l'intégralité de leurs portefeuilles de produits aux niveaux Critères Communs EAL6+ et EAL7 pour satisfaire au règlement de l'Union européenne sur le portefeuille d'identité numérique et à plusieurs projets pilotes de monnaie numérique de banque centrale. La certification en décembre 2024 par l'Allemagne du premier élément sécurisé prêt pour la cryptographie post-quantique a accéléré les appels d'offres spécifiant la prise en charge de ML-KEM et ML-DSA. L'Asie-Pacifique conserve le leadership en volume grâce au réseau de paiements lié à Aadhaar en Inde et à l'agenda de substitution domestique de la Chine, tandis que le Moyen-Orient affiche le TCAC régional le plus rapide grâce aux programmes de gouvernement intelligent. Sur le plan architectural, les dispositifs 32 bits dominent les cas d'usage nécessitant l'environnement d'exécution Java Card et Global Platform SCP03, et la montée en puissance des charges utiles biométriques et post-quantiques fait pencher la demande vers des densités mémoire de 128 Ko. Par ailleurs, les fournisseurs subissent une pression sur les marges, car la substitution par les portefeuilles mobiles freine les nouvelles émissions sur les marchés matures et les acteurs chinois d'éléments sécurisés pratiquent des remises agressives dans les appels d'offres domestiques.
Principaux enseignements du rapport
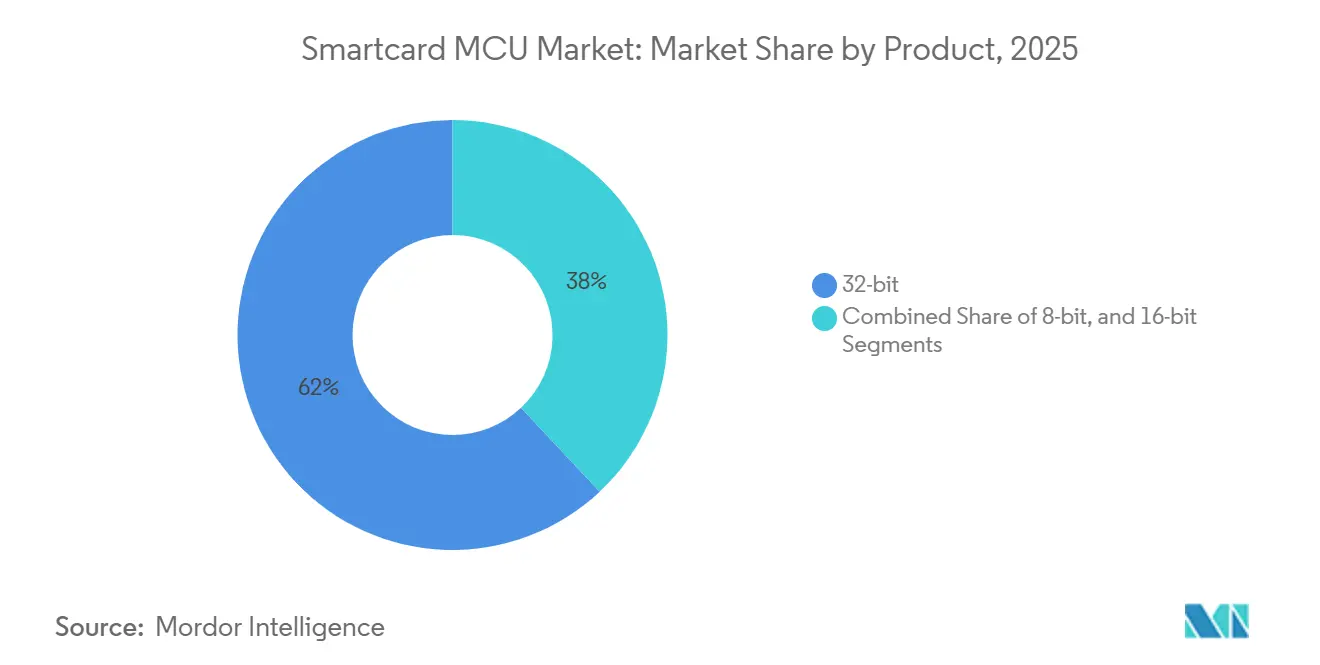
- Par architecture de produit, les MCU 32 bits ont capturé 62,01 % de la part de revenus en 2025 ; les 8 bits et 16 bits combinés devraient rester en retrait, les dispositifs 32 bits progressant à un TCAC de 5,62 % jusqu'en 2031.
- Par fonctionnalité, la sécurité et le contrôle d'accès ont dominé avec une part de 44,34 % de la taille du marché des MCU pour cartes à puce en 2025 et progressent à un TCAC de 6,02 % jusqu'en 2031.
- Par secteur d'utilisation final, la banque, les services financiers et l'assurance ont détenu 38,12 % des revenus de 2025, tandis que le gouvernement et la santé enregistrent le TCAC projeté le plus élevé à 6,55 % jusqu'en 2031.
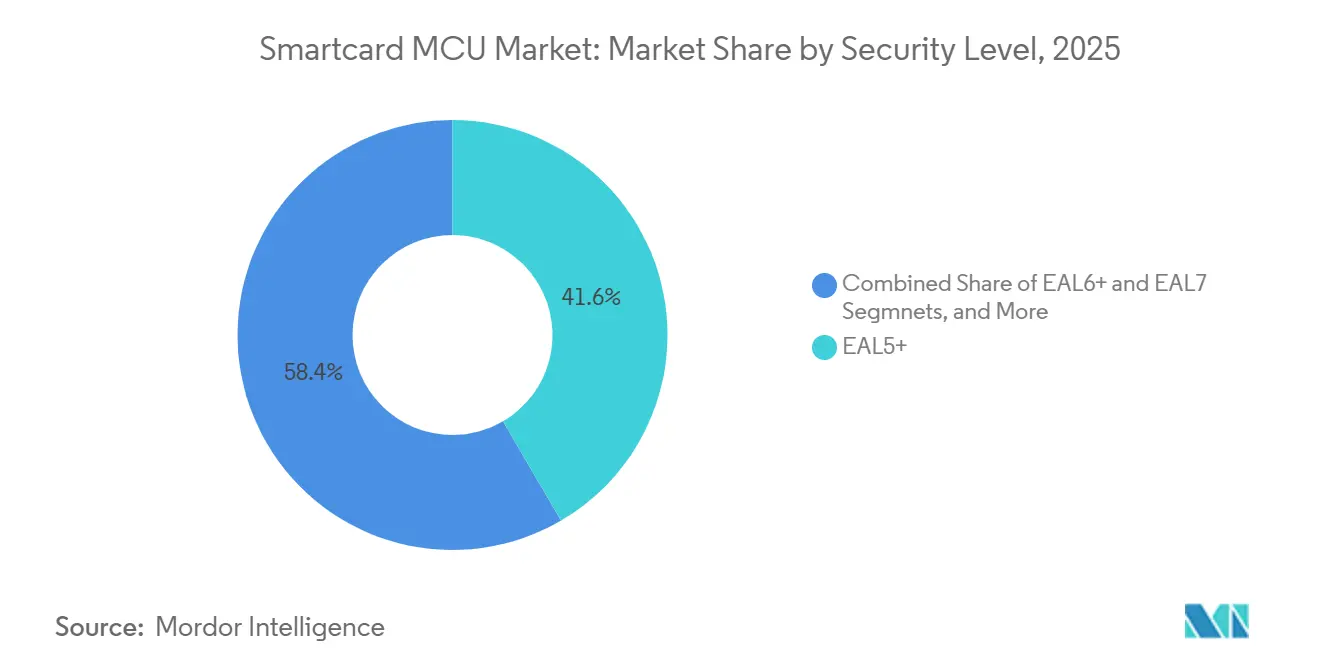
- Par niveau de sécurité, EAL5+ a conservé une part de 41,58 % en 2025 ; EAL6+ est le niveau à la croissance la plus rapide avec un TCAC de 5,96 % porté par la demande post-quantique et en matière d'infrastructures critiques.
- Par densité mémoire, les dispositifs 64 Ko ont représenté 39,05 % du volume en 2025, tandis que les variantes ≥128 Ko devraient progresser à un TCAC de 6,23 % en raison des exigences en charges utiles biométriques et post-quantiques.
- Par géographie, l'Asie-Pacifique a commandé une part de marché des MCU pour cartes à puce de 37,82 % en 2025 ; le Moyen-Orient et l'Afrique est la région en expansion la plus rapide avec un TCAC de 6,74 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Migration vers des cartes de paiement conformes à EMV | +1.20% | Mondial, avec accélération en Amérique latine et en Afrique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Déploiements nationaux de cartes d'identité électroniques et de passeports électroniques | +0.90% | Europe et Asie-Pacifique en tête, expansion vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Remplacement des cartes SIM par des formats eSIM compatibles 5G | +0.70% | Amérique du Nord et Europe en tête, Asie-Pacifique suit | Moyen terme (2 à 4 ans) |
| Modernisation de la collecte sans contact des tarifs de transport en commun | +0.60% | Centres urbains mondiaux, concentrés en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Feuilles de route d'éléments sécurisés prêts pour la cryptographie post-quantique | +0.50% | Mondial, avec adoption précoce dans les secteurs gouvernemental et de la défense | Long terme (≥ 4 ans) |
| Renouvellement des cartes à puce de télévision payante dans les marchés émergents | +0.40% | Amérique latine, Moyen-Orient et Afrique, et certains marchés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Migration vers des cartes de paiement conformes à EMV
L'activation obligatoire des puces au Brésil, au Mexique et dans la plupart des États membres du Conseil de coopération du Golfe a éloigné des dizaines de millions de comptes de débit et de crédit des supports à piste magnétique. Les banques émettrices de cartes standardisent sur des éléments sécurisés à double interface avec des empreintes EEPROM plus importantes pour stocker des cryptogrammes dynamiques, augmentant ainsi le contenu en silicium par unité et relevant le prix de vente moyen par carte malgré une érosion générale des prix.[1]EMVCo, "Spécifications EMV sans contact pour les systèmes de paiement," EMVCo, 01 juil. 2024, emvco.com.
Déploiements nationaux de cartes d'identité électroniques et de passeports électroniques
Le règlement de l'UE sur l'identité numérique oblige les États membres à mettre à niveau leurs justificatifs d'identité vers des éléments sécurisés EAL6+ qui stockent des images biométriques et permettent des signatures électroniques, ancrant des cycles de remplacement de 10 à 15 ans. L'expansion d'Aadhaar en Inde et la refonte du numéro My Number au Japon déclenchent des commandes d'éléments sécurisés intégrant une infrastructure à clé publique sur carte et un partitionnement multi-application, élargissant les flux de revenus pour les fournisseurs prêts à la certification.[2]Commission européenne, "Proposition de règlement établissant un cadre pour une identité numérique européenne," Journal officiel de l'Union européenne, 28 mars 2024, europa.eu.
Remplacement des cartes SIM par des formats eSIM compatibles 5G
Les eSIM intégrées aux appareils déplacent la demande de MCU pour cartes à puce des modules amovibles vers des éléments sécurisés embarqués. Les équipementiers automobiles et les marques de smartphones haut de gamme pré-provisionnent désormais plusieurs profils d'opérateurs lors de la fabrication, stimulant des volumes unitaires hors paiement plus élevés et favorisant les cœurs 32 bits avec des modes veille à très faible consommation.[3]GSMA Intelligence, "Livre blanc eSIM : le quoi, le pourquoi et le comment de l'eSIM," GSMA, 10 mars 2024, gsma.com.
Modernisation de la collecte sans contact des tarifs de transport en commun
Les opérateurs de mégapoles à Singapour, Séoul et Londres migrent les cartes de transport propriétaires héritées vers une architecture EMV en boucle ouverte, ce qui élève les exigences cryptographiques et augmente la complexité des contrôleurs. La coexistence multi-application (transport, commerce de détail, contrôle d'accès aux bâtiments) fait de la capacité flash et RAM des paramètres de conception déterminants.[4]Transport for London, "Rapport annuel et états financiers 2024," Transport for London, 30 sept. 2024, tfl.gov.uk.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Basculement rapide vers les portefeuilles mobiles | -1.40% | Mondial, plus prononcé sur les marchés développés | Court terme (≤ 2 ans) |
| Pression sur le prix de vente moyen de la part des fonderies chinoises | -0.80% | Mondial, affectant les segments de produits courants | Moyen terme (2 à 4 ans) |
| Pénurie de capacité de test certifiée (Critères Communs, FIPS) | -0.60% | Mondial, goulot d'étranglement pour les applications haute sécurité | Moyen terme (2 à 4 ans) |
| Restrictions à l'exportation liées aux tensions géopolitiques | -0.50% | Corridors commerciaux États-Unis–Chine, répercussions sur les marchés alliés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Basculement rapide vers les portefeuilles mobiles
Le franchissement du seuil de 1 000 milliards USD de paiements mobiles en 2024 signale une préférence pour le paiement sans contact en Amérique du Nord et en Europe occidentale. Les volumes de cartes reculent sur les portefeuilles de débit de base ; cependant, les éléments sécurisés embarqués dans les téléphones récupèrent une partie de la demande en silicium, modifiant le mix de facteurs de forme plutôt qu'en effaçant le volume total adressable.[5]Joanna Stavins, "Les paiements à l'ère numérique," Série de documents de travail de la Banque fédérale de réserve de Boston, 15 sept. 2024, bostonfed.org.
Pression sur le prix de vente moyen de la part des fonderies chinoises
Huahong et CEC Huada ont ajouté une capacité sur des plaquettes de 200 mm axée sur les nœuds matures à 90 nm et regroupent des services de personnalisation pour sous-coter les acteurs établis de 15 à 20 %, exerçant une pression particulière sur les niveaux 8 bits et 16 bits. Les fournisseurs occidentaux répondent en accélérant les migrations vers les procédés à 40 nm et en mettant en avant les certifications de sécurité premium comme avantage concurrentiel.[6]Infineon Technologies AG, "Infineon publie ses résultats du quatrième trimestre 2024," Communiqué de presse Infineon, 01 nov. 2024, infineon.com.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les architectures 32 bits soutiennent l'évolution cryptographiqueLes dispositifs 32 bits ont représenté 62,01 % des revenus de 2025, et le segment devrait progresser à un TCAC de 5,62 % à mesure que les exigences en matière de latence des transactions et de débit cryptographique augmentent. Ce leadership soutient la domination des 32 bits sur la taille du marché des MCU pour cartes à puce, notamment dans les cartes EMV à double interface, les eSIM et les justificatifs d'identité électroniques gouvernementaux. NXP SmartMX3 et Infineon SLC38 intègrent des moteurs AES, RSA et ECC qui respectent les limites sans contact EMV de niveau 1 tout en consommant moins de 100 mW. Les algorithmes post-quantiques ancrent davantage la suprématie des 32 bits, car les mathématiques des réseaux de treillis dépassent la capacité d'instruction des alternatives 16 bits.
Les déploiements biométriques accélèrent le rythme. Les algorithmes de correspondance sur carte exigent 40 à 60 Ko de mémoire flash et une vérification de modèle en moins d'une seconde, poussant les émetteurs vers des configurations ≥128 Ko. Les livraisons d'IDEMIA F.CODE début 2025 illustrent le niveau de performance que les portefeuilles premium attendent désormais. Bien que la substitution par les portefeuilles mobiles réduise les volumes de première émission dans les économies développées, le parc installé de 20 milliards de cartes de paiement garantit un flux de remplacement résilient, étirant les cycles de renouvellement de trois à cinq ans pour amortir les coûts de la double interface.


Par fonctionnalité :
la sécurité et le contrôle d'accès en tête face aux mandats d'authentification multifacteurLa sécurité et le contrôle d'accès ont représenté 44,34 % des revenus de 2025, progressant à un rythme de 6,02 % à mesure que les entreprises modernisent leurs contrôleurs de portes et leurs systèmes d'accès logique avec des flux d'authentification multifacteur combinant carte à puce et biométrie. La directive NIS2 de l'Union européenne, entrée en vigueur en octobre 2024, oblige les opérateurs d'infrastructures critiques à déployer des justificatifs d'identité ancrés dans le matériel, stimulant la demande de puces certifiées EAL5+. La fonctionnalité de transaction, principalement les cartes de paiement, correspond au TCAC global du marché des MCU pour cartes à puce, son potentiel de hausse étant limité par la cannibalisation des portefeuilles mobiles. Les modules de communication, y compris les eSIM, s'accélèrent sur la dynamique de la 5G ; les règles de provisionnement à distance GSMA SGP.32 ajoutent des surcharges mémoire par voie hertzienne qui font passer les densités de 32 Ko à 64 Ko.
La convergence fonctionnelle s'accélère. Les supports de tarification de transport coexistent désormais avec des applets de fidélité et d'identité sur une seule puce, et les cartes d'identité nationales intègrent des capacités de signature numérique pour les services d'administration en ligne. STMicroelectronics ST31P450, embarquant 128 Ko d'EEPROM et des domaines d'applets en bac à sable, illustre l'approche plateforme qui permet aux émetteurs de monétiser la capacité disponible via des services à valeur ajoutée.
Par secteur d'utilisation final :
le gouvernement et la santé en forte hausse grâce aux mandats d'identité numériqueLe gouvernement et la santé est le secteur vertical à la croissance la plus rapide à 6,55 %, car la législation sur les dossiers de santé électroniques en Allemagne, en France et au Japon exige le stockage des clés sur la carte. Le dossier patient électronique allemand est entré en service en janvier 2025, émettant 73 millions de cartes à puce certifiées EAL4+ aujourd'hui, avec une prise en charge post-quantique obligatoire d'ici 2028. Le portefeuille d'identité numérique de l'UE à lui seul sous-tend plus de 350 millions de justificatifs d'identité, offrant au segment une longue traîne de demande.
La banque, les services financiers et l'assurance détient une part de 38,12 % mais fait face à une compression des marges liée aux portefeuilles. Les transactions de portefeuille financées par carte ont augmenté de 10,91 % en glissement annuel en 2025, atténuant l'urgence de réémission. Les télécommunications enregistrent un volume stable à mesure que l'adoption des eSIM progresse : plus de 2 milliards d'appareils compatibles ont été expédiés en 2025. Le commerce de détail, le transport et l'éducation suivent la croissance globale mais manquent des catalyseurs réglementaires qui alimentent le pipeline gouvernemental.
Par niveau de sécurité :
EAL6+ en progression grâce aux besoins post-quantiques et en matière d'infrastructures critiquesAlors qu'EAL5+ commande une part dominante de 41,58 %, EAL6+ connaît la croissance la plus rapide, affichant un TCAC notable de 5,96 %. Cette progression est largement portée par les exigences accrues des régulateurs et des banques centrales en matière de protections strictes contre les fuites par canaux auxiliaires. L'accent croissant mis sur la cybersécurité et la protection des données dans les applications critiques a amplifié le besoin de niveaux d'assurance plus élevés, faisant des certifications EAL6+ un différenciateur clé sur le marché. Dans un mouvement significatif, le EdgeLock SE052F de NXP, qui a reçu la certification EAL6+ en octobre 2024, vise désormais les secteurs automobile et industriel.
Ces secteurs accordent la priorité à la sécurité, notamment contre des menaces telles que l'exécution de code arbitraire et les canaux cachés, car ils opèrent dans des environnements où la fiabilité et la sécurité sont primordiales. Cependant, le paysage est difficile : à l'échelle mondiale, moins de 20 laboratoires accrédités sont équipés pour gérer les évaluations EAL6+. Cette rareté prolonge les délais jusqu'à 18 à 24 mois, créant des goulots d'étranglement dans le processus de certification. En conséquence, les fournisseurs disposant de plateformes pré-certifiées acquièrent une position stratégiquement avantageuse, leur permettant de répondre aux demandes du marché plus rapidement et efficacement. La capacité d'évaluation limitée souligne l'importance des investissements précoces dans les processus de certification pour sécuriser un avantage concurrentiel sur ce marché en évolution.
Par densité mémoire :
les puces haute capacité gagnent du terrainEn 2025, les composants 64 Ko représentaient 39,05 % du total, soulignant leur présence significative sur le marché. Cependant, les composants de densités 128 Ko et supérieures devraient croître à un taux de croissance annuel composé (TCAC) de 6,23 %, indiquant un glissement de la demande vers des composants de plus haute densité. La taille croissante des clés publiques post-quantiques est un facteur critique qui alimente cette tendance. Par exemple, les clés publiques ML-KEM nécessitent 1,3 Ko, tandis que les clés publiques ML-DSA exigent 2,6 Ko. Ces tailles dépassent largement les empreintes de l'ECC-256, créant une pression supplémentaire sur les zones d'exploitation sécurisées de 64 Ko pour répondre à ces exigences. Les cartes biométriques à double interface aggravent encore ce défi. Ces cartes consomment déjà 40 à 60 Ko de mémoire pour stocker les modèles d'empreintes digitales, laissant un espace minimal pour les mises à jour du micrologiciel ou l'intégration d'applets à valeur ajoutée. Cette limitation a rendu les options de mémoire de plus haute densité plus attrayantes, les émetteurs étant prêts à payer une prime pour la capacité supplémentaire afin de répondre aux exigences en évolution. Simultanément, les avancées dans les fonderies de semi-conducteurs ont joué un rôle central dans la réduction de l'écart de coût entre les matrices 64 Ko et 128 Ko.
L'écart de coût, qui s'élevait à 25 % en 2020, devrait tomber en dessous de 20 % d'ici 2025. Cette réduction des coûts a abaissé les barrières à l'adoption pour les composants de plus haute densité, permettant aux émetteurs de passer plus facilement à ces solutions avancées. En conséquence, le marché assiste à un glissement progressif mais régulier vers des composants mémoire de plus haute densité pour répondre aux exigences croissantes des applications modernes.
Analyse géographique
Marché des MCU pour Cartes à Puce en Asie-Pacifique
L'Asie-Pacifique a contrôlé 37,82 % des revenus de 2025, son envergure étant ancrée par le rail de paiements Aadhaar de l'Inde et la dynamique d'autonomie en éléments sécurisés de la Chine. Le ministère de la Sécurité publique de Chine approuve les composants de CEC Huada Electronic Design Co., Ltd. et de Beijing Fudan Microelectronics Group Co., Ltd. pour un marché de 1,4 milliard de cartes d'identité nationales, excluant les fournisseurs occidentaux de l'un des plus grands réservoirs de titres d'identité. L'Interface de Paiements Unifiés de l'Inde a traité 16,7 milliards de transactions en décembre 2025, renforçant la demande de cartes RuPay à double interface fabriquées localement, même si des acteurs chinois testent leur compétitivité tarifaire. Le Japon et la Corée du Sud s'ajoutent au total régional avec respectivement des mises à niveau de passeports post-quantiques et des mandats de passage intégral au sans-contact.
Marché des MCU pour Cartes à Puce au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique affichent le CAGR le plus élevé à 6,74 %. La plateforme Absher de l'Arabie saoudite et la carte d'identité biométrique Emirates ID des Émirats arabes unis intègrent des éléments sécurisés dans les titres d'identité électroniques gouvernementaux et de transport, les agences nationales de cybersécurité imposant des minimums EAL5+. La Turquie pilote des identités numériques mobiles reposant sur des éléments sécurisés eSIM, illustrant l'appétit régional pour les schémas d'identité hybrides.
Marché des MCU pour Cartes à Puce en Europe, Amérique du Nord, Amérique latine et Afrique
L'Europe bénéficie du règlement sur le Portefeuille d'Identité Numérique qui impose l'émission par les États membres d'ici 2026. Les cartes électroniques de patient en Allemagne et les mises à jour de la Carte Vitale biométrique en France amplifient les commandes du secteur public. L'Amérique du Nord est en retrait sur la dynamique des pièces d'identité publiques, mais enregistre une demande stable en remplacement de cartes de paiement et en démarrage sécurisé industriel. L'Amérique latine affiche une forte adhésion à la thèse EMV mais fait face à une érosion des portefeuilles dans les centres urbains, tandis que l'adoption en Afrique se concentre en Afrique du Sud et au Nigeria, où les projets d'inclusion financière s'appuient sur des puces EAL4+ pour équilibrer sécurité et économie unitaire.

Paysage réglementaire
Les normes de certification de sécurité et d'interopérabilité des paiements continuent de fixer le seuil minimal pour les MCU de cartes à puce dans les domaines de l'identité, du paiement et des identifiants d'accès. Dans l'Union européenne, le règlement sur la cyber-résilience, Règlement (UE) 2024/2847, est entré en vigueur le 10 décembre 2024, et il pousse le marché vers une évaluation formelle de la conformité pour les produits classés comme critiques. Les cartes à puce sont explicitement intégrées dans les exigences de conformité plus strictes avant leur pleine applicabilité le 11 décembre 2027. Des travaux de normalisation parallèles progressent également via des projets de normes harmonisées telles que la prEN 50764:2026 pour les plateformes de cartes à puce, ainsi que des projets connexes pour les MCU sécurisés et résistants à la falsification. Cela alimente directement les priorités de feuille de route relatives au démarrage sécurisé, à la gestion des vulnérabilités et aux mécanismes de mise à jour du cycle de vie.
Les cadres d'identité gouvernementaux et les schémas d'assurance orientent en outre la sélection des puces vers des niveaux de sécurité plus élevés et une préparation au post-quantique. Aux États-Unis, le NIST a publié le 12 juin 2026 des premières versions de travail pour les mises à jour des normes PIV (SP 800-73-6 et SP 800-78-6) afin d'intégrer les algorithmes post-quantiques ML-KEM et ML-DSA, poussant les écosystèmes d'identifiants vers une cryptographie à double pile et des empreintes mémoire plus importantes. Les signaux de certification observés début 2026, notamment la certification PayCert pour l'eMRTD Java Card STeID de STMicroelectronics et la certification EMVCo CCD LoA pour le TMCOS V4.0.2 de TongXin Microelectronics, confirment que la conformité aux normes ICAO Doc 9303, ISO/IEC 14443 et aux programmes EMVCo reste un prérequis d'approvisionnement pour les déploiements liés aux passeports et aux paiements.
Paysage concurrentiel
Le marché des MCU pour cartes à puce est modérément consolidé. NXP Semiconductors, Infineon Technologies et STMicroelectronics contrôlent ensemble environ 60 % des expéditions 32 bits, fortifiés par des décennies d'expertise en Critères Communs et des liens bien établis avec les bureaux de personnalisation de cartes tels qu'IDEMIA, Thales et Giesecke+Devrient. Les challengers chinois CEC Huada, Beijing Fudan Microelectronics et Shanghai Huahong érodent les parts dans les appels d'offres domestiques avec des remises de 20 à 30 %, mais les plafonds de nœuds de procédé au-dessus de 28 nm entravent leur entrée dans les niveaux post-quantiques et biométriques.
Les acteurs établis occidentaux défendent les segments premium grâce à des logiciels de gestion du cycle de vie groupés, des certifications EAL6+ ou EAL7, et une disponibilité pour les normes ML-KEM et ML-DSA. Les stratégies d'écosystème s'intensifient, des fournisseurs tels que NXP s'associant à Fingerprint Cards pour une synergie matérielle de capteurs, tandis qu'IDEMIA propose des services d'enrôlement sur smartphone de bout en bout qui monétisent au-delà du silicium. La rareté des laboratoires EAL6+ cimente davantage la position des acteurs établis, car les entreprises capables de faire progresser en parallèle des variantes de micrologiciels dans la certification peuvent renouveler leurs portefeuilles plus rapidement que les nouveaux entrants en attente d'évaluation.
Les opportunités inexploitées résident dans les cartes biométriques à double interface et les portefeuilles post-quantiques. Les fournisseurs qui intègrent des éléments sécurisés, des capteurs et des piles de mise à jour à distance sous une seule référence peuvent revendiquer une prime de prix de 15 à 20 % dans les appels d'offres haute assurance. Le récit concurrentiel migre ainsi des spécifications en MHz et Ko vers l'agilité du micrologiciel et les points d'ancrage de services qui réduisent le coût total de possession des émetteurs sur des parcs de cartes de plusieurs millions d'unités.
Leaders du secteur des MCU pour cartes à puce
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Renesas Electronics Corporation
Microchip Technology Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des MCU pour Cartes à Puce
- NXP Semiconductors N.V.
- Infineon Technologies AG
- STMicroelectronics N.V.
- Samsung Electronics Co., Ltd.
- Renesas Electronics Corporation
- Microchip Technology Incorporated
- IDEMIA Group S.A.S.
- Thales Group (Gemalto Division)
- Giesecke+Devrient GmbH
- Zilog, Inc.
- Beijing Fudan Microelectronics Group Co., Ltd.
- EM Microelectronic-Marin SA
- CEC Huada Electronic Design Co., Ltd.
- Shanghai Huahong Integrated Circuit Co., Ltd.
- Watchdata Technologies Co., Ltd.
- Wuhan Tianyu Information Industry Co., Ltd.
- Valid S.A.
- Siltech Corporation
- Hengbao Co., Ltd.
- CPI Card Group Inc.

Opportunités de marché et perspectives d'avenir
L'espace disponible se resserre autour des MCU de cartes à puce à assurance et mémoire plus élevées, capables de prendre en charge la cryptographie post-quantique, les applets biométriques et les piles de portefeuilles multi-applications sous des contraintes de certification formelles. Le calendrier du règlement européen sur la cyber-résilience, ainsi que les projets de normes harmonisées CRA telles que la prEN 50764:2026, encouragent les fournisseurs et les partenaires de l'écosystème des cartes à renouveler les plateformes d'éléments sécurisés avec des dispositions renforcées de gestion des vulnérabilités et de mise à jour. Cela s'aligne avec la croissance de la demande pour les niveaux EAL6+ et supérieurs dans les identifiants gouvernementaux et d'infrastructures critiques.
Une deuxième opportunité réside dans la convergence de l'identité et des paiements à travers les cartes, les objets connectés portables et les formats embarqués, ce qui accroît le besoin de spécifications d'identifiants interopérables et de provisionnement sécurisé. Les actions d'EMVCo en 2026, notamment l'activité de revue publique autour des spécifications d'identifiants de paiement numérique et les mises à jour des exigences relatives aux puces de contact sans contact EMV, créent une marge de manœuvre supplémentaire pour les éléments sécurisés à mesure que les émetteurs et les OEM mettent en œuvre l'authentification tokenisée et basée sur les identifiants. Les initiatives de localisation de la chaîne d'approvisionnement élargissent également les options d'approvisionnement et de capacité au sein de l'écosystème, renforcées par l'inauguration par IDEMIA Secure Transactions d'un site à Vitré, en France, aligné sur une chaîne de valeur des cartes à puce 100 % européenne d'ici 2026 (avec une technologie 28 nm développée avec GlobalFoundries), et par le démarrage de la production en volume de microcontrôleurs STM32 fabriqués en Chine via Huahong par STMicroelectronics en mars 2026. Ensemble, ces initiatives montrent comment les stratégies de fabrication régionale sont utilisées pour répondre aux objectifs d'approvisionnement et de résilience.
Recent Industry Developments in Marché des MCU pour Cartes à Puce
- Juin 2026 : STMicroelectronics a introduit la puce mobile sécurisée ST54M combinant les fonctions NFC, élément sécurisé et eSIM, et ajoutant un accélérateur matériel aligné sur les algorithmes de cryptographie post-quantique (ML-KEM et ML-DSA). L'intégration sur une seule puce vise les smartphones et appareils connectés nécessitant à la fois des identifiants de connectivité et une sécurité de niveau paiement, relevant la barre pour les MCU d'éléments sécurisés multi-applications et les programmes de certification associés.
- Mai 2025 : Multos International a lancé la série MULTOS STEP/ONE SC4-P20 pour les cartes à puce EMV et d'identité d'entrée de gamme, construite sur le contrôleur de sécurité Infineon SLE77. Le lancement élargit la disponibilité de profils certifiés à moindre coût pour les émetteurs de cartes et les bureaux, soutenant les programmes de volume là où la pression sur la nomenclature est la plus forte.
- Novembre 2024 : GlobalFoundries et IDEMIA Secure Transactions ont annoncé des travaux visant à permettre la fabrication de circuits intégrés de cartes à puce de nouvelle génération sur la plateforme 28ESF3 de GlobalFoundries à Dresde, avec des plans de production de masse liés à 2026. L'initiative renforce une option de fabrication centrée sur l'Europe pour les éléments sécurisés, alignant l'approvisionnement sur les exigences de souveraineté tout en élargissant l'accès à un nœud avancé utilisé dans les feuilles de route des circuits intégrés sécurisés.


Marché des MCU pour Cartes à Puce Portée du rapport et méthodologie de recherche
Définition et portée du marché
Dans cette méthodologie, le marché couvre les revenus générés par les unités de microcontrôleur de cartes à puce intégrées dans des cartes sécurisées utilisées pour l'identité, le paiement, les télécommunications, le contrôle d'accès et des cas d'usage similaires dans toutes les régions.
Exclusions de portée : nous excluons les éléments sécurisés non-MCU, les MCU à usage général non conçus pour les formats de cartes à puce, et les outils de sécurité purement logiciels qui ne sont pas livrés sous forme de puces de cartes à puce.
Aperçu de la segmentation
- Par produit
- 8 bits
- 16 bits
- 32 bits
- Par fonctionnalité
- Transaction
- Communication
- Sécurité et contrôle d'accès
- Par secteur d'utilisation final
- Banque, services financiers et assurance (BFSI)
- Télécommunications
- Gouvernement et santé
- Éducation
- Commerce de détail
- Transport
- Autres secteurs d'utilisation final
- Par niveau de certification de sécurité
- Critères Communs EAL4+
- EAL5+
- EAL6+
- EAL7
- Par densité mémoire
- ≤16 Ko
- 32 Ko
- 64 Ko
- ≥128 Ko
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigeria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier les bassins de demande où les MCU de cartes à puce sont consommés, puis à les relier à des signaux mesurables pouvant être vérifiés dans le temps. Nous avons consulté des sources publiques telles que la documentation des normes ISO et ISO-IEC pour les interfaces de cartes, les publications du NIST pour les orientations en matière de sécurité, les indicateurs de l'UIT pour les connexions télécoms qui influencent les volumes de cartes SIM, et UN Comtrade pour les flux commerciaux permettant d'expliquer les mouvements régionaux de composants électroniques. Pour les déploiements de paiement et d'identité, nous avons également examiné les mises à jour des banques centrales et des programmes gouvernementaux lorsqu'elles étaient disponibles, ainsi que des notes douanières et des communiqués de presse issus des principaux écosystèmes d'émission.
Pour convertir ces signaux en un modèle de revenus, nous avons complété les données publiques par des dépôts d'entreprises, des présentations aux investisseurs et des actualités sectorielles fiables afin de comprendre les tendances d'expédition, les évolutions de mix produits et les orientations tarifaires. Certains abonnements à des bases de données payantes ont été utilisés uniquement pour les renseignements financiers d'entreprises, le suivi des brevets et des vérifications limitées des importations et exportations au niveau des expéditions lorsque les séries publiques présentaient des lacunes. Les sources énumérées ici ne sont qu'illustratives, et de nombreux autres documents et jeux de données publics ont été examinés pour la collecte de données, les vérifications croisées et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour valider la mesure dans laquelle l'émission de cartes à puce se traduit en demande de MCU, et comment les prix évoluent selon les types de cartes et les niveaux de sécurité. Nous avons échangé avec un ensemble de fournisseurs de puces, de participants à l'écosystème des modules et des cartes, et de grands acheteurs institutionnels, puis avons utilisé des appels de suivi pour tester les hypothèses sur les cycles de certification, le mix régional et les contraintes d'approvisionnement. Comme il s'agit d'un marché mondial, les contributions ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin d'éviter de surpondérer un environnement d'émission particulier.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Dirigeants (CXO) : 13 % | APAC : 45 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs de plus petite taille : 14 % | Managers : 58 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par la construction d'un bassin de demande descendant où les indicateurs d'émission de cartes à puce et de parc installé sont traduits en consommation de MCU, puis convertis en valeur à l'aide de fourchettes de prix de vente moyens réalistes par niveau de sécurité et type de carte. Ce qui rend le modèle pratique, c'est qu'un petit nombre de leviers essentiels sont mis à jour de manière cohérente, notamment la dynamique d'émission des cartes de paiement et d'identité, le rythme de transition SIM et eSIM, le taux d'adoption du sans contact, les cycles de certification et de conformité (par exemple, les étapes liées à l'ISO-IEC et aux critères communs), et le glissement du mix vers des composants à mémoire et sécurité plus élevées. Lorsque les chiffres publics sont rapportés à un niveau plus agrégé, nous appliquons des clés d'allocation vérifiées par entretiens et étayées par des programmes régionaux observables.
Ces totaux sont ensuite corroborés à l'aide d'approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de déclarations de revenus des fournisseurs, la comparaison des volumes unitaires implicites avec les signaux commerciaux et industriels, et la réalisation de vérifications de canal sur le contenu MCU typique par carte. En cas de lacunes de données dans des régions plus petites ou des applications de niche, nous reportons des hypothèses de pénétration prudentes jusqu'à ce qu'elles puissent être retestées avec de nouvelles données primaires.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par un lissage des tendances sur les séries les plus stables, puis ajusté la trajectoire à l'aide des attentes d'experts concernant les cycles d'émission, l'érosion des prix par rapport aux améliorations de sécurité, et les moteurs macroéconomiques influençant les taux de renouvellement des cartes. Le résultat reste traçable afin qu'un analyste junior puisse relier chaque donnée d'entrée à un signal réel de demande ou d'offre.
Validation des données et cycle de mise à jour
La triangulation est effectuée en comparant les résultats du modèle avec des signaux indépendants, tels que la dynamique des expéditions de cartes à puce, les annonces de programmes régionaux, et l'orientation des contraintes d'approvisionnement en semi-conducteurs affectant la disponibilité des MCU sécurisés. Les valeurs aberrantes sont signalées lorsque la croissance ou l'évolution des prix s'écarte de ce qui est étayé par les cycles d'émission, l'orientation commerciale ou les retours d'entretiens, puis les hypothèses sont retravaillées avant validation finale.
Une deuxième révision par un analyste est effectuée pour confirmer que les définitions, les unités, le traitement des devises et l'alignement temporel sont cohérents entre les régions. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont réalisées lorsque surviennent des événements importants tels que des déploiements réglementaires majeurs, un choc d'approvisionnement soudain, ou un changement important dans le mix technologique des cartes. Avant la livraison, une dernière vérification est effectuée pour que l'analyse reflète les données vérifiables les plus récentes.
Taille du marché mondial des MCU de cartes à puce selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour les MCU de cartes à puce peuvent différer même lorsque le nom du produit semble identique, car le périmètre sous-jacent et la logique de conversion ne sont pas toujours alignés. Les différences proviennent généralement de ce qui est comptabilisé comme MCU de carte à puce, de l'inclusion ou non de puces d'éléments sécurisés adjacentes, et de la manière dont les unités sont converties en valeur via les hypothèses de tarification.
En suivant les changements de mix produits induits par la certification et en actualisant les fourchettes de prix de vente moyens par région et niveau de sécurité, Mordor Intelligence maintient le total des MCU de cartes à puce lié aux cycles d'émission et de renouvellement des cartes, ce qui réduit les doubles comptages accidentels avec les éléments sécurisés ou les MCU embarqués plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,68 milliards USD (2026) | |
| Éditeur mondial A | 3,60 milliards USD (2024) | Utilise une année de base différente et semble ancrer la valeur sur un instantané de 2024, ce qui peut sous-estimer le niveau de 2026 si l'émission rebondit et si les composants à sécurité plus élevée gagnent une part plus importante. Le périmètre peut également intégrer des revenus d'éléments sécurisés qui ne sont pas livrés sous forme de composants de carte à puce basés sur MCU. |
| Rapport sectoriel B | 7,60 milliards USD (2025) | Applique probablement un périmètre produit plus large intégrant des puces de cartes à puce plus générales ou des contrôleurs de sécurité embarqués au-delà des cartes basées sur MCU, puis valorise ce mix à des valeurs moyennes plus élevées. Des hypothèses de croissance plus rapide sur des horizons plus longs peuvent également relever le chiffre de 2025 indiqué si des trajectoires d'adoption agressives sont utilisées. |
L'écart entre les trois valeurs s'explique principalement par les limites de définition et l'année utilisée pour la taille de marché indiquée, suivi par la manière dont la tarification est traitée lorsque les exigences de sécurité augmentent. Notre approche reste reproductible car chaque révision est reliée à l'émission, au comportement de renouvellement, et à une logique de prix de vente moyen clairement énoncée pouvant être revérifiée à mesure que les programmes et les normes évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des MCU pour cartes à puce d'ici 2031 ?
Le marché devrait atteindre 4,71 milliards USD d'ici 2031.
Quelle région connaît la croissance la plus rapide en matière d'adoption des MCU pour cartes à puce ?
Le Moyen-Orient et l'Afrique progresse à un TCAC de 6,74 % jusqu'en 2031, porté par les projets d'identité gouvernementale intelligente et de transport.
Pourquoi les éléments sécurisés 128 Ko gagnent-ils du terrain ?
Les modèles biométriques et les clés post-quantiques saturent les composants 64 Ko, de sorte que les émetteurs adoptent des puces 128 Ko pour pérenniser les justificatifs d'identité malgré une légère prime de coût.
Comment la croissance des portefeuilles mobiles affecte-t-elle les cartes de paiement physiques ?
Les portefeuilles mobiles ont financé 56 % des transactions mondiales en présence de carte en 2025, freinant les nouvelles émissions de cartes sur les marchés matures et réduisant les marges des cartes sans contact standard.
Quel niveau de certification connaît la croissance la plus rapide ?
Les Critères Communs EAL6+ affichent la croissance la plus élevée, les gouvernements et les opérateurs d'infrastructures critiques exigeant des preuves formelles contre les attaques par canaux auxiliaires.
Qui sont les principaux fournisseurs de MCU pour cartes à puce ?
NXP Semiconductors, Infineon Technologies et STMicroelectronics détiennent collectivement environ 60 % des expéditions mondiales d'éléments sécurisés 32 bits.
Dernière mise à jour de la page le:



