
Taille et Part du Marché des Dispositifs Vasculaires Périphériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.5 Milliards de dollars |
| Taille du Marché (2031) | 17.80 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Vasculaires Périphériques par Mordor Intelligence
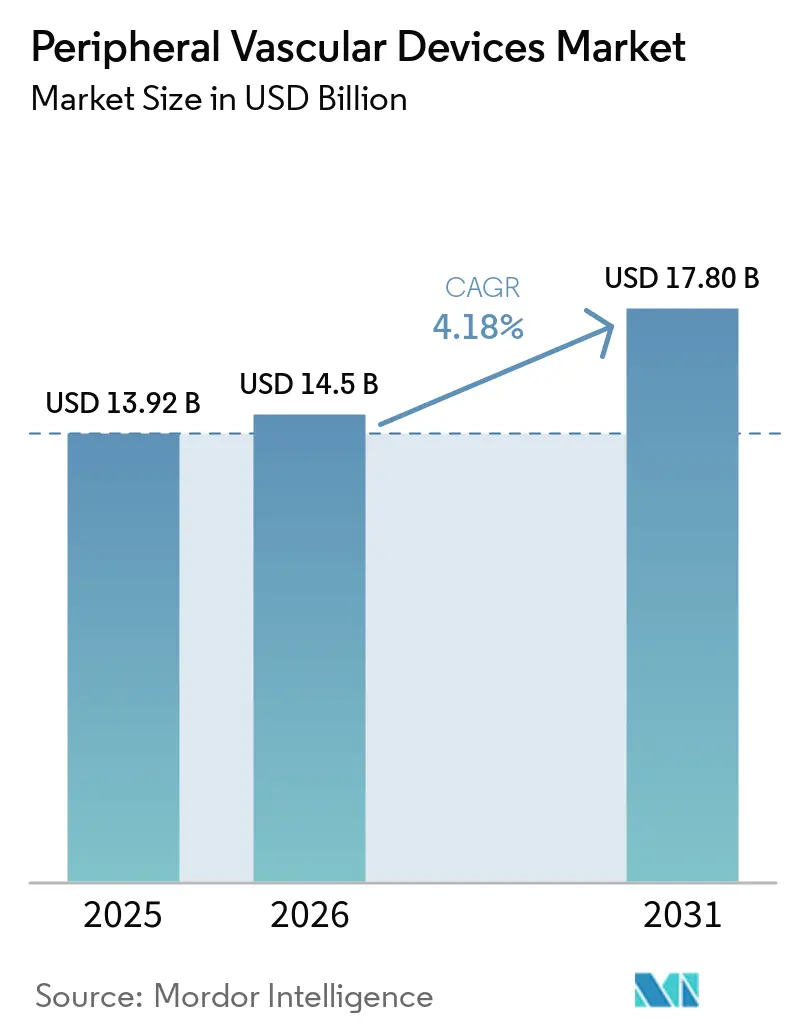
La taille du Marché des Dispositifs Vasculaires Périphériques devrait passer de 13,92 milliards USD en 2025 à 14,5 milliards USD en 2026 pour atteindre 17,80 milliards USD d'ici 2031, avec un TCAC de 4,18 % sur 2026-2031.
Les volumes de procédures continuent d'augmenter, mais les dépenses moyennes par dispositif et par cas se stabilisent à mesure que les interventionnistes transfèrent les actes peu complexes des blocs opératoires hospitaliers vers les centres chirurgicaux ambulatoires (CCA) et les laboratoires en cabinet (LEC). Les ballons d'angioplastie ont conservé la plus grande part de revenus en 2025, mais les systèmes d'athérectomie comblent l'écart grâce à la prévalence des lésions calcifiées et à un remboursement favorable au Japon et en Australie. Les hôpitaux dominent toujours les achats de dispositifs en valeur, bien que leur part diminue en raison des règles de paiement groupé de la CMS qui imposent une gestion plus stricte des formulaires et des plafonds de prix plus bas. La croissance géographique s'oriente vers l'Asie-Pacifique, où la feuille de route cardiovasculaire Chine saine 2030 et le développement des laboratoires de cathétérisme en Inde génèrent une première demande pour des ballons, stents et plateformes de thrombectomie avancés.
Principaux Enseignements du Rapport
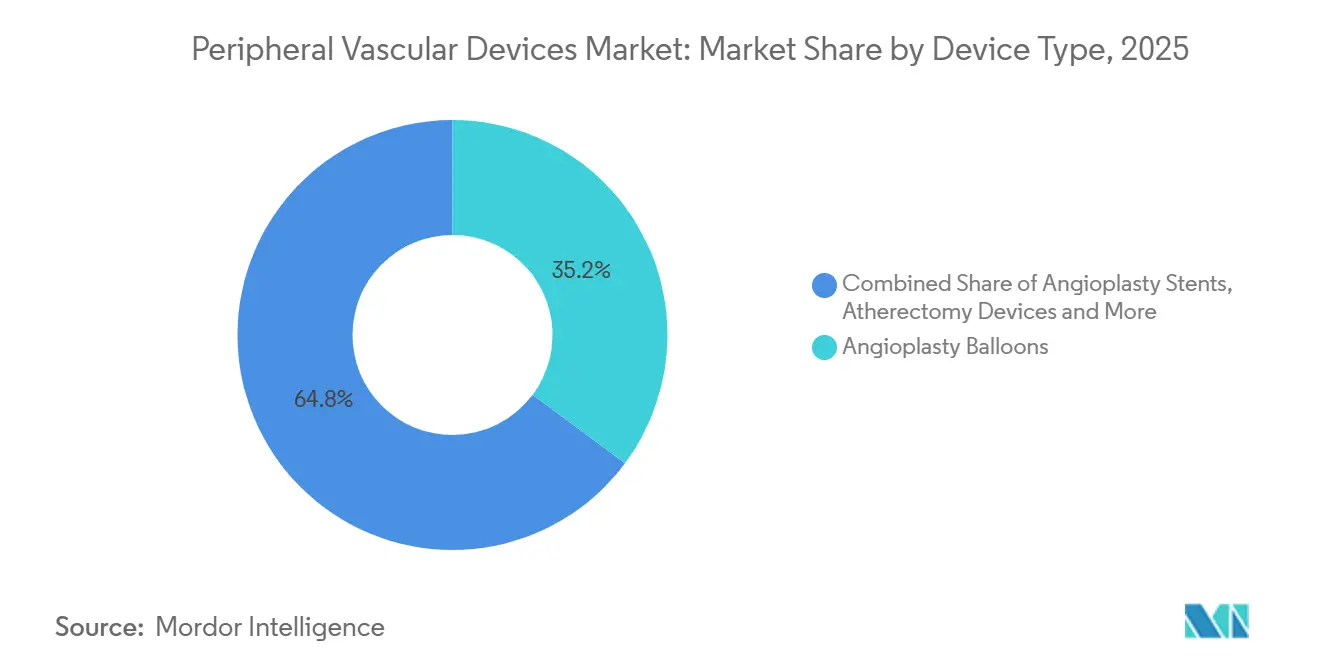
- Par type de dispositif, les ballons d'angioplastie ont représenté 35,18 % des revenus en 2025, tandis que l'athérectomie devrait progresser à un TCAC de 8,22 % jusqu'en 2031.
- Par application clinique, la maladie artérielle périphérique représentait 45,21 % des ventes en 2025 ; les procédures de thrombose veineuse profonde devraient croître à un TCAC de 5,65 % jusqu'en 2031.
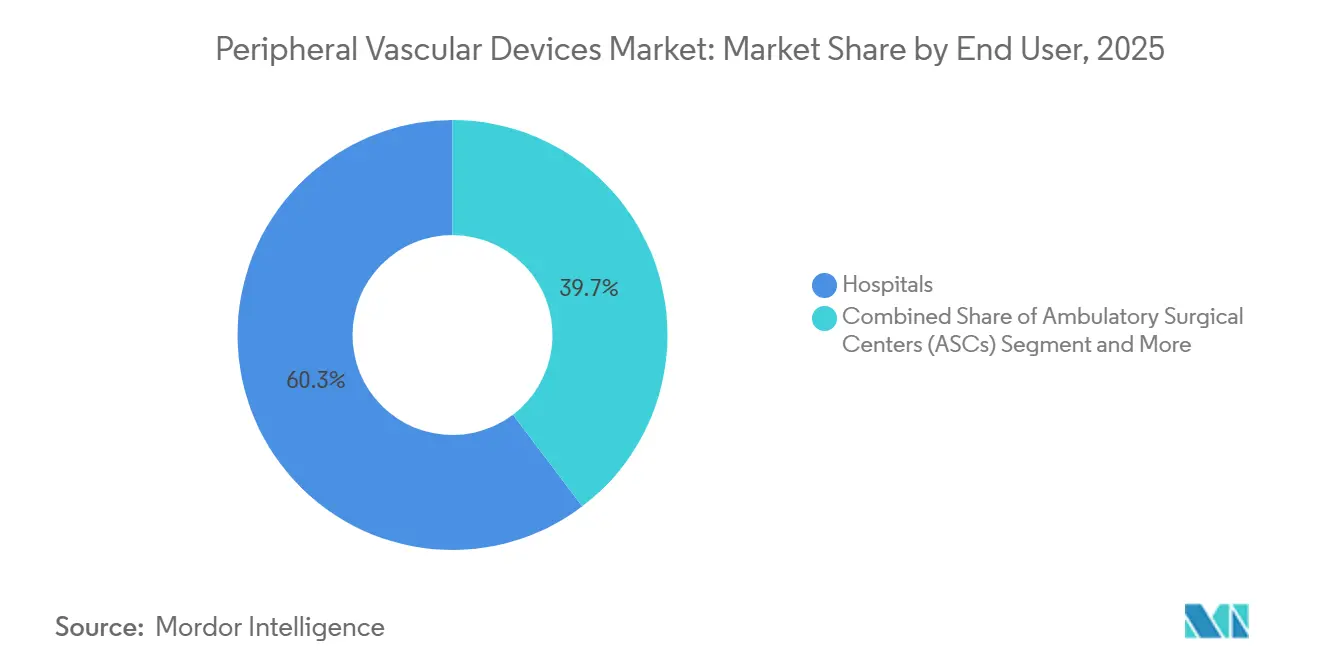
- Par utilisateur final, les hôpitaux représentaient 60,32 % du chiffre d'affaires en 2025, mais les centres chirurgicaux ambulatoires enregistrent la croissance la plus rapide avec un TCAC de 7,12 % sur 2026-2031.
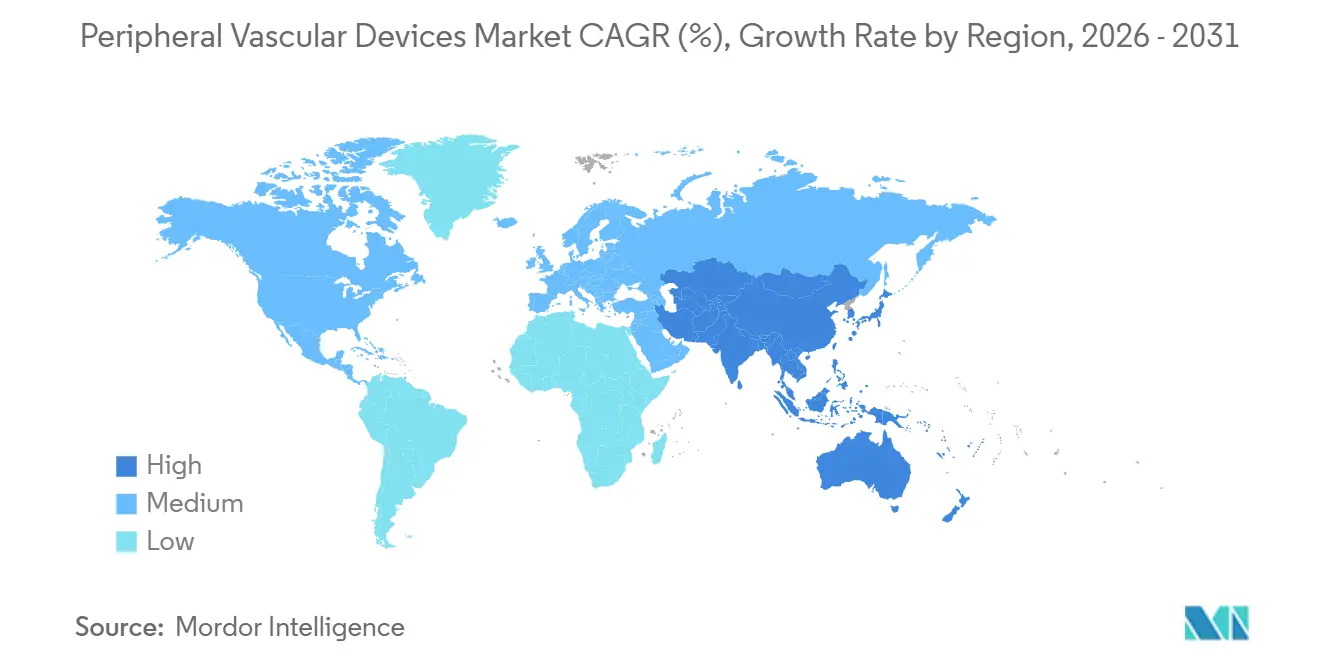
- Par géographie, l'Amérique du Nord détenait 42,25 % des revenus en 2025 ; l'Asie-Pacifique devrait afficher un TCAC de 7,68 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Augmentation rapide de la prévalence des maladies artérielles et veineuses périphériques | +1.2% | Mondial, avec la charge la plus élevée en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution vers des revascularisations mini-invasives par cathéter | +0.9% | Amérique du Nord et Europe en tête ; adoption en Asie-Pacifique en accélération | Court terme (≤ 2 ans) |
| Adoption rapide de la technologie des ballons à élution médicamenteuse | +0.7% | Amérique du Nord et Europe occidentale ; émergence en Amérique latine | Court terme (≤ 2 ans) |
| Développement des laboratoires en cabinet dans les pays de l'OCDE | +0.5% | États-Unis, Allemagne, Australie ; limité au Japon en raison de barrières réglementaires | Moyen terme (2-4 ans) |
| Migration du lieu de soins des hôpitaux vers les centres chirurgicaux ambulatoires pour les procédures de maladie artérielle périphérique | +0.4% | États-Unis (sous l'impulsion de la CMS) ; adoption progressive au Canada et dans certains marchés de l'Union européenne | Court terme (≤ 2 ans) |
| Programmes nationaux de dépistage de l'ischémie critique des membres | +0.3% | Chine (Chine saine 2030), Inde (PMSSSY), Royaume-Uni (contrôles vasculaires du NHS) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation Rapide de la Prévalence des Maladies Artérielles et Veineuses Périphériques
Les données de remboursement Medicare ont révélé une hausse de 19 % des revascularisations des membres inférieurs entre 2019 et 2024, même si la durée moyenne de séjour a diminué de 23 %, soulignant ainsi la tendance vers des thérapies plus rapides et davantage axées sur les dispositifs. Les dispositifs représentaient 65,02 % de la part du marché des maladies artérielles périphériques en 2025, les hôpitaux ayant privilégié la revascularisation définitive par rapport à la prise en charge médicale. L'incidence de la thrombose veineuse profonde au sein des pays membres de l'OCDE a augmenté de 8 % par an entre 2020 et 2025, alimentée par les séquelles post-COVID et l'obésité. L'Association américaine du cœur a positionné la TVP comme le troisième syndrome cardiovasculaire aigu le plus important dans sa mise à jour de 2025, la faisant passer du statut de pathologie de niche à celui de priorité interventionnelle majeure.
Évolution vers des Revascularisations Mini-Invasives par Cathéter
Les volumes de pontages ouverts aux États-Unis ont chuté de 31 % entre 2015 et 2024, tandis que les interventions percutanées ont augmenté de 47 %. Les stents à élution médicamenteuse offrent désormais une perméabilité à 5 ans de 78 % dans la maladie fémoropoplitée, neutralisant l'avantage historique de durabilité de la chirurgie. La décision de remboursement de l'athérectomie au Japon en 2024 a provoqué une hausse de 40 % du nombre de procédures au trimestre suivant.
Adoption Rapide de la Technologie des Ballons à Élution Médicamenteuse
Les ballons à élution médicamenteuse ont capté 29 % des revenus mondiaux des ballons d'angioplastie en 2025. L'essai COMPARE a rapporté une perméabilité à 12 mois de 83 % avec les ballons au paclitaxel contre 68 % pour les options non enduites. Le dialogue sur la sécurité se poursuit : la FDA a ordonné des études de surveillance sur 5 ans et élargi les avertissements de mortalité en 2024, tempérant la croissance aux États-Unis mais accélérant l'intérêt européen pour les alternatives à base de sirolimus.
Développement des Laboratoires en Cabinet dans les Pays de l'OCDE
Les laboratoires en cabinet ont traité 22 % des interventions vasculaires périphériques aux États-Unis en 2025, représentant 2,1 milliards USD de ventes de dispositifs à un coût d'établissement inférieur de 35 % par rapport aux services ambulatoires hospitaliers. L'Allemagne et l'Australie ont élargi leurs listes de codes éligibles aux laboratoires en cabinet en 2024-2025, transférant les volumes hors des établissements hospitaliers.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel d'Impact |
|---|---|---|---|
| Réductions du remboursement des dispositifs aux États-Unis et dans certains marchés de l'Union européenne | -0.6% | États-Unis (paiements groupés de la CMS), Allemagne (révisions des GHM), Royaume-Uni (restrictions du NICE) | Court terme (≤ 2 ans) |
| Préoccupations de sécurité concernant les dispositifs périphériques à élution de paclitaxel | -0.4% | Mondial, avec une surveillance accrue aux États-Unis (FDA), dans l'Union européenne (EMA) et au Japon (PMDA) | Moyen terme (2-4 ans) |
| Fragilité de la chaîne d'approvisionnement pour les polymères spéciaux et le nitinol | -0.3% | Mondial, avec des pénuries aiguës en Amérique du Nord et en Europe durant 2024-2025 | Court terme (≤ 2 ans) |
| Cycles de vie courts des produits entraînant l'obsolescence des stocks | -0.2% | Affecte principalement l'Amérique du Nord et l'Europe occidentale ; moins prononcé dans les marchés Asie-Pacifique sensibles aux prix | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réductions du Remboursement des Dispositifs aux États-Unis et dans Certains Marchés de l'Union Européenne
Le plafond de paiement groupé de la CMS pour 2026 de 18 500 USD par épisode de maladie artérielle périphérique sur 90 jours contraint les hôpitaux à obtenir des remises de 15 à 25 % sur les dispositifs. L'Allemagne a réduit les pondérations des GHM pour les membres inférieurs de 8 % en 2025 ; les recommandations du Royaume-Uni limitent désormais l'utilisation en première intention des ballons à élution médicamenteuse à la resténose intrastent, freinant l'adoption des technologies premium.
Préoccupations de Sécurité Concernant les Dispositifs Périphériques à Élution de Paclitaxel
Les révisions d'étiquetage imposées par la FDA en 2024 font suite à une méta-analyse montrant une augmentation absolue de la mortalité de 1,4 % à cinq ans. La PMDA japonaise a suspendu les nouvelles autorisations de paclitaxel dans l'attente des données du registre local, tandis que les régulateurs européens exigent une imagerie annuelle mais se sont abstenus de tout retrait[1].
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Dispositif :
L'Athérectomie Entraîne une Montée en GammeLes revenus de l'athérectomie devraient afficher un TCAC de 8,22 % entre 2026 et 2031, le plus élevé parmi les classes de dispositifs. La part de marché des dispositifs vasculaires périphériques pour les ballons d'angioplastie était de 35,18 % en 2025, mais la concurrence agressive sur les prix des génériques asiatiques a réduit les prix de vente moyens de 12 % par rapport à 2022. La taille du marché des dispositifs vasculaires périphériques pour les systèmes d'athérectomie devrait atteindre un chiffre d'affaires significatif d'ici 2031, soutenue par la proportion élevée de lésions calcifiées et une codification favorable au Japon et en Australie. L'athérectomie directionnelle associée aux ballons à élution médicamenteuse a atteint une perméabilité à 18 mois de 81 % dans les vaisseaux calcifiés selon les données de l'étude DEFINITIVE LE. Les hôpitaux, cependant, limitent l'utilisation aux calcifications sévères confirmées par imagerie car un seul cathéter coûte encore entre 2 500 et 3 500 USD.
Les produits de second rang illustrent une polarisation. L'adoption de la thrombectomie a bondi après l'autorisation par la FDA des systèmes d'aspiration pour la thrombose veineuse profonde iliofémoral en 2024. Les stents auto-expansibles tendent vers la banalisation, les fournisseurs se tournant vers des alliages résistants aux fractures et des profils de mailles plus fins. Les filtres de veine cave inférieure ont décliné après la mise à jour des recommandations de l'ACCP contre l'utilisation prophylactique, tandis que les guides et les introducteurs constituent des sources de revenus récurrents à faible marge mais indispensables.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par Application Clinique :
La Thrombose Veineuse Profonde Progresse tandis que la Maladie Artérielle Périphérique Arrive à MaturitéLa maladie artérielle périphérique a conservé 45,21 % des revenus en 2025 ; néanmoins, les procédures de thrombose veineuse profonde devraient croître de 5,65 % par an jusqu'en 2031. La taille du marché des dispositifs vasculaires périphériques pour les interventions de thrombose veineuse profonde est appelée à s'élargir à mesure que la thrombectomie par cathéter obtient une recommandation de classe IIa dans la recommandation CHEST 2024[2]. Les hôpitaux consacrent environ 2,8 fois plus de dépenses en dispositifs au traitement de l'ischémie critique des membres de stade Rutherford 5-6 qu'aux cas de claudication, car les lésions multiniveaux nécessitent souvent une athérectomie adjuvante et une pose de stent provisoire. Les affections veineuses pelviennes bénéficient du lancement de stents dédiés, tandis que les volumes d'ischémie aiguë des membres diminuent légèrement grâce à une meilleure anticoagulation systémique.
La rentabilité reste sous surveillance. Une analyse publiée dans JAMA Network Open en 2025 a évalué la thrombolyse par cathéter à 12 000 USD par année de vie ajustée sur la qualité au-dessus du traitement oral, proche des seuils des payeurs. Les fournisseurs financent des registres en vie réelle pour prouver les économies réalisées grâce à la prévention du syndrome post-thrombotique, dans le but d'ancrer la procédure.
Par Utilisateur Final :
Les Centres Chirurgicaux Ambulatoires Reconfigurent la Dynamique des AchatsLes hôpitaux contrôlaient 60,32 % du chiffre d'affaires en 2025, mais les centres chirurgicaux ambulatoires affichent un TCAC de 7,12 % pour 2026-2031 — le plus rapide parmi tous les contextes. La part de marché des dispositifs vasculaires périphériques des hôpitaux diminuera d'ici 2031 à mesure que la CMS et les payeurs privés élargissent les listes de codes couverts par les centres chirurgicaux ambulatoires. L'effet de levier des achats groupés permet aux centres chirurgicaux ambulatoires de payer 23 % moins cher que les hôpitaux pour des dispositifs comparables. Les fournisseurs répondent avec des références étiquetées pour les centres chirurgicaux ambulatoires qui suppriment les kits accessoires et adoptent une tarification en consignation ou à l'acte. Les laboratoires en cabinet, un sous-ensemble des cliniques, captent déjà 22 % des procédures vasculaires périphériques aux États-Unis, mais pourraient connaître un ralentissement là où les conseils d'État proposent une surveillance plus stricte.
Les hôpitaux maintiennent leur dominance dans les cas complexes à haute acuité nécessitant des techniques hybrides ouvertes et endovasculaires ainsi qu'un soutien chirurgical immédiat. Cette bifurcation oriente l'angioplastie fémoropoplitée de routine vers les centres chirurgicaux ambulatoires tout en maintenant les cas d'ischémie critique multiniveaux dans les centres tertiaires.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse Géographique
Marché des dispositifs vasculaires périphériques en Amérique du Nord
L'Amérique du Nord a représenté 42,25 % des revenus de 2025. Les États-Unis se préparent à une croissance modérée, car les plafonds de remboursement et la migration vers des sites de soins alternatifs alimentent des négociations qui font baisser la dépense moyenne par dispositif par intervention à 1 800 USD dans les centres de chirurgie ambulatoire contre 2 400 USD dans les hôpitaux. Le Canada a investi dans la capacité des laboratoires de cathétérisme, mais les délais d'attente provinciaux de 12 semaines freinent les volumes. Le secteur des hôpitaux privés au Mexique progresse avec la lithotripsie et les ballons à limus, contrastant avec les établissements publics aux ressources limitées.
Marché des dispositifs vasculaires périphériques en Asie-Pacifique
L'Asie-Pacifique est en passe d'atteindre un TCAC de 7,68 %. Le marché des dispositifs vasculaires périphériques en Chine bénéficie de champions nationaux qui captent une part de marché significative grâce à une tarification agressive. Le programme Pradhan Mantri Swasthya Suraksha Yojana en Inde accélère l'installation de laboratoires de cathétérisme au-delà des métropoles de premier rang, réduisant les disparités en matière de soins. La population vieillissante et diabétogène du Japon alimente la prévalence de l'artériopathie oblitérante des membres inférieurs, bien que la dépense par dispositif par intervention soit en moyenne de 1 600 USD dans un contexte de séjours hospitaliers plus courts. Les numéros d'articles OBL australiens de 2025 positionnent ce pays comme un terrain d'expérimentation pour les ballons au sirolimus de nouvelle génération.
Marché des dispositifs vasculaires périphériques en Europe
L'Europe contribue à des montants absolus significatifs, mais des règles de remboursement hétérogènes fragmentent les courbes d'adoption. L'Allemagne rembourse les ballons à élution de médicaments en tant que thérapie de première intention, tandis que le Royaume-Uni plafonne leur utilisation pour la resténose. La France a approuvé l'athérectomie orbitale en 2024. L'Europe de l'Est, qui dépend des ballons de génération antérieure, bénéficie de fonds structurels européens affectés à la modernisation des laboratoires de cathétérisme, ce qui soutiendra un rattrapage technologique progressif.
Paysage réglementaire
La surveillance réglementaire des dispositifs vasculaires périphériques se renforce autour des preuves cliniques, de la surveillance post-commercialisation et de la documentation spécifique à chaque filière sur les principaux marchés. Aux États-Unis, les directives de la FDA et les contrôles spéciaux relatifs à l'angioplastie transluminale percutanée périphérique (PTA) et aux cathéters spécialisés, aux dispositifs d'athérectomie, aux dispositifs d'embolisation et aux prothèses vasculaires façonnent les attentes en matière de 510(k), tandis que la surveillance de sécurité continue des dispositifs périphériques revêtus de paclitaxel maintient au centre le suivi à long terme et l'alignement des étiquetages.
En Europe, l'environnement du RDM UE reste exigeant en matière de documentation, mais les règlements délégués de la Commission européenne de mars 2026 (C(2026) 1798 et C(2026) 1809) ont élargi la liste des technologies bien établies (WET), créant un allégement ciblé pour certains dispositifs cardiovasculaires bien établis tels que les cathéters et guides périphériques, en réduisant les charges liées à l'investigation clinique et à l'évaluation de la documentation technique. En Chine, la NMPA et le CMDE ont accru la spécificité en 2026, notamment avec les lignes directrices d'avril 2026 sur l'examen d'enregistrement des dispositifs de diagnostic IVUS séparant les unités d'enregistrement périphériques et coronaires, ainsi qu'avec un plan de révision des lignes directrices sur les dispositifs médicaux en 2026 couvrant des centaines de catégories de Classe II et III, renforçant la nécessité de dossiers spécifiques aux dispositifs et de preuves cliniques alignées localement.
Paysage Concurrentiel
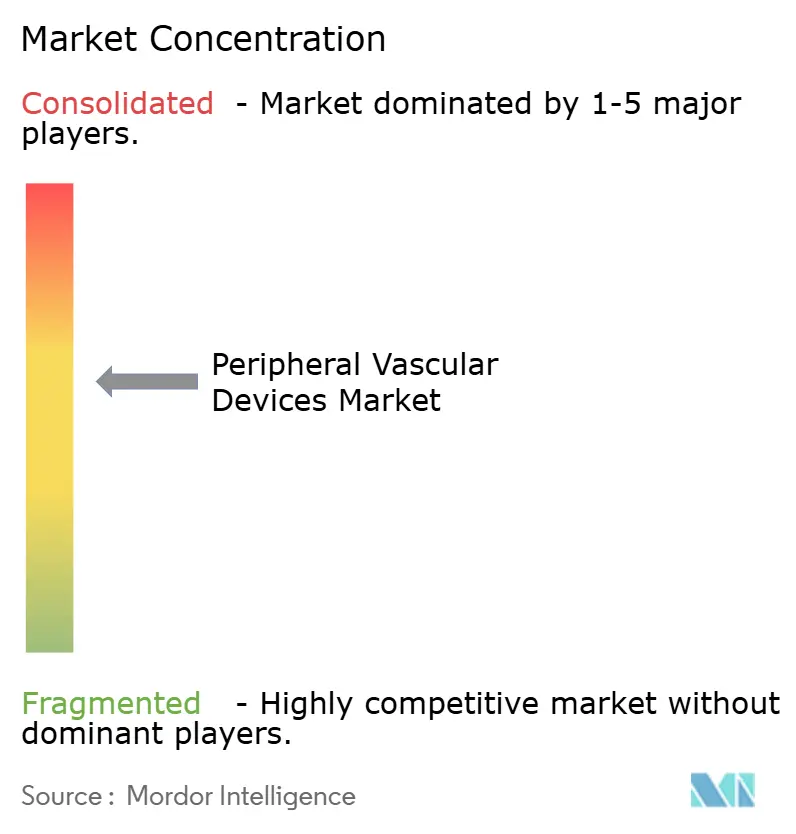
Une consolidation modérée caractérise le secteur : Medtronic, Boston Scientific, Abbott, BD (Bard) et Cook Medical contrôlent ensemble une part significative des ventes mondiales. Les portefeuilles intégrés permettent à ces acteurs de verrouiller des accords d'approvisionnement pluriannuels alors que les hôpitaux recherchent des remises groupées. Les courses technologiques persistent — l'IN.PACT Admiral de Medtronic maintient le leadership américain dans les ballons à élution médicamenteuse grâce aux données à 5 ans, tandis que le stent Supera d'Abbott s'impose dans les segments à forte flexion grâce à sa résistance au coudage. Boston Scientific a mis à profit les liquidités issues de la cession d'Axonics en 2024 pour lancer le Ranger, un ballon à élution médicamenteuse, à travers l'Europe en 2025.
Des perturbateurs de taille intermédiaire occupent des niches. Shockwave Medical a propulsé la lithotripsie intravasculaire vers un segment de 600 millions USD en quatre ans, mettant sous pression les fournisseurs historiques d'athérectomie. Les entrants chinois et indiens — dont MicroPort et Meril — s'emparent des territoires sensibles aux prix en Europe de l'Est et en Amérique latine avec des génériques marqués CE affichant des prix 40 à 50 % inférieurs aux tarifs occidentaux. Des falaises de brevets se profilent : les brevets principaux sur le revêtement au paclitaxel de l'IN.PACT expirent en 2027-2028, ouvrant la voie à une entrée de biosimilaires à moins que les acteurs en place ne fassent migrer les cliniques vers des formulations au limus. L'harmonisation du Forum International des Régulateurs de Dispositifs Médicaux abaisse les barrières de dépôt, ouvrant davantage les portes aux concurrents agiles axés sur des régions spécifiques.
Leaders du Secteur des Dispositifs Vasculaires Périphériques
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Becton, Dickinson and Company
-
Medtronic
-
Cook Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dispositifs vasculaires périphériques
- Abbott Laboratories
- AngioDynamics
- Asahi Intecc Co., Ltd.
- Beckton Dickinson
- BIOTRONIK
- Boston Scientific
- Cardinal Health
- Cardiovascular Systems
- Cook Group
- iVascular S.L.U.
- Medtronic
- MicroPort
- Nipro
- Penumbra
- Philips Healthcare (Spectranetics)
- Shockwave Medical Inc.
- Teleflex
- Terumo
Lire l’analyse des entreprises de dispositifs vasculaires périphériques
Opportunités de marché et perspectives d'avenir
Les espaces blancs s'élargissent dans les maladies veineuses profondes et sous-malléolaires, où des dispositifs dédiés et des mécanismes de remboursement se précisent davantage. En janvier 2026, l'approbation par la FDA du stent veineux GORE VIABAHN FORTEGRA de W. L. Gore & Associates pour les indications VCI, iliaques et iliofémorales a élargi l'ensemble de dispositifs adressables pour les maladies veineuses profondes et soutient une standardisation plus large des voies de stenting veineux au-delà des usages hors indication. Dans le même temps, les codes CPT dédiés de janvier 2026 pour les procédures inframalléolaires ont créé une voie de remboursement plus claire pour la revascularisation pédale, ce qui s'aligne avec l'accent croissant mis sur les flux de travail de l'ischémie chronique menaçant le membre (CLTI) dans les ASC, les OBL et les milieux ambulatoires hospitaliers.
Le développement des preuves évolue également vers des approches préservant les options thérapeutiques futures, traitant l'anatomie calcifiée et répondant aux débats sur la sécurité des revêtements médicamenteux. L'autorisation De Novo de la FDA en 2025 pour le système de stent périphérique récupérable Spur de Reflow Medical destiné à la maladie infrapoplitée, ainsi que les mises à jour d'essais de 2026 (y compris les résultats à 12 mois de DEEPER REVEAL et les résultats évalués par des pairs des interventions pédales du ballon à striation Serranator de Cagent Vascular), indiquent un pipeline d'outils réversibles ou de préparation vasculaire visant des critères de sauvetage du membre plutôt qu'un succès à procédure unique. L'innovation en matière de ballons à élution médicamenteuse s'oriente également vers des plateformes au sirolimus, soutenue par les résultats randomisés SirPAD de 2026 présentés par Concept Medical pour son ballon revêtu de sirolimus MagicTouch PTA par rapport à une angioplastie non revêtue, ce qui offre un levier de commercialisation et d'appels d'offres sur les marchés où les exigences d'étiquetage et de surveillance du paclitaxel limitent l'adoption.
Recent Industry Developments in Marché des dispositifs vasculaires périphériques
- Juillet 2026 : Medtronic a partagé les résultats à 12 mois de son étude sur le ballon à élution médicamenteuse IN.PACT AV, rapportant une perméabilité primaire de la lésion cible de 70,2 %. Bien que l'accès AV soit adjacent aux interventions artérielles périphériques, cette mise à jour souligne l'investissement continu dans les dossiers de preuves des ballons à élution médicamenteuse et le suivi post-commercialisation, pouvant influencer la confiance des payeurs et des prestataires dans les catégories de ballons revêtus.
- Septembre 2025 : Johnson & Johnson a lancé le cathéter de lithotripsie intravasculaire (IVL) périphérique Shockwave Javelin en Europe. Ce déploiement a élargi l'accès à la thérapie de modification du calcium dans les interventions périphériques, augmentant la pression concurrentielle sur les stratégies d'athérectomie et de ballons spécialisés pour les lésions calcifiées complexes.
- Août 2024 : La FDA a autorisé des systèmes de thrombectomie par aspiration pour la thrombose veineuse profonde (TVP) iliofémorale, soutenant une adoption plus large de la thrombectomie guidée par cathéter dans les soins veineux aigus. Cette étape réglementaire a accru l'activité des fournisseurs autour des plateformes de thrombectomie pour TVP et a contribué à renforcer les mises à jour des lignes directrices et des protocoles hospitaliers pour les interventions veineuses.
Marché des dispositifs vasculaires périphériques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les dispositifs utilisés pour diagnostiquer, accéder, naviguer et traiter les maladies des artères et veines périphériques, dans les hôpitaux et les établissements ambulatoires, avec des valeurs exprimées en USD au niveau mondial.
Exclusions du périmètre : les dispositifs coronariens et neurovasculaires sont exclus ; seuls les produits utilisés dans le cadre de procédures vasculaires périphériques sont comptabilisés.
Aperçu de la segmentation
- Par Type de Dispositif
- Ballons d'Angioplastie
- Stents d'Angioplastie
- Dispositifs d'Athérectomie
- Dispositifs de Thrombectomie
- Dispositifs de Protection Embolique
- Filtres de Veine Cave Inférieure (VCI)
- Guides Périphériques
- Autres
- Par Application Clinique
- Maladie Artérielle Périphérique (MAP)
- Ischémie Critique des Membres (ICM)
- Thrombose Veineuse Profonde (TVP)
- Autres Applications Cliniques
- Par Utilisateur Final
- Hôpitaux
- Centres Chirurgicaux Ambulatoires (CCA)
- Laboratoires en Cabinet (LEC)
- Cliniques Spécialisées en Vasculaire et Cardiologie
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour établir un point de départ fiable, nous avons d'abord cartographié les cas d'usage cliniques et le flux des procédures dans le domaine des soins vasculaires périphériques (MAP, ICC et maladies veineuses), puis nous avons relié ces éléments à la demande en dispositifs. Des références en santé publique et en épidémiologie, telles que les publications des CDC, les statistiques de l'OMS et des revues à comité de lecture, nous ont permis de comprendre l'ampleur du bassin de patients traitables et son évolution par région.
Du côté de l'offre et de la commercialisation, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs, les brochures produits, ainsi que les signaux réglementaires et d'approvisionnement accessibles au public. Des sources telles que les bases de données de dispositifs de la FDA, les statistiques de santé de l'OCDE et les portails officiels des douanes et du commerce ont été utilisées pour vérifier la disponibilité des dispositifs, leur adoption et l'évolution des prix. Nous avons également eu recours à des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets, ainsi que des contrôles d'import-export au niveau des expéditions, le cas échéant, afin de valider la présence des produits par zone géographique. Les sources mentionnées ici sont données à titre illustratif ; nous avons consulté des documents publics supplémentaires selon les besoins pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester sous pression les hypothèses relatives à l'utilisation, aux prix et à la composition des produits, qui sont difficiles à déduire des seuls documents publics. Nous avons échangé avec un panel composé de dirigeants spécialisés dans les dispositifs, de responsables fonctionnels et de managers, ainsi que de cliniciens et de parties prenantes en charge des achats, afin que les données recueillies reflètent la manière dont les procédures sont réellement réalisées et remboursées. Ce marché étant mondial, les retours ont été équilibrés entre l'APAC, l'EMEA et les Amériques, afin d'aligner les signaux de demande avec les parcours de soins régionaux et la vitesse d'adoption.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 13 % | APAC : 42 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Managers : 57 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante du bassin de demande, dans laquelle les volumes de procédures et le bassin de patients traités ont été reconstitués par région, puis convertis en dépenses de dispositifs en tenant compte de l'utilisation typique de dispositifs par procédure et des prix de vente moyens. Une fois le premier total établi, nous l'avons vérifié à l'aide d'approximations ascendantes sélectives, telles que les agrégations de revenus des fournisseurs par ligne de produits, les retours des canaux de distribution sur la composition, et des contrôles de cohérence du prix de vente moyen multiplié par les volumes unitaires pour quelques grands groupes de procédures.
Les principaux paramètres utilisés dans le modèle comprenaient les signaux de prévalence des MAP et des maladies veineuses, les taux de croissance des procédures d'intervention périphérique, l'adoption des ballons et stents à élution médicamenteuse, la migration des cas vers les laboratoires en cabinet et les établissements ambulatoires, ainsi que l'évolution observée des prix de vente moyens par classe de dispositifs. Lorsque les données étaient insuffisantes pour les pays de plus petite taille, des indicateurs de substitution ont été appliqués, notamment la direction des dépenses de santé, les signaux d'importation et les retours des cliniciens sur la disponibilité, puis ajustés lors des appels de validation.
Pour les prévisions, nous nous sommes principalement appuyés sur une analyse de scénarios reliant la croissance des procédures et le changement de cadre à différentes vitesses d'adoption des dispositifs plus récents ; ces scénarios ont été soumis aux personnes interrogées pour en évaluer le réalisme. La prévision finale est conçue pour être reproductible, chaque étape pouvant être reconstruite à partir des mêmes indicateurs de demande et d'une logique de tarification et d'utilisation transparente.
Cycle de validation des données et de mise à jour
Les résultats ont été recoupés avec des signaux indépendants, notamment les tendances des procédures évoquées par les prestataires, les lancements et approbations de produits visibles publiquement, ainsi que les dépenses implicites par procédure en dispositifs comparées aux pratiques cliniques réalistes. Si une valeur aberrante apparaissait dans un pays ou un groupe de dispositifs, les hypothèses étaient réexaminées et des appels de suivi étaient déclenchés pour déterminer si l'écart provenait des prix, de l'utilisation ou de la composition par cadre de soins.
Avant validation finale, le modèle fait l'objet d'un examen en plusieurs étapes afin de garantir la cohérence interne des calculs arithmétiques, de la cohérence des unités et des évolutions d'une année sur l'autre. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs susceptibles de modifier l'adoption, les prix ou les volumes de procédures surviennent. Avant la livraison, une révision finale est réalisée afin que les clients disposent de la vue la plus récente possible.
Taille du marché mondial des dispositifs vasculaires périphériques selon Mordor Intelligence comparée aux autres estimations publiées
Les tailles de marché publiées pour les dispositifs vasculaires périphériques ne concordent pas toujours, car chaque éditeur fait des choix différents quant aux éléments à inclure, à l'année de référence utilisée et à la manière dont la demande en procédures et les prix sont convertis en revenus. Le calendrier des taux de change, la couverture régionale et la façon dont les établissements ambulatoires sont pris en compte peuvent également faire varier le total à la hausse ou à la baisse.
Le principal facteur d'écart est le périmètre. Certaines estimations intègrent des catégories adjacentes telles que les dispositifs coronariens ou neurovasculaires, tandis que Mordor Intelligence ne comptabilise que les dispositifs utilisés dans les artères et veines périphériques et relie les revenus aux volumes de procédures périphériques et aux prix de vente moyens par classe de dispositifs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,92 milliards USD (2025) | |
| Éditeur sectoriel A | 12,04 milliards USD (2025) | Utilise une taxonomie de produits et une configuration d'année de référence différentes ; le périmètre extrait offre une clarté limitée sur la manière dont les laboratoires en cabinet et la composition des procédures ambulatoires ont été reflétés dans la demande et les prix. |
| Éditeur de recherche B | 10,44 milliards USD (2024) | Ancre le modèle à une année de référence antérieure et peut appliquer une cohorte traitée plus restreinte ou des dépenses par procédure plus conservatrices, ce qui réduit le revenu implicite avant même l'application des hypothèses de prévision. |
Le tableau montre que la majeure partie de l'écart s'explique par les choix de périmètre et par la manière dont la demande en procédures est convertie en revenus via l'utilisation et les prix. Nous maintenons les étapes traçables jusqu'aux cohortes traitées, aux volumes de procédures et à l'évolution réaliste des prix de vente moyens, ce qui aide les décideurs à réconcilier les différences sans s'appuyer sur des hypothèses opaques.
Questions Clés Répondues dans le Rapport
Quelle sera la taille des dépenses en revascularisation périphérique d'ici 2031 ?
Le marché des dispositifs vasculaires périphériques devrait atteindre 17,80 milliards USD d'ici 2031, avec un TCAC de 4,18 % à partir de 2026.
Quelle classe de dispositifs connaît la croissance la plus rapide ?
Les systèmes d'athérectomie devraient afficher un TCAC de 8,22 % entre 2026 et 2031 grâce à leur valeur dans les lésions à forte teneur en calcium.
Pourquoi les centres chirurgicaux ambulatoires sont-ils importants pour les fournisseurs ?
Les centres chirurgicaux ambulatoires enregistrent un TCAC prévisionnel de 7,12 % et obtiennent des prix moyens de dispositifs inférieurs de 23 % aux niveaux hospitaliers, modifiant les modèles de tarification des fournisseurs.
Quelle est la contribution de l'Asie-Pacifique aux ventes mondiales ?
L'Asie-Pacifique est en voie d'atteindre un TCAC de 7,68 % et représentera une part croissante à mesure que la Chine et l'Inde développent le dépistage et l'accès aux laboratoires de cathétérisme.
Qu'est-ce qui motive l'abandon du pontage chirurgical ouvert ?
Les données de perméabilité à cinq ans pour les stents à élution médicamenteuse et la pression des payeurs pour réduire les coûts de pontage de 35 000 USD favorisent les alternatives par cathéter.