
Taille et part du marché des stents périphériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.17 Milliards de dollars |
| Taille du Marché (2031) | 8.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des stents périphériques par Mordor Intelligence
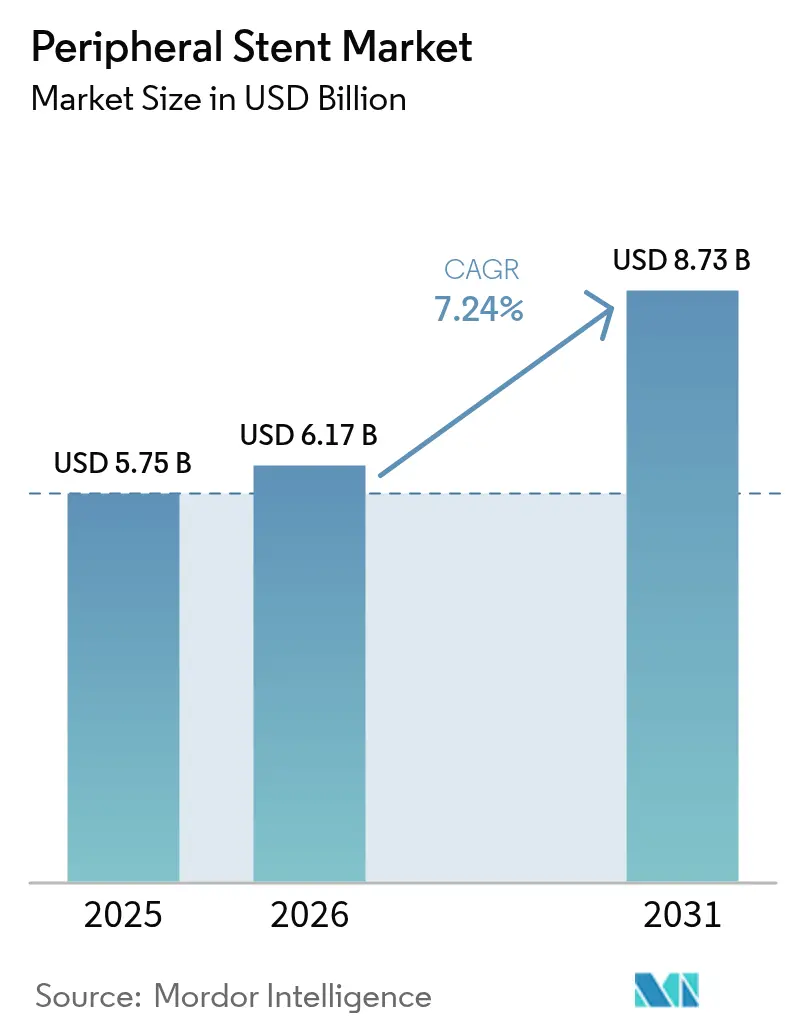
La taille du marché des stents périphériques était évaluée à 5,75 milliards USD en 2025 et devrait croître de 6,17 milliards USD en 2026 pour atteindre 8,73 milliards USD d'ici 2031, à un TCAC de 7,24 % au cours de la période de prévision (2026-2031). Cette courbe ascendante découle de la prévalence croissante de la maladie artérielle périphérique (MAP), de l'innovation rapide en matière de produits et d'une plus grande dépendance aux traitements mini-invasifs qui raccourcissent les temps de récupération. L'allongement de l'espérance de vie, la croissance régulière du volume des procédures et l'expansion des centres chirurgicaux ambulatoires (CSA) maintiennent une demande soutenue. Le marché des stents périphériques bénéficie également des approbations révolutionnaires de stents à élution médicamenteuse et d'armatures biorésorbables, qui élargissent les options thérapeutiques et améliorent la perméabilité à long terme.[1]Abbott, "La prothèse endovasculaire résorbable révolutionnaire d'Abbott reçoit l'approbation de la FDA pour les artères sous le genou," Abbott Newsroom, abbott.mediaroom.com La consolidation parmi les principaux fabricants de dispositifs médicaux insuffle une énergie concurrentielle alors que les entreprises élargissent leurs portefeuilles et pénètrent de nouveaux créneaux cliniques.
Points clés du rapport
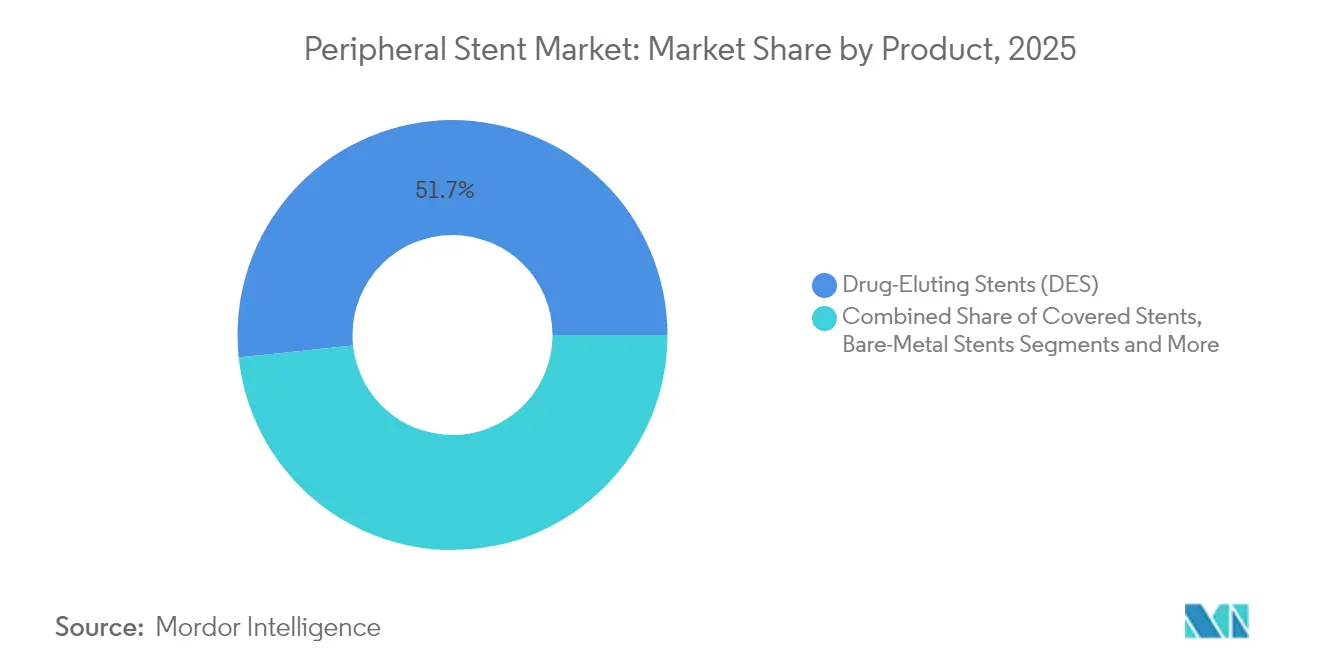
- Par produit, les stents à élution médicamenteuse ont représenté 51,66 % des revenus en 2025, tandis que les armatures biorésorbables devraient croître à un TCAC de 10,05 % jusqu'en 2031.
- Par type d'artère, les dispositifs fémoraux-poplités détenaient 35,88 % de la part du marché des stents périphériques en 2025 ; les solutions infrapoplitées devraient afficher un TCAC de 9,32 % jusqu'en 2031.
- Par matériau, le nitinol représentait 64,02 % des revenus du segment en 2025, tandis que les variantes polymères/composites s'étendront à un TCAC de 8,12 %.
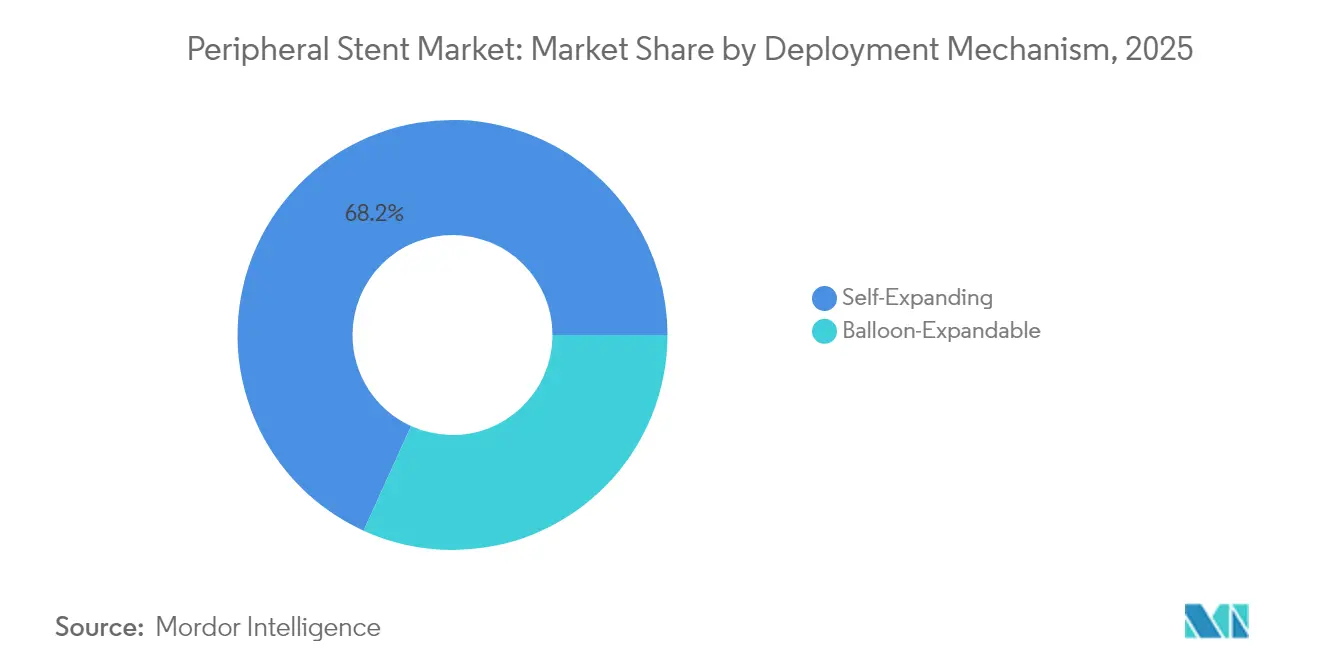
- Par mécanisme de déploiement, les systèmes auto-expansibles représentaient 68,21 % de la taille du marché des stents périphériques pour les mécanismes de déploiement en 2025 ; les conceptions expansibles par ballonnet progressent à un TCAC de 7,86 %.
- Par utilisateur final, les hôpitaux contrôlaient 64,85 % de la taille du marché des stents périphériques en 2025, mais les CSA devraient enregistrer un TCAC de 8,54 % à mesure que la composition des cas se déplace vers le secteur ambulatoire.
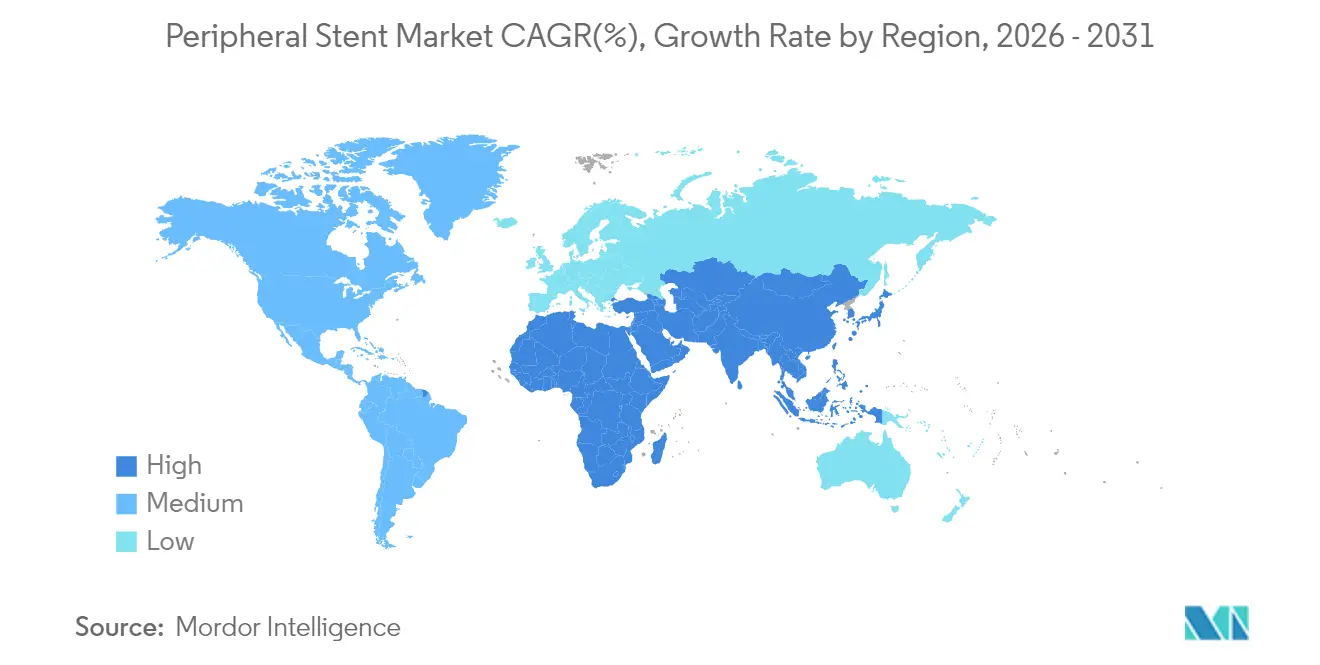
- Sur le plan régional, l'Amérique du Nord a conservé 38,55 % des revenus de 2025, tandis que l'Asie-Pacifique devrait surpasser toutes les régions avec un TCAC de 8,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des stents périphériques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fardeau croissant de la MAP et vieillissement de la population | +1.8% | Mondial, le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption rapide des plateformes à élution médicamenteuse et biorésorbables | +1.5% | Mondial, mené par l'Amérique du Nord, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers des procédures mini-invasives en ambulatoire | +1.2% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Dimensionnement et placement guidés par l'IA basés sur l'imagerie | +0.9% | Amérique du Nord, Europe, marchés sélectionnés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Développement de stents spécialisés et avancées technologiques | +1.1% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Les achats hospitaliers basés sur la valeur accélèrent les mises à niveau | +0.8% | Principalement Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fardeau croissant de la MAP et vieillissement de la population
Les volumes de procédures liées à la MAP sont passés de 933 en 2023 à 1 422 en 2024 dans les grands systèmes de santé, soulignant un bassin de patients en expansion. La prévalence atteint 20 % chez les personnes de plus de 70 ans, créant une base durable pour l'intervention. Le tabagisme et l'hypertension restent les principaux facteurs de risque, représentant ensemble près de 70 % du fardeau de la maladie. Les régions développées affichent la prévalence la plus élevée, mais les marchés émergents tels que la Corée du Sud ont enregistré une croissance de l'incidence de 2,68 à 3,09 pour 1 000 personnes entre 2023 et 2024, à mesure que la portée diagnostique s'améliore. Ces réalités démographiques assurent une demande soutenue pour les interventions et maintiennent le marché des stents périphériques sur une trajectoire ascendante.
Adoption rapide des plateformes à élution médicamenteuse et biorésorbables
Les dispositifs à élution médicamenteuse détiennent déjà la majorité des parts, tandis que les armatures biorésorbables enregistrent une croissance à deux chiffres à mesure que de nouvelles données s'accumulent. L'autorisation FDA du système Esprit BTK d'Abbott en 2024 a introduit le premier stent résorbable sous le genou aux États-Unis et a réduit la resténose de 25,8 % par rapport à l'angioplastie par ballonnet. Les données du registre pour les armatures en magnésium ont montré un taux d'échec de lésion cible de 4,3 % à 12 mois, renforçant la confiance clinique. Ce changement soutient la stratégie plus large du « ne rien laisser derrière », faisant évoluer le marché des stents périphériques vers des solutions de nouvelle génération.[2]EuroIntervention, "Sécurité et performance d'une armature en magnésium résorbable dans des conditions réelles : résultats à 12 mois des 400 premiers patients enrôlés dans le registre BIOSOLVE-IV," eurointervention.pcronline.com
Transition vers des procédures mini-invasives en ambulatoire
Les revenus des CSA devraient atteindre 59 milliards USD d'ici 2028, à mesure que les cas vasculaires quittent les établissements hospitaliers. La sortie le jour même et un risque d'infection plus faible séduisent les patients, tandis que les payeurs récompensent l'efficience économique. Les kits d'accès radial-périphérique et les systèmes de pose de stents rationalisés permettent de réduire les durées d'intervention, s'alignant sur les achats basés sur la valeur. Ces gains d'efficacité incitent les prestataires à sélectionner des plateformes qui accélèrent la rotation, ajoutant ainsi de l'élan au marché des stents périphériques.
Optimisation du dimensionnement et du placement guidés par l'IA basés sur l'imagerie
Les outils d'IA fournissent désormais des mesures vasculaires qui correspondent à la précision de l'échographie tout en réduisant le temps de procédure. Des essais tels que FLAVOUR II ont confirmé une sécurité comparable avec moins d'échanges de cathéters, et l'analyse des plaques par apprentissage profond accélère la planification pré-procédurale. Le dimensionnement prédictif améliore la perméabilité et limite les réinterventions, améliorant l'économie à long terme de la thérapie par stent. À mesure que les hôpitaux adoptent ces systèmes, les fabricants de dispositifs proposant des stents compatibles avec l'IA acquièrent un avantage concurrentiel.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Parcours réglementaires longs pour les nouveaux matériaux | -0.7% | Mondial, le plus restrictif en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Érosion des prix due aux organisations d'achats groupés | -0.9% | Principalement Amérique du Nord | Moyen terme (2-4 ans) |
| Lacunes dans les données à long terme sur la sécurité des armatures bio-absorbables | -0.5% | Mondial, concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Disparités de remboursement dans les marchés émergents | -0.6% | Asie-Pacifique, Amérique latine, Moyen- Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Parcours réglementaires longs pour les nouveaux matériaux
La refonte de la réglementation sur le système de management de la qualité de la FDA, effective à partir de février 2026, ajoute des couches de processus pour les plateformes en magnésium et en polymère, prolongeant le délai de mise sur le marché. Les soumissions De Novo font face à des exigences de preuves strictes qui favorisent les acteurs établis familiers avec la conformité. Ces obstacles peuvent ralentir la diffusion de l'innovation et freiner la croissance du marché des stents périphériques auprès de la FDA.[3]Centre pour les dispositifs et la santé radiologique, "Réglementation sur le système de management de la qualité : règle finale modifiant la réglementation sur le système de qualité – foire aux questions," FDA, fda.gov
Érosion des prix due aux organisations d'achats groupés
Les organisations d'achats groupés (OAG) orientent plus de 300 milliards USD d'achats annuels, faisant pression sur les prix des dispositifs tout en percevant des frais fournisseurs. Les nouveaux stents peinent à obtenir un remboursement premium, et les appels d'offres axés sur les coûts exercent une pression sur les marges malgré les avantages cliniques. Les développeurs doivent équilibrer les dépenses de R&D avec des prix compétitifs agressifs, une dynamique qui peut entraver les taux d'adoption sur le marché des stents périphériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les plateformes biorésorbables stimulent l'innovation malgré la domination des stents à élution médicamenteuse
Les stents à élution médicamenteuse ont conservé 51,66 % des revenus de 2025 et devraient progresser régulièrement à mesure que la familiarité clinique persiste. La taille du marché des stents périphériques pour les plateformes à élution médicamenteuse devrait augmenter conformément au TCAC global de 7,24 %, soutenue par des perfectionnements de conception en cours qui améliorent la perméabilité. Les armatures biorésorbables, bien que ne représentant qu'une fraction des ventes aujourd'hui, affichent un TCAC de 10,05 %, le plus rapide au sein de la gamme de produits, grâce aux approbations de la FDA qui valident la sécurité et l'efficacité. Les dispositifs couverts et les stents nus répondent à des besoins de niche, mais font face à une migration des parts vers des alternatives plus performantes.
Les médecins citent le bilan de perméabilité à un an du système Eluvia et le profil de dissolution de l'armature Esprit BTK comme preuve que les nouvelles chimies et revêtements peuvent surpasser les cadres métalliques traditionnels. La confiance clinique croissante, combinée à l'alignement des remboursements pour les thérapies innovantes, alimente les budgets d'investissement orientés vers les produits de nouvelle génération. À mesure que les données mûrissent, le marché des stents périphériques est susceptible de se rééquilibrer vers des plateformes qui combinent une administration médicamenteuse éprouvée avec la résorption pour minimiser les complications à long terme.


Par type d'artère : le segment infrapoplité gagne en dynamisme avec l'avancement des traitements sous le genou
Les interventions fémorales-poplitées ont généré 35,88 % des revenus de 2025, soulignant leur rôle central dans la prise en charge de la MAP. Cette domination repose sur une grande base installée d'équipements et de protocoles cliniques perfectionnés au fil des décennies. Pourtant, les procédures infrapoplitées devraient afficher un TCAC de 9,32 %, éclipsant toutes les autres catégories artérielles. L'introduction d'armatures spécialement conçues pour les interventions sous le genou, l'amélioration de l'imagerie et la sensibilisation accrue à l'ischémie chronique menaçant les membres sous-tendent cette croissance. Les segments iliaque, rénal et carotidien maintiennent une demande stable, mais les gains marginaux restent modestes par rapport à la dynamique infrapoplitée.
Les dispositifs infrapoplités bénéficient d'un besoin clinique non satisfait, car les interventions précoces prolongent la sauvegarde des membres et améliorent la qualité de vie. Les résultats précoces positifs des plateformes résorbables devraient élargir l'adoption par les médecins. Ce changement va élargir la part du marché des stents périphériques consacrée à la revascularisation distale des membres, notamment à mesure que les directives cliniques approuvent un traitement sous le genou plus précoce.
Par matériau : l'innovation dans les polymères défie la suprématie du nitinol
Le nitinol représentait 64,02 % des revenus de 2025, reflétant ses propriétés de mémoire de forme incomparables qui soutiennent le comportement auto-expansible. Les tensions dans la chaîne d'approvisionnement et les coûts de fabrication incitent cependant à explorer des matériaux alternatifs. Les armatures en polymère et en composite croissent de 8,12 % par an, et le cobalt-chrome maintient une position dans les applications expansibles par ballonnet. L'acier inoxydable reste pertinent principalement dans les marchés sensibles aux coûts ou des scénarios cliniques spécifiques.
Les polymères biorésorbables tels que le PLLA et les composites en magnésium démontrent une grande prévisibilité de dégradation et une résistance radiale respectable. Les registres indiquent une absorption quasi complète en deux ans, une caractéristique appréciée par les cliniciens cherchant à éviter les complications tardives. La taille du marché des stents périphériques allouée aux solutions polymères devrait augmenter à mesure que les données de sécurité et la fabrication à grande échelle réduisent les coûts unitaires.
Par mécanisme de déploiement : les systèmes auto-expansibles exploitent les avantages du nitinol
Les dispositifs auto-expansibles détenaient 68,21 % des revenus en 2025, exploitant l'élasticité du nitinol pour s'adapter aux mouvements vasculaires et à la force centrifuge chronique. Ces caractéristiques limitent le risque de resténose et de fracture dans les artères effilées ou mobiles, se traduisant par des taux de retraitement plus faibles. Les systèmes expansibles par ballonnet, en croissance à un TCAC de 7,86 %, gagnent des parts dans les lésions calcifiées ou ostiales nécessitant un placement précis et une force radiale initiale élevée.
Les récentes améliorations des systèmes de pose rationalisent le déploiement des dispositifs expansibles par ballonnet, les rendant plus compétitifs dans les anatomies complexes. Les perfectionnements continus des profils de cathéter et des repères fluoroscopiques soutiendront la croissance unitaire. Néanmoins, la domination à long terme des plateformes auto-expansibles semble assurée, ancrant une grande partie du marché des stents périphériques.
Par utilisateur final : la croissance des CSA remodèle l'économie des procédures
Les hôpitaux ont conservé 64,85 % des revenus mondiaux en 2025, les centres tertiaires traitant les cas de plus haute acuité et maintenant des suites d'imagerie étendues. Néanmoins, les CSA, dont le TCAC est projeté à 8,54 %, absorbent progressivement les procédures de routine et de complexité moyenne. La sortie le jour même, les frais généraux réduits et les scores de satisfaction des patients favorables renforcent la proposition de valeur des CSA.
Les développeurs de dispositifs conçoivent désormais des emballages et des modèles de gestion des stocks adaptés aux environnements ambulatoires. Les kits intégrés réduisent le temps de préparation, et les systèmes de pose à usage unique minimisent les étapes de retraitement. À mesure que les incitations au remboursement s'alignent sur les agendas de paiement neutres selon le site, les CSA sont susceptibles de représenter une plus grande part du marché des stents périphériques.
Analyse géographique
L'Amérique du Nord a généré 38,55 % des revenus de 2025, les États-Unis représentant le plus grand marché individuel en raison de systèmes de santé bien financés, d'un dépistage systématique et d'un large remboursement des soins endovasculaires. Le Canada et le Mexique contribuent de manière progressive à mesure que l'accès s'élargit, bien que les nuances en matière de remboursement et de réglementation façonnent la composition des produits. L'adoption réussie à grande échelle des solutions à élution médicamenteuse et biorésorbables consolide le leadership régional.
L'Europe suit de près, portée par des directives cliniques harmonisées et un environnement réglementaire à marché unique qui accélère l'adoption transfrontalière. La Société européenne de chirurgie vasculaire met l'accent sur les soins individualisés et approuve les systèmes à élution médicamenteuse, soutenant le marché des stents périphériques dans les États membres. Les pays d'Europe occidentale bénéficient de cadres de soins basés sur la valeur bien établis, et l'Europe centrale et orientale affichent une croissance émergente à mesure que les infrastructures se modernisent.
L'Asie-Pacifique est la région qui progresse le plus rapidement, avançant à un TCAC de 8,90 % jusqu'en 2031. Le taux d'échec des lésions cibles en Chine est passé de 6,8 % à 4,3 % entre 2023 et 2024 à mesure que les stents avancés ont pénétré les villes de premier rang. L'Inde, aidée par la mise à jour des règles relatives aux dispositifs médicaux, a enregistré une augmentation des interventions périphériques de 2 850 en 2023 à 3 420 en 2024. La Corée du Sud et le Japon restent à la pointe de la technologie, intégrant rapidement l'imagerie par IA et les matériaux de nouvelle génération. L'amélioration de la couverture des payeurs et l'accent mis par les gouvernements sur les maladies cardiovasculaires stimulent l'expansion des capacités, dynamisant le marché des stents périphériques.
L'Amérique latine et le Moyen-Orient et l'Afrique présentent des opportunités inexploitées. La variabilité des remboursements et les contraintes budgétaires ralentissent l'adoption, mais la transition épidémiologique et les campagnes de santé publique créent des perspectives à long terme. Les projets pilotes avec des modèles de partage des coûts peuvent établir des preuves de concept qui ouvrent la voie à une adoption plus large. À mesure que les partenariats de formation et les laboratoires de cathétérisme mobiles se multiplient, les parties prenantes régionales anticipent une contribution progressive mais régulière aux volumes mondiaux.

Paysage réglementaire
Les endoprothèses périphériques, en particulier les plateformes à élution médicamenteuse, s'inscrivent dans des filières réglementaires à forte vigilance en tant que produits combinés dispositif-médicament implantables. Aux États-Unis, les endoprothèses périphériques à élution médicamenteuse sont réglementées par la FDA CDRH en tant que produits combinés de classe III et nécessitent généralement une autorisation préalable à la mise sur le marché (Premarket Approval, PMA), la compétence de la FDA sur les produits combinés étant régie par la détermination du mode d'action principal et par une interaction interservices lorsque les données pharmacologiques sont intégrales à la soumission. Un point d'inflexion majeur en matière de conformité est le règlement sur le système de gestion de la qualité de la FDA (Quality Management System Regulation, QMSR), qui entre en vigueur le 2 février 2026 et intègre les exigences de la norme ISO 13485:2016 aux systèmes de qualité des dispositifs, tandis que les activités additionnelles de la FDA en 2025 en matière de lignes directrices sur les produits combinés (y compris un projet de ligne directrice axé sur l'UDI pour les produits combinés) accroissent les exigences de documentation et de traçabilité pour les fabricants.
En Europe, le règlement européen relatif aux dispositifs médicaux (RDM) (UE) 2017/745 demeure le cadre fondamental pour les endoprothèses périphériques en tant que dispositifs implantables, renforçant les obligations d'évaluation clinique, de surveillance après commercialisation et, le cas échéant, de suivi clinique après commercialisation. Le règlement délégué (UE) 2026/1451 de la Commission (adopté le 20 mars 2026) a mis à jour la liste des dispositifs implantables exemptés d'investigations cliniques obligatoires, mais il ne supprime pas la nécessité de maintenir une documentation d'évaluation clinique robuste au titre du RDM. Dans toutes les régions, des normes reconnues à l'échelle internationale, telles que l'ISO 12417-1:2024 pour les produits combinés dispositif-médicament vasculaires, ancrent de plus en plus les exigences en matière de documentation technique et d'essais pour les endoprothèses périphériques à élution médicamenteuse.
Analyse de la chaîne de valeur
La chaîne de valeur des endoprothèses périphériques débute par les matières premières spécialisées en amont et la fabrication de composants, notamment le nitinol et d'autres alliages sensibles à la fatigue pour les armatures auto-expansibles, les polymères/revêtements pour les plateformes à élution médicamenteuse et bio-résorbables, ainsi que les composants de mise en place par cathéter qui doivent respecter des tolérances dimensionnelles strictes. La capacité et la constance des fournisseurs constituent des différenciateurs stratégiques, le projet PRIME (PRoficient Ingot Material Evaluation), lancé en juillet 2025 par Fort Wayne Metals, Vascotube, EUROFLEX, ADMEDES et MeKo MedTech, visant à standardiser la constance des matériaux en nitinol et à soutenir le rendement, la performance et la documentation réglementaire pour les endoprothèses et composants associés.
En aval de la chaîne intermédiaire, les fabricants (OEM) intègrent des armatures découpées au laser ou tressées avec des revêtements médicament-polymère, la stérilisation, le conditionnement et des systèmes de qualité alignés sur des exigences de conformité en évolution (y compris le QMSR de la FDA à partir de février 2026 pour les États-Unis). En aval, la distribution est façonnée par les grands réseaux hospitaliers et l'expansion des soins ambulatoires, les entreprises utilisant des accords de distribution exclusifs pour élargir l'accès aux outils procéduraux et s'intégrer dans les flux de travail des médecins. Par exemple, Medtronic a élargi sa palette de commercialisation aux États-Unis via des accords de distribution exclusifs pour des outils d'accès périphérique spécialisés (guides périphériques Future Medical Design, annoncés en juillet 2025) et des portefeuilles neurovasculaires plus larges (Contego Medical). Des collaborations cliniques adjacentes influencent également la disponibilité future des produits et la génération de preuves, comme le partenariat annoncé en septembre 2025 entre Bentley et Terumo Aortic, qui prévoit une soumission d'IDE auprès de la FDA au premier semestre 2026 pour une étude de système combiné.
Paysage concurrentiel
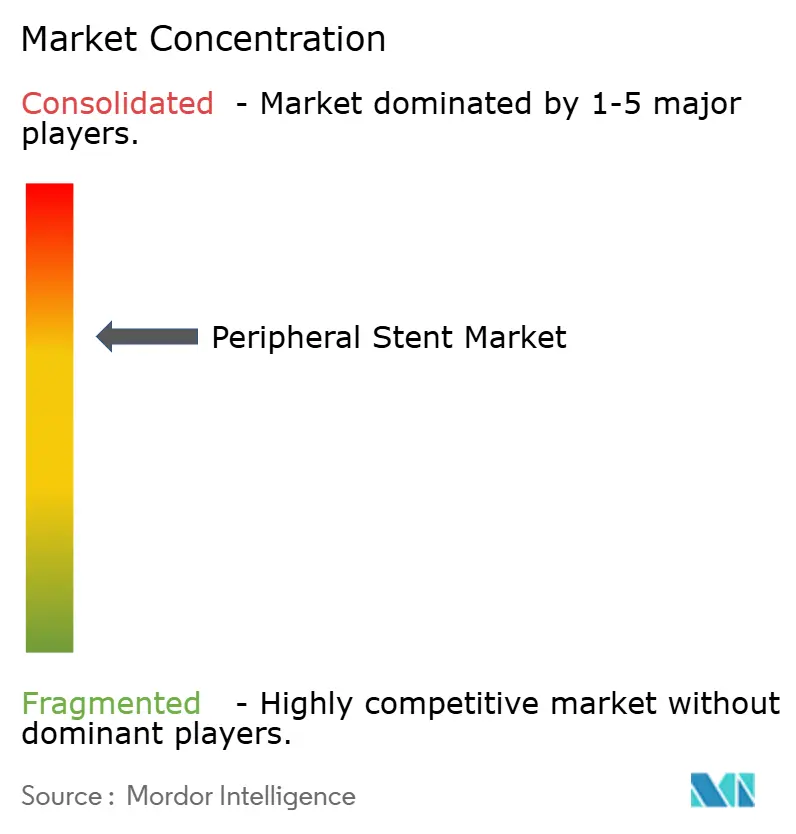
Le marché affiche une concentration modérée. Abbott, Boston Scientific et Medtronic ancrent le premier niveau avec des portefeuilles étendus et une distribution mondiale. Abbott se différencie par une architecture en nitinol entrelacée qui permet d'atteindre des taux de fracture nuls dans les études, tandis que Boston Scientific s'appuie sur une administration médicamenteuse à revêtement polymère pour une perméabilité de premier plan.
L'activité d'acquisition intensifie la rivalité. Teleflex a annoncé son intention d'acquérir l'unité vasculaire de BIOTRONIK pour 760 millions EUR en février 2025, élargissant sa présence dans les ballonnets à élution médicamenteuse et s'étendant au marché de l'intervention périphérique. Stryker a finalisé l'acquisition d'Inari Medical pour ajouter des solutions de thrombo-embolie veineuse. Ces mouvements accumulent les ressources de R&D et consolident les relations hospitalières, accélérant les lancements de produits et la vente croisée.
La technologie constitue un champ de bataille clé. Les plateformes intégrant des flux de travail guidés par l'IA ou des armatures résorbables se positionnent dans un segment premium. Les entreprises dotées d'une expertise réglementaire éprouvée progressent le plus rapidement à travers les normes de qualité mises à jour, élevant les barrières à l'entrée pour les petits challengers. La concurrence par les coûts reste vive dans les segments de commodité, mais les preuves cliniques et la contractualisation basée sur les résultats orientent souvent les achats vers les marques qui réduisent le risque de réintervention.
Leaders du secteur des stents périphériques
Medtronic
Abbott Laboratories
Terumo Medical
Becton Dickinson and Company
Boston Scientific
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé réside dans la différenciation technologique des solutions à élution médicamenteuse et résorbables, qui réduisent le nombre de dispositifs par intervention et élargissent les options de traitement pour les affections sous-poplitées. En juillet 2026, Abbott a obtenu l'approbation de la FDA américaine pour une version plus longue (76 mm) de son échafaudage résorbable à élution d'évérolimus Esprit BTK, soulignant la demande pour des conceptions qui améliorent l'efficacité procédurale dans l'ischémie chronique menaçant le membre (CLTI) en traitant des segments de lésions plus longs avec moins d'implants. Les programmes d'accélération réglementaire créent également des espaces pour une entrée plus rapide sur le marché de nouveaux systèmes d'endoprothèses périphériques à élution médicamenteuse ; en mai 2026, MicroPort Endovastec a obtenu la désignation Green Channel de la NMPA en Chine pour son système d'endoprothèse périphérique à élution médicamenteuse SunFlow, mettant en évidence une voie active pour l'avancement de dispositifs innovants dans des marchés à forte croissance.
Les stratégies relatives aux produits et aux preuves évoluent également autour du choix du médicament antiprolifératif et de la performance spécifique aux lésions, permettant une largeur de portefeuille couvrant les technologies à élution médicamenteuse, couvertes et combinées utilisées dans la gestion de la resténose et des lésions complexes. L'Europe reste un terrain d'essai concurrentiel sous le RDM, où l'obtention du marquage CE peut se traduire par des appels d'offres plus larges et une adoption clinique accrue ; par exemple, Becton, Dickinson and Company a obtenu le marquage CE en mars 2026 pour l'endoprothèse vasculaire couverte Revello destinée à la maladie de l'artère iliaque, accentuant la pression concurrentielle dans le segment des endoprothèses couvertes. Parallèlement à ces évolutions, l'attention continue portée aux résultats à long terme et aux preuves après commercialisation sous-tend les décisions d'achat des hôpitaux et des centres de chirurgie ambulatoire, récompensant les fabricants qui allient plateformes innovantes et systèmes de qualité évolutifs à la génération de données.
Développements récents du secteur
- Juillet 2026 : Abbott a obtenu l'approbation de la FDA américaine pour un échafaudage résorbable à élution d'évérolimus Esprit BTK de 76 mm, plus long, indiqué pour les affections sous-poplitées dans l'ischémie chronique menaçant le membre. La longueur supplémentaire vise l'efficacité du flux de travail en réduisant le nombre de dispositifs nécessaires pour les lésions longues et renforce la position d'Abbott dans les échafaudages périphériques résorbables à mesure que les volumes d'interventions augmentent.
- Octobre 2025 : Medtronic a entamé la distribution complète du système Neuroguard IEP aux États-Unis, élargissant l'accès et renforçant l'accès au marché piloté par les distributeurs comme levier concurrentiel. La plateforme intégrée 3-en-1 combine une endoprothèse carotidienne, un ballonnet de post-dilatation et une protection embolique, soutenant un flux de travail carotidien standardisé.
- Avril 2024 : Abbott a obtenu l'approbation de la FDA américaine pour le système d'échafaudage résorbable à élution d'évérolimus Esprit BTK, présenté comme la première endoprothèse résorbable pour les artères sous le genou aux États-Unis. Cette approbation a élargi les choix thérapeutiques pour la prise en charge complexe de l'AOMI et accéléré la concurrence autour des plateformes à élution médicamenteuse et bio-résorbables dans les interventions périphériques.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Le marché des endoprothèses périphériques est défini comme les revenus tirés des endoprothèses implantées dans les artères périphériques pour restaurer le flux sanguin dans des conditions telles que l'artériopathie périphérique, couvrant les sites d'implantation courants tels que les vaisseaux iliaques, fémoro-poplités et sous-poplités.
Exclusions du périmètre : nous excluons de ce dimensionnement les endoprothèses coronaires, les endoprothèses-greffes aortiques et les systèmes d'endoprothèses veineuses.
Aperçu de la segmentation
- Par produit
- Stents nus (SN)
- Stents couverts
- Stents à élution médicamenteuse (SEM)
- Armatures vasculaires biorésorbables (AVB)
- Par type d'artère
- Stents de l'artère iliaque
- Stents fémoraux-poplités
- Stents de l'artère rénale et apparentés
- Stents de l'artère carotide
- Stents infrapoplités (sous le genou)
- Par matériau
- Nitinol
- Cobalt-chrome
- Acier inoxydable
- Polymère / composite
- Par mécanisme de déploiement
- Expansible par ballonnet
- Auto-expansible
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires (CSA)
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire aide à établir la base factuelle des volumes d'interventions, du poids des maladies et des tendances de dépenses de santé par pays qui influencent la demande d'endoprothèses périphériques. Nous examinons généralement des sources publiques telles que les statistiques de maladies des CDC et NIH, les données de santé de l'OCDE, les indicateurs de santé de la Banque mondiale et les bases de données de dispositifs médicaux de la FDA pour les approbations et les mises à jour de sécurité.
Pour que le modèle reste conforme à la façon dont le marché est acheté et utilisé, nous examinons également les divulgations d'achats hospitaliers lorsqu'elles sont disponibles, les revues vasculaires à comité de lecture pour les tendances d'utilisation et de résultats, ainsi que les publications des principales sociétés de cardiologie et de vasculaire (par exemple, les mises à jour de lignes directrices et les synthèses de registres). Des sources complémentaires telles que les documents d'entreprise, les présentations aux investisseurs et la presse réputée sont utilisées pour suivre les lancements de produits et l'orientation des prix, et certains abonnements payants aident pour les données financières des entreprises, la veille médiatique et les vérifications de brevets. Ces sources ne sont fournies qu'à titre illustratif, et d'autres références sont utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Les entretiens primaires servent à confirmer ce que la recherche documentaire ne peut pas montrer clairement, notamment les fourchettes de prix de vente moyens, les schémas de stockage et le rythme d'adoption des technologies d'endoprothèses plus récentes dans la pratique courante. Nous avons échangé avec un ensemble de professionnels du secteur des dispositifs, de distributeurs et d'utilisateurs cliniques dans les principales régions afin que les hypothèses sur la croissance des interventions, la répartition des endoprothèses et les cycles de remplacement puissent être remises en question et alignées avant la finalisation des totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Dirigeants (CXO) : 15 % | APAC : 42 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 37 % |
| Petits acteurs : 16 % | Managers : 43 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une construction descendante (top-down) du bassin de demande, où la prévalence de l'artériopathie périphérique et les pratiques de revascularisation sont traduites en interventions adressables par zone géographique, puis converties en valeur de dispositifs à l'aide d'un facteur d'endoprothèses par intervention et de fourchettes de PVM réalistes. Comme les séries d'interventions publiées peuvent être inégales selon les pays, le modèle est ajusté à l'aide d'indicateurs d'accès aux soins de santé et de signaux de capacité interventionnelle avant la finalisation des totaux.
Nous procédons ensuite à un contrôle croisé des résultats avec des approximations ascendantes (bottom-up) sélectives. Dans cette étape, des retours d'échantillons de fournisseurs et de canaux sont utilisés pour agréger des revenus plausibles pour les principaux groupes de produits et pour stress-tester la tarification. Les intrants pratiques suivis dans la construction incluent la croissance des interventions périphériques, la part des cas traités par endoprothèses par rapport à d'autres modalités, le nombre moyen d'endoprothèses utilisées par cas, les évolutions du mix couvert/nu, et l'érosion ou la premiumisation observée des PVM liées aux formats d'endoprothèses plus récents.
Pour les prévisions, une analyse de scénarios est appliquée afin que les courbes d'adoption et les tendances de prix puissent être exprimées selon des cas de base, conservateurs et d'adoption plus rapide, puis examinées avec les répondants primaires pour maintenir des projections réalistes. Lorsque la visibilité ascendante est faible dans les petits pays, nous combler les écarts à l'aide de ratios régionaux ancrés sur la capacité d'intervention, et nous revérifions la dépense implicite par intervention par rapport aux retours d'experts.
Validation des données et cycle de mise à jour
La validation s'effectue par des contrôles de variance répétés entre pays et régions, où la dépense modélisée est comparée à des signaux indépendants tels que l'intensité des interventions, les indicateurs de capacité hospitalière et l'orientation connue des remboursements. Si une valeur semble incohérente, nous revoyons les facteurs sous-jacents (nombre d'interventions, endoprothèses par cas, fourchette de PVM et mix produits), puis recontactons les sources lorsque l'écart ne peut être expliqué à l'aide de données publiques.
Avant validation finale, le travail est revu en plusieurs étapes afin que les hypothèses et les calculs restent cohérents sur l'ensemble de la série chronologique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, suivies d'une revue finale avant livraison pour garantir que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché des endoprothèses périphériques de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les endoprothèses périphériques peuvent varier car l'ensemble de dispositifs comptabilisés, le bassin d'interventions utilisé et la manière de convertir les prix en USD ne sont pas cohérents entre les sources. Des différences apparaissent également lorsque certaines estimations s'appuient sur des années de référence plus anciennes ou projettent une adoption plus rapide sans confirmer ce qui se passe réellement dans les laboratoires de cathétérisme et les équipes d'achat.
L'écart principal provient du fait que des catégories d'endoprothèses adjacentes soient ou non intégrées au total. Mordor Intelligence ne comptabilise que les endoprothèses artérielles périphériques et exclut les produits coronaires, veineux et les greffes aortiques avant d'appliquer des contrôles de volume basés sur les interventions et de PVM par région. Un autre facteur est la manière dont l'évolution du PVM est traitée, certaines sources supposant une tarification stable, tandis que d'autres modélisent des évolutions rapides du mix premium sans valider les réalités d'utilisation, de remboursement et de stockage qui façonnent les prix réalisés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,75 milliards USD (2025) | |
| Revue spécialisée A | 4,26 milliards USD (2024) | Utilise un marché nommé plus large mais offre une clarté limitée sur les types de dispositifs inclus et sur la question de savoir si le revenu reflète uniquement les endoprothèses ou des produits vasculaires périphériques regroupés, ce qui peut comprimer le total propre aux endoprothèses lorsque le périmètre n'est pas clair. |
| Organisme de suivi du secteur B | 4,23 milliards USD (2024) | Ancre la valeur à une année de référence 2024 et met l'accent sur le reporting des unités et des revenus, mais le résumé public n'explique pas en détail la conversion du PVM par région ni la manière dont la couverture artérielle et les règles d'exclusion sont appliquées, ce qui peut modifier les totaux par rapport à un modèle piloté par les interventions. |
Le tableau montre que la plupart des différences renvoient à ce qui est inclus dans l'ensemble des endoprothèses et à la manière dont l'activité d'intervention est traduite en valeur via des hypothèses de prix et de mix. En maintenant un périmètre restreint et en liant la construction à des variables de demande reproductibles, notre estimation reste traçable et plus facile à réconcilier lorsque de nouveaux signaux d'interventions ou de tarification émergent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des stents périphériques ?
Le marché des stents périphériques s'élève à 6,17 milliards USD en 2026 et devrait croître pour atteindre 8,73 milliards USD d'ici 2031.
Quel type de produit détient la plus grande part du marché des stents périphériques ?
Les stents à élution médicamenteuse représentent 51,66 % des revenus en 2025, portés par de solides preuves cliniques de perméabilité à long terme.
Quelle région connaît la plus forte expansion sur le marché des stents périphériques ?
L'Asie-Pacifique devrait enregistrer le TCAC le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché mondial des stents périphériques ?
L'Asie-Pacifique devrait afficher un TCAC de 8,90 % jusqu'en 2031, portée par l'amélioration des infrastructures de santé et des taux de détection de la MAP plus élevés.
Pourquoi les armatures biorésorbables suscitent-elles un intérêt croissant ?
Elles se dissolvent après avoir rétabli le flux sanguin, réduisent le risque de complications tardives et délivrent une thérapie médicamenteuse, conduisant à un TCAC de segment de 10,05 % jusqu'en 2031.
Comment la transition vers les centres chirurgicaux ambulatoires affecte-t-elle la demande ?
Les CSA permettent une sortie le jour même et réduisent les coûts des procédures, encourageant les médecins à adopter des stents mini-invasifs, soutenant ainsi un TCAC de 8,54 % pour ce segment d'utilisateurs finaux.
Quels défis pourraient ralentir le marché des stents périphériques ?
Les longues procédures réglementaires pour les nouveaux matériaux, la pression sur les prix exercée par les organisations d'achats groupés et les données de sécurité à long terme incomplètes pour les armatures bio-absorbables pourraient tempérer la croissance.
Dernière mise à jour de la page le:



