
Taille et parts du marché des bouchons vasculaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 281.15 Millions de dollars américains |
| Taille du Marché (2032) | 371.29 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 5.72 % |
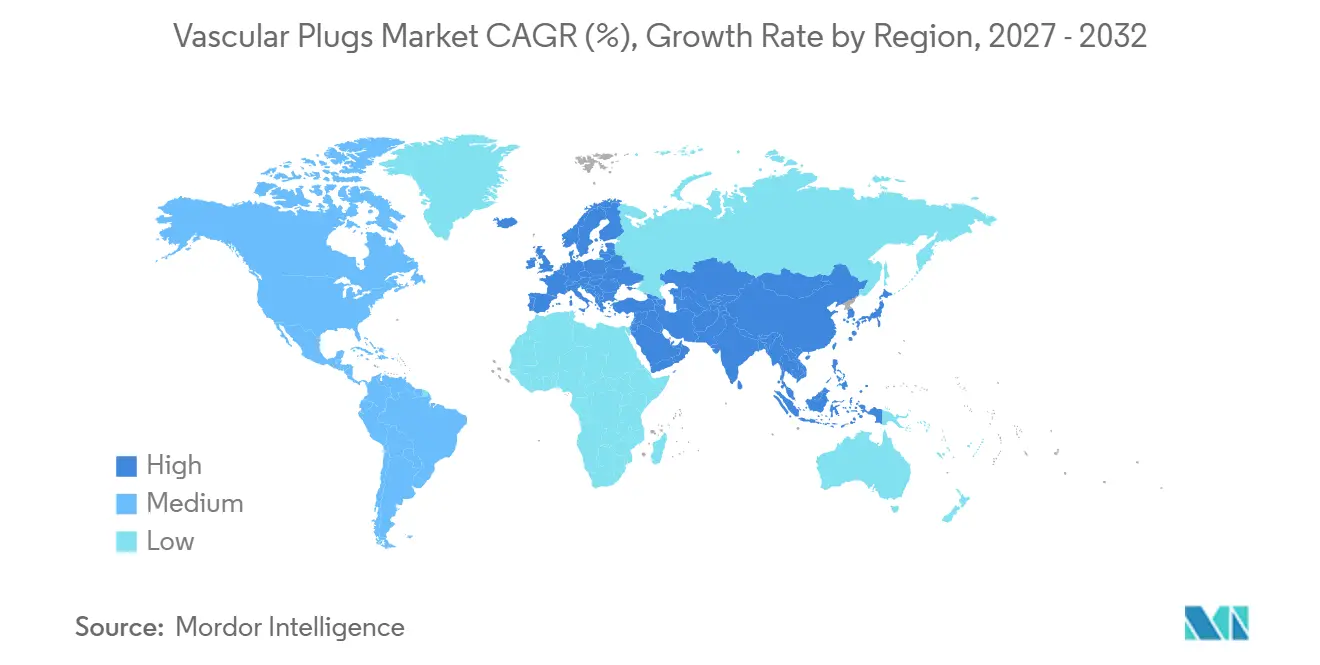
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
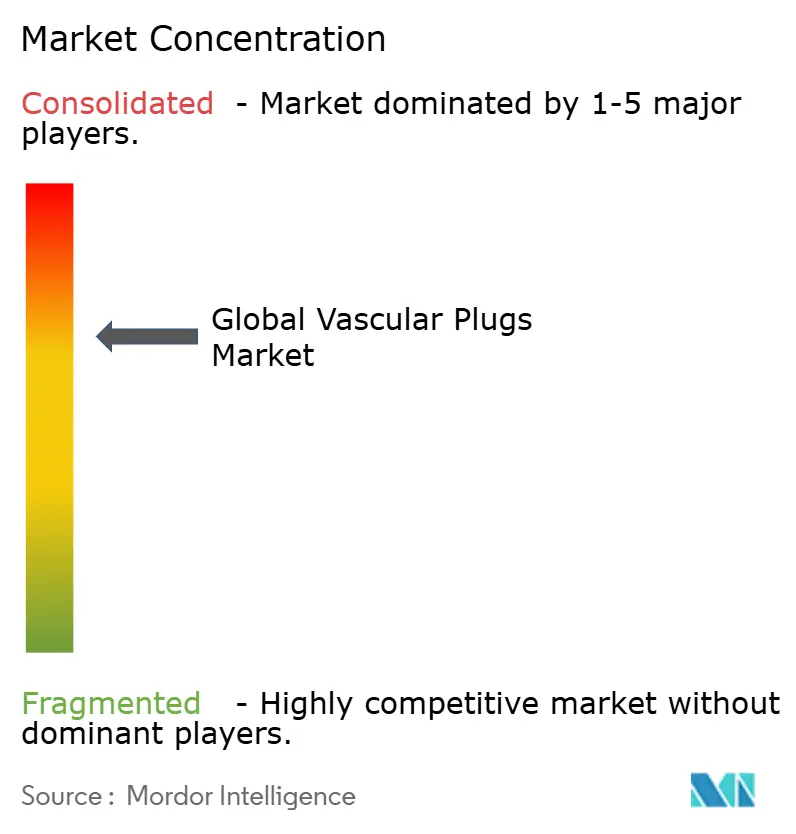
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bouchons vasculaires par Mordor Intelligence
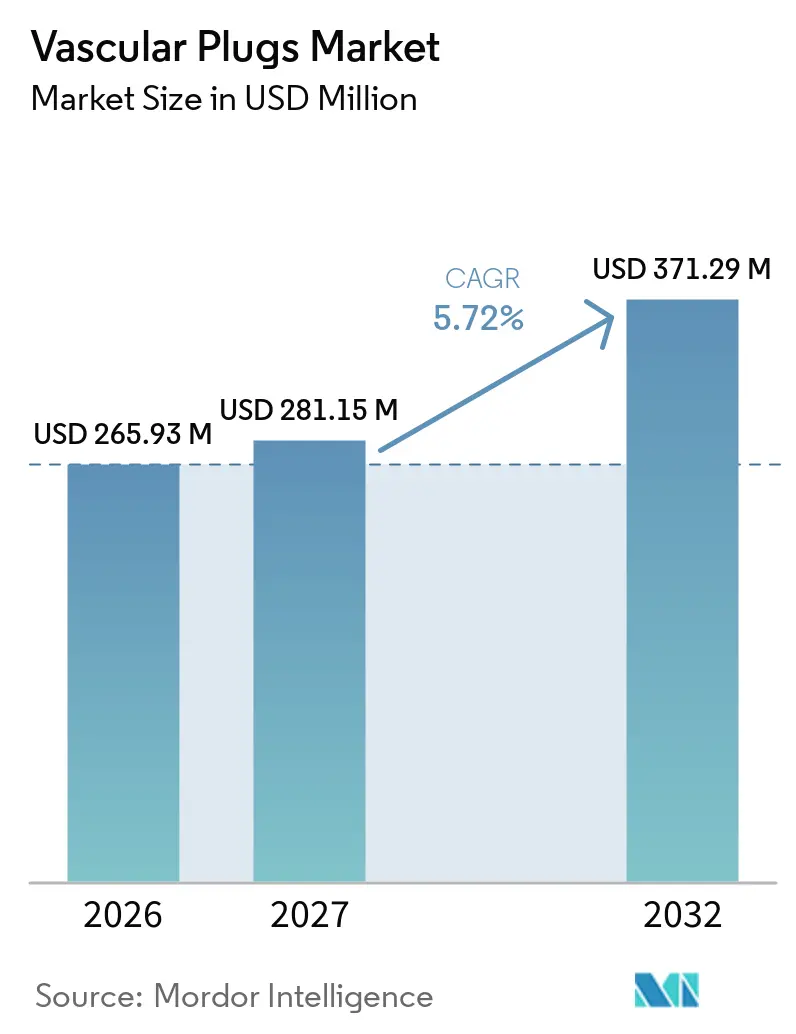
La taille du Marché des Bouchons Vasculaires était évaluée à 265,93 millions USD en 2026 et devrait croître de 281,15 millions USD en 2027 pour atteindre 371,29 millions USD d'ici 2032, à un TCAC de 5,72 % durant la période de prévision (2027-2032).
L'expansion est portée par la charge clinique croissante des maladies vasculaires périphériques, la préférence rapide pour l'embolisation mini-invasive et les améliorations continues de la conception des produits, telles que les micro-bouchons et les variantes recouvertes de PTFE. Les protocoles de sortie le jour même dans les unités de radiologie interventionnelle, l'élargissement des utilisations neurovasculaires hors indication et l'accélération des exemptions humanitaires pour les dispositifs dans les économies émergentes augmentent encore les volumes de procédures. Les grands fabricants de dispositifs continuent d'investir dans les technologies de traitement du nitinol afin de réduire les temps de déploiement et de limiter l'exposition à la fluoroscopie pour les cliniciens comme pour les patients. Ces avancées, conjuguées aux innovations en matière de matériaux qui étendent la compatibilité des dispositifs avec les micro-cathéters 3 Fr, soutiennent la demande même dans les contextes ambulatoires sensibles aux coûts, renforçant ainsi les perspectives positives du marché des bouchons vasculaires.
Points clés du rapport
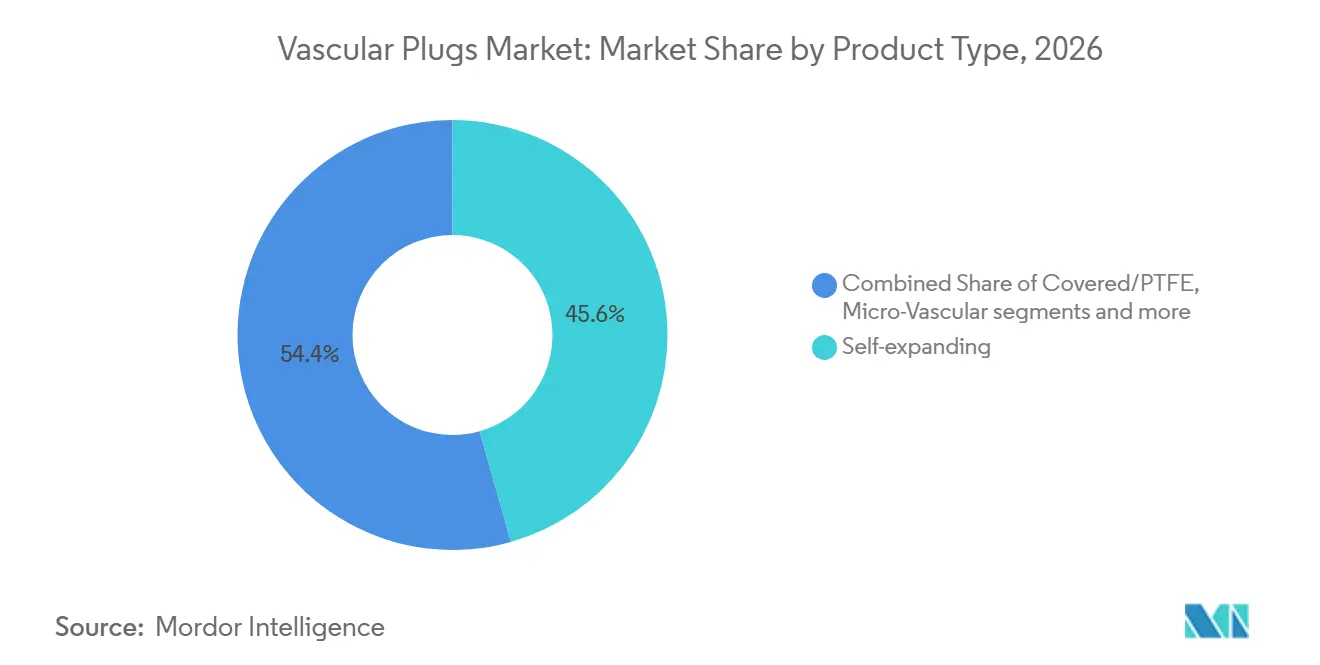
- Par type de produit, les bouchons en nitinol auto-expansibles détenaient 45,62 % de la part du marché des bouchons vasculaires en 2026, tandis que les bouchons en polymère à mémoire de forme devraient croître à un TCAC de 6,21 % jusqu'en 2032.
- Par application, les maladies vasculaires périphériques représentaient 37,68 % de la taille du marché des bouchons vasculaires en 2026 ; les troubles neurovasculaires devraient progresser à un TCAC de 6,78 % jusqu'en 2032.
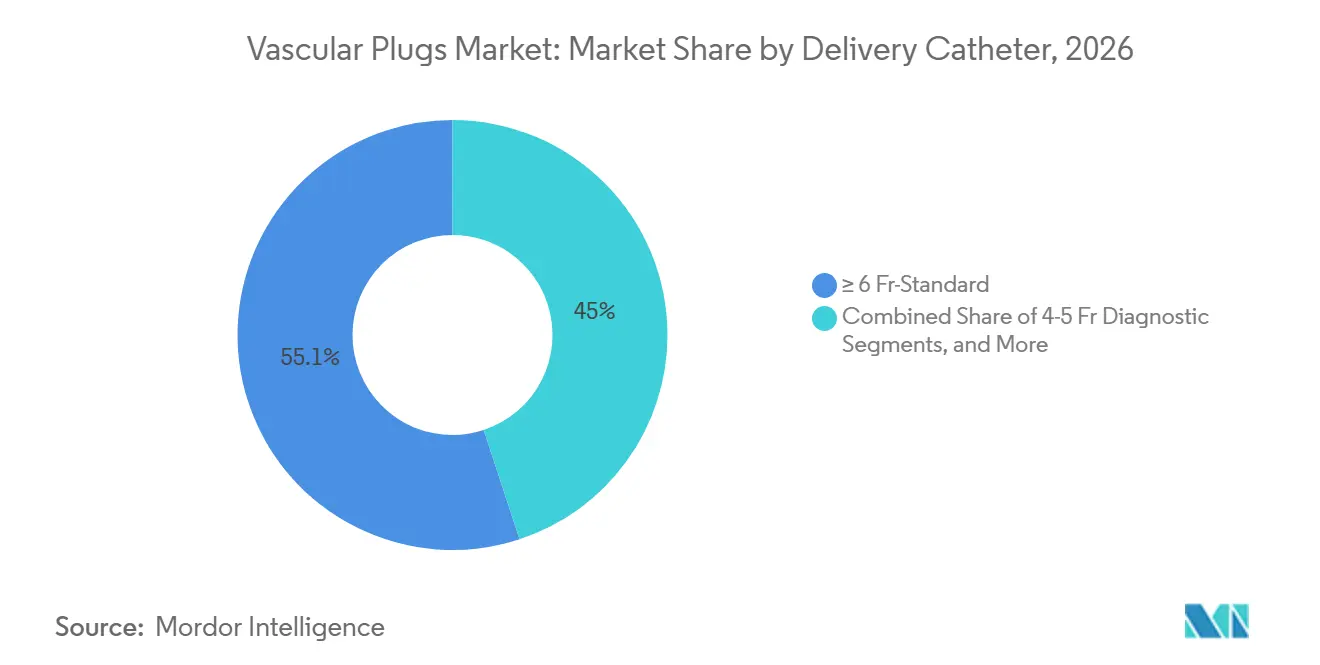
- Par cathéter de délivrance, les cathéters standard ≥ 6 Fr étaient en tête avec une part de revenus de 55,05 % en 2026, tandis que les micro-cathéters ≤ 3 Fr devraient se développer à un TCAC de 6,55 % sur la période 2027-2032.
- Par matériau, les dispositifs en maille de nitinol ont capturé 69,02 % de la taille du marché des bouchons vasculaires en 2026 ; les conceptions hybrides nitinol-polymère devraient enregistrer un TCAC de 6,86 %.
- Par géographie, l'Amérique du Nord dominait le marché des bouchons vasculaires avec une part de revenus de 39,92 % en 2026, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide, à 7,18 %, jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies vasculaires périphériques | +1.2% | Mondial ; plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption de l'embolisation mini-invasive | +1.5% | Mondial ; porté par l'Amérique du Nord, en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées continues en matière de conception | +0.8% | Pôles d'innovation en Amérique du Nord et dans l'UE ; adoption mondiale | Moyen terme (2-4 ans) |
| Expansion des usages neurovasculaires hors indication | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Protocoles de sortie le jour même | +0.4% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Exemptions pour dispositifs humanitaires | +0.3% | Asie-Pacifique, Amérique latine, MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies vasculaires périphériques (MVE)
La hausse de l'obésité, du diabète et le vieillissement des populations accroissent collectivement l'incidence des maladies vasculaires périphériques (MVE), stimulant la demande d'embolisation dans les procédures visant à préserver les membres. Les hôpitaux standardisent désormais l'occlusion par bouchon vasculaire pour maintenir l'hémostase lors d'angioplasties complexes, ce qui réduit les étapes procédurales et optimise la rotation des salles. Les données de santé publique font état de plus de 200 cas de MVE pour 100 000 adultes dans les économies à revenu élevé, une statistique qui accroît directement la consommation de dispositifs emboliques. Un remboursement favorable qui intègre les coûts des bouchons dans les paiements par épisode de soins favorise l'adoption et maintient le marché des bouchons vasculaires sur une trajectoire d'expansion saine [1].
Adoption croissante de l'embolisation mini-invasive par rapport à la chirurgie
L'occlusion endovasculaire par bouchons évite l'anesthésie générale, raccourcit la récupération et réduit les complications liées aux soins des plaies. Les prestataires enregistrent jusqu'à 20 % de réduction des coûts totaux de traitement lorsque l'embolisation remplace la ligature ouverte, en adéquation avec les mandats des payeurs en faveur des soins fondés sur la valeur. À mesure que les administrateurs hospitaliers quantifient la réduction de l'utilisation des journées d'hospitalisation, ils accordent la priorité au stockage des inventaires de bouchons, une décision qui augmente le nombre de procédures et renforce le marché des bouchons vasculaires.
Avancées continues en matière de conception (micro-bouchons, couvertures en PTFE)
Les micro-bouchons de troisième génération glissent à travers de minuscules cathéters de 0,021 pouce, atteignant la vasculature distale inaccessible aux coils. Les revêtements en PTFE arrêtent le flux instantanément, ce qui peut éliminer l'utilisation de plusieurs coils et réduire les consommables par cas de 40 % dans les centres à fort volume. Les améliorations des marqueurs radio-opaques réduisent l'exposition à la fluoroscopie de 48 %, atténuant les préoccupations des opérateurs concernant l'irradiation cumulée.
Développement croissant des applications neurovasculaires hors indication (AVC, FAV)
Les neuroradiologues interventionnels s'appuient de plus en plus sur les bouchons pour protéger les territoires distaux lors de la thrombectomie mécanique et pour obturer les fistules artérioveineuses à fort débit. Des études préliminaires rapportent des taux de succès technique supérieurs à 95 %, encourageant une adoption plus large. Les autorisations d'utilisation compassionnelle permettent une utilisation immédiate dans les hémorragies mettant la vie en danger, élargissant la familiarité clinique et stimulant indirectement le marché des bouchons vasculaires.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences réglementaires mondiales strictes | -0.7% | Mondial ; plus restrictif dans l'UE et au Japon | Long terme (≥ 4 ans) |
| Coût élevé des bouchons par rapport aux coils | -0.5% | Asie-Pacifique et Amérique latine | Moyen terme (2-4 ans) |
| Volatilité de la chaîne d'approvisionnement en nitinol | -0.3% | Mondial ; production concentrée en Chine et à Taïwan | Court terme (≤ 2 ans) |
| Lacunes en compétences des opérateurs dans les laboratoires à faible volume | -0.4% | Marchés émergents et systèmes ruraux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences réglementaires mondiales strictes et exigences en matière d'essais cliniques
Des délais de développement plus longs imposés par la FDA américaine et le Règlement européen sur les dispositifs médicaux (RDM) alourdissent les coûts de pré-commercialisation. Les essais multicentriques suivent désormais la perméabilité vasculaire pendant 12 mois ou plus, retardant le seuil de rentabilité pour les petits innovateurs. Les investisseurs en capital-risque réagissent en exigeant des données à un stade plus avancé avant de financer, ralentissant l'afflux de nouvelles plateformes sur le marché des bouchons vasculaires.
Coût élevé des bouchons par rapport aux alternatives à base de coils
Même si un seul bouchon peut remplacer plusieurs coils, la perception d'un prix initial plus élevé persiste dans les régions sensibles aux coûts. La volatilité des taux de change amplifie les différences de prix, incitant les équipes d'approvisionnement à privilégier les coils de détachement classiques fournis avec des ballons. Les contraintes budgétaires freinent donc l'adoption à court terme dans certaines parties de l'Amérique latine et de l'Asie du Sud-Est, limitant le marché des bouchons vasculaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif :
les plateformes auto-expansibles détiennent la part dominanteLes bouchons en nitinol auto-expansibles ont représenté 45,62 % de la part du marché des bouchons vasculaires en 2026, soutenus par de larges plages de diamètres et une excellente conformabilité aux parois vasculaires. Des mécanismes de détachement éprouvés, la possibilité de regainer le dispositif pour le repositionner et la radiopacité renforcent la confiance des opérateurs. Sur la période 2027-2032, le segment maintient un TCAC à un chiffre moyen grâce aux améliorations de la densité de tressage qui améliorent l'étanchéité dans les grandes artères proximales. Les bouchons en polymère à mémoire de forme enregistreront un TCAC de 6,21 %, portés par un déploiement croissant dans les branches de petit calibre où les revêtements hydrophiles limitent la friction et le traumatisme de l'endothélium. Les bouchons couverts/PTFE assurent une hémostase immédiate dans les pseudo-anévrismes, tandis que les micro-bouchons vasculaires deviennent indispensables dans les neuro-interventions nécessitant un accès ≤ 3 Fr. Les prototypes bio-résorbables restent en phase pré-commerciale mais suscitent de l'intérêt pour les anomalies pédiatriques. Dans l'ensemble, la diversification soutient la concurrence et alimente l'expansion globale du marché des bouchons vasculaires.
Les modèles auto-expansibles de deuxième génération intègrent des bandes de marquage proximales qui améliorent la visibilité fluoroscopique, en accord avec les retours des opérateurs des centres de traumatologie à fort volume. Parallèlement, les unités à mémoire de forme intègrent des armatures radiotransparentes pour maximiser la compatibilité IRM lors des examens de suivi. Ces améliorations progressives différencient les gammes de produits, aidant les fournisseurs à négocier des engagements de volume annuel plus élevés avec les organisations d'achats groupés. Ces dynamiques soutiennent les perspectives de croissance des revenus du secteur des bouchons vasculaires dans tous les niveaux hospitaliers.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
les MVP en tête tandis que le secteur neurovasculaire affiche la croissance la plus rapideLes interventions pour maladies vasculaires périphériques ont généré 37,68 % de la taille du marché des bouchons vasculaires en 2026, les admissions pour ischémie critique des membres ayant augmenté dans les centres urbains. Les laboratoires de cathétérisme ambulatoires américains et les salles d'angiographie allemandes privilégient de plus en plus la fermeture par bouchon pour réduire la durée des procédures et permettre une sortie le jour même. La croissance future se modère sur les marchés où la saturation du dépistage ralentit les nouveaux diagnostics de maladies vasculaires périphériques. Les troubles neurovasculaires, en revanche, afficheront le TCAC le plus rapide à 6,78 %, les stratégies de dérivation de flux protégées par bouchon se développant au-delà des hôpitaux pionniers. L'embolisation assistée par bouchon trouve également une niche dans les anévrismes géants où les coils seuls sont insuffisants.
Les cas d'oncologie par chimio-embolisation artérielle transartérielle continuent de nécessiter des micro-bouchons vasculaires adaptés aux branches hépatiques tortueuses, garantissant un piégeage prévisible des particules. Le segment des troubles cardiovasculaires utilise les bouchons pour les fistules des artères coronaires et les shunts post-opératoires, représentant une niche plus restreinte mais techniquement exigeante. En gynécologie-obstétrique, l'embolisation de l'artère utérine pour les fibromes bénéficie de dispositifs à bouchon qui réduisent la douleur post-procédurale, améliorant la satisfaction des patientes. Collectivement, ces indications diversifient les sources de revenus et renforcent la résilience du marché des bouchons vasculaires.
Par cathéter de délivrance :
transition vers un accès à faible profilLa délivrance standard ≥ 6 Fr a maintenu une part de 55,05 % du marché des bouchons vasculaires en 2026, car elle gère une large plage de diamètres et tire parti du stock existant en laboratoire. Les systèmes de micro-cathéters ≤ 3 Fr progressent cependant à un TCAC de 6,55 % à mesure que les thérapies distales s'accélèrent. La taille du marché des bouchons vasculaires associée aux micro-cathéters devrait doubler au cours de la période de prévision, portée par les interventions ambulatoires le jour même.
Le déploiement de bouchons de troisième génération via des micro-cathéters de 0,021 pouce atténue les problèmes de couple et de recul qui limitaient autrefois la portée distale. Les cathéters de diagnostic de soutien dans la gamme 4–5 Fr occupent une niche intermédiaire pour les anatomies tortueuses mais de calibre moyen.

Par matériau :
la domination du nitinol face au défi des polymèresLes dispositifs en maille de nitinol ont capturé 69,02 % de la taille du marché des bouchons vasculaires en 2026 en raison de leur super-élasticité et de leur biocompatibilité éprouvées. Un contrôle strict des tolérances dans les centres de traitement du nitinol aux États-Unis et en Irlande garantit des températures de transformation constantes pour un déploiement fiable. Les fournisseurs améliorent les méthodes d'électropolissage pour réduire la libération d'ions nickel, renforçant ainsi la sécurité. Les bouchons hybrides nitinol-polymère croîtront à un TCAC de 6,86 %, leur structure bicouche promettant une endothélialisation plus rapide, une caractéristique appréciée dans les malformations artérioveineuses à fort débit.
Analyse géographique
Marché des Bouchons Vasculaires en Amérique du Nord
L'Amérique du Nord a généré 39,92 % des revenus de 2026 sur le marché des bouchons vasculaires. La région bénéficie de volumes procéduraux élevés, d'adopteurs précoces dans les centres tertiaires et d'un remboursement qui récompense les approches mini-invasives. Des établissements de premier plan tels que la Mayo Clinic et la Cleveland Clinic proposent des formations formelles sur les bouchons qui se diffusent dans les hôpitaux communautaires, amplifiant la portée. De plus, un écosystème d'essais cliniques robuste accélère le délai de mise sur le marché des nouvelles conceptions.
Marché des Bouchons Vasculaires en Asie-Pacifique
L'Asie-Pacifique affiche la trajectoire de croissance la plus forte avec un TCAC de 7,18 % jusqu'en 2032. Le Japon et la Corée du Sud reflètent déjà la complexité des procédures occidentales, tandis que la Chine et l'Inde contribuent aux volumes bruts. Des programmes pilotes d'assurance gouvernementale remboursent désormais l'embolisation par bouchon dans l'ischémie du pied diabétique, faisant pencher la balance économique en faveur de l'adoption. La fabrication sous contrat locale dans le cadre de programmes d'ingénierie de valeur réduit le coût par dispositif, alignant la technologie sur les systèmes sensibles aux prix.
Marché des Bouchons Vasculaires en EMEA et en LATAM
L'Europe reste stable, soutenue par la couverture universelle et la préférence des cliniciens pour les dispositifs à forte base de données probantes. L'Association Européenne des Interventions Cardiovasculaires Percutanées a récemment mis à jour ses recommandations pour approuver l'utilisation des bouchons vasculaires dans les pseudo-anévrismes traumatiques, entraînant une adoption progressive. L'Amérique latine et le Moyen-Orient et l'Afrique sont en retrait, mais bénéficient d'exemptions humanitaires pour les dispositifs qui raccourcissent les cycles d'approbation. Les laboratoires de formation mobiles et le tutorat à distance comblent les lacunes en matière de compétences des opérateurs, positionnant ces régions pour une croissance de rattrapage supérieure à la moyenne.
Paysage réglementaire
Aux États-Unis, les plugs vasculaires s'alignent généralement sur la voie FDA de Classe II pour les dispositifs d'embolisation vasculaire et neurovasculaire. L'accès au marché est soutenu par des autorisations 510(k) relevant de la catégorie des dispositifs d'embolisation vasculaire, avec des recommandations de contrôles spéciaux orientant les tests et l'étiquetage. Les récentes autorisations américaines montrent comment l'itération des produits continue de nourrir le travail de conformité, notamment la famille de plugs vasculaires Siege de Merit Medical Systems (autorisation FDA 510(k) en mai 2024) et le dispositif Nitinol Enhanced de Embolization, Inc. (autorisation FDA 510(k) en mai 2025). Dans ces exemples, les preuves de banc d'essai, de biocompatibilité et de performance restent centrales pour l'obtention de l'autorisation.
En Europe, l'accès au marché est régi par le règlement UE MDR 2017/745, les dispositifs implantables à risque plus élevé et de Classe III/IIb nécessitant une évaluation clinique rigoureuse, avec le cas échéant une interaction avec les comités d'experts et les voies de conseil scientifique soutenues par les orientations de l'EMA pour les dispositifs médicaux à haut risque. Le règlement délégué (UE) 2026/1451 de la Commission (adopté le 20 mars 2026) a mis à jour la liste des dispositifs implantables et de Classe III exemptés de l'obligation de mener des investigations cliniques, mentionnant explicitement les coils et particules d'embolisation endovasculaire. Les fabricants continuent d'aligner le travail combiné dispositif-médicament et d'évaluation biologique des implants sur les normes internationales mises à jour, notamment ISO 12417-1:2024 et ISO 10993-6:2026.
Paysage concurrentiel
Le marché des bouchons vasculaires présente une fragmentation modérée : aucun fournisseur unique ne contrôle plus de la moitié du chiffre d'affaires mondial. Les leaders du marché se concentrent sur des armatures radio-opaques propriétaires, des profils de délivrance plus fins et des polymères à thrombose plus rapide pour devancer la concurrence. Terumo et Abbott maintiennent leurs franchises phares en nitinol, tandis que Shape Memory Medical provoque une disruption dans les polymères avec des bouchons en mousse à haute expansion.
Les pipelines de R&D mettent l'accent sur l'innovation spécifique aux indications. Les plateformes dédiées aux applications neurovasculaires commandent des marges supérieures en raison du risque clinique accru et nécessitent une compatibilité avec les micro-cathéters ainsi qu'un temps de déploiement court. Les gammes oncologiques se différencient par leurs propriétés de rétention chimiothérapeutique. Les concurrents de taille moyenne incapables de satisfaire aux exigences strictes de preuve du RDM nouent des alliances de distribution ou deviennent des cibles d'acquisition pour les grands acteurs cherchant à élargir rapidement leurs indications.
Les hôpitaux réalisant plus de 1 000 embolisations par an jouent le rôle de leaders d'opinion. La pénétration réussie d'un fournisseur dépend du soutien préclinique, du mentorat en salle et des audits de dose de rayonnement montrant des réductions mesurables. Les fournisseurs répondent avec des tableaux de bord analytiques intégrés qui collectent des données des salles d'angiographie pour documenter les gains d'exposition, renforçant ainsi les contrats d'achat à long terme.
Leaders du secteur des bouchons vasculaires
-
Lifetech Scientific Corporation
-
Infiniti Medical, LLC
-
Abbott
-
Medtronic
-
Lepu Medical Technology(Beijing)Co.,Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bouchons Vasculaires Entreprises couvertes dans ce rapport
- Abbott Laboratories
- Medtronic
- Terumo Corp.
- Boston Scientific
- Cook Group
- Shape Memory Medical
- Beckton Dickinson
- ArtVentive Medical Group
- Merit Medical Systems
- Cardinal Health
- MicroVention (Terumo)
- Okami Medical
- Sirtex Medical
- BTG (Boston Scientific)
- Guerbet SA
- Penumbra
- Johnson & Johnson
- Stryker
- W. L. Gore & Associates
Opportunités de marché et perspectives d'avenir
Les espaces blancs se concentrent sur les systèmes de plugs à profil bas, compatibles microcathéter, qui étendent l'embolisation à une anatomie plus petite et plus distale tout en s'adaptant aux flux de travail ambulatoires et aux protocoles de sortie le jour même dans les unités de radiologie interventionnelle. Les tendances de produits et de procédures décrites sur le marché pointent vers les micro-plugs et les variantes couvertes/en PTFE. L'activité de commercialisation récente, notamment le lancement du plug vasculaire Siege compatible microcathéter de Merit Medical (rapporté en février 2025 dans les médias cliniques professionnels), souligne également l'accent mis par les fournisseurs sur une occlusion plus rapide et une capacité de récupération dans des contextes de laboratoire de cathétérisme sensibles aux coûts et aux délais.
L'innovation en matière de matériaux reste un autre domaine d'opportunité, à mesure que le développement et l'usage clinique dépassent le maillage traditionnel en nitinol pour s'orienter vers des polymères à mémoire de forme et des conceptions de type mousse biorésorbable destinées à l'occlusion par comblement d'espace, avec une empreinte métallique permanente réduite et potentiellement moins d'artefacts d'imagerie. Les publications de recherche et les thèmes de développement technique suivent également les progrès réalisés dans les concepts de déploiement de précision (y compris le détachement électrolytique) et l'ingénierie polymère de nouvelle génération, notamment les concepts de polymères à mémoire de forme à transitions multiples évoqués dans la littérature scientifique de 2026. Cela s'aligne sur les thèmes plus larges du rapport concernant la réduction des temps de déploiement, la baisse de l'exposition à la fluoroscopie et l'élargissement des cas d'usage d'embolisation neurovasculaire et oncologique nécessitant une navigation distale prévisible.
Développements industriels récents dans Marché des Bouchons Vasculaires
- Mars 2026 : Lifetech Scientific Corporation a annoncé ses résultats consolidés audités pour l'exercice clos le 31 décembre 2025, mettant en avant les progrès continus de son activité liée à la maladie vasculaire périphérique. Cette communication signale une focalisation commerciale continue sur les interventions périphériques, soutenant la capacité d'investissement en cours pour les portefeuilles liés à l'embolisation et la génération de preuves cliniques en aval.
- Mars 2025 : Creative Science a annoncé l'acquisition d'Infiniti Medical LLC, une société connue pour ses dispositifs d'occlusion vasculaire dans les applications interventionnelles vétérinaires. Cette transaction reflète la consolidation en cours dans les niches de dispositifs d'occlusion et peut élargir la portée du développement de produits et de la distribution pour les plateformes d'embolisation spécialisées adjacentes à la technologie des plugs vasculaires humains.
- Juin 2024 : Lifetech Scientific (Shenzhen) Co., Ltd. a lancé une étude de suivi clinique post-commercialisation pour le système de plug vasculaire Cera (ClinicalTrials.gov : NCT06099015) afin de répondre aux exigences du règlement UE MDR. Cette voie formelle de preuves cliniques soutient le positionnement d'accès au marché européen et ajoute des données de performance en conditions réelles à plus long terme, susceptibles d'influencer les décisions d'achat et la différenciation concurrentielle.
Marché des Bouchons Vasculaires Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les dispositifs de bouchons vasculaires utilisés par les cliniciens pour bloquer ou fermer intentionnellement un vaisseau sanguin ou une communication vasculaire anormale lors de procédures mini-invasives, et il est mesuré en termes de chiffre d'affaires des dispositifs au point de vente.
Exclusions du périmètre : Exclut les spirales d'embolisation, les agents emboliques liquides, les dispositifs de fermeture vasculaire pour le scellement du site d'accès, et les produits d'occlusion non vasculaires.
Aperçu de la Segmentation
- Par type de dispositif
- Par type de produit
- Auto-expansibles
- Couverts/PTFE
- Micro-vasculaires
- À mémoire de forme
- Bio-résorbables
- Application
- Vasculaire périphérique
- Chimio-embolisation transartérielle en oncologie
- Troubles neurovasculaires
- Troubles cardiovasculaires
- Gynécologie-obstétrique
- Par cathéter de délivrance
- ≥ 6 Fr standard
- 4-5 Fr diagnostique
- ≤ 3 Fr micro-cathéter
- Par matériau
- Maille de nitinol
- Nitinol-polymère hybride
- Polymère uniquement
- Par type de produit
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour ancrer le modèle avec des signaux publics reproductibles concernant les volumes de procédures et la charge de morbidité qui déterminent généralement l'utilisation des bouchons. Nous avons examiné des sources telles que les bases de données de dispositifs de la FDA américaine (y compris les avis de sécurité), les références de codification des procédures des Centers for Medicare and Medicaid Services des États-Unis, et les statistiques de charge de morbidité des CDC afin de comprendre l'évolution de l'embolisation et des interventions connexes dans le temps.
Afin d'éviter un dimensionnement basé uniquement sur les discours commerciaux, nous avons également utilisé la littérature clinique et les discussions sur les recommandations publiées dans des revues à comité de lecture, ainsi que les ressources des associations de radiologie interventionnelle et de cardiologie pour vérifier dans quels cas les bouchons sont généralement préférés aux outils d'occlusion adjacents. Cela a été complété par des rapports annuels d'entreprises, des présentations aux investisseurs et des articles de presse fiables pour vérifier les lancements commerciaux, l'expansion régionale et les commentaires généraux sur les prix. Le cas échéant, nous avons utilisé un abonnement payant pour les données financières des entreprises et une base de données de brevets afin de recouper les calendriers et les domaines de concentration des produits. Les sources documentaires listées ici sont illustratives, et de nombreux documents publics supplémentaires ont été consultés pour la collecte de données, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes structurées ont été menés auprès de fabricants, de distributeurs et d'utilisateurs cliniques (tels que des radiologues interventionnels, des cardiologues et des équipes de laboratoire de cathétérisme) afin de valider les schémas d'adoption et les fourchettes de prix réalistes. Nous avons également utilisé ces échanges pour tester les hypothèses sur les cas d'utilisation les plus fréquents des bouchons, notamment les situations de fermeture artérielle ou veineuse et les cas d'utilisation liés aux malformations congénitales, ainsi que les différences d'achat entre les hôpitaux et les centres chirurgicaux ambulatoires dans les principales régions.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux : 13 % | APAC : 38 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 37 % |
| Acteurs de plus petite taille : 16 % | Responsables : 44 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une construction descendante dans laquelle la demande de procédures est reconstituée en reliant les volumes d'embolisation et d'interventions connexes aux taux d'utilisation probables des bouchons, puis en traduisant le volume d'unités résultant en valeur à l'aide de prix de vente moyens réalistes par région. Nous maintenons la rigueur du calcul en liant les hypothèses à des facteurs observables, tels que la charge de morbidité liée aux maladies vasculaires périphériques, l'activité d'intervention sur les cardiopathies congénitales, la composition des procédures par cathéter et la part des cas migrant vers l'embolisation mini-invasive.
Une fois la valeur de première estimation obtenue, nous utilisons des approximations ascendantes sélectives pour corroborer les totaux, principalement par le biais de vérifications auprès des fournisseurs et des canaux de distribution, d'une logique de prix de vente moyen par volume sur échantillon, et d'un examen des signaux de chiffre d'affaires produit divulgués lorsqu'ils existent. Lorsque la visibilité directe sur les unités est limitée, les lacunes sont comblées en utilisant des fourchettes conservatrices convenues lors des entretiens, puis en les affinant par des vérifications de cohérence entre les utilisateurs finaux, les régions et la répartition attendue par type et matériau de bouchon.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par une vision multivariée des principaux facteurs que les cliniciens et les équipes commerciales citent systématiquement. Ces facteurs sont ensuite soumis à des tests de résistance pour des adoptions plus lentes ou plus rapides. En pratique, les perspectives étaient les plus sensibles à la croissance des procédures, aux évolutions du taux d'utilisation entre les bouchons et les outils d'occlusion adjacents, et à la progression des prix à mesure que les nouveaux profils de délivrabilité se généralisent.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par plusieurs vérifications afin que les totaux finaux ne dépendent pas d'un seul ensemble de données ou d'un seul flux d'entretiens. Nous comparons les résultats avec des signaux indépendants tels que les prévisions de croissance des procédures, les évolutions de la capacité des systèmes de santé régionaux et les dépenses implicites par intervention, puis nous examinons tout saut brusque qui ne correspond pas à ce que les experts observent dans leur pratique quotidienne.
Avant la validation finale, le travail est examiné par étapes, avec la logique du modèle, les hypothèses et les calculs revérifiés par un autre analyste, puis alignés avec les conclusions narratives. Lorsque les écarts restent élevés pour une région ou un utilisateur final spécifique, les répondants sont recontactés pour confirmer si le problème porte sur le périmètre, les prix ou le calendrier d'adoption. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Bouchons Vasculaires selon Mordor Intelligence Comparée aux Autres Estimations Publiées
Les tailles de marché publiées pour les bouchons vasculaires peuvent sembler très éloignées les unes des autres, car le périmètre des dispositifs n'est pas toujours appliqué de la même manière, et parce que les taux de conversion procédure-dispositif sont traités différemment selon les études. Sur ce sujet, les plus grands écarts proviennent généralement du fait que les outils d'occlusion adjacents sont ou non intégrés, de la façon dont les cas d'utilisation congénitaux sont comptabilisés, et de la trajectoire de prix supposée sur la fenêtre de prévision.
En suivant les signaux de demande liés aux procédures et en actualisant les hypothèses de prix et d'utilisation par des entretiens, Mordor Intelligence maintient le décompte limité aux dispositifs de bouchons vasculaires utilisés pour la fermeture de vaisseaux et l'embolisation, au lieu de mélanger les spirales ou les emboliques liquides qui sont souvent achetés dans les mêmes services. Le calendrier des devises, la répartition de l'utilisation entre les hôpitaux et les centres chirurgicaux ambulatoires, et la rapidité avec laquelle les nouvelles caractéristiques de délivrabilité se développent en Asie-Pacifique sont également des facteurs courants qui peuvent faire varier les chiffres à la hausse ou à la baisse s'ils ne sont pas vérifiés avec soin.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 265,93 millions USD (2026) | |
| Éditeur Spécialisé A | 680,00 millions USD (2024) | Utilise une interprétation plus large qui semble regrouper les bouchons vasculaires avec les dépenses plus larges en dispositifs d'embolisation, et il n'est pas clair comment les spirales, les emboliques liquides ou l'utilisation de bouchons exclusivement pour les cas congénitaux sont séparés. |
| Portail Sectoriel B | 1 800,00 millions USD (2025) | Traite les bouchons d'embolisation vasculaire comme un large ensemble de dispositifs, ce qui inclut probablement plusieurs catégories d'occlusion et gonfle la valeur en appliquant une croissance généralisée du prix de vente moyen sans lien étroit avec l'utilisation des procédures spécifiques aux bouchons. |
Dans l'ensemble, l'écart s'explique principalement par les limites des catégories et par la façon dont la demande est traduite de l'activité procédurale en unités puis en chiffre d'affaires. Lorsque le périmètre est limité aux dispositifs de bouchons et que les hypothèses sont recoupées avec la composition des procédures, les achats des utilisateurs finaux et les fourchettes de prix réalistes, la taille de marché résultante est plus facile à retracer et à reproduire d'année en année.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des bouchons vasculaires ?
La taille du marché des bouchons vasculaires s'établit à 265,93 millions USD en 2026, avec des projections indiquant 371,29 millions USD d'ici 2032 à un TCAC de 5,72 %.
Quel segment détient la plus grande part du marché des bouchons vasculaires ?
Les bouchons en nitinol auto-expansibles dominent avec une part de 45,62 %, reflétant la large familiarité des médecins et la polyvalence des usages cliniques.
Pourquoi les micro-cathéters gagnent-ils du terrain dans l'industrie des bouchons vasculaires ?
Les micro-cathéters ≤ 3 Fr permettent l'embolisation distale, facilitent les flux de travail ambulatoires et affichent un TCAC solide de 6,55 % à mesure que les interventions de précision progressent.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique enregistre le TCAC le plus élevé à 7,18 % jusqu'en 2032, portée par l'élargissement de l'accès aux soins de santé et la hausse de l'incidence des maladies cardiovasculaires.
Comment les économies de coûts se comparent-elles entre bouchons et coils ?
Comment les économies de coûts se comparent-elles entre bouchons et coils ?