
Taille et part du marché des robots personnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 39.21 Milliards de dollars |
| Taille du Marché (2031) | 77.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
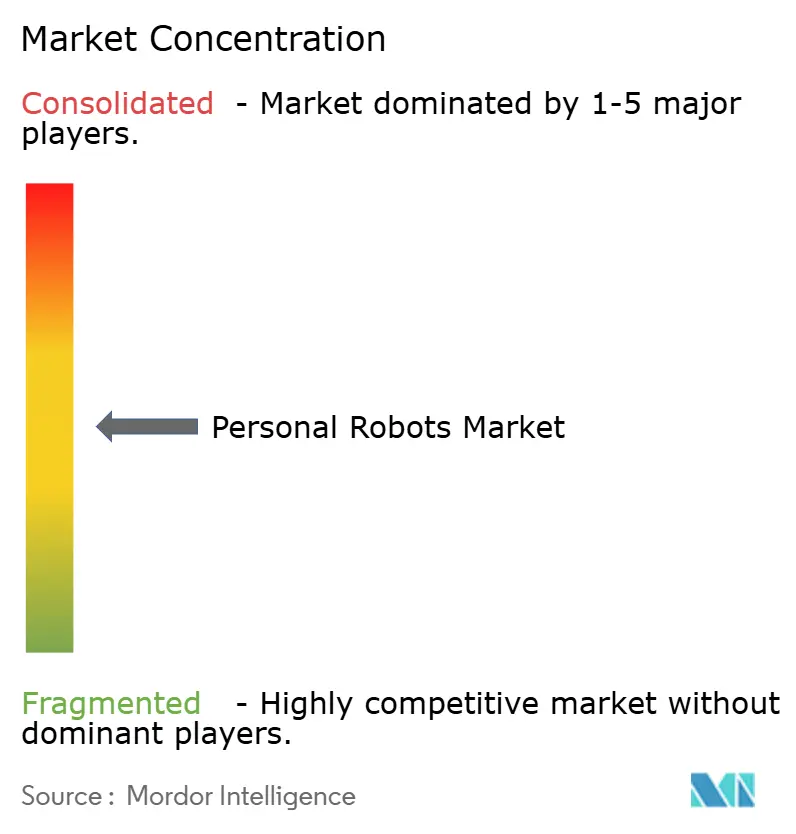
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des robots personnels par Mordor Intelligence
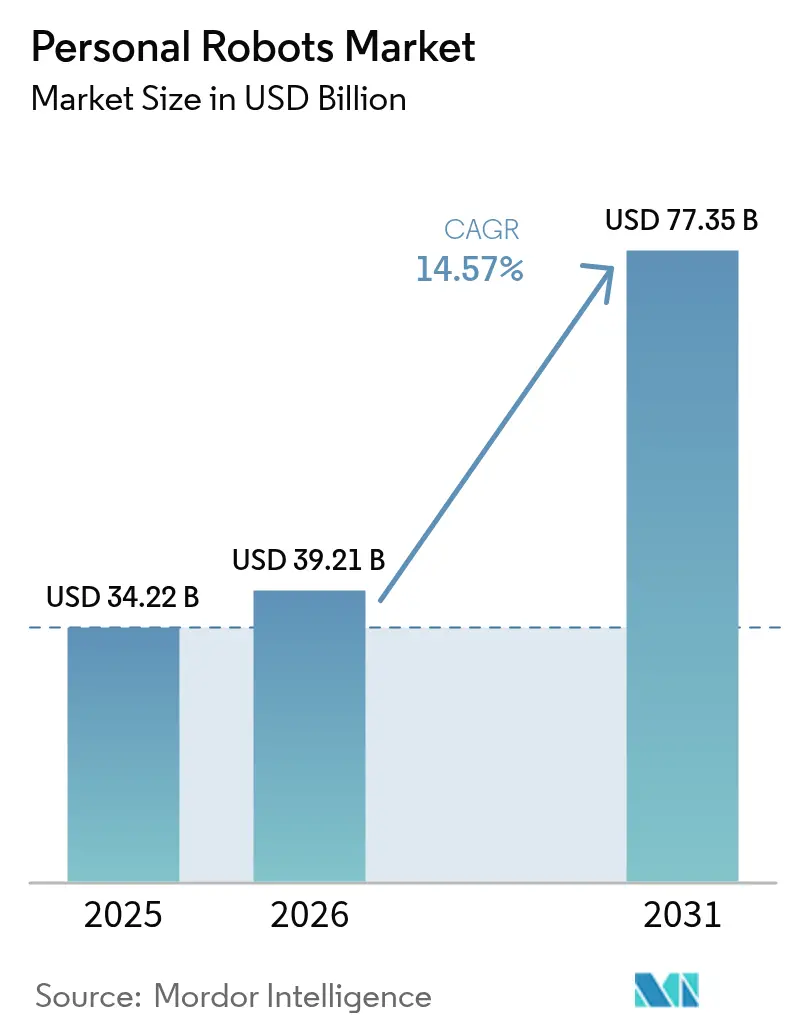
La taille du marché des robots personnels était évaluée à 34,22 milliards USD en 2025 et devrait croître de 39,21 milliards USD en 2026 pour atteindre 77,35 milliards USD d'ici 2031, à un TCAC de 14,57 % pendant la période de prévision (2026-2031). La croissance repose sur trois forces convergentes : l'IA embarquée abordable, le vieillissement des sociétés qui nécessite une assistance à la prise en charge, et les logiciels de navigation qui permettent aux robots de se déplacer en toute sécurité dans des maisons encombrées. Les aspirateurs restent le principal moteur de revenus, prouvant que les consommateurs font confiance aux appareils autonomes et sont prêts à les laisser circuler librement. Les fabricants asiatiques dominent l'approvisionnement en composants, offrant à la région des avantages de coûts qui accélèrent l'adoption mondiale. Pendant ce temps, les logiciels basés sur le cloud et les compléments par abonnement ont commencé à remodeler les modèles de revenus, transformant les ventes de matériel ponctuelles en flux de revenus récurrents.
Principaux enseignements du rapport
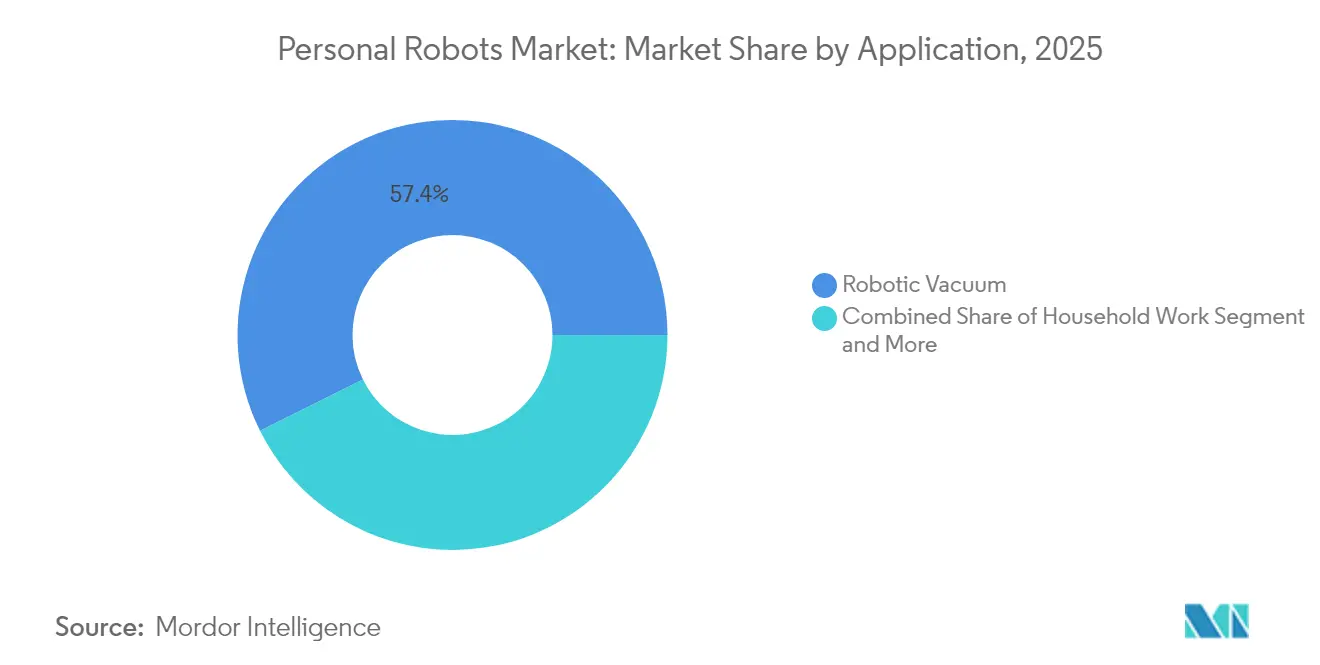
- Par application, les travaux ménagers représentaient encore 57,35 % de la part du marché des robots personnels en 2025, mais l'assistance aux personnes âgées et handicapées devrait afficher le TCAC le plus rapide à 23,2 % jusqu'en 2031.
- Par mobilité, les modèles à roues mobiles détenaient 66,20 % de la part des revenus en 2025 ; les systèmes humanoïdes bipèdes sont positionnés pour le TCAC le plus rapide à 28,4 % d'ici 2031.
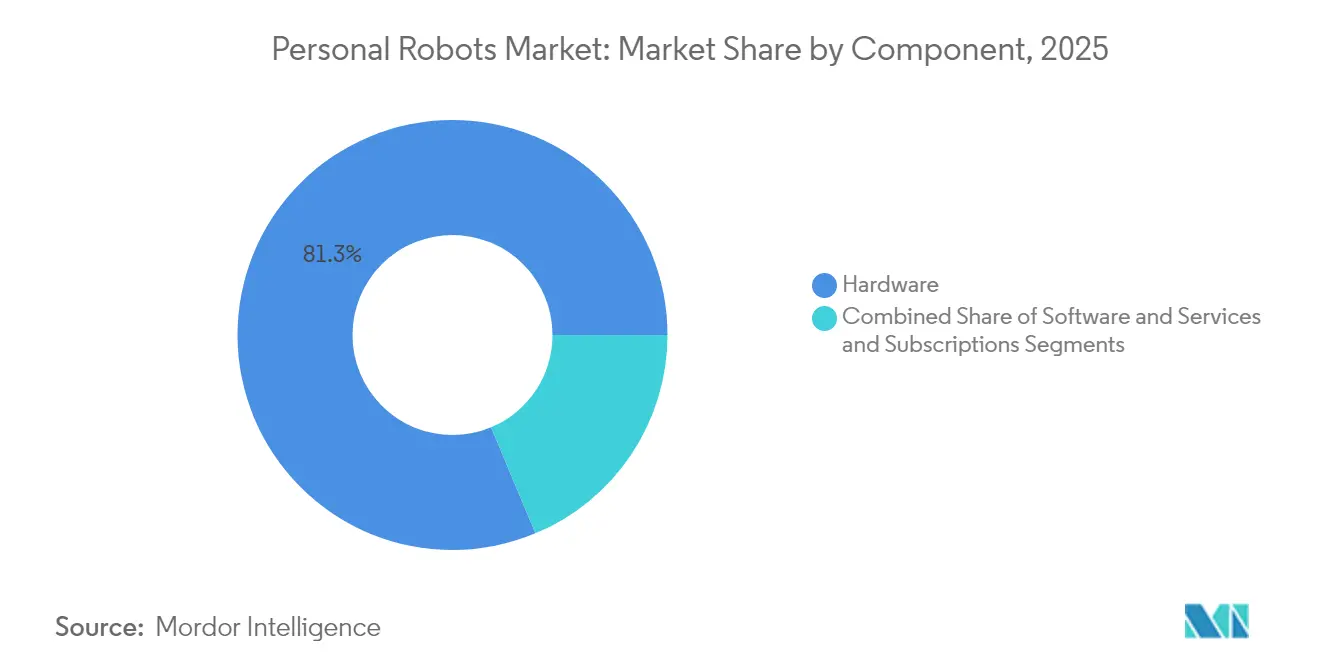
- Par composant, le matériel représentait 81,30 % de la taille du marché des robots personnels en 2025, tandis que les services et abonnements s'étendent à un TCAC de 21,6 %.
- Par interface de contrôle, les unités commandées par application menaient avec 43,40 % de part en 2025, mais les robots entièrement autonomes s'accélèrent à un TCAC de 26,9 %.
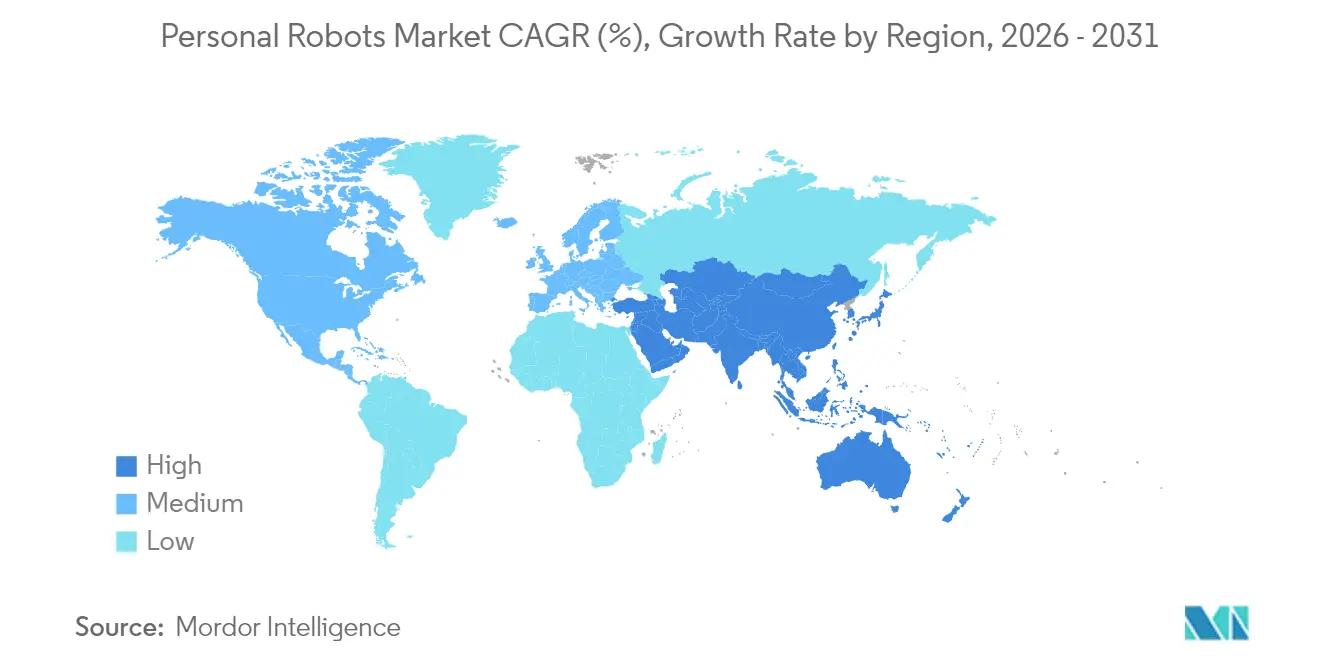
- Par géographie, l'Asie-Pacifique a obtenu 34,60 % de la part des revenus en 2025 ; le Moyen-Orient est la région à la croissance la plus rapide avec un TCAC de 19,1 % jusqu'en 2031.
- Ecovacs, Roborock et iRobot ont ensemble capturé près d'un tiers des expéditions de 2024, mais les revenus d'iRobot au T4 2024 ont chuté de 45 %, signalant une pression tarifaire croissante.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Essor de l'adoption des aspirateurs robots ménagers | 3.2% | Mondial, avec la plus forte pénétration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Disponibilité accrue de processeurs IA à faible coût | 2.8% | Fabrication centrale en Asie-Pacifique, avec répercussion sur les marchés mondiaux | Moyen terme (2-4 ans) |
| Intégration avec les écosystèmes de maison intelligente | 2.1% | Amérique du Nord et UE en tête, expansion vers les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives de maintien à domicile dans les pays de l'OCDE | 3.5% | Pays de l'OCDE, avec des gains précoces au Japon, en Allemagne et en Corée du Sud | Long terme (≥ 4 ans) |
| Programmes pilotes hospitaliers pour la livraison en chambre | 1.4% | Systèmes de santé d'Amérique du Nord et de l'UE | Moyen terme (2-4 ans) |
| Plateformes open-source basées sur ROS abaissant les barrières à l'entrée | 1.8% | Mondial, avec concentration dans les pôles technologiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Essor de l'adoption des aspirateurs robots ménagers
Les aspirateurs robots ont normalisé l'idée même de laisser un appareil autonome circuler dans des espaces privés, abaissant les barrières psychologiques et techniques pour des assistants plus complexes. Les fournisseurs chinois ont augmenté la production et cassé les prix, poussant iRobot vers une chute de revenus de 45 % au T4 2024 tandis qu'Ecovacs enregistrait 16,54 milliards CNY de ventes[1]Dyson, "Aspirateur robot Dyson 360 Vis Nav," dyson.com et Roborock 11,95 milliards CNY la même année. Les acteurs premium ont maintenu leurs marges en mettant en avant les performances ; le modèle Dyson 360 Vis Nav est livré avec une aspiration six fois supérieure à celle des concurrents à un prix de 799,99 USD, prouvant que les niches haut de gamme peuvent coexister avec l'adoption de masse.
Disponibilité accrue de processeurs IA à faible coût
Les puces spécialisées de Qualcomm et NVIDIA réduisent de moitié les coûts des composants principaux, ramenant la nomenclature des matériaux d'un humanoïde de 35 000 USD en 2025 à aussi peu que 13 000 USD d'ici 2030-35.[2]Bank of America Institute, "Transformation : Robots humanoïdes 101," institute.bankofamerica.com La nouvelle économie permet à des startups comme Figure AI d'avancer de deux ans leurs pilotes domestiques, tandis que UBTech de Chine prépare la production de masse des unités Walker S2 pour fin 2025.
Intégration avec les écosystèmes de maison intelligente
Les robots servent désormais de nœuds mobiles dans un foyer multi-appareils. Le cap du million de robots atteint par Amazon et la participation de 180 millions USD de Samsung dans Rainbow Robotics montrent que les géants de la technologie cherchent à intégrer les robots dans les cadres IdO existants. Le K20 Plus Pro de SwitchBot peut se convertir d'aspirateur en purificateur d'air ou en chariot de livraison grâce à des compléments modulaires,[3]SwitchBot, "Robot modulaire K20 Plus Pro," switch-bot.com soulignant un passage des caractéristiques matérielles à des performances d'écosystème transparentes.
Initiatives de maintien à domicile dans les pays de l'OCDE
Les gouvernements font face à une réduction des effectifs d'aidants et à une envolée des coûts médicaux. Le METI et l'AMED du Japon financent des déploiements pilotes, tandis que des études indiquent que les chutes en milieu hospitalier coûtent à elles seules 50 milliards USD chaque année — une dépense que la robotique préventive peut réduire de manière significative. Des études de terrain dans des maisons de retraite australiennes confirment que le personnel accepte les robots une fois que la formation et les changements de flux de travail sont en place.
Analyse de l'impact des freins*
| FREINS | (~) % D'IMPACT SUR LES PRÉVISIONS DE TCAC | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Préoccupations en matière de confidentialité des données liées à la cartographie du domicile | -2.3% | Environnements réglementaires de l'UE et de l'Amérique du Nord | Court terme (≤ 2 ans) |
| Coût de remplacement élevé des batteries et des capteurs | -1.8% | Mondial, avec un impact plus important sur les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Normes de sécurité mondiales fragmentées | -1.5% | Mondial, avec des variations de conformité régionales | Long terme (≥ 4 ans) |
| Précision SLAM limitée dans les appartements asiatiques encombrés | -0.9% | Centres urbains d'Asie-Pacifique, en particulier les marchés de logements denses | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations en matière de confidentialité des données liées à la cartographie du domicile
Des régimes stricts tels que le RGPD exigent un consentement explicite pour les cartes et les données comportementales collectées par les robots. Un sondage YouGov de janvier 2025 a révélé que la confidentialité était classée comme le principal obstacle pour 48 % des Américains envisageant un robot ménager, juste devant les inquiétudes concernant la fiabilité à 49 %. Les entreprises investissent désormais massivement dans le traitement embarqué, la localisation des données et le partage contrôlé par l'utilisateur pour satisfaire les régulateurs.
Coût de remplacement élevé des batteries et des capteurs
Les consommables peuvent représenter 20 à 40 % du coût de durée de vie d'une unité. Les batteries lithium-ion coûtent entre 200 et 800 USD et les capteurs LiDAR entre 1 000 et 3 000 USD, forçant les propriétaires à des rénovations coûteuses en milieu de vie. L'entretien annuel ajoute généralement 5 à 12 % du prix d'achat, poussant les fournisseurs vers des conceptions modulaires et la maintenance prédictive pour atténuer le choc du prix — mais ces mesures augmentent les dépenses initiales de R&D.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la domination du nettoyage cède la place à l'innovation dans le domaine des soinsLes robots de travaux ménagers ont généré la plus grande part de 57,35 % du marché des robots personnels en 2025. Les aspirateurs offrent des gains de temps clairs et des résultats prévisibles, soutenant la confiance des utilisateurs et une forte intention d'achat répété. Les robots de divertissement tels que le Romi d'Mixi, primé au CES, ont élargi la visibilité de la catégorie. Pendant ce temps, l'assistance aux personnes âgées et handicapées se développe le plus rapidement à un TCAC de 23,2 % à mesure que les hôpitaux pilotent la livraison en chambre et que les familles cherchent un soutien fiable pour les soins de toilette, la médication et les alertes de chute.
Le glissement des revenus illustre une catégorie en pleine maturité qui passe de la commodité à la nécessité. À mesure que les tâches unitaires se diversifient, les logiciels par abonnement pour la cartographie, les mises à niveau de l'IA et les diagnostics élargissent davantage la taille du marché des robots personnels pour les prestataires de services.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par mobilité :
les systèmes à roues font le pont vers un avenir bipèdeEn 2025, les modèles à roues mobiles ont capturé 66,20 % de la valeur totale grâce à une consommation d'énergie efficace et des pièces abordables. Les modèles stationnaires restent une niche, axés sur la sécurité ou la téléprésence locale.
Les formes humanoïdes bipèdes constituent la dynamique de croissance, progressant à un TCAC de 28,4 % jusqu'en 2031. La valorisation de 2,6 milliards USD de Figure AI et la levée de fonds d'amorçage de 105 millions USD de Genesis AI soulignent la conviction des investisseurs que les machines bipèdes navigueront dans des espaces conçus pour l'homme avec un minimum de modifications, augmentant finalement la part du marché des robots personnels pour les systèmes bipèdes à mesure que le contrôle de l'équilibre et le raisonnement de l'IA mûrissent.
Par composant :
la base matérielle permet l'innovation logicielleLe matériel représentait encore 81,30 % des dépenses de 2025, reflétant l'intensité capitalistique des moteurs, des capteurs et des châssis. La baisse des prix des capteurs et des puces IA a élargi les cas d'utilisation adressables, mais les exigences en matière de sécurité, de style et de propriétés tactiles maintiennent les nomenclatures des matériaux élevées.
Les services et abonnements — cartographie, micrologiciel, IA cloud, diagnostics à distance — progressent à un TCAC de 21,6 %. Les forfaits récurrents allongent la durée de vie des produits, créent des marques plus fidélisantes et font croître de manière incrémentale la taille du marché des robots personnels sans grands nouveaux investissements matériels.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par interface de contrôle :
l'autonomie progresse malgré la domination des applicationsLe contrôle centré sur les applications menait avec 43,40 % en 2025, tirant parti des schémas d'interface utilisateur de smartphones familiers. Les interfaces vocales ont progressé une fois qu'Alexa et Google Assistant ont permis une intégration de compétences prête à l'emploi.
L'autonomie totale enregistre désormais le TCAC le plus rapide à 26,9 %. La perception multimodale et les grands modèles de langage permettent aux robots d'interpréter les demandes informelles, un prérequis pour les soins aux personnes âgées où les utilisateurs peuvent manquer de maîtrise technique. L'alliance de Toyota avec Boston Dynamics de Hyundai pour appliquer l'IA générative montre que les fabricants convergent vers une exploitation mains libres.
Analyse géographique
Marché des Robots Personnels en Asie-Pacifique
L'Asie-Pacifique a représenté 34,60 % des revenus de 2025, portée par l'échelle des composants de la Chine et les projets pilotes de soins aux personnes âgées au Japon. Le marché chinois des robots humanoïdes a atteint 2,9 milliards USD en 2024 et devrait dépasser 46 milliards USD d'ici 2031 avec un CAGR de 48,6 %, éclipsant les taux de croissance mondiaux. Les subventions gouvernementales, les chaînes d'approvisionnement matures et l'aisance culturelle avec la robotique soutiennent ce leadership. L'infrastructure 5G de la Corée du Sud prend en charge les applications à forte composante visuelle, tandis que la classe moyenne urbaine de l'Inde représente un potentiel de volume à long terme une fois que les prix auront baissé.
Marché des Robots Personnels en Amérique du Nord
L'Amérique du Nord reste influente dans la recherche en intelligence artificielle, le financement par capital-risque et les segments haut de gamme. Les États-Unis ont enregistré 0,56 milliard USD de ventes de robots humanoïdes en 2024, et la région détient aujourd'hui 47,5 % des revenus mondiaux liés aux robots humanoïdes. L'intérêt est soutenu — 38 % des Américains sont favorables à l'idée d'un robot domestique — mais 32 % plafonnent encore leur budget en dessous de 500 USD, ce qui témoigne des défis d'élasticité que les fournisseurs doivent relever par le biais de l'offre groupée de fonctionnalités ou de plans de financement.
Marché des Robots Personnels au Moyen-Orient
Le Moyen-Orient est la région à la croissance la plus rapide, avec un CAGR de 19,1 % jusqu'en 2031. Les programmes de diversification financés par les revenus pétroliers, l'expansion du commerce de détail à 386,9 milliards USD d'ici 2028 et des populations jeunes et tournées vers la technologie soutiennent la demande. Les Émirats arabes unis et l'Arabie saoudite ont créé des zones d'expérimentation en robotique, tandis que l'écosystème de start-ups israélien fournit des talents en intelligence artificielle. Les dépenses de 20 milliards USD de la Turquie en robotique domestique en 2024 confirment l'appétit des économies hors Golfe, renforçant le rôle de la région comme cible prioritaire pour les offres haut de gamme et riches en services.

Paysage réglementaire
Les robots personnels font face à une double contrainte de conformité qui allie les règles de sécurité des produits à la gouvernance émergente de l'IA, avec une attention notable dans l'UE et aux États-Unis. En Europe, le règlement Machines (UE) 2023/1230 devient obligatoire à partir du 20 janvier 2027, et il traite explicitement des fonctions de sécurité pilotées par l'IA et de la cybersécurité pour les machines mises sur le marché. Cela influence la manière dont les fournisseurs conçoivent le contrôle lié à la sécurité, les voies de mise à jour logicielle et la sécurité dès la conception pour les robots domestiques connectés.
La normalisation se renforce également autour des performances en usage domestique et de l'interaction homme-robot. La norme EN IEC 62849:2026 (publiée le 16 janvier 2026) ajoute des méthodes d'évaluation des performances pour les robots à usage domestique et similaire, favorisant une comparaison plus cohérente et des exigences d'achat harmonisées. Aux États-Unis, la Consumer Product Safety Commission (CPSC) a accru son attention sur les risques liés aux robots pour les consommateurs, notamment une recommandation du personnel en avril 2025 à l'ASTM F15.22 pour élaborer des exigences de sécurité pour les jouets robotiques, ce qui indique des attentes plus élevées pour les robots dotés de capacités d'interaction physique dans les environnements grand public.
Analyse de la chaîne de valeur
La chaîne de valeur des robots personnels s'étend des fournisseurs de composants (capteurs, moteurs, actionneurs, batteries et puces de calcul/IA) à l'intégration des sous-systèmes (piles de navigation, électronique de contrôle et logiciels de sécurité), suivie de l'assemblage par les OEM et des canaux en aval tels que le commerce électronique, la distribution d'électronique et la vente directe aux consommateurs. Les revenus post-vente sont de plus en plus liés aux services et abonnements, notamment les mises à jour de cartographie, les diagnostics et le déverrouillage de fonctionnalités. L'Asie-Pacifique reste centrale pour les coûts et la disponibilité car une grande part des composants clés est produite et intégrée dans la région, renforçant l'observation du rapport selon laquelle les fabricants asiatiques dominent l'approvisionnement en composants et influencent les prix mondiaux.
Alors que les robots évoluent de simples appareils de nettoyage vers des plateformes mobiles et humanoïdes plus capables, la mise à l'échelle dépend des goulots d'étranglement liés aux composants spécialisés et des partenaires de fabrication capables de les lever. Les activités amont sont peuplées de fournisseurs de composants et de technologies, tandis que les OEM de produits finis sont moins nombreux. Des éléments mécaniques critiques tels que les réducteurs de précision et les boîtes de vitesses fonctionnent souvent comme des nœuds limitants pour les robots à degrés de liberté élevés. Pour passer des prototypes à une production à plus grand volume, l'approvisionnement se déplace de plus en plus vers des bases d'approvisionnement multirégionales certifiées ISO et des fabricants sous contrat capables de gérer l'assemblage électromécanique et les systèmes qualité, tandis que la différenciation des OEM se concentre sur le logiciel, l'autonomie et les intégrations d'écosystème monétisables sous forme de services récurrents.
Paysage concurrentiel
La structure du marché est modérément fragmentée : les cinq premiers fournisseurs contrôlent un peu moins de 50 % des expéditions. La forte baisse de 45 % des revenus d'iRobot au T4 2024 a révélé à quelle vitesse les parts peuvent basculer lorsque des concurrents à moindre coût égalent les caractéristiques. Ecovacs et Roborock ont tiré parti de leurs chaînes d'approvisionnement à l'échelle CNY pour faire croître leurs ventes de 2024 à 16,54 milliards CNY et 11,95 milliards CNY respectivement. Samsung a sécurisé une position de 180 millions USD dans Rainbow Robotics, un indicateur que les géants de l'électronique grand public préfèrent l'acquisition à la R&D de zéro.
La stratégie se divise en trois voies. Premièrement, la performance premium illustrée par le Dyson 360 Vis Nav qui utilise une aspiration six fois supérieure à celle des concurrents. Deuxièmement, l'intégration dans l'écosystème illustrée par Amazon Astro qui se connecte à la sécurité Ring et à la voix Alexa. Troisièmement, le leadership par les coûts, dominé par les entreprises chinoises qui itèrent à un rythme fulgurant.
Des espaces vierges émergents sont visibles dans la logistique et la santé. GXO Logistics a conclu un contrat pluriannuel avec Agility Robotics pour des bipèdes d'entrepôt, le premier déploiement commercial de taille significative. Le logiciel est la nouvelle frontière : la valorisation de Figure AI repose sur son modèle d'IA Helix, et non sur les actionneurs, tandis qu'Apptronik s'associe à Google DeepMind pour intégrer le raisonnement Gemini dans ses robots Apollo.
Leaders du secteur des robots personnels
Sony Corporation
Honda Motor Company, Ltd.
Ecovacs Robotics Inc.
iRobot Corporation
Samsung Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Robots Personnels
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Samsung Electronics Co., Ltd.
- Dyson Technology Limited
- Honda Motor Co., Ltd.
- Sony Group Corporation
- Amazon.com, Inc. (Astro)
- Neato Robotics Inc. (Vorwerk)
- UBTECH Robotics Corp.
- Temi USA Inc.
- Segway Inc. (Ninebot)
- FandP Robotics AG
- Gecko Systems International Corp.

Opportunités de marché et perspectives d'avenir
Les couches récurrentes de logiciels, services et abonnements créent un espace clair pour les fournisseurs qui se sont historiquement appuyés sur des ventes de matériel ponctuelles, en particulier dans le travail domestique où les aspirateurs robots servent déjà de point d'entrée fiable. Les données du rapport indiquent que les services et abonnements croissent plus rapidement que le matériel au sein de la catégorie. Parallèlement, les préoccupations des consommateurs concernant la vie privée et la cartographie du domicile soutiennent une deuxième opportunité : vendre des robots qui réduisent la dépendance au cloud grâce à l'IA embarquée, aux options de localisation des données et au partage contrôlé par l'utilisateur, tout en offrant une navigation haut de gamme et une intégration à la maison intelligente.
Une deuxième opportunité consiste à dépasser les appareils purement utilitaires pour aller vers la compagnie et l'interaction centrée sur l'humain, soutenue par des initiatives produits visibles d'acteurs établis. ECOVACS a lancé LilMilo en mai 2026 en tant que robot compagnon d'IA émotionnelle, montrant que les grandes marques de robots domestiques testent des catégories au-delà du nettoyage. Parallèlement, les normes formelles d'évaluation et de sécurité pour les robots domestiques, telles que l'EN IEC 62849:2026, offrent une voie plus claire pour les fournisseurs souhaitant valoriser des performances et une sécurité différenciées, ce qui peut améliorer l'accès à la distribution dans les marchés matures où la conformité et la confiance façonnent les décisions d'achat.
Recent Industry Developments in Marché des Robots Personnels
- Juillet 2026 : iRobot a lancé le Roomba Electro Plus ainsi qu'une nouvelle génération de robots Roomba, élargissant sa gamme d'entretien des sols et ses fonctionnalités. Ce rafraîchissement cible la pression concurrentielle des rivaux à moindre coût en actualisant la plateforme et en offrant aux consommateurs des voies de mise à niveau plus claires au sein de la marque.
- Janvier 2026 : la norme EN IEC 62849:2026 a été publiée, établissant des méthodes d'évaluation des performances actualisées pour les robots utilisés en milieu domestique. Elle favorise une comparaison plus cohérente et des critères d'achat harmonisés dans les marchés matures.
- Novembre 2024 : Honda a annoncé la commercialisation de sa tondeuse à gazon robotique autonome sous la marque Honda ProZision. La commercialisation de la robotique domestique extérieure ajoute une voie adjacente pour l'adoption des robots personnels et pousse les fournisseurs à étendre les capacités de navigation et de sécurité au-delà des environnements intérieurs.


Marché des Robots Personnels Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché des robots personnels couvre les robots achetés ou utilisés principalement par des particuliers pour les tâches quotidiennes, l'apprentissage, le divertissement, l'assistance à la mobilité et l'aide domestique de base. La valeur du marché est mesurée comme les revenus issus du matériel, des logiciels intégrés et des composants de robots connexes vendus pour des usages personnels.
Exclusions du périmètre : nous excluons les robots industriels utilisés dans les usines, ainsi que les robots strictement conçus pour les installations commerciales et les flux de travail institutionnels.
Aperçu de la segmentation
- Par application
- Travaux ménagers
- Divertissement et compagnon social
- Assistance aux personnes âgées et handicapées
- Sécurité et surveillance du domicile
- Éducation et recherche
- Par mobilité
- Stationnaire
- À roues mobiles
- Humanoïde bipède
- Par composant
- Matériel
- Logiciel
- Services et abonnements
- Par interface de contrôle
- Commandé par application
- Commandé par la voix
- Commandé par geste / vision
- Entièrement autonome
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du tableau de la demande et du contexte technologique, car les robots personnels couvrent de multiples formats et niveaux de prix. Nous nous sommes principalement référés à des sources publiques telles que les publications de la Fédération internationale de robotique (IFR), les séries commerciales du Bureau of Labor Statistics et du Census américains, les indicateurs commerciaux et ménagers d'Eurostat, les données démographiques et ménagères de l'OCDE, et les publications de brevets des principaux offices de brevets.
Pour convertir ce contexte en données d'entrée du modèle, nous avons également examiné des documents publics tels que les rapports annuels d'entreprises, les présentations aux investisseurs, les manuels de produits et les avis réglementaires liés à la sécurité sans fil et des batteries, ainsi que la couverture médiatique crédible des lancements et des jalons d'expédition. Le cas échéant, nous avons utilisé des abonnements payants pour les données financières et de renseignement d'entreprise, les recherches de brevets et le suivi des importations et exportations au niveau des expéditions afin de vérifier la cohérence des volumes et des prix. Ces sources sont illustratives, et nous avons utilisé des références supplémentaires pour des vérifications croisées, des clarifications et une validation.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester les implications des résultats documentaires sur le comportement d'achat réel et les mouvements de canaux, en particulier pour les aspirateurs robots, les robots compagnons et les dispositifs d'assistance. Nous avons échangé avec un ensemble de dirigeants côté OEM, de fournisseurs de composants, de distributeurs et détaillants, et de partenaires de services afin de confirmer les échelles de prix, les évolutions de mix et les freins à l'adoption selon les régions. Nous avons triangulé les données entre l'APAC, l'EMEA et les Amériques afin qu'aucune géographie ne dirige accidentellement le modèle mondial.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 39 % | Dirigeants (CXO) : 20 % | APAC : 46 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 34 % |
| Acteurs plus petits : 21 % | Managers : 46 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit selon une approche descendante où la pénétration des ménages et les cycles de remplacement sont rapportés à une base d'appareils adressable, puis traduits en demande annuelle d'unités avant que la valeur ne soit dérivée. Pour rester ancrés dans la réalité, les totaux ont été corroborés par des vérifications ascendantes sélectives, telles que l'échantillonnage des principales gammes de prix des produits, des vérifications de canaux sur l'intensité promotionnelle, et des consolidations partielles chez les fournisseurs pour les composants clés.
Les principales données d'entrée du modèle incluent la base installée et le calendrier de remplacement des robots de nettoyage, les tendances du prix de vente moyen (ASP) par grandes catégories de robots, la part des modèles connectés et pilotables par application, l'évolution des coûts des batteries et capteurs qui influence les points de prix d'entrée, ainsi que les indicateurs ménagers et de vieillissement de la population par région qui affectent la demande d'assistance. La prévision repose sur une analyse de scénarios appuyée par des avis d'experts, où l'adoption s'accélère ou se ralentit en fonction de l'accessibilité financière, des mises à niveau de fonctionnalités (navigation et IA embarquée), et du rythme des nouveaux lancements. Là où les données unitaires étaient fragmentaires pour les catégories plus petites, nous avons comblé les lacunes en reliant la demande à des courbes d'adoption comparables dans l'électronique grand public, puis avons revérifié le prix et le mix implicites avec les retours d'entretiens.
Validation des données et cycle de mise à jour
La validation est réalisée par des vérifications multiples, afin que les chiffres finaux ne dépendent pas d'une seule hypothèse. Nous comparons les résultats à des signaux indépendants tels que les flux commerciaux, les publications de revenus des entreprises, et la relation attendue entre les unités, l'ASP et les niveaux d'adoption régionaux, puis nous examinons les écarts avant validation finale.
Si une anomalie est détectée, nous revisitons les données d'entrée, et les experts concernés sont recontactés pour confirmer si elle reflète une réelle évolution du marché ou un artefact de modélisation. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque surviennent des événements significatifs tels que des changements brusques de prix, des rappels majeurs de produits ou des chocs de demande. Avant la livraison, une dernière révision par un analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché des robots personnels selon Mordor Intelligence par rapport à d'autres estimations publiées
Les chiffres publiés pour les robots personnels varient souvent car la frontière du produit n'est pas cohérente, et certaines sources mélangent l'usage personnel avec des revenus plus larges de robotique de service. Les différences proviennent également de la rapidité supposée de la baisse des prix, de l'année utilisée comme référence, et du fait que les prévisions soient construites à partir de signaux d'adoption unitaire ou de bassins de dépenses plus larges.
Le tableau de référence montre une valeur 2026 plus élevée que les chiffres 2024 d'autres sources, et dans le modèle de Mordor Intelligence, le périmètre est centré sur les activités personnelles telles que le travail domestique, l'éducation et le divertissement, avec les robots de nettoyage utilisés comme moteur de revenus clé. Cela évite de mélanger des cas d'usage de service commercial plus larges ou des listes d'appareils plus restreintes dans la définition des robots personnels.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 39,21 Md USD (2026) | |
| Revue commerciale A | 11,16 Md USD (2024) | Utilise une année de base antérieure et une approche par type et utilisateur final qui peut sous-estimer les catégories à forte croissance lorsque le mix évolue rapidement, et la progression annuelle des prix n'est pas clairement liée aux cycles de remplacement. |
| Cabinet de conseil mondial A | 8,75 Md USD (2024) | Des libellés de catégories plus larges sont présentés, mais l'inclusion de classes de robots adjacentes et la répartition résidentiel/commercial ne sont pas entièrement transparentes, ce qui peut modifier ce qui est compté comme robots personnels et changer le total. |
Dans l'ensemble, l'écart s'explique principalement par le choix de l'année et par ce qui est compté comme robot personnel par rapport à une catégorie de robot de service adjacente. En liant le modèle au comportement d'adoption et de remplacement, puis en vérifiant l'ASP et le mix implicites avec des retours réels des canaux, le dimensionnement reste traçable à des variables claires et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des robots personnels ?
Il est évalué à 39,21 milliards USD en 2026 et devrait atteindre 77,35 milliards USD d'ici 2031.
Quelle application domine les dépenses aujourd'hui ?
Les robots de travaux ménagers, principalement les aspirateurs, représentaient 57,35 % des revenus de 2025.
Quel type de mobilité connaît la croissance la plus rapide ?
Les robots humanoïdes bipèdes mènent la croissance avec un TCAC de 28,4 % jusqu'en 2031, à mesure que le contrôle de l'équilibre et le raisonnement de l'IA mûrissent.
Pourquoi l'Asie-Pacifique est-elle en avance en matière d'adoption ?
La région combine l'échelle de fabrication, le soutien gouvernemental et l'acceptation culturelle, lui donnant une avance de revenus de 34,60 % en 2025.
Qu'est-ce qui freine une adoption plus rapide en Amérique du Nord et en Europe ?
Les préoccupations des consommateurs en matière de confidentialité concernant la cartographie du domicile et le traitement des données imposent des coûts réglementaires et de conception qui ralentissent le déploiement.
Comment les fournisseurs font-ils évoluer leurs modèles de revenus ?
Les entreprises proposent désormais la cartographie cloud, les mises à niveau de l'IA et la maintenance prédictive sous forme d'abonnements, augmentant les flux de revenus récurrents parallèlement aux ventes de matériel.
Dernière mise à jour de la page le:



