
Taille et part du marché de la robotique industrielle
Analyse du marché de la robotique industrielle par Mordor Intelligence
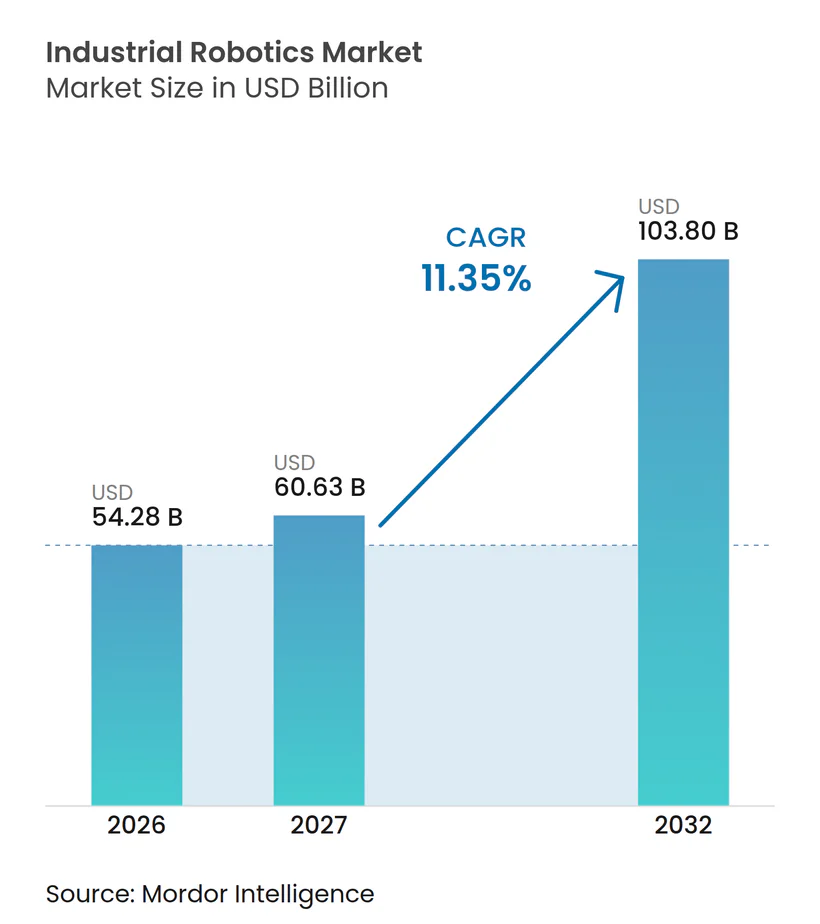
La taille du marché de la robotique industrielle devrait augmenter de 54,28 milliards USD en 2026 à 60,63 milliards USD en 2027 et atteindre 103,8 milliards USD d'ici 2032, avec un CAGR de 11,35 % sur 2027-2032.
La pression sur la main-d'œuvre et l'amélioration des capacités des robots renforcent l'argumentaire en faveur de l'automatisation de la production industrielle, y compris dans les opérations de fabrication automobile établies. Aux États-Unis, la localisation de la fabrication peut créer un point d'entrée pour les fournisseurs de systèmes afin de participer à la conception de nouvelles lignes de production. Une meilleure perception et une programmation plus aisée peuvent élargir les applications réalisables, en reliant le mouvement des robots aux objectifs de qualité et de processus en usine. L'ingénierie d'assemblage régionale et d'application peut aider les producteurs à convertir cette opportunité en une offre industrielle opérationnelle. Les commandes favoriseront les fournisseurs capables de traiter le financement des cellules et la dotation en personnel d'intégration en parallèle du robot lui-même.
Principaux enseignements du rapport
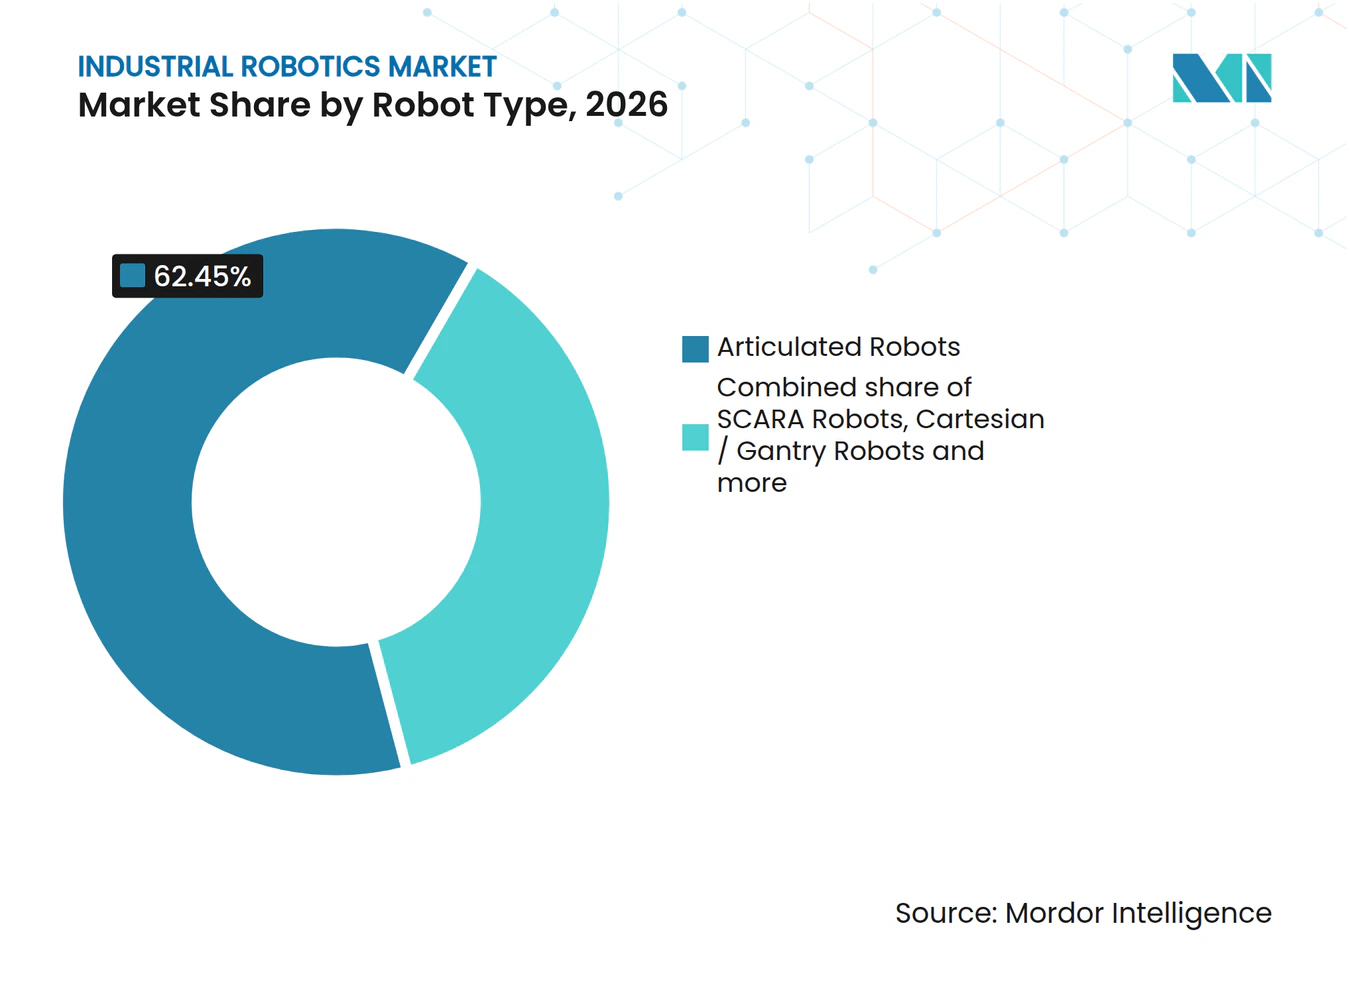
- Par type de robot, les robots articulés détenaient une part de marché de la robotique industrielle de 62,45 % en 2026, tandis que les robots collaboratifs (cobots) sont prévus pour croître le plus rapidement avec un CAGR de 13 % sur 2027-2032.
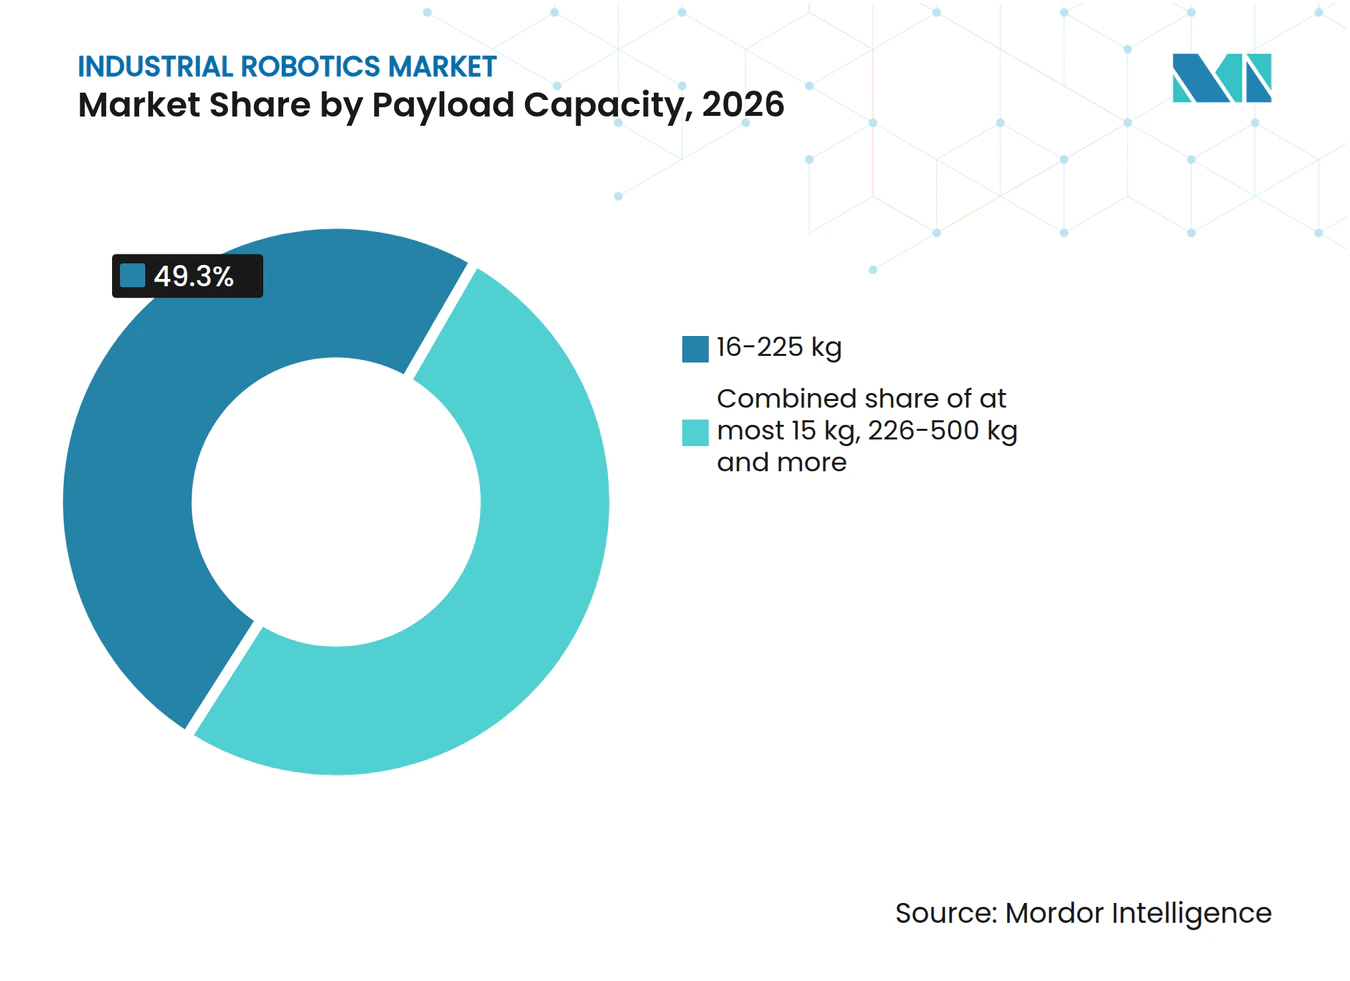
- Le segment de charge utile 16-225 kg représentait une part de 49,3 % de la taille du marché de la robotique industrielle en 2026, et les robots d'une capacité ≤15 kg sont prévus pour croître le plus rapidement avec un CAGR de 13,4 % sur 2027-2032.
- Par application, la manutention et l'emballage ont dominé avec 31,46 % de la valeur des ventes de systèmes en 2026, l'inspection qualité étant prévue pour croître le plus rapidement avec un CAGR de 12,9 % sur 2027-2032.
- Parmi les secteurs d'utilisation final, l'automobile a dominé avec 35,74 % de la valeur des ventes de systèmes en 2026, tandis que le segment pharmaceutique et de la santé est prévu pour croître le plus rapidement avec un CAGR de 13,3 % sur 2027-2032.
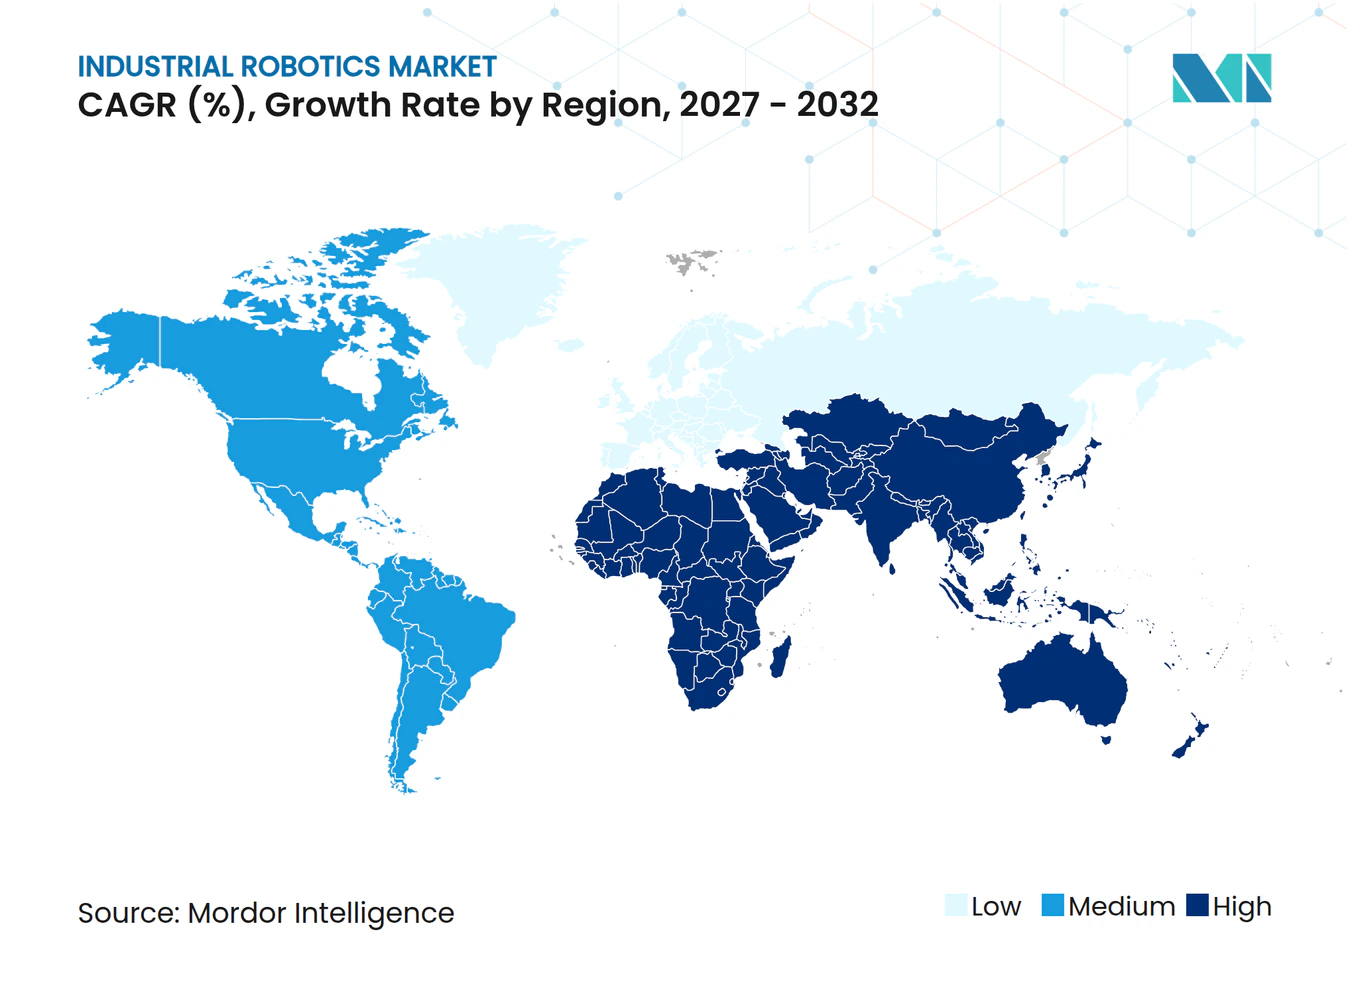
- Géographiquement, l'Asie-Pacifique détenait 42,78 % de la valeur des ventes de systèmes en 2026, tandis que le Moyen-Orient est prévu pour croître le plus rapidement avec un CAGR de 12 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché de la Robotique Industrielle*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des Coûts de Main-d'œuvre et Vieillissement de la Main-d'œuvre | +3.8% | Régions industrielles allemandes | Long terme (≥ 4 ans) |
| Adoption rapide des usines intelligentes dotées d'IA et d'IIoT | +4.2% | Régions manufacturières indiennes | Moyen terme (2-4 ans) |
| Subventions Publiques d'Investissement pour l'Automatisation (Chine, Corée, Allemagne) | +3.1% | Chine, Corée du Sud et Allemagne | Court terme (≤ 2 ans) |
| La Relocalisation Induite par les Droits de Douane Stimule les Dépenses d'Automatisation aux États-Unis | +2.6% | Centres de fabrication des États-Unis | Moyen terme (2-4 ans) |
| La Pression ESG en Faveur de Robots Économes en Énergie et à Faible Empreinte Carbone | +1.1% | Allemagne et Chine | Long terme (≥ 4 ans) |
| Le Robot en tant que Service Pourrait Bénéficier de Règles d'Amortissement Accéléré | +0.6% | À travers les États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des Coûts de Main-d'œuvre et Vieillissement de la Main-d'œuvre
Les pénuries de main-d'œuvre renforcent l'argumentaire en faveur de l'automatisation automobile en faisant de la continuité de la production un élément de la décision d'investissement. Dans l'enquête mondiale 2026 d'ABB auprès des constructeurs et équipementiers automobiles, 30 % des répondants ont classé les pénuries de main-d'œuvre et la hausse des coûts salariaux parmi leurs défis les plus importants.[1] En Allemagne, 69 % des entreprises industrielles interrogées dans l'enquête d'automne 2025 de la Deutsche Industrie- und Handelskammer prévoyaient une hausse des coûts de main-d'œuvre dans un contexte de pressions sur les effectifs et de pénuries de travailleurs qualifiés. Un poste de production non pourvu peut restreindre la production, tandis que les hausses de salaires attendues peuvent renforcer les économies potentielles liées à son automatisation. Pour les constructeurs et équipementiers automobiles d'ABB et les répondants industriels allemands de la DIHK, la demande de robots est la plus plausible là où des postes non pourvus limitent la production, rendant la perte de production pertinente aux côtés des économies salariales.
Adoption rapide des usines intelligentes dotées d'IA et d'IIoT
La fabrication assistée par l'IA crée une voie pour que les projets robotiques servent des objectifs opérationnels au-delà du simple remplacement d'un mouvement manuel. L'enquête 2026 de Rockwell Automation a indiqué que 34 % des opérations étaient augmentées par l'IA pour des fonctions incluant la qualité, la cybersécurité et l'optimisation des processus.[2] L'enquête a couvert 1 560 répondants dans 17 pays manufacturiers. La Fédération Internationale de Robotique (IFR) a rapporté en 2026 que l'IA, la vision artificielle et la détection ont amélioré les capacités des robots, tandis qu'une programmation plus aisée et une intégration système simplifiée ont réduit les coûts de déploiement et ouvert de nouvelles applications. Ces mécanismes relient l'étendue du travail d'un robot à l'effort nécessaire pour le déployer. Les fournisseurs qui intègrent la perception et une programmation simplifiée dans l'application peuvent offrir à une usine une capacité d'inspection ou de processus avec moins d'effort de déploiement.
Subventions Publiques d'Investissement pour l'Automatisation (Chine, Corée, Allemagne)
Le soutien public peut rendre l'automatisation des usines plus finançable, mais son effet commercial dépend de l'instrument utilisé. Le ministère des PME et des Startups de Corée du Sud a ouvert sa fenêtre de candidature pour le soutien aux robots de fabrication 2026 du 9 décembre 2025 au 22 janvier 2026. La deuxième tranche de financement pour le renouvellement des équipements 2026 en Chine a couvert plus de 6 700 projets dans 16 domaines, dont l'industrie. L'Accélérateur d'Investissement mis en œuvre en Allemagne permet un amortissement dégressif allant jusqu'à 30 % pour les actifs mobiliers investis du 1er juillet 2025 au 31 décembre 2027. Un appel à soutien pour les robots, un financement large des équipements et des déductions fiscales accélérées créent différentes voies pour les fabricants envisageant l'automatisation. La déduction allemande s'applique aux actifs mobiliers investis jusqu'au 31 décembre 2027, ce qui laisse du temps aux projets de cellules robotiques éligibles pour en bénéficier, tandis que la fenêtre de soutien sud-coréenne s'est fermée le 22 janvier 2026.
La Relocalisation Induite par les Droits de Douane Stimule les Dépenses d'Automatisation aux États-Unis
La relocalisation crée une opportunité d'automatisation lorsque la production nationale doit absorber des coûts de main-d'œuvre plus élevés. Dans l'enquête de KPMG de février-mars 2026, 44 % des dirigeants d'organisations américaines avec un chiffre d'affaires annuel d'au moins 1 milliard USD ont déclaré des investissements dans l'automatisation dans le contexte des impacts tarifaires. Un exemple concret de fabrication est GE Appliances, une entreprise du groupe Haier, qui a annoncé un investissement de 490 millions USD dans une usine de lavage à Louisville en juin 2025. Le projet déplacerait plus de 15 modèles de lave-linge à chargement frontal dans le Bâtiment 2 du parc Appliance Park, avec une production prévue pour 2027. La reconception de l'usine modèle intègre des technologies de robotique et de manutention dans ces lignes planifiées, créant une opportunité d'approvisionnement en équipements définie au sein de l'investissement plus large dans l'usine de lavage.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur la Prévision du CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Investissement Initial Élevé pour les PME | -1.5% | Régions manufacturières du Royaume-Uni | Court terme (≤ 2 ans) |
| Pénurie de Talents en Intégration Robotique | -1.2% | Sites industriels du Royaume-Uni | Moyen terme (2-4 ans) |
| Responsabilités en Matière de Cybersécurité dans les Cellules de Production Connectées | -0.6% | Europe, au sein de l'Union Européenne | Court terme (≤ 2 ans) |
| Volatilité de l'Approvisionnement en Terres Rares pour Servomoteurs | -0.7% | Chine, États-Unis et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement Initial Élevé pour les PME
Un investissement initial élevé peut empêcher un fabricant de taille plus modeste de mettre en œuvre une application robotique par ailleurs utile. Un rapport du 16 juin 2026 organisé par le Manufacturing Technology Centre a identifié l'investissement initial élevé et les difficultés d'accès au financement parmi les obstacles freinant l'adoption de la robotique par les PME manufacturières britanniques.[3] Cette combinaison sépare la perspective de gains de productivité de la capacité à financer l'achat qui les permettrait. Une proposition aux économies d'exploitation attrayantes peut donc se heurter à une contrainte de financement avant que ses mérites techniques ne déterminent la vente. Pour les fournisseurs desservant ces entreprises, démontrer une application utile ne résout qu'une partie du problème commercial. L'obstacle restant est de convertir la valeur opérationnelle future en un engagement initial abordable, ce qui peut ralentir la conversion de l'intérêt des PME en commandes.
Pénurie de Talents en Intégration Robotique
Les pénuries de compétences contraignent le déploiement des robots lorsque de nouveaux systèmes doivent être intégrés dans la technologie d'usine existante. L'Examen de l'Adoption Technologique 2025 du Royaume-Uni a identifié le manque de compétences spécialisées et les défis d'intégration avec les technologies d'usine héritées comme des obstacles à l'adoption dans la fabrication avancée. Une enquête de mars 2025 a révélé que 34 % des 150 décideurs industriels britanniques dans plusieurs secteurs citaient les pénuries de travailleurs qualifiés comme un obstacle à la mise en œuvre de la robotique. Cette combinaison fait de la capacité d'ingénierie une contrainte distincte de la disponibilité du matériel robotique. Des conceptions d'intégration réutilisables peuvent alléger la charge en réduisant le travail spécialisé requis pour une autre installation. Le temps d'implémentation spécialisé peut donc retarder la conversion d'un robot techniquement adapté en capacité de production supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché de la Robotique Industrielle
Par Type de Robot :
Échelle de Production et Soudage CollaboratifLes robots articulés représentaient une part de 62,45 % de la taille du marché de la robotique industrielle en 2026. En juillet 2026, le parc technologique Tonglu de Hikrobot à Hangzhou utilisait des robots articulés sur sa propre ligne de production et disposait d'une capacité annuelle de 20 000 robots articulés. Dans cette usine, les robots articulés associés à la vision artificielle effectuaient des opérations de précision telles que le vissage et l'étalonnage. L'exploitation de robots articulés au sein de leur base de production industrielle peut aider les fabricants de robots à relier la capacité de production à une expérience pratique de l'assemblage de précision et de l'étalonnage.
Les robots collaboratifs (cobots) constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 13 % sur 2027-2032. L'IFR a enregistré 66 000 nouvelles installations de cobots dans le monde en 2025, représentant 11 % de toutes les installations de robots industriels. La croissance de 7 % des installations en 2025 était inférieure au taux de croissance global des installations de robots industriels et mesure les unités historiques, distinctes de la prévision de la valeur des ventes de systèmes. En août 2026, Tate Inc. avait déployé 58 systèmes de soudage cobot de Hirebotics dans ses installations de fabrication en Arkansas, en Virginie et au Kentucky, selon Hirebotics. Le déploiement de Tate dans des installations de 3 États montre que le soudage cobot peut s'étendre au sein d'un seul fabricant, faisant des sites supplémentaires une voie distincte vers des déploiements de systèmes plus importants.



Par Capacité de Charge :
La Conception des Tâches Détermine les Exigences de ChargeLes robots d'une capacité de 16-225 kg constituaient le segment le plus important, avec 49,3 % de la valeur des ventes de systèmes de robots industriels en 2026. En juillet 2025, le prestataire d'usinage RADMOT a signalé 2 robots FANUC M-20iD/25 desservant 3 centres d'usinage CNC pour une production 24h/24 et 7j/7 de composants automobiles en aluminium. FANUC évalue ce modèle à une charge utile maximale de 25 kg, plaçant l'application dans cette plage. RADMOT a conçu et mis en œuvre la cellule en interne et a signalé une efficacité globale des équipements supérieure à 90 %. Les cellules conçues en interne comme celle de RADMOT permettent à un producteur de composants de spécifier directement le robot, ce qui ouvre un canal client qui ne dépend pas de l'obtention du contrat d'intégration complet.
Les robots avec des capacités de charge nominales de ≤15 kg constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 13,4 % sur 2027-2032. Yaskawa Electric Corp. a lancé son robot industriel MOTOMAN-GP10 de 10 kg, avec des ventes débutant au Japon le 29 juillet 2025 et des ventes dans d'autres régions planifiées séquentiellement. Yaskawa Electric Corp. a identifié l'assemblage de petites pièces, le transport inter-processus, l'emballage, le tri et l'inspection comme ses principales applications. Yaskawa positionne la correction de précision absolue standard du GP10 pour améliorer la précision de trajectoire pour l'assemblage de petites pièces et le transport inter-processus, où une manipulation délicate et un chargement et déchargement précis peuvent être importants.

Par Application :
Approvisionnement Dédié à la Manutention et Utilisations Plus Larges de l'InspectionLa manutention et l'emballage représentaient une part de marché de la robotique industrielle de 31,46 % en 2026. Lors de son ouverture le 22 juillet 2025, la base de Wuxi d'Atomrobot produisait en série des robots collaboratifs de palettisation. Le district de Huishan a signalé une capacité annuelle maximale potentielle de 5 000 robots collaboratifs de palettisation et 2 000 robots parallèles. La base de production dédiée lie la capacité du fournisseur à une application de manutention définie, faisant de la palettisation une offre système concrète dans la manutention industrielle. Ce potentiel de capacité couvre la palettisation collaborative et les robots parallèles, donnant à la base de Wuxi la possibilité d'une deuxième ligne de produits aux côtés de son activité de palettisation.
L'inspection qualité est le segment à la croissance la plus rapide, avec un CAGR prévu de 12,9 % sur 2027-2032. Le 16 juin 2026, Zhongke Huiyuan Vision Technology (Luoyang) Co., Ltd. a produit en série et livré son robot industriel d'inspection qualité incarné CASIVIBOT à Luoyang. Elle a signalé des applications à grande échelle dans 4 scénarios d'inspection, couvrant les stators de moteurs automobiles, les plaquettes en carbure cémenté, les outils de coupe de précision et les produits d'emballage. Les 4 scénarios couvrent les produits d'emballage et les composants de précision, de sorte que l'utilisation commerciale s'étend à des objets distincts au sein de la production industrielle. L'ingénierie pour la tâche d'inspection peut donc faire partie de la valeur du système lorsque les acheteurs ont besoin d'examiner des caractéristiques définies d'un composant ou d'un produit d'emballage.
Par Secteur d'Utilisation Final :
Échelle Automobile et Emballage Pharmaceutique FlexibleLes constructeurs automobiles constituaient le plus grand segment d'utilisation final, représentant 35,74 % de la valeur des ventes de systèmes de robots industriels en 2026. Les données préliminaires de l'IFR ont montré 13 500 installations de robots industriels dans le secteur automobile aux États-Unis en 2025, soit 1 % de moins qu'en 2024. L'automobile était également le plus grand adopteur américain dans cette lecture préliminaire, montrant une demande substantielle malgré le modeste déclin annuel. La lecture préliminaire de 2025 indique donc un volume d'installation automobile américain annuel important et quasi stable, faisant de son échelle un signal de demande plus fort que la croissance unitaire d'une année sur l'autre.
Le segment pharmaceutique et de la santé est le segment d'utilisation final à la croissance la plus rapide, avec un CAGR prévu de 13,3 % sur 2027-2032. Les Prix de l'Installation de l'Année 2025 de la Société Internationale d'Ingénierie Pharmaceutique ont récompensé la ligne d'emballage de comprimés en bouteilles à 17 robots mise en œuvre par Johnson & Johnson Innovative Medicine à Latina, en Italie. Conçue pour des lots de moins de 3 000 bouteilles, 500 unités de gestion des stocks et 170 configurations de bouteilles, la ligne a réduit les changements de format de 6 heures à 45 minutes. Cette combinaison fait de la performance des changements de format une raison commerciale d'automatisation lorsque des présentations médicamenteuses variées nécessitent des séries de production relativement courtes. Les fournisseurs d'emballage pharmaceutique cherchant des travaux similaires en petits lots devraient concevoir des changements de format en parallèle du débit d'emballage pour proposer une offre comparable.
Analyse géographique
Marché de la Robotique Industrielle en Asie-Pacifique
L'Asie-Pacifique détenait une part de marché de la robotique industrielle de 42,78 % en 2026. La Chine a installé 354 000 robots industriels en 2025, avec des installations annuelles en hausse de 20 % par rapport à 2024. L'Inde a installé près de 10 500 robots industriels en 2025, en hausse de 15 % par rapport à 2024. PT Solusi Rekatama Makmur intègre des robots industriels en Indonésie, construisant des cellules pour la manutention, l'assemblage et le scellage ou la distribution. La Chine combine la base d'installation la plus importante avec une croissance annuelle plus forte que l'Inde, de sorte que l'expansion régionale implique d'approfondir l'échelle de déploiement du pays leader tout en ajoutant du volume sur les marchés plus petits.
Marché de la Robotique Industrielle au Moyen-Orient
Le Moyen-Orient est la géographie à la croissance la plus rapide, avec un CAGR prévu de 12 % sur 2027-2032. Des rapports de février 2026 décrivaient près de 800 robots industriels dans l'usine de véhicules d'Oyak Renault à Bursa, en Turquie, tandis que Mekatron conçoit et met en œuvre l'automatisation des lignes de production et la robotique en Israël, incluant l'intégration, l'installation, la mise en service, la formation et la maintenance. Le 6 août 2025, Wafrah for Industry and Development en Arabie Saoudite a signalé le démarrage commercial de lignes de traitement et d'emballage de viande congelée et cuite avec des robots ajoutés pour l'emballage en phase finale. L'exemple saoudien montre un producteur alimentaire ajoutant des robots à l'étape d'emballage final pour réduire les coûts de main-d'œuvre, tandis que le stock de robots signalé à Bursa reflète une opération de production automobile automatisée établie.
Les installations de robots industriels en Amérique du Nord ont augmenté de 8 % pour atteindre 47 539 unités en 2025, avec des investissements dans la production alimentaire et des boissons stimulant la croissance tandis que les installations automobiles et de rang 1 stagnaient. Au sein de l'Amérique du Sud, les ventes annuelles d'unités de robots industriels du Mercosur ont augmenté de 40,3 % en 2025, tandis que Woirtech conçoit, installe et met en service des cellules robotiques pour les fabricants au Chili. Les expéditions de robots en Europe ont chuté de 14 % en 2025 pour atteindre 73 054 unités dans un contexte de réticence aux investissements dans tous les secteurs, tandis qu'Airtificial en Espagne a remporté en janvier 2026 un contrat en Allemagne auprès d'un fournisseur de rang 1 pour construire 3 lignes d'assemblage automobile automatiques dans son usine de Manresa. L'Afrique a enregistré 519 installations de robots industriels en 2025, tandis que l'intégrateur égyptien ARIA Technologies fournit de la robotique industrielle dans des systèmes de fabrication intelligente clés en main à travers le Moyen-Orient et l'Afrique du Nord. Le schéma de 2025 favorise les applications alimentaires et des boissons en Amérique du Nord, tandis que les fournisseurs européens de robots font face à une retenue des investissements s'étendant des usines de véhicules à leurs fournisseurs de composants.
Cadre Réglementaire et Perspectives
La comparaison des cadres de sécurité des machines couvre certaines juridictions du point de vue d'un fabricant ou d'un intégrateur livrant de nouvelles cellules de robots industriels pour une utilisation en production locale. La NR-12 du Brésil reconnaît la conformité des systèmes robotiques par le biais de normes nommées et d'autres normes officielles, avec des normes internationales applicables utilisées lorsque les normes officielles sont absentes ou incomplètes. Les machines dont la destination à l'exportation est prouvée sont exemptées des exigences techniques de sécurité de la NR-12. Les protections américaines et sud-africaines sur le lieu de travail peuvent influencer les cellules proposées par les fournisseurs à travers les obligations imposées aux employeurs ou utilisateurs de machines.
Tableau Réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine | Turquie | Afrique du Sud |
|---|---|---|---|---|---|---|
| Autorité principale | Administration de la Sécurité et de la Santé au Travail | Ministère du Travail et de l'Emploi | Autorités de surveillance du marché des Länder | Ministère de l'Industrie et des Technologies de l'Information et départements de normalisation compétents | Ministère de l'Industrie et de la Technologie | Département de l'Emploi et du Travail |
| Instruments ou orientations clés | 29 CFR 1910.212 protection des machines ; cadre général de l'industrie | NR-12 ; voie de conformité ABNT ISO 10218-1, ABNT ISO 10218-2 et ISO/TS 15066 | Loi sur la sécurité des produits et 9e ProdSV ; Règlement (UE) 2023/1230 à partir du 20 janvier 2027 | GB 11291.1-2011 et GB 11291.2-2013 obligatoires ; révision de la Partie 2 en cours de rédaction | 2023/1230/AB ; articles initiaux à partir du 16 octobre 2026, la plupart des dispositions à partir du 20 janvier 2027 | Règlement général sur les machines de 1988 ; proposition de remplacement de 2025 |
| Effet commercial | Les besoins de protection des employeurs façonnent la conception des cellules | Voie de conformité à la sécurité des systèmes robotiques reconnue pour usage domestique | Travaux de conception et de conformité du fabricant pour la mise sur le marché | Conformité à la sécurité des robots et de l'intégration des systèmes | Les produits préalablement conformes mis sur le marché avant le 20 janvier 2027 peuvent rester disponibles ; documents d'examen de type valides jusqu'à expiration | Les protections des utilisateurs de machines influencent la sécurité des cellules |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Pas de changement | Pas de changement | Pas de changement | Pas de changement | Pas de changement | Pas de changement |
| Source: Mordor Intelligence | ||||||
L'obligation de protection des employeurs de l'OSHA et le projet d'amélioration des normes du programme unifié 2026 à long terme n'identifiant aucune action spécifique à la robotique soutiennent la note américaine moyenne, tandis que la voie de conformité à la sécurité des systèmes robotiques basée sur les normes du Brésil soutient sa note élevée. Les obligations opérationnelles de robots et d'intégration en Chine pendant la rédaction de la révision soutiennent la continuité, tandis que la note moyenne de l'Afrique du Sud repose sur des protections appliquées aux utilisateurs de machines, avec des obligations plus fortes pour les utilisateurs proposées en 2025 conservant le statut de proposition. La transition allemande du 20 janvier 2027 préserve la conformité à la sécurité du fabricant comme voie de mise sur le marché, de sorte que les dispositions ajoutées sur les fonctions de sécurité alimentées par l'IA et la cybersécurité modifient les exigences de conception dans cette voie tout en soutenant un jugement d'attractivité moyenne continue. La note moyenne de la Turquie et la continuité reflètent les obligations de sécurité du fabricant aux côtés des dispositions de transition préservant la disponibilité pour les produits préalablement conformes mis sur le marché avant le 20 janvier 2027, et la validité de l'examen de type jusqu'à expiration, permettant à l'offre préalablement conforme de traverser la transition.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la production de robots avec l'intégration et le support des systèmes de soudage, illustrant différentes sources de revenus pour les fournisseurs. FANUC Corporation vend des robots industriels, tandis que Yaskawa Electric Corp. fournit des robots articulés, SCARA et delta. Valk Welding combine un robot, la construction de cellules et des logiciels dans ses systèmes de soudage et fournit la mise en œuvre, les consommables, le service et la maintenance. Ces rôles placent la valeur commerciale à la fois dans l'équipement fabriqué et dans le travail nécessaire pour le transformer en système de production opérationnel.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Production de robots | Fabricants de robots industriels tels que FANUC Corporation et Yaskawa Electric Corp. | Ventes de systèmes robotiques | Gestion de différentes architectures et configurations de robots | Réutiliser les routines de production là où les conceptions le permettent |
| Intégration de cellules de production | Intégrateurs de systèmes de soudage tels que Valk Welding | Ventes de systèmes intégrés et de mise en œuvre | Coordination du robot, de la construction de cellules et des logiciels de processus | Valider l'application assemblée avant la remise |
| Support après livraison | Fournisseurs de services pour systèmes de soudage tels que Valk Welding | Ventes de consommables et services de maintenance | Diagnostic des pannes dans la cellule intégrée | Maintenir des procédures de support au niveau du système |
| Source: Mordor Intelligence | ||||
Dans les systèmes de soudage tels que ceux de Valk Welding, l'intégration connecte le robot, la construction de cellules et les logiciels, faisant de l'application assemblée l'unité pertinente pour évaluer la capacité du fournisseur. Une réponse aux pannes limitée à un seul composant peut laisser une autre partie de cette application de soudage non résolue. Le support au niveau du système résout ce problème de coordination en traitant la cellule connectée comme la responsabilité de service. Pour Valk Welding, cette portée peut soutenir les ventes de consommables et de maintenance après la livraison initiale de l'équipement.
Paysage concurrentiel
Concentration du Marché
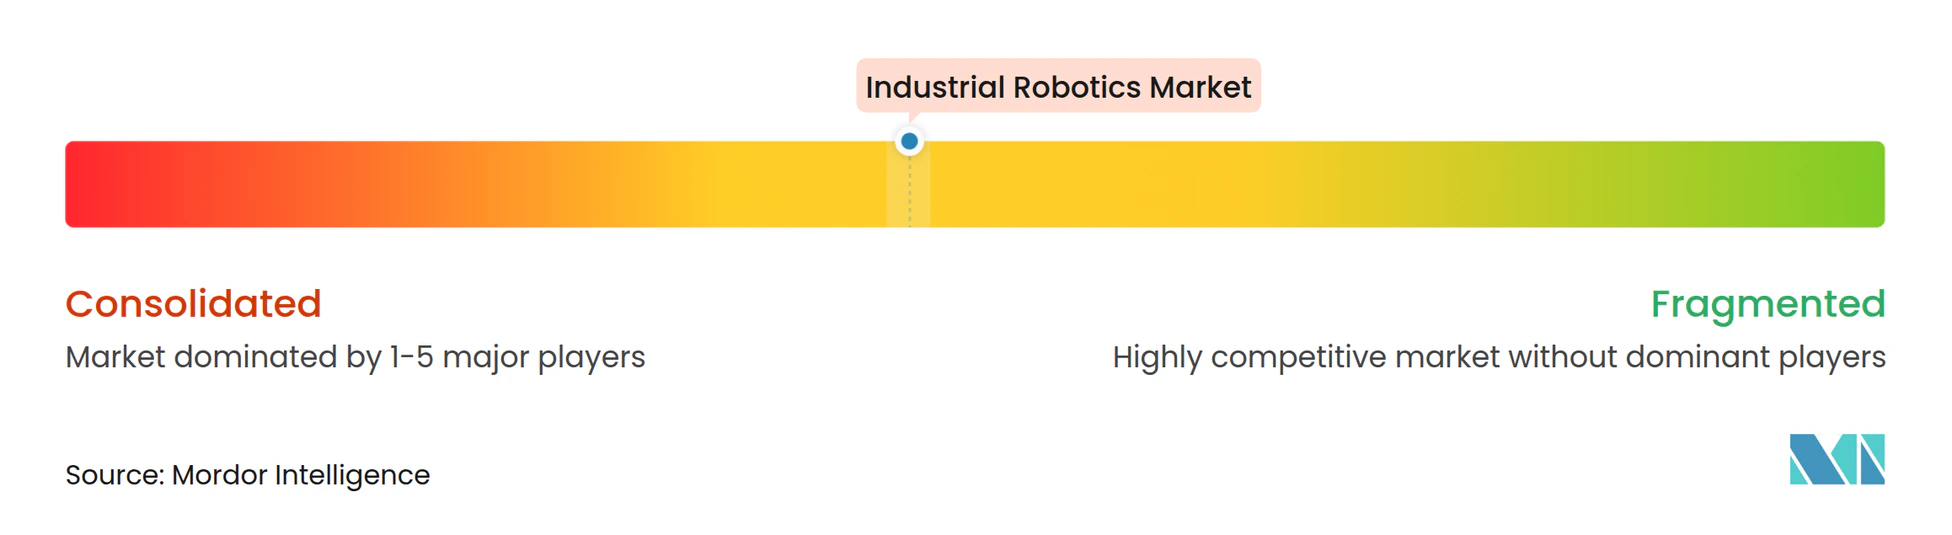
La concurrence est modérément concentrée autour des grands producteurs de robots industriels, avec l'ingénierie d'application et la livraison de systèmes complets laissant de la place pour des offres différenciées dans les tâches de production industrielle. Les principaux fabricants de robots industriels et fournisseurs de systèmes comprennent ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA et Mitsubishi Electric Corp., entre autres. Les ventes consolidées de la Division Robots de FANUC ont augmenté de 14,9 % pour l'exercice clos le 31 mars 2026, avec des ventes plus élevées dans les Amériques, des ventes significativement accrues en Chine et des ventes en baisse au Japon. La croissance dans les Amériques et en Chine a compensé la faiblesse des ventes au Japon, où une demande industrielle générale stable et un secteur automobile non redressé ont freiné la division.
En octobre 2025, SoftBank Group a accepté d'acquérir l'activité robotique d'ABB, avec une clôture alors prévue pour mi-à-fin 2026. L'accord était soumis aux approbations réglementaires dans l'UE, en Chine et aux États-Unis ainsi qu'à d'autres conditions de clôture. En mars 2026, FANUC America a annoncé un investissement de 90 millions USD dans une installation de 840 000 pieds carrés au Michigan pour l'expansion potentielle de ses capacités de fabrication de robots aux États-Unis. La construction a été confirmée en juillet 2026, avec une achèvement ciblé pour fin 2027. Les acheteurs comparant ABB et FANUC font face à des décisions d'approvisionnement différentes, avec le transfert de propriété d'ABB en attente d'approbations et d'autres conditions de clôture, et l'expansion potentielle de la fabrication américaine de FANUC liée à un objectif d'installation fin 2027.
Le 30 juin 2026, Yaskawa Europe GmbH a ouvert un centre de distribution de robotique et une salle d'assemblage supplémentaire de systèmes robotiques, incluant des systèmes de soudage, à Kočevje, en Slovénie. Le site combine l'assemblage de systèmes robotiques avec la distribution pour l'Europe, le Moyen-Orient et l'Afrique. Le Règlement (UE) 2023/1230 s'applique à partir du 20 janvier 2027, obligeant les fabricants mettant sur le marché de l'UE des machines dans le champ d'application à satisfaire à ses exigences de santé et de sécurité et à établir une déclaration de conformité UE. L'assemblage et la distribution régionaux traitent la livraison physique, tandis que l'obligation de déclaration appartient au fabricant mettant les machines sur le marché de l'UE. Un challenger cherchant des commandes de machines dans l'UE a donc besoin d'une offre de livraison avec la responsabilité des travaux de sécurité et de déclaration clairement assignée.
Leaders du secteur de la robotique industrielle
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corp.
-
KUKA SE & Co. KGaA
-
Mitsubishi Electric Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Robotique Industrielle Entreprises couvertes dans ce rapport
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corp.
- KUKA SE & Co. KGaA
- Mitsubishi Electric Corp.
- Kawasaki Heavy Industries (Robotics)
- DENSO WAVE INCORPORATED
- Omron Corporation
- Panasonic Connect Co., Ltd.
- Epson Robots
- Stäubli Robotics
- Comau S.p.A.
- Yamaha Robotics
- Universal Robots (Teradyne)
- Nachi-Fujikoshi Corp.
- Techman Robot Inc.
- Siasun Robot and Automation
- Doosan Robotics
- Hanwha Robotics
Opportunités Clés pour les Acteurs du Marché
Ces opportunités comparent l'assemblage adaptatif, la conformité des nouvelles cellules robotiques et la commercialisation industrielle via l'appel Factory X de la Communauté EIT IA & Robotique pour l'IA et la robotique intersectorielles. L'appel de septembre 2026 de Michigan LIFT a identifié la robotique adaptative pour l'assemblage de matériaux flexibles aux États-Unis, a requis une voie de qualification crédible auprès d'un équipementier automobile ou d'un fournisseur de rang 1, et a indiqué que l'admission formelle s'ouvrirait ultérieurement. Le Règlement (UE) 2023/1230 s'applique à partir du 20 janvier 2027, avec des dispositions sur les fonctions de sécurité alimentées par l'IA et la cybersécurité créant une opportunité de conception temporelle dans le cadre des obligations continues de conformité des machines des fabricants. Factory X recherche des consortiums des États membres de l'UE et des pays associés à Horizon Europe pour l'utilisation industrielle de technologies aux niveaux de maturité technologique (TRL) 6-8, avec une date limite au 15 décembre 2026 et des documents de candidature à suivre.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Assemblage adaptatif de matériaux flexibles | Michigan LIFT identifie un défi en robotique industrielle | Équipementiers automobiles américains et fournisseurs de rang 1 | Valider la manipulation robotique dans différentes configurations de matériaux flexibles | Intégration, validation et qualification auprès d'un équipementier ou d'un fournisseur de rang 1 | Intégrateurs qualifiés et fournisseurs de robots d'assemblage tels que FANUC Corporation et Universal Robots (Teradyne) |
| Nouvelles cellules robotiques conçues pour la conformité | Les nouvelles dispositions sur les machines traitent des fonctions de sécurité alimentées par l'IA et de la cybersécurité | Acheteurs industriels de l'UE commandant des machines robotiques | Intégrer le contrôle de sécurité et l'intégrité des logiciels dans les offres de nouvelles cellules | Démontrer la conformité avec le cadre applicable aux machines | Fabricants de robots et intégrateurs de cellules |
| Commercialisation transfrontalière de robots industriels | Factory X recherche des technologies TRL 6-8 pour un usage industriel | Partenaires industriels de déploiement d'entreprise | Former 2 à 4 organisations indépendantes de différents pays éligibles, incluant une jeune entreprise éligible, un partenaire d'entreprise et une Usine IA établie | L'entreprise doit contribuer au moins 30 % du coût total du projet | Entreprises robotiques éligibles et leurs partenaires industriels |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est la qualification auprès d'un équipementier automobile ou d'un fournisseur de rang 1 pour l'assemblage adaptatif de matériaux flexibles dans le cadre du défi américain de Michigan LIFT, dont l'admission formelle s'ouvrira ultérieurement. La voie Factory X de la Communauté EIT IA & Robotique offre aux entreprises éligibles constituées depuis moins de 5 ans une voie basée sur des partenaires, mais exige au moins 30 % des coûts du projet de leurs propres ressources. Les fournisseurs qui développent des résultats de validation en un dossier de qualification crédible auprès d'un équipementier ou d'un fournisseur de rang 1 sont les mieux placés pour préparer une proposition d'assemblage lorsque l'admission formelle s'ouvrira.
Développements Récents de l'Industrie sur le Marché de la Robotique Industrielle
- Oct 2026 : La Turquie a publié son règlement de sécurité des machines 2023/1230/AB le 16 octobre, date à laquelle les articles initiaux spécifiés sont entrés en vigueur. La plupart des dispositions entrent en vigueur le 20 janvier 2027. Les produits mis sur le marché en conformité avec le règlement précédent avant cette date peuvent rester disponibles, et les documents d'examen de type restent valides jusqu'à expiration.
- Août 2026 : Hirebotics a annoncé que Tate Inc. avait déployé 58 de ses systèmes de soudage cobot dans des installations de fabrication en Arkansas, en Virginie et au Kentucky.
- Juin 2026 : Yaskawa Europe GmbH a ouvert un centre de distribution européen de robotique et une salle d'assemblage supplémentaire de systèmes robotiques à Kočevje, en Slovénie, le 30 juin, desservant l'Europe, le Moyen-Orient et l'Afrique.
Marché de la Robotique Industrielle Portée du rapport et méthodologie de recherche
Définition du Marché et Couverture
Le Marché de la Robotique Industrielle mesure les dépenses annuelles en systèmes de robots industriels nouvellement fabriqués vendus dans le monde pour l'automatisation industrielle. Ces systèmes comprennent le robot, son contrôleur natif et le matériel d'intégration standard, et servent des applications industrielles dans les secteurs d'utilisation final.
Exclusions du périmètre : Les robots de service, les pièces de rechange du marché secondaire vendues séparément d'un nouveau système, et les contrats de maintenance prolongée vendus séparément d'un nouveau système sont exclus.
Aperçu de la Segmentation
- Par type de robot
- Robots articulés
- Robots SCARA
- Robots cartésiens / à portique
- Robots parallèles / delta
- Robots cylindriques
- Robots collaboratifs (cobots)
- Par capacité de charge utile
- ≤15 kg
- 16-225 kg
- 226-500 kg
- Au-dessus de 500 kg
- Par application
- Manutention et emballage
- Soudage et brasage
- Assemblage et distribution
- Desserte de machines et centres d'usinage à commande numérique
- Peinture et revêtement
- Contrôle qualité
- Par secteur d'utilisation final
- Automobile
- Électrique et électronique
- Agroalimentaire
- Machinerie et métaux
- Produits pharmaceutiques et santé
- Matériaux de construction
- Autres secteurs d'utilisation final
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Les sources publiques telles que les statistiques World Robotics de la Fédération Internationale de Robotique et les Indicateurs du Développement Mondial de la Banque Mondiale fournissent des données mondiales sur le déploiement et la composition des applications, ainsi que des séries de valeur ajoutée manufacturière pour le contexte de la demande par pays et par région. Les mesures de production industrielle et de capacité G.17 de la Réserve Fédérale aident à suivre la production manufacturière et l'utilisation, et l'enquête sur les expéditions, les stocks et les commandes des fabricants du Bureau du Recensement des États-Unis fournit des signaux d'expédition et de nouvelles commandes pour le cycle industriel américain.
Les rapports annuels des entreprises, les dépôts 10-K, les présentations aux investisseurs et la presse économique réputée peuvent clarifier les ventes des fournisseurs, la capacité annoncée, les configurations de produits et le calendrier des transactions, avec les revenus déclarés vérifiés par rapport à la limite de la vente initiale du système. Ces sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et des enquêtes incluraient des fabricants de robots industriels, des intégrateurs de systèmes, des opérateurs industriels et des responsables des achats ou de l'automatisation dans les régions APAC, EMEA et Amériques. Les questions testeraient les résultats secondaires sur la limite du marché, les valeurs des transactions initiales de systèmes, la composition des produits et des acheteurs, le calendrier d'installation et les schémas de commandes, avec les preuves contradictoires ou manquantes enregistrées pour un suivi. Les réponses seraient triangulées avec les dépôts, les indicateurs de production et d'installation, et le traitement peu clair des contrôleurs ou du matériel d'intégration standard serait réconcilié avec la règle de la facture initiale déclarée avant la mise à jour des estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Directeurs généraux : 20 % | APAC : 42 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 24 % | Responsables : 45 % | Amériques : 28 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par des estimations mondiales annuelles de revenus pour les nouveaux systèmes de robots industriels et répartit le total entre le type de robot, la capacité de charge, l'application, le secteur d'utilisation final et la géographie en utilisant les divulgations des fournisseurs, les schémas d'installation et les preuves d'utilisation manufacturière. Une régression multivariée relie la valeur des ventes de systèmes aux installations de robots industriels, à la production manufacturière et aux dépenses en capital, à la pression sur les coûts de main-d'œuvre, aux commandes d'automatisation et aux changements de prix de vente des systèmes robotiques ou de composition des produits, tandis que l'analyse de scénarios ajuste la trajectoire pour différentes conditions d'investissement et de politique. Des vérifications ascendantes sélectives comparent les cumuls de ventes des fournisseurs et le prix de vente moyen des systèmes échantillonnés multiplié par le volume d'expédition avec le total descendant, et les informations d'expédition ou de couverture incohérentes sont réconciliées avec la règle de la vente initiale ou conservées comme un écart explicite. Les parts de segment sont construites à partir de preuves sur les ventes de systèmes comptées par type, capacité, tâche, secteur acheteur et destination, puis vérifiées pour que chaque axe totalise le total. Les experts primaires peuvent vérifier si les variables et les perspectives au niveau des segments reflètent les décisions de déploiement, la tarification et le calendrier des projets, avec les désaccords incitant à une révision des sources et à un ajustement de sensibilité plutôt qu'à un consensus supposé.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les revenus des fournisseurs, les signaux d'installation et de commandes, les indicateurs manufacturiers et les projets divulgués, puis examinent les changements de croissance, de valeur moyenne des systèmes, de composition régionale et de parts de segments par rapport aux périodes précédentes et aux sources indépendantes. Un second analyste examine les dates des sources, le traitement des limites du marché, les calculs et les anomalies avant validation, et un contact est recontacté lorsqu'une incohérence matérielle, un détail de transaction manquant ou une hypothèse de prévision modifiée pourrait modifier l'estimation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles pour les événements de marché importants, et soumis à une nouvelle révision des sources et des calculs immédiatement avant la livraison.
Taille du Marché de la Robotique Industrielle de Mordor Intelligence Comparée aux Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le Marché de la Robotique Industrielle mesure les dépenses annuelles en systèmes de robots industriels nouvellement fabriqués vendus dans le monde pour l'automatisation industrielle.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les experts primaires peuvent vérifier si les variables et les perspectives au niveau des segments reflètent les décisions de déploiement, la tarification et le calendrier des projets, avec les désaccords incitant à une révision des sources et à un ajustement de sensibilité plutôt qu'à un consensus supposé.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 60,63 milliards USD (2027) | |
| Consultance Mondiale A | 37,8 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 37,7 % à la valeur 2027 de ce rapport de 60,63 milliards USD, 2 ans plus tard. Sa prévision publiée croît plus lentement que la période du rapport ultérieur, contribuant à la comparaison inférieure. |
| Consultance Mondiale B | 73 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 20,4 % à la valeur 2027 de ce rapport de 60,63 milliards USD, 2 ans plus tard. Ses taux de croissance publiés plus élevés soutiennent une estimation plus élevée malgré l'année de base antérieure. |
Les analystes de Mordor Intelligence triangulent les revenus des fournisseurs, les signaux d'installation et de commandes, les indicateurs manufacturiers et les projets divulgués, puis examinent les changements de croissance, de valeur moyenne des systèmes, de composition régionale et de parts de segments par rapport aux périodes précédentes et aux sources indépendantes.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la robotique industrielle et ses perspectives de croissance ?
La taille est prévue pour passer de 60,63 milliards USD en 2027 à 103,8 milliards USD d'ici 2032, avec un CAGR de 11,35 % sur 2027-2032.
Qu'est-ce qui stimule la demande de robots industriels ?
La pression sur la main-d'œuvre et la numérisation des usines sont des forces importantes. Dans l'enquête automobile 2026 d'ABB, 30 % des répondants ont classé les pénuries de main-d'œuvre et la hausse des coûts salariaux parmi leurs défis les plus importants.
Quel type de robot domine les ventes de systèmes industriels ?
Les robots articulés détenaient 62,45 % de la valeur des ventes en 2026. Les robots collaboratifs sont prévus pour croître le plus rapidement par type, avec un CAGR de 13 % sur 2027-2032.
Quelles entreprises sont les principaux fournisseurs de robots industriels ?
Les principaux fournisseurs comprennent ABB Ltd., FANUC Corporation, Yaskawa Electric Corp., KUKA SE & Co. KGaA et Mitsubishi Electric Corp.
Quels défis pourraient ralentir l'adoption des robots industriels ?
Un investissement initial élevé et des compétences d'intégration limitées peuvent contraindre l'adoption. Un rapport de juin 2026 organisé par le Manufacturing Technology Centre a identifié l'investissement initial et l'accès au financement comme des obstacles pour les PME manufacturières britanniques.
Quelles sont les perspectives régionales pour les systèmes de robots industriels ?
L'Asie-Pacifique détenait 42,78 % de la valeur des ventes en 2026. Le Moyen-Orient est prévu pour croître le plus rapidement, avec un CAGR de 12 % sur 2027-2032.