
Taille et part du marché des phytogéniques pour l'alimentation animale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
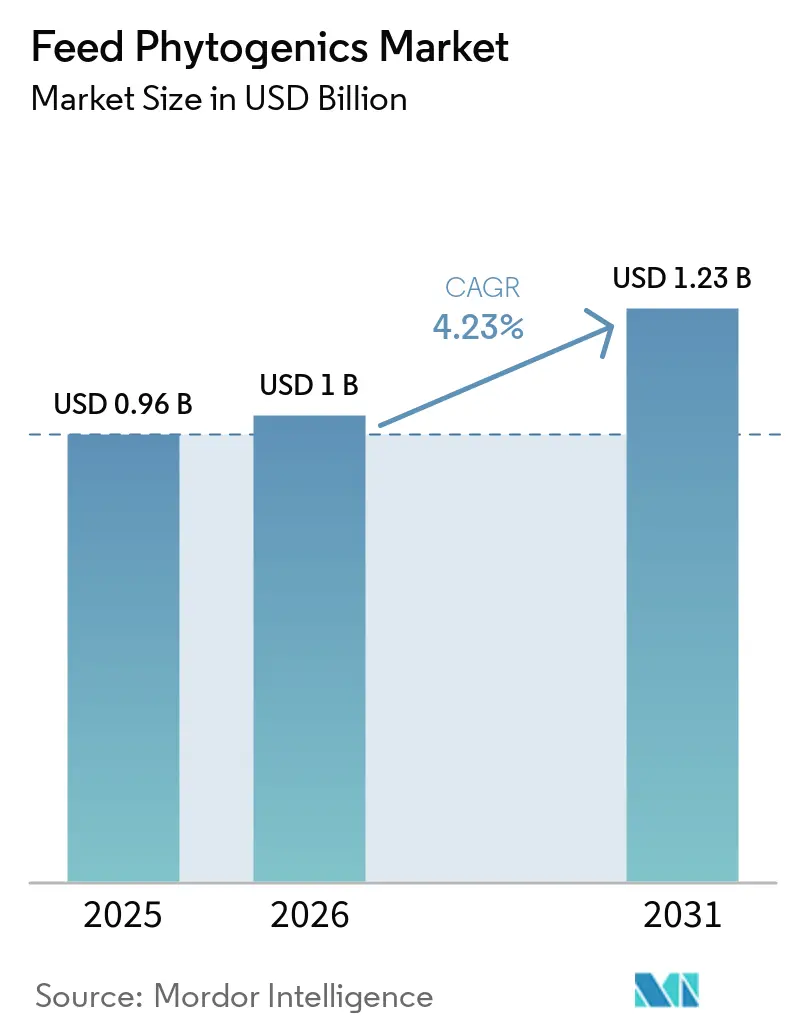
| Taille du Marché (2026) | 1 Milliards de dollars |
| Taille du Marché (2031) | 1.23 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.23 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des phytogéniques pour l'alimentation animale par Mordor Intelligence
La taille du marché des phytogéniques pour l'alimentation animale était de 0,96 milliard USD en 2025 et devrait augmenter pour atteindre 1,00 milliard USD en 2026, puis 1,23 milliard USD d'ici 2031, à un CAGR de 4,23 % de 2026 à 2031. Le marché des phytogéniques pour l'alimentation animale est façonné en premier lieu par le durcissement des limites imposées aux promoteurs de croissance antibiotiques dans les principaux pays producteurs d'élevage et d'aquaculture, ce qui modifie durablement les choix en matière d'additifs. L'adoption va au-delà du simple remplacement des antibiotiques, les producteurs utilisant désormais des mélanges phytogéniques pour soutenir la santé intestinale, l'efficacité alimentaire et la qualité des carcasses au sein d'une seule formulation. Le marché des phytogéniques pour l'alimentation animale bénéficie également d'une demande plus large en protéines animales sans résidus, notamment à mesure que les détaillants et les acheteurs de la restauration collective fixent des normes d'approvisionnement plus strictes. La concurrence reste modérée, les leaders mondiaux bénéficiant d'économies d'échelle significatives. Cependant, les formulateurs régionaux et les extracteurs botaniques spécialisés continuent de saisir des opportunités dans des applications de niche. La volatilité des coûts des matières premières et l'incohérence des définitions réglementaires constituent des obstacles à une adoption plus rapide. Les avancées en matière de microencapsulation et de distribution de précision améliorent la viabilité commerciale de cette catégorie dans les systèmes de production sensibles aux coûts.
Principaux enseignements du rapport
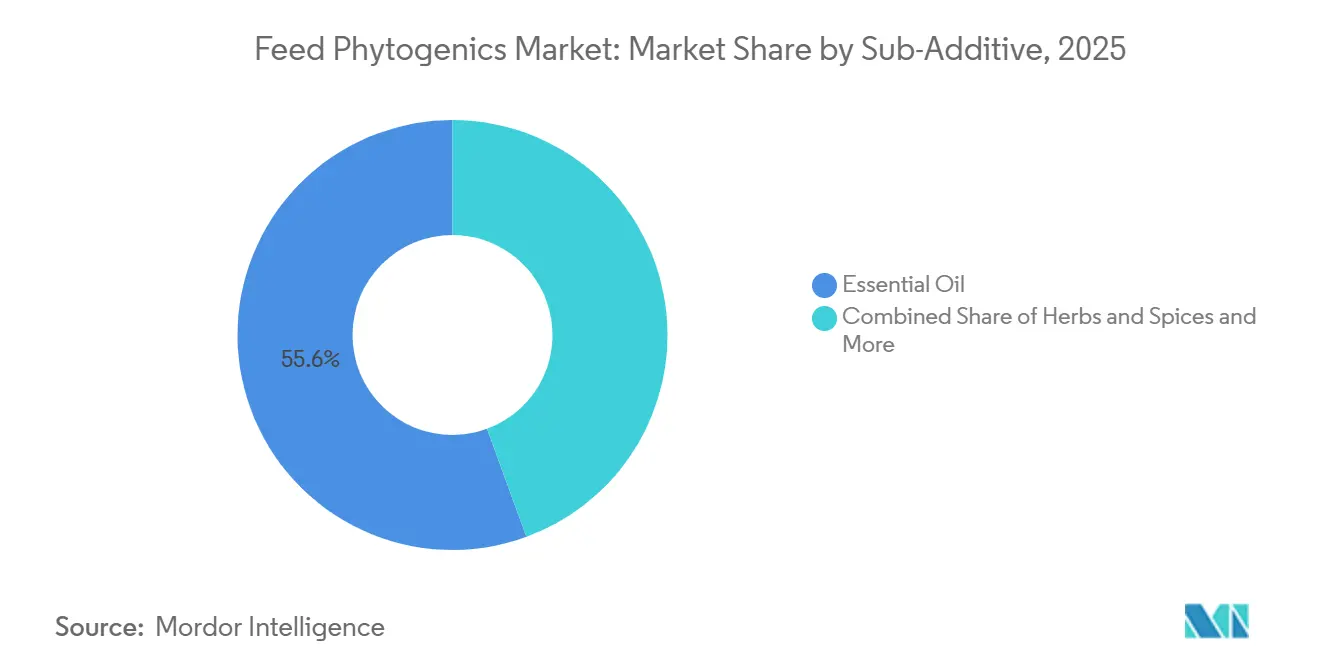
- Par sous-additif, les huiles essentielles constituaient le segment le plus important et représentaient 55,6 % de la part de marché des phytogéniques pour l'alimentation animale en 2025, tandis que les herbes et épices devraient croître à un CAGR de 4,1 % de 2026 à 2031.
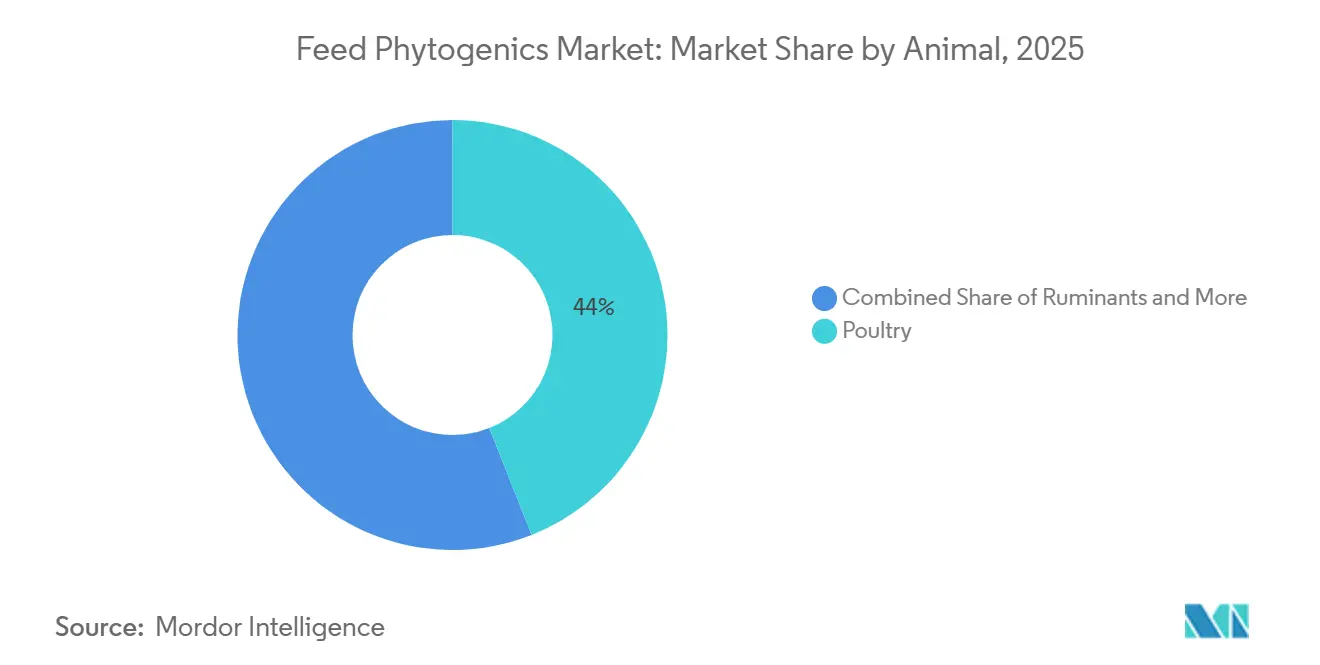
- Par animal, la volaille constituait le segment le plus important et représentait 44,0 % de la taille du marché des phytogéniques pour l'alimentation animale en 2025, tandis que l'aquaculture devrait croître à un CAGR de 8,5 % de 2026 à 2031.
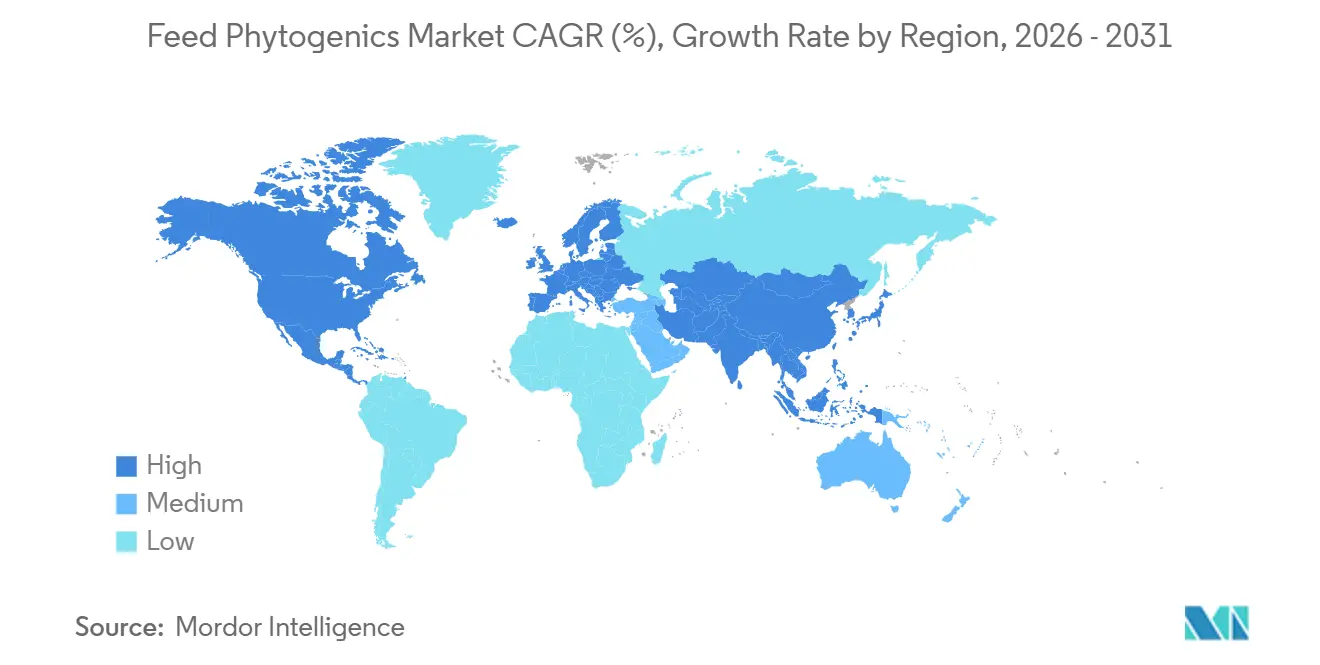
- Par géographie, l'Asie-Pacifique était la région la plus importante et représentait 23,8 % du marché des phytogéniques pour l'alimentation animale en 2025, tandis que l'Amérique du Nord devrait croître à un CAGR de 3,5 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Suppression réglementaire des promoteurs de croissance antibiotiques | +1.2% | Mondial, avec une évolution politique plus rapide dans l'Union européenne, en Chine, en Inde et aux États-Unis | Court terme (≤ 2 ans) |
| Demande en protéines sans résidus | +0.7% | Mondial, concentré en Amérique du Nord, en Europe et dans les marchés urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Accent mis par la filière volaille sur l'efficacité alimentaire et la santé intestinale | +0.6% | Asie-Pacifique, Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Validation de l'efficacité et science de la formulation | +0.5% | Mondial | Moyen terme (2-4 ans) |
| Microencapsulation et dosage de précision | +0.4% | Mondial, avec une adoption plus précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Programmes de réduction du méthane chez les ruminants | +0.2% | Europe, Océanie, Amérique du Nord et extension au Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||


Suppression Réglementaire des Promoteurs de Croissance Antibiotiques
Les restrictions gouvernementales sur l'utilisation vétérinaire des antibiotiques continuent de transformer l'intérêt pour les additifs botaniques en une demande commerciale réelle sur le marché des phytogéniques pour l'alimentation animale. L'Agence européenne des médicaments a indiqué que la Commission européenne a fixé des objectifs dans le cadre de ses efforts pour lutter contre la résistance aux antimicrobiens, notamment un objectif indicatif visant à réduire de 50 % les ventes globales d'antimicrobiens pour les animaux d'élevage et en aquaculture dans l'Union européenne d'ici 2030[1]. L'Inde a également émis des avis à l'intention de tous les États et territoires de l'Union appelant à une utilisation judicieuse des antibiotiques chez les animaux destinés à la production alimentaire et à la cessation de leur utilisation dans les aliments pour animaux, tandis que certaines substances antimicrobiennes font l'objet d'interdictions distinctes. Ces mesures encouragent les fabricants d'aliments pour animaux à explorer les additifs phytogéniques dans le cadre de stratégies visant à réduire la dépendance aux promoteurs de croissance antibiotiques, bien que l'adoption varie selon les espèces, les applications et les cadres réglementaires.
Demande de Protéines sans Résidus
Le marché des phytogéniques pour l'alimentation est également tiré vers l'avant par la demande des détaillants et de la restauration pour des produits carnés, des œufs, des produits laitiers et des produits aquacoles sans résidus. D'ici 2025, les exigences d'approvisionnement sans antibiotiques s'étaient davantage intégrées dans les normes d'achat courantes en Amérique du Nord et en Europe, poussant les fournisseurs à soutenir cette affirmation au niveau de l'alimentation. Une étude de 2025 publiée dans Frontiers in Veterinary Science a révélé que les phytogéniques modulent le microbiote intestinal et la fonction immunitaire chez la volaille commerciale, ce qui soutient leur utilisation dans les programmes de performance liés à la production sans résidus. Les producteurs qui acceptent le coût de l'additif peuvent souvent le récupérer grâce à une tarification premium ou à une meilleure acceptation des acheteurs dans les circuits sans antibiotiques. Cela rend la demande plus durable qu'un cycle de remplacement court, car le signal d'achat provient de plus en plus de l'approvisionnement en protéines en aval plutôt que uniquement des fournisseurs d'additifs alimentaires.
Accent de la Volaille sur l'Efficacité Alimentaire et la Santé Intestinale
La volaille reste le centre de volume du marché des phytogéniques pour l'alimentation, car les producteurs de poulets de chair et de poules pondeuses disposent du cas de performance le plus clair pour l'adoption. Des recherches publiées dans Poultry Science en 2025 ont montré qu'un mélange phytogénique à 0,25% du régime alimentaire améliorait la largeur des villosités intestinales de 5,3%, la hauteur des villosités de 4,8% et la surface d'absorption de 12,5% chez les poulets de chair commerciaux. Ces types de résultats mesurés sont importants car les équipes de nutrition avicole ont besoin de données reproductibles avant d'étendre l'inclusion dans les systèmes intégrés. À mesure que la base de preuves s'élargit, les anciens programmes de promoteurs de croissance deviennent plus difficiles à défendre, là où les produits phytogéniques peuvent démontrer à la fois une valeur biologique et commerciale.
Validation de l'Efficacité et Science de la Formulation
Une voie d'efficacité plus structurée renforce la confiance sur l'ensemble du marché des phytogéniques pour l'alimentation, en particulier dans les régions qui utilisent les normes européennes comme point de référence. L'Autorité européenne de sécurité des aliments (EFSA) a publié en 2024 des orientations sur l'efficacité des additifs alimentaires, établissant un cadre plus clair pour évaluer et documenter les allégations phytogéniques dans l'Union européenne. Ce cadre a été suivi de nouvelles autorisations, notamment l'huile essentielle d'écorce de cannelle en 2024 et l'huile essentielle de cajeput en 2025 pour une utilisation sur de nombreuses espèces. À mesure que davantage de produits franchissent ce type d'examen, l'enregistrement sur d'autres marchés peut progresser plus rapidement, car l'approbation de l'Union européenne sert souvent de signal de qualité pratique au-delà de l'Europe.
Analyse de l'impact des contraintes*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Volatilité des prix des matières premières et prime de coût | -0.6% | Mondial, avec une sensibilité plus forte en Asie du Sud-Est et en Amérique latine | Court terme (≤ 2 ans) |
| Fragmentation réglementaire | -0.5% | Mondial, en particulier là où les règles de l'Union européenne, des États-Unis et de l'Asie-Pacifique divergent | Moyen terme (2-4 ans) |
| Capacité limitée d'encapsulation et de façonnage à façon | -0.3% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Variabilité de l'approvisionnement botanique et pression sur la traçabilité | -0.2% | Régions d'approvisionnement méditerranéennes, sud-asiatiques et andines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières et Prime de Coût
La volatilité des prix des matières premières reste l'une des limites les plus claires à une adoption plus large sur le marché des phytogéniques pour l'alimentation. Contrairement aux additifs synthétiques, les huiles essentielles et les extraits botaniques dépendent des cycles de culture, des conditions météorologiques, des volumes de récolte et des perturbations de l'approvisionnement dans les régions agricoles. Dans les systèmes d'élevage sensibles aux coûts, même une hausse modérée des prix des intrants botaniques peut pousser les acheteurs à revenir vers des alternatives synthétiques moins chères. Le problème est plus aigu en Asie du Sud-Est et en Amérique latine, où l'alimentation représente déjà une grande part du coût total de production. Étant donné que la plupart des plantes aromatiques ne font pas l'objet de couvertures actives via des contrats à terme standardisés, les acheteurs disposent encore de peu d'outils pour gérer le risque de prix sur des cycles d'approvisionnement plus longs.
Fragmentation Réglementaire
Le marché des phytogéniques pour l'alimentation est également confronté à une charge de conformité, car les juridictions manquent encore d'une définition unique pour les produits phytogéniques. Une formule traitée comme un arôme dans un pays peut être examinée comme un additif zootechnique ou un médicament dans un autre, ce qui modifie les exigences en matière de preuves et d'étiquetage. Le règlement de l'Union européenne 2025/2575 a retiré l'autorisation de plus de 30 substances botaniques du registre des additifs alimentaires de l'Union européenne, créant une pression immédiate sur le portefeuille des fournisseurs concernés. Ce type de remise à zéro réglementaire augmente les coûts de conformité récurrents pour les entreprises qui maintiennent des enregistrements sur de nombreux marchés. Il favorise également les grandes entreprises dotées d'une plus grande capacité en matière d'affaires réglementaires et rend l'expansion internationale large plus difficile pour les développeurs de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Sous-Additif :
Les Huiles Essentielles en Tête, les Herbes et Épices Gagnent du TerrainLes huiles essentielles représentaient 55,6 % de la part de marché des phytogéniques pour l'alimentation animale en 2025, ce qui en fait le segment de sous-additif le plus important. Cette domination est attribuée à leur utilisation commerciale de longue date et à leurs propriétés antimicrobiennes, antioxydantes et de soutien digestif bien établies. Le thymol et le carvacrol, dérivés du thym et de l'origan, constituent toujours une part importante des formulations commerciales à base d'huiles essentielles. Leur attrait reste le plus fort dans les régimes monogastriques, où la réponse est mieux documentée et plus facile à relier aux résultats de production. Cette base de preuves contribue à établir les huiles essentielles dans une position centrale sur le marché des phytogéniques pour l'alimentation animale, même si de nouveaux types de produits attirent l'attention.
Les herbes et épices devraient constituer le segment de sous-additif à la croissance la plus rapide, avec un CAGR de 4,1 % de 2026 à 2031. Le marché est porté par des avantages en termes de coûts et par l'expansion des recherches soutenant les propriétés bioactives de ces produits. L'huile d'origan domine les applications d'huiles essentielles en raison de son efficacité antimicrobienne avérée, tandis que les huiles de thym et de romarin gagnent en popularité sur les marchés européens à la suite des approbations de l'Autorité européenne de sécurité des aliments (EFSA) en 2024. Les oléorésines sont utilisées dans des applications spécialisées nécessitant des composés bioactifs concentrés, notamment dans les aliments pour l'aquaculture, où la stabilité dans l'eau est un facteur critique.


Par animal :
les applications en volaille stimulent l'adoption commercialeLa volaille représentait 44,0 % de la taille du marché des phytogéniques pour l'alimentation animale en 2025, ce qui en fait le principal segment animal, les poulets de chair et les poules pondeuses ayant la plus grande expérience commerciale avec les additifs phytogéniques. Les données de formulation spécifiques aux espèces sont plus développées pour la volaille que pour tout autre segment, ce qui réduit le risque d'adoption pour les intégrateurs. Les porcs sont restés le deuxième segment le plus important, où les phytogéniques sont utilisés à la fois pour le remplacement des promoteurs de croissance antibiotiques et pour le soutien intestinal post-sevrage. Les ruminants progressent plus lentement, mais l'encapsulation contribue à protéger les bioactifs des conditions du rumen qui limitaient autrefois cette catégorie.
L'aquaculture est le segment à la croissance la plus rapide, avec une projection de croissance à un CAGR de 8,5 % de 2026 à 2031. Cette croissance est liée à la résistance croissante aux traitements synthétiques contre les poux de mer, à un intérêt accru pour la certification aquacole sans antibiotiques, et à une utilisation plus large de composés d'origine végétale pour le soutien intestinal et immunitaire. Le développement commercial s'améliore également à mesure que les fournisseurs conçoivent des produits spécifiquement adaptés aux systèmes d'alimentation des poissons et des crevettes, plutôt que d'adapter des formulations destinées à l'élevage terrestre. Cette combinaison élargit le rôle du marché des phytogéniques pour l'alimentation animale au-delà de la volaille et des porcs, apportant un meilleur équilibre au mix animal à long terme.
Analyse géographique
Marché des Phytogéniques pour l'Alimentation en Asie-Pacifique
L'Asie-Pacifique était la région la plus importante, représentant 23,8 % de la part de marché des phytogéniques pour l'alimentation animale en 2025. La Chine, l'Inde, le Vietnam et la Thaïlande combinent une production importante de volaille et de porcs avec un accent croissant sur l'utilisation responsable des antibiotiques. Les efforts de modernisation agricole de la Chine et les mesures de l'Inde visant à promouvoir l'utilisation judicieuse des antibiotiques chez les animaux destinés à la production alimentaire, notamment les avis recommandant de cesser leur utilisation dans les aliments pour animaux, soutiennent l'intérêt pour les alternatives aux promoteurs de croissance antibiotiques. Une étude de 2025 publiée dans Veterinary Sciences a évalué les additifs alimentaires phytogéniques chez des poulets de chair chinois à plumage blanc et a constaté qu'une supplémentation à 0,8 % améliorait significativement le gain de poids quotidien moyen, tout en affectant la qualité de la viande et l'intestin[2]. L'Asie-Pacifique est également un marché aquacole important, où des produits phytogéniques sont développés pour les systèmes de production de crevettes et de poissons, notamment des applications axées sur la santé intestinale, les performances animales et la distribution ciblée.
Marché des Phytogéniques pour l'Alimentation en Amérique du Nord
L'Amérique du Nord est la région à la croissance la plus rapide et devrait se développer à un CAGR de 3,5 % de 2026 à 2031. La directive sur l'alimentation vétérinaire de la Food and Drug Administration (FDA) des États-Unis et les restrictions au niveau des États en Californie ont généré un soutien réglementaire en faveur des alternatives naturelles. De plus, les exigences d'approvisionnement sans antibiotiques des grands détaillants alimentaires encouragent les producteurs à mettre en œuvre des solutions phytogéniques, permettant des primes de marché qui compensent les coûts plus élevés des ingrédients. Au Canada, le secteur de l'élevage biologique stimule la demande d'additifs alimentaires naturels certifiés, tandis que l'industrie avicole mexicaine axée sur l'exportation adopte les phytogéniques pour se conformer aux exigences des acheteurs internationaux.
Marché des phytogéniques pour l'alimentation animale au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud devient de plus en plus pertinente, le Brésil et l'Argentine associant une production animale à grande échelle à un intérêt croissant pour des solutions d'alimentation liées à la durabilité, notamment pour les ruminants. Le Moyen-Orient et l'Afrique sont restés le plus petit contributeur régional en 2025, mais les investissements dans la sécurité alimentaire nationale et la production avicole à intégration verticale constituent une base pour une croissance à moyen terme sur le marché des phytogéniques pour l'alimentation.

Paysage concurrentiel
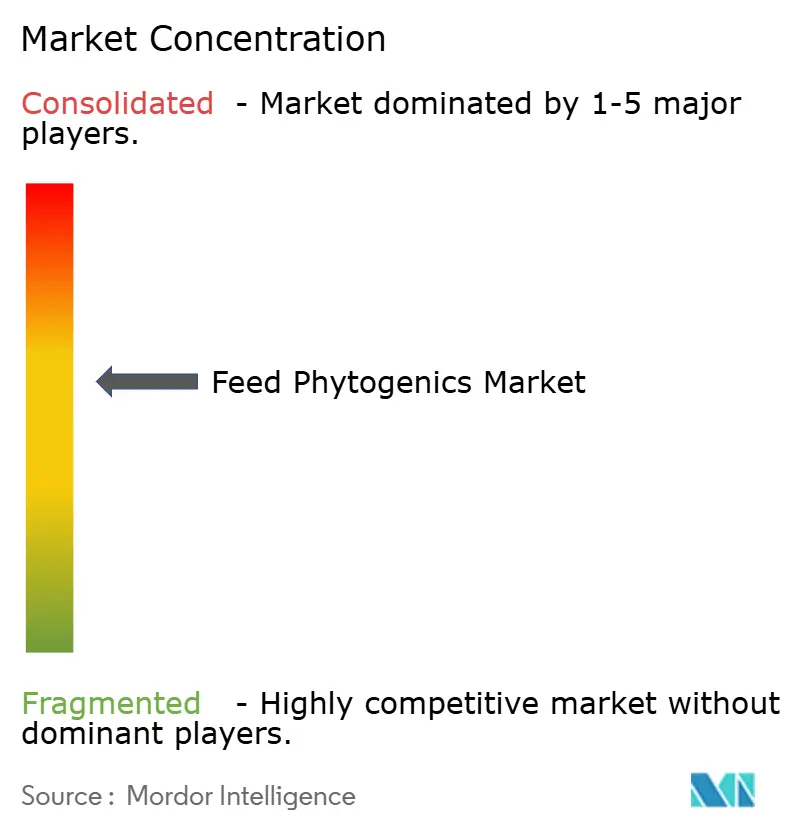
Le marché des phytogéniques pour l'alimentation animale est modérément consolidé, les cinq premières entreprises, notamment Adisseo, IFF (Danisco Animal Nutrition), Land O'Lakes, DSM-Firmenich AG et Cargill, Incorporated, représentant une part significative des ventes mondiales. DSM-Firmenich AG a consolidé sa position de leader à la suite de la fusion de DSM et Firmenich en 2023, en concentrant ses investissements sur des solutions phytogéniques à forte croissance et des plateformes de nutrition de précision[3]. Cargill, Incorporated a renforcé sa présence sur le marché en intégrant l'expertise botanique de Delacon Biotechnik GmbH dans son vaste réseau de distribution mondial, maintenant ainsi sa position parmi les principaux acteurs du secteur.
La différenciation concurrentielle repose de plus en plus sur des méthodes d'extraction propriétaires, des technologies d'encapsulation et des systèmes de distribution avancés. L'activité de dépôt de brevets liée à l'encapsulation d'huiles essentielles résistantes à la chaleur a connu une augmentation notable en 2024, DSM-Firmenich AG et Kemin Industries, Inc. ayant déposé plusieurs demandes pour améliorer la stabilité, la biodisponibilité et les performances alimentaires. Les grandes entreprises intensifient leurs efforts de recherche et développement (R&D) pour créer des additifs alimentaires phytogéniques innovants, portés par la demande croissante d'alternatives aux antibiotiques dans la nutrition animale. Les acteurs du secteur collaborent également avec des universités et des instituts de recherche pour valider les allégations d'efficacité par des essais scientifiquement rigoureux. Les approbations d'organismes de réglementation tels que l'Autorité européenne de sécurité des aliments (EFSA) et la Food and Drug Administration (FDA) des États-Unis sont reconnues comme essentielles pour renforcer la crédibilité mondiale du marché et l'acceptation réglementaire.
Sur le plan régional, les entreprises émergentes se concentrent sur des opportunités de niche, notamment les mélanges phytogéniques spécifiques à l'aquaculture et les technologies de support à base de lignine conçues pour attirer les clients soucieux de durabilité. La résilience de la chaîne d'approvisionnement devient un facteur concurrentiel clé, les fabricants formant des partenariats stratégiques avec des distillateurs d'huiles essentielles en Inde et au Vietnam pour sécuriser des approvisionnements en matières premières stables et compétitifs. Ces partenariats permettent aux entreprises d'atténuer la volatilité des coûts, d'assurer la disponibilité des ingrédients tout au long de l'année et de maintenir une potence constante des produits sur l'ensemble des cycles de production saisonniers.
Leaders du secteur des phytogéniques pour l'alimentation animale
-
Adisseo
-
Land O'Lakes
-
DSM-Firmenich AG
-
Cargill, Incorporated
-
IFF (Danisco Animal Nutrition)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Phytogéniques pour l'Alimentation Animale
- Cargill, Incorporated
- DSM-Firmenich AG
- Kemin Industries, Inc
- Adisseo
- Alltech
- IFF (Danisco Animal Nutrition)
- Borregaard
- Land O'Lakes, Inc
- Orffa International
- Prinova Group
- Phytobiotics Futterzusatzstoffe
- Nor-Feed
- Silvateam
- Amax NutraSource
- Nutrex NV

Recent Industry Developments in Marché des Phytogéniques pour l'Alimentation Animale
- Février 2026 : DSM-Firmenich a annoncé qu'il avait accepté de céder sa division Nutrition et Santé Animale (ANH) à CVC, un gestionnaire mondial de marchés privés. ANH est un fournisseur mondial de solutions scientifiques en nutrition et santé animales. Son portefeuille de produits comprend des vitamines, des prémix et des additifs alimentaires, tels que des phytogéniques pour l'alimentation, qui améliorent la santé animale, les performances, l'efficacité alimentaire et la durabilité dans la production d'élevage.
- Mars 2025 : HealthTech Bioactives s'est associé à Abolis Biotechnologies pour co-développer des voies de fermentation de précision pour des actifs phytogéniques à haute valeur ajoutée, dans le but de protéger les clients des fluctuations de prix des plantes brutes tout en correspondant aux profils des composés naturels.
- Janvier 2025 : L'Administration américaine des denrées alimentaires et des médicaments (FDA) a introduit le cadre de consultation sur les ingrédients alimentaires animaux (AFIC), créant une voie réglementaire provisoire pour les nouveaux ingrédients d'alimentation animale à la suite de l'expiration de l'accord FDA–Association of American Feed Control Officials (AAFCO). Cela est significatif pour le marché des phytogéniques pour l'alimentation animale, offrant aux entreprises un processus plus clair pour consulter les régulateurs sur la sécurité des ingrédients et la commercialisation aux États-Unis.


Périmètre du rapport mondial sur le marché des phytogéniques pour l'alimentation animale
Les phytogéniques pour l'alimentation animale sont des composés bioactifs naturels d'origine végétale ajoutés aux aliments pour animaux afin d'améliorer les performances de croissance, la digestion, l'immunité et la santé animale globale. Le rapport sur le marché des phytogéniques pour l'alimentation animale est segmenté par sous-additif (huiles essentielles, herbes et épices, et autres phytogéniques), par animal (aquaculture, volaille, ruminants, porcs, et autres animaux), et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
| Huile essentielle |
| Herbes et épices |
| Autres phytogéniques |
| Aquaculture | Par sous-animal | Poisson |
| Crevette | ||
| Autres espèces aquacoles | ||
| Volaille | Par sous-animal | Poulet de chair |
| Poule pondeuse | ||
| Autres espèces avicoles | ||
| Ruminants | Par sous-animal | Bovins viande |
| Bovins laitiers | ||
| Autres ruminants | ||
| Porcins | ||
| Autres animaux |
| Afrique | Par pays | Égypte |
| Kenya | ||
| Afrique du Sud | ||
| Reste de l'Afrique | ||
| Asie-Pacifique | Par pays | Australie |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Philippines | ||
| Corée du Sud | ||
| Thaïlande | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Par pays | France |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Turquie | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Moyen-Orient | Par pays | Iran |
| Arabie saoudite | ||
| Reste du Moyen-Orient | ||
| Amérique du Nord | Par pays | Canada |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Par pays | Argentine |
| Brésil | ||
| Chili | ||
| Reste de l'Amérique du Sud |
| Sous-additif | Huile essentielle | ||
| Herbes et épices | |||
| Autres phytogéniques | |||
| Animal | Aquaculture | Par sous-animal | Poisson |
| Crevette | |||
| Autres espèces aquacoles | |||
| Volaille | Par sous-animal | Poulet de chair | |
| Poule pondeuse | |||
| Autres espèces avicoles | |||
| Ruminants | Par sous-animal | Bovins viande | |
| Bovins laitiers | |||
| Autres ruminants | |||
| Porcins | |||
| Autres animaux | |||
| Géographie | Afrique | Par pays | Égypte |
| Kenya | |||
| Afrique du Sud | |||
| Reste de l'Afrique | |||
| Asie-Pacifique | Par pays | Australie | |
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Philippines | |||
| Corée du Sud | |||
| Thaïlande | |||
| Vietnam | |||
| Reste de l'Asie-Pacifique | |||
| Europe | Par pays | France | |
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Russie | |||
| Espagne | |||
| Turquie | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Moyen-Orient | Par pays | Iran | |
| Arabie saoudite | |||
| Reste du Moyen-Orient | |||
| Amérique du Nord | Par pays | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Amérique du Sud | Par pays | Argentine | |
| Brésil | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||


Définition du marché
- FONCTIONS - Pour cette étude, les additifs alimentaires sont considérés comme des produits fabriqués dans le commerce, utilisés pour améliorer des caractéristiques telles que le gain de poids, l'indice de conversion alimentaire et la consommation d'aliments lorsqu'ils sont utilisés dans des proportions appropriées.
- REVENDEURS - Les entreprises engagées dans la revente d'additifs alimentaires sans valeur ajoutée ont été exclues du périmètre du marché, afin d'éviter les doubles comptages.
- CONSOMMATEURS FINAUX - Les fabricants d'aliments composés sont considérés comme les consommateurs finaux dans le marché étudié. Le périmètre exclut les agriculteurs achetant des additifs alimentaires pour les utiliser directement comme suppléments ou prémix.
- CONSOMMATION INTERNE DES ENTREPRISES - Les entreprises engagées dans la production d'aliments composés ainsi que dans la fabrication d'additifs alimentaires font partie de l'étude. Toutefois, lors de l'estimation des tailles de marché, la consommation interne d'additifs alimentaires par ces entreprises a été exclue.
| Mot-clé | Définition |
|---|---|
| Additifs alimentaires | Les additifs alimentaires sont des produits utilisés dans la nutrition animale dans le but d'améliorer la qualité des aliments et la qualité des denrées alimentaires d'origine animale, ou d'améliorer les performances et la santé des animaux. |
| Probiotiques | Les probiotiques sont des micro-organismes introduits dans l'organisme pour leurs qualités bénéfiques. (Ils maintiennent ou restaurent les bactéries bénéfiques dans l'intestin). |
| Antibiotiques | Un antibiotique est un médicament spécifiquement utilisé pour inhiber la croissance des bactéries. |
| Prébiotiques | Un ingrédient alimentaire non digestible qui favorise la croissance de micro-organismes bénéfiques dans les intestins. |
| Antioxydants | Les antioxydants sont des composés qui inhibent l'oxydation, une réaction chimique qui produit des radicaux libres. |
| Phytogéniques | Les phytogéniques sont un groupe de promoteurs de croissance naturels et non antibiotiques dérivés d'herbes, d'épices, d'huiles essentielles et d'oléorésines. |
| Vitamines | Les vitamines sont des composés organiques nécessaires à la croissance normale et au maintien de l'organisme. |
| Métabolisme | Un processus chimique qui se produit au sein d'un organisme vivant pour maintenir la vie. |
| Acides aminés | Les acides aminés sont les éléments constitutifs des protéines et jouent un rôle important dans les voies métaboliques. |
| Enzymes | Une enzyme est une substance qui agit comme catalyseur pour déclencher une réaction biochimique spécifique. |
| Résistance antimicrobienne | La capacité d'un micro-organisme à résister aux effets d'un agent antimicrobien. |
| Antimicrobien | Qui détruit ou inhibe la croissance des micro-organismes. |
| Équilibre osmotique | C'est un processus de maintien de l'équilibre en sel et en eau à travers les membranes dans les fluides corporels. |
| Bactériocine | Les bactériocines sont des toxines produites par des bactéries pour inhiber la croissance de souches bactériennes similaires ou étroitement apparentées. |
| Biohydrogénation | C'est un processus qui se produit dans le rumen d'un animal, dans lequel les bactéries convertissent les acides gras insaturés (AGI) en acides gras saturés (AGS). |
| Rancissement oxydatif | C'est une réaction des acides gras avec l'oxygène, qui provoque généralement des odeurs désagréables chez les animaux. Pour y remédier, des antioxydants ont été ajoutés. |
| Mycotoxicose | Toute condition ou maladie causée par des toxines fongiques, principalement due à la contamination des aliments pour animaux par des mycotoxines. |
| Mycotoxines | Les mycotoxines sont des composés toxiques naturellement produits par certains types de moisissures (champignons). |
| Probiotiques pour l'alimentation animale | Des suppléments alimentaires microbiens qui influencent positivement l'équilibre microbien gastro-intestinal. |
| Levures probiotiques | Levures d'alimentation (champignons unicellulaires) et autres champignons utilisés comme probiotiques. |
| Enzymes pour l'alimentation animale | Elles sont utilisées pour compléter les enzymes digestives dans l'estomac d'un animal afin de décomposer les aliments. Les enzymes garantissent également l'amélioration de la production de viande et d'œufs. |
| Détoxifiants des mycotoxines | Ils sont utilisés pour prévenir la croissance fongique et pour empêcher toute moisissure nocive d'être absorbée dans l'intestin et le sang. |
| Antibiotiques pour l'alimentation animale | Ils sont utilisés à la fois pour la prévention et le traitement des maladies, mais aussi pour une croissance et un développement rapides. |
| Antioxydants pour l'alimentation animale | Ils sont utilisés pour protéger la détérioration d'autres nutriments alimentaires tels que les graisses, les vitamines, les pigments et les arômes, assurant ainsi la sécurité nutritionnelle des animaux. |
| Phytogéniques pour l'alimentation animale | Les phytogéniques sont des substances naturelles, ajoutées aux aliments pour bétail pour favoriser la croissance, faciliter la digestion et agir comme agents antimicrobiens. |
| Vitamines pour l'alimentation animale | Elles sont utilisées pour maintenir la fonction physiologique normale ainsi que la croissance et le développement normaux des animaux. |
| Arômes et édulcorants pour l'alimentation animale | Ces arômes et édulcorants aident à masquer les goûts et les odeurs lors de changements d'additifs ou de médicaments et les rendent idéaux pour les régimes alimentaires animaux en transition. |
| Acidifiants pour l'alimentation animale | Les acidifiants pour l'alimentation animale sont des acides organiques incorporés dans l'alimentation à des fins nutritionnelles ou de conservation. Les acidifiants améliorent la digestion et l'équilibre microbiologique dans les voies alimentaires et digestives du bétail. |
| Minéraux pour l'alimentation animale | Les minéraux pour l'alimentation animale jouent un rôle important dans les besoins alimentaires réguliers de l'alimentation animale. |
| Liants pour l'alimentation animale | Les liants pour l'alimentation animale sont des agents liants utilisés dans la fabrication de produits d'alimentation animale sûrs. Ils améliorent le goût des aliments et prolongent la durée de conservation de l'alimentation. |
| Termes clés | Abréviation |
| LSDV | Virus de la dermatose nodulaire contagieuse |
| ASF | Peste porcine africaine |
| GPA | Antibiotiques promoteurs de croissance |
| NSP | Polysaccharides non amidonnés |
| PUFA | Acide gras polyinsaturé |
| Afs | Aflatoxines |
| AGP | Promoteurs de croissance antibiotiques |
| FAO | Organisation des Nations Unies pour l'alimentation et l'agriculture |
| USDA | Ministère américain de l'Agriculture |


Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : IDENTIFICATION DES VARIABLES CLÉS : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : CONSTRUCTION DU MODÈLE DE MARCHÉ : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : VALIDATION ET FINALISATION : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à tous les niveaux et dans toutes les fonctions afin de générer une image globale du marché étudié.
- Étape 4 : RÉSULTATS DE LA RECHERCHE : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

