
Taille et part du marché des fongicides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2018 - 2031 |
|---|---|
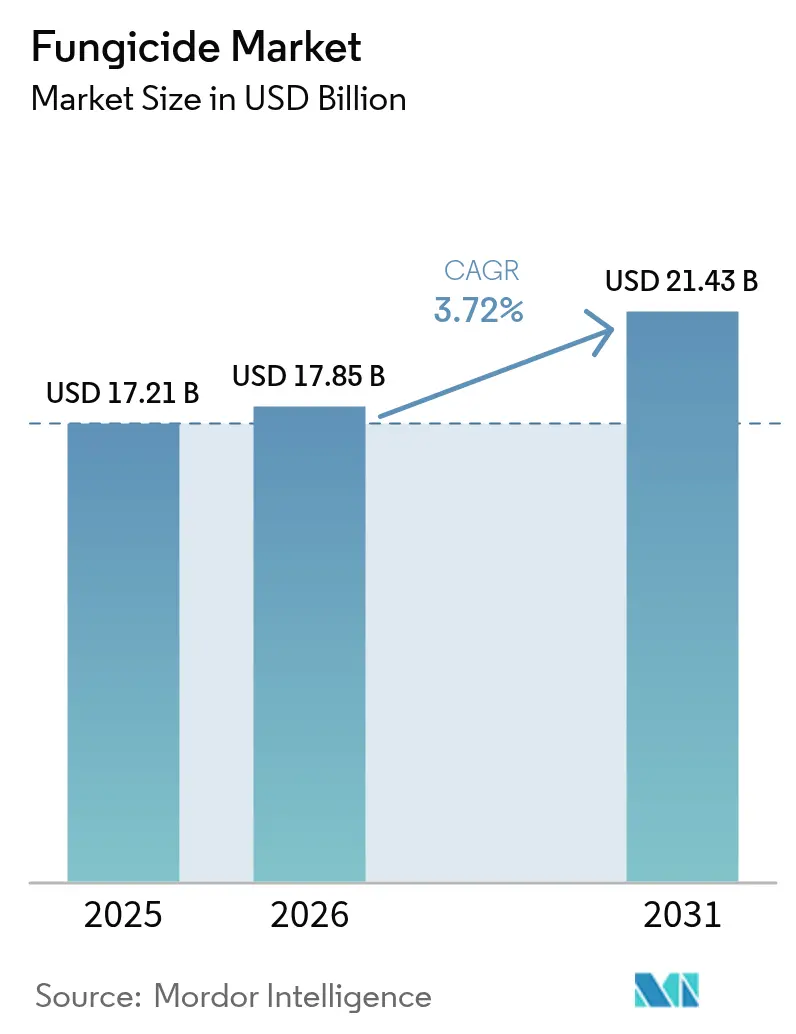
| Taille du Marché (2026) | 17.85 Milliards de dollars |
| Taille du Marché (2031) | 21.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.72 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Amérique du Sud |
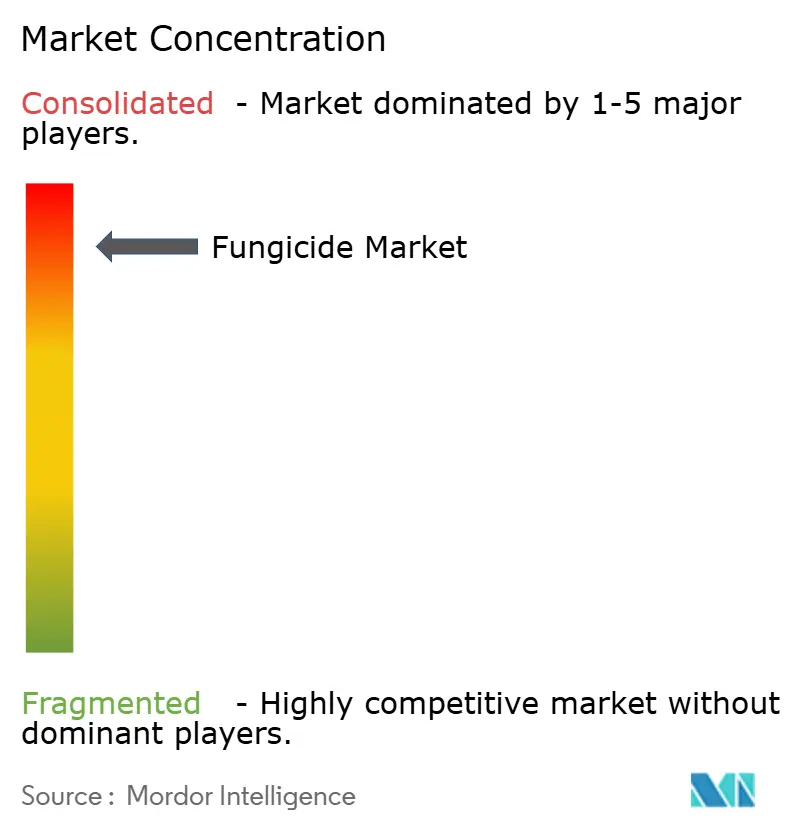
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fongicides par Mordor Intelligence
La taille du marché des fongicides devrait passer de 17,21 milliards USD en 2025 à 17,85 milliards USD en 2026 et est prévu d'atteindre 21,43 milliards USD d'ici 2031, soit un TCAC de 3,7 % sur la période 2026-2031. Les augmentations induites par le changement climatique de la pression des maladies fongiques alimentent la croissance, ainsi que l'adoption de substances chimiques multi-sites telles que les SDHI (inhibiteurs de la succinate déshydrogénase), et l'intégration d'outils d'application de précision qui réduisent les coûts des intrants tout en préservant les rendements. L'Amérique du Sud est en tête de la demande mondiale, le modèle de production intensive de grains du Brésil nécessitant des programmes de contrôle des maladies sur toute la saison. À l'échelle mondiale, les agriculteurs passent d'une pulvérisation basée sur le calendrier à une pulvérisation basée sur le risque, soutenue par des plateformes de prévision des maladies pilotées par l'IA qui optimisent le calendrier d'application et minimisent les pertes. En Europe, des réglementations strictes sur les résidus favorisent l'innovation dans des produits axés sur la gestion responsable qui garantissent la sécurité des cultures tout en respectant les normes réglementaires. Malgré une croissance globale modérée, le marché des fongicides continue d'attirer des investissements grâce aux opportunités de revenus émergentes issues des services de gestion des produits et des outils numériques d'aide à la décision, parallèlement aux ventes de substances chimiques traditionnelles.
Principaux enseignements du rapport
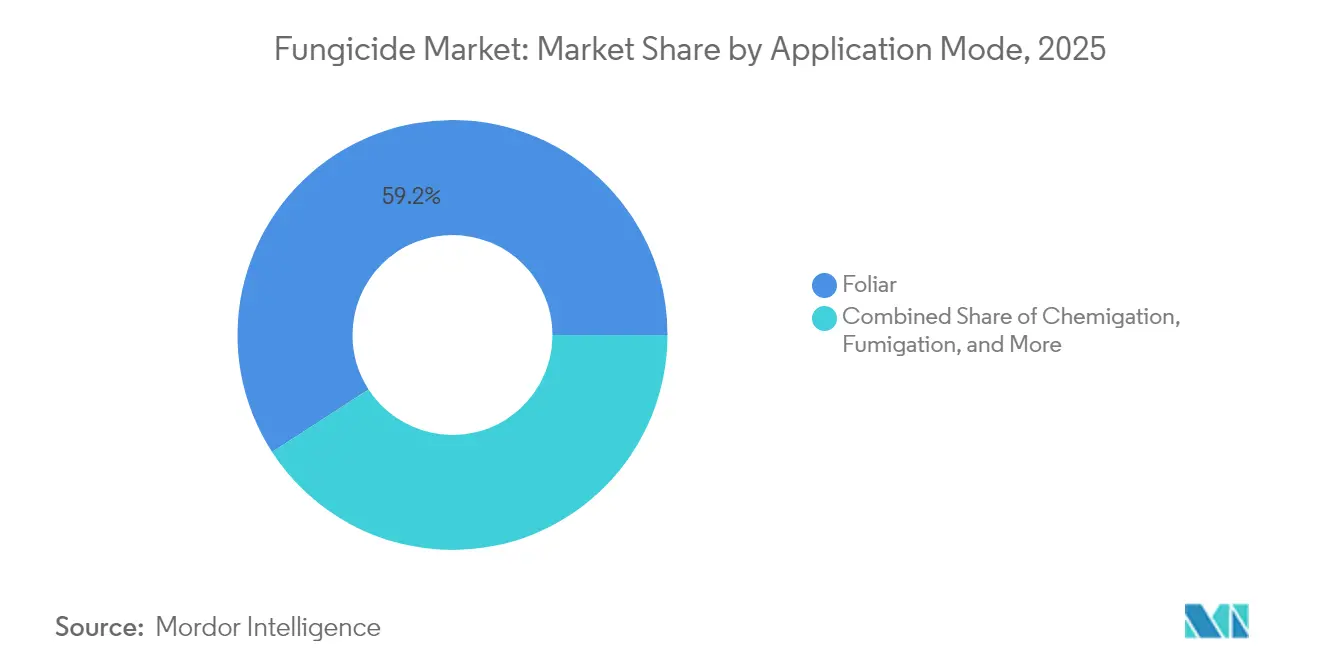
- Par mode d'application, les traitements foliaires représentaient 59,15 % de la part de marché des fongicides en 2025 et devraient connaître la croissance la plus rapide avec un TCAC de 3,85 % jusqu'en 2031.
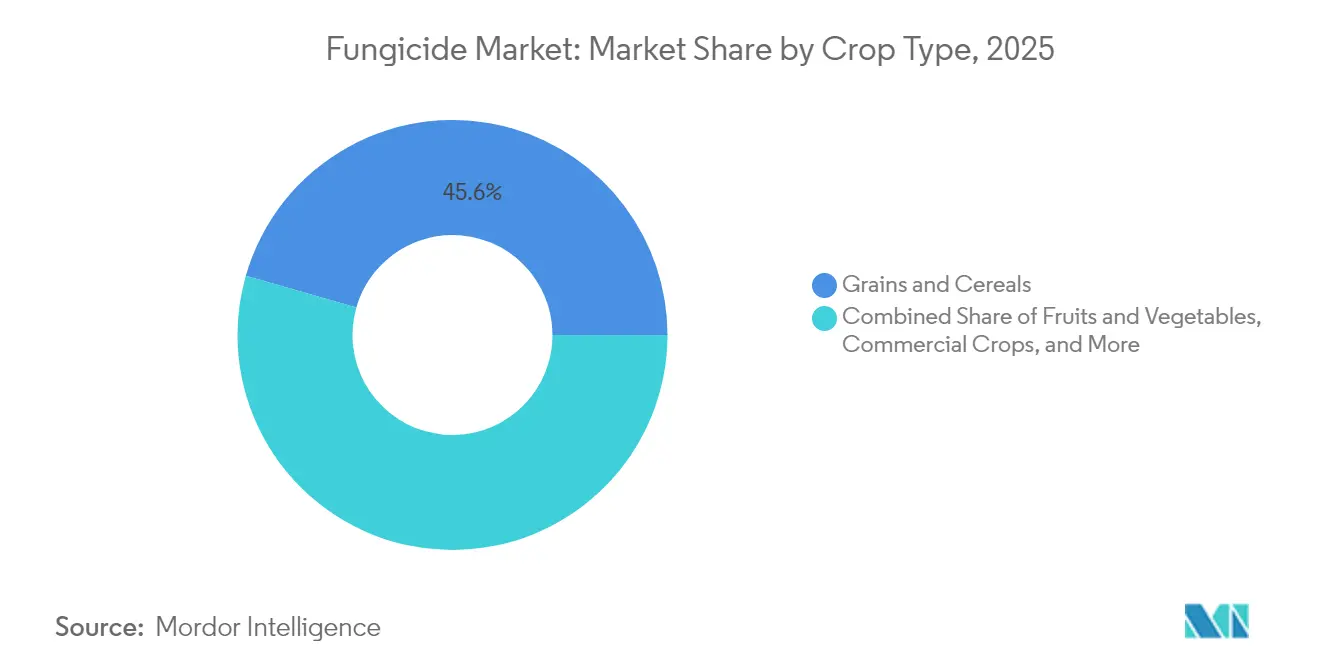
- Par type de culture, les céréales et grains détenaient 45,55 % de la part de marché des fongicides en 2025, et les fruits et légumes devraient enregistrer le TCAC le plus élevé de 3,98 % jusqu'en 2031.
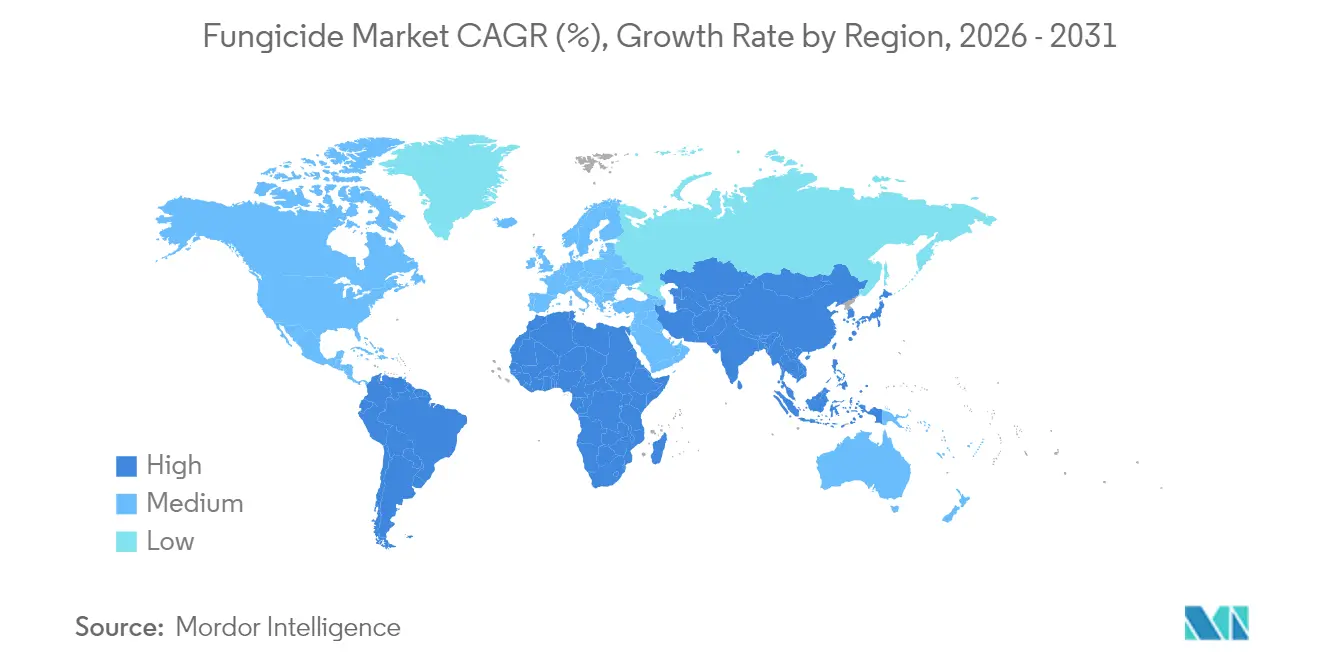
- Par géographie, l'Amérique du Sud représentait 33,85 % du marché en 2025 et devrait également afficher le TCAC le plus rapide de 4,05 % sur la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse induite par le changement climatique de la pression des maladies fongiques | +1.0% | Mondial, accentué en Amérique du Sud et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des SDHI et d'autres substances chimiques multi-sites | +0.7% | Amérique du Nord et Europe, se propageant vers les marchés émergents | Long terme (≥ 4 ans) |
| Agriculture régénératrice et agriculture sans labour stimulant les fongicides pour le traitement des semences | +0.5% | Amérique du Nord et Amérique du Sud, adoption précoce en Europe | Moyen terme (2-4 ans) |
| Impératifs d'amélioration des rendements pour les grandes cultures à faibles marges | +0.6% | Mondial, concentré dans les zones de production céréalière | Court terme (≤ 2 ans) |
| Outils de prévision des maladies pilotés par l'IA accélérant l'adoption des fongicides | +0.4% | Amérique du Nord et Europe, projets pilotes en Asie-Pacifique | Long terme (≥ 4 ans) |
| Programmes de crédits carbone récompensant l'évitement des pertes de récoltes | +0.2% | Amérique du Nord et Europe, émergents en Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse induite par le changement climatique de la pression des maladies fongiques
L'augmentation de la volatilité météorologique a entraîné une hausse de 23 % des incidents de contamination fongique depuis 2020, intensifiant les risques tels que la rouille du blé et le mildiou tardif[1]. Les zones climatiques de transition connaissent désormais plusieurs périodes d'infection par saison, ce qui oblige les agriculteurs à appliquer deux à trois traitements fongicides supplémentaires pour protéger les rendements. Des essais en plein champ en Amérique du Sud ont signalé une perte de rendement de 15 à 20 % dans les parcelles non traitées lors des saisons à forte pression, soulignant la nécessité d'une protection intensive des cultures. Cette demande croissante stimule les efforts de recherche et développement en vue d'élaborer des formulations à large spectre capables de cibler simultanément plusieurs complexes pathogènes. Parallèlement, les programmes de gestion responsable mettent l'accent sur les pratiques de rotation afin d'atténuer le développement de la résistance à mesure que de nouvelles solutions chimiques sont introduites.
Adoption des SDHI et d'autres substances chimiques multi-sites
En 2024, les autorités réglementaires ont approuvé 12 nouveaux produits inhibiteurs de la succinate déshydrogénase (SDHI), soulignant la confiance du secteur dans leur activité multi-sites contre les souches résistantes aux strobilurines et aux azoles [2]. Actuellement, les agriculteurs européens intègrent les SDHI dans 34 % de leurs programmes de pulvérisation, tandis que les taux d'adoption en Amérique du Nord et en Asie-Pacifique restent plus faibles, à 18 % et 12 % respectivement. Malgré des prix premium — généralement 25 à 40 % plus élevés que les azoles génériques — les producteurs commerciaux continuent d'investir dans les SDHI en raison de leur efficacité constante dans le contrôle des maladies pour lesquelles les anciens modes d'action sont moins efficaces. En conséquence, le marché des fongicides enregistre des gains en termes de prix-mix même lorsque les volumes globaux restent stables. Les fournisseurs promeuvent les SDHI comme des composants clés des stratégies intégrées de gestion de la résistance, qui incluent également des outils numériques de prospection et de modélisation prédictive.
Impératifs d'amélioration des rendements pour les grandes cultures à faibles marges
Les contrats à terme sur le maïs et le soja se négociaient 15 à 20 % en dessous de leurs sommets de 2021 sur le Chicago Board of Trade (marché à terme de Chicago), exerçant une pression sur les marges des agriculteurs. Même dans des conditions de faible pression des maladies, les programmes fongicides préventifs offrent des avantages en termes de rendement de 3 à 7 boisseaux par acre en améliorant les caractéristiques de santé des plantes. En conséquence, les agriculteurs de grandes cultures dans les régions présentant historiquement un risque modéré de maladies adoptent de plus en plus les fongicides comme pratique standard. L'utilisation d'équipements d'agriculture de précision a également soutenu cette tendance en permettant une pulvérisation à taux variable basée sur des cartographies des rendements et des indices de risque de maladies, rendant l'investissement plus justifiable dans des conditions économiques difficiles. Cette évolution souligne l'importance croissante de la technologie dans l'amélioration des pratiques agricoles et met en évidence la nécessité pour les agriculteurs de trouver un équilibre entre la gestion des coûts et les stratégies d'amélioration des rendements.
Outils de prévision des maladies pilotés par l'IA accélérant l'adoption des fongicides
Les modèles d'apprentissage automatique, tels que la plateforme de décision Watson d'IBM, permettent désormais de prédire les risques d'infection pour les principaux agents pathogènes avec une précision de 87 %. Les premiers adoptants sur les cultures à haute valeur ajoutée ont signalé des applications moins nombreuses mais mieux ciblées dans le temps, maintenant des niveaux de contrôle élevés tout en réduisant les traitements inutiles. Des caméras multispectrales montées sur drones fournissent à ces plateformes des cartographies des maladies à l'échelle inférieure à l'acre, permettant des traitements ciblés qui optimisent l'utilisation des produits chimiques. Ces avancées améliorent non seulement la santé des cultures, mais contribuent également à des pratiques agricoles durables en minimisant le recours excessif aux produits chimiques. D'ici 2024, l'adoption avait atteint 23 % des exploitations agricoles européennes, soit le double du taux de pénétration observé en Amérique du Nord. À mesure que les coûts des logiciels diminuent et que la connectivité cellulaire s'améliore, les prévisions pilotées par l'IA devraient stimuler la croissance du marché des fongicides en améliorant l'efficacité des applications plutôt qu'en augmentant les volumes d'utilisation globaux. Cette tendance souligne l'importance croissante de la technologie dans la transformation des pratiques agricoles traditionnelles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations strictes sur les résidus et l'homologation | -0.7% | Europe et Amérique du Nord, se propageant dans le monde entier | Moyen terme (2-4 ans) |
| Résistance des pathogènes aux azoles et aux benzimidazoles | -0.5% | Mondial, aiguë dans les systèmes intensifs | Court terme (≤ 2 ans) |
| Évolution accélérée vers l'agriculture biologique | -0.4% | Europe et Amérique du Nord, émergente en Asie-Pacifique | Long terme (≥ 4 ans) |
| Accumulation de cuivre dans le sol limitant l'utilisation répétée dans les vergers à haute valeur ajoutée | -0.2% | Méditerranée, Californie et Australie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur les résidus et l'homologation
L'Autorité européenne de sécurité des aliments (EFSA) a réduit les niveaux de tolérance pour 47 substances actives fongicides en 2024, certaines limites étant abaissées jusqu'à 75 %[3]. Le développement d'une nouvelle substance active nécessite un investissement de 350 à 400 millions USD et environ 11,2 ans, créant des barrières importantes qui limitent le débit du pipeline. Les différences dans les exigences réglementaires entre les juridictions contraignent les entreprises multinationales à mener des études parallèles, ce qui augmente les coûts et retarde les lancements de produits. Les agriculteurs font face à des délais pré-récolte plus longs ou sont contraints d'adopter des produits plus récents et plus coûteux qui respectent les limites plus strictes. Les petits fabricants peinent à justifier les coûts de ré-homologation des substances chimiques plus anciennes, ce qui entraîne une diminution progressive de la disponibilité des étiquettes et une réduction des options de fongicides sur le marché.
Résistance des pathogènes aux azoles et aux benzimidazoles
Le Comité d'action sur la résistance aux fongicides (FRAC) a signalé des taux de résistance dépassant 50 % pour plusieurs combinaisons clés substance chimique-pathogène en 2024[4]. Ce déclin d'efficacité oblige les agriculteurs à augmenter les doses d'application ou à réduire les intervalles entre les applications, entraînant une hausse de 35 à 60 % des coûts par acre sans pour autant obtenir un meilleur contrôle. Les cultures spécialisées sont particulièrement exposées, car elles dépendent d'un nombre limité de classes de substances chimiques appliquées plusieurs fois par saison. Le problème croissant de la résistance souligne la nécessité d'innover dans le développement des fongicides pour garantir une protection durable des cultures. Il met en évidence l'importance des pratiques de lutte intégrée contre les ennemis des cultures pour atténuer les risques de résistance. Les préoccupations liées à la résistance favorisent une évolution vers des solutions premium, multi-sites et biologiques. Cette évolution introduit également une incertitude, susceptible de ralentir la croissance du marché des fongicides jusqu'à ce que des solutions alternatives soient largement disponibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mode d'application :
les programmes foliaires dominent le ciblage de précisionLa pulvérisation foliaire représentait 59,15 % de la part de marché des fongicides en 2025 et devrait progresser à un TCAC de 3,85 % jusqu'en 2031. Cette croissance reflète la préférence des agriculteurs pour une couverture visible de la canopée lors des stades critiques tels que la floraison et le remplissage des grains. Le segment bénéficie d'avancées telles que des rampes plus légères, un guidage GPS et des buses à débit variable, qui améliorent le dépôt sur cible et minimisent la dérive. Ces améliorations technologiques continuent de renforcer l'attrait de la pulvérisation foliaire, même lorsque les organismes de réglementation imposent des exigences de gestion responsable plus strictes. La facilité d'application et l'adaptabilité à différents types de cultures contribuent également à son adoption généralisée.
La chimigation gagne du terrain à mesure que les superficies irriguées s'étendent et que les systèmes de distribution d'eau sont de plus en plus utilisés comme vecteurs pour les fongicides. Les commandes intelligentes des pivots alignent désormais l'application de fongicides avec les prévisions de risque de maladies, favorisant une utilisation plus efficace des produits chimiques. Le segment du traitement des semences reste également important, les approbations de l'Agence américaine de protection de l'environnement (EPA) pour les applications sur les semences de légumes ayant augmenté de 34 % en 2024, élargissant ainsi la base de clientèle au-delà des grandes cultures traditionnelles. Les applications de traitement du sol et de fumigation continuent de se concentrer sur l'horticulture à haute intensité et les opérations en serre, où des charges pathogènes plus élevées nécessitent des interventions plus intensives. Par ailleurs, les avancées dans les technologies d'application améliorent la précision et réduisent l'impact environnemental dans ces environnements à haute intensité.

Par type de culture :
les céréales et grains dominent tandis que les fruits et légumes obtiennent des prix premiumLes céréales et grains devraient représenter 45,55 % de la taille du marché des fongicides en 2025, portés par de vastes superficies de blé, de maïs et de riz qui ne peuvent se permettre de réductions de rendement dans un contexte de marges sur les matières premières serrées. Les programmes de pulvérisation préventive ciblant des maladies telles que la rouille, la tache grise des feuilles et la pyriculariose sont devenus des pratiques agronomiques standard, assurant une demande régulière. En termes de revenus, le marché des fongicides pour les céréales dépasse celui de tout autre groupe de cultures. La dépendance constante aux fongicides dans ce segment souligne leur rôle essentiel dans la protection de la production alimentaire de base et le maintien de la sécurité alimentaire mondiale.
Les fruits et légumes devraient enregistrer le TCAC le plus rapide de 3,98 % jusqu'en 2031, portés par la demande des consommateurs pour des produits sans défauts et leur volonté d'investir dans des programmes d'intrants plus élevés. Les exigences des marchés à l'exportation pour des produits à faible teneur en résidus poussent les producteurs horticoles à adopter des fongicides à faibles doses et à dégradation rapide, qui commandent souvent des prix premium. D'autres segments, notamment les légumineuses, les oléagineux, les gazons et les plantes ornementales, contribuent également au marché, nécessitant chacun des solutions fongicides spécialisées pour répondre aux normes de qualité ou esthétiques, indépendamment de leur valeur marchande directe. L'accent croissant mis sur les pratiques agricoles durables influence davantage l'adoption des fongicides dans ces groupes de cultures diversifiés.
Analyse géographique
Marché des Fongicides en Amérique du Sud
L'Amérique du Sud représentait 33,85 % de la part de marché des fongicides en 2025, portée par les systèmes de double culture du soja et du maïs au Brésil, qui nécessitent plusieurs applications de lutte contre les maladies. La rouille du soja à elle seule exige trois à quatre traitements par saison, garantissant un renouvellement constant des produits. Les cadres réglementaires au Brésil et en Argentine facilitent l'introduction rapide de nouvelles molécules, permettant aux agriculteurs de faire face efficacement aux problèmes de résistance. Des lignes de crédit favorables et le soutien gouvernemental à l'agriculture de précision ont accéléré l'adoption des technologies de chimigation et d'épandage par drone sur des surfaces agricoles en expansion. La région devrait atteindre un CAGR de 4,05 % d'ici 2031, la positionnant comme le contributeur à la croissance la plus rapide à l'expansion future du marché des fongicides.
Marché des Fongicides en Amérique du Nord
L'Amérique du Nord représente un marché technologiquement avancé mais orienté vers la croissance, où les investissements se concentrent sur la surveillance numérique, le déploiement d'hybrides résistants et l'optimisation des intrants. Les États-Unis demeurent le plus grand marché national, avec des applications foliaires de fongicides perçues comme des mesures préventives plutôt que comme des réponses d'urgence. Le Canada contribue au volume du marché grâce à ses secteurs du blé et du canola, en s'appuyant sur des traitements de semences pour protéger la croissance en début de saison dans des sols plus froids. Par ailleurs, les exploitations mexicaines de fruits et légumes destinées à l'exportation utilisent des fongicides spécialisés conformes aux normes strictes de résidus pour l'entrée sur le marché des États-Unis, stimulant ainsi les revenus dans les segments à haute marge. Les politiques régionales mettant l'accent sur l'étiquetage de gestion des risques encouragent les agriculteurs à adopter des programmes intégrés combinant approches chimiques et analytiques, maintenant ainsi la part de marché des fongicides même lorsque les volumes de matières actives se stabilisent.
Marché des Fongicides en Europe, en Asie-Pacifique et en Afrique
L'Europe continue de générer des revenus significatifs malgré les initiatives visant à réduire l'utilisation des pesticides. La stratégie De la Ferme à la Table vise à réduire de moitié les intrants chimiques d'ici 2030, mais les cultures à haute valeur ajoutée telles que les raisins, les tomates et les légumes à feuilles nécessitent toujours une protection fongicide. Des limites strictes en matière de résidus ont favorisé l'adoption de molécules à faibles doses et d'alternatives biologiques, entraînant une augmentation des dépenses par kilogramme de matière active vendue. L'Allemagne et la France restent au cœur du marché, tandis que l'Italie et l'Espagne y contribuent par la viticulture et l'horticulture, qui exigent une gestion des maladies tout au long de la saison. Les subventions accordées à la lutte intégrée contre les ravageurs garantissent que les fongicides restent partie intégrante des stratégies équilibrées de protection des cultures. Les régions Asie-Pacifique et Afrique émergent comme des zones clés pour la croissance du marché des fongicides, portées par l'augmentation des surfaces agricoles et le rythme de la modernisation agricole. La consolidation des exploitations et les initiatives en matière de sécurité alimentaire élargissent les surfaces de terres agricoles protégées, offrant des opportunités significatives pour le développement du marché dans ces régions.
Paysage concurrentiel
Le marché des fongicides est très concentré, les cinq principaux fournisseurs — Syngenta Group, Bayer AG, BASF SE, Corteva Agriscience et UPL Limited — représentant une part significative du marché en 2024. La domination de Syngenta Group sur le marché est portée par des investissements substantiels en recherche et développement, avec des dépenses approchant 400 millions USD par molécule, couplés à des cycles d'approbation de dix ans qui constituent des barrières pour les concurrents plus modestes. Ces grandes entreprises exploitent leur envergure pour établir des réseaux de fabrication mondiaux, garantissant la résilience de la chaîne d'approvisionnement. L'investissement de 2,1 milliards USD de Syngenta dans l'expansion des capacités au Brésil, en Inde et en Chine devrait augmenter la production de 25 % d'ici 2027. Les investissements stratégiques dans l'agronomie numérique sont évidents, comme en témoigne la plateforme d'IA de Corteva, qui opère dans 15 pays et fournit des recommandations sur le calendrier des maladies, favorisant la dépendance des clients vis-à-vis des solutions chimiques propriétaires.
Les efforts de développement de produits se concentrent sur les SDHI, les formulations à modes d'action mixtes et les solutions biologiques. Le SDHI de nouvelle génération de Bayer, approuvé par l'Agence américaine de protection de l'environnement (EPA) en 2024, offre un contrôle résiduel prolongé, réduisant le nombre d'applications requises tout en répondant aux défis de la gestion de la résistance. Bien que les expirations de brevets créent des opportunités pour les fabricants de génériques, les exigences réglementaires strictes en matière de données et le besoin d'assistance technique des agriculteurs limitent leur influence, en particulier en dehors des segments de marché sensibles aux prix. Pour contrer la menace des génériques, les leaders du marché proposent des services groupés, notamment la cartographie par drone et le conseil en gestion de la résistance, qui renforcent la fidélité des clients et consolident la préférence pour leurs marques.
Les initiatives de durabilité jouent un rôle essentiel dans le positionnement concurrentiel. Les entreprises mettent l'accent sur les formulations à doses réduites et les indicateurs d'empreinte carbone pour répondre aux attentes des distributeurs et des consommateurs. La coentreprise de FMC Corporation avec un partenaire technologique chinois se concentre sur les systèmes de pulvérisation de précision, combinant des solutions chimiques et du matériel pour capturer de la valeur au-delà des marges sur les substances actives. Des opportunités de croissance existent également dans les marchés émergents, où la mécanisation croissante et les améliorations de la logistique post-récolte stimulent la demande. Les collaborations avec les réseaux de distribution locaux dans des régions telles que l'Asie-Pacifique et l'Afrique permettent aux multinationales d'établir une présence précoce sur le marché avant que les concurrents locaux ne prennent de l'ampleur.
Leaders du secteur des fongicides
-
Syngenta Group
-
Bayer AG
-
BASF SE
-
Corteva Agriscience
-
UPL Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fongicides Entreprises couvertes dans ce rapport
- Syngenta Group
- Bayer AG
- BASF SE
- Corteva Agriscience
- FMC Corporation
- Sumitomo Chemical Co., Ltd.
- UPL Limited
- Nufarm Limited
- Rallis India Limited (A Subsidiary of Tata Chemicals)
- PI Industries Limited
- Bharat Certis AgriScience Ltd. (Mitsui & Co., Ltd)
- Allbaugh LLC
- Gowan Company, L.L.C.
- Aimco Pesticides
- Indofil Industries Limited (KK Modi Group)
- Godrej Agrovet Limited
Développements industriels récents dans Marché des Fongicides
- Septembre 2025 : Syngenta a lancé SEEKER, un fongicide développé pour les cultures de soja et de blé. Il contient de la fenpropidine, une nouvelle substance active du groupe des pipéridines (FRAC 5). Ce produit traite les maladies qui ont développé une résistance aux traitements plus anciens, offrant une solution cruciale pour une meilleure gestion des maladies sur le marché brésilien.
- Septembre 2025 : Corteva Agriscience a lancé Zorvec Entecta, un fongicide conçu pour améliorer la culture du raisin et de la pomme de terre en Inde. S'appuyant sur le succès établi de sa technologie mondiale Zorvec, cette solution offre aux agriculteurs une protection efficace contre les maladies importantes telles que le mildiou (Plasmopara viticola) dans le raisin et le mildiou tardif (Phytophthora infestans) dans la pomme de terre.
- Juillet 2025 : Bayer AG a lancé Felujit, un fongicide conçu pour protéger toutes les parties de la plante de riz contre le rhizoctone brun, une maladie importante et persistante affectant la riziculture en Inde. Felujit incorpore une formulation combinant la penflufen et le tébuconazole, offrant un double mode d'action pour contrôler le rhizoctone brun causé par l'agent pathogène tellurique Rhizoctonia solani.
- Juin 2025 : FMC Corporation a obtenu l'approbation réglementaire pour le fongicide Fidresa en Argentine, représentant une étape stratégique dans la commercialisation mondiale du fluindapyr. Cette approbation offre aux producteurs de céréales en Argentine une solution efficace pour lutter contre les défis persistants des maladies, notamment la tache bronzée, la brûlure des feuilles, les taches foliaires et les rouilles.
Périmètre du rapport mondial sur le marché des fongicides
La chimigation, le foliaire, la fumigation, le traitement des semences et le traitement du sol sont couverts comme segments par mode d'application. Les cultures commerciales, les fruits et légumes, les céréales et grains, les légumineuses et oléagineux, le gazon et les plantes ornementales sont couverts comme segments par type de culture. L'Afrique, l'Asie-Pacifique, l'Europe, l'Amérique du Nord et l'Amérique du Sud sont couverts comme segments par région.Aperçu de la segmentation
| Chimigation |
| Foliaire |
| Fumigation |
| Traitement des semences |
| Traitement du sol |
| Cultures commerciales |
| Fruits et légumes |
| Céréales et grains |
| Légumineuses et oléagineux |
| Gazon et plantes ornementales |
| Afrique | Par pays | Afrique du Sud |
| Reste de l'Afrique | ||
| Asie-Pacifique | Par pays | Australie |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thaïlande | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | Par pays | France |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Ukraine | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Amérique du Nord | Par pays | Canada |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Par pays | Argentine |
| Brésil | ||
| Chili | ||
| Reste de l'Amérique du Sud |
| Mode d'application | Chimigation | ||
| Foliaire | |||
| Fumigation | |||
| Traitement des semences | |||
| Traitement du sol | |||
| Type de culture | Cultures commerciales | ||
| Fruits et légumes | |||
| Céréales et grains | |||
| Légumineuses et oléagineux | |||
| Gazon et plantes ornementales | |||
| Géographie | Afrique | Par pays | Afrique du Sud |
| Reste de l'Afrique | |||
| Asie-Pacifique | Par pays | Australie | |
| Chine | |||
| Inde | |||
| Indonésie | |||
| Japon | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Thaïlande | |||
| Viêt Nam | |||
| Reste de l'Asie-Pacifique | |||
| Europe | Par pays | France | |
| Allemagne | |||
| Italie | |||
| Pays-Bas | |||
| Russie | |||
| Espagne | |||
| Ukraine | |||
| Royaume-Uni | |||
| Reste de l'Europe | |||
| Amérique du Nord | Par pays | Canada | |
| Mexique | |||
| États-Unis | |||
| Reste de l'Amérique du Nord | |||
| Amérique du Sud | Par pays | Argentine | |
| Brésil | |||
| Chili | |||
| Reste de l'Amérique du Sud | |||
Définition du marché
- Fonction - Les fongicides sont des produits chimiques utilisés pour contrôler ou prévenir les champignons qui endommagent les cultures et prévenir les pertes de rendement.
- Mode d'application - Foliaire, traitement des semences, traitement du sol, chimigation et fumigation sont les différents types de modes d'application par lesquels les produits chimiques de protection des cultures sont appliqués aux cultures.
- Type de culture - Cela représente la consommation de produits chimiques de protection des cultures par les céréales, les légumineuses, les oléagineux, les fruits, les légumes, le gazon et les plantes ornementales.
| Mot-clé | Définition |
|---|---|
| GIR | La gestion intégrée des ravageurs (GIR) est une approche visant à incorporer plusieurs techniques de contrôle des mauvaises herbes tout au long de la saison de croissance afin de donner aux producteurs la meilleure opportunité de contrôler les mauvaises herbes problématiques. |
| Hôte | Les hôtes sont les plantes qui forment des relations avec des micro-organismes bénéfiques et aident à leur colonisation. |
| Agent pathogène | Un organisme responsable de maladies. |
| Herbigation | L'herbigation est une méthode efficace d'application des herbicides par l'intermédiaire des systèmes d'irrigation. |
| Limites maximales de résidus (LMR) | La limite maximale de résidus (LMR) est la limite maximale autorisée de résidus de pesticides dans les aliments ou les aliments pour animaux obtenus à partir de plantes et d'animaux. |
| IoT | L'Internet des objets (IoT) est un réseau d'appareils interconnectés qui se connectent et échangent des données avec d'autres appareils IoT et avec le cloud. |
| Variétés tolérantes aux herbicides (VTH) | Les variétés tolérantes aux herbicides sont des espèces végétales qui ont été génétiquement modifiées pour être résistantes aux herbicides utilisés sur les cultures. |
| Chimigation | La chimigation est une méthode d'application des pesticides sur les cultures par l'intermédiaire d'un système d'irrigation. |
| Protection des cultures | La protection des cultures est une méthode de protection des rendements agricoles contre différents ravageurs, notamment les insectes, les mauvaises herbes, les maladies des plantes et autres qui causent des dommages aux cultures agricoles. |
| Traitement des semences | Le traitement des semences permet de désinfecter les graines ou les plants contre les ravageurs transmis par les semences ou par le sol. Les produits chimiques de protection des cultures, tels que les fongicides, les insecticides ou les nématicides, sont couramment utilisés pour le traitement des semences. |
| Fumigation | La fumigation est l'application de produits chimiques de protection des cultures sous forme gazeuse pour lutter contre les ravageurs. |
| Appât | Un appât est un aliment ou tout autre matériau utilisé pour attirer un ravageur et l'éliminer par diverses méthodes, notamment l'empoisonnement. |
| Fongicide de contact | Les pesticides de contact préviennent la contamination des cultures et combattent les agents pathogènes fongiques. Ils agissent sur les ravageurs (champignons) uniquement lorsqu'ils entrent en contact avec eux. |
| Fongicide systémique | Un fongicide systémique est un composé absorbé par une plante puis transféré à l'intérieur de celle-ci, protégeant ainsi la plante contre les attaques des agents pathogènes. |
| Administration médicamenteuse de masse (AMM) | L'administration médicamenteuse de masse est la stratégie visant à contrôler ou à éliminer de nombreuses maladies tropicales négligées. |
| Mollusques | Les mollusques sont des ravageurs qui se nourrissent des cultures, causant des dommages aux récoltes et des pertes de rendement. Les mollusques comprennent les pieuvres, les calmars, les escargots et les limaces. |
| Herbicide de pré-levée | Les herbicides de pré-levée sont une forme de désherbage chimique qui empêche les plantules de mauvaises herbes germées de s'établir. |
| Herbicide de post-levée | Les herbicides de post-levée sont appliqués dans les champs agricoles pour contrôler les mauvaises herbes après la levée (germination) des semences ou des plantules. |
| Substances actives | Les substances actives sont les produits chimiques contenus dans les pesticides qui tuent, contrôlent ou repoussent les ravageurs. |
| Département américain de l'agriculture (USDA) | Le Département de l'agriculture fournit un leadership sur l'alimentation, l'agriculture, les ressources naturelles et les questions connexes. |
| Société américaine de science des mauvaises herbes (WSSA) | La WSSA, une société professionnelle à but non lucratif, encourage les activités de recherche, d'éducation et de vulgarisation liées aux mauvaises herbes. |
| Concentré en suspension | Le concentré en suspension (CS) est l'une des formulations de produits chimiques de protection des cultures avec des substances actives solides dispersées dans l'eau. |
| Poudre mouillable | Une poudre mouillable (PM) est une formulation en poudre qui forme une suspension lorsqu'elle est mélangée à de l'eau avant la pulvérisation. |
| Concentré émulsifiable | Le concentré émulsifiable (CE) est une formulation liquide concentrée de pesticide qui doit être diluée avec de l'eau pour créer une solution de pulvérisation. |
| Nématodes phytoparasites | Les nématodes parasites se nourrissent des racines des cultures, causant des dommages aux racines. Ces dommages facilitent l'infestation des plantes par des agents pathogènes telluriques, entraînant des pertes de récoltes ou de rendements. |
| Stratégie australienne contre les mauvaises herbes (AWS) | La Stratégie australienne contre les mauvaises herbes, sous la responsabilité du Comité pour l'environnement et les espèces envahissantes, fournit des orientations nationales sur la gestion des mauvaises herbes. |
| Société japonaise de science des mauvaises herbes (WSSJ) | La WSSJ vise à contribuer à la prévention des dommages causés par les mauvaises herbes et à la valorisation des mauvaises herbes en offrant des opportunités de présentation de recherches et d'échange d'informations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identification des variables clés : Afin de construire une méthodologie de prévision robuste, les variables et les facteurs identifiés à l'étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construction d'un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont exprimées en termes nominaux. L'inflation n'est pas prise en compte dans les prix, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Validation et finalisation : Dans cette étape importante, tous les chiffres du marché, les variables et les avis des analystes sont validés par l'intermédiaire d'un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de donner une image globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil sur mesure, bases de données et plateformes d'abonnement




