
Taille et part du marché des centres de données hyperscale en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 2.05 Milliards de dollars |
| Taille du Marché (2031) | 5.5 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.82 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Allemagne par Mordor Intelligence
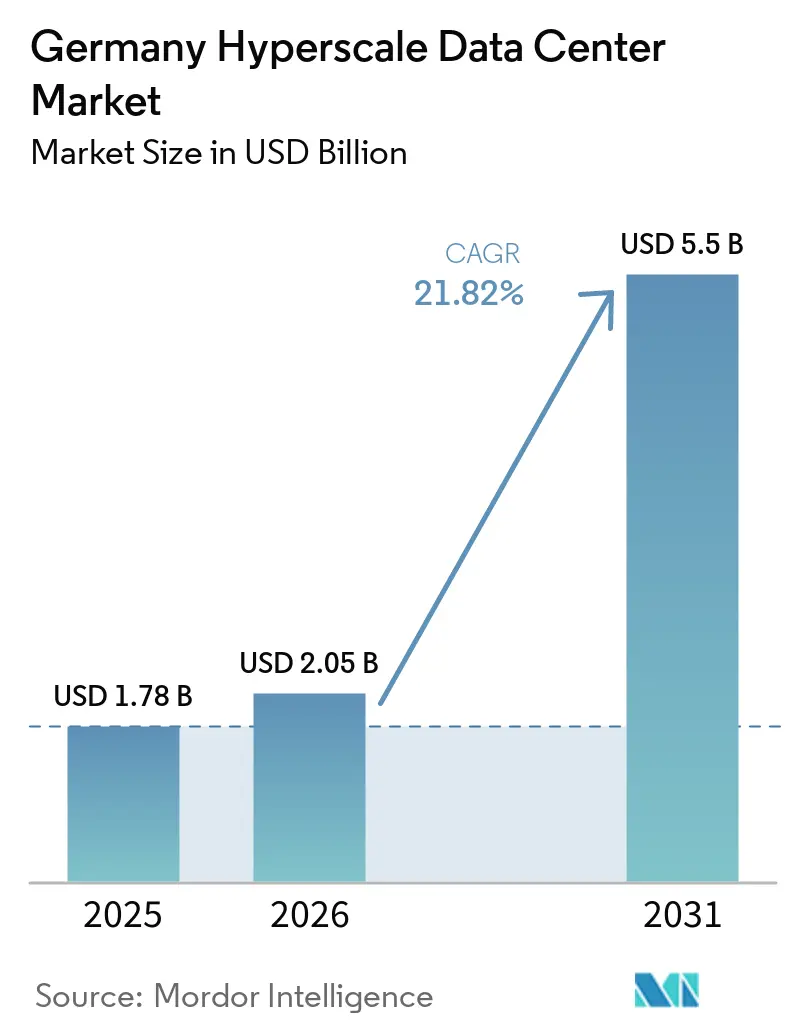
La taille du marché des centres de données hyperscale en Allemagne est projetée à 1,78 milliard USD en 2025, 2,05 milliards USD en 2026, et devrait atteindre 5,5 milliards USD d'ici 2031, avec un CAGR de 21,82 % de 2026 à 2031. En termes de parc installé, le marché était évalué à 2,06 milliers de mégawatts en 2025 et devrait passer de 2,55 milliers de mégawatts en 2026 à 12,16 milliers de mégawatts d'ici 2031, à un CAGR de 36,39 % durant la période de prévision (2026-2031).
La progression rapide reflète le double rôle de l'Allemagne en tant que noyau de souveraineté numérique de l'Europe et pôle d'infrastructure d'IA, où les mandats de cloud souverain, les densités de baies IA/ML supérieures à 50 kW et les objectifs en matière d'énergies renouvelables convergent pour remodeler les stratégies de construction. Les opérateurs privilégient des architectures à haute densité centrées sur les GPU, favorisant le refroidissement liquide, la distribution triphasée à 415 V et les contrats d'achat d'énergie renouvelable. Les contraintes de réseau dans les métropoles de premier rang déplacent les capacités vers le Brandebourg et d'autres pôles secondaires, tandis que la conformité au cloud souverain génère une tarification premium pour les empreintes certifiées. L'intensité concurrentielle s'accroît à mesure que les hyperscalers développent leurs constructions directes, contraignant les fournisseurs de colocation à ajouter des options de construction sur mesure, une expertise en refroidissement liquide et des contrats d'achat d'énergie renouvelable pour conserver leurs parts de marché.
Points clés du rapport
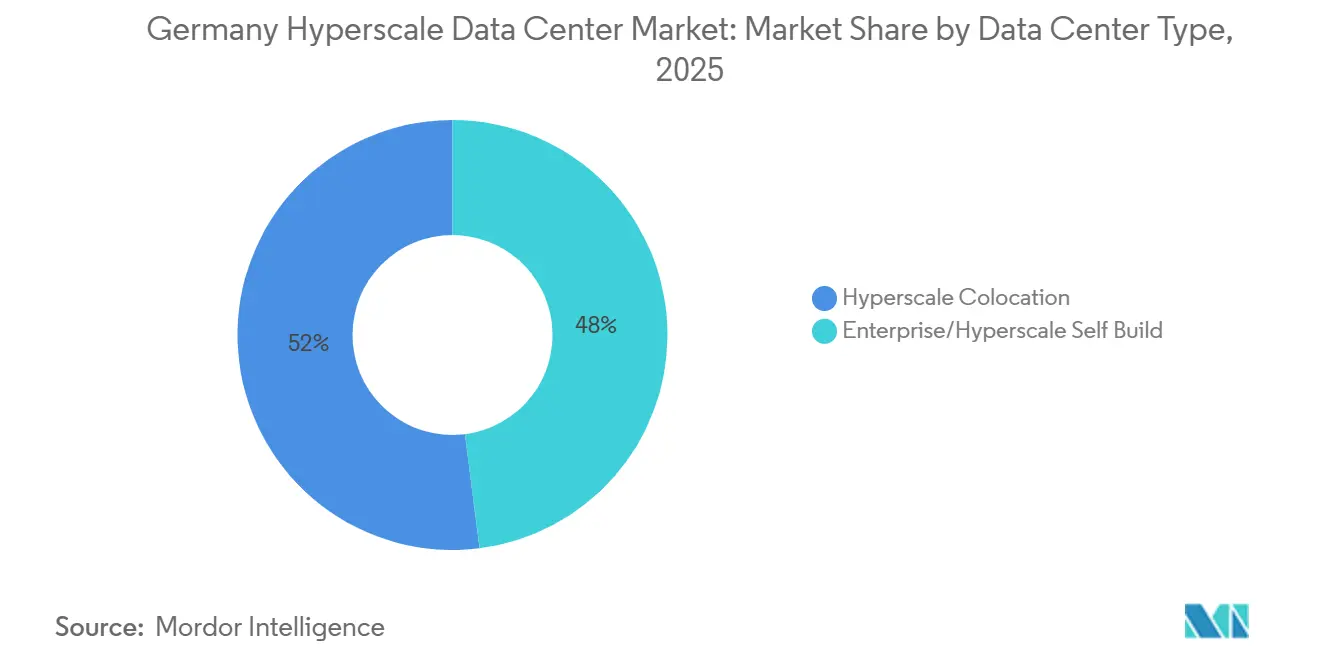
- Par type de centre de données, la colocation hyperscale a représenté 52 % du chiffre d'affaires en 2025, tandis que les constructions propres des hyperscalers devraient croître à un CAGR de 24,5 % jusqu'en 2031.
- Par composant, l'infrastructure informatique a représenté 41,2 % de la taille du marché des centres de données hyperscale en Allemagne en 2025 et croît à un CAGR de 24,6 % jusqu'en 2031.
- Par norme de niveau, les sites de niveau III ont commandé une part de 60 % en 2025, tandis que les installations de niveau IV progressent à un CAGR de 23,4 % sur la période 2026-2031.
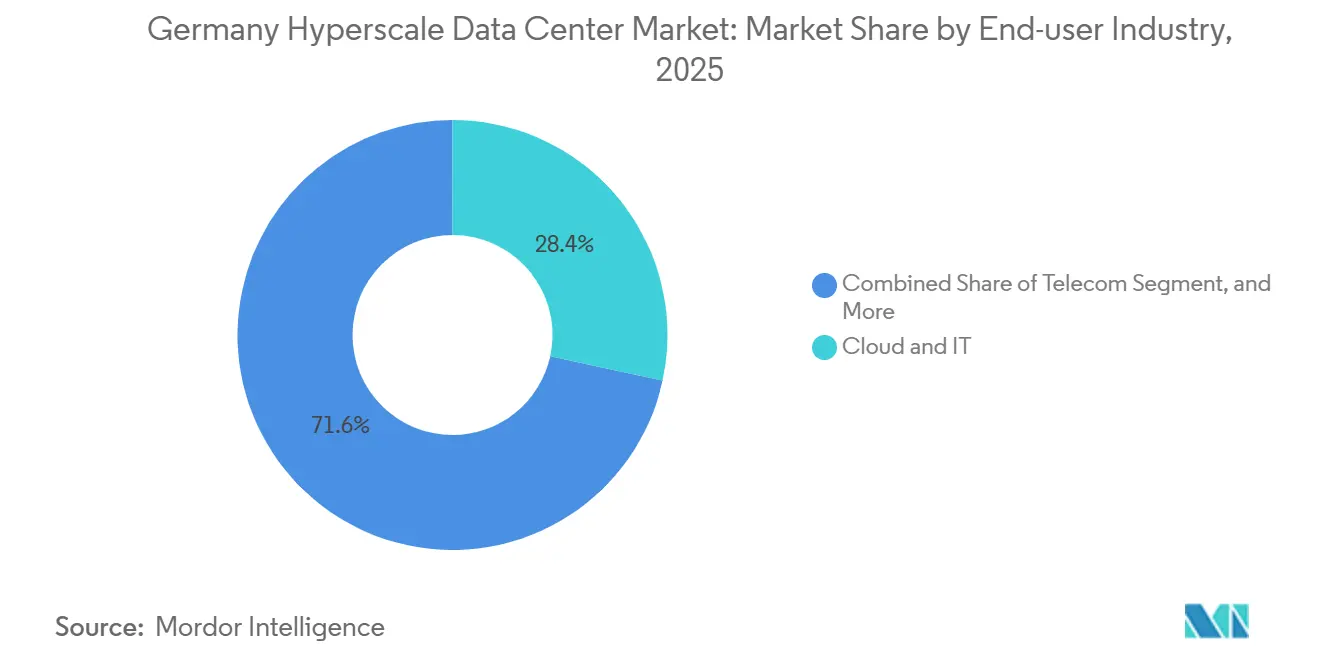
- Par secteur d'utilisation final, les services cloud et informatiques ont détenu une part de 28,4 % en 2025 et ont mené la croissance à un CAGR de 25,2 % jusqu'en 2031.
- Par taille de centre de données, les sites à très grande échelle ont représenté 46 % du marché allemand des centres de données hyperscale en 2025, tandis que les campus à méga-échelle devraient croître à un CAGR de 26,0 % entre 2026 et 2031.
- Par zone géographique, Francfort/Rhein-Main a dominé avec 58 % de la part du marché des centres de données hyperscale en Allemagne en 2025, tandis que Berlin/Brandebourg devrait afficher le CAGR le plus rapide de 24,0 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Densités de racks pour l'intelligence artificielle et l'apprentissage automatique centrées sur les GPU en forte augmentation (> 50 kW) | +4.20% | Métropoles de Francfort, Berlin, Munich | Moyen terme (2 à 4 ans) |
| Constructions conformes au cloud souverain (RGPD, BSI C5) | +3.80% | National, avec pondération sur Francfort/Berlin | Long terme (≥ 4 ans) |
| Mandats de latence pour les paiements en temps réel et les monnaies numériques de banque centrale | +2.10% | Quartier financier de Francfort, déploiement national | Moyen terme (2 à 4 ans) |
| Consolidation cœur-périphérie 5G autour des hubs métropolitains | +2.90% | Grandes métropoles et villes secondaires | Long terme (≥ 4 ans) |
| Clusters d'inférence d'intelligence artificielle générative nécessitant un refroidissement liquide | +3.50% | Marchés principaux disposant de capacité électrique disponible | Court terme (≤ 2 ans) |
| Accords d'achat d'énergie renouvelable basés sur la disponibilité pour la couverture de capacité | +2.70% | Allemagne du Nord, couloirs d'énergie éolienne offshore | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Densités de racks pour l'intelligence artificielle et l'apprentissage automatique centrées sur les GPU en forte augmentation (supérieur à 50 kW)
Les enveloppes de puissance des racks dépassent désormais 50 kW dans la plupart des clusters d'entraînement d'intelligence artificielle, rendant le refroidissement par air peu pratique pour les déploiements de NVIDIA H100. Le programme de 3,2 milliards EUR (3,73 milliards USD) de Microsoft souligne le pivot des constructions axées sur le stockage vers des salles optimisées pour le calcul qui nécessitent un refroidissement direct sur puce ou par immersion. Les opérateurs modernisent la distribution vers des topologies triphasées en 415 V, tandis que les fournisseurs d'onduleurs introduisent des modules à réponse rapide pour gérer les charges de pointe des GPU. Le déploiement de 19 000 GPU H100 par Northern Data illustre la prime d'investissement attachée aux salles prêtes pour l'intelligence artificielle [1]. Les niveaux de prix premium et les gains de densité élargissent le potentiel de marge brute, mais augmentent la complexité technique sur l'ensemble du marché des centres de données hyperscale en Allemagne.
Constructions conformes au cloud souverain (RGPD, BSI C5)
L'agenda de souveraineté numérique de l'Allemagne rend l'attestation BSI C5 et les garanties de résidence des données obligatoires pour les charges de travail du secteur public. Le Cloud Souverain de T-Systems, propulsé par Google Cloud, montre comment les dépenses d'investissement en matière de conformité se transforment en un avantage concurrentiel [2]. La mise en œuvre de NIS-2 étend les obligations de cyber-résilience à des milliers d'opérateurs, resserrant les points de contrôle opérationnels. Les coûts de certification allongent les calendriers des projets, mais permettent aux sites conformes de commander des rendements plus élevés, consolidant la conformité comme moteur de demande au sein du marché des centres de données hyperscale en Allemagne.
Mandats de latence pour les paiements en temps réel et les monnaies numériques de banque centrale
Les tests sur les registres distribués menés par la BCE en 2024 ont compensé 1,6 milliard EUR (1,86 milliard USD) en monnaie de banque centrale et ont signalé une demande permanente pour une infrastructure à latence inférieure à la milliseconde [3]. Le cœur financier de Francfort positionne les centres de données de Francfort à quelques millisecondes d'aller-retour des principaux moteurs de négociation, stimulant la demande en infrastructure à faible latence et en déploiements en périphérie à proximité des bourses et des chambres de compensation. Le cœur 5G d'O2 Telefónica sur AWS démontre l'alignement des opérateurs télécoms autour du calcul à ultra-faible latence. La finance à faible latence élargit la diversité des charges de travail et renforce la demande d'espace de niveau IV tolérant aux pannes sur le marché des centres de données hyperscale en Allemagne.
Consolidation cœur-périphérie 5G autour des hubs métropolitains
Les allocations de spectre 5G privé aux équipementiers automobiles transforment Munich, Stuttgart et Wolfsburg en micro-clusters de périphérie au service de l'automatisation industrielle. Deutsche Telekom prévoit 10 000 nœuds de cloud de périphérie d'ici 2030, tout en préférant les sites d'agrégation métropolitains pour une gestion à l'échelle économique. Les hubs consolidés réduisent le coût total de possession et rationalisent les contrôles cybernétiques, intégrant la 5G et l'intelligence artificielle dans le tissu du marché des centres de données hyperscale en Allemagne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Plafonds d'utilisation de l'eau pour le refroidissement par évaporation | -2.80% | Régions soumises au stress hydrique, centres urbains | Court terme (≤ 2 ans) |
| Pénuries dans la chaîne d'approvisionnement des GPU et de l'optique | -3.20% | À l'échelle nationale, tous les grands projets | Moyen terme (2 à 4 ans) |
| Mandat de réutilisation de la chaleur augmentant les dépenses d'investissement (projet de loi) | -2.10% | Zones urbaines avec chauffage urbain | Moyen terme (2 à 4 ans) |
| Limitation des raccordements au réseau supérieurs à 30 MW dans les villes de niveau 2 | -1.90% | Marchés secondaires, métropoles émergentes | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Plafonds d'utilisation de l'eau pour le refroidissement par évaporation
Les règles de durabilité de l'UE obligent désormais à divulguer l'utilisation de l'eau, mettant en lumière une consommation journalière pouvant atteindre 5 millions de gallons sur les grands sites [4]. L'enquête de DENEFF montre que 56 % des opérateurs constatent une faible demande pour la réutilisation de la chaleur, limitant les synergies entre l'efficacité hydrique et thermique. Les plafonds d'utilisation de l'eau en milieu urbain resserrent les prélèvements autorisés, poussant les opérateurs vers des systèmes adiabatiques à circuit fermé ou liquides qui coûtent plus cher à l'investissement et élèvent l'obstacle opérationnel sur le marché des centres de données hyperscale en Allemagne.
Pénuries dans la chaîne d'approvisionnement des GPU et de l'optique
L'Europe ne représente que 9 % de la production mondiale de semi-conducteurs, exposant les constructions allemandes aux goulots d'étranglement des GPU et à des délais de livraison de 12 mois. Les risques géopolitiques liés à la production taïwanaise amplifient l'incertitude. Les retards se propagent des GPU à l'optique haute vitesse, menaçant les calendriers des projets et ralentissant les ajouts de capacité sur l'ensemble du marché des centres de données hyperscale en Allemagne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données :
la domination de la colocation face à l'accélération de l'auto-constructionLa colocation hyperscale contrôlait 52 % du chiffre d'affaires en 2025, reflétant la préférence établie des entreprises pour la résilience clé en main. Cependant, le marché des centres de données hyperscale en Allemagne voit désormais les constructions propres des hyperscalers se développer à un CAGR de 22,8 %, les grands acteurs du cloud cherchant un contrôle architectural pour les charges de travail d'IA et de souveraineté. Le pipeline en accélération soutient le marché des centres de données hyperscale en Allemagne alors qu'AWS, Microsoft et Oracle s'engagent sur des budgets de plusieurs milliards pour des campus sur mesure.
Les constructions propres intègrent un refroidissement direct sur puce, un tissu 400 G et des chemins d'alimentation personnalisés que les coques de colocation préinstallent rarement. Les acteurs établis de la colocation répondent avec des modules de construction sur mesure, des enclaves de cloud souverain et des réserves foncières flexibles. Cette croissance à deux vitesses amortit la volatilité de la demande et élargit les offres de services dans l'ensemble du secteur des centres de données hyperscale en Allemagne.


Par composant :
l'infrastructure informatique mène la transformationL'infrastructure informatique a généré 41,2 % du chiffre d'affaires de 2025, menant la croissance du segment à un CAGR de 24,6 % alors que les clusters de serveurs GPU remplacent les baies centrées sur le stockage. La taille du marché des centres de données hyperscale en Allemagne pour les nœuds de serveurs dépasse celle des refroidisseurs et des générateurs, les charges de travail d'entraînement dominant les dépenses d'investissement.
L'équipement électrique suit de près : les chemins de câbles à 415 V, les appareillages de commutation à transfert rapide et les onduleurs lithium-ion progressent de concert avec la densité des baies. Les dépenses mécaniques migrent vers les boucles liquides et les échangeurs de porte arrière, bien que les installations d'eau glacée traditionnelles soutiennent encore les salles à faible densité. L'évolution de la nomenclature augmente la valeur moyenne des projets sur le marché des centres de données hyperscale en Allemagne tout en approfondissant la spécialisation des fournisseurs.
Par norme de niveau :
le Niveau IV gagne en importanceLes installations de niveau III occupent 60 % de la surface opérationnelle, la valeur par défaut historique pour la maintenabilité simultanée. Pourtant, les empreintes de niveau IV progressent à un CAGR de 23,4 % pour satisfaire les seuils de disponibilité de l'IA et du fintech. La taille du marché des centres de données hyperscale en Allemagne pour les salles de niveau IV croît plus rapidement à mesure que les opérateurs recherchent des loyers premium qui compensent les coûts de duplication.
Les investisseurs absorbent des dépenses d'investissement plus élevées car les contrats de niveau IV s'étendent généralement sur 10 à 15 ans. De plus, les incitations fiscales liées aux lois sur l'efficacité énergétique pour la réutilisation de la chaleur et la réduction du PUE s'harmonisent avec l'éthique de redondance modulaire du niveau IV. Ce changement de conception cimente l'architecture tolérante aux pannes comme nouveau référentiel au sein du marché des centres de données hyperscale en Allemagne.
Par secteur d'utilisation finale :
les services cloud dominentLes services cloud et informatiques ont capté une part de 28,4 % en 2025 et progresseront à un CAGR de 25,2 % jusqu'en 2031. La migration des entreprises vers le cloud, l'adoption du SaaS et la demande en plateformes d'IA alimentent l'expansion des empreintes des hyperscalers et des fournisseurs régionaux.
Les télécommunications arrivent en deuxième position à mesure que la 5G et les architectures de périphérie convergent. Les charges de travail BFSI restent concentrées à Francfort en raison des contraintes de latence, tandis que l'industrie manufacturière adopte les jumeaux numériques de l'Industrie 4.0 qui nécessitent des analyses en temps réel. Les administrations publiques, le commerce électronique et les flux médias apportent de la diversité, réduisant la dépendance à un seul secteur vertical et enrichissant le marché allemand des centres de données hyperscale.


Par taille de centre de données :
l'émergence des installations à méga-échelleLes campus à très grande échelle de 25 à 60 MW détiennent la plus grande part à 46 % en 2025, mais les constructions à méga-échelle supérieures à 60 MW affichent un CAGR de 26,0 % à mesure que les opérateurs consolident leurs parcs. Les méga-sites exploitent les économies foncières et énergétiques, réduisant le coût opérationnel unitaire sur l'ensemble du marché des centres de données hyperscale en Allemagne.
Des projets tels que le campus de 500 MW de NTT Global Data Centers et la construction de 200 MW du Groupe Schwarz à Lübbenau illustrent comment les parties prenantes du commerce de détail, du cloud et des télécommunications convergent vers des giga-campus. Les installations plus petites se tournent vers des niches de périphérie et de conformité spécialisée, garantissant un mix de tailles équilibré qui soutient la santé à long terme du secteur des centres de données hyperscale en Allemagne.
Analyse géographique
Francfort/Rhein-Main ancre 58 % de la capacité installée, soutenu par DE-CIX, des anneaux de fibre denses et la proximité du réseau. La rareté des terrains et les seuils de 100 % d'énergie renouvelable poussent l'expansion vers des parcelles éloignées près de Limburg et Hanau, mais la métropole conserve une gravité réseau qui sécurise la location à long terme. Les annonces de constructions propres par AWS et Digital Realty élèvent les enjeux concurrentiels tout en soutenant le marché des centres de données hyperscale en Allemagne.
Berlin/Brandebourg s'accélère à un CAGR de 24,0 %, tirant parti de prix fonciers plus bas et d'un alignement sur le cloud souverain avec les agences fédérales. Le campus de Nauen de Maincubes One GmbH et la région de cloud souverain européen d'AWS valident la demande au sud de la capitale. L'approvisionnement en énergie éolienne renouvelable et la capacité de réseau disponible raccourcissent les cycles d'autorisation, faisant du corridor le principal concurrent de Francfort sur le marché des centres de données hyperscale en Allemagne.
Munich/Bavière et Hambourg/Nord apportent une attractivité spécialisée. Les clusters d'équipementiers automobiles de Munich stimulent la demande en 5G privée et en entraînement de modèles d'IA, tandis que Hambourg associe la logistique portuaire aux contrats d'achat d'énergie éolienne offshore. L'axe Düsseldorf-Cologne en Rhénanie-du-Nord-Westphalie attire les charges de travail d'IoT industriel. Ces pôles secondaires diversifient le risque régional et garantissent que la taille du marché des centres de données hyperscale en Allemagne se développe au-delà des bastions historiques.
Paysage concurrentiel
Concentration du Marché
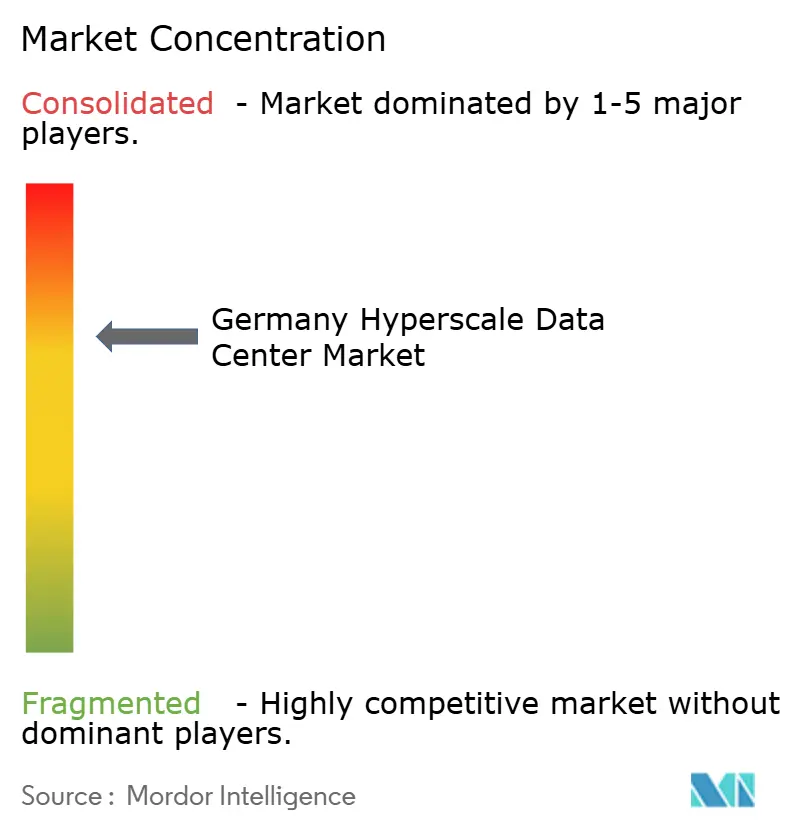
La concurrence est de niveau moyen à élevé, car les grands acteurs de la colocation, les spécialistes du cloud souverain et les hyperscalers se croisent. Digital Realty (Interxion) et Equinix Inc. consolident leurs parcelles à Francfort tout en intégrant le refroidissement liquide pour héberger les clusters NVIDIA. AWS prévoit 9,44 milliards USD pour Francfort seul, signalant une ferme intention d'intégration verticale. Le déploiement de 3,2 milliards EUR d'intelligence artificielle de Microsoft et la construction régionale de 3 milliards USD d'Oracle témoignent de l'escalade des investissements directs.
Les spécialistes du cloud souverain tels que STACKIT et secunet tirent parti des niches de conformité, ciblant les appels d'offres du secteur public mis de côté en raison des craintes d'exportation de données des hyperscalers. Des véhicules de capital-investissement comme BlackRock-Mainova et Aquila-Bain engagent des capitaux de plusieurs milliards, indiquant l'appétit institutionnel pour des flux de trésorerie contractuels à long terme.
La différenciation technologique s'intensifie : les alliances de refroidissement liquide de Schneider Electric, le protocole d'accord sur l'énergie nucléaire entre Westinghouse et Data4 Group, et l'accord d'achat d'énergie solaire de Maincubes One GmbH illustrent la course au positionnement zéro émission nette. Alors que les risques de chaîne d'approvisionnement allongent les délais des projets, les acteurs établis disposant de réseaux de fournisseurs éprouvés maintiennent leur avantage, mais les entrants à méga-échelle érodent tout de même la concentration en ajoutant de nouvelles capacités au marché des centres de données hyperscale en Allemagne.
Acteurs principaux du secteur des centres de données hyperscale en Allemagne
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Alphabet Inc. (Google Cloud)
-
Oracle Corp.
-
IBM Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données hyperscale en Allemagne Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Global Data Centers (e-Shelter)
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- STACK Infrastructure
- Iron Mountain Data Centers
- Maincubes One GmbH
- Hetzner Online GmbH
- OVHcloud
- Data4 Group
- GDS Holdings Ltd.
- CoreWeave Inc.
- Flexential Corp.
Développements industriels récents dans Marché des centres de données hyperscale en Allemagne
- Mai 2025 : Un consortium composé de SAP, Deutsche Telekom, Ionos et Schwarz a commencé à étudier la création d'un centre de traitement de données d'intelligence artificielle souverain devant ajouter 200 MW d'ici 2028.
- Avril 2025 : Colt Data Centre Services a confirmé un développement de 2,3 milliards USD pour quatre sites allemands totalisant 117 MW, chacun intégrant des systèmes d'exportation de chaleur résiduelle.
- Avril 2025 : Digital Realty (Interxion) a inauguré FRA18 à l'intérieur du complexe historique Neckermann de Francfort, ajoutant 8 200 m² d'espace blanc.
- Avril 2025 : Data Center Partners a acquis des terrains à Mayence pour un campus de 40 MW ; NorthC a acheté six sites à Colt Technology Services en Allemagne et aux Pays-Bas.
- Janvier 2025 : CyrusOne Inc. a reçu les permis pour son FRA5 de 54 MW à Hanau, conçu pour un indicateur d'efficacité énergétique de 1,27 avec 100 % d'énergies renouvelables.
- Mai 2025 : Portus a annoncé un site de 5,5 MW à Munich destiné à la colocation de GPU à haute densité.
Marché des centres de données hyperscale en Allemagne Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude recense chaque installation hyperscale en Allemagne qui délivre au moins 20 MW de charge informatique, qu'elle soit construite en propre par un fournisseur cloud ou louée dans le cadre d'un contrat de colocation hyperscale ; la valorisation reflète l'espace blanc entièrement équipé ainsi que les systèmes critiques d'alimentation, de refroidissement, de réseau et de DCIM.
Exclusions du périmètre : les modules de périphérie inférieurs à 5 MW, les salles de serveurs d'entreprise et les projets immobiliers à coque alimentée sont exclus.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'alimentation
- Interrupteurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies de serveurs
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Installation et mise en service
- Conception et ingénierie
- Détection d'incendie et sécurité physique
- Solutions DCIM/BMS
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation finale
- Services cloud et informatiques
- Télécommunications
- Médias et divertissement
- Gouvernement
- Services bancaires, financiers et d'assurance
- Industrie manufacturière
- Commerce électronique
- Autre utilisateur final
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
- Par zone géographique
- Francfort / Rhin-Main
- Berlin / Brandebourg
- Munich / Bavière
- Hambourg / Nord
- Rhénanie-du-Nord-Westphalie (Düsseldorf-Cologne)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor Intelligence ont interrogé des développeurs de centres de données, des fournisseurs d'appareillages de commutation, des opérateurs de fibre et des responsables municipaux de l'énergie répartis sur Francfort/Rhein-Main, Berlin et la Bavière. Les échanges ont porté sur les densités de baies en exploitation, l'adoption du refroidissement liquide, la durée des contrats d'achat d'énergie et les arriérés de vacance ; les informations recueillies ont affiné les courbes d'utilisation et validé les hypothèses de croissance issues de la recherche documentaire.
Recherche documentaire
Nous avons commencé par les dépôts réglementaires de l'Agence fédérale des réseaux, les permis de localisation publiés par les offices de planification des Länder, et les données d'expansion du réseau électrique de TransnetBW et Amprion. Ces données ont été croisées avec les statistiques de déploiement de l'Association allemande des centres de données, les enquêtes d'utilisation des TIC d'Eurostat et les pics de trafic rapportés par DE-CIX, qui ancrent ensemble la capacité installée et planifiée. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse fournissent les rythmes de dépenses d'investissement, tandis que les archives de presse dans Dow Jones Factiva et les instantanés de bilans dans D&B Hoovers nous permettent de suivre les finances des opérateurs. Les sources citées ci-dessus sont illustratives ; de nombreux ensembles de données ouvertes et revues supplémentaires ont été examinés pour recouper les chiffres et les récits.
Dimensionnement du marché et prévisions
Nous commençons par une reconstruction descendante qui multiplie les mégawatts en exploitation en 2024 par le coût de construction moyen par MW et le calendrier de montée en charge prévu. Nous superposons ensuite des indicateurs de bassin de demande tels que les dépenses cloud, la croissance des expéditions de GPU, la part des énergies renouvelables, les taux de vacance et les ajouts de routes de fibre. Les consolidations des fournisseurs sur les campus annoncés, les vérifications des prix de vente moyens et les engagements de bail échantillonnés fournissent une vérification ascendante avant la finalisation des totaux. Un modèle de régression multivariée, contenant des variables telles que l'indice national d'adoption du cloud et la marge de manœuvre du réseau de Francfort, projette la valeur et la capacité jusqu'en 2031 ; l'analyse de scénarios s'ajuste en fonction des moratoires d'allocation de puissance ou d'une adoption plus rapide de l'IA.
Validation des données et cycle de mise à jour
Les résultats passent par un examen en trois couches : des indicateurs d'anomalies automatisés, des audits par des analystes pairs et une validation par un responsable senior. Un écart supérieur à cinq pour cent par rapport aux métriques indépendantes déclenche un nouveau contact avec les répondants de terrain. Nous actualisons tous les douze mois et publions des mises à jour intermédiaires après des événements significatifs tels que des chocs sur les prix de l'énergie.
Pourquoi la base de référence des centres de données hyperscale en Allemagne de Mordor Intelligence est fiable
Les estimations publiées varient parce que les entreprises mélangent les périmètres, supposent des trajectoires de remplissage des baies différentes ou laissent les MW annoncés sans décote.
Notre travail confine le périmètre aux véritables empreintes hyperscale, indexe les coûts sur des enquêtes EPC localisées et se met à jour annuellement, tandis que de nombreuses études se rafraîchissent moins souvent ou mélangent les salles d'entreprise avec les blocs cloud.
Comparaison de référence
| Taille du marché | Source anonymisée | Facteur d'écart principal |
|---|---|---|
| 1,78 milliard USD (2025) | Mordor Intelligence | |
| 2,59 milliards USD (2024) | Cabinet de conseil régional A | Inclut les revenus de colocation d'entreprise et de gros de taille inférieure |
| 11,79 milliards USD (2023) | Revue professionnelle B | Utilise les dépenses d'investissement annoncées sans phasage ni ajustements d'utilisation |
| 8,17 milliards USD (2023) | Base de données de marché C | Rapporte le chiffre d'affaires total des centres de données, non filtré aux sites de >=20 MW |
Pris ensemble, la comparaison montre qu'une fois les différences de périmètre et les hypothèses de phasage écartées, notre modèle rigoureux et actualisé annuellement offre aux investisseurs et aux planificateurs de politiques publiques une base de référence équilibrée et transparente qu'ils peuvent reproduire et soumettre à des tests de résistance en toute confiance.
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des centres de données hyperscale en Allemagne d'ici 2031 ?
Le marché devrait atteindre 5,5 milliards USD d'ici 2031, avec un CAGR de 21,82 %.
Quelle région est en tête du marché aujourd'hui, et laquelle connaît la croissance la plus rapide ?
Francfort/Rhein-Main est en tête avec 58 % de part, tandis que Berlin/Brandebourg enregistre le CAGR le plus élevé de 24,0 % jusqu'en 2031.
Pourquoi les hyperscalers construisent-ils leurs propres installations en Allemagne au lieu de s'appuyer sur la colocation ?
Les auto-constructions permettent aux hyperscalers d'intégrer le refroidissement liquide, des chemins d'alimentation personnalisés et des contrôles de cloud souverain que les salles partagées ne peuvent pas facilement offrir, soutenant les charges de travail d'intelligence artificielle et de conformité.
Comment la loi allemande sur l'efficacité énergétique affectera-t-elle les opérations des centres de données ?
Elle impose un approvisionnement en énergie 100 % renouvelable d'ici 2027 et des quotas croissants de réutilisation de la chaleur, poussant les opérateurs vers des accords d'achat d'énergie renouvelable et des systèmes de récupération de chaleur.
Quelles technologies sont essentielles pour gérer les densités de racks d'intelligence artificielle supérieures à 50 kW ?
Le refroidissement liquide direct sur puce ou par immersion, la distribution triphasée en 415 V et les modules d'alimentation sans interruption à réponse rapide sont indispensables pour gérer les pics thermiques et de charge.
Les contraintes de chaîne d'approvisionnement constituent-elles toujours un obstacle majeur pour les nouvelles constructions ?
Oui. La capacité limitée européenne en GPU et en optique signifie que les délais de livraison peuvent dépasser 12 mois, retardant les expansions axées sur l'intelligence artificielle et impactant les calendriers des projets.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché du stockage des centres de données en Allemagne Stockage en Allemagne, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché français de la construction de centres de données Construction en France, répartie par niveau, type d'installation et infrastructure.
- Marché des Réseaux de Centres de Données en Allemagne Les réseaux en Allemagne, répartis par composant, utilisateur final et type de centre de données.
- Marché du réseau de data centers en France Réseaux en France, répartis par composant.
- Marché du stockage pour centres de données au Japon Stockage au Japon, réparti par taille d'installation et niveau (tier).