
Tamanho e Participação do Mercado de Data Centers Hiperescala da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
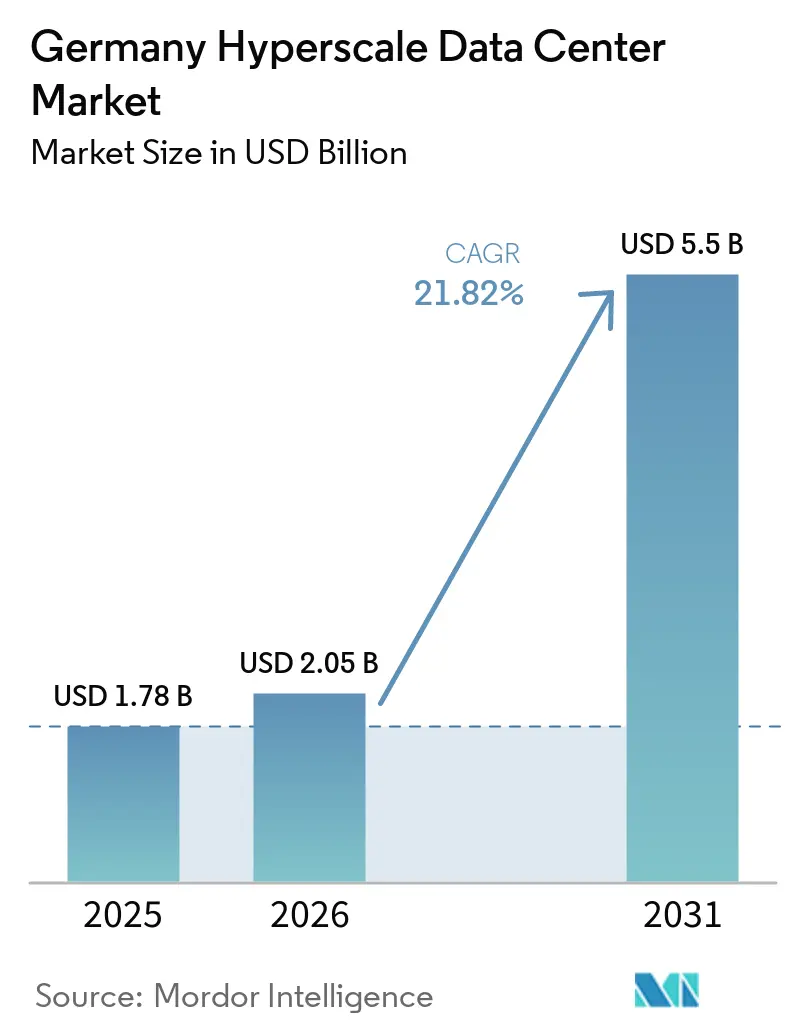
| Tamanho do Mercado (2026) | 2.05 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 21.82 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala da Alemanha por Mordor Intelligence
O tamanho do Mercado de Data Centers Hyperscale da Alemanha está projetado em 1,78 bilhões de USD em 2025, 2,05 bilhões de USD em 2026, e deve alcançar 5,5 bilhões de USD até 2031, crescendo a um CAGR de 21,82% de 2026 a 2031. Em termos de base instalada, o mercado foi avaliado em 2,06 mil megawatts em 2025 e deve crescer de 2,55 mil megawatts em 2026 para 12,16 mil megawatts até 2031, a um CAGR de 36,39% durante o período de previsão (2026-2031).
O rápido crescimento reflete o duplo papel da Alemanha como núcleo de soberania digital da Europa e polo de infraestrutura de IA, onde mandatos de nuvem soberana, densidades de rack de IA/ML acima de 50 kW e metas de energia renovável convergem para remodelar as estratégias de construção. Os operadores estão priorizando arquiteturas de maior densidade e centradas em GPU que favorecem o resfriamento líquido, distribuição trifásica de 415 V e acordos de compra de energia renovável. As restrições de rede nos metrôs de primeiro nível estão deslocando a capacidade para Brandemburgo e outros polos secundários, enquanto a conformidade com a nuvem soberana impulsiona preços premium para instalações certificadas. A intensidade competitiva está aumentando à medida que os hiperescaladores expandem construções diretas, forçando os provedores de colocação a adicionar opções de construção sob medida, expertise em resfriamento líquido e PPAs de energia renovável para manter participação.
Principais Conclusões do Relatório
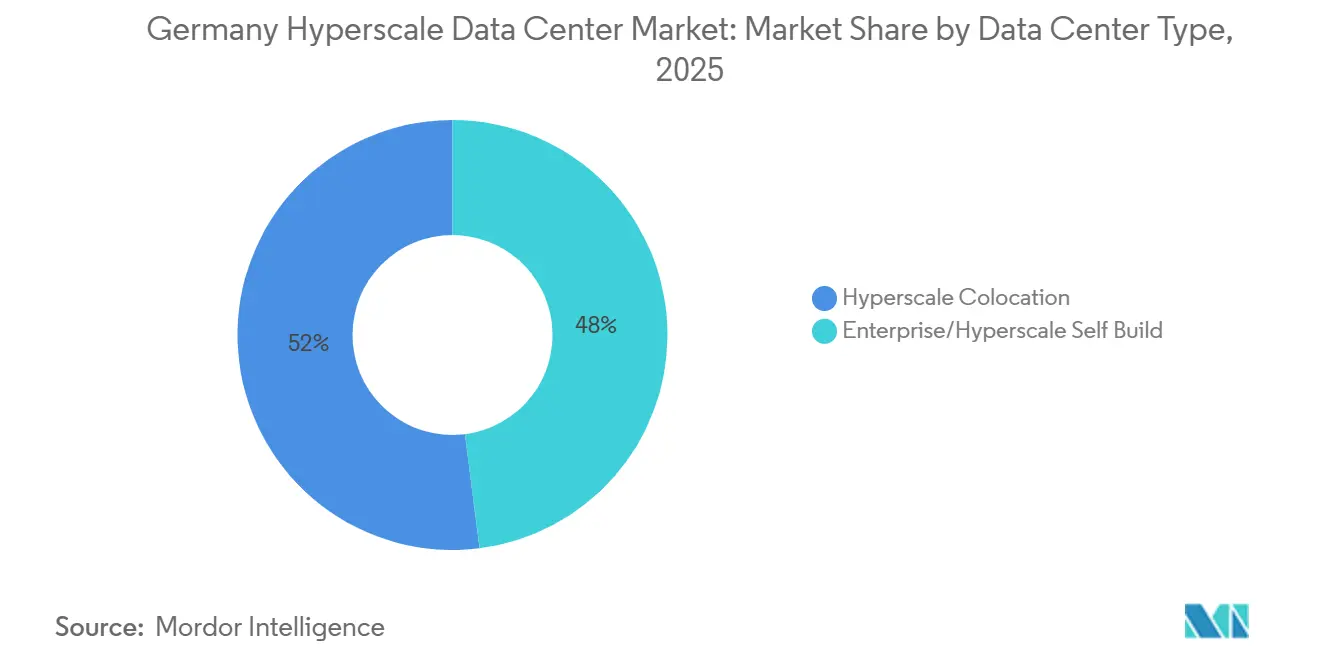
- Por tipo de data center, a colocalização hyperscale respondeu por 52% da receita em 2025, enquanto as construções próprias de hyperscalers devem crescer a um CAGR de 24,5% até 2031.
- Por componente, a infraestrutura de TI respondeu por 41,2% do tamanho do mercado de data centers hyperscale da Alemanha em 2025 e cresce a um CAGR de 24,6% até 2031.
- Por padrão de nível, os sites Tier III detinham uma participação de 60% em 2025, enquanto as instalações Tier IV crescem a um CAGR de 23,4% no período de 2026 a 2031.
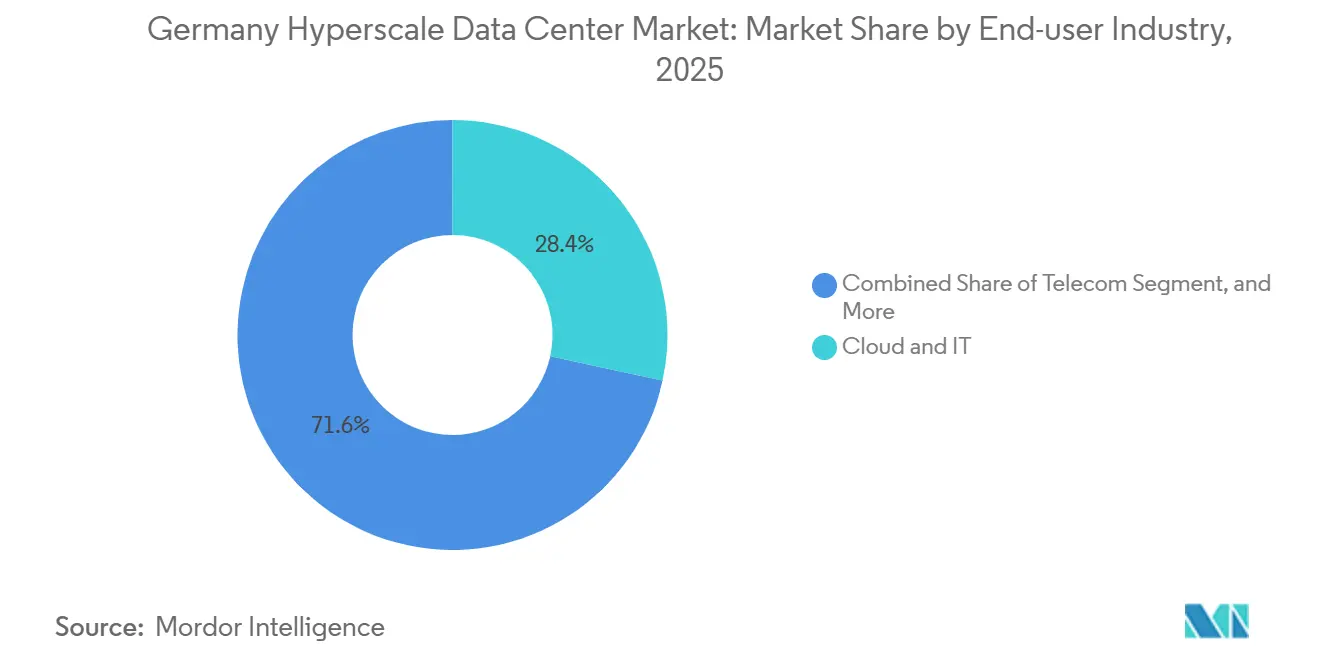
- Por setor de usuário final, serviços de nuvem e TI detinham uma participação de 28,4% em 2025 e lideraram o crescimento a um CAGR de 25,2% até 2031.
- Por tamanho de data center, os sites de escala massiva responderam por 46% do mercado de data centers hyperscale alemão em 2025, enquanto os campi de megaescala devem crescer a um CAGR de 26,0% entre 2026 e 2031.
- Por geografia, Frankfurt/Rhein-Main liderou com 58% da participação do mercado de data centers hyperscale da Alemanha em 2025, enquanto Berlim/Brandemburgo deve registrar o CAGR mais rápido de 24,0% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente densidade de racks de IA/ML centrados em GPU (>50 kW) | +4.20% | Metrópoles de Frankfurt, Berlim, Munique | Médio prazo (2-4 anos) |
| Construções de conformidade com nuvem soberana (GDPR, BSI C5) | +3.80% | Nacional, com peso em Frankfurt/Berlim | Longo prazo (≥4 anos) |
| Mandatos de latência para pagamentos em tempo real e CBDC | +2.10% | Distrito financeiro de Frankfurt, implantação nacional | Médio prazo (2-4 anos) |
| Consolidação de borda-núcleo 5G em torno de centros metropolitanos | +2.90% | Principais metrópoles e cidades secundárias | Longo prazo (≥4 anos) |
| Clusters de inferência de IA Generativa que necessitam de resfriamento líquido | +3.50% | Mercados centrais com capacidade de energia disponível | Curto prazo (≤2 anos) |
| Acordos de compra de energia renovável baseados em disponibilidade para cobertura de capacidade | +2.70% | Norte da Alemanha, corredores de energia eólica offshore | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente densidade de racks de IA/ML centrados em GPU (Superior a 50 kW)
As envelopes de energia de rack agora excedem 50 kW na maioria dos clusters de treinamento de IA, tornando o resfriamento a ar impraticável para implantações de NVIDIA H100. O programa de EUR 3,2 bilhões (USD 3,73 bilhões) da Microsoft sublinha a mudança de construções com armazenamento intensivo para halls otimizados para computação que demandam resfriamento direto ao chip ou por imersão. Os operadores estão retrofitando a distribuição para topologias trifásicas de 415 V, enquanto os fornecedores de UPS introduzem módulos de resposta rápida para gerenciar cargas de pico de GPU. A implantação de 19.000 GPUs H100 pela Northern Data exemplifica o prêmio de capital associado a halls preparados para IA [1]. Pontos de preço premium e ganhos de densidade ampliam o potencial de margem bruta, mas aumentam a complexidade de engenharia em todo o mercado de data centers hiperescala da Alemanha.
Construções de conformidade com nuvem soberana (GDPR, BSI C5)
A agenda de soberania digital da Alemanha torna a atestação BSI C5 e as garantias de residência de dados obrigatórias para cargas de trabalho do setor público. A Nuvem Soberana da T-Systems, impulsionada pelo Google Cloud, demonstra como os gastos de capital em conformidade se transformam em uma vantagem competitiva [2]. A implementação da NIS-2 expande as obrigações de ciber-resiliência para milhares de operadores, apertando os pontos de controle operacional. Os custos gerais de certificação prolongam os cronogramas dos projetos, mas permitem que os sites conformes obtenham rendimentos mais elevados, consolidando a conformidade como um impulsionador de demanda no mercado de data centers hiperescala da Alemanha.
Mandatos de latência para pagamentos em tempo real e CBDC
Os testes de registro distribuído do BCE em 2024 liquidaram EUR 1,6 bilhão (USD 1,86 bilhão) em dinheiro de banco central e sinalizaram demanda permanente por infraestrutura de latência inferior a milissegundos [3]. O núcleo financeiro de Frankfurt posiciona os data centers de Frankfurt a poucos milissegundos de ida e volta dos principais mecanismos de negociação, impulsionando a demanda por infraestrutura de baixa latência e implantações de borda próximas a bolsas e locais de compensação. O núcleo 5G da O2 Telefónica na AWS demonstra o alinhamento das operadoras de telecomunicações em torno de computação de latência ultrabaixa. As finanças de baixa latência ampliam a diversidade de cargas de trabalho e reforçam a demanda por espaço Nível IV tolerante a falhas no mercado de data centers hiperescala da Alemanha.
Consolidação de borda-núcleo 5G em torno de centros metropolitanos
As alocações de espectro privado 5G para fabricantes de equipamentos originais automotivos estão transformando Munique, Stuttgart e Wolfsburg em clusters de microborda a serviço da automação industrial. A Deutsche Telekom planeja 10.000 nós de nuvem de borda até 2030, mas prefere sites de agregação metropolitana para gestão com economia de escala. Os hubs consolidados reduzem o custo total de propriedade e simplificam os controles de cibersegurança, integrando o 5G e a IA ao tecido do mercado de data centers hiperescala da Alemanha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limites de uso de água no resfriamento evaporativo | -2.80% | Regiões com estresse hídrico, centros urbanos | Curto prazo (≤2 anos) |
| Escassez na cadeia de fornecimento de GPUs/óptica | -3.20% | Nacional, todos os principais projetos | Médio prazo (2-4 anos) |
| Mandato de reutilização de calor aumentando o CapEx (projeto de lei) | -2.10% | Zonas urbanas com aquecimento urbano | Médio prazo (2-4 anos) |
| Limitação de conexão à rede superior a 30 MW em cidades de segundo nível | -1.90% | Mercados secundários, metrópoles emergentes | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de uso de água no resfriamento evaporativo
As regras de sustentabilidade da UE agora exigem a divulgação do uso de água, destacando o consumo diário que pode atingir 5 milhões de galões em grandes sites [4]. A pesquisa da DENEFF mostra que 56% dos operadores veem demanda fraca para reutilização de calor, limitando a sinergia entre eficiência hídrica e térmica. Os limites de água urbana restringem a captação permitida, empurrando os operadores para sistemas adiabáticos de circuito fechado ou líquidos que custam mais no início e elevam o obstáculo operacional no mercado de data centers hiperescala da Alemanha.
Escassez na cadeia de fornecimento de GPUs/óptica
A Europa representa apenas 9% da produção global de semicondutores, expondo as construções alemãs a gargalos de GPU e prazos de entrega de 12 meses. Os riscos geopolíticos em torno da produção taiwanesa amplificam a incerteza. Os atrasos se propagam de GPUs para óptica de alta velocidade, ameaçando os cronogramas dos projetos e desacelerando as adições de capacidade em todo o mercado de data centers hiperescala da Alemanha.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center:
Dominância da Colocação Encontra Aceleração das AutoconstruçõesA colocação hiperescala controlou 52% da receita em 2025, refletindo a preferência consolidada das empresas por resiliência turnkey. No entanto, o mercado de data centers hiperescala da Alemanha agora observa as autoconstruções de hiperescaladores expandindo a um CAGR de 22,8%, à medida que os grandes provedores de nuvem buscam controle arquitetônico para cargas de trabalho de IA e soberania. O acelerado pipeline eleva o mercado de data centers hiperescala da Alemanha à medida que Amazon Web Services, Microsoft e Oracle comprometem orçamentos multibilionários para campi sob medida.
As autoconstruções incorporam resfriamento direto ao chip, malha de 400 G e caminhos de energia personalizados que os invólucros de colocação raramente pré-instalam. Os titulares de colocação respondem com módulos de construção sob medida, enclaves de nuvem soberana e bancos de terrenos flexíveis. Esse crescimento em duas vias amortece a volatilidade da demanda e amplia os menus de serviços em todo o setor de data centers hiperescala da Alemanha.


Por Componente:
Infraestrutura de TI Impulsiona a TransformaçãoA infraestrutura de TI entregou 41,2% da receita de 2025, liderando o crescimento do segmento a um CAGR de 24,6% à medida que os clusters de servidores GPU substituem os racks centrados em armazenamento. O tamanho do mercado de data centers hiperescala da Alemanha para nós de servidor supera resfriadores e geradores à medida que as cargas de trabalho de treinamento dominam o capex.
Os equipamentos elétricos seguem de perto: barramentos de 415 V, chaves de transferência rápida e unidades de UPS de íons de lítio crescem em conjunto com a densidade de rack. Os gastos mecânicos migram para circuitos de resfriamento líquido e trocadores de porta traseira, embora as plantas de água gelada legadas ainda sustentem os halls de menor densidade. A evolução da lista de materiais eleva o valor médio dos projetos no mercado de data centers hiperescala da Alemanha, ao mesmo tempo que aprofunda a especialização dos fornecedores.
Por Padrão de Nível:
O Nível IV Ganha ImpulsoAs instalações Tier III detêm 60% do espaço operacional, o padrão histórico para manutenção simultânea. No entanto, as instalações Tier IV estão crescendo a um CAGR de 23,4% para satisfazer os limites de tempo de atividade de IA e fintech. O tamanho do mercado de data centers hiperescala da Alemanha para halls Tier IV cresce mais rapidamente à medida que os operadores buscam aluguéis premium que compensem os custos de duplicação.
Os investidores absorvem capex mais elevado porque os contratos Tier IV geralmente abrangem 10 a 15 anos. Além disso, os incentivos da lei de eficiência energética para reutilização de calor e reduções de PUE se alinham com a filosofia de redundância modular do Tier IV. A mudança de design consolida a arquitetura tolerante a falhas como um novo referencial no mercado de data centers hiperescala da Alemanha.
Por Setor de Usuário Final:
Serviços de Nuvem DominamOs serviços de nuvem e TI capturaram uma participação de 28,4% em 2025 e crescerão a um CAGR de 25,2% até 2031. A migração para a nuvem corporativa, a adoção de SaaS e a demanda por plataformas de IA alimentam a expansão crescente das pegadas de hyperscalers e provedores regionais.
O setor de telecomunicações ocupa a segunda posição à medida que as arquiteturas 5G e de borda convergem. As cargas de trabalho de BFSI permanecem concentradas em Frankfurt devido à sensibilidade à latência, enquanto o setor manufatureiro adota gêmeos digitais da Indústria 4.0 que exigem análises em tempo real. Governo, comércio eletrônico e fluxos de mídia agregam diversidade, reduzindo a dependência de um único segmento vertical e enriquecendo o mercado de data centers hyperscale alemão.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tamanho de Data Center:
Instalações de Escala Mega EmergemOs campi de escala massiva de 25 a 60 MW detêm a maior fatia com 46% em 2025, mas as construções de megaescala acima de 60 MW registram um CAGR de 26,0% medida que os operadores consolidam frotas. Os megassites exploram economias de terreno e energia, reduzindo o opex unitário em todo o mercado de data centers hiperescala da Alemanha.
Projetos como o campus de 500 MW da NTT Global Data Centers e a construção de 200 MW do Grupo Schwarz em Lübbenau ilustram como os stakeholders de varejo, nuvem e telecomunicações convergem em giga-campi. Instalações menores se voltam para nichos de borda e conformidade especializada, garantindo uma combinação equilibrada de tamanhos que sustenta a saúde de longo prazo do setor de data centers hiperescala da Alemanha.
Análise Geográfica
Frankfurt/Rhein-Main ancora 58% da capacidade instalada, sustentada pelo DE-CIX, anéis de fibra densos e proximidade com o . A escassez de terrenos e os limites de 100% de energia renovável impulsionam a expansão para parcelas remotas próximas a Limburg e Hanau, mas a metrópole retém a gravidade de rede que garante locação de longo prazo. Os anúncios de autoconstrução da Amazon Web Services e da Digital Realty elevam as apostas competitivas enquanto sustentam o mercado de data centers hiperescala da Alemanha.
Berlim/Brandemburgo acelera a um CAGR de 24,0%, aproveitando preços de terrenos mais baixos e alinhamento de nuvem soberana com agências federais. O campus Nauen da Maincubes One GmbH e a regio de Nuvem Soberana Europeia da Amazon Web Services validam a demanda ao sul da capital. O fornecimento de energia eólica renovável e a capacidade aberta da rede encurtam os ciclos de licenciamento, tornando o corredor o principal desafiante de Frankfurt no mercado de data centers hiperescala da Alemanha.
Munique/Baviera e Hamburgo/Norte contribuem com atração especializada. Os clusters de OEMs automotivos de Munique impulsionam a demanda por 5G privado e treinamento de modelos de IA, enquanto Hamburgo combina logística portuária com PPAs de energia eólica offshore. O eixo Düsseldorf-Colônia da NRW atrai cargas de trabalho de IoT industrial. Esses polos secundários diversificam o risco regional e garantem que o tamanho do mercado de data centers hiperescala da Alemanha se expanda além dos centros históricos.
Cenário Competitivo
Concentração do Mercado
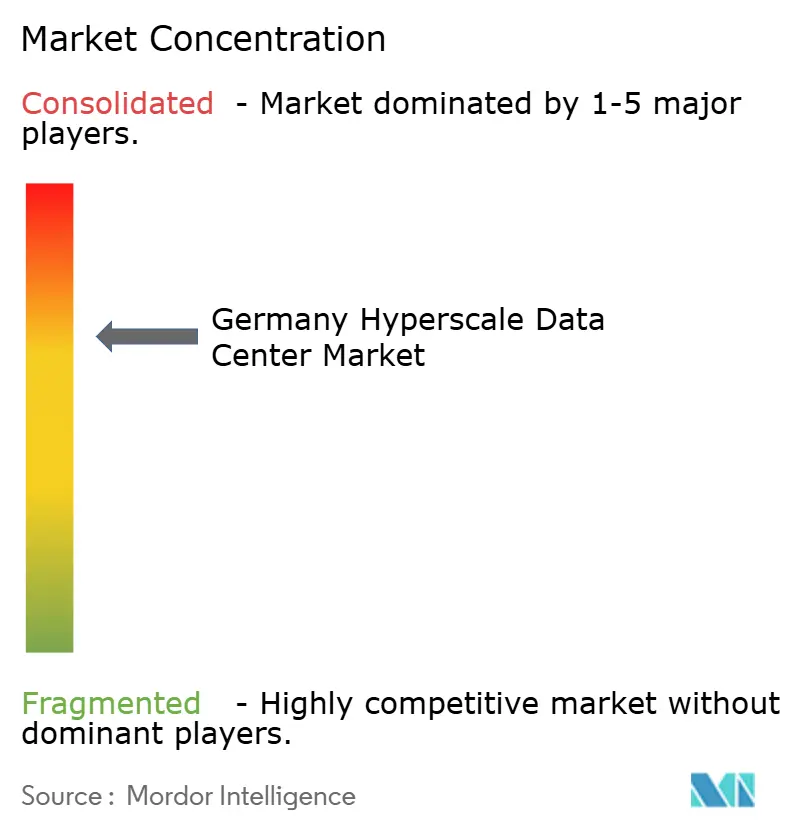
A concorrência está em um nível médio-alto à medida que os principais players de colocação, especialistas em nuvem soberana e hiperescaladores se cruzam. Digital Realty e Equinix consolidam parcelas em Frankfurt enquanto integram resfriamento líquido para hospedar clusters NVIDIA. A AWS orça USD 9,44 bilhões somente para Frankfurt, sinalizando firme intenção de integração vertical. O investimento de EUR 3,2 bilhões da Microsoft em IA e a construção regional de USD 3 bilhões da Oracle testemunham os crescentes investimentos diretos.
Especialistas em nuvem soberana como STACKIT e secunet aproveitam nichos de conformidade, mirando licitações do setor público colocadas de lado por temores de exportação de dados de hiperescaladores. Veículos de capital privado como BlackRock-Mainova e Aquila-Bain comprometem capital multibilionário, indicando apetite institucional por fluxos de caixa contratados de longa duração.
A diferenciação tecnológica se intensifica: as alianças de resfriamento líquido da Schneider Electric, o memorando de entendimento de energia nuclear Westinghouse-Data4 e o acordo de compra de energia solar da maincubes ilustram o posicionamento para atingir a neutralidade de carbono. À medida que os riscos da cadeia de fornecimento aumentam os prazos dos projetos, os titulares com redes de fornecedores comprovadas mantêm vantagem, mas os entrantes de escala mega ainda corroem a concentração ao adicionar nova capacidade ao mercado de data centers hiperescala da Alemanha.
Líderes do Setor de Data Centers Hiperescala da Alemanha
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Alphabet Inc. (Google Cloud)
-
Oracle Corp.
-
IBM Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers Hiperescala da Alemanha Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Global Data Centers (e-Shelter)
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- STACK Infrastructure
- Iron Mountain Data Centers
- Maincubes One GmbH
- Hetzner Online GmbH
- OVHcloud
- Data4 Group
- GDS Holdings Ltd.
- CoreWeave Inc.
- Flexential Corp.
Desenvolvimentos industriais recentes em Mercado de Data Centers Hiperescala da Alemanha
- Maio de 2025: Um consórcio formado por SAP, Deutsche Telekom, Ionos e Schwarz iniciou o planejamento de um centro de processamento de dados de IA soberana com previsão de adicionar 200 MW até 2028.
- Abril de 2025: A Colt Data Centre Services confirmou uma expansão de USD 2,3 bilhões para quatro sites alemães totalizando 117 MW, cada um integrando sistemas de exportação de calor residual.
- Abril de 2025: A Digital Realty inaugurou o FRA18 dentro do histórico complexo Neckermann de Frankfurt, adicionando 8.200 m² de espaço útil.
- Abril de 2025: A Data Center Partners adquiriu terreno em Mainz para um campus de 40 MW; a NorthC comprou seis sites da Colt Technology Services na Alemanha e nos Países Baixos.
- Janeiro de 2025: A CyrusOne recebeu licenças para seu FRA5 de 54 MW em Hanau, projetado para um PUE de 1,27 com 100% de energia renovável.
- Maio de 2025: A Portus anunciou um site de 5,5 MW em Munique voltado para colocação de GPU de alta densidade.
Mercado de Data Centers Hiperescala da Alemanha Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo contabiliza todas as instalações hiperescala na Alemanha que entregam pelo menos 20 MW de carga de TI, sejam autoconstruídas por um provedor de nuvem ou arrendadas sob um contrato de colocação hiperescala; a avaliação reflete o espaço branco totalmente equipado mais sistemas críticos de energia, resfriamento, rede e DCIM.
Exclusões de Escopo: Módulos de borda abaixo de 5 MW, salas de servidores corporativas e projetos imobiliários de invólucro energizado estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocação Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Disjuntores
- Sistemas UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento do Núcleo e Estrutura
- Instalação e Comissionamento
- Projeto e Engenharia
- Detecção de Incêndio e Segurança Física
- Soluções DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Serviços de Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- Serviços Bancários, Financeiros e de Seguros
- Manufatura
- Comércio Eletrônico
- Outro Usuário Final
- Por Tamanho de Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Superior a 25 MW e menor ou igual a 60 MW)
- Mega (Superior a 60 MW)
- Por Geografia
- Frankfurt / Rhein-Main
- Berlin / Brandenburg
- Munique / Baviera
- Hamburgo / Norte
- Renânia do Norte-Vestfália (Düsseldorf-Colônia)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram desenvolvedores de data centers, fornecedores de equipamentos de comutação, operadoras de fibra e funcionários municipais de energia distribuídos por Frankfurt/Rhein-Main, Berlim e Baviera. Os diálogos focaram em densidades de rack em operação, adoção de resfriamento líquido, duração dos contratos de compra de energia e acúmulos de vagas; os insights refinaram as curvas de utilização e validaram as premissas de crescimento capturadas na pesquisa documental.
Pesquisa Documental
Começamos com registros regulatórios da Agência Federal de Redes, licenças de localização publicadas pelos escritórios de planejamento estaduais e dados de expansão da rede elétrica da TransnetBW e da Amprion. Estes foram combinados com estatísticas de implantação da Associação Alemã de Data Centers, pesquisas de uso de TIC do Eurostat e picos de tráfego relatados pelo DE-CIX, que juntos ancoram a capacidade instalada e planejada. Os relatórios anuais das empresas, apresentações para investidores e comunicados à imprensa fornecem taxas de execução de capex, enquanto arquivos de notícias no Dow Jones Factiva e instantâneos de balanço no D&B Hoovers nos permitem acompanhar as finanças dos operadores. As fontes citadas acima são ilustrativas; muitos conjuntos de dados abertos e periódicos adicionais foram revisados para verificar os números e as narrativas.
Dimensionamento de Mercado e Previsão
Começamos com uma reconstrução de cima para baixo que multiplica os megawatts em operação em 2024 pelo custo médio de construção por MW e pelo cronograma esperado de entrada em operação. Em seguida, sobrepõe-se indicadores de pool de demanda, como gastos com nuvem, crescimento de remessas de GPU, participação de energia renovável, taxas de vacância e adições de rotas de fibra. Os totais consolidados de fornecedores de campi anunciados, verificações de canal sobre preços médios de venda e compromissos de arrendamento amostrados fornecem uma verificação de consistência de baixo para cima antes que os totais sejam finalizados. Um modelo de regressão multivariada, contendo variáveis como o índice nacional de adoção de nuvem e a capacidade disponível da rede de Frankfurt, projeta valor e capacidade até 2031; a análise de cenários ajusta para moratórias de alocação de energia ou adoção mais rápida de IA.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão em três camadas: sinalizadores automáticos de anomalias, auditorias de analistas pares e aprovação de um líder sênior. Variações acima de cinco por cento em relação a métricas independentes acionam o recontato dos respondentes de campo. Atualizamos a cada doze meses e emitimos atualizações intermediárias após eventos materiais, como choques nos preços de energia.
Por que a Linha de Base do Mercado de Data Centers Hiperescala da Alemanha da Mordor Intelligence Inspira Confiança
As estimativas publicadas variam porque as empresas misturam escopos, assumem diferentes trajetórias de preenchimento de rack ou deixam os MW anunciados sem desconto.
Nosso trabalho confina o escopo a instalações verdadeiramente hiperescala, indexa os custos a pesquisas de EPC localizadas e atualiza anualmente, enquanto muitos estudos atualizam com menos frequência ou mesclam halls corporativos com blocos de nuvem.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de diferença |
|---|---|---|
| 1,78 bilhões de USD (2025) | Mordor Intelligence | |
| 2,59 bilhões de USD (2024) | Consultoria Regional A | Inclui receita menor de colocação corporativa e atacadista |
| 11,79 bilhões de USD (2023) | Periódico Setorial B | Utiliza capex anunciado sem ajustes de faseamento ou utilização |
| 8,17 bilhões de USD (2023) | Base de Dados de Mercado C | Reporta receita total de data centers, não filtrada para sites com capacidade igual ou superior a 20 MW |
Em conjunto, a comparação mostra que, uma vez eliminadas as diferenças de escopo e as premissas de faseamento, nosso modelo disciplinado e atualizado anualmente oferece a investidores e planejadores de políticas uma linha de base equilibrada e transparente que pode ser replicada e testada sob pressão com confiança.
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de data centers hiperescala da Alemanha até 2031?
O mercado está previsto para alcançar 5,5 bilhões de USD até 2031, crescendo a um CAGR de 21,82%.
Qual região lidera o mercado atualmente e qual está crescendo mais rapidamente?
Frankfurt/Rhein-Main lidera com 58% de participação, enquanto Berlim/Brandemburgo registra o maior CAGR de 24,0% até 2031.
Por que os hiperescaladores estão construindo suas próprias instalações na Alemanha em vez de depender de colocação?
As autoconstruções permitem que os hiperescaladores integrem resfriamento líquido, caminhos de energia personalizados e controles de nuvem soberana que os halls compartilhados dificilmente conseguem igualar, apoiando cargas de trabalho de IA e conformidade.
Como a Lei de Eficiência Energética da Alemanha afetará as operações dos data centers?
Ela exige 100% de abastecimento renovável até 2027 e cotas crescentes de reutilização de calor, empurrando os operadores em direção a acordos de compra de energia renovável e sistemas de recuperação de calor.
Quais tecnologias são cruciais para lidar com densidades de racks de IA acima de 50 kW?
O resfriamento líquido direto ao chip ou por imersão, a distribuição trifásica de 415 V e os módulos UPS de resposta rápida são essenciais para gerenciar picos térmicos e de carga.
As restrições da cadeia de fornecimento ainda são um obstáculo importante para novas construções?
Sim. A limitada capacidade europeia de GPU e óptica significa que os prazos de entrega podem exceder 12 meses, atrasando as expansões focadas em IA e afetando os cronogramas dos projetos.
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA em todo o mundo, divididas por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Servidores em todas as regiões, divididos por nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Armazenamento de Data Centers da Alemanha Armazenamento na Alemanha, dividido por tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Construção de Data Centers da França Construção na França, dividida por nível, tipo de instalação e infraestrutura.
- Mercado de Redes para Data Centers da Alemanha Redes da Alemanha, divididas por componente, usuário final e tipo de data center.
- Mercado de Redes para Data Centers na França Rede na França, dividida por componente.
- Mercado de Armazenamento de Data Centers no Japão Armazenamento no Japão, dividido por dimensão da instalação e tier.