
Taille et part du marché des réseaux de centres de données en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
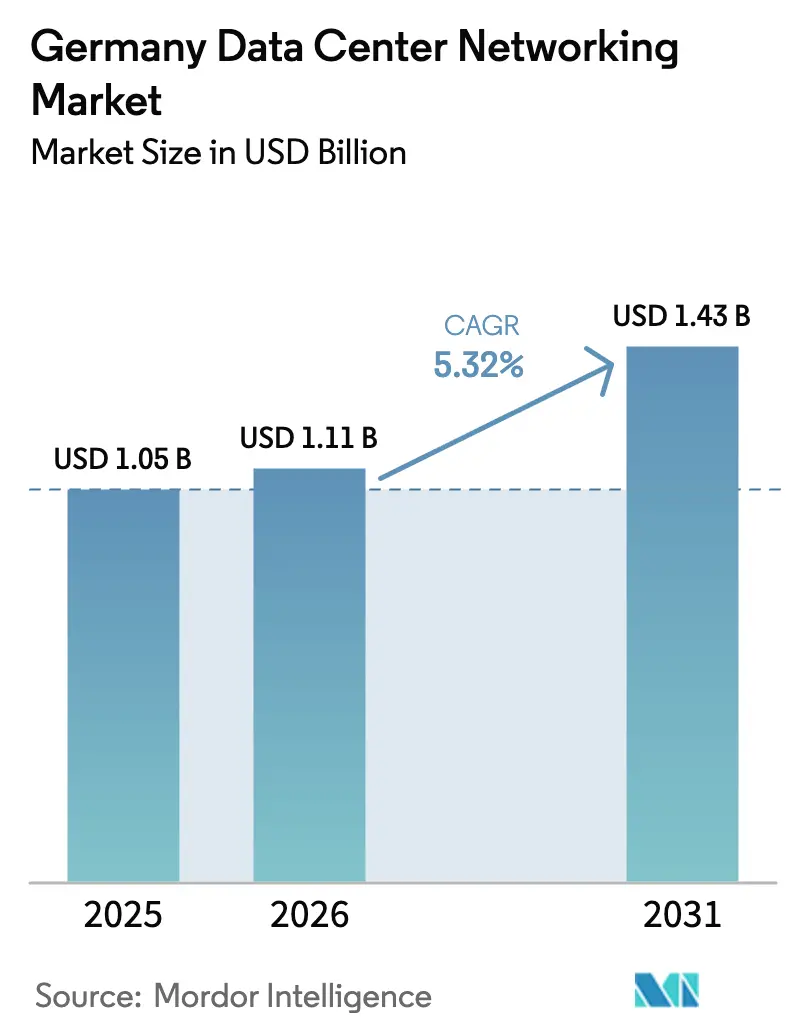
| Taille du marché de l'année de base (2025) | 1.05 Milliards de dollars |
| Taille du Marché (2026) | 1.11 Milliards de dollars |
| Taille du Marché (2031) | 1.43 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.32 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des réseaux de centres de données en Allemagne par Mordor Intelligence
La taille du marché des réseaux de centres de données en Allemagne en 2026 est estimée à 1,11 milliard USD, en croissance par rapport à la valeur de 2025 de 1,05 milliard USD, avec des projections pour 2031 affichant 1,43 milliard USD, soit une croissance à un TCAC de 5,32 % sur la période 2026-2031. Les fournisseurs de cloud hyperscalaires injectent des capitaux de plusieurs milliards de dollars dans les installations de Francfort, Berlin et Munich, accélérant la demande de commutation 400G et 800G de nouvelle génération. Les mandats gouvernementaux sur le déploiement de la fibre et l'approvisionnement en énergie renouvelable resserrent les délais de conformité, incitant à des mises à niveau anticipées des équipements. L'adoption rapide de l'IA dans les secteurs automobile, manufacturier et de la recherche entraîne un passage des architectures 25G ou 100G vers des réseaux sans perte prenant en charge de larges clusters GPU. Les exigences de refroidissement liquide, des objectifs PUE plus stricts et les déploiements périphériques dans les usines de l'Industrie 4.0 orientent conjointement les dépenses vers des réseaux à haute efficacité et définis par logiciel, gérables par des équipes réduites.
Points clés du rapport
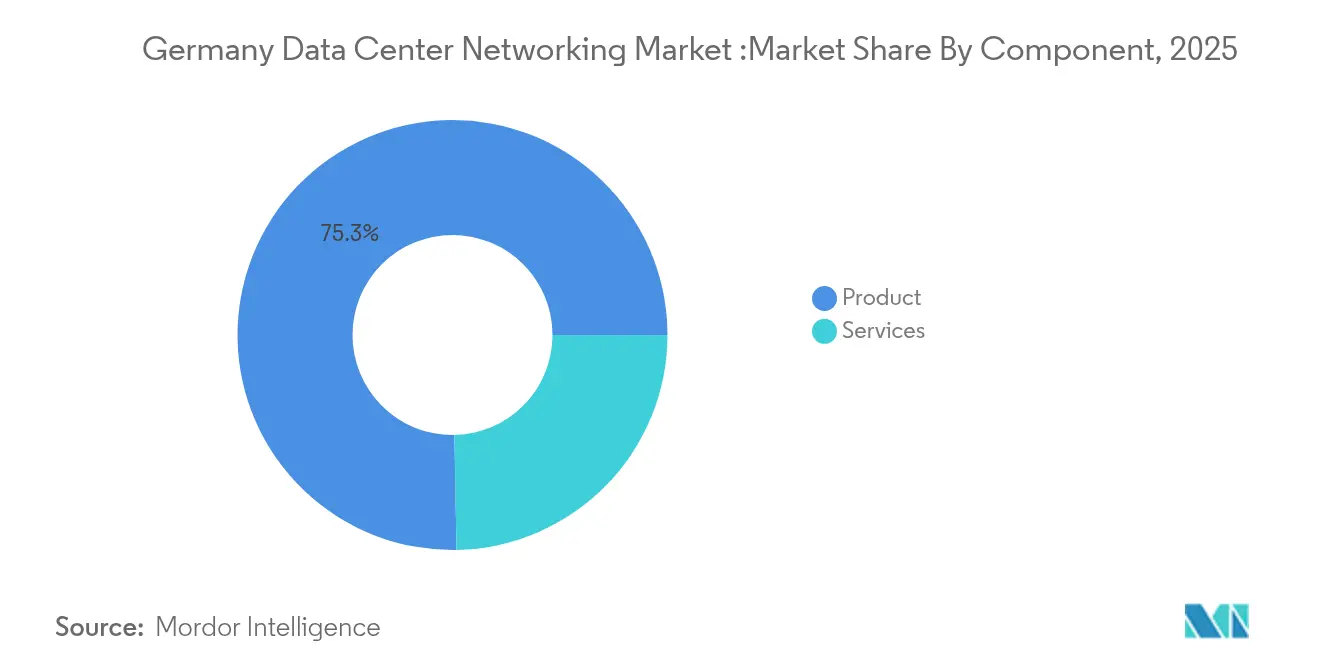
- Par composant, les produits représentaient 75,30 % de la part du marché des réseaux de centres de données en Allemagne en 2025 ; les services affichent le TCAC le plus élevé de 5,61 % jusqu'en 2031.
- Par utilisateur final, l'informatique et les télécommunications représentaient 35,20 % de part en 2025, tandis que le secteur manufacturier et industriel est en passe d'enregistrer un TCAC de 6,05 % jusqu'en 2031.
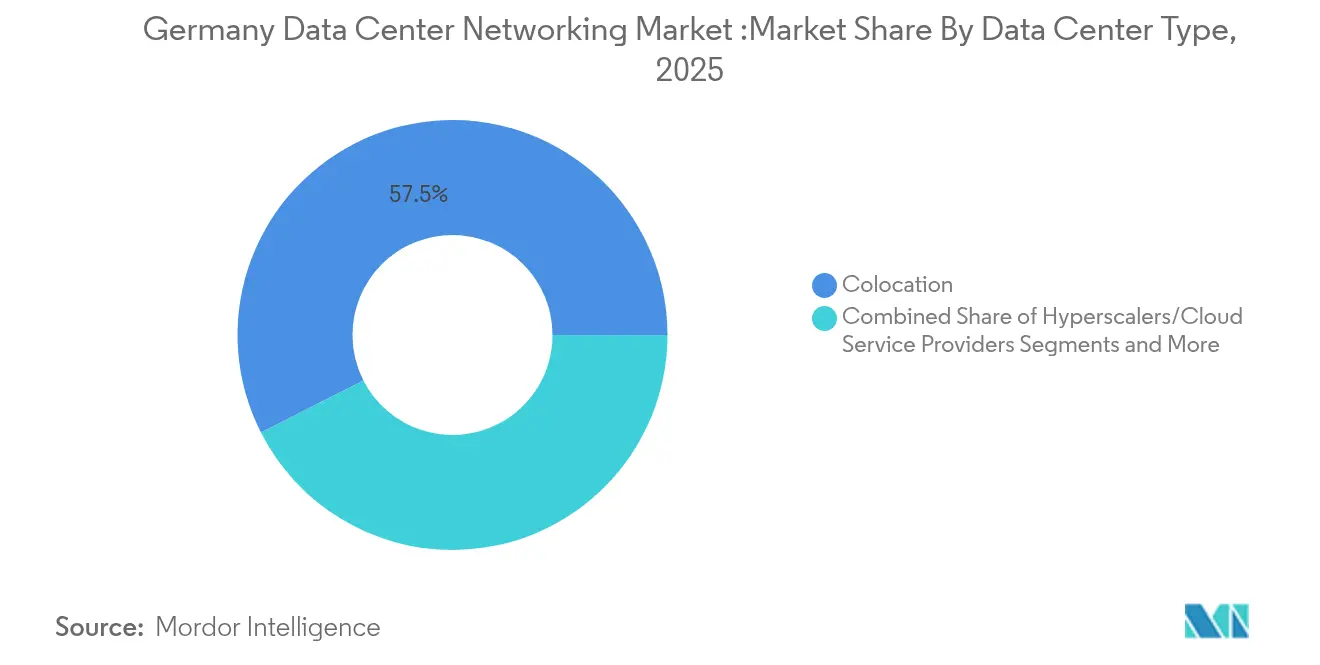
- Par type de centre de données, la colocation était en tête avec une part de revenus de 57,50 % en 2025 ; les hyperscalaires/fournisseurs de services cloud se développent le plus rapidement à 7,68 % jusqu'en 2031.
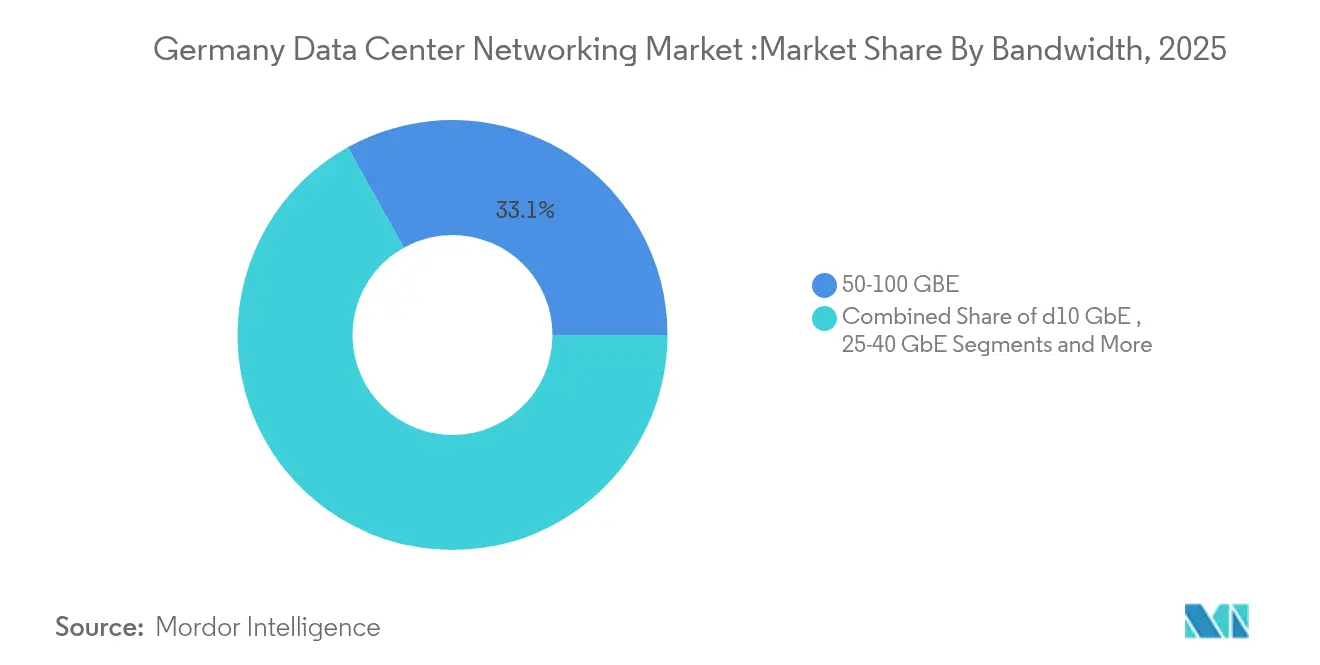
- Par bande passante, le segment 50–100 GbE représentait 33,10 % de la taille du marché des réseaux de centres de données en Allemagne en 2025, tandis que les vitesses supérieures à 100 GbE enregistrent un TCAC de 7,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des réseaux de centres de données en Allemagne
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des empreintes de cloud hyperscalaire et de colocation | +1.2% | Zones métropolitaines de Francfort, Berlin, Munich | Moyen terme (2-4 ans) |
| Stratégie Gigabit gouvernementale accélérant le déploiement de la fibre et de la 5G | +0.8% | National, avec priorité dans les régions rurales | Long terme (≥ 4 ans) |
| Hausse du trafic IA/ML entraînant le renouvellement des commutateurs 400G/800G | +1.5% | Corridor des centres de données de Francfort, grandes villes | Court terme (≤ 2 ans) |
| Déploiements croissants de centres de données périphériques pour l'IoT/faible latence | +0.7% | Régions industrielles, clusters automobiles | Moyen terme (2-4 ans) |
| Règles obligatoires de réutilisation de la chaleur résiduelle favorisant les équipements à refroidissement liquide | +0.4% | National, concentré dans les zones urbaines | Long terme (≥ 4 ans) |
| Subventions de l'UE pour l'IA souveraine finançant des clusters InfiniBand | +0.6% | Centres de recherche, grandes universités | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des empreintes de cloud hyperscalaire et de colocation
Les hyperscalaires reconfigurent les cycles d'approvisionnement en spécifiant des réseaux compatibles 800G et des clusters InfiniBand pour l'entraînement de l'IA. AWS seul s'est engagé à investir 9,44 milliards USD dans sa région de Francfort, poussant les fournisseurs de commutateurs à livrer des plateformes haute densité compatibles avec le refroidissement liquide. Les opérateurs de colocation tels que Digital Realty répondent avec des salles axées sur l'IA, attirant des locataires entreprises qui requièrent alors des interconnexions premium capables de segmentation multi-locataires. [1]Digitalrealty ,"Digital Realty étend son empreinte à Francfort avec un centre de données optimisé pour l'IA et durable,"digitalrealty.com Ces investissements parallèles compriment les cycles de vie des équipements à moins de quatre ans et créent des effets multiplicateurs dans les métropoles secondaires.
Stratégie Gigabit gouvernementale accélérant le déploiement de la fibre et de la 5G
La Stratégie Gigabit de Berlin finance 17 milliards EUR (19,93 milliards USD) pour la fibre et la 5G à l'échelle nationale, obligeant les propriétaires de centres de données à adopter des interconnexions de plus grande capacité pour soutenir le trafic de renvoi rural.[2]Ministère fédéral des Transports, "Financement Gigabit 2.0", bmv.de Les subventions stipulent le respect des règles de sécurité BSI C5, orientant la demande vers les fournisseurs disposant de lignes de fabrication européennes. La densification de la fibre permet également des nœuds périphériques distribués qui s'appuient sur des superpositions définies par logiciel pour relier les nouvelles installations régionales aux échanges Internet de Francfort.
Hausse du trafic IA/ML entraînant le renouvellement des commutateurs 400G/800G
Le cloud industriel d'IA planifié par Deutsche Telekom avec 10 000 GPU illustre le saut de débit que les conceptions feuilles-épine 100G héritées ne peuvent pas prendre en charge. [3]Deutsche Telekom AG. " IA Turbo pour les Gigafactories : Telekom annonce une infrastructure européenne d'IA industrielle avec NVIDIA." telekom.com Les équipementiers automobiles intégrant l'analyse vidéo en temps réel insistent sur des réseaux sans perte avec RDMA, favorisant l'adoption de solutions InfiniBand et Ethernet Spectrum-X. Les clusters de recherche tels que le superordinateur Blue Lion propulsent les premiers essais d'optiques 800G, ancrant la demande du marché des réseaux de centres de données en Allemagne à l'extrémité haute bande passante.
Déploiements croissants de centres de données périphériques pour l'IoT/faible latence
Les déploiements de l'Industrie 4.0 dans le Bade-Wurtemberg et la Ruhr nécessitent des commutateurs robustifiés qui tolèrent les températures d'usine tout en fournissant une télémétrie de qualité entreprise. Les licences 5G privées accordées aux groupes automobiles combinent le trafic OT et IT, augmentant la dépendance aux contrôleurs SDN qui tracent des chemins déterministes. Les nœuds périphériques hébergent également des caches CDN, détournant le trafic des dorsales de Francfort et reconfigurant les politiques d'ingénierie du trafic sur les routes nationales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes du réseau électrique et coûts élevés de l'électricité dans le FLAP-D | -0.9% | Francfort, grandes zones métropolitaines | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs certifiés en automatisation des réseaux | -0.6% | National, aiguë dans les pôles technologiques | Moyen terme (2-4 ans) |
| La souveraineté des données (BSI C5) limite l'adoption des boîtiers blancs étrangers | -0.3% | National, secteurs d'infrastructure critique | Long terme (≥ 4 ans) |
| Pénuries de matières premières pour la fibre optique retardant les constructions | -0.4% | National, dépendant de la chaîne d'approvisionnement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes du réseau électrique et coûts élevés de l'électricité dans le FLAP-D
Les plafonds d'alimentation de Francfort contraignent les opérateurs à distribuer les charges IA sur plusieurs salles plus petites, augmentant le nombre de ports et les longueurs de câblage. La loi sur l'efficacité énergétique fixe un plafond PUE de 1,3 d'ici 2030, poussant les acheteurs vers des ASIC à faible consommation à prix élevé et des optiques à refroidissement liquide qui allongent les horizons de retour sur investissement. L'approvisionnement en énergie renouvelable ajoute des contraintes spatiales car les installations solaires ou éoliennes consomment des terres qui pourraient accueillir des racks supplémentaires.
Pénurie d'ingénieurs certifiés en automatisation des réseaux
Les réseaux SDN et les réseaux IA exigent des compétences en RoCE, Ansible et pipelines programmables P4 qui restent rares. Les primes salariales des hyperscalaires drainent les talents des installations de colocation régionales et des entreprises, prolongeant les délais de déploiement. Les PME externalisent de plus en plus vers des spécialistes des services gérés, augmentant les dépenses d'exploitation et tempérant la vitesse d'adoption des fonctionnalités avancées de télémétrie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : Les produits ancrent l'investissement tandis que les services s'accélèrent
Les produits représentaient 75,30 % de la part du marché des réseaux de centres de données en Allemagne en 2025 de la taille du marché des réseaux de centres de données en Allemagne. Les programmes de renouvellement des commutateurs s'orientent vers des plateformes 400G et 800G, et l'adoption des interconnexions optiques évolue avec les conceptions d'allées à refroidissement liquide. Les licences de contrôleurs SDN augmentent à mesure que les opérateurs centralisent la gestion des réseaux périphériques métropolitains. Les services sont prévus de s'étendre à un TCAC de 5,61 %, ajoutant des flux de revenus récurrents liés à l'optimisation des clusters IA et à la migration IPv6. Les services de réseau gérés absorbent le déficit de compétences, tandis que les spécialistes de l'intégration relient les cellules 5G privées aux réseaux de centres de données principaux. Les programmes de formation connaissent une adoption croissante à mesure que les entreprises reconfigurent leurs équipes pour les modèles de trafic centrés sur les GPU. Cette combinaison élève les dépenses de services à partir de 2025, mais les dépenses matérielles restent dominantes jusqu'en 2030 sur le marché des réseaux de centres de données en Allemagne.


Par utilisateur final : La progression rapide du secteur manufacturier défie la prédominance informatique
L'informatique et les télécommunications ont continué de représenter 35,20 % de la part du marché des réseaux de centres de données en Allemagne en 2025, ancrées par les opérateurs mettant à niveau leurs routeurs principaux pour la 5G et les fournisseurs de cloud développant des régions IA. La conformité DORA renforce la segmentation au niveau des commutateurs et la télémétrie dans les centres de données financiers. Le secteur manufacturier et industriel devrait enregistrer un TCAC de 6,05 %, dépassant tous ses pairs. La 5G privée dans des installations comme la Gigafactory de Tesla crée des micro-centres de données adjacents aux lignes de production, chacun exigeant des réseaux à faible latence. Les usines intègrent les grilles de capteurs OT avec les analyses IT, nécessitant une ingénierie du trafic déterministe et des couches d'agrégation périphérique redondantes qui augmentent les dépenses par mètre carré.
Par type de centre de données : Les hyperscalaires réduisent l'écart avec la colocation
La colocation a conservé 57,50 % de la taille du marché des réseaux de centres de données en Allemagne en 2025. Les locataires couvrent les charges de travail fintech, gouvernementales et médiatiques qui imposent un hébergement souverain. Les opérateurs investissent dans des topologies épine-feuille et des superpositions SDN pour garantir l'isolation des locataires. Les hyperscalaires visent un TCAC de 7,68 % jusqu'en 2031. Les campus de plusieurs milliards d'euros spécifient des ASIC personnalisés, des réseaux sans feuilles et un refroidissement liquide intégré. Leurs volumes d'approvisionnement reconfigurent les feuilles de route des fournisseurs et introduisent des spécifications de calcul ouvert, influençant les normes plus larges du marché des réseaux de centres de données en Allemagne.
Par bande passante : Les niveaux haute vitesse gagnent en élan
La catégorie 50-100 GbE représentait 33,10 % des revenus en 2025 mais fait face à un déclin progressif à mesure que les charges de travail IA prolifèrent. Les entreprises s'accrochent au 100 GbE pour les clusters de virtualisation mais planifient des mises à niveau avant 2028 pour atteindre les objectifs de latence du cloud hybride. Les ports au-dessus de 100 GbE affichent un TCAC de 7,05 %. Les premiers déploiements 400G dans les superordinateurs de recherche valident la scalabilité, et les pilotes 800G débutent dans les laboratoires d'IA automobiles. Les fournisseurs d'optiques accélèrent les cycles de qualification, poussant des feuilles de route d'optique cohérente prenant en charge les liaisons à fibre noire entre campus sur le marché des réseaux de centres de données en Allemagne.
Analyse géographique
Francfort ancre les flux de trafic, hébergeant des pics DE-CIX de 25 Tbps qui nécessitent des améliorations continues de l'épine dorsale et un routage résilient. Les déploiements régionaux des hyperscalaires se concentrent à ce nœud, générant des accords d'achat pluriannuels pour des commutateurs haute densité et des optiques modulaires. Les contraintes de capacité du réseau électrique et la hausse des tarifs d'électricité encouragent les déploiements satellites dans les villes du Rhin-Main, mais la gravité de connectivité maintient Francfort dominante. Berlin constitue le double pôle politique et technologique émergent. Les charges de travail gouvernementales dans le cloud et les projets d'IA souveraine favorisent la demande d'équipements européens certifiés, orientant les achats vers les fournisseurs disposant de lignes d'assemblage locales. Des nœuds périphériques émergent autour des usines automobiles du Brandebourg, chacun se reliant aux centres de données de Berlin via des anneaux à fibre noire prenant en charge l'analyse en temps réel. Munich bénéficie des institutions aérospatiales et de recherche. Le superordinateur Blue Lion ancre un banc d'essai régional 800G, façonnant les premiers achats d'ASIC de réseau de prochaine génération. Le mix d'énergies renouvelables de Bavière attire des opérateurs soucieux de durabilité, bien que la distance par rapport aux points d'échange de Francfort accroisse la dépendance aux équipements optiques cohérents.
Paysage réglementaire
La demande allemande en matière de réseautage de centres de données est de plus en plus façonnée par les exigences d'efficacité énergétique et de reporting prévues par la loi sur l'efficacité énergétique (EnEfG), ainsi que par l'orientation de la politique fédérale. Le ministère fédéral des Affaires économiques et de l'Énergie (BMWK) a adopté une stratégie nationale pour les centres de données le 18 mars 2026, liant l'expansion du secteur à des exigences renforcées de durabilité et de résilience qui influencent les cycles de renouvellement des réseaux (par exemple, des puces de commutation à plus haute efficacité, la télémétrie pour le reporting énergétique, et une segmentation plus fine pour les opérations soumises à conformité).
L'EnEfG fixe également des obligations au niveau des installations qui se répercutent sur l'architecture et l'exploitation des réseaux. Un registre d'efficacité énergétique (DCReg) s'applique aux centres de données dont la charge électrique nominale non redondante est d'au moins 300 kW, ce qui accroît le besoin de réseaux instrumentés capables de prendre en charge un mesurage auditable et le placement des charges de travail. Un projet d'amendement à l'EnEfG proposé le 9 avril 2026 traite des limites de PUE et de la simplification du reporting de la chaleur résiduelle, avec des seuils de PUE proposés de 1,3 pour les nouveaux centres de données après le 1er juillet 2026, et de 1,6 à partir du 1er juillet 2027 puis de 1,4 à partir du 1er juillet 2030 pour les installations existantes. Ces seuils renforcent la prime accordée aux structures et outils d'exploitation optimisés en énergie.
Paysage concurrentiel
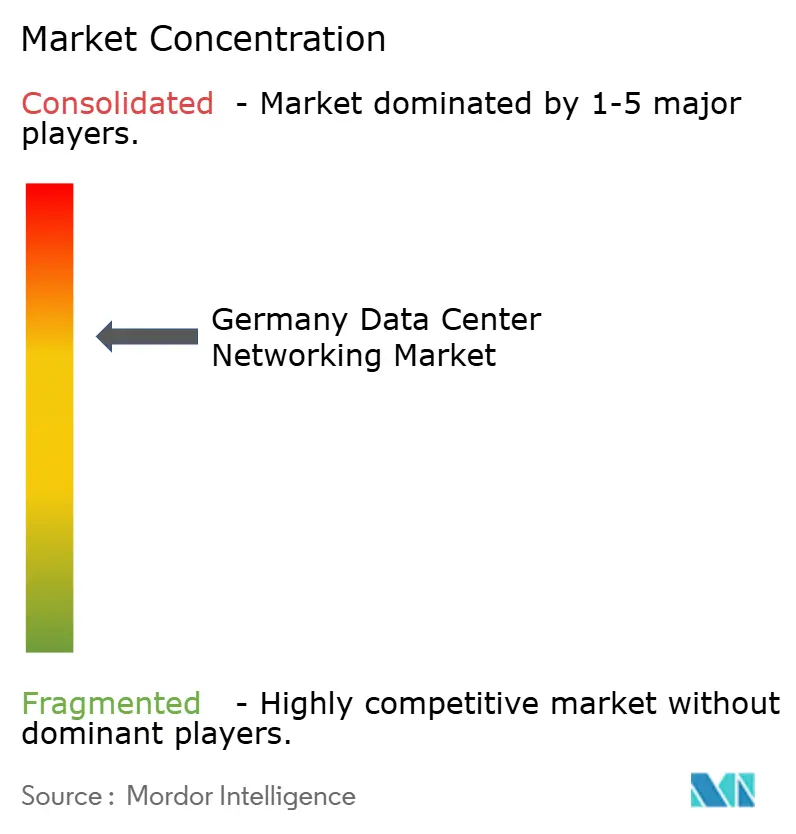
La structure du marché est modérément concentrée. Cisco exploite une large base d'entreprises mais fait face à une perte de parts croissante au profit d'Arista dans les engagements centrés sur l'IA. Le rééquilibrage de charge de cluster et les feuilles de route 800G d'Arista la positionnent pour capter les renouvellements hyperscalaires. NVIDIA étend l'intégration verticale via le silicium Mellanox et Spectrum-X, s'intégrant dans les conceptions de clusters GPU.
Les stratégies des fournisseurs reposent sur des alliances. Le partenariat d'intégration silicium de Cisco avec NVIDIA aligne Ethernet et InfiniBand sous des piles de gestion unifiées. L'acquisition planifiée de Juniper par HPE cherche à combiner les portefeuilles de calcul et de mise en réseau, ciblant la cohérence de la périphérie au cloud exigée par les fabricants allemands. Les réglementations européennes sur la provenance des chaînes d'approvisionnement donnent à ADVA Optical et Nokia un avantage dans les appels d'offres d'infrastructure critique.
Leaders du secteur des réseaux de centres de données en Allemagne
Cisco Systems Inc.
Juniper Networks Inc.
VMware Inc.
Huawei Technologies Co. Ltd.
Extreme Networks Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La stratégie nationale pour les centres de données de mars 2026 crée un espace pour les fournisseurs et intégrateurs capables de proposer des piles réseau conformes et à haute efficacité pour les nouvelles constructions et les rénovations. Alors que la stratégie vise un doublement de la capacité nationale des centres de données d'ici 2030 et un quadruplement de la capacité IA/HPC d'ici 2030, les opérateurs qui adoptent une commutation prête pour le 400G/800G, des structures sans perte et des interconnexions optiques achètent également des contrôleurs de réseau défini par logiciel et des outils d'observabilité pour faire évoluer des structures plus vastes avec des équipes réduites. Cela s'inscrit dans le virage vers un réseautage centré sur l'IA en Allemagne, illustré par le plan de cloud IA industriel de Deutsche Telekom (10 000 GPU, annoncé en juin 2025), qui accroît la demande de connectivité est-ouest déterministe à haut débit.
Un deuxième groupe d'opportunités est lié aux contraintes énergétiques et de réseau électrique qui poussent les opérateurs vers des salles distribuées et davantage de déploiements en périphérie, ce qui augmente les besoins de connectivité inter-campus et la demande de segmentation multi-locataires sécurisée. Les obligations de reporting DCReg de l'EnEfG pour les installations de plus de 300 kW stimulent également l'achat d'automatisation, de télémétrie et de services réseau gérés qui simplifient la collecte des preuves et le contrôle opérationnel quotidien. Il existe une marge supplémentaire pour des offres de mise sur le marché conjointes entre opérateurs de centres de données et fournisseurs d'énergie, les intégrateurs système livrant des conceptions de bout en bout répondant à la fois aux exigences de performance d'entraînement IA et aux attentes documentées d'efficacité énergétique et de reporting sous la supervision du BMWK.
Développements récents du secteur
- Avril 2026 : MR Datentechnik a étendu son portefeuille informatique pour inclure le réseautage d'entreprise Juniper Networks, les architectures de centres de données et les solutions de sécurité. Cette expansion renforce la présence de Juniper dans les segments allemands de l'entreprise et des centres de données et élargit les capacités de réseautage compatibles avec l'IA.
- Mars 2026 : Cisco a étendu sa collaboration Secure AI Factory avec NVIDIA, en intégrant les commutateurs Nexus Hyperfabric et N9100 pour accélérer le déploiement d'infrastructures IA. Cette collaboration renforce les positions de Cisco et de NVIDIA sur le marché allemand des centres de données centrés sur l'IA.
- Février 2026 : Cisco a annoncé la puce de commutation Silicon One G300, d'une capacité de 102,4 Tbps, destinée aux clusters IA et aux constructeurs de réseaux à l'échelle hyperscale, avec des systèmes attendus au second semestre 2026. Cette avancée fait progresser la commutation de centres de données de nouvelle génération et pourrait stimuler la demande sur les réseaux de centres de données en Allemagne.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché couvre les revenus générés en Allemagne par les équipements de réseautage de centres de données et les logiciels associés permettant la connectivité à l'intérieur et entre les centres de données, y compris la commutation et le routage utilisés pour le trafic des centres de données.
Exclusions du périmètre : nous excluons le réseautage général de campus LAN d'entreprise, les appareils des utilisateurs finaux, et les déploiements de réseaux étendus des opérateurs télécoms qui ne sont pas achetés pour des cas d'usage de centres de données.
Aperçu de la segmentation
- Par composant
- Produits
- Commutateurs Ethernet
- Routeurs
- Réseau de stockage (SAN)
- Contrôleurs de livraison d'applications (ADC)
- Équipements de sécurité réseau
- Contrôleurs de réseau défini par logiciel (SDN)
- Interconnexions optiques
- Services
- Installation et intégration
- Formation et conseil
- Support et maintenance
- Services de réseau gérés
- Produits
- Par utilisateur final
- Informatique et télécommunications
- Banque, services financiers et assurance (BFSI)
- Gouvernement et défense
- Médias et divertissement
- Santé et sciences de la vie
- Secteur manufacturier et industriel
- Autres utilisateurs finaux
- Par type de centre de données
- Colocation
- Hyperscalaires/fournisseurs de services cloud
- Centres de données périphériques/micro
- Par bande passante
- Moins de 10 GbE
- 25-40 GbE
- 50-100 GbE
- Supérieur à 100 GbE
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire débute par la constitution d'une base factuelle sur l'activité de construction de centres de données en Allemagne et les facteurs de trafic, qui ancre ensuite le vivier de demande en réseautage. Nous nous appuyons sur des sources publiques et officielles telles que les publications de Destatis, les publications de la Bundesnetzagentur, les séries numériques et TIC d'Eurostat, ainsi que les statistiques du commerce douanier. Nous puisons également un contexte de référence et technique dans les normes et documents de référence d'organismes tels que l'ETSI ou l'IEEE.
Pour relier la croissance de la capacité aux dépenses de réseautage, nous examinons les rapports annuels et les présentations aux investisseurs des acteurs pertinents de l'écosystème, ainsi qu'une couverture de presse fiable sur les nouvelles salles de centres de données et les expansions majeures. En parallèle, nous consultons des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les données financières, les bases de données de brevets, ainsi que des vérifications import-export au niveau des expéditions lorsqu'une clarification est nécessaire. Cette liste de recherche documentaire n'est qu'illustrative, et nous avons examiné de nombreuses autres sources pour la collecte de données, le recoupement et l'interprétation.
Entretiens et enquêtes primaires
Des entretiens et enquêtes primaires sont utilisés pour tester la logique de dimensionnement par rapport à ce que les acheteurs et les partenaires de solutions observent dans des projets réels à travers l'Allemagne. Nous nous sommes entretenus avec un ensemble d'opérateurs, d'intégrateurs de systèmes, de distributeurs et de spécialistes techniques capables de commenter les cycles de renouvellement, les transitions de vitesse de port et les schémas typiques de nomenclature, ce qui a permis d'affiner les hypothèses. Comme il s'agit d'un marché à un seul pays, la couverture est équilibrée entre les grands pôles métropolitains et les localisations secondaires où de nouvelles capacités sont ajoutées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 14 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 29 % |
| Acteurs plus petits : 14 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement débute par une reconstruction de la demande en approche descendante (top-down), où les ajouts de capacité de centres de données en Allemagne et les évolutions d'architecture réseau sont traduits en dépenses d'équipement en appliquant des hypothèses de pénétration et de renouvellement. Ce n'est qu'après la constitution du vivier de demande que nous le testons à l'aide de vérifications ascendantes (bottom-up) sélectives, telles que des configurations échantillonnées pour les constructions spine-leaf, les retours des canaux de distribution sur le mix des expéditions, et le prix de vente moyen (ASP) par vitesse de port, afin de corriger les écarts évidents.
Les principaux intrants pour ce marché incluent la capacité annoncée et en construction des centres de données, le nombre typique de commutateurs leaf et spine par nouvelle salle, l'adoption des ports 100G, 200G, 400G et des premiers ports 800G, les taux d'attache des transceivers optiques, et le calendrier de renouvellement lié à l'efficacité énergétique et aux mises à niveau de densité. Lorsque les données sont incomplètes, nous utilisons des ratios de substitution prudents validés par des entretiens, puis nous les soumettons à des tests de résistance par rapport aux signaux import-export et aux répartitions de revenus des fournisseurs.
Pour les prévisions, nous utilisons une analyse de scénarios soutenue par un lissage des tendances. Le scénario de base suit la mise en service de capacité attendue, tandis que des scénarios alternatifs reflètent un octroi de permis plus lent ou des mises à niveau de densité plus rapides. La trajectoire finale de prévision est validée après vérification que les variables clés, en particulier l'évolution de l'ASP et le mix des vitesses de port, correspondent aux attentes des répondants du secteur pour les prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin qu'ils restent explicables et reproductibles. Nous comparons les totaux du modèle à des indicateurs indépendants tels que la croissance de la capacité, les flux commerciaux pour les catégories d'équipements pertinentes, et la dépense implicite par MW, puis nous examinons et corrigeons les valeurs aberrantes avant validation finale.
Chaque rapport fait l'objet d'un examen étape par étape par les analystes, et nous recontactons les répondants lorsqu'un écart important apparaît ou lorsqu'une annonce de projet majeur modifie le pipeline local. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées si un événement significatif modifie les prix, le calendrier d'achat ou les échéanciers de mise en service. Avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché allemand du réseautage de centres de données selon Mordor Intelligence, comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le réseautage de centres de données en Allemagne peuvent sembler très éloignées, car les calendriers sous-jacents et les mécanismes de prix ne sont pas toujours alignés. Les écarts proviennent souvent du fait que l'estimation traite ou non les projets pluriannuels comme comptabilisés en une seule fois, de la manière dont elle convertit les transactions libellées en euros en USD, et de la manière dont elle tient compte des baisses de prix lorsque les vitesses de port passent du 100G vers le 400G et au-delà.
Dans le suivi axé sur le renouvellement, le plus grand écart apparaît généralement lorsque des points ASP plus anciens sont reportés sans réinitialisation propre aux trimestres les plus récents, ou lorsqu'un modèle inclut des éléments informatiques adjacents tels que les serveurs, le stockage ou l'infrastructure des installations. Le calendrier des taux de change compte également, car l'utilisation d'un taux moyen annuel unique par rapport à un taux plus récent peut faire évoluer une valeur de marché en USD même si la demande unitaire reste inchangée, et ces choix ne sont souvent pas expliqués dans les résumés publics succincts.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,05 milliard USD (2025) | |
| Éditeur de recherche sectorielle A | 0,76 milliard USD (2025) | Souvent défini de manière restreinte aux commutateurs de centres de données, ce qui exclut le routage, les dépenses de réseautage liées à l'optique, et certaines fonctions logicielles, et peut appliquer une courbe de déclin de l'ASP plus rapide qui tire vers le bas la valeur de 2025. |
| Portail commercial B | 1,23 milliard USD (2026) | Peut utiliser une année prospective avec des hypothèses de mise en service optimistes, et peut convertir l'EUR en USD en utilisant un taux à un point différent dans le temps, ce qui augmente la valeur en USD rapportée pour le même signal de demande. |
Le tableau montre principalement comment les limites de périmètre, le calendrier de réactualisation des prix et les choix de conversion des devises modifient le chiffre principal. En réajustant les ASP aux conditions de vente récentes et en les revérifiant lors du cycle de mise à jour annuel, puis en appliquant les mêmes règles de calendrier de change sur l'ensemble de la série, Mordor Intelligence réduit le bruit qui peut provenir de points de prix plus anciens et de conversions incohérentes.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des réseaux de centres de données en Allemagne en 2026 ?
Le marché s'élève à 1,11 milliard USD en 2026.
Quel taux de croissance annuel composé (TCAC) est prévu pour le marché jusqu'en 2031 ?
Un TCAC de 5,32 % est projeté entre 2026 et 2031.
Quel segment de bande passante se développe le plus rapidement ?
Les ports au-dessus de 100 GbE, portés par l'adoption des technologies 400G et 800G, croissent à un TCAC de 7,05 %.
Pourquoi les fournisseurs hyperscalaires canalisent-ils de grands investissements vers Francfort ?
Francfort héberge le pic de trafic DE-CIX de 25 Tbps et offre des interconnexions à fibre dense, ce qui en fait un site idéal pour des régions cloud haute bande passante prêtes pour l'IA.
Dernière mise à jour de la page le:
- Marché du réseau de data centers en France
- Marché sud-coréen des réseaux pour centres de données
- Marché de la mise en réseau des centres de données en Inde
- Marché du réseau de data centers au Royaume-Uni
- Marché des réseaux de centres de données au Japon
- Marché de la mise en réseau des centres de données au Canada
- Marché des réseaux de centres de données au Brésil
- Marché des réseaux de centres de données en Chine
- Marché des réseaux pour centres de données en Espagne
- Marché de la mise en réseau des centres de données au Mexique
- Marché des réseaux de data centers en Italie
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché de la construction de centres de données Demande mondiale de construction, répartie par niveau, taille d'installation et type d'installation.



