
Tamaño y participación del mercado de centros de datos hiperescala en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
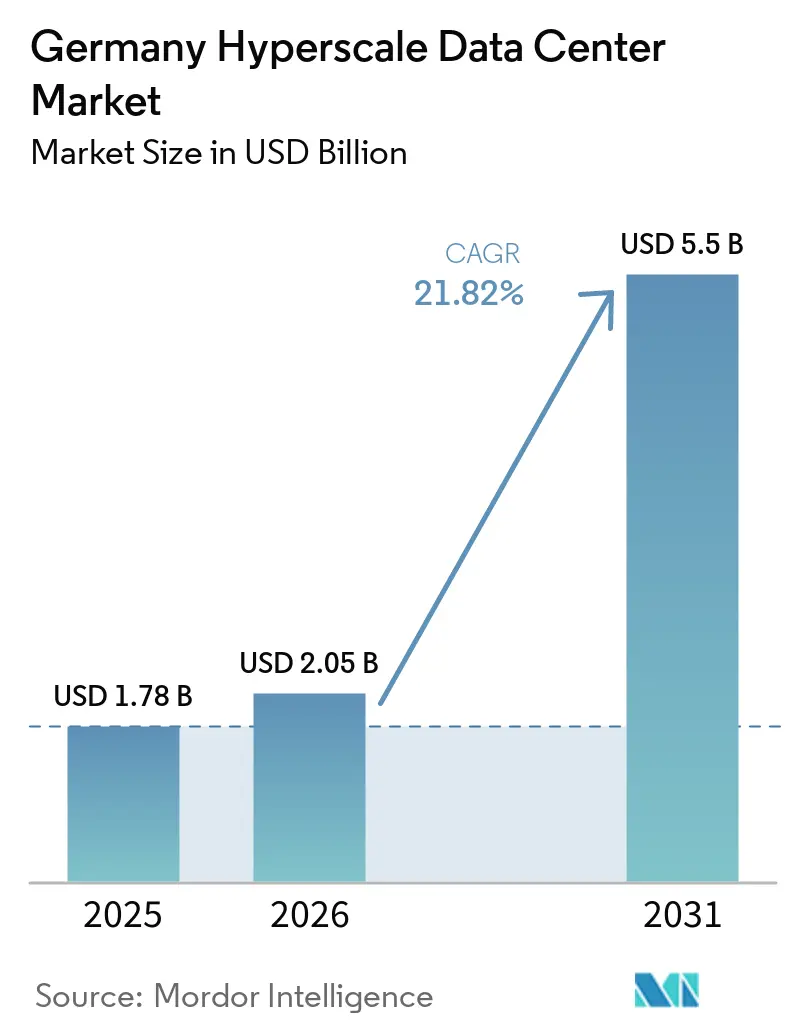
| Tamaño del Mercado (2026) | 2.05 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.5 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 21.82 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala en Alemania por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Centros de Datos Hiperescala de Alemania sea de 1,78 mil millones de USD en 2025, 2,05 mil millones de USD en 2026, y alcance los 5,5 mil millones de USD en 2031, creciendo a una CAGR del 21,82% de 2026 a 2031. En términos de base instalada, el mercado fue valorado en 2,06 mil megavatios en 2025 y se espera que crezca de 2,55 mil megavatios en 2026 a 12,16 mil megavatios en 2031, a una CAGR del 36,39% durante el período de pronóstico (2026-2031).
El rápido repunte refleja el doble papel de Alemania como núcleo de soberanía digital de Europa y como punto neurálgico de infraestructura de IA, donde los mandatos de nube soberana, las densidades de bastidores de IA/ML superiores a 50 kW y los objetivos de energía renovable convergen para redefinir las estrategias de construcción. Los operadores priorizan arquitecturas de mayor densidad y centradas en GPU que favorecen el enfriamiento líquido, la distribución trifásica de 415 V y los acuerdos de compra de energía renovable. Las restricciones de red en las metrópolis de primer nivel están desplazando la capacidad hacia Brandeburgo y otros centros secundarios, mientras que el cumplimiento de la nube soberana impulsa precios premium para instalaciones certificadas. La intensidad competitiva aumenta a medida que los proveedores hiperescala amplían sus construcciones directas, lo que obliga a los proveedores de colocación a añadir opciones de construcción a medida, experiencia en enfriamiento líquido y acuerdos de compra de energía renovable para mantener su cuota.
Conclusiones clave del informe
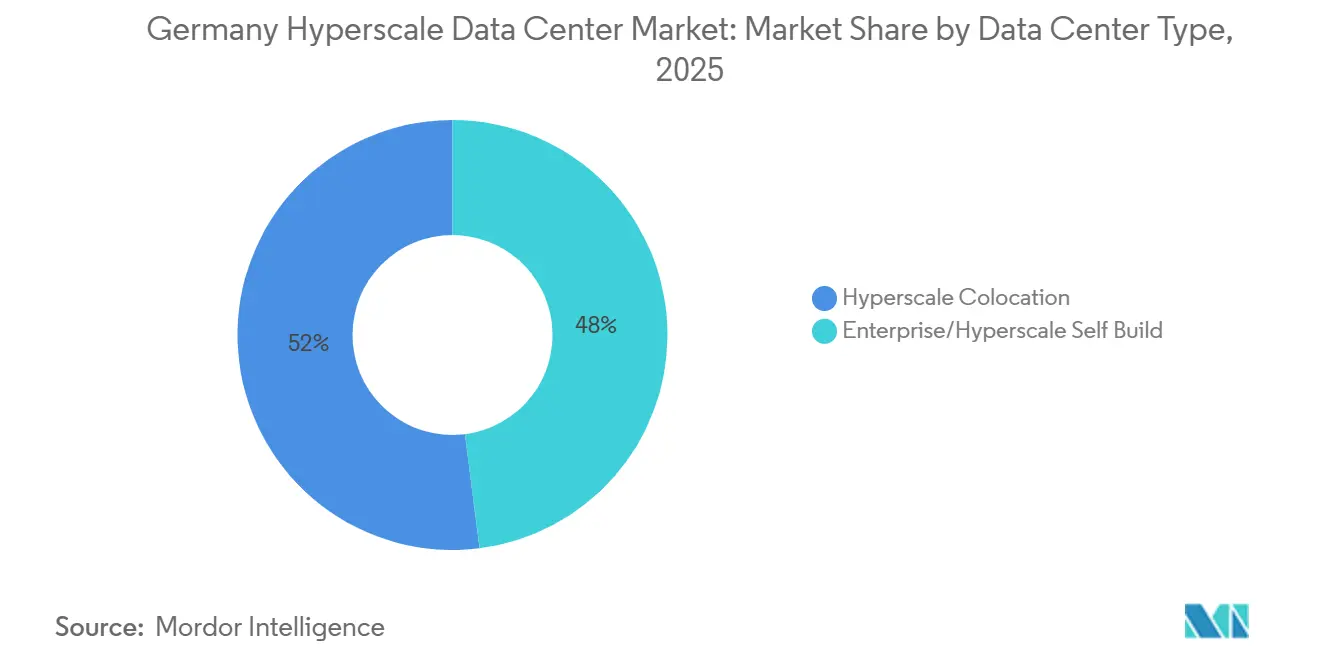
- Por tipo de centro de datos, la coubicación hiperescala representó el 52% de los ingresos en 2025, mientras que las construcciones propias de los hiperescaladores proyectan crecer a una CAGR del 24,5% hasta 2031.
- Por componente, la infraestructura de TI representó el 41,2% del tamaño del mercado de centros de datos hiperescala de Alemania en 2025 y crece a una CAGR del 24,6% hasta 2031.
- Por estándar de nivel, los sitios de Nivel III concentraron una participación del 60% en 2025, mientras que las instalaciones de Nivel IV aumentan a una CAGR del 23,4% durante 2026-2031.
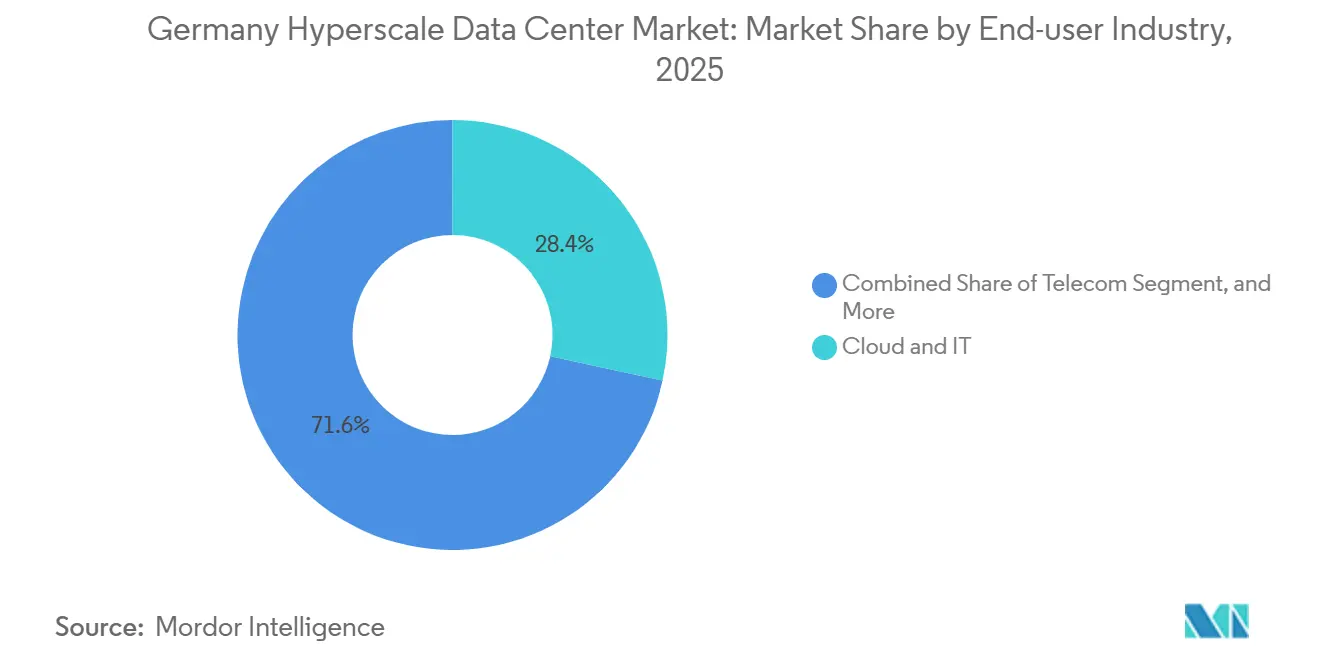
- Por industria de usuario final, los servicios de nube y TI mantuvieron una participación del 28,4% en 2025 y lideraron el crecimiento con una CAGR del 25,2% hasta 2031.
- Por tamaño de centro de datos, los sitios de escala masiva representaron el 46% del mercado de centros de datos hiperescala alemán en 2025, mientras que los campus de megaescala proyectan crecer a una CAGR del 26,0% entre 2026 y 2031.
- Por geografía, Fráncfort/Rin-Meno lideró con el 58% de la participación del mercado de centros de datos hiperescala de Alemania en 2025, mientras que Berlín/Brandeburgo se prevé que registre la CAGR más rápida del 24,0% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Aumento de densidades de bastidores de IA/ML centradas en GPU (>50 kW) | +4.20% | Áreas metropolitanas de Frankfurt, Berlín y Múnich | Mediano plazo (2-4 años) |
| Construcciones de cumplimiento de nube soberana (RGPD, BSI C5) | +3.80% | Nacional, con mayor peso en Frankfurt/Berlín | Largo plazo (≥4 años) |
| Mandatos de latencia de pagos en tiempo real y moneda digital de banco central (CBDC) | +2.10% | Distrito financiero de Frankfurt, implementación nacional | Mediano plazo (2-4 años) |
| Consolidación de borde-núcleo 5G en torno a centros metropolitanos | +2.90% | Grandes áreas metropolitanas y ciudades secundarias | Largo plazo (≥4 años) |
| Clústeres de inferencia de inteligencia artificial generativa (GenAI) que requieren refrigeración líquida | +3.50% | Mercados principales con capacidad de potencia disponible | Corto plazo (≤2 años) |
| Acuerdos de compra de energía renovable (PPA) basados en disponibilidad para cobertura de capacidad | +2.70% | Norte de Alemania, corredores de energía eólica marina | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de densidades de bastidores de IA/ML centradas en GPU (mayor de 50 kW)
Las envolventes de potencia de los bastidores ahora superan los 50 kW en la mayoría de los clústeres de entrenamiento de IA, lo que hace que la refrigeración por aire sea impráctica para las implementaciones de NVIDIA H100. El programa de 3.200 millones de EUR (3.730 millones de USD) de Microsoft subraya el giro desde construcciones con gran capacidad de almacenamiento hacia salas optimizadas para cómputo que requieren refrigeración directa al chip o por inmersión. Los operadores están modernizando la distribución hacia topologías trifásicas de 415 V, mientras que los proveedores de sistemas de alimentación ininterrumpida (SAI) introducen módulos de respuesta rápida para gestionar las cargas de ráfaga de las GPU. El despliegue de 19.000 GPU H100 por parte de Northern Data ejemplifica la prima de gasto de capital (capex) asociada a las salas preparadas para IA [1]. Los precios premium y las ganancias en densidad amplían el potencial de margen bruto, pero aumentan la complejidad de ingeniería en todo el mercado de centros de datos hiperescala en Alemania.
Construcciones de cumplimiento de nube soberana (RGPD, BSI C5)
La agenda de soberanía digital de Alemania hace que la certificación BSI C5 y las garantías de residencia de datos sean obligatorias para las cargas de trabajo del sector público. La Nube Soberana de T-Systems impulsada por Google Cloud demuestra cómo el gasto de capital en cumplimiento se convierte en una ventaja competitiva [2]. La implementación de NIS-2 amplía las obligaciones de ciberresiliencia a miles de operadores, reforzando los puntos de control operativos. Los gastos generales de certificación prolongan los calendarios de los proyectos, pero permiten que los sitios conformes obtengan rendimientos más elevados, consolidando el cumplimiento como un impulsor de la demanda dentro del mercado de centros de datos hiperescala en Alemania.
Mandatos de latencia de pagos en tiempo real y moneda digital de banco central (CBDC)
Las pruebas de registro distribuido del BCE en 2024 liquidaron 1.600 millones de EUR (1.860 millones de USD) en dinero de banco central y sealaron una demanda permanente de infraestructura de latencia inferior al milisegundo [3]. El núcleo financiero de Fráncfort posiciona a los centros de datos de Fráncfort a pocos milisegundos de ida y vuelta de los principales motores de negociación, impulsando la demanda de infraestructura de baja latencia y despliegues de borde cerca de las bolsas y los centros de compensación. El núcleo 5G de O2 Telefónica en AWS demuestra la alineación de las telecomunicaciones en torno al cómputo de latencia ultrabaja. Las finanzas de baja latencia amplían la diversidad de cargas de trabajo y refuerzan la demanda de espacio Nivel IV tolerante a fallos en el mercado de centros de datos hiperescala de Alemania.
Consolidación de borde-núcleo 5G en torno a centros metropolitanos
Las asignaciones de espectro 5G privado a los fabricantes de equipos originales (OEM) de automoción están convirtiendo a Múnich, Stuttgart y Wolfsburg en microclústeres perimetrales que sirven a la automatización de fábricas. Deutsche Telekom planea 10.000 nodos de computación en la nube perimetral para 2030, aunque prefiere sitios de agregación metropolitana para la gestión con economías de escala. Los centros consolidados reducen el costo total de propiedad (TCO) y simplifican los controles de ciberseguridad, integrando el 5G y la IA en el tejido del mercado de centros de datos hiperescala en Alemania.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Límites de uso de agua en la refrigeración evaporativa | -2.80% | Regiones con estrés hídrico, núcleos urbanos | Corto plazo (≤2 años) |
| Escasez en la cadena de suministro de GPU y componentes ópticos | -3.20% | A nivel nacional, en todos los proyectos principales | Mediano plazo (2-4 años) |
| Mandato de reutilización de calor que aumenta el gasto de capital (proyecto de ley) | -2.10% | Zonas urbanas con calefacción urbana de distrito | Mediano plazo (2-4 años) |
| Limitación de conexión a la red >30 MW en ciudades de segundo nivel | -1.90% | Mercados secundarios, áreas metropolitanas emergentes | Largo plazo (≥4 años) |
| Fuente: Mordor Intelligence | |||
Límites de uso de agua en la refrigeración evaporativa
Las normas de sostenibilidad de la Unión Europea (UE) ahora obligan a divulgar el uso del agua, destacando el consumo diario que puede alcanzar 5 millones de galones en grandes sitios [4]. La encuesta de DENEFF muestra que el 56% de los operadores percibe una demanda débil de reutilización de calor, lo que limita la sinergia entre la eficiencia hídrica y térmica. Los límites de agua urbanos restringen el consumo permitido, empujando a los operadores hacia sistemas adiabáticos de circuito cerrado o sistemas de refrigeración líquida que cuestan más inicialmente y elevan el umbral operativo en el mercado de centros de datos hiperescala en Alemania.
Escasez en la cadena de suministro de GPU y componentes ópticos
Europa representa solo el 9% de la producción mundial de semiconductores, exponiendo las construcciones alemanas a cuellos de botella en GPU y plazos de entrega de 12 meses. Los riesgos geopolíticos en torno a la producción taiwanesa amplifican la incertidumbre. Los retrasos se propagan desde las GPU hasta la óptica de alta velocidad, amenazando los calendarios de los proyectos y ralentizando las adiciones de capacidad en el mercado de centros de datos hiperescala en Alemania.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos:
el dominio de la coubicación se encuentra con la aceleración de la autoconstrucciónLa colocación hiperescala controló el 52% de los ingresos en 2025, lo que refleja la arraigada preferencia empresarial por la resiliencia llave en mano. Sin embargo, el mercado de centros de datos hiperescala en Alemania observa ahora cómo las autoconstrucciones de proveedores hiperescala se expanden a un CAGR del 22,8%, ya que los principales proveedores de nube buscan control arquitectónico para cargas de trabajo de IA y soberanía. El acelerado flujo de proyectos impulsa el mercado de centros de datos hiperescala en Alemania a medida que AWS, Microsoft y Oracle comprometen presupuestos multimillonarios para campus a medida.
Las autoconstrucciones incorporan enfriamiento directo al chip, tejido de 400 G y rutas de alimentación personalizadas que las instalaciones de colocación rara vez preinstalan. Los operadores de colocación establecidos responden con módulos de construcción a medida, enclaves de nube soberana y reservas de terreno flexibles. Este crecimiento en dos vías amortigua la volatilidad de la demanda y amplía los menús de servicios en toda la industria de centros de datos hiperescala en Alemania.


Por componente:
la infraestructura de TI impulsa la transformaciónLa infraestructura de TI aportó el 41,2% de los ingresos de 2025, liderando el crecimiento del segmento a un CAGR del 24,6% a medida que los clústeres de servidores GPU desplazan los bastidores centrados en almacenamiento. El tamaño del mercado de centros de datos hiperescala en Alemania para nodos de servidor supera al de enfriadores y generadores, ya que las cargas de trabajo de entrenamiento dominan el gasto de capital.
El equipamiento eléctrico le sigue de cerca: las barras de distribución de 415 V, los interruptores de transferencia rápida y las unidades de alimentación ininterrumpida de iones de litio aumentan en paralelo con la densidad de los bastidores. El gasto mecánico migra hacia circuitos de líquido e intercambiadores de puerta trasera, aunque las plantas de agua helada heredadas siguen sustentando las salas de menor densidad. La evolución del desglose de materiales eleva el valor promedio de los proyectos en el mercado de centros de datos hiperescala en Alemania, al tiempo que profundiza la especialización de los proveedores.
Por estándar de nivel:
el Nivel IV gana impulsoLas instalaciones de Nivel III ocupan el 60% del espacio operativo en planta, siendo el estándar histórico para el mantenimiento concurrente. Sin embargo, las instalaciones de Nivel IV crecen a un CAGR del 23,4% para satisfacer los umbrales de disponibilidad de IA y fintech. El tamaño del mercado de centros de datos hiperescala en Alemania para salas de Nivel IV crece más rápido a medida que los operadores persiguen rentas premium que compensan los costos de duplicación.
Los inversores absorben un mayor gasto de capital porque los contratos de Nivel IV suelen abarcar entre 10 y 15 años. Además, los incentivos de la legislación de eficiencia energética para la reutilización del calor y la reducción del PUE se alinean con la filosofía de redundancia modular del Nivel IV. El cambio de diseño consolida la arquitectura tolerante a fallos como un nuevo referente dentro del mercado de centros de datos hiperescala en Alemania.
Por industria de usuario final:
los servicios en la nube dominanLos servicios de nube y TI capturaron una participación del 28,4% en 2025 y se incrementarán a una CAGR del 25,2% hasta 2031. La migración empresarial a la nube, la adopción de SaaS y la demanda de plataformas de IA alimentan las crecientes huellas de los hiperescaladores y los proveedores regionales.
Las telecomunicaciones ocupan el siguiente lugar a medida que las arquitecturas 5G y de borde convergen. Las cargas de trabajo del sector de banca, servicios financieros y seguros (BFSI) permanecen concentradas en Fráncfort debido a la sensibilidad a la latencia, mientras que la manufactura adopta los gemelos digitales de la Industria 4.0 que requieren análisis en tiempo real. Los sectores de gobierno, comercio electrónico y medios de comunicación añaden diversidad, reduciendo la dependencia de cualquier vertical y enriqueciendo el mercado de centros de datos hiperescala alemán.


Por tamaño de centro de datos:
surgen las instalaciones de escala megaLos campus de escala masiva de 25-60 MW concentran la mayor porción con el 46% en 2025, pero las construcciones de megaescala superiores a 60 MW registran un CAGR del 26,0% a medida que los operadores consolidan sus flotas. Los megasitios aprovechan las economías de terreno y energía, reduciendo el costo operativo unitario en el mercado de centros de datos hiperescala en Alemania.
Proyectos como el campus de 500 MW de NTT Global Data Centers y la construcción de 200 MW del Grupo Schwarz en Lübbenau ilustran cómo los actores del comercio minorista, la nube y las telecomunicaciones convergen en gigacampus. Las instalaciones más pequeñas pivotan hacia nichos de borde y de cumplimiento especializado, garantizando una combinación de tamaños equilibrada que sustenta la salud a largo plazo de la industria de centros de datos hiperescala en Alemania.
Análisis geográfico
Frankfurt/Rhein-Main ancla el 58% de la capacidad instalada, respaldada por DE-CIX, densas redes de fibra óptica y la proximidad a la región. La escasez de terreno y los umbrales del 100% de energía renovable impulsan la expansión hacia parcelas remotas cerca de Limburg y Hanau, aunque la metrópoli conserva la gravedad de red que asegura la ocupación a largo plazo. Los anuncios de autoconstrucción de AWS y Digital Realty elevan las apuestas competitivas al tiempo que sostienen el mercado de centros de datos hiperescala en Alemania.
Berlín/Brandeburgo se acelera a un CAGR del 24,0%, aprovechando los menores precios del terreno y la alineación con la nube soberana de las agencias federales. El campus de Nauen de Maincubes One GmbH y la región de Nube Soberana Europea de AWS validan la demanda al sur de la capital. El suministro de energía eólica renovable y la capacidad abierta de la red acortan los ciclos de tramitación, convirtiendo al corredor en el principal competidor de Frankfurt en el mercado de centros de datos hiperescala en Alemania.
Múnich/Baviera y Hamburgo/Norte aportan una atracción especializada. Los clústeres de fabricantes de automóviles de Múnich impulsan la demanda de 5G privado y entrenamiento de modelos de IA, mientras que Hamburgo combina la logística portuaria con acuerdos de compra de energía eólica marina. El eje Düsseldorf-Colonia de Renania del Norte-Westfalia atrae cargas de trabajo de IoT industrial. Estos polos secundarios diversifican el riesgo regional y garantizan que el tamaño del mercado de centros de datos hiperescala en Alemania se expanda más allá de los bastiones históricos.
Panorama competitivo
Concentración del Mercado
La competencia se sitúa en un nivel medio-alto a medida que los principales operadores de coubicación, los especialistas en nube soberana y los operadores hiperescala se encuentran. Digital Realty y Equinix consolidan parcelas en Frankfurt mientras integran refrigeración líquida para albergar clústeres de NVIDIA. AWS presupuesta 9.440 millones de USD solo para Frankfurt, lo que señala una firme intención de integración vertical. El impulso de IA de 3.200 millones de EUR de Microsoft y la construcción regional de 3.000 millones de USD de Oracle dan testimonio de las crecientes inversiones directas.
Los especialistas en nube soberana como STACKIT y secunet aprovechan los nichos de cumplimiento, apuntando a licitaciones del sector público excluidas por los temores de exportación de datos de los operadores hiperescala. Los vehículos de capital privado como BlackRock-Mainova y Aquila-Bain comprometen capital multimillonario, lo que indica el apetito institucional por flujos de efectivo contratados a largo plazo.
La diferenciación tecnológica se intensifica: las alianzas de refrigeración líquida de Schneider Electric, el memorando de entendimiento (MOU) de energía nuclear de Westinghouse-Data4 y el acuerdo de compra de energía solar de maincubes ilustran el posicionamiento en la carrera hacia la neutralidad neta en carbono. A medida que los riesgos de la cadena de suministro prolongan los plazos de los proyectos, los titulares con redes de proveedores probadas mantienen la ventaja, aunque los nuevos participantes de megaescala aún erosionan la concentración al añadir nueva capacidad al mercado de centros de datos hiperescala en Alemania.
Líderes de la industria de centros de datos hiperescala en Alemania
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Alphabet Inc. (Google Cloud)
-
Oracle Corp.
-
IBM Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos Hiperescala de Alemania Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Global Data Centers (e-Shelter)
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- STACK Infrastructure
- Iron Mountain Data Centers
- Maincubes One GmbH
- Hetzner Online GmbH
- OVHcloud
- Data4 Group
- GDS Holdings Ltd.
- CoreWeave Inc.
- Flexential Corp.
Desarrollos recientes de la industria en Mercado de Centros de Datos Hiperescala de Alemania
- Mayo de 2025: un consorcio formado por SAP, Deutsche Telekom, Ionos y Schwarz comenzó a estudiar un centro de procesamiento de datos de IA soberana que se espera añada 200 MW en 2028.
- Abril de 2025: Colt Data Centre Services confirmó una construcción de 2.300 millones de USD para cuatro sitios alemanes con un total de 117 MW, cada uno integrando sistemas de exportación de calor residual.
- Abril de 2025: Digital Realty inauguró FRA18 dentro del histórico complejo Neckermann de Frankfurt, añadiendo 8.200 m² de espacio blanco.
- Abril de 2025: Data Center Partners adquirió terrenos en Maguncia para un campus de 40 MW; NorthC compró seis sitios de Colt Technology Services en Alemania y los Países Bajos.
- Enero de 2025: CyrusOne recibió permisos para su FRA5 de 54 MW en Hanau, diseñado para un PUE de 1,27 con el 100% de energías renovables.
- Mayo de 2025: Portus anunció un sitio de 5,5 MW en Múnich orientado a la coubicación de GPU de alta densidad.
Mercado de Centros de Datos Hiperescala de Alemania Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio contabiliza cada instalación hiperescala en Alemania que entrega al menos 20 MW de carga de TI, ya sea autoconstruida por un proveedor de nube o arrendada bajo un contrato de colocación hiperescala; la valoración refleja el espacio blanco completamente equipado más los sistemas críticos de energía, enfriamiento, red y gestión de infraestructura de centros de datos (DCIM).
Exclusiones del alcance: Los módulos de borde por debajo de 5 MW, las salas de servidores empresariales y los proyectos inmobiliarios de instalaciones con suministro de energía sin equipar están excluidos.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Coubicación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y equipos de conmutación
- Sistemas de SAI
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de refrigeración
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la envolvente
- Instalación y puesta en marcha
- Diseño e ingeniería
- Detección de incendios y seguridad física
- Soluciones de gestión de infraestructura de centros de datos (DCIM)/sistema de gestión de edificios (BMS)
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Servicios en la nube y de TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño de centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor de 25 MW e inferior o igual a 60 MW)
- Mega (mayor de 60 MW)
- Por geografía
- Frankfurt / Rin-Meno
- Berlín / Brandeburgo
- Múnich / Baviera
- Hamburgo / Norte
- NRW (Düsseldorf-Colonia)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a desarrolladores de centros de datos, proveedores de equipos de conmutación, operadores de fibra óptica y funcionarios municipales de energía distribuidos en Frankfurt/Rhein-Main, Berlín y Baviera. Los diálogos se centraron en las densidades de bastidores en operación, la adopción del enfriamiento líquido, los plazos de los contratos de compra de energía y los retrasos en la disponibilidad; los conocimientos obtenidos refinaron las curvas de utilización y validaron los supuestos de crecimiento obtenidos de la investigación documental.
Investigación Documental
Comenzamos con los expedientes regulatorios de la Agencia Federal de Redes, los permisos de ubicación publicados por las oficinas de planificación estatales y los datos de expansión de la red eléctrica de TransnetBW y Amprion. Estos se cotejaron con las estadísticas de despliegue de la Asociación Alemana de Centros de Datos, las encuestas de uso de TIC de Eurostat y los picos de tráfico reportados por DE-CIX, que en conjunto anclan la capacidad instalada y planificada. Los informes anuales de las empresas, las presentaciones para inversores y los comunicados de prensa proporcionan las tasas de gasto de capital, mientras que los archivos de noticias en Dow Jones Factiva y los resúmenes de balances en D&B Hoovers nos permiten rastrear las finanzas de los operadores. Las fuentes citadas anteriormente son ilustrativas; se revisaron muchos conjuntos de datos abiertos y publicaciones adicionales para contrastar las cifras y los análisis.
Dimensionamiento del Mercado y Pronóstico
Comenzamos con una reconstrucción descendente que multiplica los megavatios en operación en 2024 por el costo promedio de construcción por MW y el calendario de puesta en marcha esperado. Luego superponemos indicadores del conjunto de demanda, como el gasto en la nube, el crecimiento de los envíos de GPU, la participación de la energía renovable, las tasas de disponibilidad y las adiciones de rutas de fibra óptica. Los resúmenes de proveedores de campus anunciados, las verificaciones de canal sobre los precios de venta promedio y los compromisos de arrendamiento muestreados proporcionan una verificación ascendente antes de finalizar los totales. Un modelo de regresión multivariante, que contiene variables como el índice nacional de adopción de la nube y la capacidad disponible de la red de Frankfurt, proyecta el valor y la capacidad hasta 2031; el análisis de escenarios se ajusta para tener en cuenta las moratorias de asignación de energía o una adopción más rápida de la IA.
Validación de Datos y Ciclo de Actualización
Los resultados pasan por una revisión de tres capas: indicadores automáticos de anomalías, auditorías de analistas pares y la aprobación de un responsable senior. Una varianza superior al cinco por ciento respecto a las métricas independientes activa el recontacto con los encuestados de campo. Actualizamos cada doce meses y emitimos actualizaciones provisionales tras eventos materiales como shocks en los precios de la energía.
Por qué la Base de Referencia del Mercado de Centros de Datos Hiperescala en Alemania de Mordor es Confiable
Las estimaciones publicadas varían porque las empresas mezclan alcances, asumen diferentes trayectorias de ocupación de bastidores o dejan los MW anunciados sin descuento.
Nuestro trabajo confina el alcance a las instalaciones verdaderamente hiperescala, indexa los costos a encuestas de ingeniería, adquisición y construcción localizadas, y se actualiza anualmente, mientras que muchos estudios se actualizan con menos frecuencia o mezclan salas empresariales con bloques de nube.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de diferencia |
|---|---|---|
| 1,78 mil millones de USD (2025) | Mordor Intelligence | |
| 2,59 mil millones de USD (2024) | Consultora Regional A | Incluye ingresos de colocación empresarial y mayorista de menor escala |
| 11,79 mil millones de USD (2023) | Publicación Especializada del Sector B | Utiliza el gasto de capital anunciado sin ajustes de fases ni de utilización |
| 8,17 mil millones de USD (2023) | Base de Datos de Mercado C | Reporta los ingresos totales de centros de datos, sin filtrar a sitios de más de 20 MW |
En conjunto, la comparación muestra que, una vez eliminadas las diferencias de alcance y los supuestos de fases, nuestro modelo disciplinado y actualizado anualmente ofrece a los inversores y a los planificadores de políticas una base de referencia equilibrada y transparente que pueden replicar y someter a pruebas de estrés con confianza.
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de centros de datos hiperescala en Alemania para 2031?
Se prevé que el mercado alcance los 5,5 mil millones de USD en 2031, creciendo a una CAGR del 21,82%.
¿Qué región lidera el mercado actualmente y cuál está creciendo más rápido?
Frankfurt/Rhein-Main lidera con una participación del 58%, mientras que Berlín/Brandeburgo registra el CAGR más alto del 24,0% hasta 2031.
¿Por qué los operadores hiperescala están construyendo sus propias instalaciones en Alemania en lugar de depender de la coubicación?
Las autoconstrucciones permiten a los operadores hiperescala integrar refrigeración líquida, rutas de potencia personalizadas y controles de nube soberana que las salas compartidas difícilmente pueden igualar, lo que respalda las cargas de trabajo de IA y cumplimiento.
¿Cómo afectará la Ley de Eficiencia Energética de Alemania a las operaciones de los centros de datos?
Exige un abastecimiento del 100% de energía renovable para 2027 y cuotas crecientes de reutilización de calor, lo que empuja a los operadores hacia acuerdos de compra de energía renovable y sistemas de recuperación de calor.
¿Qué tecnologías son cruciales para manejar densidades de bastidores de IA superiores a 50 kW?
La refrigeración líquida directa al chip o por inmersión, la distribución trifásica de 415 V y los módulos de SAI de respuesta rápida son esenciales para gestionar los picos térmicos y de carga.
¿Siguen siendo las restricciones de la cadena de suministro un obstáculo importante para las nuevas construcciones?
Sí. La limitada capacidad europea de GPU y componentes ópticos significa que los plazos de entrega pueden superar los 12 meses, lo que retrasa las expansiones centradas en IA e impacta los cronogramas de los proyectos.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA a nivel mundial, divididas por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores en todas las regiones, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Almacenamiento de Centros de Datos de Alemania Almacenamiento en Alemania, dividido por tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Construcción de Centros de Datos de Francia Construcción de Francia, dividida por nivel, tipo de instalación e infraestructura.
- Mercado de Redes de Centros de Datos de Alemania Redes de Alemania, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Redes para Centros de Datos de Francia Redes en Francia, divididas por componente.
- Mercado de Almacenamiento de Centros de Datos de Japón Almacenamiento en Japón, desglosado por tamaño de instalación y nivel (tier).