
Taille et part du marché du stockage en centre de données en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.10 Milliards de dollars |
| Taille du Marché (2026) | 2.17 Milliards de dollars |
| Taille du Marché (2031) | 2.53 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.18 % |
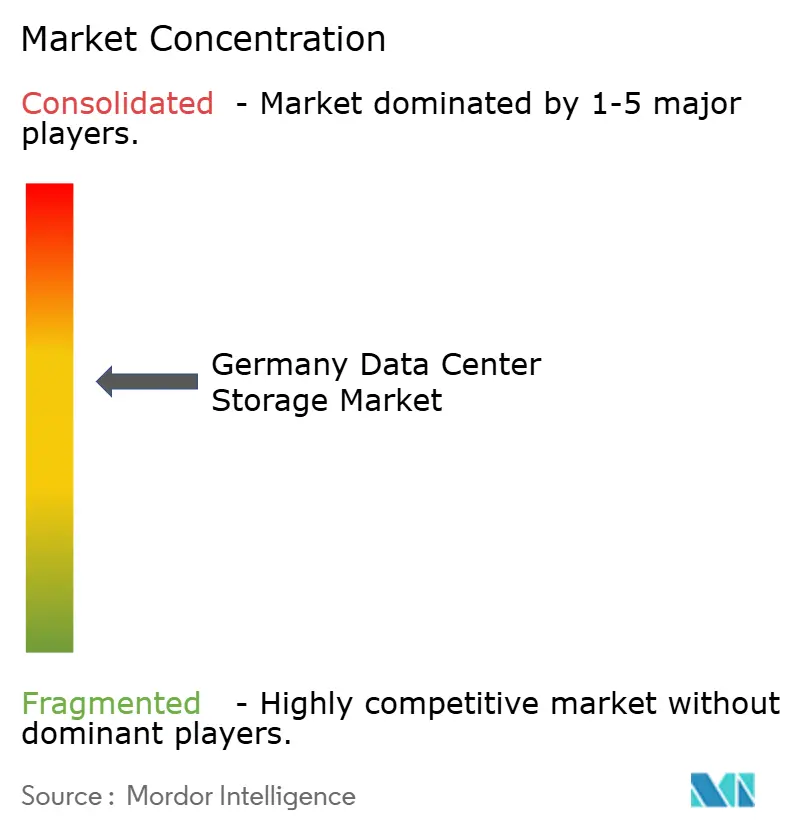
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage en centre de données en Allemagne par Mordor Intelligence
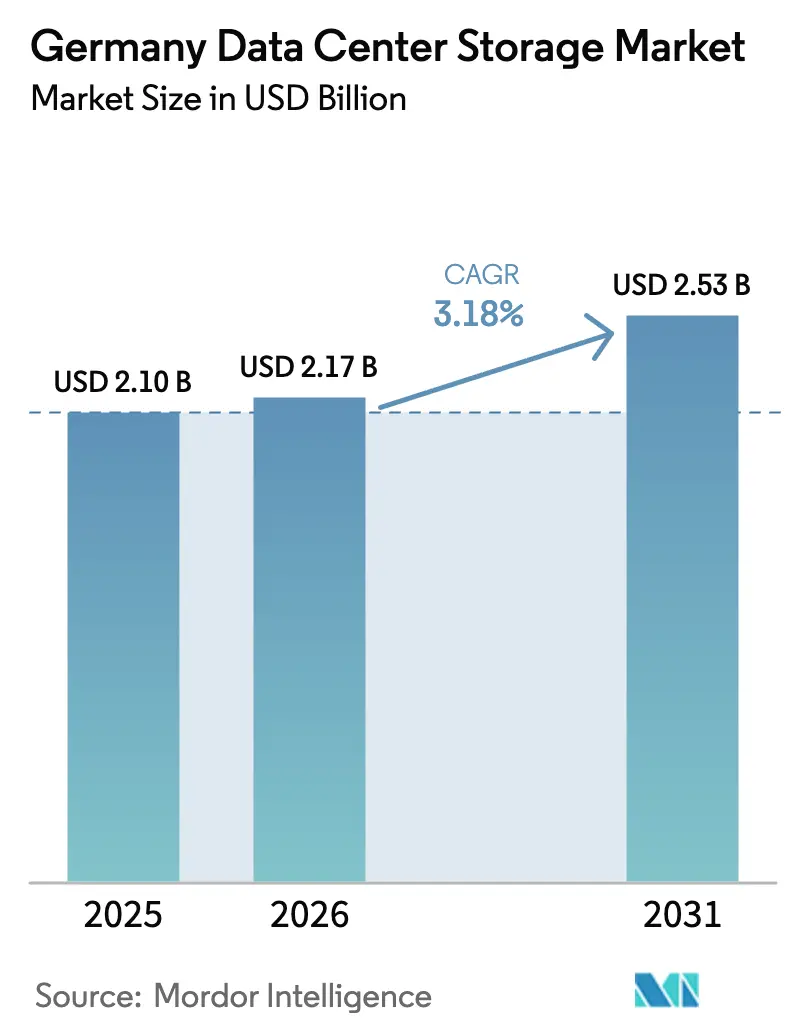
La taille du marché du stockage en centre de données en Allemagne en 2026 est estimée à 2,17 milliards USD, en hausse par rapport à la valeur de 2025 de 2,10 milliards USD, avec des projections pour 2031 affichant 2,53 milliards USD, soit une croissance à un TCAC de 3,18 % sur la période 2026-2031. Cette trajectoire régulière reflète un environnement en maturation dans lequel la consolidation des infrastructures, les opérations écoénergétiques et la résidence réglementée des données ont la priorité sur les expansions rapides de capacité. Les stratégies de cloud hybride permettant aux entreprises de répartir les charges de travail entre les nœuds sur site, de colocation et de cloud souverain continuent de sous-tendre la demande en technologies de stockage garantissant une faible latence, le chiffrement au repos et des pistes d'audit transparentes. Les déploiements en périphérie liés à l'Industrie 4.0, l'accélération NVMe pour l'inférence d'intelligence artificielle et le recours croissant au refroidissement liquide renforcent l'intérêt pour les plateformes modulaires à définition logicielle qui réduisent la consommation électrique par téraoctet. Par ailleurs, la volatilité des prix de l'électricité causée par l'Energiewende incite les opérateurs à privilégier les matrices flash et les moteurs de hiérarchisation intelligents capables de mettre en veille la capacité inactive et de décaler les entrées/sorties lors des pics de prix spot, prolongeant ainsi les cycles de vie du matériel tout en limitant les dépenses d'exploitation.
Principaux enseignements du rapport
- Par type de centre de données, les installations de colocation ont dominé avec 46,15 % de la part du marché du stockage en centre de données en Allemagne en 2025, tandis que les hyperscalers devraient enregistrer le TCAC le plus rapide de 4,95 % jusqu'en 2031.
- Par technologie de stockage, les réseaux de stockage en zone ont capturé 26,95 % des revenus en 2025, tandis que le stockage en réseau progresse à un TCAC de 3,58 % jusqu'en 2031.
- Par type de stockage, les matrices HDD représentaient 43,05 % de la taille du marché du stockage en centre de données allemand en 2025 ; les matrices tout-flash devraient croître à un TCAC de 4,12 % durant la période.
- Par utilisateur final, les secteurs informatique et télécommunications détenaient une part de 27,75 % de la taille du marché du stockage en centre de données en Allemagne en 2025, mais le BFSI se développe à un TCAC de 3,87 % grâce à la numérisation bancaire et à l'analyse des risques en temps réel.
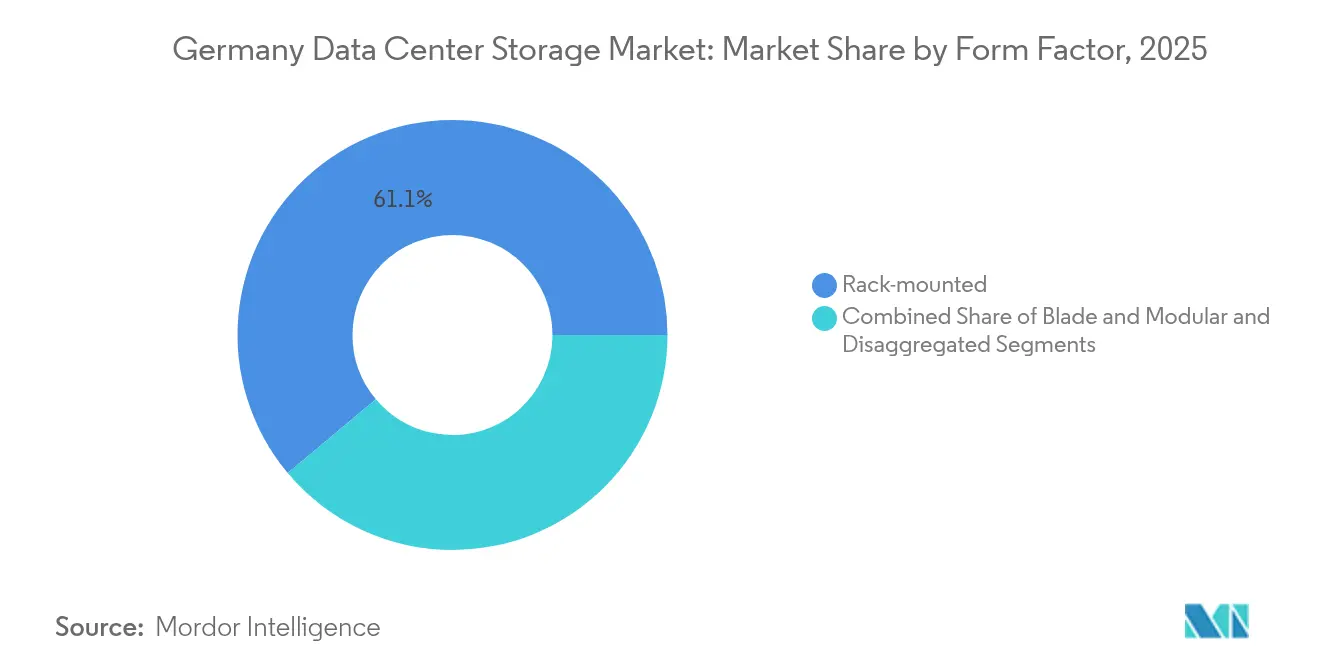
- Par facteur de forme, le format monté en rack détenait une part de 61,10 % de la taille du marché du stockage en centre de données en Allemagne en 2025, mais l'infrastructure désagrégée / composable se développe à un TCAC de 5,12 % grâce à la numérisation bancaire et à l'analyse des risques en temps réel.
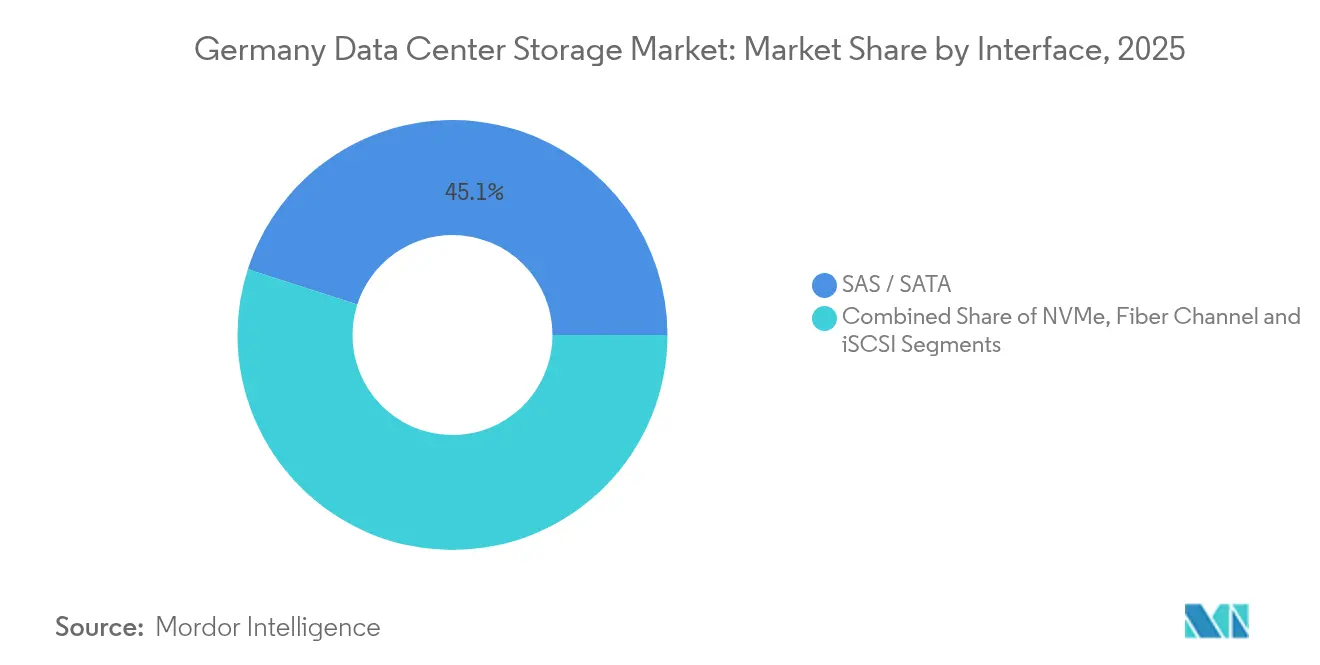
- Par interface, SAS / SATA détenait une part de 45,05 % de la taille du marché du stockage en centre de données en Allemagne en 2025, mais NVMe se développe à un TCAC de 5,25 % grâce à la numérisation bancaire et à l'analyse des risques en temps réel.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du stockage en centre de données en Allemagne
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'informatique en nuage parmi les entreprises allemandes | +1.2% | Métropoles de Francfort, Munich, Berlin | Moyen terme (2 à 4 ans) |
| Transition vers des centres de données verts / écoénergétiques | +0.8% | Bade-Wurtemberg, Rhénanie-du-Nord-Westphalie | Long terme (≥ 4 ans) |
| Accélération des charges de travail d'IA et d'IA générative stimulant l'adoption du flash | +0.6% | Clusters industriels à l'échelle nationale | Court terme (≤ 2 ans) |
| Déploiement de sites périphériques pour l'Industrie 4.0 / 5G | +0.4% | Ceinture manufacturière | Moyen terme (2 à 4 ans) |
| Subventions pour la réutilisation de la chaleur excédentaire en vigueur à partir de 2025 | +0.3% | Zones de chauffage urbain | Long terme (≥ 4 ans) |
| Impulsion du cloud souverain Gaia-X soutenu par la Bundesbank | +0.2% | Nœuds des services financiers | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'informatique en nuage parmi les entreprises allemandes
Les entreprises allemandes migrent leurs charges de travail vers des plateformes cloud à un rythme maîtrisé qui préserve les investissements sur site tout en libérant une capacité de calcul élastique pour l'analyse. Une enquête du Fraunhofer IESE montre que la complexité de l'ingénierie des systèmes atteint un score de 7,6 aujourd'hui et devrait passer à 8,7 dans cinq ans, révélant que les piles héritées ne peuvent plus répondre aux exigences d'intégration en temps réel.[1]Fraunhofer IESE, "Systems Engineering Trends 2025-2030", iese.fraunhofer.de Le stockage hybride qui relie les centres de données, la colocation et les clouds souverains conformes à Gaia-X trouve donc sa place, soutenant une refactorisation progressive sans enfreindre les règles de résidence des données. Francfort, Munich et Berlin restent des pôles majeurs grâce aux charges de travail BFSI et de logiciel en tant que service sensibles à la latence. Les incitations fédérales à la numérisation, détaillées dans le Haushaltsplan 2024, abaissent encore les barrières à l'adoption grâce à des avantages fiscaux sur les dépenses cloud.
Transition vers des centres de données verts / écoénergétiques
L'objectif de neutralité carbone de l'Allemagne pour 2045 a placé le PUE et la recyclabilité en tête des critères d'évaluation des achats. Les opérateurs adoptent le refroidissement liquide et par immersion pour gérer les conditions thermiques dans les racks à haute densité où le refroidissement par air atteint ses limites physiques. Les plateformes d'orchestration pilotées par l'intelligence artificielle, comme Concept Astro de Dell Technologies, simulent désormais les charges des serveurs et du stockage dans un jumeau numérique pour moduler la vitesse des ventilateurs et les états des processeurs, réduisant la consommation électrique jusqu'à 14 % lors des tests sur le terrain.[2]C. Jones, "Dell's Concept Astro Cuts Data-Center Power by 14%", CIO, cio.com La demande augmente pour des boîtiers modulaires construits à partir d'alliages recyclables afin que les composants puissent être remplacés sans remises à niveau énergivores.
Accélération des charges de travail d'IA / IA générative stimulant l'adoption du flash
Les leaders de l'automobile et de la fabrication intègrent des algorithmes de contrôle qualité basés sur la vision et de maintenance prédictive qui nécessitent une réponse en millisecondes. Les matrices à disques rotatifs traditionnels ne peuvent pas satisfaire ces objectifs de niveau de service, ce qui pousse l'adoption du flash NVMe même dans des environnements contraints en dépenses d'investissement. Les micro-centres de données périphériques en Bavière et au Bade-Wurtemberg déploient désormais des clusters NVMe sur tissu désagrégés qui offrent une gestion centralisée tout en hébergeant localement des modèles d'inférence pour la conformité en matière de confidentialité. Les profils d'entrées/sorties variables entre l'entraînement et l'inférence rendent la hiérarchisation fine indispensable pour maîtriser les factures énergétiques.
Déploiement de sites périphériques pour l'Industrie 4.0 / 5G
Les réseaux 5G privés à l'intérieur des usines rapprochent le calcul et le stockage des robots et des stations de vision machine. Les directives Open RAN 2025 du BSI soulignent que la conservation locale des médias est obligatoire lorsque les réseaux se dégradent, obligeant les nœuds NAS ou DAS robustifiés à mettre en mémoire tampon la télémétrie jusqu'à la reprise du lien de retour.[3]Bundesamt für Sicherheit in der Informationstechnik, "Sicherheitsanforderungen 5G Open RAN v2.0," bsi.bund.de Les outils automatisés de placement des données aident à mettre en cache les données de contrôle critiques en périphérie tout en archivant les journaux moins urgents dans des référentiels centraux, équilibrant coût et résilience.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement initiales et audits stricts de souveraineté des données | −0.5% | BFSI, secteur public | Court terme (≤ 2 ans) |
| Prix de l'électricité volatils liés à l'Energiewende | −0.3% | Régions à forte pénétration des énergies renouvelables | Moyen terme (2 à 4 ans) |
| Délais prolongés de raccordement au réseau électrique | −0.4% | Zones industrielles | Long terme (≥ 4 ans) |
| Pénurie d'ingénieurs qualifiés en stockage (Fachkräftemangel) | −0.2% | Clusters métropolitains | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dépenses d'investissement initiales et audits stricts de souveraineté des données
Avant d'acquérir de nouvelles matrices, les banques et les ministères doivent effectuer des évaluations exhaustives de l'impact sur la vie privée qui peuvent prolonger les cycles de projet de six mois. Le litige Palantir en Hesse montre comment les plateformes font l'objet d'un examen pour risque potentiel de surveillance de masse, élevant le chiffrement, la garde des clés et les fonctionnalités de journaux d'audit au rang d'exigences incontournables. Les configurations sécurisées personnalisées font grimper les coûts de nomenclature au-delà des références standard, freinant les volumes à court terme.
Prix de l'électricité volatils liés à l'Energiewende
Les prix spot de l'électricité en gros ont fluctué jusqu'à 93 EUR/MWh en 2024, obligeant les opérateurs à rechercher des matrices qui limitent la consommation en veille et planifient la réplication pendant les plages creuses. Les systèmes à base de HDD qui consomment une puissance constante indépendamment du taux d'utilisation des entrées/sorties deviennent moins attractifs que le flash capable d'entrer en état de veille profonde. Les équipes d'achat modélisent désormais le coût total de possession sur des horizons de 10 ans, en intégrant la couverture des prix du réseau et les potentielles taxes carbone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de stockage : La domination du réseau de stockage en zone face à la perturbation du stockage en réseau
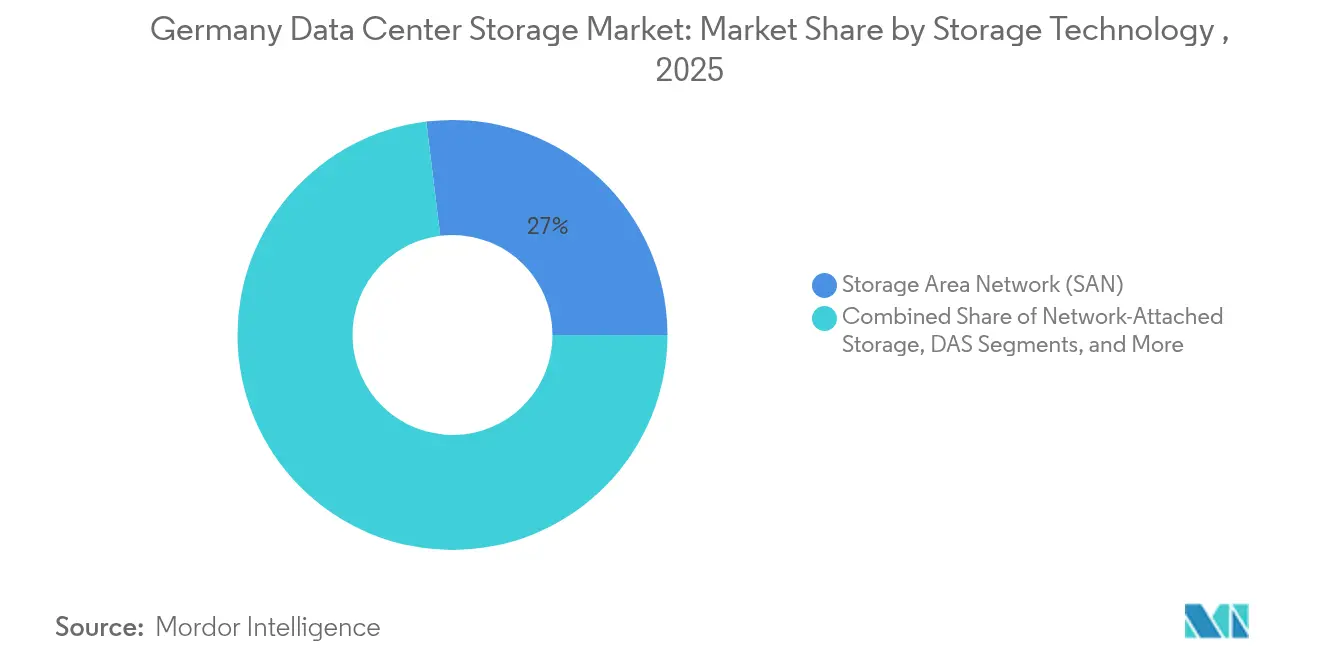
Les réseaux de stockage en zone ont offert la robustesse exigée par les charges de travail critiques SAP HANA et les systèmes bancaires centraux, représentant 26,95 % des revenus en 2025. Pourtant, les systèmes de stockage en réseau, aidés par les services de fichiers à définition logicielle, devraient enregistrer un TCAC de 3,58 %. L'adoption est la plus forte parmi les fournisseurs de logiciels en tant que service qui valorisent la simplification de l'extension à l'échelle et l'intégration des API REST. Le stockage à connexion directe conserve un rôle dans les cellules robotiques en ligne où la latence déterministe prime sur la commodité des structures partagées. Le stockage objet associé à la bande reste essentiel pour les archives de conformité, garantissant des copies immuables satisfaisant aux règles de conservation de la BaFin.
Les opérateurs allemands privilégient les cycles de renouvellement itératifs. Le Fraunhofer IESE note un pivot sectoriel vers le développement piloté par les modèles qui réduit les scripts sur mesure. En conséquence, les équipes de plateforme se tournent vers les clusters de stockage en réseau avec les sémantiques NFS et SMB familières, limitant la nécessité de formation et libérant les rares ingénieurs en stockage pour les travaux d'optimisation.


Par type de stockage : La transition vers le flash s'accélère malgré la résilience des HDD
Les matrices HDD ont continué de dominer les niveaux orientés capacité, représentant 43,05 % des parts en 2025. Cependant, les matrices tout-flash se développeront à un TCAC de 4,12 % à mesure que les prix NVMe baissent et que l'inférence d'intelligence artificielle gagne du terrain. Les matrices hybrides offrent une couverture, permettant le placement automatique des ensembles de données actifs sur des NAND TLC ou QLC et des fichiers froids sur des disques à haute capacité, prenant en charge la conservation pour la conformité tout en satisfaisant les accords de niveau de service en termes de performances. Les fournisseurs de HDD contre-attaquent avec des disques de 30 To remplis d'hélium commercialisés en 2026, retardant la conversion totale dans les niveaux de sauvegarde.
Par type de centre de données : La domination de la colocation reflète les priorités de souveraineté
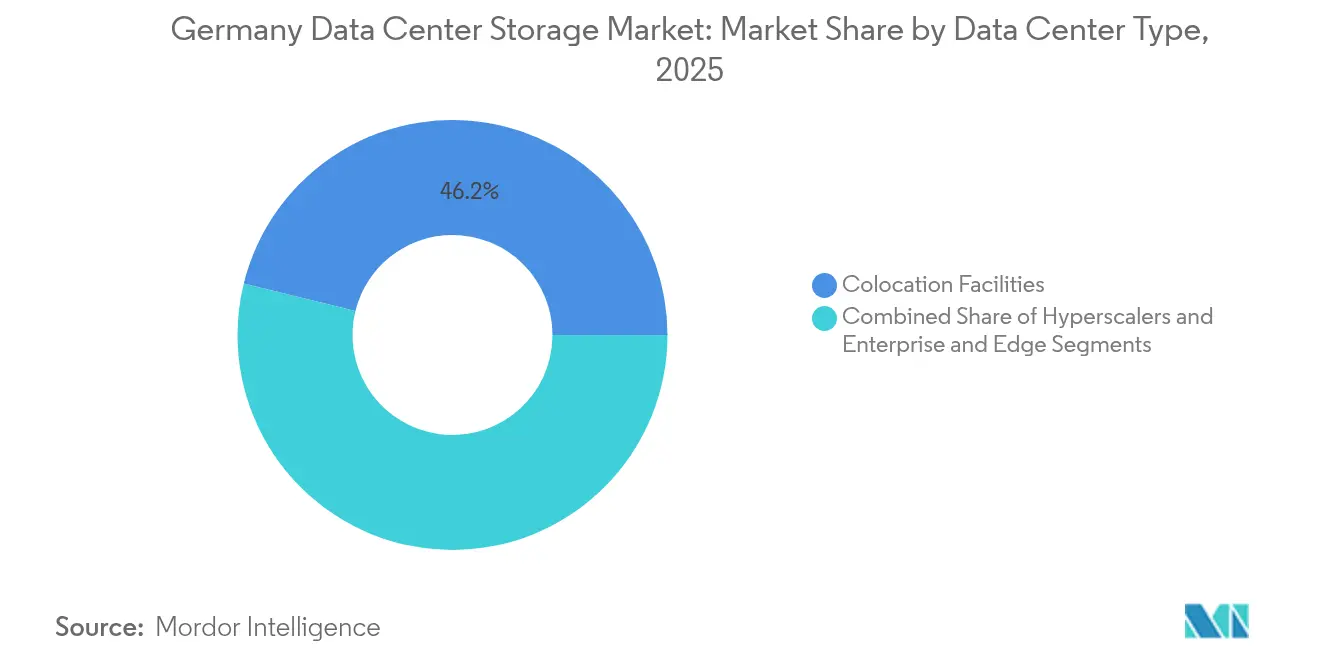
Les fournisseurs de colocation ont réalisé 46,15 % des revenus en 2025, proposant des racks souverains et des durées de bail flexibles. Les hyperscalers, après avoir adopté les puces de l'Initiative européenne pour les processeurs et ouvert des régions locales, afficheront un TCAC de 4,95 %, portés par les environnements analytiques de bac à sable et de reprise après sinistre. Les entreprises conservent leurs données de niveau 0 dans des cages de colocation pour maintenir la garde des clés tout en externalisant les analyses vers le cloud lors des pics d'utilisation. Le marché du stockage en centre de données en Allemagne continue de privilégier l'auditabilité ; les fournisseurs qui exposent les certificats de puces de chiffrement et prennent en charge les modules de sécurité matérielle fournis par les clients connaissent une adoption plus rapide. Les micro-centres de données périphériques se multiplient le long des corridors logistiques des autoroutes, mettant en cache la télémétrie pour le suivi du dernier kilomètre.
Par utilisateur final : La prédominance de l'informatique face à la croissance du BFSI
Les utilisateurs du secteur informatique et des télécommunications ont maintenu une part de 27,75 % en 2025, ancrés par les services dorsaux des logiciels en tant que service et les plateformes de diffusion en continu. Les charges de travail BFSI, couvrant les moteurs de risque en temps réel et l'analyse RegTech, généreront un TCAC de 3,87 %. Les banques allemandes doivent stocker les données de transactions au niveau des ticks pendant dix ans, gonflant les plans de capacité. La numérisation gouvernementale, dynamisée par les délais de l'Onlinezugangsgesetz, soutient une demande régulière de systèmes conformes. Les producteurs de médias conservent les fichiers d'édition sur des NAS à haut débit, tandis que le secteur de la santé accélère la migration des archives d'imagerie vers des clouds hybrides alignés sur les directives Gematik.
Par facteur de forme : La stabilité du montage en rack face à l'innovation composable
Les boîtiers montés en rack détenaient 61,10 % des revenus en 2025 en raison des conceptions de centres de données ancrées. L'infrastructure composable qui regroupe le flash, les GPU et les CPU via des structures basées sur PCIe devrait afficher un TCAC de 5,12 % à mesure que les laboratoires de recherche et les fabricants de semi-conducteurs recherchent une mise à l'échelle granulaire. Le stockage en lame gagne du terrain dans les succursales à espace limité. Le secteur du stockage en centre de données en Allemagne valorise de plus en plus les châssis acceptant à la fois les formats EDSFF et U.3 en flash, pérennisant ainsi les investissements.
Par interface : La prédominance du SAS / SATA face à la perturbation du NVMe
SAS / SATA est resté la norme par défaut avec une part de 45,05 % en 2025. NVMe atteindra un TCAC de 5,25 %, porté par les architectures de microservices qui exigent une latence inférieure à 100 μs. Le Canal de fibres persiste dans les réseaux de stockage en zone des banques centrales où la redondance à double chemin est bien ancrée. L'iSCSI continue de prendre en charge les PME en transition depuis le stockage à connexion directe. Les pilotes NVMe sur tissu à Berlin montrent une baisse de 40 % de l'utilisation du processeur par rapport aux piles héritées en déchargeant le traitement du stockage.
Analyse géographique
Le cluster Rhin-Main de Francfort domine la demande de capacité en tant que passerelle financière de l'Europe et hub d'interconnexion DE-CIX. Les opérateurs y déploient des niveaux tout-flash denses pour traiter les lots de règlement de fin de journée dans les délais fixés par la BaFin. La proximité de Munich avec les équipementiers automobiles stimule le stockage à faible latence adapté à la périphérie pour alimenter les simulations de conduite autonome. En Rhénanie-du-Nord-Westphalie, les aciéries en reconversion sont équipées de capteurs Industrie 4.0, stimulant le déploiement de nœuds DAS robustes à l'intérieur des halles de laminage.
La pénétration des énergies renouvelables varie : le Schleswig-Holstein tire 110 % de son énergie du vent les jours venteux, permettant aux opérateurs de centres de données de renégocier des contrats d'achat d'énergie verte pour des tarifs réduits. À l'inverse, les contraintes du réseau en Bavière incitent à recourir à l'énergie solaire sur site combinée au stockage par batterie. Les régulateurs régionaux interprètent différemment le RGPD et le nouveau Règlement européen sur les données ; la position technologiquement neutre de la Hesse profite à la colocation polyvalente, tandis que le Bade-Wurtemberg impose des points de contrôle d'audit plus stricts, allongeant les délais de mise en service. Les fournisseurs proposant des modèles de ' conformité en tant que code ' remportent des contrats en accélérant la certification au niveau des États fédérés.
Paysage réglementaire
Les achats de stockage pour centres de données en Allemagne sont façonnés par les cadres d'assurance sécurité du Bundesamt fuer Sicherheit in der Informationstechnik (BSI) et par des règles d'efficacité énergétique qui influencent de plus en plus les choix de conception d'infrastructure. Pour les infrastructures critiques et les environnements d'hébergement ou d'hébergement de données réglementés, les normes sectorielles spécifiques du BSI telles que le B3S pour l'hébergement, l'hosting et les CDN (valable jusqu'au 1er octobre 2028) influencent les contrôles relatifs à l'auditabilité, à la journalisation et à la résilience. Cela, à son tour, renforce la demande de plateformes de stockage offrant un chiffrement robuste, des options de sauvegarde immuables et des preuves opérationnelles vérifiables.
En matière d'assurance cloud, le BSI a mis à jour son catalogue de critères de conformité pour le cloud computing (C5:2026), alignant davantage les exigences sur les trajectoires de certification européennes, notamment l'EUCS. Des mises à jour législatives de la loi BSI (BSIG) ont été publiées avec effet au 17 mars 2026 afin de mettre en œuvre le règlement UE 2022/2557 sur la résilience des entités critiques, relevant ainsi le niveau d'exigence en matière de continuité opérationnelle. La gouvernance énergétique ajoute une couche supplémentaire : à partir du 1er janvier 2026, la certification obligatoire du système de gestion de l'énergie s'applique aux centres de données dépassant un seuil de puissance nominale non redondante de 1 MW (ou 300 kW pour le secteur public). En juin 2026, le cabinet fédéral a approuvé un projet de modification de la loi sur l'efficacité énergétique (EnEfG), incluant des ajustements tels qu'une limite de PUE de 1,3 pour les nouveaux centres de données mis en service après le 1er juillet 2026 et des périodes de transition prolongées. Ces exigences alimentent les décisions de renouvellement du stockage vers des architectures à plus haute efficacité et une meilleure télémétrie énergétique.
Paysage concurrentiel
Cinq acteurs mondiaux établis, Dell Technologies, HPE, NetApp, IBM et Pure Storage, ont collectivement détenu une part de revenus majeure en 2024. Ils mettent l'accent sur des architectures évolutives par mise à jour du micrologiciel et une gestion optimisée par l'intelligence artificielle plutôt que sur des évolutions matérielles disruptives. Concept Astro de Dell applique l'apprentissage par renforcement pour modéliser les conditions thermiques et la consommation électrique, réduisant la consommation des matrices et l'usure des ventilateurs. NetApp intègre la sauvegarde BlueXP entre les infrastructures sur site et les clouds Gaia-X, simplifiant les dossiers de preuves de conformité lors des audits. La plateforme Alletra de HPE propose une tarification basée sur la consommation qui couvre les fluctuations des prix de l'énergie.
Les jeunes entreprises ciblant la désagrégation NVMe, telles que VAST Data et Fungible, s'associent à des laboratoires d'intelligence artificielle allemands à la recherche de référentiels de fichiers à l'échelle de l'exaoctet. Pendant ce temps, les fournisseurs traditionnels de HDD Western Digital et Seagate collaborent avec des fournisseurs de colocation pour certifier les disques remplis d'hélium adaptés aux plages d'humidité étendues typiques des salles de refroidissement adiabatique indirect.
Leaders du secteur du stockage en centre de données en Allemagne
Dell Technologies
Hewlett Packard Enterprise
NetApp
IBM
Huawei Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La modernisation guidée par la conformité crée un espace libre pour les piles de stockage qui réduisent les cycles d'audit tout en respectant les contrôles alignés sur le BSI, en particulier pour la colocation et les utilisateurs finaux réglementés qui doivent démontrer leurs pratiques de chiffrement, de garde des clés et de conservation sur des environnements hybrides. La publication du BSI C5:2026 et l'utilisation continue des lignes directrices sectorielles spécifiques du BSI dans les environnements d'hébergement soutiennent la demande de fonctionnalités de plateforme telles que l'immuabilité pilotée par des politiques, les journaux inviolables et les rapports de conformité standardisés sur les nœuds sur site, de colocation et de cloud souverain.
Les programmes d'énergie et de souveraineté orientent également les opportunités vers un stockage haute efficacité et haute densité pour les charges de travail d'IA et de data lake, où le refroidissement liquide et les contraintes de puissance façonnent les choix d'infrastructure. Le régime EnEfG, incluant les exigences de certification du système de gestion de l'énergie effectives à partir du 1er janvier 2026 et le processus de modification proposé en juin 2026 qui ajuste les paramètres de conformité PUE pour les nouvelles installations après le 1er juillet 2026, augmente la valeur des baies offrant une surveillance granulaire de l'énergie, une hiérarchisation intelligente et une planification de la réplication sensible aux charges de travail. Du côté de la demande, la stratégie allemande pour les centres de données, telle que discutée dans les analyses juridiques et de conseil, définit un objectif politique d'expansion de la capacité nationale d'ici 2030 et met en avant les infrastructures de cloud souverain et les clusters d'entraînement d'IA comme priorités d'investissement. Cela élargit le besoin adressable en stockage de fichiers et d'objets accéléré par NVMe, tant dans le cœur historique de Francfort que dans les pôles émergents comme Berlin, où les opérateurs cherchent à réduire le risque de concentration et la latence pour les charges de travail réglementées.
Développements récents du secteur
- Juin 2026 : Dell Technologies a annoncé le serveur Dell PowerEdge XE8812, faisant partie de la Dell AI Factory avec NVIDIA, conçu pour les charges de travail HPC et IA à haute densité. Le déploiement soutient les charges de travail d'IA dans les centres de données allemands. Il renforce les capacités d'infrastructure IA axées sur l'Allemagne pour le stockage en centre de données.
- Mai 2026 : Dell Technologies a présenté la plateforme de stockage Dell PowerStore Elite avec un logiciel piloté par l'IA, dont la disponibilité est prévue pour juillet 2026. Elle élargit les options de stockage piloté par l'IA en Allemagne. Elle renforce le leadership en matière de stockage défini par logiciel dans les centres de données allemands.
- Mars 2026 : Hewlett Packard Enterprise s'est engagé à construire une infrastructure d'usine à IA au Hochleistungsrechenzentrum Stuttgart (HLRS) pour soutenir l'initiative EU-AI-Factory HammerHAI. Cela aligne les centres de recherche allemands sur une infrastructure IA souveraine. Cela fait progresser les capacités des centres de données IA allemands et les charges de travail de stockage souverain.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les produits de stockage pour centres de données et les logiciels de stockage associés vendus et déployés en Allemagne pour les charges de travail des entreprises et des fournisseurs de services, à travers les installations sur site, les sites de colocation et les centres de données cloud.
Exclusions de périmètre : sont exclus les serveurs à usage général, le matériel réseau uniquement, et l'infrastructure du bâtiment comme l'alimentation et le refroidissement qui ne sont pas vendus dans le cadre de la pile de stockage.
Aperçu de la segmentation
- Par technologie de stockage
- Stockage en réseau (NAS)
- Réseau de stockage en zone (SAN)
- Stockage à connexion directe (DAS)
- Stockage objet et sur bande
- Par type de stockage
- Matrices HDD traditionnelles
- Matrices tout-flash (AFA)
- Stockage hybride
- Par type de centre de données
- Installations de colocation
- Hyperscalers / Fournisseurs de services cloud
- Entreprises et périphérie
- Par utilisateur final
- Informatique et télécommunications
- BFSI
- Gouvernement et secteur public
- Médias et divertissement
- Santé et sciences du vivant
- Fabrication
- Par facteur de forme
- Monté en rack
- Lames et modulaire
- Désagrégé / Composable
- Par interface
- SAS / SATA
- NVMe
- Canal de fibres et iSCSI
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous avons commencé par établir une base factuelle sur la demande et les tendances d'expansion des centres de données en Allemagne, car les dépenses de stockage suivent généralement la capacité informatique installée et les cycles de renouvellement. Des sources publiques telles que Destatis, Eurostat, la Bundesnetzagentur et les publications du BSI ont été utilisées pour comprendre le contexte local de l'infrastructure numérique, les signaux de conformité et les contraintes énergétiques susceptibles d'influencer les choix de stockage.
Pour traduire ces signaux de demande en données de dimensionnement, nous avons également examiné des documents tels que les rapports annuels d'entreprises, les présentations aux investisseurs, la couverture de presse de confiance et les communiqués d'associations de centres de données traitant des ajouts de capacité et des évolutions technologiques. En outre, des abonnements payants ont été utilisés de manière sélective pour les données financières et de veille des entreprises, le suivi de l'actualité et des finances, ainsi que les bases de données de brevets afin de vérifier les cycles de produits et l'orientation des prix. Ces sources de recherche documentaire ne sont qu'illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Nous avons validé la vision documentaire par des entretiens d'experts et des enquêtes structurées auprès d'opérateurs de centres de données, de gestionnaires de colocation, d'équipes informatiques d'entreprise et de participants du canal de distribution impliqués dans les décisions d'achat de stockage en Allemagne. Les discussions ont porté sur le mix de charges de travail, le calendrier de renouvellement, les préférences d'interface, et sur la manière dont les exigences de sécurité et de résidence des données modifient les choix d'architecture, puis les réponses ont été utilisées pour affiner les hypothèses lorsque les données publiques n'étaient pas suffisamment détaillées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Direction générale (CXO) : 14 % |
| Rang intermédiaire : 59 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 15 % | Managers : 59 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une reconstruction de la demande descendante (top-down) qui relie les dépenses de stockage pour centres de données en Allemagne à l'empreinte des centres de données du pays et à leur comportement de renouvellement, puis a été vérifié par rapport à des approximations ascendantes (bottom-up) sélectives. En pratique, nous avons associé la demande de stockage à des indicateurs tels que la croissance de la capacité informatique installée, les tendances de densité des racks et des serveurs, la part du flash par rapport au HDD dans les charges de travail mixtes, et les cycles de renouvellement moyens par type de centre de données, ce qui guide ensuite une trajectoire raisonnable de prix par téraoctet utilisable.
Pour maintenir des totaux réalistes, des vérifications par échantillonnage auprès des fournisseurs et des canaux de distribution ont été utilisées pour valider le modèle, en combinant par exemple les volumes d'expéditions estimés avec les prix de vente moyens observés, puis en ajustant pour la revente, le regroupement et les contrats pluriannuels lorsque cela a été souligné de manière répétée par les personnes interrogées. Lorsque des données manquaient, les lacunes ont été combler par des fourchettes prudentes ancrées sur ce que les acheteurs ont déclaré comme configurations typiques, et ces fourchettes ont été affinées lors d'entretiens de suivi.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des attentes variable par variable des répondants primaires, car la demande de stockage en Allemagne est sensible au rythme de migration vers le cloud et aux priorités de conformité locales. Les principaux facteurs modélisés comprenaient les taux d'adoption de la virtualisation et des conteneurs, la pénétration du NVMe dans les niveaux de performance, la croissance des données issues des secteurs réglementés, la pression des coûts énergétiques influençant la hiérarchisation, et le rythme des ajouts de capacité de colocation dans les grandes métropoles.
Validation des données et cycle de mise à jour
Nous avons validé de manière croisée les résultats en comparant les dépenses implicites par rack et par MW à des signaux indépendants, puis en examinant les hausses marquées qui ne correspondaient pas au calendrier des ajouts de capacité ou des cycles de renouvellement. Si un écart semblait significatif, les données ont été revérifiées, les hypothèses recalculées, et les répondants recontactés pour confirmer si un événement ponctuel ou un problème de définition était à l'origine du changement.
Avant validation finale, le modèle passe par plusieurs étapes de revue d'analystes, incluant des vérifications du calendrier de conversion des devises, de la logique des tendances de prix, et des totaux par segment qui doivent s'additionner correctement au chiffre global. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie les conditions de la demande. Juste avant la livraison, une nouvelle passe de mise à jour est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché allemand du stockage pour centres de données selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le stockage des centres de données en Allemagne peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la ligne de ce qui compte comme stockage, puis utilise des hypothèses de prix et de calendrier différentes. Le tableau met clairement en évidence cet écart, qui tient généralement aux limites de périmètre, au choix de l'année de référence et à la manière dont les cycles de renouvellement sont traités.
Le tableau de référence affiche une valeur inférieure à certaines estimations plus larges, et dans le modèle de Mordor Intelligence, le périmètre est limité aux produits de stockage pour centres de données et aux logiciels de stockage vendus pour un usage en centre de données en Allemagne, plutôt que d'y inclure les dépenses connexes de serveurs ou de réseau. D'autres écarts qui modifient les totaux incluent la question de savoir si les achats internes des fournisseurs de cloud sont traités comme des revenus de marché, si des baisses agressives des prix du flash sont anticipées trop tôt, et si la conversion des devises utilise des moyennes annuelles ou un taux ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,17 milliards USD (2026) | |
| Cabinet de conseil régional A | 2,35 milliards USD (2026) | Utilise un périmètre plus large qui intègre une partie des dépenses de serveurs liées au stockage dans le total du stockage, et applique une adoption plus rapide du NVMe avec moins de compensation liée à la compression des prix. |
| Revue professionnelle B | 1,95 milliard USD (2026) | S'appuie sur un calendrier de remplacement prudent et utilise une vision plus restreinte des achats externes, ce qui peut sous-estimer les mises à niveau induites par le renouvellement dans les installations de colocation et d'entreprise. |
En examinant ces trois chiffres ensemble, la principale leçon est que le périmètre et les trajectoires de prix influencent le total autant que la demande elle-même. En ancrant le modèle à des signaux observables de capacité et de renouvellement, puis en le vérifiant à l'aide d'apports pratiques provenant des canaux de distribution et des acheteurs, l'estimation reste traçable à travers des étapes claires, reproductibles et vérifiables.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du stockage en centre de données en Allemagne ?
La taille du marché du stockage en centre de données en Allemagne est de 2,17 milliards USD en 2026
À quelle vitesse le marché devrait-il croître ?
Il est prévu qu'il se développe à un TCAC de 3,18 %, atteignant 2,53 milliards USD d'ici 2031.
Quel type de centre de données génère la demande de stockage la plus élevée ?
Les installations de colocation dominent avec 46,15 % de la part du marché du stockage en centre de données en Allemagne en 2025 en raison des exigences de souveraineté des données.
Pourquoi les matrices tout-flash gagnent-elles du terrain ?
Les charges de travail d'IA et d'IA générative nécessitent une latence inférieure à la milliseconde, et les matrices flash réduisent la consommation électrique par rapport aux HDD tout en satisfaisant les accords de niveau de service en termes de performances.
Dernière mise à jour de la page le:
- Marché du stockage pour centres de données en Espagne
- Marché du stockage des centres de données en Corée du Sud
- Marché du stockage pour centres de données au Japon
- Marché du stockage des centres de données en France
- Marché du stockage pour centres de données en Italie
- Marché du stockage pour centres de données au Royaume-Uni
- Marché du stockage des centres de données au Canada
- Marché du stockage des centres de données en Europe
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données La construction dans toutes les régions, répartie par niveau, taille d'installation et type d'installation.
- Marché des Centres de Données Hyperscale au Mexique Les sites hyperscale au Mexique, répartis par type d'installation, composant et niveau (tier).
- Marché des serveurs pour data centers en Corée du Sud Les serveurs en Corée du Sud, répartis par niveau de centre de données, format et application / charge de travail.



