
Größe und Marktanteil des deutschen Hyperscale-Rechenzentrummarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 2.05 Milliarden US-Dollar |
| Marktgröße (2031) | 5.5 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 21.82 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Hyperscale-Rechenzentrummarkts von Mordor Intelligence
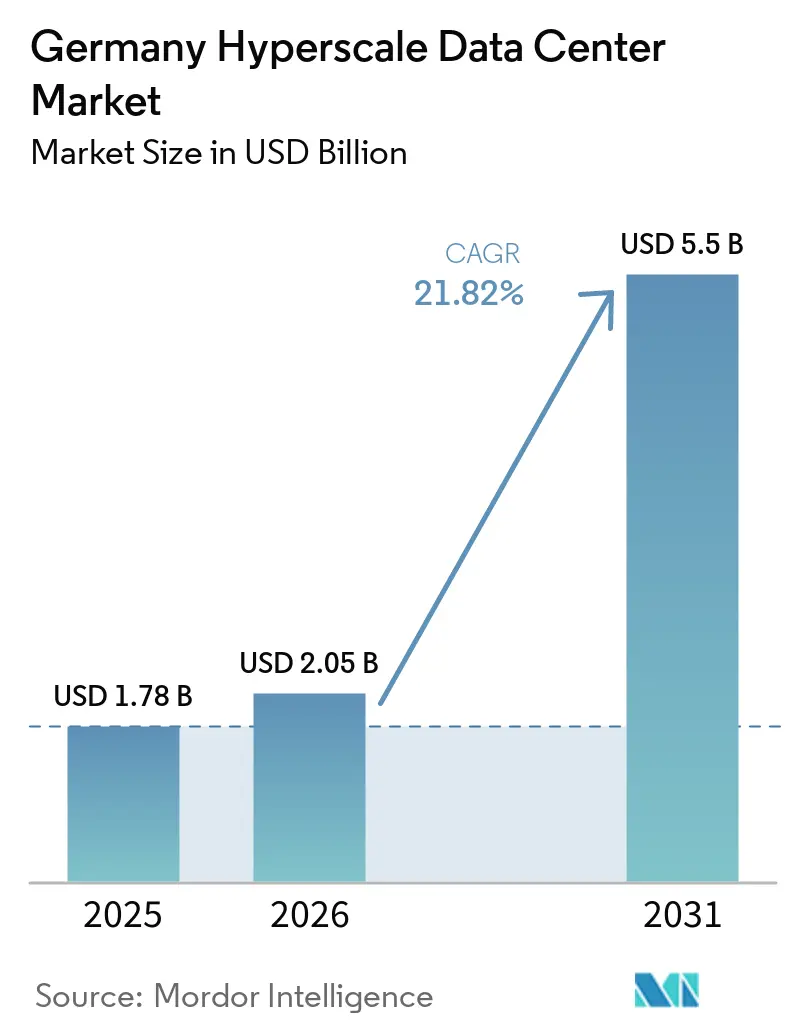
Die Größe des deutschen Hyperscale-Rechenzentrum-Marktes wird auf 1,78 Milliarden USD im Jahr 2025, 2,05 Milliarden USD im Jahr 2026 geschätzt und soll bis 2031 5,5 Milliarden USD erreichen, mit einem CAGR von 21,82 % von 2026 bis 2031. In Bezug auf die installierte Basis wurde der Markt 2025 auf 2,06 Tausend Megawatt bewertet und soll von 2,55 Tausend Megawatt im Jahr 2026 auf 12,16 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 36,39 % während des Prognosezeitraums (2026–2031).
Der rasche Anstieg spiegelt Deutschlands Doppelrolle als Kern der digitalen Souveränität Europas und als KI-Infrastruktur-Hotspot wider, in dem Sovereign-Cloud-Vorgaben, KI/ML-Rack-Dichten von über 50 kW und Ziele für erneuerbare Energien zusammenwirken und die Baustrategien neu gestalten. Betreiber priorisieren höherdichte, GPU-zentrierte Architekturen, die Flüssigkühlung, dreiphasige 415-V-Verteilung und Stromabnahmeverträge für erneuerbare Energien begünstigen. Netzengpässe in erstklassigen Ballungsräumen verlagern Kapazitäten nach Brandenburg und andere sekundäre Standorte, während die Einhaltung von Sovereign-Cloud-Anforderungen Premiumpreise für zertifizierte Flächen antreibt. Die Wettbewerbsintensität steigt, da Hyperscaler direkte Eigenbauten ausweiten und Colocation-Anbieter zwingen, maßgeschneiderte Bauoptionen, Flüssigkühlungs-Expertise und erneuerbare Stromabnahmeverträge hinzuzufügen, um Marktanteile zu halten.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp entfielen 2025 52 % des Umsatzes auf Hyperscale-Colocation, während Eigenbauten von Hyperscalern bis 2031 voraussichtlich mit einem CAGR von 24,5 % wachsen werden.
- Nach Komponente entfiel 2025 ein Anteil von 41,2 % der Größe des deutschen Hyperscale-Rechenzentrum-Marktes auf die IT-Infrastruktur, die bis 2031 mit einem CAGR von 24,6 % wächst.
- Nach Tier-Standard hielten Tier-III-Standorte 2025 einen Anteil von 60 %, während Tier-IV-Einrichtungen im Zeitraum 2026–2031 mit einem CAGR von 23,4 % zunehmen.
- Nach Endnutzerbranche hielten Cloud- und IT-Dienste 2025 einen Anteil von 28,4 % und führten das Wachstum mit einem CAGR von 25,2 % bis 2031 an.
- Nach Rechenzentrumsgrößen entfielen 2025 46 % des deutschen Hyperscale-Rechenzentrum-Marktes auf Standorte im Massenmaßstab, während Mega-Scale-Campus bis 2031 voraussichtlich mit einem CAGR von 26,0 % wachsen werden.
- Nach Geografie führte Frankfurt/Rhein-Main 2025 mit einem Marktanteil von 58 % am deutschen Hyperscale-Rechenzentrum-Markt, während für Berlin/Brandenburg der schnellste CAGR von 24,0 % bis 2031 prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigende GPU-zentrierte KI/ML-Rack-Dichten (>50 kW) | +4.20% | Ballungsräume Frankfurt, Berlin, München | Mittelfristig (2-4 Jahre) |
| Aufbau souveräner Cloud-Konformität (DSGVO, BSI C5) | +3.80% | National, mit Schwerpunkt auf Frankfurt/Berlin | Langfristig (≥4 Jahre) |
| Latenzvorgaben für Echtzeitzahlungen und CBDC | +2.10% | Frankfurter Finanzbezirk, bundesweiter Rollout | Mittelfristig (2-4 Jahre) |
| 5G-Edge-Core-Konsolidierung rund um Metropolhubs | +2.90% | Große Metropolen und Sekundärstädte | Langfristig (≥4 Jahre) |
| GenKI-Inferenzcluster mit Bedarf an Flüssigkeitskühlung | +3.50% | Kernmärkte mit verfügbarer Stromkapazität | Kurzfristig (≤2 Jahre) |
| Verfügbarkeitsbasierte erneuerbare Stromabnahmeverträge zur Kapazitätsabsicherung | +2.70% | Norddeutschland, Offshore-Wind-Korridore | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende GPU-zentrierte KI/ML-Rack-Dichten (mehr als 50 kW)
Rack-Leistungshüllen übersteigen in den meisten KI-Trainings-Clustern nun 50 kW, was Luftkühlung für NVIDIA-H100-Deployments unpraktikabel macht. Microsofts Programm über 3,2 Milliarden EUR (3,73 Milliarden USD) unterstreicht den Schwenk von speicherintensiven Bauten hin zu rechneroptimierten Hallen, die direkte Chip-Kühlung oder Immersionskühlung erfordern. Betreiber rüsten die Verteilung auf dreiphasige 415-V-Topologien um, während USV-Anbieter schnell ansprechende Module zur Steuerung von GPU-Lastspitzen einführen. Northern Datas Rollout von 19.000 H100-GPUs veranschaulicht den Kapitalausgaben-Aufschlag für KI-bereite Hallen [1]. Premium-Preispunkte und Dichtegewinne erweitern das Bruttomargen-Potenzial, erhöhen jedoch die Ingenieürkomplexität im deutschen Hyperscale-Rechenzentrummarkt.
Aufbau souveräner Cloud-Konformität (DSGVO, BSI C5)
Deutschlands Agenda zur digitalen Souveränität macht die BSI-C5-Attestierung und Datenresidenzgarantien für öffentliche Sektor-Workloads zwingend erforderlich. Die Sovereign Cloud von T-Systems, betrieben von Google Cloud, zeigt, wie Compliance-Kapitalausgaben zu einem Wettbewerbsvorteil werden [2]. Die NIS-2-Umsetzung weitet Cyber-Resilienz-Verpflichtungen auf Tausende von Betreibern aus und verschärft operative Kontrollpunkte. Zertifizierungsaufwände verlängern Projektzeitpläne, ermöglichen es konformen Standorten jedoch, höhere Erträge zu erzielen, und festigen die Compliance als Nachfragetreiber im deutschen Hyperscale-Rechenzentrummarkt.
Latenzvorgaben für Echtzeitzahlungen und CBDC
Die verteilten Ledger-Tests der EZB im Jahr 2024 verarbeiteten 1,6 Milliarden EUR (1,86 Milliarden USD) in Zentralbankgeld und signalisierten einen dauerhaften Bedarf an Infrastruktur mit Latenzen unter einer Millisekunde [3]. Frankfurts Finanzkern positioniert die Frankfurter Rechenzentren innerhalb weniger Millisekunden Roundtrip-Zeit zu den wichtigsten Handelsplattformen und treibt die Nachfrage nach Niedriglatenz-Infrastruktur sowie Edge-Deployments in der Nähe von Börsen und Clearingstellen an. O2 Telefónicas 5G-Kern auf AWS demonstriert die Ausrichtung der Telekommunikationsbranche auf ultraniederlatente Rechenkapazitäten. Niedriglatenz-Finanzanwendungen verbreitern die Workload-Vielfalt und verstärken die Nachfrage nach fehlertoleranten Tier-IV-Flächen im deutschen Hyperscale-Rechenzentrum-Markt.
5G-Edge-Core-Konsolidierung rund um Metropolhubs
Die Vergabe von privatem 5G-Spektrum an Automobil-OEMs verwandelt München, Stuttgart und Wolfsburg in Mikro-Edge-Cluster, die der Fabrikautomatisierung dienen. Deutsche Telekom plant bis 2030 10.000 Edge-Cloud-Knoten, bevorzugt jedoch Metro-Aggregationsstandorte für skaleneffizientes Management. Konsolidierte Hubs senken die Gesamtbetriebskosten und optimieren Cyber-Kontrollen, indem sie 5G und KI in das Gefüge des deutschen Hyperscale-Rechenzentrummarkts einweben.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wasserverbrauchsobergrenzen für Verdunstungskühlung | -2.80% | Wassergestresste Regionen, städtische Kerne | Kurzfristig (≤2 Jahre) |
| GPU/Optik-Lieferkettenengpässe | -3.20% | Bundesweit, alle Großprojekte | Mittelfristig (2-4 Jahre) |
| Wärmenutzungspflicht erhöht Investitionsausgaben (Gesetzentwurf) | -2.10% | Städtische Gebiete mit Fernwärme | Mittelfristig (2-4 Jahre) |
| Netzanschlussdrosselung >30 MW in Tier-2-Städten | -1.90% | Sekundärmärkte, aufstrebende Metropolen | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserverbrauchsobergrenzen für Verdunstungskühlung
EU-Nachhaltigkeitsregeln verpflichten nun zur Offenlegung des Wasserverbrauchs und rücken den täglichen Verbrauch in den Fokus, der an großen Standorten bis zu 5 Millionen Gallonen erreichen kann [4]. Die Umfrage von DENEFF zeigt, dass 56 % der Betreiber eine geringe Nachfrage nach Wärmenutzung sehen, was die Synergien zwischen Wasser- und Wärmeeffizienz begrenzt. Städtische Wasserentnahmeobergrenzen schränken den zulässigen Verbrauch ein und drängen Betreiber zu geschlossenen adiabatischen oder Flüssigsystemen, die höhere Vorabkosten verursachen und die betriebliche Hürde im deutschen Hyperscale-Rechenzentrummarkt anheben.
GPU/Optik-Lieferkettenengpässe
Europa stellt nur 9 % der weltweiten Halbleiterproduktion her, was deutsche Bauten GPU-Engpässen und Lieferzeiten von 12 Monaten aussetzt. Geopolitische Risiken rund um die taiwanesische Produktion verstärken die Unsicherheit. Verzögerungen kaskadieren von GPUs auf Hochgeschwindigkeitsoptik und gefährden Projektzeitpläne sowie die Verzögerung von Kapazitätserweiterungen im deutschen Hyperscale-Rechenzentrummarkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
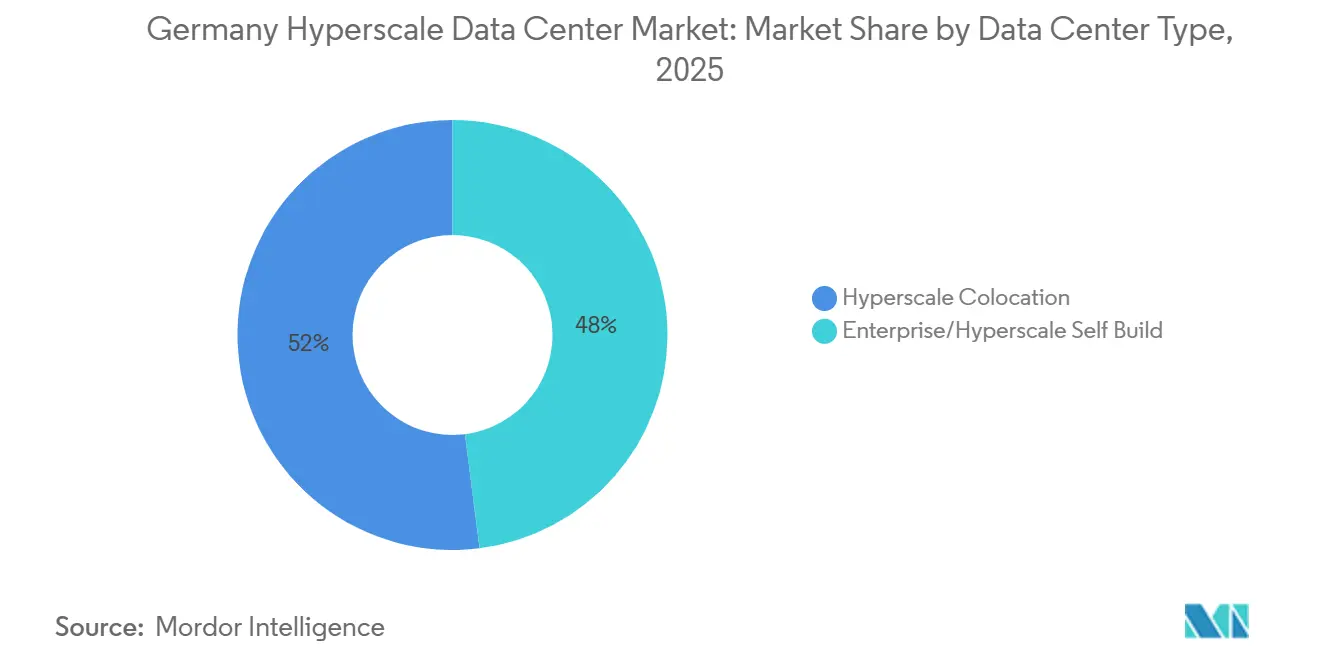
Kollokationsdominanz trifft auf Eigenbau-BeschleunigungHyperscale-Colocation kontrollierte 2025 52 % des Umsatzes, was die gefestigte Unternehmensvorliebe für schlüsselfertige Ausfallsicherheit widerspiegelt. Der deutsche Hyperscale-Rechenzentrum-Markt verzeichnet jedoch nun eine Ausweitung von Hyperscaler-Eigenbauten mit einem CAGR von 22,8 %, da Cloud-Marktführer architektonische Kontrolle für KI- und Souveränitäts-Workloads anstreben. Die sich beschleunigende Pipeline hebt den deutschen Hyperscale-Rechenzentrum-Markt an, da AWS, Microsoft und Oracle Multimilliarden-Budgets für maßgeschneiderte Campusse bereitstellen.
Eigenbauten integrieren Direktkühlung auf Chip-Ebene, 400-G-Fabric und individuelle Stromversorgungspfade, die Colocation-Hüllen selten vorinstallieren. Colocation-Anbieter reagieren mit maßgeschneiderten Modulen, Sovereign-Cloud-Enklaven und flexiblen Grundstücksreserven. Dieses zweigleisige Wachstum dämpft die Nachfragevolatilität und erweitert das Dienstleistungsangebot in der deutschen Hyperscale-Rechenzentrum-Branche.


Nach Komponente:
IT-Infrastruktur treibt die Transformation voranDie IT-Infrastruktur erzielte 2025 41,2 % des Umsatzes und führte das Segmentwachstum mit einem CAGR von 24,6 % an, da GPU-Server-Cluster speicherorientierte Racks verdrängen. Die Marktgröße des deutschen Hyperscale-Rechenzentrums für Server-Knoten übertrifft Kühler und Generatoren, da Trainings-Workloads die Investitionsausgaben dominieren.
Elektrische Ausrüstung folgt dicht dahinter: 415-V-Sammelschienen, Schnellumschalt-Schaltanlagen und Lithium-Ionen-USV-Einheiten steigen parallel zur Rack-Dichte. Die mechanischen Ausgaben verlagern sich hin zu Flüssigkeitskreisläufen und Wärmetauschern an der Rückseite, obwohl herkömmliche Kaltwasseranlagen weiterhin Hallen mit geringerer Dichte unterstützen. Die sich entwickelnde Stückliste erhöht den durchschnittlichen Projektwert im deutschen Hyperscale-Rechenzentrum-Markt und vertieft gleichzeitig die Spezialisierung der Anbieter.
Nach Tier-Standard:
Tier IV gewinnt an DynamikTier-III-Installationen halten 60 % der betrieblichen Nutzfläche, der historische Standard für gleichzeitige Wartbarkeit. Dennoch steigen Tier-IV-Flächen mit einem CAGR von 23,4 %, um KI- und fintech-Verfügbarkeitsschwellen zu erfüllen. Die Marktgröße des deutschen Hyperscale-Rechenzentrums für Tier-IV-Hallen wächst schneller, da Betreiber Premiummieten anstreben, die Verdopplungskosten ausgleichen.
Investoren akzeptieren höhere Investitionsausgaben, da Tier-IV-Verträge in der Regel 10–15 Jahre umfassen. Darüber hinaus ergänzen Anreize des Energieeffizienzgesetzes für Wärmenutzung und PUE-Senkungen das Prinzip der modularen Redundanz von Tier IV. Der Designwandel festigt fehlertolerante Architektur als neuen Maßstab im deutschen Hyperscale-Rechenzentrum-Markt.
Nach Endverbraucherbranche:
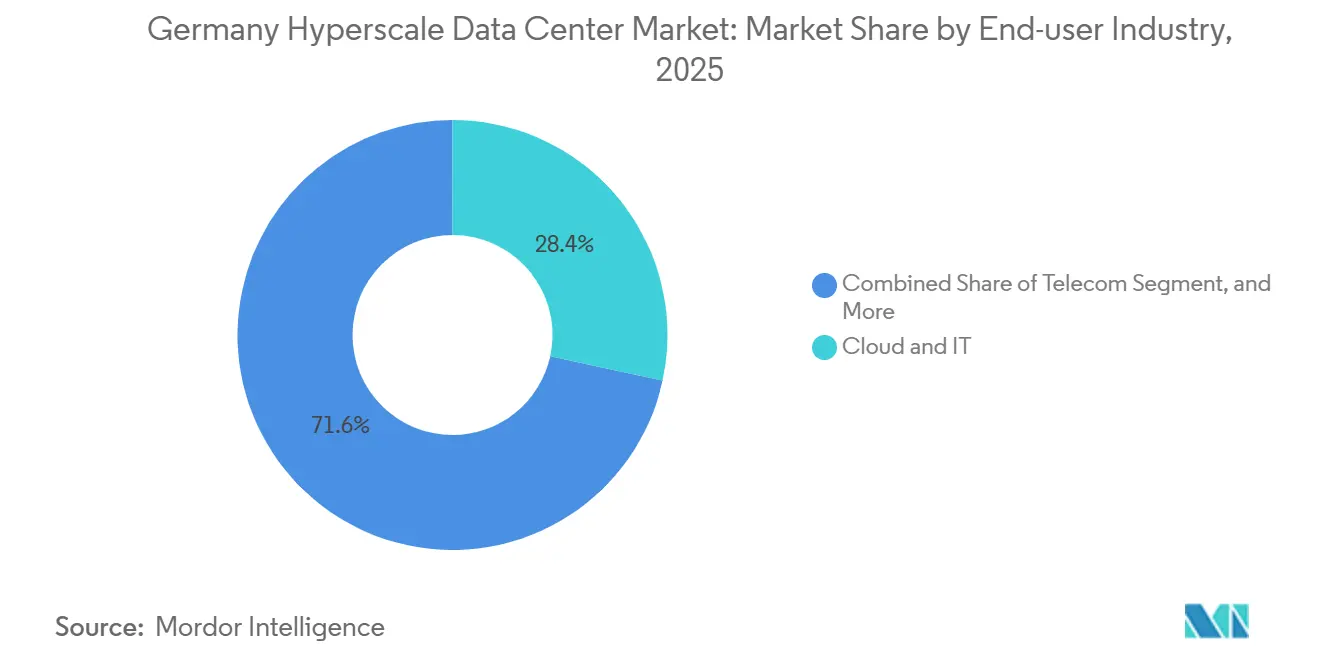
Cloud-Dienste dominierenCloud- und IT-Dienste erzielten 2025 einen Anteil von 28,4 % und werden bis 2031 mit einem CAGR von 25,2 % wachsen. Die Migration von Unternehmen in die Cloud, die Einführung von Software als Dienst und die Nachfrage nach KI-Plattformen treiben den wachsenden Flächenbedarf von Hyperscalern und regionalen Anbietern an.
Der Telekommunikationssektor folgt an zweiter Stelle, da 5G- und Edge-Architekturen konvergieren. BFSI-Workloads bleiben aufgrund von Latenzanforderungen in Frankfurt konzentriert, während die Fertigungsindustrie digitale Zwillinge im Rahmen von Industrie 4.0 einsetzt, die Echtzeitanalysen erfordern. Behörden, E-Commerce und Medien-Streaming sorgen für zusätzliche Diversifizierung, verringern die Abhängigkeit von einzelnen Branchen und bereichern den deutschen Hyperscale-Rechenzentrum-Markt.


Nach Rechenzentrumsgröße:
Mega-Skaleneinrichtungen entstehenCampusse im Massenmaßstab von 25–60 MW halten mit 46 % im Jahr 2025 den größten Anteil, doch Mega-Scale-Bauten über 60 MW verzeichnen einen CAGR von 26,0 %, da Betreiber ihre Flotten konsolidieren. Mega-Standorte nutzen Grundstücks- und Stromkostenvorteile und senken die Betriebskosten pro Einheit im deutschen Hyperscale-Rechenzentrum-Markt.
Projekte wie NTTs 500-MW-Campus und der 200-MW-Lübbenau-Bau der Schwarz Group veranschaulichen, wie Einzelhandels-, Cloud- und Telekommunikations-Stakeholder auf Giga-Campusse konvergieren. Kleinere Einrichtungen konzentrieren sich auf Edge- und spezialisierte Compliance-Nischen und gewährleisten so eine ausgewogene Größenmischung, die die langfristige Gesundheit der deutschen Hyperscale-Rechenzentrum-Branche unterstützt.
Geografische Analyse
Frankfurt/Rhein-Main verankert 58 % der installierten Kapazität, gestützt durch DE-CIX, dichte Glasfaserringe und die Nähe zum Standort. Landknappheit und 100-%-Erneuerbare-Energie-Schwellenwerte treiben die Expansion zu abgelegenen Grundstücken in der Nähe von Limburg und Hanau, doch der Ballungsraum behält seine Netzwerkgravitation, die langfristige Mietverhältnisse sichert. Eigenbaupläne von AWS und Digital Realty erhöhen den Wettbewerbsdruck und stützen gleichzeitig den deutschen Hyperscale-Rechenzentrum-Markt.
Berlin/Brandenburg beschleunigt sich mit einem CAGR von 24,0 % und nutzt niedrigere Grundstückspreise sowie die Ausrichtung auf Sovereign Cloud für Bundesbehörden. Maincubes' Nauen-Campus und AWS' Europäische Sovereign-Cloud-Region bestätigen die Nachfrage südlich der Hauptstadt. Erneuerbare Windenergie und freie Netzkapazitäten verkürzen Genehmigungszyklen und machen den Korridor zum stärksten Herausforderer Frankfurts im deutschen Hyperscale-Rechenzentrum-Markt.
München/Bayern und Hamburg/Norden tragen spezialisierte Anziehungskraft bei. Münchens Automobil-OEM-Cluster treiben die Nachfrage nach privatem 5G und KI-Modelltraining an, während Hamburg Hafenlogistik mit Offshore-Wind-Stromabnahmeverträgen verbindet. Die Düsseldorf-Köln-Achse in NRW spricht industrielle IoT-Workloads an. Diese sekundären Pole diversifizieren das regionale Risiko und stellen sicher, dass die Marktgröße des deutschen Hyperscale-Rechenzentrums über historische Schwerpunkte hinaus wächst.
Wettbewerbslandschaft
Marktkonzentration
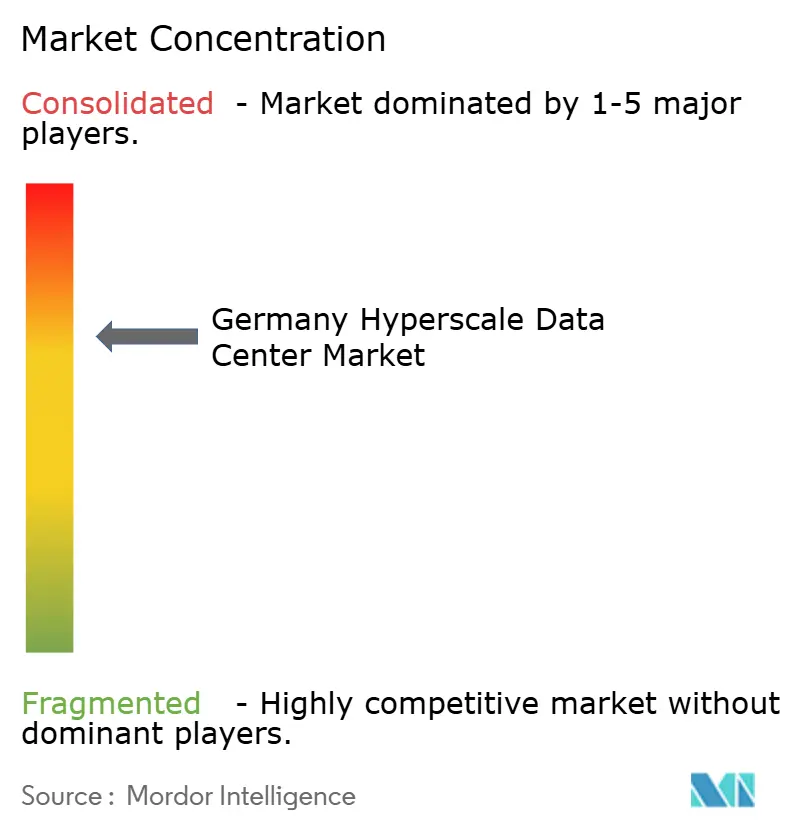
Der Wettbewerb liegt auf einem mittelhoch Niveau, da Kollokationsriesen, Sovereign-Cloud-Spezialisten und Hyperscaler aufeinandertreffen. Digital Realty und Equinix konsolidieren Frankfurter Grundstücke und integrieren gleichzeitig Flüssigkühlung zur Aufnahme von NVIDIA-Clustern. AWS budgetiert allein für Frankfurt 9,44 Milliarden USD und signalisiert damit klare Absichten zur vertikalen Integration. Microsofts 3,2-Milliarden-EUR-KI-Initiative und Oracles regionaler Bau über 3 Milliarden USD belegen eskalierende Direktinvestitionen.
Sovereign-Cloud-Spezialisten wie STACKIT und secunet nutzen Compliance-Nischen und zielen auf öffentliche Ausschreibungen ab, die von Hyperscalern aufgrund von Bedenken hinsichtlich des Datenexports gemieden werden. Private-Equity-Vehikel wie BlackRock-Mainova und Aquila-Bain setzen milliardenschweres Kapital ein, was das institutionelle Interesse an langfristig gesicherten Cashflows verdeutlicht.
Die technologische Differenzierung intensiviert sich: Schneider Electrics Flüssigkühlungsallianzen, das Kernkraft-Memorandum of Understanding zwischen Westinghouse und Data4 sowie Maincubes' Solar-Stromabnahmevertrag verdeutlichen das Rennen um eine Netto-Null-Positionierung. Da Lieferkettenrisiken die Projektzeiträume verlängern, behalten Marktakteure mit bewährten Lieferantennetzwerken ihren Vorteil, doch Mega-Skaleneinsteiger erodieren die Konzentration dennoch, indem sie dem deutschen Hyperscale-Rechenzentrummarkt neue Kapazitäten hinzufügen.
Marktführer der deutschen Hyperscale-Rechenzentrumbranche
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Alphabet Inc. (Google Cloud)
-
Oracle Corp.
-
IBM Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutschlands Hyperscale-Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Global Data Centers (e-Shelter)
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- STACK Infrastructure
- Iron Mountain Data Centers
- Maincubes One GmbH
- Hetzner Online GmbH
- OVHcloud
- Data4 Group
- GDS Holdings Ltd.
- CoreWeave Inc.
- Flexential Corp.
Neueste Industrielle Entwicklungen in Deutschlands Hyperscale-Rechenzentrumsmarkt
- Mai 2025: Ein Konsortium aus SAP, Deutsche Telekom, Ionos und Schwarz begann mit der Planung eines souveränen KI-Datenverarbeitungszentrums, das bis 2028 200 MW hinzufügen soll.
- April 2025: Colt Data Centre Services bestätigte einen Ausbau im Wert von 2,3 Milliarden USD für vier deutsche Standorte mit insgesamt 117 MW, die jeweils Abwärme-Exportsysteme integrieren.
- April 2025: Digital Realty eröffnete FRA18 im historischen Neckermann-Komplex in Frankfurt und fügte 8.200 m² Weißfläche hinzu.
- April 2025: Data Center Partners erwarb Grundstücke in Mainz für einen 40-MW-Campus; NorthC kaufte sechs Standorte von Colt Technology Services in Deutschland und den Niederlanden.
- Januar 2025: CyrusOne erhielt die Genehmigungen für sein 54-MW-Rechenzentrum FRA5 in Hanau, das für einen Stromverbrauchskennwert (PUE) von 1,27 bei 100 % erneuerbaren Energien ausgelegt ist.
- Mai 2025: Portus kündigte einen 5,5-MW-Standort in München an, der auf hochdichte GPU-Kollokation ausgerichtet ist.
Deutschlands Hyperscale-Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie erfasst jede Hyperscale-Einrichtung in Deutschland, die mindestens 20 MW IT-Last liefert, unabhängig davon, ob sie von einem Cloud-Anbieter selbst gebaut oder im Rahmen eines Hyperscale-Colocation-Vertrags gemietet wird; die Bewertung spiegelt die vollständig ausgestattete Nutzfläche zuzüglich kritischer Strom-, Kühlungs-, Netzwerk- und DCIM-Systeme wider.
Ausschlüsse aus dem Geltungsbereich: Edge-Module unter 5 MW, Unternehmens-Serverräume und Immobilienprojekte mit Stromversorgungshülle sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Design und Ingenieurwesen
- Brandschutz und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endverbraucherbranche
- Cloud- und IT-Dienste
- Telekommunikation
- Medien und Unterhaltung
- Staat
- BFSI
- Fertigung
- E-Commerce
- Sonstiger Endverbraucher
- Nach Rechenzentrumsgröße
- Groß (kleiner oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (größer als 60 MW)
- Nach Geografie
- Frankfurt / Rhein-Main
- Berlin / Brandenburg
- München / Bayern
- Hamburg / Norden
- Nordrhein-Westfalen (Düsseldorf-Köln)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Rechenzentrumsentwickler, Schaltanlagenlieferanten, Glasfaserbetreiber und kommunale Energieverantwortliche in Frankfurt/Rhein-Main, Berlin und Bayern. Die Gespräche konzentrierten sich auf aktuelle Rack-Dichten, die Einführung von Flüssigkühlung, Laufzeiten von Stromabnahmeverträgen und Leerstandsrückstände; die gewonnenen Erkenntnisse verfeinerten Auslastungskurven und validierten Wachstumsannahmen aus der Sekundärforschung.
Sekundärforschung
Wir begannen mit regulatorischen Einreichungen der Bundesnetzagentur, von staatlichen Planungsbehörden veröffentlichten Standortgenehmigungen sowie Netzausbaudaten von TransnetBW und Amprion. Diese wurden mit Einsatzstatistiken des Deutschen Rechenzentrums-Verbands, Eurostat-IKT-Nutzungserhebungen und von DE-CIX gemeldeten Verkehrsspitzen abgeglichen, die zusammen die installierte und geplante Kapazität verankern. Unternehmens-Geschäftsberichte, Investorenpräsentationen und Pressemitteilungen liefern Investitionsausgaben-Laufzahlen, während Nachrichtenarchive in Dow Jones Factiva und Bilanzdaten in D&B Hoovers die Verfolgung der Betreiberfinanzen ermöglichen. Die oben genannten Quellen sind illustrativ; viele weitere offene Datensätze und Fachzeitschriften wurden zur Überprüfung von Zahlen und Narrativen herangezogen.
Marktgrößenbestimmung und Prognose
Wir beginnen mit einer Top-down-Rekonstruktion, die die im Jahr 2024 aktiven Megawatt mit den durchschnittlichen Baukosten pro MW und dem erwarteten Hochlaufzeitplan multipliziert. Anschließend überlagern wir Nachfragepoolindikatoren wie Cloud-Ausgaben, GPU-Lieferungswachstum, Anteil erneuerbarer Energien, Leerstandsquoten und Glasfaserroutenerweiterungen. Lieferanten-Zusammenfassungen angekündigter Campusse, Kanalprüfungen zu durchschnittlichen Verkaufspreisen und Stichproben von Mietverpflichtungen liefern eine Bottom-up-Plausibilitätsprüfung, bevor die Gesamtwerte finalisiert werden. Ein multivariates Regressionsmodell mit Variablen wie dem nationalen Cloud-Adoptionsindex und dem Netzkapazitätsspielraum in Frankfurt projiziert Wert und Kapazität bis 2031; Szenarioanalysen berücksichtigen Stromzuteilungsmoratorien oder eine schnellere KI-Einführung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung: automatisierte Anomalieerkennung, Peer-Analysten-Audits und die Freigabe durch einen leitenden Analysten. Abweichungen von mehr als fünf Prozent gegenüber unabhängigen Kennzahlen lösen eine erneute Kontaktaufnahme mit den Feldrespondenten aus. Wir aktualisieren jährlich und geben Zwischenaktualisierungen nach wesentlichen Ereignissen wie Energiepreisschocks heraus.
Warum Mordors Basislinie für den deutschen Hyperscale-Rechenzentrum-Markt Verlässlichkeit bietet
Veröffentlichte Schätzungen variieren, weil Unternehmen Geltungsbereiche vermischen, unterschiedliche Rack-Auslastungsverläufe annehmen oder angekündigte MW ohne Abzüge belassen.
Unsere Arbeit beschränkt den Geltungsbereich auf echte Hyperscale-Flächen, indexiert Kosten auf lokalisierte EPC-Erhebungen und wird jährlich aktualisiert, während viele Studien seltener aktualisiert werden oder Unternehmenshallen mit Cloud-Blöcken vermischen.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primärer Unterschiedstreiber |
|---|---|---|
| 1,78 Milliarden USD (2025) | Mordor Intelligence | |
| 2,59 Milliarden USD (2024) | Regionale Unternehmensberatung A | Enthält kleinere Unternehmens- und Wholesale-Colocation-Umsätze |
| 11,79 Milliarden USD (2023) | Fachzeitschrift B | Verwendet angekündigte Investitionsausgaben ohne Phasierung oder Auslastungsanpassungen |
| 8,17 Milliarden USD (2023) | Marktdatenbank C | Berichtet den gesamten Rechenzentrumsumsatz, nicht gefiltert auf Standorte mit ≥ 20 MW |
Zusammengenommen zeigt der Vergleich, dass unser diszipliniertes, jährlich aktualisiertes Modell, sobald unterschiedliche Geltungsbereiche und Phasierungsannahmen bereinigt sind, Investoren und politischen Entscheidungsträgern eine ausgewogene, transparente Basislinie bietet, die sie replizieren und einem Stresstest unterziehen können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der deutsche Hyperscale-Rechenzentrummarkt bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 5,5 Milliarden USD erreichen und mit einem CAGR von 21,82 % wachsen.
Welche Region führt den Markt heute an, und welche wächst am schnellsten?
Frankfurt/Rhein-Main führt mit einem Anteil von 58 %, während Berlin/Brandenburg bis 2031 den höchsten CAGR von 24,0 % verzeichnet.
Warum bauen Hyperscaler eigene deutsche Einrichtungen, anstatt auf Kollokation zu setzen?
Eigenbauten ermöglichen es Hyperscalern, Flüssigkühlung, maßgeschneiderte Strompfade und Sovereign-Cloud-Kontrollen zu integrieren, die geteilte Hallen nicht ohne Weiteres abbilden können, und unterstützen so KI- und Compliance-Workloads.
Wie wird das deutsche Energieeffizienzgesetz den Rechenzentrumsbetrieb beeinflussen?
Es verpflichtet bis 2027 zur 100-prozentigen Nutzung erneuerbarer Energiequellen und zu steigenden Wärmenutzungsquoten, was Betreiber zu erneuerbaren Stromabnahmeverträgen und Wärmerückgewinnungssystemen drängt.
Welche Technologien sind entscheidend für den Umgang mit KI-Rack-Dichten über 50 kW?
Direkte Chip-Kühlung oder Immersions-Flüssigkeitskühlung, dreiphasige 415-V-Verteilung und schnell ansprechende USV-Module sind für die Steuerung thermischer und Lastspitzen unerlässlich.
Sind Lieferkettenprobleme noch immer ein wesentliches Hindernis für neue Bauten?
Ja. Die begrenzte europäische GPU- und Optikkapazität bedeutet, dass die Vorlaufzeiten 12 Monate überschreiten können, was KI-fokussierte Expansionen verzögert und die Projektzeitpläne beeinträchtigt.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Deutschland Rechenzentrumsspeichermarkt Speicher in Deutschland, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Frankreich Rechenzentrumsbaumarkt Bauwesen in Frankreich, unterteilt nach Stufe, Anlagentyp und Infrastruktur.
- Deutschland Rechenzentrum Netzwerktechnik-Markt Netzwerktechnik in Deutschland, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Frankreich Rechenzentrums-Netzwerkmarkt Netzwerktechnik in Frankreich, aufgeschlüsselt nach Komponente.
- Japan Rechenzentrum-Speichermarkt Speicher in Japan, aufgeschlüsselt nach Anlagengröße und Tier.