
ドイツ ハイパースケール データセンター 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
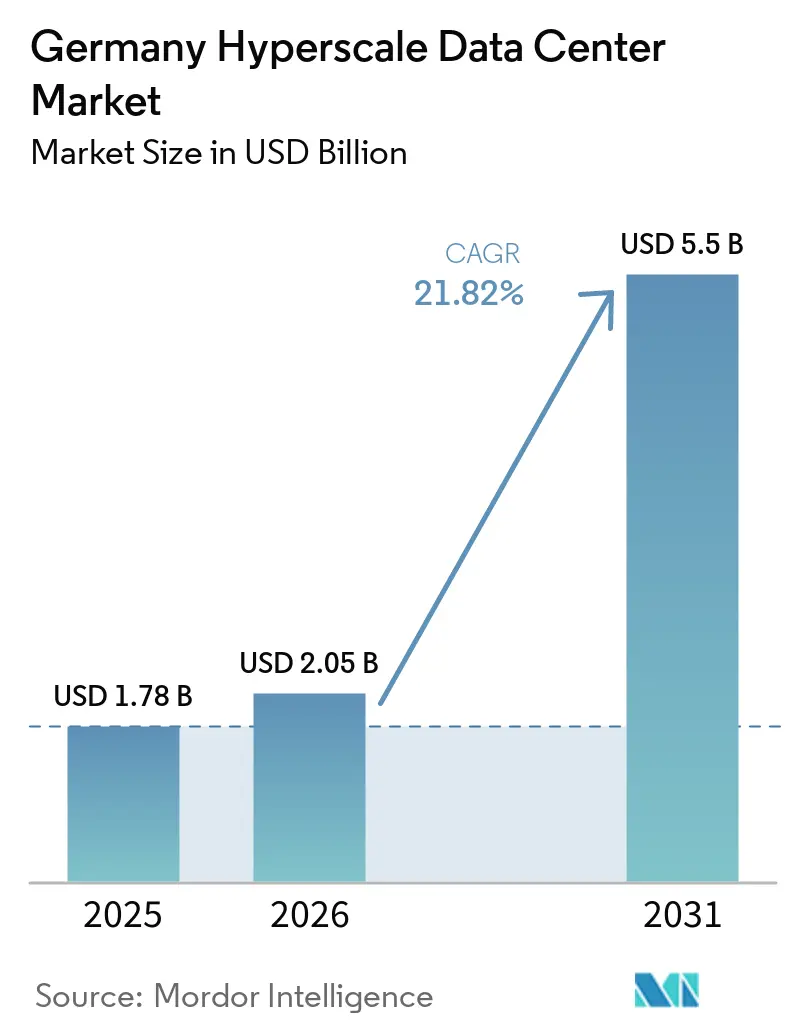
| 市場規模 (2026) | 2.05 十億米ドル |
| 市場規模 (2031) | 5.5 十億米ドル |
| 成長率 (2026 - 2031) | 21.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるドイツ ハイパースケール データセンター 市場分析
ドイツ ハイパースケール データセンター 市場規模は、2025年に17.8 ビリオン 米ドル、2026年に20.5 ビリオン 米ドルと予測され、2031年までに55.0 ビリオン 米ドルに達し、2026年から2031年にかけて21.82%のCAGRで成長する見込みである。導入済みベースの観点では、市場は2025年に2.06 サウザンド メガワットと評価され、2026年の2.55 サウザンド メガワットから2031年には12.16 サウザンド メガワットへと、予測期間(2026年〜2031年)において36.39%のCAGRで成長する見込みである。
この急速な成長は、ドイツがヨーロッパのデジタル主権の中核地であり、AIインフラのホットスポットとしての二重の役割を担っていることを反映している。ソブリンクラウドに関する規制要件、50 kWを超えるAI/MLラック密度、再生可能エネルギー目標が収束し、建設戦略を再形成している。事業者は液冷、415 V三相配電、再生可能エネギー購入契約(PPA)を優先した高密度・GPU中心のアーキテクチャを重視している。第一線都市部における電力網の制約により、容量はブランデンブルクやその他の二次拠点へとシフトしており、ソブリンクラウドへの準拠が認定フットプリントのプレミアム価格設定を促進している。ハイパースケーラーが直接建設を拡大するにつれて競争が激化しており、コロケーションプロバイダーはシェアを維持するためにビルド・トゥ・スーツオプション、液冷の専門知識、再生可能エネルギーPPAの追加を迫られている。
主要レポートのポイント
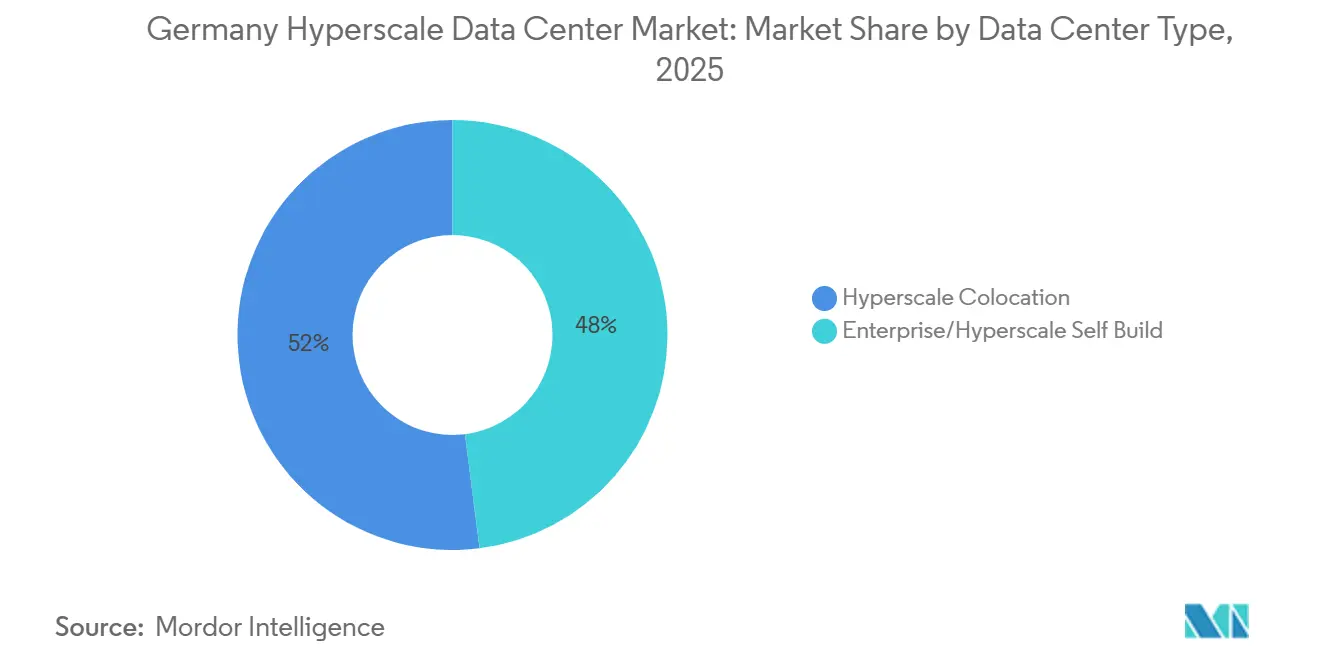
- データセンタータイプ別では、ハイパースケール コロケーションが2025年の収益の52%を占め、ハイパースケーラーによる自社構築は2031年にかけて24.5%のCAGRで成長する見込みである。
- コンポーネント別では、ITインフラストラクチャが2025年のドイツ ハイパースケール データセンター 市場規模の41.2%を占め、2031年にかけて24.6%のCAGRで成長している。
- ティア標準別では、ティアIIIサイトが2025年に60%のシェアを占め、ティアIV施設は2026年から2031年にかけて23.4%のCAGRで拡大している。
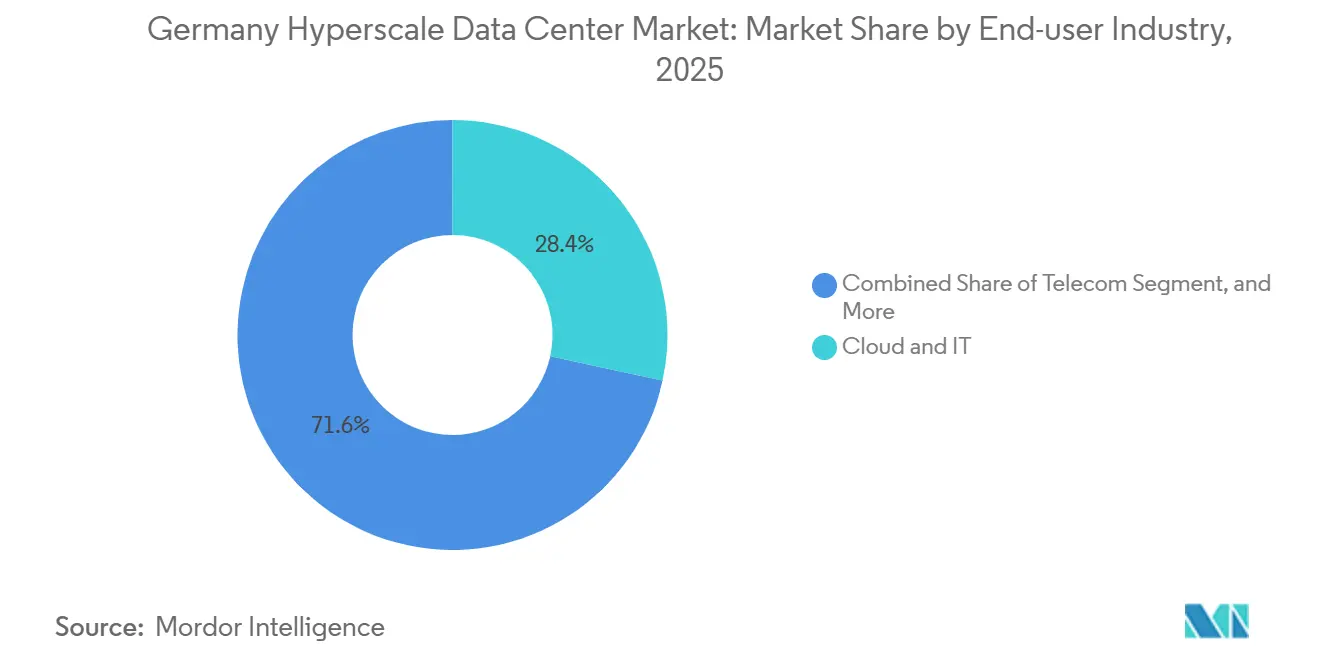
- エンドユーザー産業別では、クラウドおよびITサービスが2025年に28.4%のシェアを保有し、2031年にかけて25.2%のCAGRで成長をリードした。
- データセンター規模別では、マッシブスケールサイトが2025年のドイツ ハイパースケール データセンター 市場の46%を占め、メガスケールキャンパスは2026年から2031年にかけて26.0%のCAGRで成長する見込みである。
- 地域別では、フランクフルト/ライン・マイン地域が2025年のドイツ ハイパースケール データセンター 市場シェアの58%をリードし、ベルリン/ブランデンブルク地域は2031年にかけて最速の24.0%のCAGRを記録すると予測されている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GPUを中心としたAI・機械学習ラック密度の急増(50kW超) | +4.20% | フランクフルト、ベルリン、ミュンヘン大都市圏 | 中期(2〜4年) |
| デジタル主権クラウドのコンプライアンス構築(GDPR、BSI C5) | +3.80% | 全国、フランクフルト・ベルリンに重点 | 長期(4年以上) |
| リアルタイム決済および中央銀行デジタル通貨の低遅延要件 | +2.10% | フランクフルト金融地区、全国展開 | 中期(2〜4年) |
| 大都市ハブを中心とした5Gエッジ・コア統合 | +2.90% | 主要大都市および地方都市 | 長期(4年以上) |
| 液体冷却を必要とする生成AIの推論クラスター | +3.50% | 電力余裕のあるコア市場 | 短期(2年以内) |
| 容量ヘッジのための利用可能ベースの再生可能エネルギー電力購入契約 | +2.70% | ドイツ北部、洋上風力回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
GPUを中心としたAI・機械学習ラック密度の急増(50kW超)
AIトレーニングクラスターのほとんどでラック電力エンベロープが50kWを超えており、NVIDIA H100の展開において空冷が実用的でなくなっています。Microsoftの32億ユーロ(37億3,000万米ドル)のプログラムは、チップへの直接冷却または液浸冷却を必要とする計算最適化ホールへのストレージ重視構築からの転換を裏付けています。事業者は415V三相トポロジーへの配電改修を行い、UPSベンダーはGPUバースト負荷を管理するための高速応答モジュールを導入しています。Northern Dataによる19,000台のH100 GPUの展開は、AIに対応したホールに付随する設備投資プレミアムを例示しています[1]. プレミアムな価格設定と密度の向上により粗利益率の可能性が広がりますが、ドイツ ハイパースケール データセンター 市場全体にわたってエンジニアリングの複雑さが増大しています。
デジタル主権クラウドのコンプライアンス構築(GDPR、BSI C5)
ドイツのデジタル主権アジェンダにより、公共部門のワークロードに対してBSI C5認証とデータ居住保証が必須となっています。Google Cloudを活用したT-Systemsのデジタル主権クラウドは、コンプライアンスへの設備投資が競争上の優位性に転換される仕組みを示しています[2]. NIS-2の実装により、数千の事業者にサイバー耐性の義務が拡大され、運用上のチェックポイントが厳格化されています。認証にかかる間接費用がプロジェクトスケジュールを延長させる一方で、コンプライアンスを満たしたサイトはより高い収益を確保でき、ドイツ ハイパースケール データセンター 市場においてコンプライアンスが需要の推進力として定着しています。
リアルタイム決済および中央銀行デジタル通貨の低遅延要件
欧州中央銀行の2024年分散型台帳テストでは、16億ユーロ(18億6,000万米ドル)の中央銀行マネーが決済され、サブミリ秒インフラへの恒久的な需要が示された [3]。フランクフルトの金融中枢は、フランクフルトのデータセンターを主要な取引エンジンから数ミリ秒の往復遅延圏内に位置づけており、低遅延インフラおよび取引所・清算機関近傍へのエッジ展開に対する需要を牽引している。O2 TelefónicaのAWS上の5Gコアは、超低遅延コンピューティングを軸とした通信事業者の方向性を示している。低遅延ファイナンスはワークロードの多様性を広げ、ドイツハイパースケールデータセンター市場におけるフォールトトレラントなTier IVスペースへの需要を強化している。
大都市ハブを中心とした5Gエッジ・コア統合
自動車OEMへのプライベート5Gスペクトルの割り当てにより、ミュンヘン、シュトゥットガルト、ヴォルフスブルクが工場自動化に対応するマイクロエッジクラスターへと変貌しています。Deutsche Telekomは2030年までに10,000のエッジクラウドノードを計画していますが、規模の経済を活かした管理のために大都市集約サイトを優先しています。統合されたハブは総所有コストを削減し、サイバー管理を合理化することで、5GとAIをドイツ ハイパースケール データセンター 市場の構造に織り込んでいます。
抑制要因の影響分析*
| 抑制要因 | (概算)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 蒸発冷却への水使用制限 | -2.80% | 水資源が逼迫した地域、都市部コア | 短期(2年以内) |
| GPU・光部品のサプライチェーン不足 | -3.20% | 全国、すべての主要プロジェクト | 中期(2〜4年) |
| 設備投資を増加させる廃熱利用義務(法案) | -2.10% | 地域熱供給のある都市圏 | 中期(2〜4年) |
| 第二線都市における30MW超の系統接続制限 | -1.90% | 二次市場、新興大都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
蒸発冷却への水使用制限
EU持続可能性規則により水使用の開示が義務付けられ、大規模サイトで1日500万ガロンに達する可能性のある消費量が注目されています[4]. DEENEFFの調査では、56%の事業者が廃熱利用への弱い需要を認識しており、水と熱効率のシナジーが制限されています。都市部の水使用制限により許容される取水量が厳しくなり、事業者は初期費用がより高く、ドイツ ハイパースケール データセンター 市場における運用ハードルを高める密閉ループ断熱または液体システムへの移行を余儀なくされています。
GPU・光部品のサプライチェーン不足
欧州は世界の半導体生産量のわずか9%を占めるに過ぎず、ドイツの構築案件をGPUのボトルネックと12ヶ月のリードタイムにさらしています。台湾の生産をめぐる地政学的リスクが不確実性を増幅させています。遅延はGPUから高速光部品へと連鎖し、プロジェクトスケジュールを脅かし、ドイツ ハイパースケール データセンター 市場全体にわたって容量追加を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:
コロケーションの支配と自社構築の加速ハイパースケー コロケーションは2025年に収益の52%を支配しており、ターンキー型レジリエンスに対する企業の根強い需要を反映している。しかし、ドイツ ハイパースケール データセンター 市場では、クラウド大手がAIおよびソブリンワークロードに向けたアーキテクチャ制御を求めるため、ハイパースケーラーの自社建設が22.8% CAGRで拡大している。加速するパイプラインは、Amazon Web Services、Microsoft Corporation、Oracle Corporationが専用キャンパスに数十億規模の予算を投じることで、ドイツ ハイパースケール データセンター 市場を押し上げている。
自社建設では、チップへの直接冷却、400 Gファブリック、カスタム電力経路が組み込まれており、コロケーションシェルではほとんど事前設置されていない。コロケーションの既存事業者は、ビルド・トゥ・スーツモジュール、ソブリンクラウドエンクレーブ、柔軟な土地バンクで対応している。この二軌道の成長は需要の変動を緩和し、ドイツ ハイパースケール データセンター 産業全体のサービスメニューを拡充している。


コンポーネント別:
ITインフラストラクチャが変革を牽引ITインフラは2025年の収益の41.2%をもたらし、GPUサーバークラスターがストレージ中心のラックに取って代わるにつれて24.6% CAGRでセグメント成長をリードしている。ドイツ ハイパースケール データセンター 市場規模におけるサーバーノードは、トレーニングワークロードが設備投資を支配するにつれて、チラーや発電機を上回るペースで拡大している。
電気設備も密接に続いており、415 Vバスウェイ、高速切替スイッチギア、リチウムイオンUPSユニットがラック密度と連動して増加している。機械設備への支出は液冷ループとリアドア熱交換器へと移行しているが、従来の冷水プラントは依然として低密度ホールを支えている。部品構成の進化により、ドイツ ハイパースケール データセンター 市場における平均プロジェクト価値が向上し、ベンダーの専門化が深まっている
ティア標準別:
ティアIVが勢いを増すティアIII設備は稼働フロアスペースの60%を占め、同時保守性の歴史的なデフォルトとなっている。しかし、ティアIVのフットプリントはAIおよびfintechの稼働時間要件を満たすために23.4% CAGRで増加している。ドイツ ハイパースケール データセンター 市場規模におけるティアIVホールは、事業者が重複コストを相殺するプレミアム賃料を追求するにつれて、より速いペースで成長している。
投資家はティアIV契約が通常10年から15年にわたるため、より高い設備投資を受け入れている。さらに、熱再利用とPUE削減に対するエネルギー効率法のインセンティブは、ティアIVのモジュラー冗長性の理念と合致している。この設計シフトにより、ドイツ ハイパースケール データセンター 市場において耐障害性アーキテクチャが新たなベンチマークとして定着している。
エンドユーザー産業別:
クラウドサービスが支配クラウドおよびITサービスは2025年に28.4%のシェアを獲得し、2031年にかけて25.2%のCAGRで複利成長する見込みである。エンタープライズのクラウド移行、SaaSの導入、AIプラットフォームへの需要が、ハイパースケーラーおよび地域プロバイダーのフットプリント拡大を促進している。
通信は5Gとエッジアーキテクチャの融合により次位に位置する。BFSIワークロードはレイテンシの感度からフランクフルトに集中し続ける一方、製造業はリアルタイム分析を必要とするインダストリー4.0のデジタルツインを採用している。政府、eコマース、メディアストリームが多様性を加え、特定の垂直市場への依存を低減し、ドイツ ハイパースケール データセンター 市場を豊かにしている。

注記: 個別セグメントのシェアはレポート購入後に入手可能
データセンター規模別:
メガスケール施設の台頭25〜60 MWの大規模キャンパスが2025年に46%の最大シェアを占めているが、事業者がフリートを統合するにつれて60 MW超のメガスケール建設が26.0% CAGRを記録している。メガサイトは土地と電力の規模の経済を活用し、ドイツ ハイパースケール データセンター 市場全体の単位運営費を低減している。
NTTの500 MWキャンパスやシュワルツグループの200 MWリューベナウ建設などのプロジェクトは、小売、クラウド、通信の関係者がギガキャンパスに収束する様子を示している。小規模施設はエッジおよび専門的なコンプライアンスニッチへと転換し、ドイツ ハイパースケール データセンター 産業の長期的な健全性を支えるバランスの取れた規模構成を確保している。
地域分析
フランクフルト/ライン・マインは設置容量の58%を占め、DE-CIX、密集したファイバーリング、近接性によって支えられている。土地不足と100%再生可能エネルギーの要件により、拡張はリンブルクやハナウ近郊の遠隔地へと押し進められているが、この都市圏は長期的なテナンシーを確保するネットワークの重力を維持している。Amazon Web ServicesとDigital Realtyによる自社建設の発表は競争の激化をもたらしながら、ドイツ ハイパースケール データセンター 市場を持続させている。
ベルリン/ブランデンブルクは24.0% CAGRで加速しており、低い土地価格と連邦機関とのソブリンクラウドの整合性を活用している。MaincubesのナウエンキャンパスとAmazon Web Servicesの欧州ソブリンクラウドリージョンは、首都南部の需要を実証している。再生可能風力供給とオープンな電力網容量が許認可サイクルを短縮し、このコリドーをドイツ ハイパースケール データセンター 市場においてフランクフルトへの最有力挑戦者としている。
ミュンヘン/バイエルンとハンブルク/北部は専門的な牽引力をもたらしている。ミュンヘンの自動車OEMクラスターはプライベート5GとAIモデルトレーニング需要を促進し、ハンブルクは港湾物流とオフショア風力PPAを組み合わせている。NRWのデュッセルドルフ・ケルン軸は産業用IoTワークロードに訴求している。これらの二次拠点は地域リスクを分散させ、ドイツ ハイパースケール データセンター 市場規模が歴史的な拠点を超えて拡大することを確保している。
競争環境
市場集中度
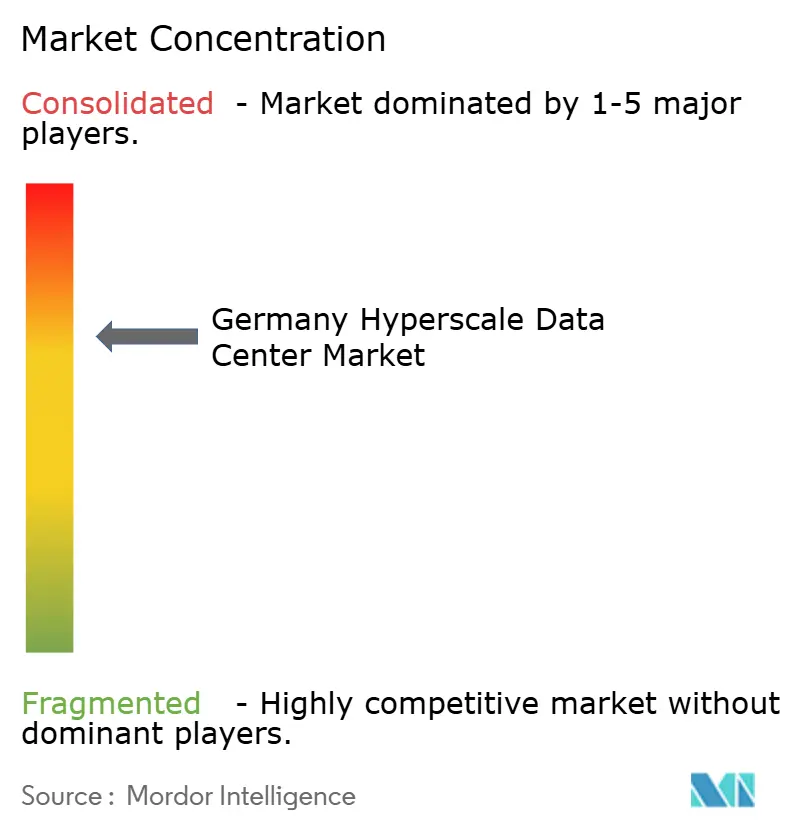
コロケーション大手、デジタル主権クラウド専門事業者、ハイパースケーラーが交差するため、競争は中高水準に位置しています。Digital RealtyとEquinixはフランクフルトのプロットを統合しながら、NVIDIAクラスターをホストするための液体冷却を統合しています。AWSはフランクフルトだけで94億4,000万米ドルの予算を組んでおり、確固たる垂直統合の意図を示しています。Microsoftの32億ユーロのAI推進とOracleの30億米ドルの地域構築は、直接投資の拡大を証明しています。
STACKITやsecunetなどのデジタル主権クラウド専門事業者はコンプライアンスのニッチを活用し、ハイパースケーラーのデータ移転への懸念から外れた公共部門の入札を狙っています。BlackRock-MainovaやAquila-Bainのようなプライベートエクイティビークルは数十億ドルの資本を投入しており、長期契約キャッシュフローへの機関投資家の食欲を示しています。
技術的差別化が激化しています:Schneider Electricの液体冷却アライアンス、Westinghouse-Data4の原子力電力に関する覚書、maincubesの太陽光電力購入契約は、ネットゼロへの競争的ポジショニングを示しています。サプライチェーンのリスクがプロジェクト期間を延ばすにつれて、実績あるベンダーネットワークを持つ既存事業者が優位を維持していますが、メガスケールの新規参入者はドイツ ハイパースケール データセンター 市場に新たな容量を追加することで集中度を侵食し続けています。
ドイツ ハイパースケール データセンター 産業のリーダー企業
-
Amazon Web Services (AWS)
-
Microsoft Corp.
-
Alphabet Inc. (Google Cloud)
-
Oracle Corp.
-
IBM Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ ハイパースケール データセンター 市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Oracle Corporation
- International Business Machines Corp.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Baidu Inc.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Global Data Centers (e-Shelter)
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- STACK Infrastructure
- Iron Mountain Data Centers
- Maincubes One GmbH
- Hetzner Online GmbH
- OVHcloud
- Data4 Group
- GDS Holdings Ltd.
- CoreWeave Inc.
- Flexential Corp.
最近の産業開発事情 ドイツ ハイパースケール データセンター 市場
- 2025年5月:SAP、Deutsche Telekom、Ionos、Schwarzのコンソーシアムが、2028年までに200MWを追加する見込みのデジタル主権AIデータ処理センターの範囲を検討し始めました。
- 2025年4月:Colt Data Centre Servicesが、廃熱輸出システムをそれぞれ統合する4つのドイツのサイト、合計117MWに対して23億米ドルの構築計画を確認しました。
- 2025年4月:Digital Realtyがフランクフルトの歴史的なネッカーマンコンプレックス内にFRA18を開設し、8,200平方メートルのホワイトスペースを追加しました。
- 2025年4月:Data Center Partnersがマインツに40MWキャンパスの土地を取得し、NorthCがドイツとオランダでColt Technology Servicesから6つのサイトを購入しました。
- 2025年1月:CyrusOneがハナウの54MW FRA5の許可を取得し、100%再生可能エネルギーでPUE 1.27を目標として設計されています。
- 2025年5月:Portusが高密度GPU コロケーションを目的としたミュンヘンの5.5MWサイトを発表しました。
ドイツ ハイパースケール データセンター 市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、クラウドプロバイダーが自社建設したものか、ハイパースケール コロケーション契約の下でリースされたものかを問わず、少なくとも20 MWのITロードを提供するドイツ国内のすべてのハイパースケール施設を対象としており、評価額は完全に設備されたホワイトスペースに加え、重要な電力、冷却、ネットワーク、DCIMシステムを反映している。
スコープの除外事項:5 MW未満のエッジモジュール、企業のサーバールーム、電力供給シェルの不動産プロジェクトは除外されている。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力分配ユニット
- 切替スイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置および試運転
- 設計およびエンジニアリング
- 火災検知および物理的セキュリティ
- データセンターインフラ管理・ビルディングマネジメントシステム(DCIM/BMS)ソリューション
- ITインフラストラクチャ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびITサービス
- テレコム
- メディアおよびエンターテインメント
- 政府
- 銀行・金融サービス・保険(BFSI)
- 製造
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- 大規模(25MW以下)
- 超大規模(25MW超かつ60MW以下)
- メガ規模(60MW超)
- 地域別
- フランクフルト・ライン=マイン
- ベルリン・ブランデンブルク
- ミュンヘン・バイエルン州
- ハンブルク・北部
- ノルトライン=ヴェストファーレン州(デュッセルドルフ・ケルン)
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、フランクフルト/ライン・マイン、ベルリン、バエルン全域に広がるデータセンター開発者、スイッチギアベンダー、ファイバーキャリア、地方自治体のエネルギー担当者にインタビューを実施した。対話は稼働中のラック密度、液冷の採用状況、電力購入契約の期間、空室バックログに焦点を当て、得られた知見は稼働率曲線を精緻化し、デスクリサーチから得た成長仮定を検証した。
デスクリサーチ
連邦ネットワーク庁の規制申請書、州計画局が公表した立地許可、TransnetBWおよびAmprionの電力網拡張データから調査を開始した。これらはドイツデータセンター協会の展開統計、EurostatのICT利用調査、DE-CIXが報告するトラフィックピークと照合され、設置済みおよび計画中の容量の基盤となっている。企業の年次報告書、投資家向け資料、プレスリリースは設備投資の推移を提供し、Dow Jones FactivaのニュースアーカイブとD&B Hooversのバランスシートスナップショットにより事業者の財務状況を追跡している。上記の情報源は例示的なものであり、数値とナラティブを相互確認するために多数の追加オープンデータセットおよびジャーナルが参照された
市場規模推計と予測
2024年の稼働メガワット数に1 MWあたりの平均建設コストと予想立ち上げタイミングを乗じるトップダウン再構築から開始する。次に、クラウド支出、GPU出荷量の成長、再生可能エネルギーシェア、空室率、ファイバールート追加などの需要プール指標を重ね合わせる。発表済みキャンパスのサプライヤー集計、平均販売価格のチャネルチェック、サンプリングされたリースコミットメントが、合計値を確定する前のボトムアップの妥当性確認を提供する。国家クラウド採用指数やフランクフルトの電力網ヘッドルームなどの変数を含む多変量回帰モデルが、2031年までの価値と容量を予測し、シナリオ分析が電力割当モラトリアムやAI採用の加速に対応する。
データ検証と更新サイクル
アウトプットは三層のレビューを経る:自動異常フラグ、同僚アナリストによる監査、シニアリードによる最終承認。独立した指標との比較で5%を超える差異が生じた場合、フィールド回答者への再コンタクトが行われる。毎年更新を行い、エネルギー価格ショックなどの重要なイベント後には中間更新を発行する。
Mordorのドイツ ハイパースケール データセンター ベースラインが信頼性を持つ理由
企業がスコープを混在させたり、異なるラック充填軌跡を想定したり、発表済みMWを割り引かずに残したりするため、公表されている推計値は異なる。
本調査では、スコープを真のハイパースケールフットプリントに限定し、コストをローカライズされたEPC調査に基づいてインデックス化し、毎年更新しているが、多くの調査は更新頻度が低いか、企業ホールとクラウドブロックを混在させている。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 17.8億米ドル(2025年) | Mordor Intelligence | |
| 25.9億米ドル(2024年) | 地域コンサルタントA | 中小規模の企業およびホールセール コロケーション収益を含む |
| 117.9億米ドル(2023年) | 業界専門誌B | フェージングや稼働率調整なしに発表済み設備投資を使用 |
| 81.7億米ドル(2023年) | 市場データベースC | 20 MW以上のサイトにフィルタリングせず、データセンター総収益を報告 |
総合すると、この比較は、スコープの相違とフェージング仮定を取り除いた場合、厳格で毎年更新される本調査のモデルが、投資家や政策立案者が複製してストレステストできる、バランスの取れた透明性の高いベースラインを提供することを示している。
レポートで回答される主要な質問
2031年までのドイツ ハイパースケール データセンター 市場の予測値はいくらですか?
市場は21.82%のCAGRで成長し、2031年までに55.0 ビリオン 米ドルに達すると予測されている。
現在市場をリードしている地域はどこで、最も成長が速いのはどこですか?
フランクフルト/ライン・マインが58%のシェアでリードし、ベルリン/ブランデンブルクは2031年にかけて最高の24.0% CAGRを記録している。
ハイパースケーラーはコロケーションに頼る代わりに、なぜ自社のドイツ施設を構築しているのですか?
自社構築により、ハイパースケーラーはAIおよびコンプライアンスワークロードをサポートするために、共有施設では簡単に対応できない液体冷却、カスタム電力経路、デジタル主権クラウド管理を統合できます。
ドイツのエネルギー効率法はデータセンターの運用にどのような影響を与えますか?
2027年までに100%再生可能エネルギーの調達と段階的な廃熱利用割合の引き上げを義務付けており、事業者は再生可能エネルギーの電力購入契約と廃熱回収システムへの移行を余儀なくされています。
50kW超のAIラック密度を処理するために重要な技術は何ですか?
チップへの直接冷却または液浸液体冷却、415V三相配電、高速応答UPSモジュールは、熱および負荷スパイクの管理に不可欠です。
サプライチェーンの制約は新規構築にとって依然として大きな障壁ですか?
はい。欧州のGPUおよび光部品の限られた生産能力により、リードタイムが12ヶ月を超える可能性があり、AIに特化した拡張を遅延させ、プロジェクトのタイムラインに影響を与えています。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設市場。
- データセンターサーバー市場 全地域のサーバーを、ティア、施設規模、施設タイプ別に分析。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- ドイツデータセンターストレージ市場 ドイツのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。
- フランスのデータセンター建設市場 フランスの建設を、ティア、施設タイプ、インフラストラクチャ別に分類しています。
- ドイツ データセンターネットワーキング市場 ドイツのネットワーキング市場を、コンポーネント、エンドユーザー、データセンタータイプ別に分類。
- フランス データセンターネットワーキング市場 フランスにおけるネットワーキングを、コンポーネント別に分類。
- 日本データセンターストレージ市場 日本のストレージを、施設規模とティア別に分類。