
Taille et part de marché des centres de données de Francfort
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
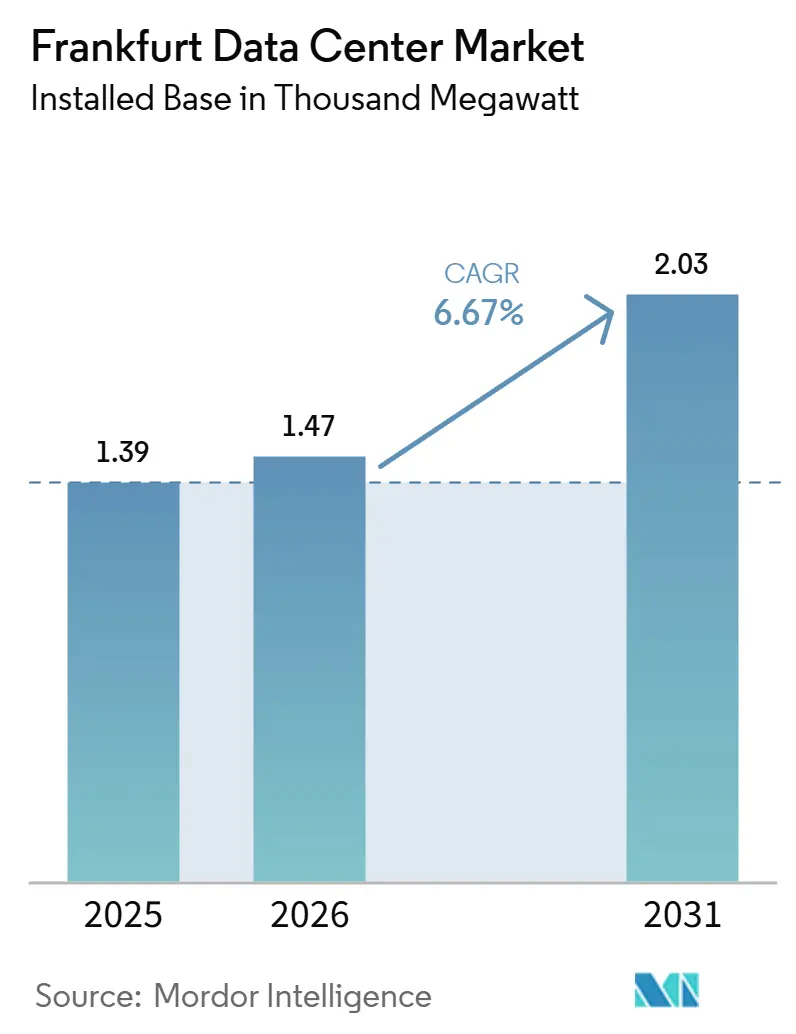
| Taille du marché de l'année de base (2025) | 1.39 Mille mégawatts |
| Volume du Marché (2026) | 1.47 Mille mégawatts |
| Volume du Marché (2031) | 2.03 Mille mégawatts |
| Taux de croissance (2026 - 2031) | 6.67 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données de Francfort par Mordor Intelligence
La taille du marché des centres de données de Francfort, en termes de base installée, devrait s'étendre de 1,39 millier de mégawatts en 2025 et 1,47 millier de mégawatts en 2026 à 2,03 milliers de mégawatts d'ici 2031, enregistrant un TCAC de 6,67 % entre 2026 et 2031. Les capitaux continuent d'affluer vers la capitale numérique de l'Allemagne, alors que les hyperscalers accélèrent leurs déploiements de cloud souverain ; toutefois, les files d'attente de raccordement au réseau électrique, de trois à cinq ans, repoussent les nouvelles capacités vers les villes adjacentes, faisant monter la valeur foncière et incitant les opérateurs à se tourner vers la production d'énergie en autoconsommation. Les fournisseurs de colocation ayant sécurisé des réservations de puissance avant 2024 pratiquent désormais des prix premium, tandis que les nouveaux entrants supportent des coûts initiaux supérieurs de 15 à 25 % pour les mises à niveau en refroidissement liquide. La demande de baies de 150 à 240 kW liée à l'inférence d'IA stimule l'adoption précoce du refroidissement direct sur puce, et la pression réglementaire visant à réutiliser la chaleur résiduelle transforme la production thermique en source de revenus secondaire. L'intensité concurrentielle s'accroît alors que Data4, CyrusOne, Vantage et STACK Infrastructure annoncent collectivement 663 MW de constructions en greenfield, comprimant les tarifs en gros dans les sous-marchés de la périphérie.
Principaux enseignements du rapport
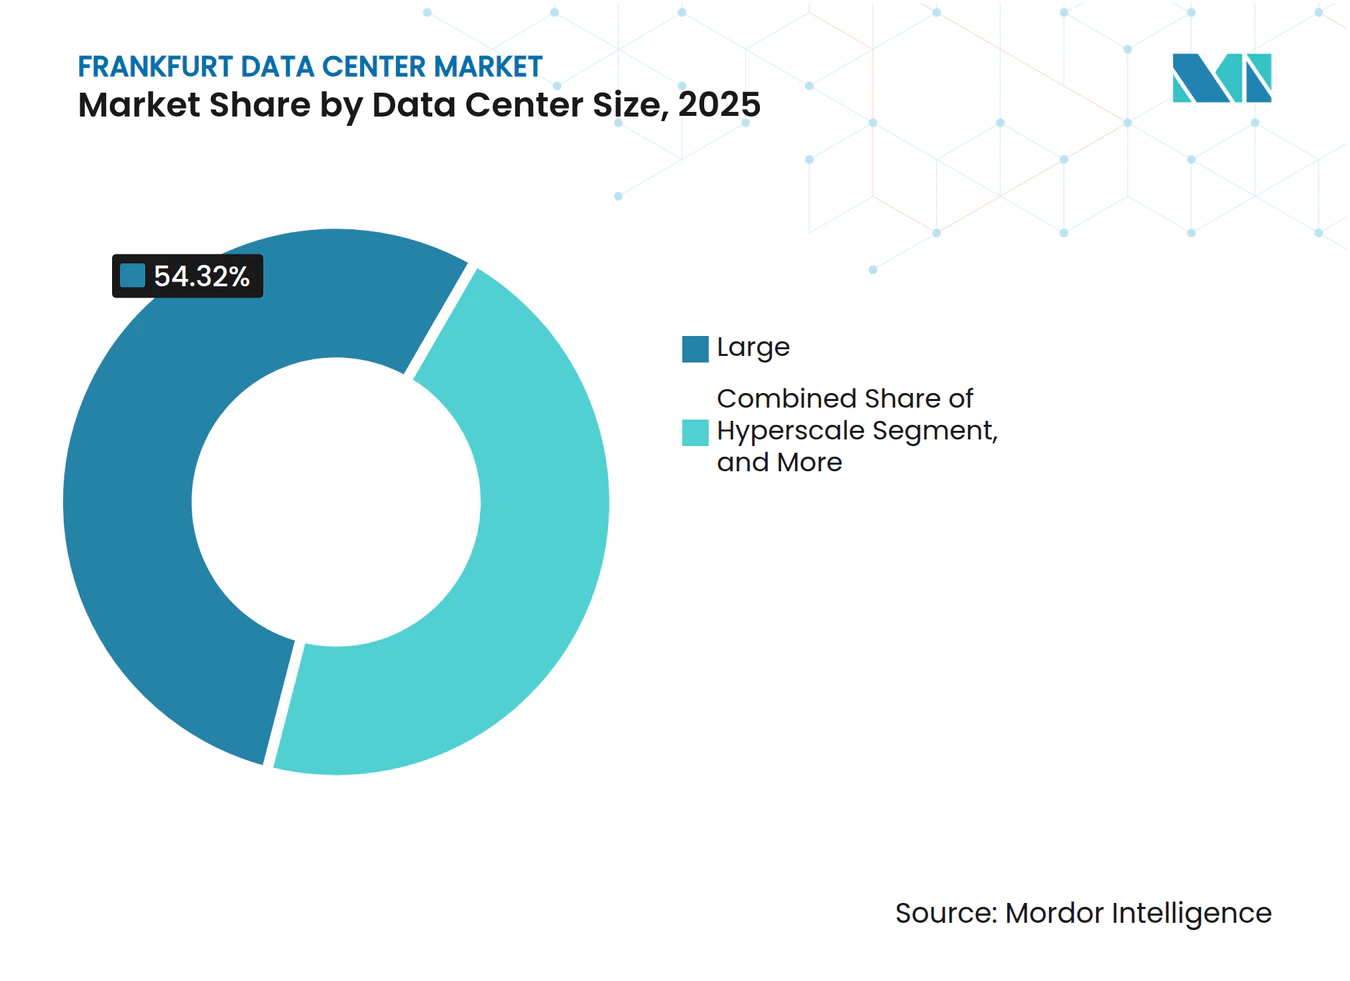
- Par taille de centre de données, les grandes installations représentaient 54,32 % de la capacité installée en 2025, tandis que les campus hyperscale devraient se développer à un CAGR de 7,41 % jusqu'en 2031.
- Par niveau, le niveau 3 représentait 64,86 % des déploiements en 2025, tandis que les constructions de niveau 4 devraient croître à 7,24 % à mesure que les institutions financières migrent vers des salles à plus haute résilience.
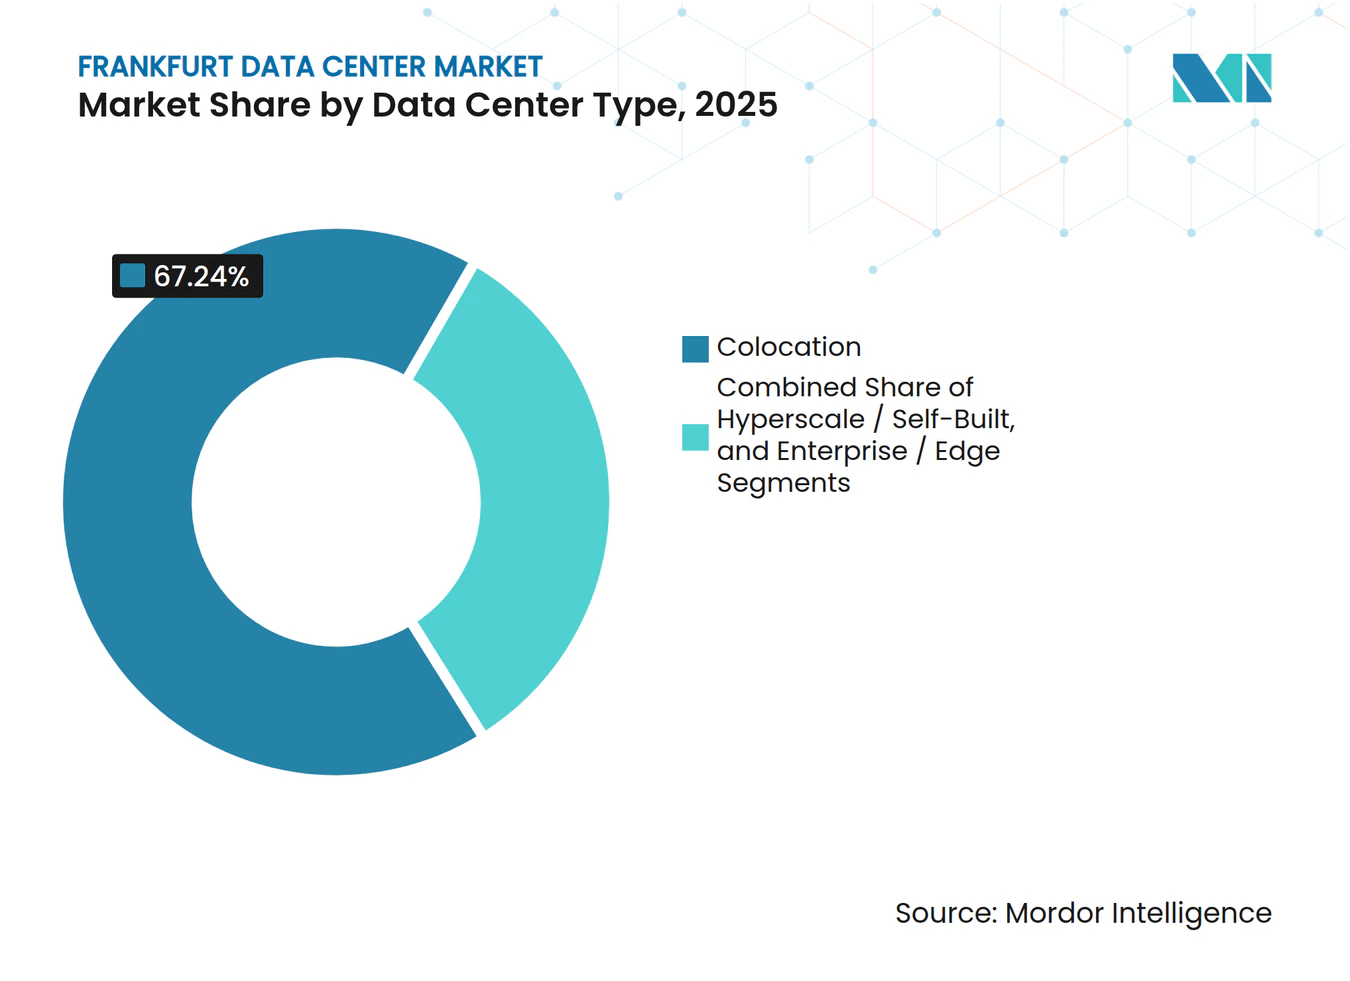
- Par type de centre de données, la colocation représentait 67,25 % de la capacité installée en 2025, mais la capacité hyperscale et auto-construite s'étendra à 7,62 % par an à mesure que les grands fournisseurs de cloud internalisent leurs opérations.
- Par utilisateur final, l'informatique et les ITES représentaient 27,86 % de la capacité installée en 2025, mais les charges de travail BFSI s'accéléreront de 8,59 % en raison des mandats de paiement en temps réel.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du cloud hyperscale par les grands acteurs technologiques américains | +1.8% | Métropole de Francfort, débordement vers Hanau, Dietzenbach, Offenbach | Moyen terme (2 à 4 ans) |
| Clusters d'intelligence artificielle stimulant la demande de refroidissement liquide haute densité | +1.5% | Mondial, concentré dans le cœur de Francfort et les zones périphériques de Hanau | Court terme (≤ 2 ans) |
| Initiatives d'intelligence artificielle souveraine des agences fédérales allemandes | +1.2% | National, avec des déploiements précoces à Francfort, Berlin, Munich | Long terme (≥ 4 ans) |
| Avantage stratégique de latence réseau FLAPD | +0.9% | Métropole de Francfort, compétitive avec Amsterdam, Paris, Londres, Dublin | Moyen terme (2 à 4 ans) |
| Les nouveaux atterrissages de câbles sous-marins renforcent la bande passante | +0.6% | Métropole de Francfort, s'étendant vers les corridors de Prague et Vienne | Long terme (≥ 4 ans) |
| Les engagements de décarbonation du réseau électrique attirent les locataires verts | +0.5% | Métropole de Francfort, État de Hesse, Allemagne au sens large | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion du cloud hyperscale par les grands acteurs technologiques américains
Amazon Web Services a réservé 8,8 milliards d'euros pour des ajouts de capacité jusqu'en 2026, Google a promis 5,5 milliards d'euros entre 2026 et 2029, et Microsoft étend ses régions Azure, tous ciblant des campus dédiés prenant en charge des baies de 150 kW et plus avec refroidissement liquide. Ce mouvement oriente le développement vers Hanau et Dietzenbach, des sites offrant des approbations de puissance plus rapides et de l'espace pour des blocs de 100 MW. Les opérateurs de colocation établis réagissent en acquérant des terrains périphériques ou en acceptant une compression des marges à mesure que les locataires migrent. Le partenariat de CyrusOne avec E.ON fournit 61 MW de production sur site, signalant que les partenariats avec les services publics deviennent un prérequis pour les projets de plus de 50 MW.[1]Dans l'ensemble, les dépenses hyperscale stimulent les pipelines de construction mais intensifient également la bataille pour les rares allocations de puissance.
Clusters d'intelligence artificielle stimulant la demande de refroidissement liquide haute densité
Les densités de baies dans les dernières constructions de Francfort vont désormais de 132 kW à 240 kW, soit quatre fois le standard de 30 à 40 kW qui prévalait il y a seulement trois ans. Le FRA18 de Digital Realty a fait ses débuts en mars 2025 avec un refroidissement direct sur puce, prenant en charge les clusters NVIDIA H100 à 150 kW par baie sans limitation. Les opérateurs hyperscale paient une prime de dépenses d'investissement de 20 à 30 %, tandis que les entreprises du marché intermédiaire s'en tiennent aux planchers refroidis par air traditionnels. Le refroidissement liquide débloque simultanément une chaleur résiduelle de 50 à 60 °C adaptée au chauffage urbain, aidant les opérateurs à respecter la loi allemande sur l'efficacité énergétique, qui exige une réutilisation de la chaleur supérieure à 30 % pour les nouvelles salles. Les pionniers monétisent à la fois la demande d'intelligence artificielle et les sous-produits thermiques, tandis que les retardataires font face à des actifs échoués lorsque les locataires recherchent des empreintes plus denses.
Initiatives d'intelligence artificielle souveraine des agences fédérales allemandes
DataHub Europe et les projets alliés imposent que les modèles et ensembles de données sensibles restent sur le sol allemand, réservant 10 à 15 % de la charge adressable de Francfort aux fournisseurs disposant d'un contrôle opérationnel allemand. Les cycles d'approvisionnement se raccourcissent à trois ou quatre mois dans le cadre d'accords-cadres, récompensant les opérateurs déjà vérifiés pour la sécurité. Le campus de Data4 à Hanau propose des zones isolées du réseau et une gestion des clés sur site pour répondre aux normes fédérales.[2]Une fois qu'un ministère confie une charge de travail, les coûts de migration verrouillent la demande pendant cinq à sept ans, assurant des revenus durables. Les fournisseurs dépourvus de références souveraines risquent d'être exclus d'un segment à marges élevées et à faible attrition, projeté à 400 à 600 millions d'euros annuellement d'ici 2029.
Avantage stratégique de latence réseau FLAPD
Francfort ancre le cluster FLAPD et héberge DE-CIX, qui a introduit l'optique 800G en novembre 2025 et un service AI-IX deux mois plus tôt.[3]Une latence aller-retour inférieure à deux millisecondes reste critique pour le trading algorithmique entre Xetra et le LSE de Londres. À mesure que les opérateurs hyperscale s'étendent vers les villes de la périphérie, la densité d'interconnexion de la ville contribue à maintenir des prix de détail premium pour les charges de travail sensibles à la latence. Les opérateurs regroupant des interconnexions directes vers DE-CIX et des chemins inférieurs à une milliseconde vers les points d'accès cloud captent la demande BFSI qui valorise la vitesse par rapport au coût.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Moratoire sur le raccordement au réseau et limites de disponibilité de la puissance | -1.4% | Cœur de Francfort, impact modéré à Hanau, Dietzenbach, Offenbach | Court terme (≤ 2 ans) |
| Hausse des coûts de l'électricité due à la tarification carbone de l'UE | -0.9% | Métropole de Francfort, Allemagne au sens large et UE | Moyen terme (2 à 4 ans) |
| Opposition des communautés face aux pics de consommation d'eau | -0.5% | Municipalités de Hanau, Griesheim, Dietzenbach | Moyen terme (2 à 4 ans) |
| Pénurie de talents spécialisés dans les opérations des centres de données de Francfort | -0.4% | Métropole de Francfort, Allemagne au sens large | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Moratoire sur le raccordement au réseau et limites de disponibilité de la puissance
Mainova et Amprion ont prolongé les délais pour les nouveaux raccordements électriques jusqu'à cinq ans, obligeant les nouveaux entrants à rechercher des sites en brownfield ou à financer la production d'énergie en autoconsommation. Le FRA7 de CyrusOne illustre la solution de contournement, avec 61 MW de générateurs à gaz sur site qui augmentent les dépenses d'investissement mais réduisent le délai de livraison jusqu'à 2 ans. La rareté fait monter la valeur des terrains dans un rayon de 500 m des sous-stations de 40 à 60 %, engendrant une stratégie de constitution de réserves foncières pour les investisseurs attendant la mise à niveau de transmission de 1,2 milliard d'euros d'Amprion prévue en 2029. Les opérateurs sans réservations de puissance font face à des barrières à l'entrée élevées, poussant le marché vers la consolidation.
Hausse des coûts de l'électricité due à la tarification carbone de l'UE
Les quotas du SEQE de l'UE ont atteint en moyenne 85 euros par tonne de CO₂ en 2025 et devraient dépasser 100 euros d'ici 2028, ajoutant environ 18 % aux coûts de secours des générateurs à gaz. Deutsche Telekom a couvert 50 % de sa charge de centres de données avec des contrats d'achat d'énergie renouvelable d'ici fin 2025, verrouillant des tarifs inférieurs de 15 à 20 % au prix spot. L'accord d'énergie sans carbone 24h/24 et 7j/7 de Google avec Engie et Ørsted porte son portefeuille allemand à 85 % d'énergie sans carbone en 2026. Les opérateurs sans envergure multi-pays peinent à signer des contrats d'achat d'énergie inférieurs à 50 MW, les laissant exposés à la hausse des répercussions carbone et comprimant des marges de gros déjà serrées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de centre de données :
les campus hyperscale captent la vague des charges de travail d'intelligence artificielleLes campus hyperscale ont affiché la trajectoire la plus rapide, progressant depuis une base modeste vers un CAGR projeté de 7,41 % jusqu'en 2031, soutenu par les fournisseurs de cloud internalisant des baies de 150 à 240 kW. Les grands sites représentaient 54,32 % de la charge installée en 2025, mais leur part s'érode à mesure qu'AWS, Google et Microsoft privilégient des blocs de 100 MW en dehors du cœur contraint par le réseau. Les installations moyennes ancrent les cages d'entreprise dans un rayon de cinq millisecondes de DE-CIX, soutenant une croissance stable mais plus lente de 5,8 %. Les petits nœuds périphériques liés aux réseaux 5G autonomes maintiennent leur pertinence dans les déploiements de télécommunications dans 12 métropoles allemandes. Le marché des centres de données de Francfort pour les campus hyperscale est en passe de dépasser tous les autres segments, tandis que les grandes salles restent l'essentiel des revenus à court terme.
Les opérateurs hyperscale répartissent le refroidissement et le backhaul fibre sur des méga-campus, réduisant les dépenses d'investissement par kW jusqu'à 35 % par rapport aux constructions modulaires. La conformité à la loi allemande sur l'efficacité énergétique augmente l'intensité capitalistique mais crée un avantage concurrentiel pour les projets bien financés tels que le campus de 482 MW de NTT à Nierstein, prévu pour la mise en service en 2029. L'espace blanc prêt pour l'hyperscale à Hanau et Dietzenbach sous-tend un marché des centres de données de Francfort bifurqué où les charges sensibles à la latence restent en centre-ville et les grandes charges de travail d'intelligence artificielle se déplacent vers la périphérie.



Par type de niveau :
les constructions de niveau 4 s'accélèrent sous les mandats du secteur financierLes salles de niveau 3 représentaient 64,86 % de la capacité en 2025, mais les salles de niveau 4 s'accélèrent à un CAGR de 7,24 % après la mise à jour de résilience de janvier 2026 de la BaFin qui oblige les banques d'importance systémique à migrer leurs piles principales vers des environnements redondants 2N+1. La part de marché des centres de données de Francfort pour les installations de niveau 4 progresse chaque année à mesure que Commerzbank et Deutsche Bank déplacent leurs rails de paiement et leurs moteurs de trading vers des zones à plus haute redondance. Des opérateurs tels qu'Equinix et Digital Realty tirent parti de leurs empreintes multi-locataires pour amortir la prime de dépenses d'investissement de 35 à 45 % requise pour les constructions de niveau 4.
Le FRA7 de CyrusOne vise un PUE inférieur à 1,3 tout en réutilisant jusqu'à 40 MW de chaleur pour le réseau du quartier Westside, alliant la disponibilité de niveau 4 à la certification BREEAM « Très bien ». Les opérateurs incapables de moderniser les anciennes salles de niveau 2 font face à des baisses d'occupation à mesure que les locataires recontractent vers des sites conformes, renforçant une tendance à la consolidation sur le marché des centres de données de Francfort.
Par type de centre de données :
la domination de la colocation s'érode à mesure que les opérateurs hyperscale internalisentLa colocation représentait 67,25 % de la charge installée en 2025, mais les auto-constructions hyperscale afficheront un CAGR de 7,62 %, le plus rapide parmi tous les types d'installations. La colocation de détail maintient des prix de 180 à 220 euros par kW en regroupant l'accès aux salles de rencontre vers DE-CIX, ce qui est essentiel pour les charges de travail BFSI et de fabrication. La colocation de gros ancre les locataires d'entreprise sensibles aux coûts à 120 à 150 euros par kW, s'étendant à un rythme de 6 % environ. Le marché des centres de données de Francfort pour la capacité hyperscale auto-construite devrait dépasser les revenus de gros d'ici 2031 à mesure que la pré-location absorbe l'inventaire restant.
Le modèle hybride FRA18 de Digital Realty réserve un cinquième de l'espace aux cages de détail au sein d'une salle autrement orientée hyperscale, se couvrant contre les fluctuations de la demande. Le taux de vacance sur le marché des centres de données de Francfort est tombé à 4,8 % à mi-2025, se resserrant à une prévision de 3,4 % en 2026, suggérant une plus grande élasticité des prix pour les opérateurs disposant de salles prêtes à l'emploi.

Par utilisateur final :
le BFSI mène la croissance grâce aux mandats de paiement en temps réelLes charges de travail BFSI devraient progresser à un CAGR de 8,59 % jusqu'en 2031, les règles de paiement instantané de l'UE limitant les fenêtres de transaction à 10 secondes, obligeant les banques à localiser le calcul dans un délai aller-retour de 2 millisecondes vers Xetra. L'informatique et les ITES restent la plus grande tranche, représentant 27,86 % de la charge installée et s'étendant au rythme moyen du marché. Le commerce électronique, la fabrication et les clusters gouvernementaux affichent des gains stables de 6 % environ, tandis que les nœuds périphériques des médias et des télécommunications fragmentent les charges de travail sur plusieurs métropoles. L'espace de niveau 4 dans un rayon de dix kilomètres du centre-ville de Francfort remporte la part du lion de l'expansion BFSI, soulignant la valeur de la faible latence.
La migration de Commerzbank et Lufthansa en 2025 vers le site de Google à Hanau illustre le pivot vers des installations résilientes et souveraines répondant à la fois aux critères de la BaFin et de la CSRD. Cette dynamique renforce la part de marché des centres de données de Francfort pour les salles de niveau 4, même si les constructions hyperscale en périphérie captent des clusters d'entraînement d'intelligence artificielle moins sensibles à la latence.
Analyse géographique
Francfort représente environ 60 % de la capacité de puissance à venir en Allemagne et hébergeait entre 831 MW et 1 020 MW de charge informatique active à mi-2025. DE-CIX a traité 79 exaoctets de trafic en 2025, une hausse de 16 % qui souligne la gravité d'interconnexion de la ville. Pourtant, les longues files d'attente de puissance réorientent l'expansion vers Hanau, Dietzenbach et Nierstein, qui ont collectivement enregistré 742 MW de constructions annoncées. Les sites du cœur préservent des prix premium de colocation de détail, tandis que les salles de la périphérie échangent la performance contre un accès plus rapide au réseau et des terrains moins chers.
Les pôles allemands secondaires, principalement Berlin et Munich, hébergent chacun 80 à 120 MW, mais leurs échanges Internet plus petits limitent leur attrait pour les applications ultra-faible latence. Les incitations fiscales de la Hesse pour les constructions à PUE inférieur à 1,2 ont attiré les projets Frankfurt 4 et 5 de 63 MW de Colt DCS, renforçant le regroupement régional. La position orientale de Francfort offre des chemins inférieurs à 10 millisecondes vers Prague et Vienne, attirant les locataires cloud d'Europe centrale recherchant la résidence dans l'UE sans les tarifs occidentaux.
Les mises à niveau du réseau renforcent le schéma en étoile. La route Francfort-Vienne d'Eurofiber et les anneaux DWDM de GlobalNet ont réduit la latence, permettant aux banques de se conformer aux mandats de dispersion géographique de DORA. Bien que la rareté du réseau pousse la capacité vers l'extérieur, la densité d'interconnexion assure le statut de Francfort comme point focal de l'économie numérique allemande et d'Europe centrale.
Paysage réglementaire
Le cadre réglementaire de l'Allemagne pour les centres de données dans le cluster de Francfort (Rhin-Main) est façonné par les obligations nationales d'efficacité énergétique et les contrôles d'urbanisme locaux. La loi Energieeffizienzgesetz (EnEfG) fixe des exigences d'efficacité et d'utilisation de la chaleur résiduelle pour les nouvelles installations, et depuis janvier 2026, les exigences relatives aux systèmes de gestion de l'énergie s'appliquent à partir d'une charge nominale non redondante de 300 kW, avec un renforcement des obligations de validation et de certification pour les installations de 1 MW et plus. En avril 2026, un projet d'amendement à l'EnEfG a été discuté afin d'assouplir les exigences liées au PUE pour les installations nouvelles et existantes, en réponse aux préoccupations relatives aux coûts de mise en œuvre et à la faisabilité pratique, maintenant les choix de conception en matière de conformité au cœur de la faisabilité des projets et de l'économie des rénovations.
Parallèlement aux règles fédérales, la politique municipale influence l'endroit où la capacité peut être ajoutée. L'approche de planification directrice de la ville de Francfort restreint le développement des centres de données à des quartiers spécifiés (notamment Sossenheim, Rödelheim, Griesheim, Gallus, Ostend, Fechenheim et Seckbach), renforçant le déplacement des grandes constructions hyperscale vers les municipalités périphériques lorsque les emplacements du centre-ville deviennent contraints. Au niveau national, la stratégie des centres de données du gouvernement fédéral annoncée le 18 mars 2026 signale une volonté d'accélérer les procédures de planification et de raccordement au réseau, créant un contexte politique permettant aux opérateurs et aux services publics (tels que Mainova et ses partenaires de transport) de structurer l'accès au réseau et l'écoulement de la chaleur résiduelle en parallèle du processus d'autorisation.
Analyse de la chaîne de valeur
La chaîne de valeur des centres de données de Francfort commence par l'identification des sites et l'obtention des autorisations (contraintes de planification municipale et environnementales), suivie de l'approvisionnement et du raccordement électrique (opérateurs locaux de distribution et de transport d'électricité), puis de la conception et de la construction (entrepreneurs généraux, intégrateurs MEP, et fabricants d'équipements de refroidissement et électriques). La disponibilité du réseau et les délais de raccordement restent un facteur amont contraignant, poussant les développeurs à sécuriser tôt des terrains adjacents aux postes électriques ou à mettre en place des solutions énergétiques alternatives, tandis que les exigences de conformité de l'EnEfG accroissent la demande pour les systèmes de réutilisation de la chaleur et de surveillance énergétique. Cela, à son tour, implique les parties prenantes du chauffage urbain plus tôt dans la conception des projets qu'au cours des cycles de construction précédents.
Du côté de la demande et de la monétisation, la densité de l'écosystème d'interconnexion et de réseau autour de DE-CIX Frankfurt sous-tend une part importante de la valeur de la colocation de détail, tandis que les hyperscalers et les grandes entreprises transigent via des modèles de colocation en gros, de construction sur mesure (build-to-suit) et d'auto-construction. Des opérateurs tels que Digital Realty, Equinix, NTT Global Data Centers, CyrusOne et Vantage se trouvent au centre de la chaîne, regroupant coquille alimentée, capacité de refroidissement (y compris la préparation au refroidissement liquide pour des densités de racks plus élevées) et services d'interconnexion croisée. En aval, l'écoulement de la chaleur résiduelle vers le chauffage urbain transforme une exigence de conformité en une interface opérationnelle avec les réseaux de chaleur municipaux, et les opérations courantes dépendent d'équipes techniques spécialisées et de partenaires de service pour la maintenance, la sécurité et le reporting sur la performance énergétique.
Paysage concurrentiel
Concentration du Marché
Le marché est modérément concentré, avec des acteurs tels que NTT Global Data Centers, Digital Realty, Equinix et d'autres. Les prix de gros à Griesheim, Offenbach et Hanau ont baissé de 8 à 12 % à mesure que de nouvelles capacités ont atteint le marché. Les opérateurs établis se différencient par la maturité du refroidissement, les contrats d'achat d'énergie renouvelable et la densité des interconnexions DE-CIX plutôt que par la taille brute.
Digital Realty a introduit des baies refroidies par liquide de 150 kW au FRA18, tandis que l'alliance de CyrusOne avec E.ON élimine la dépendance au réseau pour le FRA7. Les services publics municipaux tels que Mainova tirent parti de l'accès aux sous-stations pour regrouper puissance et colocation, sous-cotant les concurrents privés sur l'électricité jusqu'à 15 %. Antin a acquis la plateforme de 140 MW de NorthC en décembre 2025 ; STACK a acquis les actifs de Wortmann ; et Iron Mountain a repris trois salles EWE, signalant que le capital-investissement considère la complexité réglementaire comme un obstacle à l'entrée favorisant les portefeuilles plus importants.
La certification et la durabilité émergent comme des prérequis incontournables. La loi allemande sur l'efficacité énergétique de 2024 impose un PUE inférieur à 1,2 et une réutilisation de la chaleur à 30 % pour les nouvelles salles, poussant les opérateurs plus petits vers la vente ou la fermeture. Le marché des centres de données de Francfort tend ainsi vers un oligopole où la profondeur du capital, les partenariats énergétiques et les références de cloud souverain dictent les gains de parts de marché.
Leaders du secteur des centres de données de Francfort
-
Digital Realty Trust Inc.
-
Equinix Inc.
-
NTT Global Data Centers
-
CyrusOne Inc.
-
Vantage Data Centers
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données de Francfort Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corporation
- Google LLC
- Meta Platforms Inc.
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- CloudHQ LLC
- CyrusOne Inc.
- Vantage Data Centers
- STACK Infrastructure
- Iron Mountain Data Centers
- EdgeConneX Inc.
- Keppel DC REIT
- Digital 9 Infrastructure plc
- Echelon Data Centres
- Dataplex Group
- maincubes
- Eurofiber
- BT Communications Ltd
- Colt Data Centre Services
- Zenlayer Inc.
- Data4
- Sidero Data Centres
Lire l’analyse des entreprises de marché des centres de données de Francfort
Opportunités de marché et perspectives d'avenir
Un espace blanc principal à Francfort se situe à l'intersection de l'accès à l'énergie, des caractéristiques de durabilité conformes aux réglementations, et de la densité adaptée à l'IA. La stratégie des centres de données du gouvernement fédéral (18 mars 2026) fixe une orientation nationale claire visant à étendre la capacité des centres de données et de l'IA/HPC, et comprend des propositions traitant des procédures et de la priorisation du raccordement au réseau. Cela crée de la place pour des projets capables d'associer des voies d'alimentation électrique fermes à des résultats mesurables en matière d'efficacité et de réutilisation de la chaleur. Parallèlement, le cadre EnEfG et le renforcement en janvier 2026 des obligations relatives aux systèmes de gestion de l'énergie font des outils de conformité et de l'ingénierie de réutilisation de la chaleur un facteur différenciant plutôt qu'un simple complément, soutenant les opportunités pour les opérateurs et partenaires capables de transformer en produits la surveillance énergétique, le reporting et l'intégration au chauffage urbain.
Au sein de la métropole de Francfort, les opportunités se concentrent sur trois axes : (1) la capacité en périphérie dans les municipalités où de grands blocs d'énergie peuvent être sécurisés plus rapidement que dans le centre, (2) la colocation premium sensible à la latence liée à DE-CIX Frankfurt, où la densité d'interconnexion soutient des charges de travail à plus forte valeur, et (3) les mises à niveau de rénovation et de sites déjà bâtis (brownfield) qui augmentent la densité des racks et la capacité de refroidissement sans attendre les délais de raccordement au réseau des sites vierges. Les actions récentes des opérateurs dans la région soulignent les thèmes porteurs d'investissement : de nouvelles salles capables de haute densité (par exemple, le modèle FRA18 de Digital Realty mentionné dans le contexte du rapport) et les partenariats en aval du compteur ou avec les services publics (tels que l'approche de production sur site de CyrusOne et E.ON citée dans le rapport) s'alignent directement sur les longues files d'attente de raccordement au réseau et le durcissement des exigences en matière d'efficacité énergétique. L'approche de planification directrice municipale de Francfort ouvre également une voie pratique pour le développement de terrains réservés et conformes au zonage dans les quartiers désignés, tandis que les sites de report autour du Rhin-Main captent la prochaine vague de constructions de type campus.
Développements industriels récents dans Marché des centres de données de Francfort
- Juillet 2026 : Equinix a achevé le centre de données FR13 (7,75 MW) au sein du campus Frankfurt North-East. Cette réalisation étend la capacité de Francfort FRA et renforce l'empreinte d'Equinix ainsi que sa capacité à faible latence à Francfort.
- Juillet 2026 : Digital Realty a lancé le centre de données FRA18 sur le campus Digital Park Fechenheim (8 200 m2, capacité initiale de 6,4 MW). L'ouverture ajoute une nouvelle capacité dans FRA Fechenheim et renforce la présence du campus FRA de Digital Realty ainsi que son potentiel de réutilisation de la chaleur.
- Juillet 2026 : Digital Realty a entamé la construction du centre de données FRA20 sur le campus Digital Park Fechenheim (16 MW). Ce développement étend le pipeline de développement FRA et accroît la capacité future ainsi que la pression concurrentielle à Francfort.
Marché des centres de données de Francfort Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché des centres de données de Francfort est défini comme la capacité de charge informatique opérationnelle et planifiée des centres de données situés dans le cluster métropolitain de Francfort, exprimée en mégawatts, et liée au déploiement utilisable de calcul et de stockage dans les installations.
Exclusions du périmètre : Nous excluons les sites de tours de télécommunications, les petites salles de serveurs situées dans des bureaux, et les infrastructures d'alimentation non liées aux centres de données qui ne se traduisent pas en charge informatique.
Aperçu de la segmentation
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de niveau
- Niveaux 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Hyperscale / Auto-construit
- Entreprise / Périphérie
- Colocation
- Non utilisé
- Utilisé
- Colocation de détail
- Colocation de gros
- Par utilisateur final
- BFSI
- Informatique et ITES
- Commerce électronique
- Gouvernement
- Fabrication
- Médias et divertissement
- Télécommunications
- Autres utilisateurs finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'analyse des signaux publics sur la capacité réaliste de construction et d'absorption à Francfort. Nous examinons généralement des sources officielles et non payantes telles que les statistiques énergétiques allemandes et européennes, les publications de politique numérique et énergétique des autorités fédérales et des Länder allemands, les rapports de la Bundesnetzagentur sur le réseau et l'énergie, ainsi que les organisations professionnelles axées sur les centres de données et l'efficacité énergétique en Allemagne.
Nous utilisons également les dépôts publics des entreprises et les présentations aux investisseurs pour comprendre les ajouts de campus et les calendriers de mise en service, et pour comparer la manière dont les opérateurs décrivent la capacité contractée par rapport à la capacité disponible. Pour les vérifications complémentaires, nous pouvons recourir à des abonnements payants pour les données financières des entreprises, des bases de données de brevets pour les innovations en matière de refroidissement et d'alimentation, ainsi que des données d'importation et d'exportation au niveau des expéditions pour les principales catégories d'équipements électriques et mécaniques utilisés dans les centres de données. Les sources documentaires mentionnées ci-dessus sont données à titre indicatif ; nous avons également consulté d'autres documents et ensembles de données publics lors de la validation et de la clarification.
Entretiens primaires et enquêtes
Nous menons des entretiens et des enquêtes auprès d'opérateurs de centres de données, de développeurs, de prestataires de services, de spécialistes en alimentation électrique et d'utilisateurs professionnels actifs en Allemagne. Les répondants contribuent à clarifier la demande en baies, le taux d'absorption, les délais de mise en service, l'orientation des prix, et la manière dont l'accès au réseau électrique affecte la capacité planifiée sur le marché de Francfort. Leurs contributions sont utilisées pour traiter les détails de projets non divulgués et pour comparer le modèle secondaire avec les conditions d'exploitation avant la finalisation de l'estimation.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 27 % |
| Acteurs de plus petite taille : 25 % | Managers : 55 % |
Dimensionnement du marché et prévisions
La logique centrale du dimensionnement repose sur une reconstruction descendante de la capacité de charge informatique de Francfort, en suivant la capacité en service, les pipelines de construction engagés et les délais réalistes de mise sous tension basés sur les jalons de raccordement au réseau et de mise en service, puis en convertissant ces totaux en bases installées annuelles. Ces totaux sont corroborés par des approximations ascendantes sélectives, telles que des ajouts de MW par campus échantillonnés, un regroupement restreint d'expansions publiquement visibles, et des vérifications des plages implicites MW-par-surface au sol et MW-par-densité de baies pour ancrer les résultats dans la réalité.
Les données utilisées dans le modèle comprennent la charge informatique installée (MW), la capacité en construction et planifiée (MW), les calendriers prévus de mise en service et de mise sous tension, la progression typique de la densité des baies (kW par baie) influencée par les déploiements prêts pour l'IA, ainsi que les contraintes telles que la disponibilité de l'alimentation électrique et les délais d'obtention des permis qui décalent l'offre vers des années ultérieures. Nous testons également la sensibilité aux schémas d'utilisation et d'absorption, car Francfort affiche souvent une forte pré-location lorsque de nouvelles puissances sont sécurisées.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios. Les délais de raccordement au réseau et les calendriers de livraison des grands campus peuvent créer des variations par paliers qui ne se comportent pas comme des séries temporelles lisses. Les hypothèses sont affinées lorsque plusieurs personnes interrogées s'accordent sur les mêmes plages de délais, et les lacunes dans la visibilité ascendante sont traitées en appliquant des probabilités de statut de construction conservatrices à la capacité en pipeline avant qu'elle ne soit comptabilisée comme installée.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre les résultats du modèle et des signaux de marché indépendants, suivie de vérifications ciblées des écarts lorsque les totaux évoluent plus rapidement que ce que permettraient les réalités liées à l'alimentation électrique, au foncier ou à la construction. Les valeurs aberrantes sont examinées en plusieurs étapes, et le modèle est confronté à des points de vue alternatifs tels que la cadence de mise en service, les taux de conversion du pipeline et les schémas d'utilisation implicites avant validation finale.
Le rapport est actualisé annuellement, avec des mises à jour intermédiaires déclenchées si un événement significatif modifie la capacité livrable, comme un changement majeur d'allocation de puissance, un retard important sur un campus ou une modification des exigences en matière d'efficacité énergétique. Avant la livraison, nous effectuons une passe finale afin que la version publiée reflète les dernières annonces publiques et les retours d'experts confirmés.
Taille du marché des centres de données de Francfort selon Mordor Intelligence par rapport aux autres estimations publiées
Les chiffres publiés pour Francfort diffèrent souvent parce que toutes les sources ne comptabilisent pas le même périmètre, même lorsque les intitulés semblent similaires. Certaines sources évoquent des revenus en euros, d'autres se concentrent sur la charge informatique installée en mégawatts, et quelques-unes intègrent des métriques plus larges relatives à l'Allemagne qui n'isolent pas le cluster de Francfort.
La densité de connectivité liée au DE-CIX et les délais de raccordement au réseau sont utilisés comme éléments de vérification qui rattachent l'estimation de Mordor Intelligence à la charge informatique pouvant être mise sous tension, et non aux seuls projets annoncés. Cette approche réduit les doubles comptages lorsque la capacité planifiée est répétitivement rapportée avant d'être livrable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,39 millier de MW (2025) | |
| Journal professionnel A | 2,15 milliards USD (2024) | Ce chiffre est présenté comme une valeur de marché libellée en euros et est couramment discuté en lien avec une activité commerciale plus large, ce qui peut mélanger les revenus de colocation et les services associés plutôt qu'isoler la capacité de charge informatique installée. |
| Association professionnelle B | 0,83 milliard USD (2024) | Cette estimation est axée sur la capacité, mais son périmètre se limite aux sites de colocation et aux sites d'entreprise dépassant un seuil défini, ce qui peut sous-estimer les installations de plus petite taille et peut ne pas correspondre à la même définition de base installée utilisée dans le dimensionnement plus large du marché. |
L'écart entre les sources provient principalement des différences entre les unités de valeur et de capacité, et de la rigueur avec laquelle les MW en pipeline sont filtrés dans la base installée par année. En maintenant l'unité cohérente et en testant la robustesse des délais de livraison face aux contraintes réelles, le chiffre final reste traçable à partir d'intrants clairs et peut être reproduit lorsque de nouveaux signaux relatifs aux projets et à l'alimentation électrique émergent.
Questions clés auxquelles le rapport répond
À quelle vitesse le marché des centres de données de Francfort devrait-il croître ?
La capacité devrait passer de 1,47 millier de MW en 2026 à 2,03 milliers de MW d'ici 2031, avec un TCAC de 6,67 %.
Quel segment de clientèle affiche la dynamique de demande la plus forte ?
Les charges de travail BFSI progressent à 8,59 % par an, les réglementations sur les paiements instantanés entraînant des exigences de latence ultra-faible.
Pourquoi les opérateurs hyperscale construisent-ils en dehors des limites de la ville de Francfort ?
Les files d'attente de raccordement au réseau de trois à cinq ans dans le cœur poussent les opérateurs hyperscale vers Hanau, Dietzenbach et Nierstein où la puissance peut être sécurisée plus rapidement et les terrains sont moins chers.
Quelle technologie de refroidissement gagne du terrain dans les nouvelles salles de Francfort ?
Le refroidissement liquide direct sur puce permettant des baies de 150 à 240 kW est standard dans les ouvertures de 2025 à 2026, soutenant les clusters d'inférence d'intelligence artificielle.
Comment les réglementations allemandes influencent-elles les futures constructions ?
La loi sur l'efficacité énergétique de 2024 exige un PUE inférieur à 1,2 et au moins 30 % de réutilisation de la chaleur résiduelle, augmentant les dépenses d'investissement mais créant une barrière à l'entrée pour les opérateurs plus petits.
Quels opérateurs dominent actuellement la capacité ?
NTT Global Data Centers, Digital Realty et Equinix contrôlent ensemble environ 45 % de la charge installée, bien que de nouveaux entrants ajoutent rapidement de l'offre.
- Marché des centres de données
- Marché des centres de données en Nouvelle-Zélande
- Marché des data centers en Afrique du Sud
- Marché des centres de données aux Émirats arabes unis
- Marché des centres de données en Israël
- Marché des centres de données de Houston
- Marché des centres de données de Dallas
- Marché des centres de données nordiques
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la sécurité physique des centres de données en Europe La sécurité physique en Europe, répartie par composant, niveau (tier) de centre de données et type d'installation.
- Marché du refroidissement pour data centers en Allemagne Demande de refroidissement en Allemagne, couvrant la technologie de refroidissement, le type et le secteur d'activité des utilisateurs finaux.
- Marché de l'alimentation électrique des centres de données en Pologne Demande de systèmes d'alimentation en Pologne, couvrant le composant, le type d'installation et la taille des installations.
- Marché des racks de centres de données aux États-Unis Racks aux États-Unis, répartis par taille de rack et utilisateur final.