
Taille et part du marché de la construction de centres de données en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
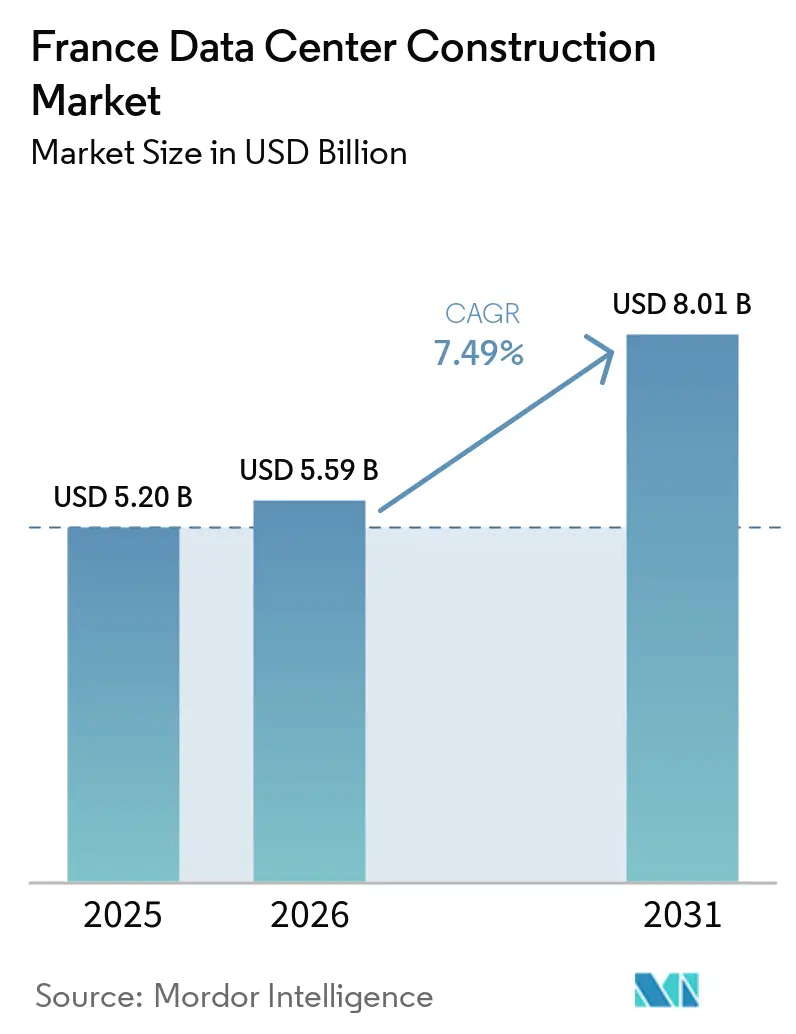
| Taille du marché de l'année de base (2025) | 5.20 Milliards de dollars |
| Taille du Marché (2026) | 5.59 Milliards de dollars |
| Taille du Marché (2031) | 8.01 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.49 % |
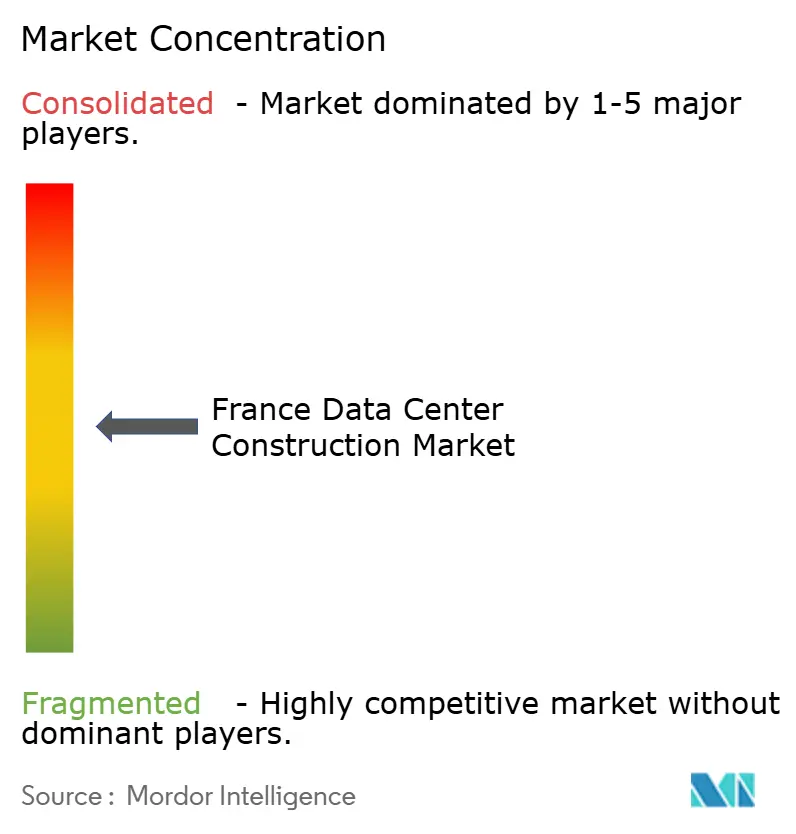
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la construction de centres de données en France par Mordor Intelligence
La taille du marché de la construction de centres de données en France devrait croître de 5,20 milliards USD en 2025 à 5,59 milliards USD en 2026, et est prévue pour atteindre 8,01 milliards USD d'ici 2031 à un TCAC de 7,49 % sur la période 2026-2031. Les parcelles de terrain prêtes à l'emploi, un réseau électrique étendu alimenté par le nucléaire et des liaisons stratégiques par câbles sous-marins accélèrent les pipelines de projets. La demande de remplacement est robuste, car près de 80 % de la capacité installée ne peut pas prendre en charge les charges d'IA à haute densité. L'intensité concurrentielle augmente à mesure que les constructeurs nationaux s'associent à des opérateurs internationaux pour combiner l'expertise locale en matière d'obtention de permis avec une échelle mondiale. Néanmoins, la hausse des coûts de main-d'œuvre et des matériaux réduit les marges des projets et oriente l'activité vers les métropoles secondaires.
Principaux enseignements du rapport
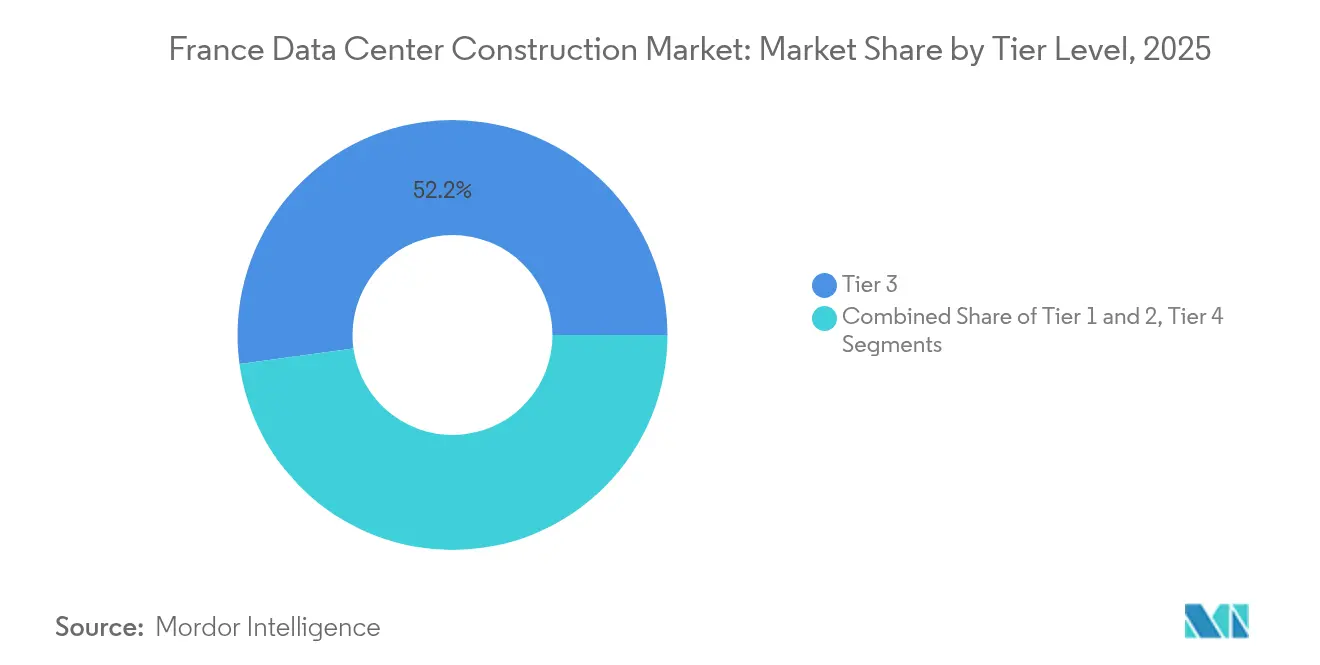
- Par classification de niveau, les installations de Niveau 3 ont représenté 52,15 % de la part du marché de la construction de centres de données en France en 2025, tandis que le Niveau 4 devrait afficher un TCAC de 7,87 % jusqu'en 2031.
- Par type de centre de données, la catégorie colocation a capté une part de revenus de 56,60 % en 2025 ; les auto-constructions des hyperscalers devraient se développer à un TCAC de 9,65 % jusqu'en 2031.
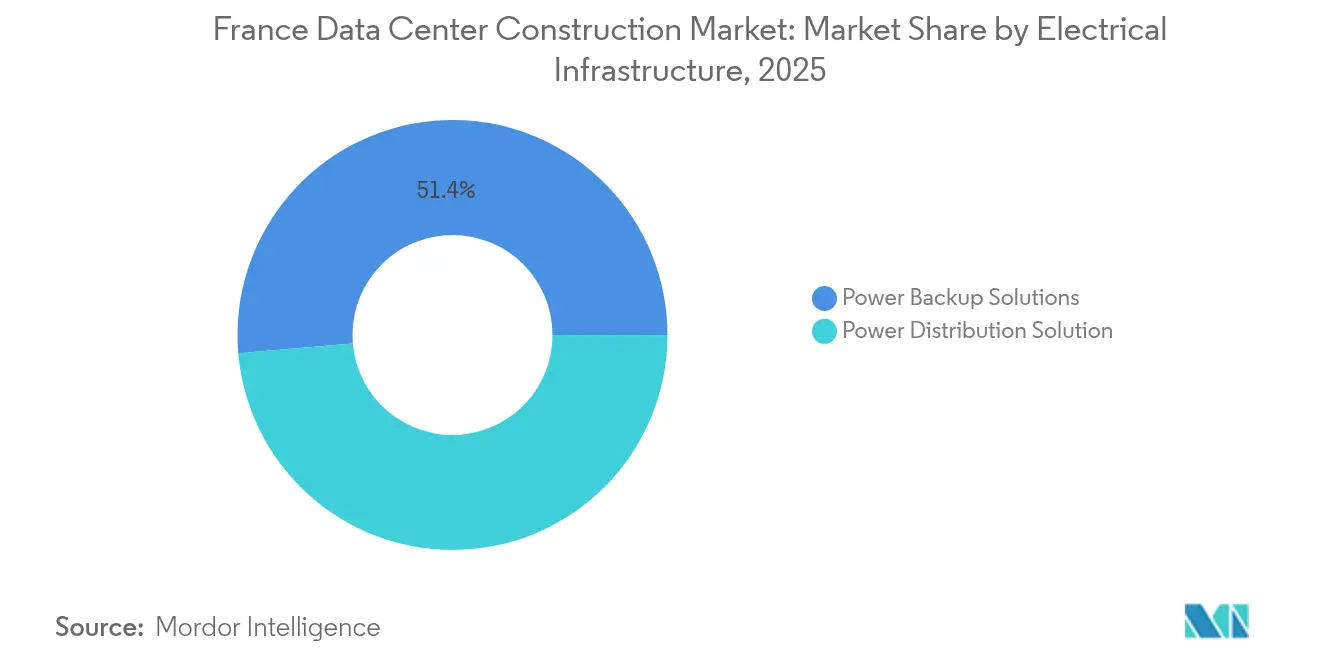
- Par infrastructure électrique, les systèmes de secours électrique ont représenté une part de 51,35 % de la taille du marché de la construction de centres de données en France en 2025, tandis que les solutions de distribution d'énergie devraient croître à un TCAC de 8,92 %.
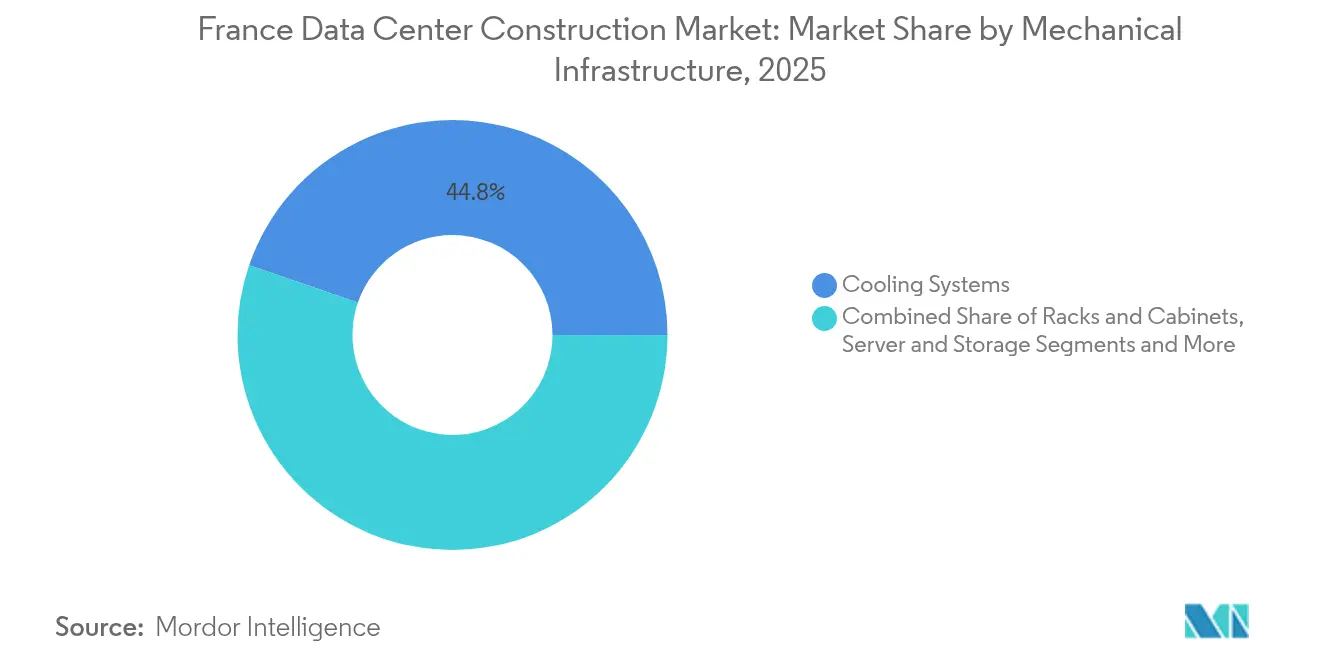
- Par infrastructure mécanique, les systèmes de refroidissement ont dominé avec une part de 44,75 % en 2025, tandis que les serveurs et le stockage devraient progresser à un TCAC de 8,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de la construction de centres de données en France
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Transformation numérique et demande de services cloud gérés | +1.2% | National, concentré dans le corridor Paris-Lyon-Marseille | Moyen terme (2-4 ans) |
| Déploiement de la 5G et densification de l'informatique périphérique | +0.8% | Centres urbains, en expansion vers les villes secondaires | Court terme (≤ 2 ans) |
| Hausse des investissements gouvernementaux en IA et en souveraineté numérique | +1.5% | National, avec un accent sur les sites stratégiques | Long terme (≥ 4 ans) |
| Disponibilité d'une électricité décarbonée issue du nucléaire | +0.9% | National, particulièrement attractif pour les installations hyperscale | Long terme (≥ 4 ans) |
| Régime de permis accéléré d'« intérêt national » | +0.6% | National, rationalisant les grands projets | Moyen terme (2-4 ans) |
| Croissance des centres de données périphériques pour les charges de travail à faible latence IA/IoT | +0.7% | Zones métropolitaines, zones industrielles | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Transformation numérique et demande de services cloud gérés
Les entreprises remplacent le matériel informatique sur site par des architectures de cloud hybride nécessitant des liaisons à faible latence vers les régions de cloud public et des salles de colocation spécialisées. La conformité propre à chaque secteur remodèle les spécifications ; les opérateurs de santé recherchent des salles conformes à la norme ISO 13485, tandis que les opérateurs de jeux et de loteries commandent des audits multi-sites avant de migrer leurs charges de travail. La couche de services gérés oblige les constructeurs à intégrer des espaces de transit pour les appareils périphériques et les clusters d'inférence IA. La demande d'environnements hébergés en souveraineté nationale ancre la capacité à l'intérieur des frontières nationales pour satisfaire aux règles européennes de protection des données.
Déploiement de la 5G et densification de l'informatique périphérique
La couverture généralisée de la 5G pousse les clusters informatiques plus près des rues et des usines. Les projets municipaux, tels que le déploiement de la 5G privée à Istres, intègrent des micro-centres de données dans l'infrastructure civique pour prendre en charge l'analyse vidéo en temps réel, créant des opportunités pour les entrepreneurs maîtrisant les installations électriques haute densité adaptées aux locaux techniques réhabilités. Les industriels déployant la 5G sur leurs lignes de production demandent des boîtiers périphériques robustifiés associés à un refroidissement liquide résistant à la chaleur industrielle et aux vibrations.[1]Ericsson, Istres lance un réseau 5G privé pour améliorer la connectivité urbaine,
ericsson.com
Hausse des investissements gouvernementaux en IA et en souveraineté numérique
Paris a regroupé des réserves foncières, des licences d'alimentation électrique pour centres de données pré-approuvées et des permis accélérés en un seul ensemble de mesures politiques. Cette offre a attiré des capitaux transfrontaliers, illustrés par un partenariat avec les Émirats arabes unis d'une valeur de 30 à 50 milliards EUR (34,54 à 57,57 milliards USD) pour la construction d'un campus d'intelligence artificielle d'un gigawatt, ainsi que par l'allocation de 20 milliards EUR (23,03 milliards USD) de Brookfield, qui triplera l'empreinte nationale de Data4. Les commandes du secteur public sont stables ; la Ville de Paris finance sa propre infrastructure cloud pour protéger les données confidentielles, tandis que des initiatives de cloud souverain telles qu'Orange-Capgemini Bleu imposent des salles renforcées avec un zonage de détection d'intrusion.[2]Jean-Paul Legendre, "La France prépare 35 terrains pour des mégaprojets de centres de données," Bat info, batinfo.com
Disponibilité d'une électricité décarbonée issue du nucléaire
Environ 70 % de l'électricité française est d'origine nucléaire, offrant aux opérateurs des prix de l'énergie prévisibles et un avantage marketing lié à la faible empreinte carbone. EDF a réservé quatre parcelles connectées au réseau pour des parcs hyperscale et propose des contrats d'alimentation directe depuis le réacteur qui raccourcissent les délais de mise en service. Le projet de superordinateur IA de Fluidstack, d'une valeur prévue de 10 milliards EUR (11,51 milliards USD), exploitera cette charge de base pour faire fonctionner des clusters d'entraînement de modèles énergivores en continu, sans contrainte d'intermittence des énergies renouvelables.
Analyse de l'impact des facteurs de freinage*
| Facteur de freinage | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation croissante sur les coûts fonciers et de construction en région parisienne | -0.8% | Zone métropolitaine de Paris, avec répercussions sur les régions environnantes | Court terme (≤ 2 ans) |
| Loi stricte de 2025 sur la divulgation de l'efficacité énergétique (ICPE) | -0.4% | National, affectant toutes les installations de plus de 500 kW | Moyen terme (2-4 ans) |
| Goulets d'étranglement localisés sur la capacité du réseau dans les sous-marchés FLAP | -0.5% | Corridors de connectivité Paris, Lyon, Amsterdam, Francfort | Moyen terme (2-4 ans) |
| Durcissement des réglementations sur l'utilisation de l'eau pour les systèmes de refroidissement | -0.3% | Régions en stress hydrique, notamment le sud de la France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation croissante sur les coûts fonciers et de construction en région parisienne
Le manque de terrains industriels à l'intérieur du boulevard périphérique A86 a poussé les prix moyens des sites au-delà de 300 EUR (345,51 USD) par mètre carré, tandis que les coûts de l'acier et des appareillages de commutation continuent d'augmenter de 5 à 7 % par an. Les taux horaires de main-d'œuvre ont progressé de 112,80 EUR (129,88 USD) à 121,02 EUR (139,34 USD) au cours de 2025, réduisant les marges des entrepreneurs. Les promoteurs redirigent leurs pipelines vers Lyon, Bordeaux et Marseille, où le foncier est moins cher et des incitations municipales sont disponibles. Pour compenser les pressions sur les coûts, les constructeurs adoptent des modules préfabriqués en usine qui réduisent les heures de travail sur site et limitent l'exposition aux matières premières à prix volatils.
Loi stricte de 2025 sur la divulgation de l'efficacité énergétique (ICPE)
À partir de 2025, les installations de plus de 500 kW doivent déclarer leur PUE réel, leur consommation d'eau et la récupération de leur chaleur perdue. Les opérateurs intègrent des systèmes de refroidissement indirect par évaporation ou des systèmes de refroidissement liquide pour satisfaire les seuils réglementaires et pérenniser leurs conceptions. La mise en conformité ajoute des systèmes de métrologie, de télémétrie et de visualisation des données lors de la construction, augmentant les dépenses d'investissement initiales tout en réduisant les charges d'exploitation. Les projets incapables de mettre en œuvre des boucles de récupération de chaleur risquent des retards d'obtention de permis, orientant les investissements vers des campus dotés de réseaux de chaleur urbains adjacents.[3]Kevin Dalton, « Interxion met en œuvre un refroidissement par eau de rivière sur son site de Marseille », interxion.com
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Segment 1
Les salles de Niveau 3 ont conservé 52,15 % de la part du marché de la construction de centres de données en France en 2025, car la plupart des applications d'entreprise nécessitent une disponibilité élevée mais pas nécessairement tolérante aux pannes. La taille du marché de la construction de centres de données en France pour les constructions de Niveau 3 devrait continuer à se développer régulièrement, mais en deçà du TCAC global du secteur. Le Niveau 4, en revanche, devrait croître de 7,87 % par an jusqu'en 2031, les charges de travail liées à l'entraînement de modèles IA, à la compensation des fintechs et aux infrastructures nationales critiques nécessitant une disponibilité de 99,995 %.
Les projets de Niveau 4 impliquent des trains d'alimentation 2N, des chemins de fibre optique redondants et une maintenabilité simultanée de l'ensemble des sous-systèmes mécaniques, ce qui nécessite des locaux électriques plus grands et des logiciels de gestion de bâtiment plus sophistiqués. Le campus Thésée DataCenter, reconnu comme le premier site de colocation Uptime Tier IV du pays, intègre une optimisation du refroidissement basée sur l'IA qui réduit la consommation d'énergie sans compromettre la redondance. Les fournisseurs constatent donc une demande accrue pour des systèmes de contrôle environnemental pilotés par l'IA, des appareillages de commutation résistants aux arcs électriques et des capteurs de maintenance prédictive alimentant des tableaux de bord de fiabilité.


Par type de centre de données : L'auto-construction des hyperscalers accélère la transformation du marché
Les opérateurs de colocation ont commandé 56,60 % de la part du marché de la construction de centres de données en France en 2025, les entreprises préférant une capacité à base d'opex pouvant être contractée de manière flexible. Les salles d'hyperscalers auto-construites, cependant, enregistreront un TCAC de 9,65 % jusqu'en 2031, les fournisseurs de cloud public recherchant la maîtrise des coûts et la garantie de disponibilité des baies.
Les campus des hyperscalers utilisent des conceptions basées sur des gabarits avec des blocs de 54 à 60 MW qui se répliquent d'une région à l'autre, permettant aux constructeurs de bénéficier d'effets de répétabilité sur les matériaux et les délais. L'engagement de 4 milliards EUR (4,61 milliards USD) de Microsoft est canalisé vers de telles structures standardisées qui accélèrent la mise en service. Les projets d'entreprise et périphériques restent pertinents lorsque les règles de souveraineté des données ou les objectifs de latence en millisecondes l'emportent sur les économies d'échelle, ce qui entraîne la construction de micro-installations à l'intérieur d'usines, d'hôpitaux et de quartiers de villes intelligentes.
Par infrastructure électrique : L'innovation en matière de distribution d'énergie mène la croissance
Les systèmes de secours électrique, notamment les onduleurs statiques (UPS) et les groupes électrogènes diesel, ont représenté 51,35 % des revenus du segment en 2025, les contrats de disponibilité stipulant toujours un transfert sans interruption. Les unités de distribution d'énergie et les chemins de câbles devraient se développer de 8,92 % par an, reflétant le passage à des densités de baies dépassant 40 kW pour les accélérateurs IA. La taille du marché de la construction de centres de données en France allouée aux équipements de distribution avancés avoisinera 1,63 milliard USD en 2031.
Les tableaux de distribution de nouvelle génération intègrent des analyses en temps réel qui équilibrent les charges de phase et prédisent l'usure des disjoncteurs. La topologie d'onduleur riche en capteurs de Socomec prend en charge les sites périphériques en combinant des batteries lithium-ion avec des API de gestion à distance, réduisant les interventions sur site. Les constructeurs intègrent de plus en plus des systèmes de stockage d'énergie par batterie interactifs avec le réseau, offrant à la fois des revenus de secours et de régulation de fréquence, aidant les propriétaires à amortir les dépenses d'investissement tout en satisfaisant aux obligations de reporting en matière de développement durable.
Par infrastructure mécanique : Les serveurs mènent la révolution de la densité
Les systèmes de refroidissement sont restés la principale tranche mécanique avec une part de 44,75 % en 2025, car chaque nouveau watt de calcul nécessite une dissipation thermique à peu près équivalente. Les serveurs et le stockage sont en passe d'afficher le TCAC le plus rapide, à 8,25 %, les nœuds IA entraînant une croissance exponentielle des plateaux GPU et des baies NVMe. Les baies haute densité peuvent dépasser 100 kW, rendant le refroidissement liquide direct sur puce courant.
Les boucles de refroidissement par immersion offrent jusqu'à 20 % de durée de vie matérielle supplémentaire et 39 % de réduction des émissions de carbone par rapport à la climatisation par plancher surélevé, attirant des clients engagés dans des objectifs de neutralité carbone. Le contrat matériel de 610 millions USD de 2CRSi illustre la façon dont les fabricants de serveurs regroupent des châssis sur mesure, des plaques froides et des microprogrammes de surveillance en un seul accord, obligeant les constructeurs à se coordonner étroitement avec les OEM lors de la conception. Les locaux mécaniques évoluent également, abritant des pompes de circuit de fluide, des échangeurs de chaleur et des aéroréfrigérants redondants dimensionnés pour des pics estivaux plus chauds.
Analyse géographique
Paris reste le site central du marché de la construction de centres de données en France, car il accueille l'essentiel des échanges financiers, des clouds gouvernementaux et des points d'échange Internet. Digital Realty exploite 13 salles interconnectées offrant 932 500 pieds carrés et des liaisons en fibre noire garantissant une latence inférieure à la milliseconde vers le quartier financier de La Défense. La rareté des terrains et le durcissement des réglementations acoustiques poussent cependant les expansions vers l'extérieur, le long des corridors ferroviaires express.
Marseille s'impose comme la porte d'entrée méridionale de l'Europe grâce à 14 atterrissages de câbles sous-marins offrant une capacité de 660 Tbps. La récente construction MRS5 de Digital Realty pour 280 millions EUR (322,38 millions USD) ajoute 22 MW sur une friche industrielle réhabilitée, tandis qu'Interxion a transformé un dock sous-marin de la Seconde Guerre mondiale en installation refroidie par eau glacée qui achemine la chaleur perdue vers un réseau de chaleur urbain.
Lyon, Bordeaux et Strasbourg forment une constellation de second anneau qui équilibre coût, énergie et résilience sismique. Lyon tire parti de sa position à la confluence des dorsales fibre nationales et accueille le Netcenter neutre vis-à-vis des opérateurs de SFR, certifié Tier III. Bordeaux a accueilli le BX1 d'Equinix, signalant l'intérêt des hyperscalers pour la côte atlantique. Les communes rurales sollicitent également des projets ; le centre de données vert prévu à Sisteron recyclera le refroidissement par eau de montagne et créera des emplois en Provence. Cette dispersion géographique diversifie les risques pour les clients et protège le marché de la construction de centres de données en France contre les changements de politique localisés.
Paysage réglementaire
La construction de centres de données en France est encadrée par les autorisations environnementales (ICPE) et les règles locales d'urbanisme (PLU), ainsi que par les obligations de raccordement énergétique et de performance en vertu du Code de l'énergie. La loi n° 2025-391 (DDADUE), entrée en vigueur le 30 avril 2025, a introduit des dispositions dédiées du Code de l'énergie concernant la performance énergétique des centres de données (Articles L236-1 à L236-3) et lie les grandes installations à des exigences formalisées de reporting énergétique et environnemental.
À partir du 1er octobre 2025, les centres de données dépassant 500 kW doivent déclarer annuellement leurs données de performance environnementale et énergétique à la Commission européenne via une plateforme numérique. Cela accroît les exigences de conformité en matière de mesurage, de PUE, de suivi de la consommation d'eau et de documentation de récupération de chaleur pendant la construction et la mise en service. La planification du raccordement au réseau et les réservations de capacité influencent également le séquencement des projets, la Commission de régulation de l'énergie (CRE) supervisant les méthodologies liées aux contributions financières pour la réservation de capacité réseau dans le cadre des procédures d'intérêt national. En juillet 2026, une proposition adoptée par le Sénat (projet de loi sénatorial 348) a signalé un possible durcissement concernant le contrôle de l'implantation par les autorités locales, la tarification de l'usage de l'eau et la récupération obligatoire de chaleur résiduelle, augmentant la diligence requise des développeurs lors du choix des emplacements et des stratégies de refroidissement.
Paysage concurrentiel
Les conglomérats d'ingénierie nationaux tels que Bouygues Energies et Services, Eiffage Énergie Systèmes et Vinci Energies capitalisent sur leurs relations de longue date avec les services publics et les régulateurs français. Bouygues a récemment livré une installation de 28 MW au Royaume-Uni démontrant des remises en main souple par phases, tandis qu'Eiffage a modernisé les hubs Telehouse Paris sans interruption de service, mettant en valeur son savoir-faire en rénovation. Ces références permettent aux entreprises locales de décrocher des contrats parrainés par l'État et des contrats d'entreprise qui mettent l'accent sur la documentation de conformité et les conventions collectives du travail.
Les opérateurs internationaux apportent une profondeur capitalistique et de bonnes pratiques mondiales au marché de la construction de centres de données en France. Digital Realty et Equinix poursuivent une expansion basée sur des campus qui prépositionne des sous-stations et des boucles de refroidissement liquide pour les locataires IA. Ils emploient souvent des filiales de conception-construction, resserrant les boucles de rétroaction entre les opérations et la construction. Data4, majoritairement détenu par Brookfield, développe des blocs modulaires de 6 MW sur ses campus, commandant des locaux électriques identiques pour réduire les délais d'approvisionnement.
Leaders du secteur de la construction de centres de données en France
-
Bouygues Construction
-
Eiffage
-
Vinci Energies
-
Equans (formerly Engie Solutions)
-
CAP INGELEC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'ensemble des opportunités de marché se concentre autour des campus haute puissance prêts pour l'IA et de l'infrastructure habilitante adjacente à la salle informatique. Les gouvernements accélèrent le traitement des demandes de très grande puissance, et les pipelines publiés de parcelles prêtes à construire ouvrent des espaces blancs pour les entrepreneurs et fournisseurs d'équipements afin de livrer des travaux haute tension, incluant des postes électriques et des mises à niveau d'interface et de distribution réseau, tout en intégrant une instrumentation conforme aux exigences pour le régime de reporting des installations de plus de 500 kW entré en vigueur en octobre 2025.
Des initiatives de campus nommées et financées se traduisent par un périmètre de construction dépassant les coquilles standard, en particulier pour l'infrastructure de site partagée et les systèmes électriques dimensionnés pour des développements de plusieurs centaines de mégawatts. En 2026, Campus AI est entré en phase de mise en œuvre avec un contrat majeur d'infrastructure partagée attribué à Eiffage, et Data4 a fait progresser un vaste plan de campus dans le nord de la France. Ensemble, ces développements renforcent la demande pour des programmes de construction modulaire reproductibles, des conceptions mécaniques prenant en charge le refroidissement liquide, et une intégration de réutilisation de chaleur conforme aux attentes en matière de divulgation et de permis. La géographie continue également de soutenir les ajouts à Marseille, où les atterrissages de câbles sous-marins ancrent la demande de capacité, tandis que les métropoles secondaires bénéficient de l'extension au-delà du cœur parisien, poussée par la pression sur le foncier et les coûts de construction.
Développements récents du secteur
- Juillet 2026 : Ardian et Verne ont annoncé des plans pour développer un campus d'infrastructure numérique de 500 MW dans la région Île-de-France avec un investissement pouvant atteindre 5 milliards d'euros. Le projet crée un pôle majeur de campus IA/numérique et renforce la capacité de la France à attirer des charges de travail à grande échelle. Cette initiative signale une stratégie de campus multi-sites susceptible de remodeler la dynamique des appels d'offres pour les charges de travail des centres de données français.
- Juin 2026 : Data4 a lancé un campus de centre de données de 700 MW à Escaudain avec un investissement de 5 milliards d'euros. Cette envergure renforce la présence des centres de données dans le nord de la France et accélère la capacité pour les charges de travail liées à l'IA. Elle témoigne d'un déploiement agressif par un opérateur de premier plan et élargit les capacités de la chaîne d'approvisionnement régionale.
- Juin 2026 : Eiffage a été sélectionné par Campus AI pour l'infrastructure partagée et un poste électrique 400/33 kV sur le campus de Fouju, avec un contrat dépassant 120 millions d'euros. Cet arrangement fournit un réseau haute tension et une infrastructure partagée pour les campus IA, permettant des calendriers de développement rapides. Il valide une approche de livraison intégrée civile et électrique parmi les constructeurs français.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Ce marché couvre la valeur des travaux de construction réalisés pour construire ou agrandir des centres de données en France. Il comprend la préparation du site ainsi que les activités principales de construction et d'aménagement de l'installation qui rendent l'espace prêt pour la charge informatique et les opérations.
Exclusions du périmètre : les serveurs informatiques, le stockage, le matériel réseau ainsi que les dépenses courantes d'exploitation et de maintenance une fois l'installation mise en service sont exclus.
Aperçu de la Segmentation
-
Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
-
Par type de centre de données
- Colocation
- Hyperscalers auto-construits (CSP)
- Entreprise et périphérie
-
Par infrastructure
-
Par infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
-
Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autres infrastructures mécaniques
- Construction générale
- Services (conception et conseil, intégration, support et maintenance)
-
Par infrastructure électrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour cartographier le pipeline de construction, les facteurs de coût et le contexte réglementaire qui détermine où et comment les projets avancent. Nous nous appuyons sur des sources publiques telles que le régulateur français de l'énergie (CRE), les publications de RTE sur le raccordement au réseau et l'adéquation, les indices de construction et de prix de l'INSEE, les statistiques d'Eurostat sur l'énergie et la construction, ainsi que les recommandations d'efficacité de l'ADEME pour comprendre les contraintes qui influencent directement l'activité de construction.
Nous examinons également les règles d'autorisation et d'environnement, notamment les déclarations ICPE pour les sites à plus forte puissance, ainsi que les mises à jour commerciales et infrastructurelles accessibles au public provenant des écosystèmes d'atterrissage de câbles et d'interconnexion. Pour recouper les calendriers de projets et l'exposition des contractants, nous utilisons des dépôts de documents d'entreprises, des présentations aux investisseurs et des articles de presse réputés, puis confirmons les signaux financiers et contractuels spécifiques à l'aide d'abonnements aux données financières et de renseignements sur les entreprises, les brevets, ainsi que les contrats et appels d'offres mondiaux, le cas échéant. Les sources documentaires listées ci-dessus sont données à titre indicatif ; des références publiques et payantes supplémentaires sont utilisées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les travaux primaires sont utilisés pour confirmer ce qui est réellement construit et financé sur le marché, notamment lorsque les annonces précèdent l'exécution. Des entretiens sont menés avec des contractants, des équipes de conception et d'ingénierie, des intégrateurs d'équipements, des représentants de propriétaires de colocation et d'hyperscale, ainsi que des spécialistes en matière d'autorisations et d'interfaces avec les gestionnaires de réseaux à travers la France, afin de soumettre les hypothèses de coût et de calendrier à des tests de résistance.
Les contributions des répondants sont utilisées pour affiner le coût typique par MW selon le type de construction, la répartition entre nouvelles constructions et extensions, la part des projets retardés par la disponibilité de l'alimentation électrique, ainsi que l'évolution des exigences en matière de refroidissement et d'efficacité sur le périmètre des projets, par exemple les salles à plus haute densité et les contraintes liées à l'eau.
Répartition des répondants aux travaux de terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 14 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de moindre envergure : 14 % | Managers : 56 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'une approche descendante des ajouts de capacité et des activités d'expansion des centres de données en France. Le volume de la demande est reconstitué à partir des MW planifiés, du phasage de la construction et de l'intensité probable de la construction par type de site. Ces totaux sont ensuite corroborés par des vérifications ascendantes sélectives, notamment des fourchettes de coûts de projets échantillonnés, des vérifications de l'exposition des revenus des fournisseurs et des contractants, ainsi que des retours des canaux de distribution sur les portions liées aux équipements, généralement comptabilisées dans les budgets de construction.
Le modèle utilise des données pratiques pouvant être mises à jour chaque année, notamment les MW en cours de construction par rapport au pipeline en phase précoce, le coût de construction moyen par MW pour différents formats de sites, la répartition des périmètres électriques et mécaniques, l'inflation régionale de la main-d'œuvre et des matériaux, ainsi que les délais d'obtention des permis et de raccordement au réseau. Lorsque les données au niveau du projet sont incomplètes, nous appliquons une gestion prudente des lacunes en utilisant des fourchettes issues de constructions similaires confirmées en France, puis en ajustant en fonction de la taille du site et des exigences d'efficacité.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par un lissage des tendances, étant donné que les calendriers de projets peuvent évoluer lorsque la disponibilité de l'alimentation électrique ou les procédures d'autorisation ralentissent. Les trajectoires de croissance sont ancrées sur les attentes des experts primaires concernant la capacité engagée, l'évolution des prix dans les principaux lots de construction et le rythme des rénovations nécessaires pour prendre en charge les charges d'intelligence artificielle à plus haute densité.
Cycle de Validation des Données et de Mise à Jour
Les résultats sont vérifiés par rapport à des signaux indépendants afin que le marché reste ancré dans la réalité du terrain, et pas seulement dans les annonces de projets. Nous comparons les dépenses implicites au rythme de livraison en MW, aux indices de coûts de construction et aux contraintes connues telles que le calendrier de raccordement au réseau et les modifications de conception imposées par les exigences ICPE, puis nous examinons les valeurs aberrantes avant de valider les totaux définitifs.
Une deuxième revue analytique est utilisée pour remettre en question les hypothèses, relancer les vérifications de sensibilité et confirmer que le traitement des devises et de l'inflation est cohérent sur l'ensemble de la série temporelle. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsqu'un changement de politique significatif, une annulation majeure de projet ou une évolution notable des prix de construction est confirmée. Une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché de la Construction de Centres de Données en France selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les valeurs de marché publiées pour la construction de centres de données en France peuvent varier considérablement, car chaque éditeur définit différemment ce qui constitue une dépense de construction, et parce que le calendrier des projets est traité de manière différente. Certaines estimations sont fondées sur des annonces, tandis que d'autres mettent l'accent sur les travaux exécutés et les jalons de construction payés, ce qui peut modifier la taille du marché pour une année donnée.
Les principales divergences proviennent généralement de l'inclusion ou non du matériel informatique et des mises à niveau de rénovation uniquement, de la mise à jour du coût par MW en fonction de l'inflation actuelle de la main-d'œuvre et des matériaux, et du fait que le modèle ne comptabilise que le périmètre de l'installation principale ou y ajoute également des éléments adjacents tels que les budgets d'exploitation pluriannuels. L'écart est également influencé par le calendrier de conversion des devises et par la rapidité avec laquelle les exigences réglementaires, telles que les déclarations ICPE pour les sites à plus forte puissance, se reflètent dans les hypothèses de conception et de coût — une vérification de cohérence maintenue dans le modèle de construction France utilisé par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 5,20 milliards USD (2025) | |
| Consultance Mondiale A | 6,23 milliards USD (2024) | Utilise une définition plus large des dépenses qui intègre le matériel informatique et certains programmes de mise à niveau des aménagements, ce qui gonfle le chiffre par rapport au périmètre construction seul. |
| Analyse Sectorielle B | 5,63 milliards USD (2025) | Construit à partir de budgets annoncés et de dépenses d'investissement de campus planifiées, ce qui peut surestimer la valeur à court terme lorsque les retards de raccordement au réseau et d'obtention des permis reportent les dépenses réelles sur des années ultérieures. |
Dans l'ensemble, la comparaison montre que les principaux facteurs de divergence sont les choix de délimitation du périmètre et la manière dont le calendrier des projets est reconnu d'une année à l'autre. En maintenant les données d'entrée liées à l'activité de construction basée sur les MW, aux indices de coûts de construction actualisés et aux vérifications d'exécution issues des retours primaires, la valeur de marché résultante reste plus facile à expliquer et à reproduire lorsque les hypothèses changent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché de la construction de centres de données en France en 2026 ?
Le secteur est valorisé à 5,59 milliards USD en 2026.
Quel est le rythme de croissance prévu du marché ?
Il est prévu de se développer à un TCAC de 7,49 %, pour atteindre 8,01 milliards USD d'ici 2031.
Quelle classification de niveau connaît la croissance la plus rapide ?
Les constructions de Niveau 4 devraient croître de 7,87 % par an, les charges de travail IA et fintech exigeant des conceptions tolérantes aux pannes.
Pourquoi les hyperscalers accroissent-ils leur activité d'auto-construction en France ?
L'énergie nucléaire décarbonée, les terrains prêts à construire et des règles strictes de souveraineté des données encouragent les fournisseurs de cloud à posséder leurs installations et à sécuriser une capacité à long terme.
Dernière mise à jour de la page le:
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché français des centres de données hyperscale Les sites hyperscale de la France, répartis par type d'installation, composant et niveau.
- Marché des centres de données hyperscale en Allemagne Demande de sites hyperscale en Allemagne, couvrant le type d'installation, le composant et le niveau (tier).
- Marché des serveurs pour data centers au Brésil Serveurs au Brésil, répartis par niveau (tier), taille d'installation et type d'installation.
- Marché des serveurs pour data centers au Japon Serveurs au Japon, répartis par niveau (tier), taille d'installation et type d'installation.



